
 研报速递
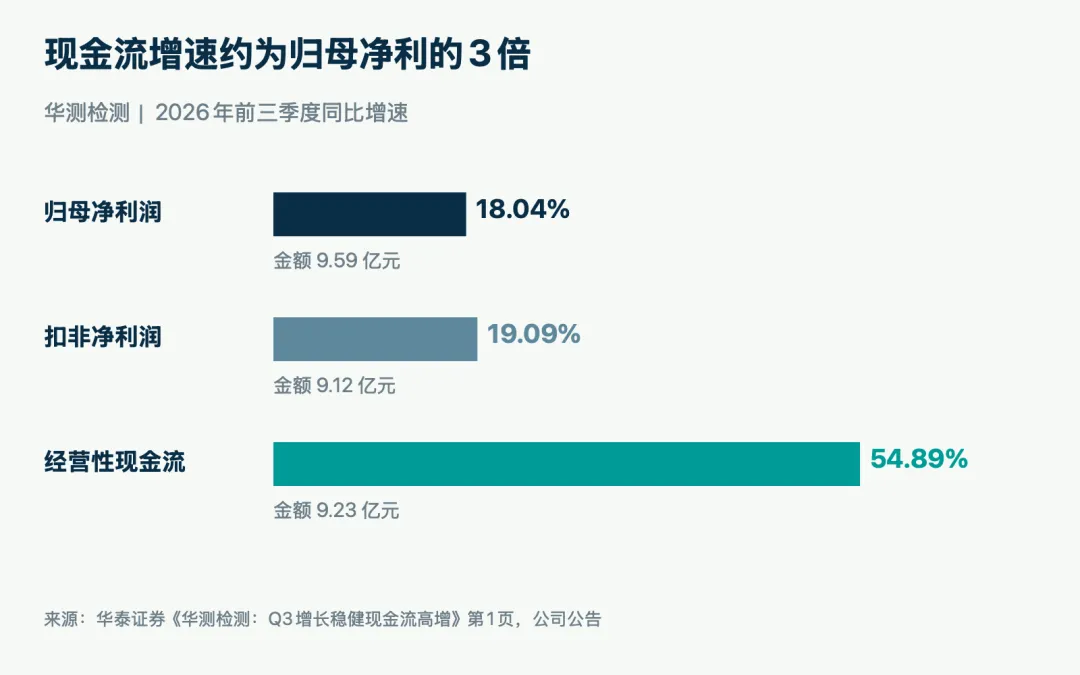
华测检测2026年前三季度经营性现金流净额9.23亿元,同比增长54.89%,接近同期9.59亿元的归母净利润。华泰证券在10月22日的三季报点评中,将这项变化归结为经营回款加快,并下调财务费用,但对2026—2028年归母净利润预测的上调幅度分别只有0.59%、1.10%和1.16%。
先看刚结束的第三季度。公司公告的单季营收为19.90亿元,同比增长14.27%,环比增长2.89%;归母净利润3.95亿元,同比增长14.52%,环比增长2.51%;扣非净利润3.84亿元,同比增长17.44%。此前公司给出的归母净利润预告区间是3.92亿至4.04亿元,扣非净利润预告区间是3.80亿至3.92亿元,两项最终结果都在区间内。
单季归母与扣非净利润相差0.11亿元,研报列示的非经常性损益也是0.11亿元,扣非增速高于归母增速。放到前三季度,公司营收54.20亿元,同比增长15.27%;扣非净利润9.12亿元,同比增长19.09%。同期其他收益为4,355万元,同比增长30.46%,华泰证券解释主要来自收到的政府补助增加。
把前三季度的利润和现金放在一起,差别出现在增速上:归母净利润增长18.04%,经营性现金流增长54.89%,后者约为前者的3.04倍。按9.23亿元与9.59亿元计算,经营性现金流净额相当于归母净利润的约96.25%,两者金额相差0.36亿元。这两个比值由报告列示数字计算,前者比较增长速度,后者比较当期规模。
华泰证券对业务端的描述,仍围绕各板块原有经营变化展开:医药医学业务延续反弹,创新药复苏带动签单高增长;半导体业务向高毛利测试转型,研报判断其减亏路径清晰;消费品业务受益于出口景气与新能源汽车检测放量。环境检测对应行业强监管出清后的龙头份额逻辑,贸易保障对应全球绿色合规需求。现金回款改善之外,研报也把业务结构变化列为经营增长的支撑。
回款变化进入盈利模型时,华泰证券写出的调整环节是财务费用。调整后的归母净利润预测依次为11.71亿元、13.24亿元和14.88亿元,对应每股收益0.70元、0.79元和0.88元。研报给出的三年利润复合增速为13.54%。下表列出的是预测修订幅度,回答这次回款改善让券商改了多少利润。
利润预测上调之后,华泰证券仍预计收入保持增长:2026—2028年分别为7,535百万元、8,391百万元和9,297百万元,对应同比增长13.81%、11.36%和10.80%。同期归母净利润预测增速分别为15.23%、13.08%和12.34%,各年均高于收入增速;毛利率预测则为48.50%、48.78%和49.03%,变化幅度较小。
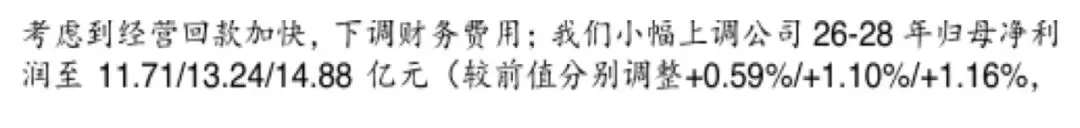
财务表中的财务费用预测进一步给出了规模:2026年为-0.28百万元,2027年为-6.24百万元,2028年为-14.21百万元,均为华泰证券预测。与十多亿元的年度归母净利润相比,这一项目的金额较小。报告明确建立了“经营回款加快—财务费用下调—利润预测小幅提高”的联系;现金流的增长百分比与利润预测的修订百分比,各自对应不同的基数。
沿着时间走到2026年全年,现金流预测没有继续保持前三季度的高增长形态。华泰证券财务表中,2025年经营活动现金为1,371百万元,2026年预测为1,339百万元,减少32百万元;归母净利润则由2025年表列的1,016百万元升至2026年预测的1,171百万元。全年模型中,利润增加与经营现金流减少同时出现。
现金流表还列出营运资金变动:2025年为-197.07百万元,2026年预测为-308.60百万元,2027年和2028年预测分别为-125.53百万元、-336.83百万元。2026年这一项目的负值扩大,与当年经营活动现金预测回落处在同一张表中。2027年经营活动现金预测升至1,775百万元,2028年为1,773百万元,后两年的现金轨迹也有起伏。
回款加快也没有让模型中的应收余额减少。华泰证券预测2026—2028年应收账款分别为2,539百万元、2,593百万元和3,093百万元,应收账款周转率三年均为3.27。与此同时,资产负债表现金预测由2026年的1,530百万元增至2027年的2,350百万元、2028年的3,122百万元。模型同时容纳了现金积累与应收余额增长。
公司在投资者日发布的2030四年规划,把内生增长作为主要方向,把战略并购作为重要引擎,并强调利润率与经营性现金流同步提升。华泰证券据此谈到在建基地项目完成后的资本开支收获期,以及ROE持续提升的可能性。公司同时表示,今年并购的整体推进节奏较去年延后,部分潜在项目已进入后期阶段;研报对明年增长贡献的表述,以顺利完成交割为前提。
资本开支在模型里仍保留一定规模。现金流表中,2025年资本支出为-658.21百万元,华泰证券对2026—2028年的预测分别为-760.14百万元、-719.41百万元和-766.30百万元,负号表示现金流出。预测支出先增、再降、再增,没有逐年收缩。规划中基地建成后的收获期,是中期经营展望,模型中的年度投资安排则保留了持续投入。
最后看回报率。华泰证券预测2026—2028年净利率分别为15.60%、16.00%和16.39%,归母净利润逐年增加;同期ROE分别为13.07%、13.11%和13.08%,基本处于同一水平。模型中的归母股东权益也从2026年的8,760百万元扩大至2027年的9,987百万元、2028年的11,366百万元。利润增长的同时,权益规模继续扩大,研报的回报率预测尚未呈现持续抬升。
数据出处:季度业绩与业绩预告(第1页)、前三季度利润与经营现金流(第1页)、业务板块与中期规划(第1页)、盈利预测修订(第1页)、全年现金流与营运资金变动(第4页)、资本支出与回报率预测(第4页)。
关于报告驿站:报告驿站汇集全球投研资料,收录摩根大通、高盛、花旗等国际投行的外文研报超1600万份、国内券商中文研报超500万份,并持续更新上市公司会议纪要、调研纪要等内容,方便投资者查阅原始研究。本文即基于报告驿站收录的研报整理。
原报告(报告驿站):https://www.nash-ai.cn/detail.html?id=27252889海外版(ReportGem):https://www.reportgem.com/detail.html?id=27252889


发表评论
发表评论: