
 研报速递
这是信立泰(002294)在东吴证券朱国广"首次覆盖、买入"研报发布6个月后的成绩单:目标价85.48元,期末股价较研报发布时腰斩,目标价口径未达标。
当时说了啥
2026年4月1日,朱国广给信立泰发了一篇35页的深度报告,标题《慢病领域创新龙头,心衰重磅JK07潜力大》。
逻辑链条很顺。
第一,信立泰是心血管慢病领域的"老登"。集采把老仿制药泰嘉砍了之后,创新药接力:2025年前三季度,六款创新产品营收占比已经到46%,创新转型算进入收获期。
第二,核心看点是心衰药JK07。全新机制的NRG-1靶点分子,走的是"修复心肌"这条没人走通的路——现有心衰药大多只能减轻负荷、延缓进展,逆转心肌重构一直是未解之题。
境外Ib期数据摆在纸面上:各剂量组LVEF都有改善,中高剂量组180天LVEF平均改善≥31%,耐受性极佳。国际多中心II期282例入组顺利,2026年上半年进入数据密集读出期。
报告里直接放了狠话:预计2029年上市后仅海外市场就能贡献超100亿美元峰值销量,"成为继诺欣妥(峰值销量80亿美元)后全球心衰领域最大突破"。
第三,高血压产品矩阵。信超妥是国内首款自研、全球唯二的ARNI类药物,降压效果和夜间血压控制据说优于竞品诺欣妥;复方制剂复立坦、复立安获批进医保。
估值用DCF算:合理企业市值919.03亿,对应目标价85.48元。盈利预测2025-2027年归母净利6.79/9.02/12.77亿,同比+12.8%/+32.9%/+41.6%。
首次覆盖,给买入。纸面看起来,故事很满。
到期结果
6个月后,答案揭晓。
目标价85.48元,连碰瓷的机会都没给。研报发布时股价约65.5元,到期期末收益-53.19%,接近腰斩。目标价口径:未达标。
本质来看就是:故事讲得再漂亮,股价该扑街照样扑街。研报里反复强调的"2026年上半年数据密集读出期",读出没读出利好咱不知道,盘面已经替所有人投票了。
当然,6个月的窗口对创新药逻辑本来就不太公平——JK07这种新药,成败都在II期读出这一哆嗦上。涨跌背后大概率是临床数据和市场情绪的双杀,而不是基本面本身变了天。这句是兜底,不是洗地。数据错不了,卡摆在这。
作者战绩卡
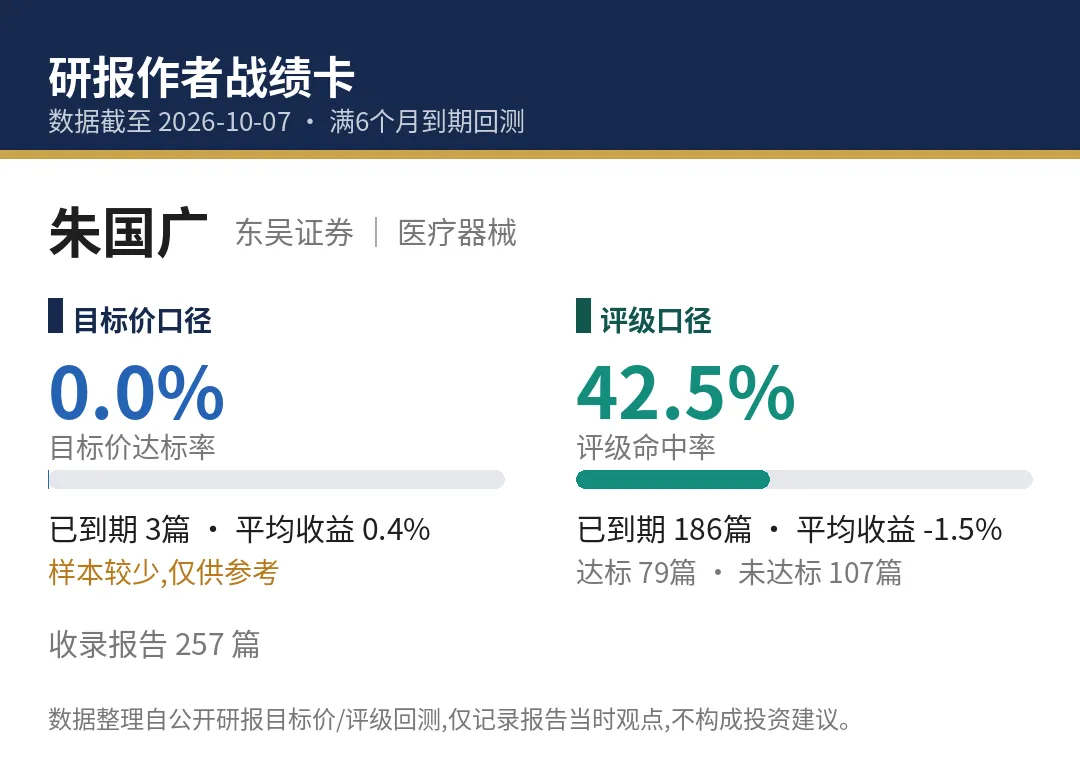
朱国广,东吴证券,库内收录报告257篇。
目标价口径:达标率0.0%,到期3篇,平均收益0.4%——样本太少,不看结论,看个乐。
评级口径:命中率42.5%,到期186篇,达标79篇,未达标107篇,平均收益-1.5%。这就是他真实的长期胜率,不到一半。
两句大实话。第一,目标价3篇样本,说明不了任何问题,别拿0%说事。第二,评级口径186篇大样本42.5%,十有八九就是他的真实水平——看多派里不算差,也不算神。
这篇信立泰,评级上也是"买入",和卡上的42.5%一起,成了分母里的又一笔。市场从不讲情面。
最后吆喝一句:想看哪个分析师的战绩卡,私信我,或者评论区点名。收到我就把他的卡发你,靠不靠谱,你自己看。
另,对更多研报感兴趣的朋友,欢迎点击左下角"阅读原文"获取更多内容。
以上。
内容整理自公开研报,仅作回测记录,不构成投资建议。

发表评论
发表评论: