
 研报速递
华安证券 2026 年 10 月 21 日发布 76 页医药行业专题《人工智能重塑医药研发——假说、验证与资产的价值再分配》,分析师谭国超(执业证书号 S0010521120002)。报告的判断是:提出假说的成本正在趋近于零,能被定价的东西转向了「验证」与「可交易的资产」。下面是对这份报告核心内容的复述与提炼。
2026 年 9 月 16 日,同一天发生了三件事:
诺和诺德宣布在特定研发流程中测试 Claude Science,并用 Anthropic 的前沿模型加强 AI 驱动的软件开发 金斯瑞生物科技与 Twist 同日接入礼来的 TuneLab 生态,向成员按优惠费率提供表达、纯化与表征服务 字节跳动拆分 AI 制药部门 Anew Labs,首轮外部融资 2.9 亿美元,投后估值 15 亿美元
三件事没有一件是药物获批,也没有一件是 III 期读出。
但事件窗(9 月 15 日至 9 月 24 日)的涨幅排序是:近岸蛋白 +62.5%、义翘神州 +46.7%、百普赛斯 +34.6%、Twist +33.3%、金斯瑞生物科技 +22.7%;而做 AI 分子设计的晶泰控股 +16.5%、英矽智能 +11.2%、剂泰科技 +13.0%。
涨得最凶的,是那些在实验室里做湿实验的公司,不是那些讲平台故事的公司。
报告把这件事写得很直白:市场先买验证层,AI 原生平台在事件窗后半段才跟上。
报告把 AI 制药拆成六层价值链,每一层赚钱的方式不一样。中国的位置,只在其中两层算得上强。
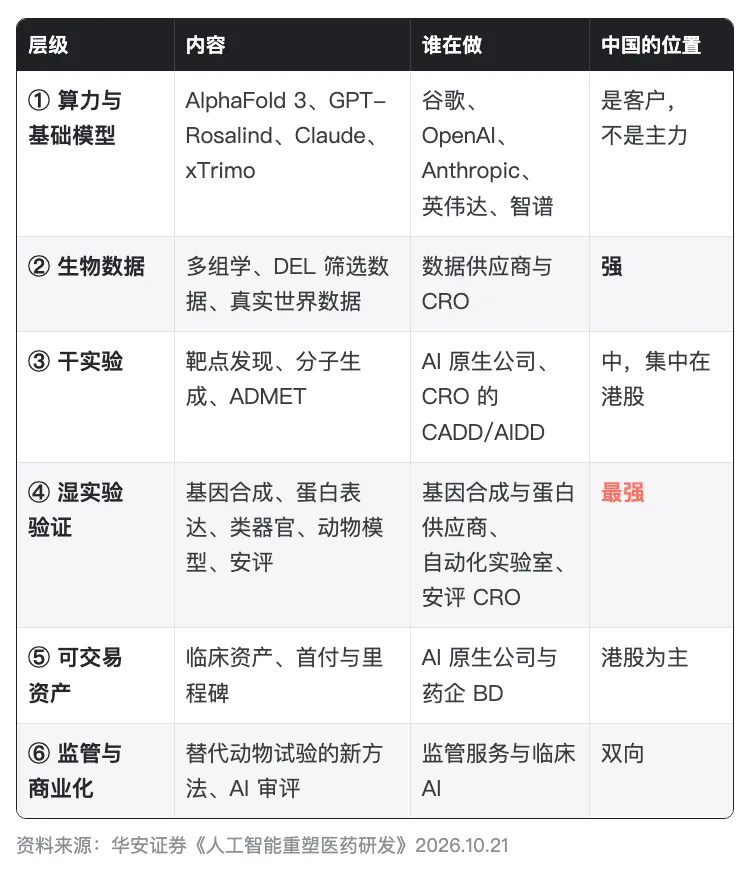 六层价值链:第 ④ 层湿实验,是中国唯一算「最强」的一层
报告的一句话总结是:第①层的竞争在全球科技公司之间进行,中国医药公司是它们的客户或合作方;第②层和第④层是中国的比较优势所在;第③层的 AI 原生公司收入几乎全部来自第⑤层的授权与合作,所以这两层要合并看。
这是整份报告里最值得记住的一组数:
- I 期成功率约 80%–90%
,显著高于行业历史水平 - II 期成功率约 40%
,与历史水平相近
报告的解释是:I 期主要检验安全性与药代,人工智能在类药性质上的改善正好作用于这一层,所以成功率高于传统有机制上的解释;II 期检验疗效,取决于靶点因果与患者选择,人工智能目前没有改变这一层的证据。
所以报告写了一句很克制的判断:「人工智能提高研发成功率」这句话只能说到 I 期。
进一步地,报告统计了截至 2026 年进入 III 期的 AI 相关资产,只有三项:英矽智能的 Rentosertib(特发性肺纤维化)、Generate Biomedicines 的 GB-0895(重度哮喘)、Relay Therapeutics 的 Zovegalisib(PI3Kα 突变乳腺癌)。
而这三项里,只有 Rentosertib 是靶点与分子两端都有 AI 参与的——PandaOmics 提出 TNIK 靶点假设,Chemistry42 完成分子生成与优化。另外两项是已知靶点上的工程化设计。
报告由此给出一个判断:截至 2026 年,进入 III 期的 AI 相关资产多为「已知靶点上更好的分子」,而不是人工智能发现的新生物学,这可能是 II 期成功率与历史持平的原因之一。
报告认为 2026 年最明确的变化,是验证环节多了一类新买方。
事实层面:礼来与英伟达 2026 年 1 月 12 日宣布共建 AI 药物发现联合实验室,五年最高 10 亿美元投入;诺和诺德 4 月接入 OpenAI、9 月接入 Anthropic;据路透社报道,Anthropic 已在 2026 年 9 月设立生物实验室。
逻辑层面,报告讲得很清楚:模型要证明自己有用,必须用湿实验数据训练和检验。 所以模型公司从「提供模型」变成了「进入研发流程」,而它们把验证环节外包给了湿实验供应商。
证据落在报表上:
金斯瑞生物科技 2026 上半年 LSG 收入 3.19 亿美元(+28.8%),调整后经营利润 9400 万美元(+102.8%),AIDD 相关业务同比增长一倍、连续第三个半年高增;约 60% 实验室配备 AI 自动化工作站,序列到模型可用数据最短四天 Twist FY2026 第三财季 DSPS 收入同比 +38.7%,贡献了收入增量的 70.8%;管理层在 2026 年 8 月的电话会上把 AI 赋能发现称为「成熟为持久增长引擎」
报告还做了一个很有意思的对照:翻 Twist 的电话会记录,2025 年上半年的两次会议完全没有提及 AI;2025 年 8 月首次把 AI 称为需求的「催化剂」,但没给数字;到 2025 年 11 月才第一次量化——一家 AI 客户下了公司最大的单笔订单。这是一条从「不说」到「说」到「给指引」的完整路径。
这是报告里另一组需要放在一起看的数字。
英矽智能累计合同潜在总额约 110 亿美元,截至 2026 年 6 月 30 日已实现约 3.08 亿美元——占 2.8%。
报告拿麦肯锡 2026 年 9 月 21 日的统计做对照:2025 年头部 20 家药企 AI 交易名义总额 295 亿美元,预付款约 6 亿美元,约占 2%。
两个数在同一个量级。报告由此认为,这种「名义金额巨大、真金白银很少」的结构具有行业共性——公告金额的绝大部分是有条件里程碑,能不能拿到要看后面的临床进展。
这也解释了港股三家的盈亏差异。报告的说法是:三家收入性质不同,盈亏差异首先是签约节奏差异,其次才是平台差异。
英矽智能:2026 上半年收入 1.063 亿美元(+287%),净利 3554 万美元,毛利率 90.3%,其中 97% 来自药物研发与管线合作 晶泰控股:2026 上半年收入 3.94 亿元(同比 -24%,因为 2025 年同期含 DoveTree 5100 万美元首付);剔除重大管线 BD 后 2.64 亿元、+74%;剔除后调整后亏损 2.35 亿元 剂泰科技:2026 上半年收入 1.543 亿元,其中 1.536 亿元为 MTS-128 授权;经调整亏损 5111 万元、收窄 56%;期末现金及金融资产 30.25 亿元
报告对中国优势的概括是三句话:湿实验产能与成本、临床入组速度、港股 18A/18C 通道。而基础模型这一层,由智谱、MiniMax、阿里巴巴、腾讯、百图生科等科技公司补位。
报告的表述是:中国公司在人工智能制药里可核实的收入不在模型,而在「把别人的假说变成数据」的能力,这与 CXO 行业过去十年的比较优势是同一条逻辑的延伸。
在 A/H 全景部分,报告按公告证据入了 50 家(A 股 32、港股 10、A+H 8),分六类:
AI 原生研发资产方 3 家 验证与数据基础设施 22 家 大型 CXO 与安全性评价 8 家 药企自建 AIDD 或 AI 相关合作 12 家 数据与临床 AI 3 家 参股与治理关联 2 家
并且明确标注:不给评级与目标价,相关度分档只反映业务关联程度与披露可核程度。
这一节值得单独拎出来,因为一份看多的报告愿意写这些,比结论本身更有信息量。
第一,Twist 收入涨了,亏损也扩大了。 FY2026 第三财季毛利增加 1115.7 万美元,但销售管理费用增加 1733.9 万美元,营业利润从 -3012.0 万美元走到 -3628.0 万美元。报告还提醒:Q3 新增毛利对新增收入的比例约 50.0%,低于 FY2025 相对 FY2024 的约 90.7%,后者含固定成本摊薄与流程改善,不能当作 AI 订单的边际毛利率。
第二,AI 也可能减少需求。 Twist 的 FY2025 10-K 风险因素里写明,AI 可能减少对某些类型基因合成的需求。报告也提示:若模型命中率提高使单项目实验数下降快于项目数增长,订单量可能不升反降。
第三,AI 带来的收入无法精确拆分。 报告反复强调:金斯瑞生物科技的 AIDD 相关业务「增长一倍」未给绝对金额;Twist 没有公开「产品 × 客户行业 × AI 属性」的收入矩阵,无法从报表解出精确的 AI 收入;各公司「AI 相关」收入无统一定义与审计口径,引用均为公司自述。
第四,学术界的结论更保守。 报告引用了 Nature Reviews Drug Discovery 2026 年综述的结论:人工智能在药物发现中的临床相关影响证据仍然有限,模型验证应从基准分数转向真实研发决策的改进。
报告没有给评级,但给了每个环节该看什么:
- 验证层(第②④层)
:收入是重复采购,随假说数量与实验轮次增长。观察金斯瑞生物科技 AIDD 订单、Twist DSPS 增速、百普赛斯新签订单、成都先导 DEL 收入、海尔生物自动化方案在手订单 - 资产层(第③⑤层)
:收入是一次性、有条件的首付与里程碑,盈利随签约节奏波动。观察 Rentosertib 52 周读出、英矽智能新增首付、晶泰控股 DoveTree 后续付款、剂泰科技第二笔授权 - 模型层(第①层)
:全球竞争在科技公司之间进行,港股的智谱、MiniMax 提供基础模型定价,医药公司是客户
Rentosertib 的 III 期按登记信息预计 2029 年 10 月完成主要终点。这是「AI 设计分子的早期优势能否延伸到后期」的检验点——报告写得很清楚,这个时点晚于验证层。
以上内容均为华安证券研究报告《人工智能重塑医药研发——假说、验证与资产的价值再分配》(2026-10-21,分析师谭国超)的观点复述与数据摘录,不构成任何投资建议。报告本身列出的风险包括:
- 政策风险
:医保控费、集采与价格治理压缩创新药回报,间接压低药企研发外包与 AI 平台预算 - 研发风险
:AI 设计分子 II/III 期疗效不达预期;靶点因果证据不足导致后期失败;技术路线快速迭代使既有平台贬值 - 销售风险
:实验与数据服务放量不及预期;同业价格竞争与药企自建实验室替代 - 商业化兑现风险
:BD 里程碑与销售分成无法达成;首付形成高基数导致后续收入下滑 - 地缘与汇率风险
:跨境数据与技术出口管制影响模型与数据合作 - 数据口径风险
:各公司「AI 相关」收入无统一定义与审计口径,引用均为公司自述 - 市场波动风险
:AI 主题相关公司股价与估值波动较大,文中行情复盘为历史表现,不代表未来走势 - 研究局限风险
:临床成功率等统计基于回顾性、有限样本,资产统计不代表全球总量
报告中的行情数据截至 2026 年 10 月 13 日,三轮行情复盘截至 2026 年 9 月 24 日,港股市值按 1 港元兑 0.8575 元人民币折算。读者应结合自身情况独立判断,市场有风险,投资需谨慎。


发表评论
发表评论: