
 研报速递
报告摘要
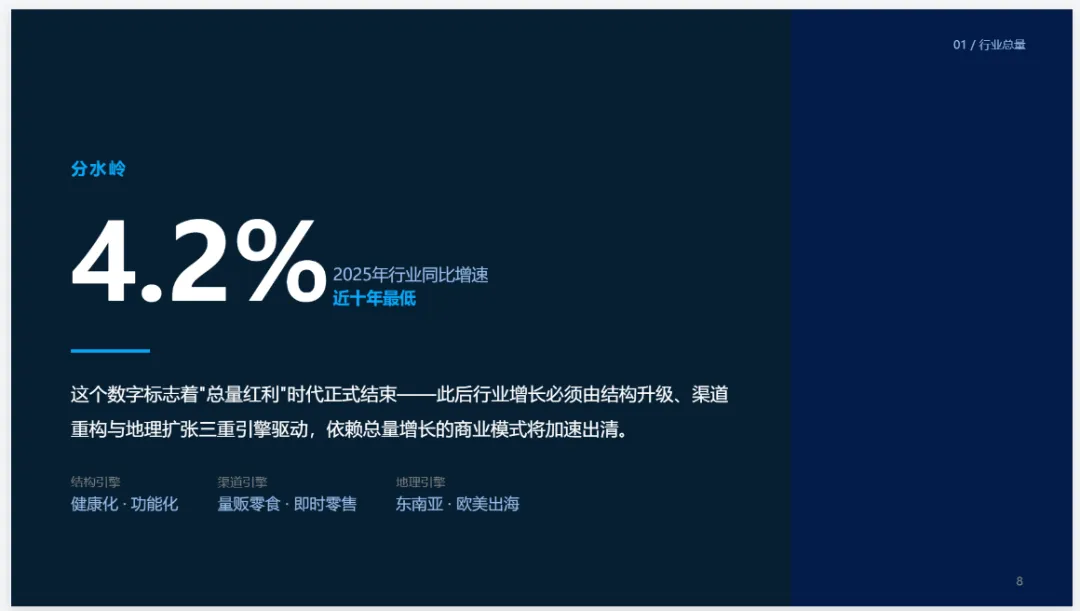
2026年中国零食行业仍处于万亿级赛道,但增长逻辑已经发生根本性变化。广义口径下,行业规模站上1.18万亿—1.45万亿元;2025年同比增速约4.2%,创近十年新低,总量红利基本结束。行业从“规模竞速”转向“质效深耕”,增长动力由总量扩张切换为结构升级、渠道重构与地理扩张。
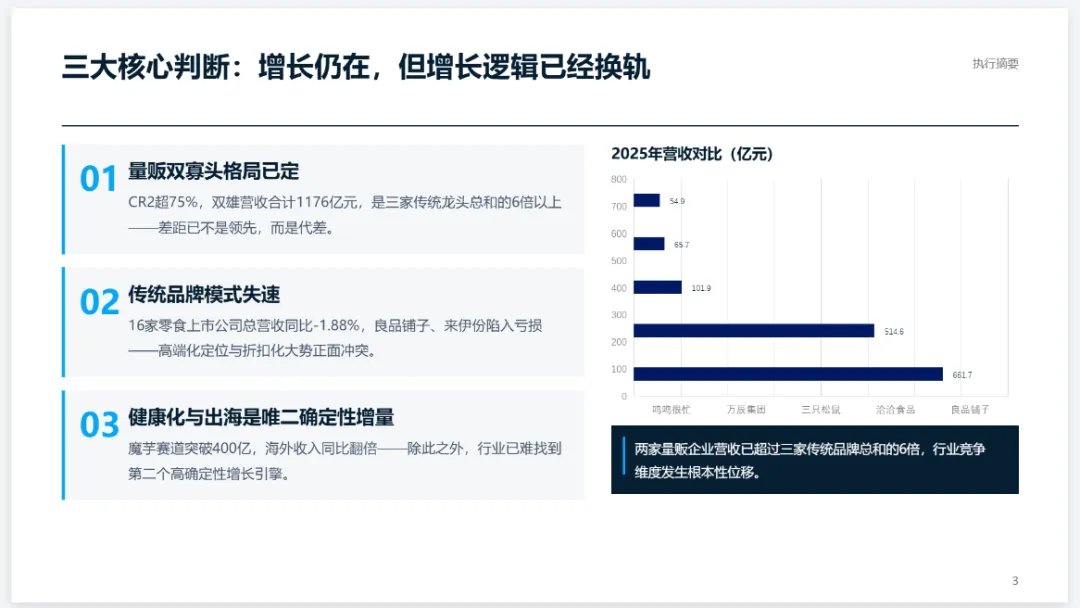
报告形成三大核心判断:
量贩双寡头格局已定:量贩零食市场CR2超过75%,鸣鸣很忙与万辰集团营收合计1176亿元,规模差距已呈“代差”。
传统品牌模式失速:16家零食上市公司总营收同比-1.88%,良品铺子、来伊份陷入亏损,高端化定位与折扣化大势正面冲突。
健康化与出海是唯二确定性增量:魔芋赛道突破400亿元,海外收入同比翻倍,成为行业少有的高确定性增长引擎。
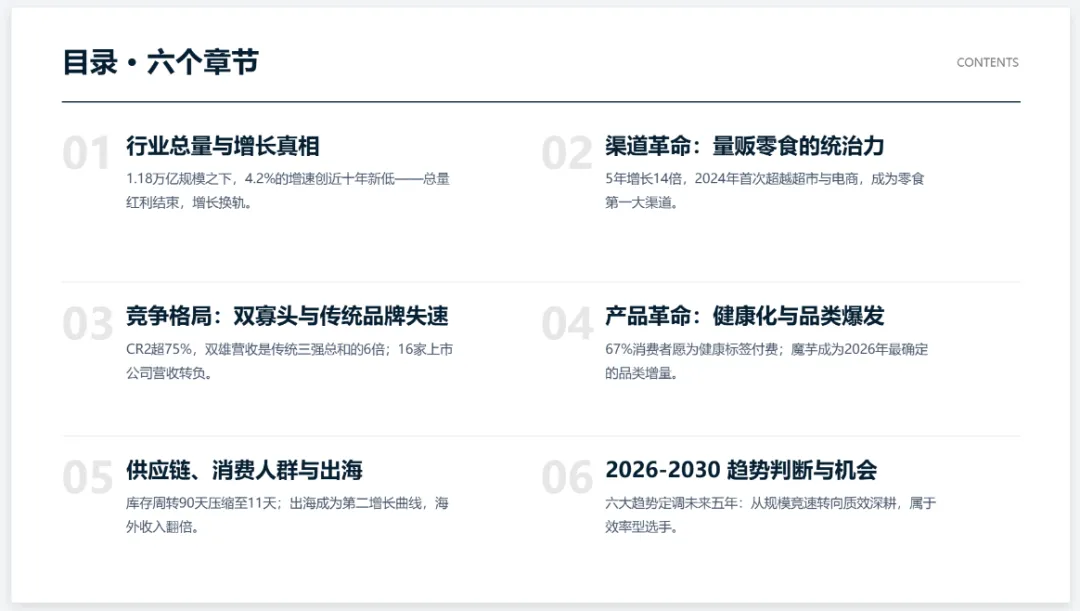
一、行业总量与增长真相:万亿底盘仍在,增长逻辑换轨
1. 行业规模进入万亿级,但口径差异明显
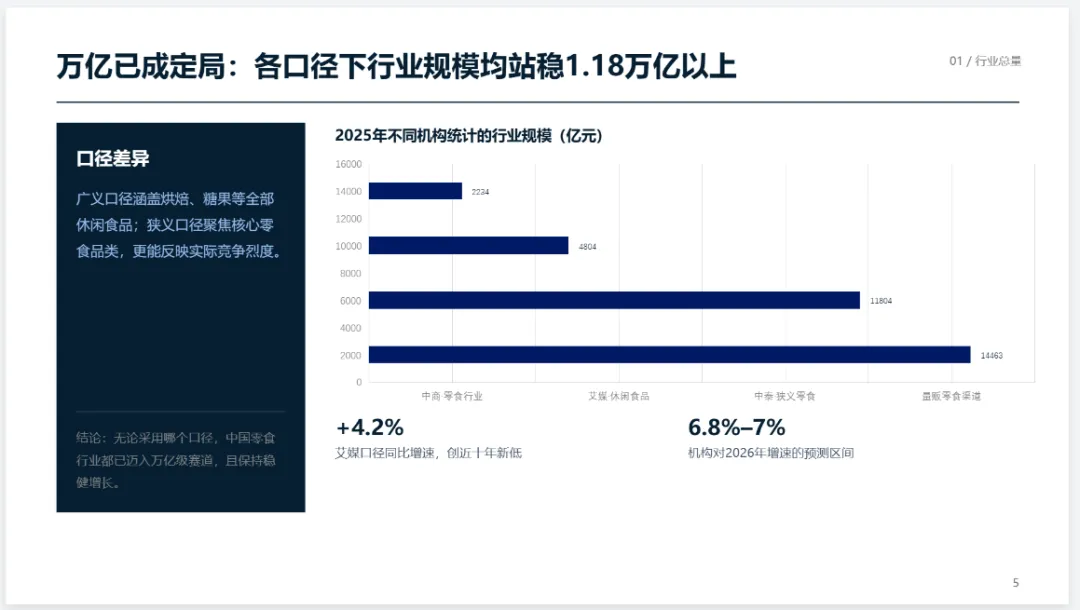
报告显示,不同机构统计口径下行业规模差异较大,广义口径下,中国零食行业已站稳万亿级赛道;狭义口径则更能反映核心零食品类的实际竞争烈度。
2. 增速滑落至近十年低位
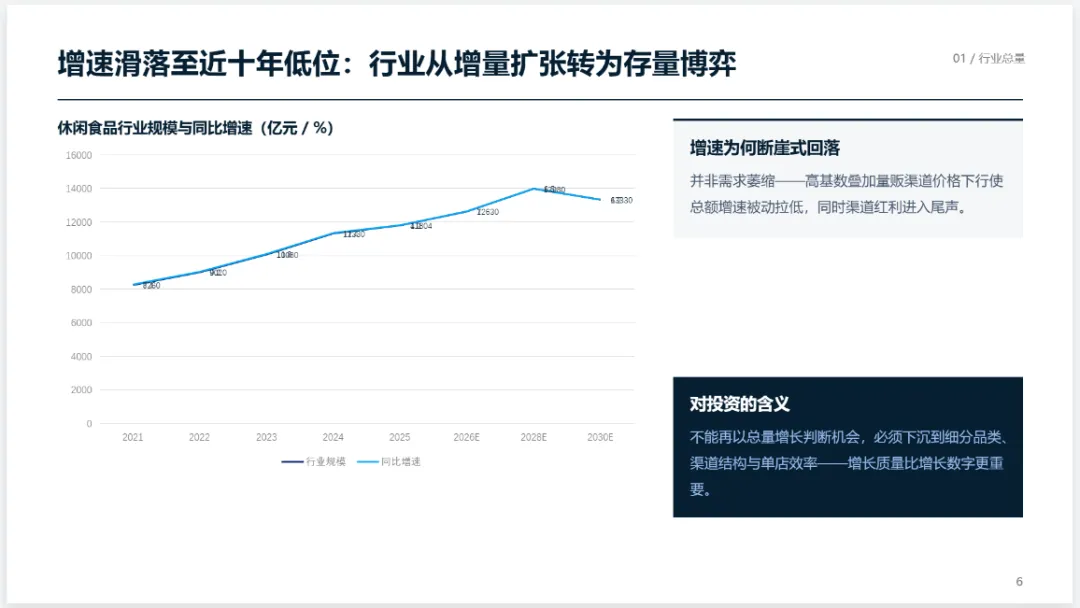
2025年行业同比增速约4.2%,为近十年最低水平。报告判断,增速回落并非需求萎缩,而是高基数叠加量贩渠道价格下行,使总额增速被动拉低;同时渠道红利进入尾声。机构对2026年增速预测区间为6.8%—7%。
这意味着,行业不能再以总量增长判断机会,必须下沉到细分品类、渠道结构与单店效率。增长质量比增长数字更重要。
3. 高频刚需底座稳固
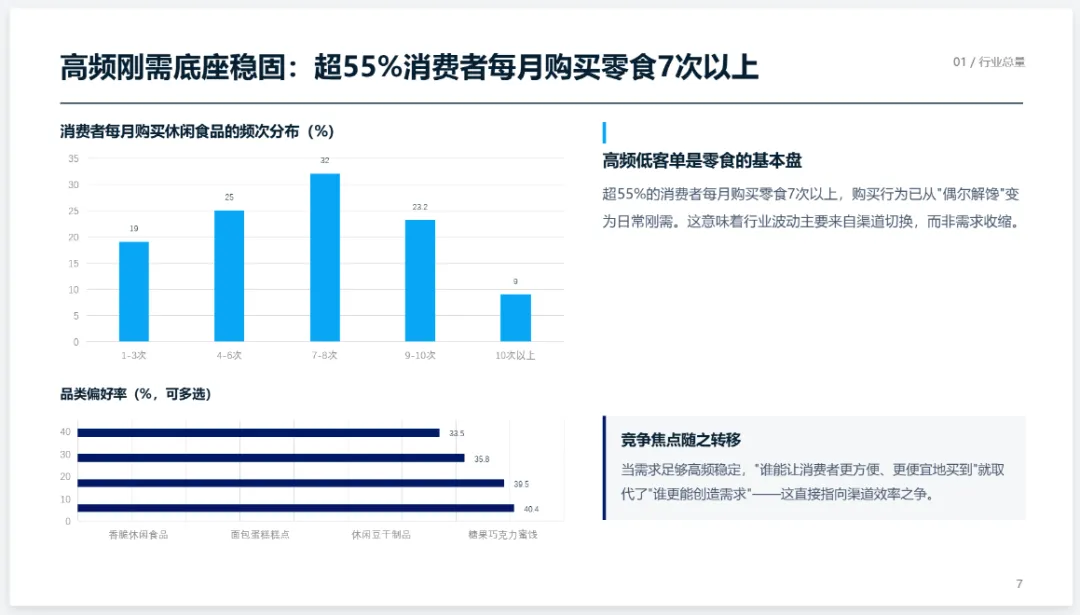
超55%的消费者每月购买零食7次以上,购买行为已从“偶尔解馋”变为日常刚需。高频、低客单是零食行业的基本盘。当需求足够高频稳定,竞争焦点就从“谁更能创造需求”转向“谁能让消费者更方便、更便宜地买到”,直接指向渠道效率之争。
二、渠道革命:量贩零食成为第一渠道
1. 渠道权杖转移
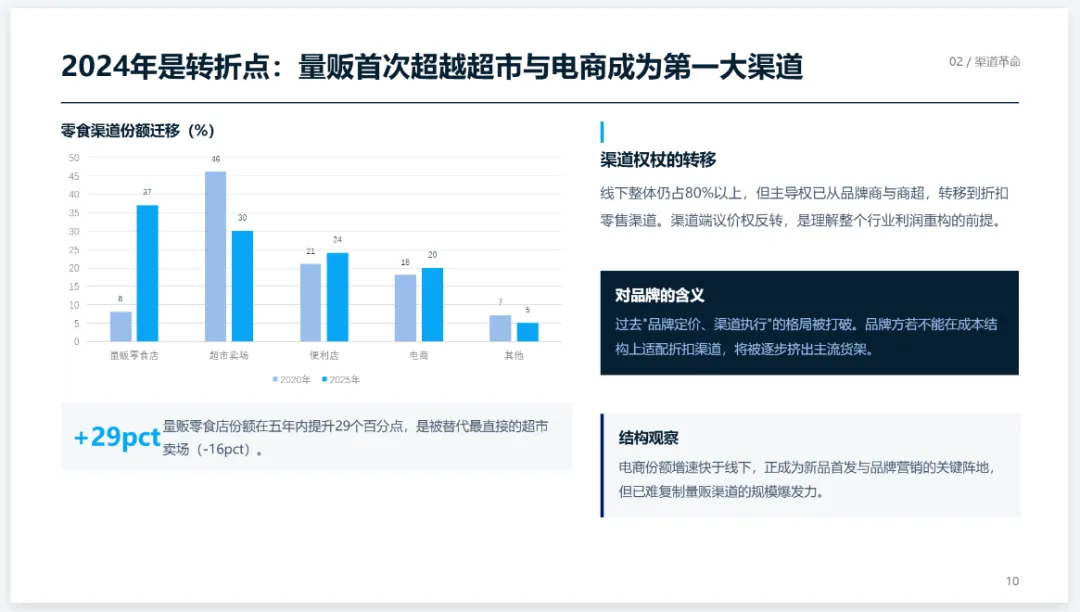
2024年是转折点,量贩零食首次超越超市与电商,成为零食第一大渠道。2025年渠道份额中,量贩零食店从2020年的8%升至37%,提升29个百分点;超市卖场从46%降至30%,下降16个百分点;便利店从21%升至24%;电商从18%升至20%;其他渠道从7%降至5%。
线下整体仍占80%以上,但主导权已从品牌商与商超转移到折扣零售渠道。渠道端议价权反转,是理解行业利润重构的前提。品牌方若不能在成本结构上适配折扣渠道,将被逐步挤出主流货架。
2. 量贩零食低价背后的“三重飞轮”
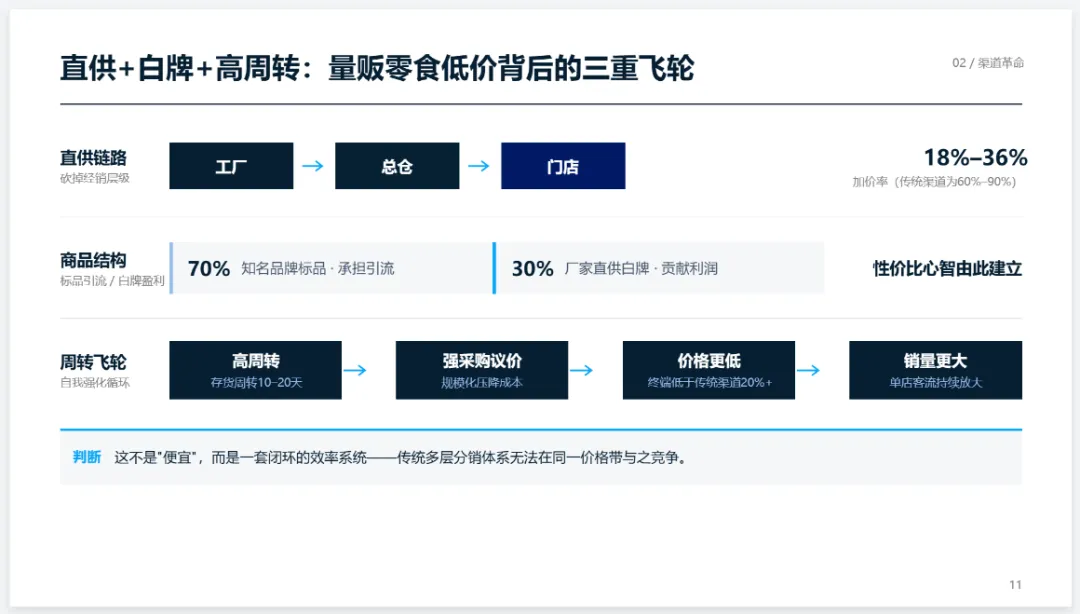
量贩零食并非简单“便宜”,而是一套闭环效率系统:
直供链路:工厂—总仓—门店,砍掉经销层级,加价率18%—36%,传统渠道为60%—90%;
商品结构:70%知名品牌标品承担引流,30%厂家直供白牌贡献利润,建立性价比心智;
周转飞轮:高周转(存货周转10—20天)—强采购议价—价格更低(终端低于传统渠道20%以上)—销量更大—单店客流持续放大。
传统多层分销体系难以在同一价格带与之竞争。
3. 渠道规模与格局分层
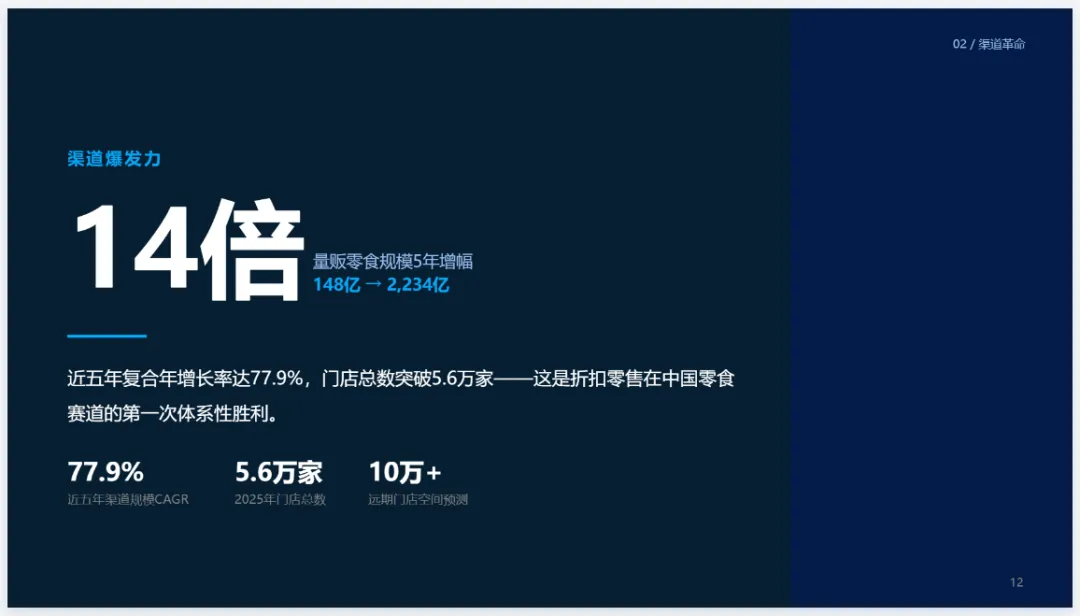
量贩零食规模从148亿元增至2234亿元,5年增长14倍,近五年复合年增长率达77.9%,门店总数突破5.6万家,远期门店空间预测超10万家。
渠道格局已分层:
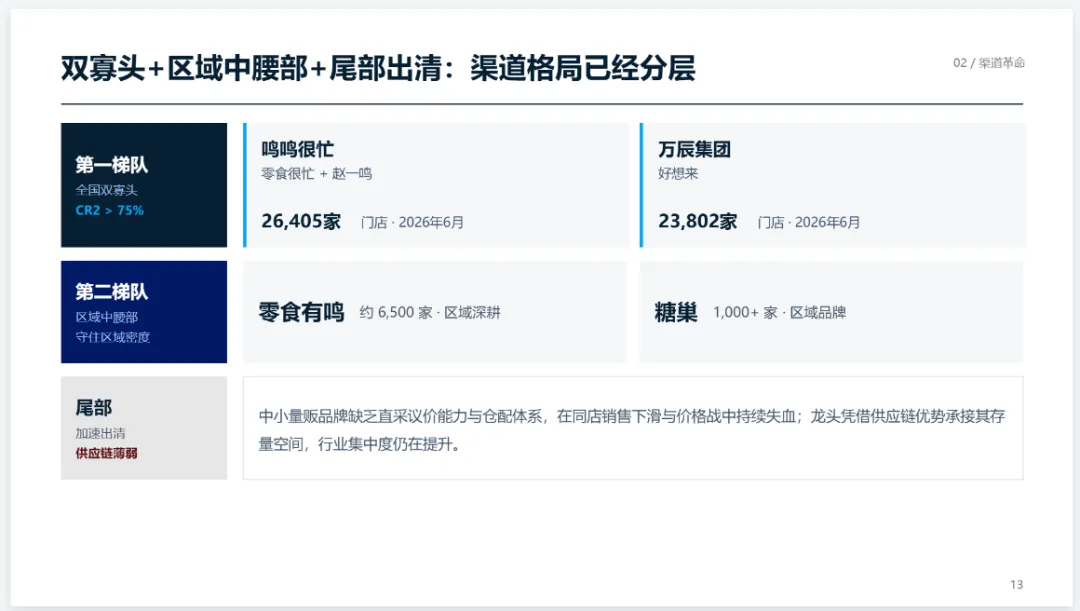
第一梯队:鸣鸣很忙(零食很忙+赵一鸣)门店26405家;万辰集团(好想来)门店23802家;CR2>75%。
第二梯队:零食有鸣约6500家,区域深耕;糖巢1000+家,区域品牌。
尾部:中小量贩品牌缺乏直采议价能力与仓配体系,在同店销售下滑与价格战中持续失血,加速出清。
三、竞争格局:双寡头与传统品牌失速
1. 双雄营收1176亿元,规模差距呈“代差”
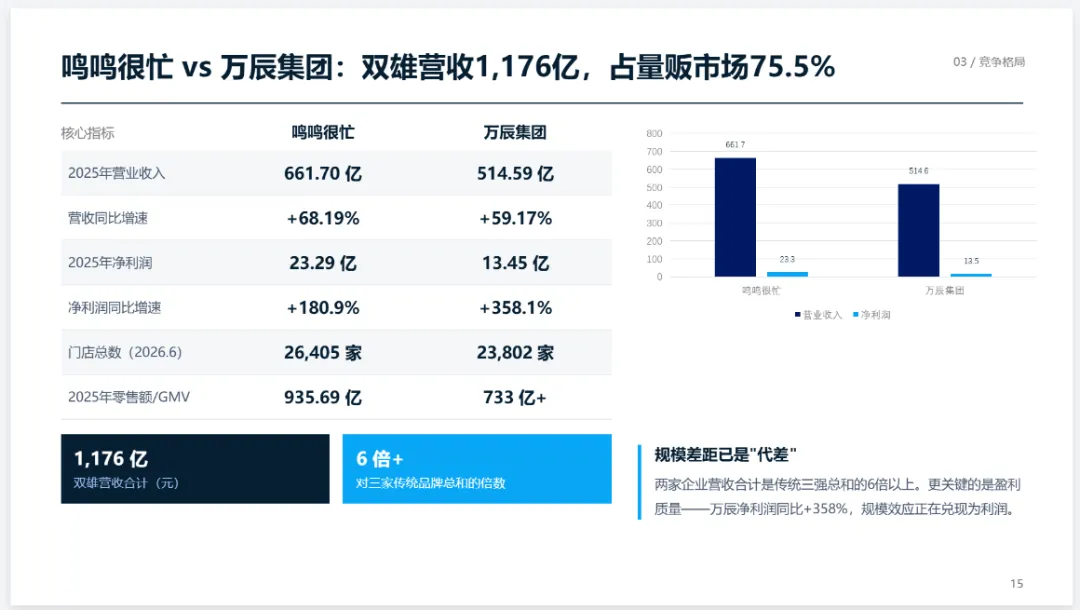
2025年,鸣鸣很忙营业收入661.70亿元,同比+68.19%,净利润23.29亿元,同比+180.9%,门店26405家;万辰集团营业收入514.59亿元,同比+59.17%,净利润13.45亿元,同比+358.1%,门店23802家。双雄营收合计1176亿元,占量贩市场75.5%。
报告指出,两家企业营收合计是传统三强总和的6倍以上。更关键的是盈利能力:万辰净利润同比+358%,规模效应正在兑现为利润。
2. 传统品牌集体承压
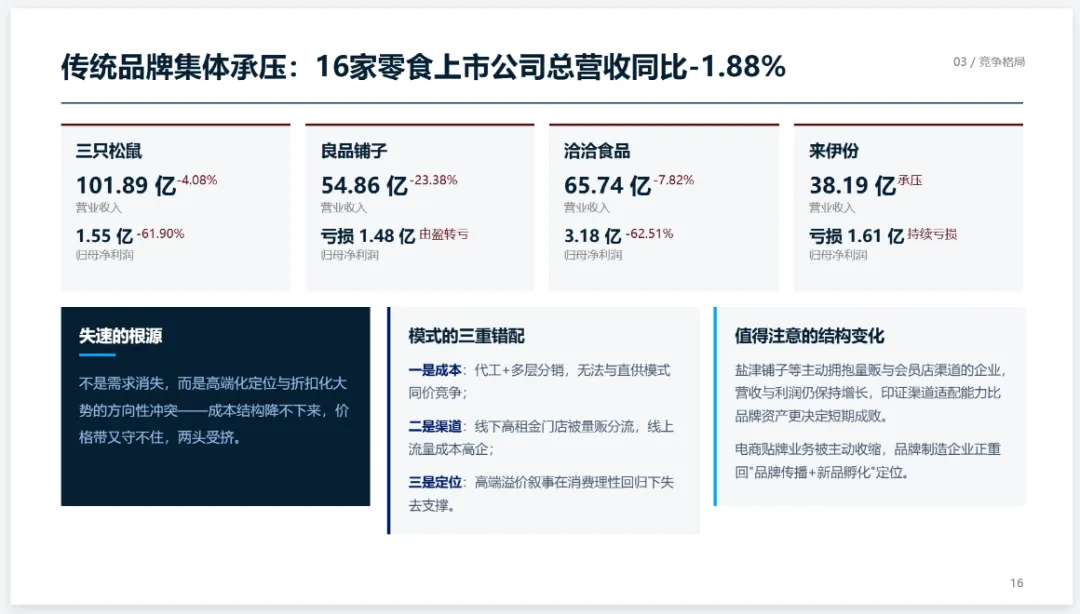
16家零食上市公司总营收同比-1.88%。重点企业表现:
三只松鼠:营收101.89亿元,同比-4.08%;归母净利润1.55亿元,同比-61.90%;
良品铺子:营收54.86亿元,同比-23.38%;归母净利润亏损1.48亿元,由盈转亏;
洽洽食品:营收65.74亿元,同比-7.82%;归母净利润3.18亿元,同比-62.51%;
来伊份:营收38.19亿元承压;归母净利润亏损1.61亿元,持续亏损。
失速根源不是需求消失,而是高端化定位与折扣化大势的方向性冲突:成本结构降不下来,价格带又守不住,两头受挤。模式存在三重错配:一是成本上,代工+多层分销无法与直供模式同价竞争;二是渠道上,线下高租金门店被量贩分流,线上流量成本高企;三是定位上,高端溢价叙事在消费理性回归下失去支撑。
值得注意的是,盐津铺子等主动拥抱量贩与会员店渠道的企业,营收与利润仍保持增长,印证渠道适配能力比品牌资产更决定短期成败。电商贴牌业务被主动收缩,品牌制造企业正重回“品牌传播+新品牌化”定位。
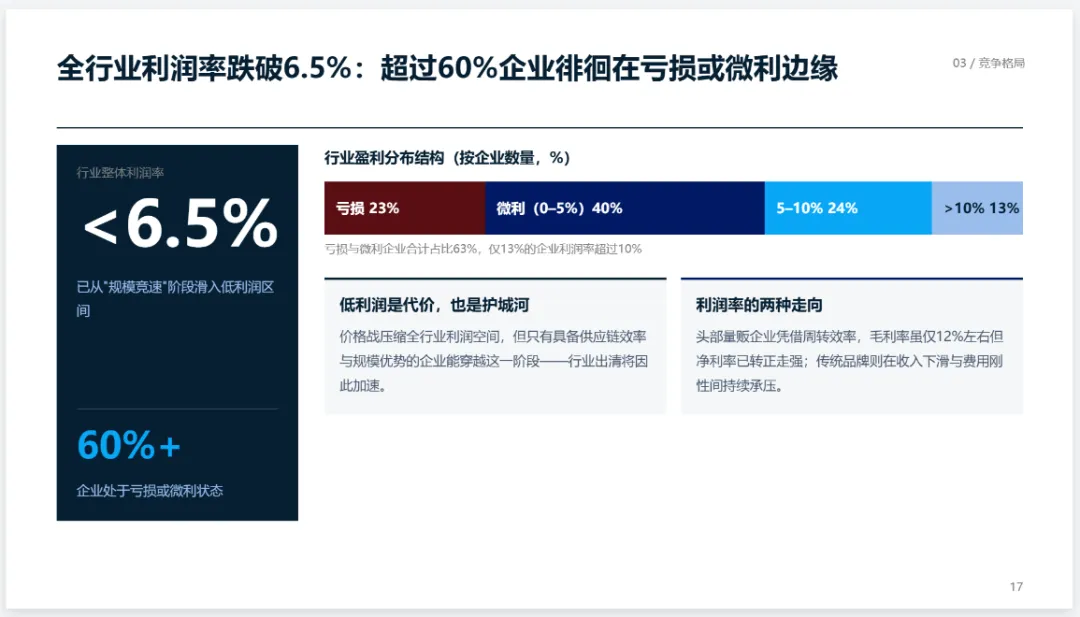
3. 行业利润率跌破6.5%,出清加速
报告显示,行业整体利润率已跌破6.5%,从“规模竞速”滑入低利润区间;超过60%企业徘徊在亏损或微利边缘。按企业数量划分:亏损23%、微利(0—5%)40%、5%—10%为24%、>10%仅13%。亏损与微利企业合计占比63%,仅13%的企业利润率超过10%。
低利润是价格战的代价,也是护城河。只有具备供应链效率与规模优势的企业能穿越这一阶段。头部量贩企业毛利率虽仅12%左右,但凭借周转效率,净利率已转正走强;传统品牌则在收入下滑与费用刚性间持续承压。
四、产品革命:健康化与品类分化
1. 健康化从“加分项”变为“入场券”
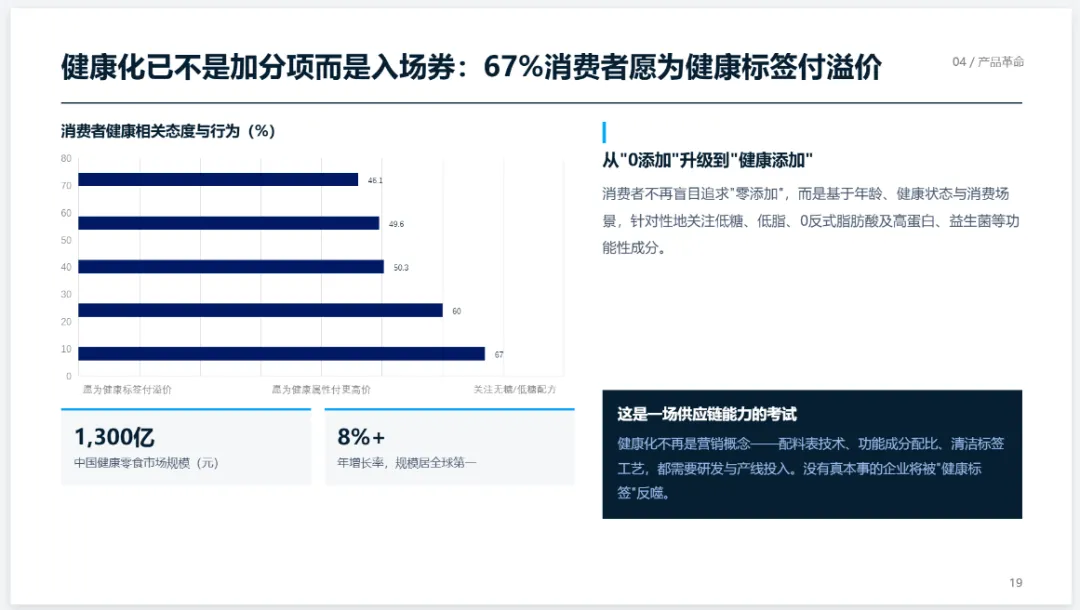
67%消费者愿为健康标签付溢价,60%关注配料表,50.3%愿为健康属性付更高价,49.6%希望风味与健康兼顾,46.1%关注无糖/低糖配方。中国健康零食市场规模约1300亿元,年增长率8%以上,规模居全球第一。
消费者不再盲目追求“零添加”,而是基于年龄、健康状态与消费场景,针对性关注低糖、低脂、0反式脂肪酸及高蛋白、益生菌等功能性成分。健康化不再是营销概念,而是供应链能力的考试:配料表技术、功能成分配比、清洁标签工艺都需要研发与产线投入。
2. 魔芋是最确定的品类增量
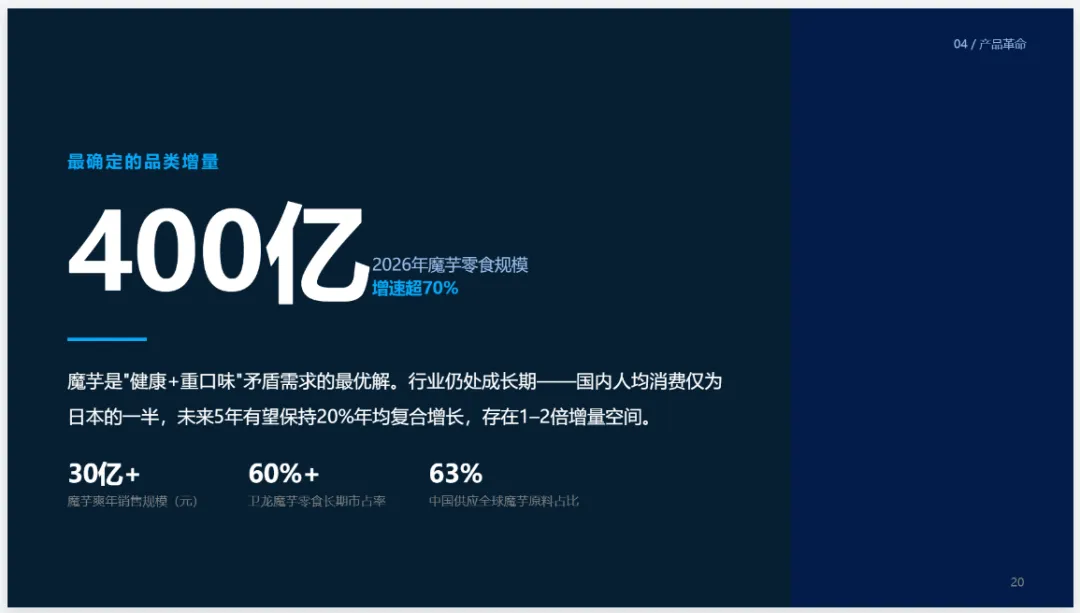
魔芋赛道突破400亿元,是“健康+重口味”矛盾需求的最优解。行业仍处成长期:国内人均消费仅为日本的一半,未来5年有望保持20%年均复合增长,存在1—2倍增量空间。魔芋爽年销售规模30亿元以上,卫龙魔芋零食长期市占率60%以上,中国供应全球约63%的魔芋原料。
3. 品类分化加剧
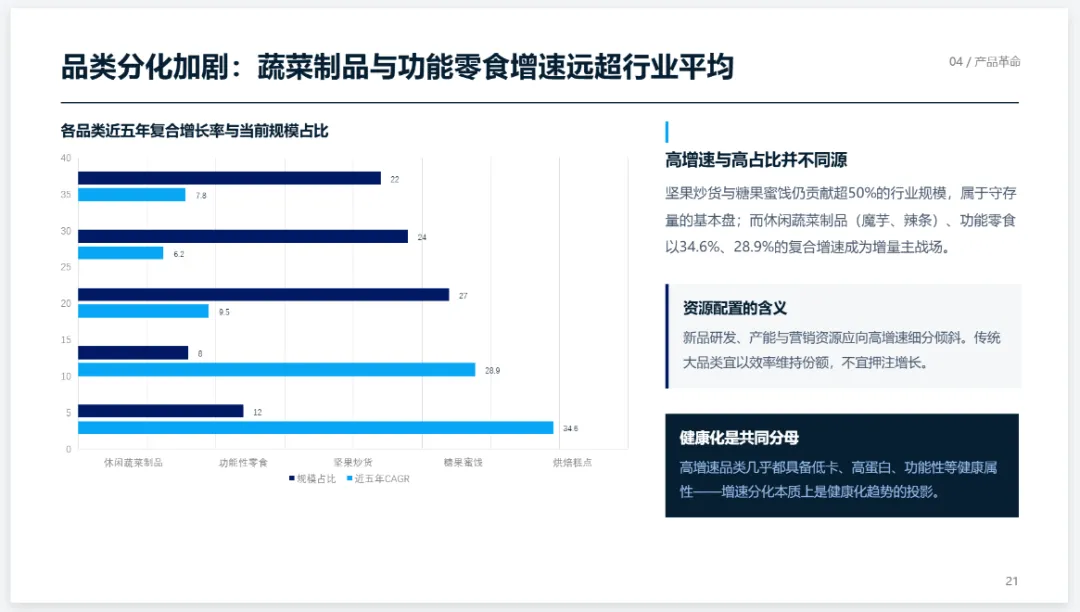
各品类近五年复合增长率与当前规模占比呈现明显分化:
休闲蔬菜制品:规模占比12%,近五年CAGR 34.6%;
功能零食:规模占比8%,CAGR 28.9%;
坚果炒货:规模占比27%,CAGR 9.5%;
糖果蜜饯:规模占比24%,CAGR 6.2%;
烘焙糕点:规模占比22%,CAGR 7.8%。
坚果炒货与糖果蜜饯仍贡献超50%的行业规模,属于守存量的基本盘;休闲蔬菜制品(魔芋、辣条)、功能零食以34.6%、28.9%的复合增速成为增量主战场。新品研发、产能与营销资源应向高增速细分倾斜,传统大品类宜以效率维持份额,不宜押注增长。高增速品类几乎都具备低卡、高蛋白、功能性等健康属性,增速分化本质上是健康化趋势的投影。
五、供应链、消费人群与出海
1. 竞争焦点转向效率
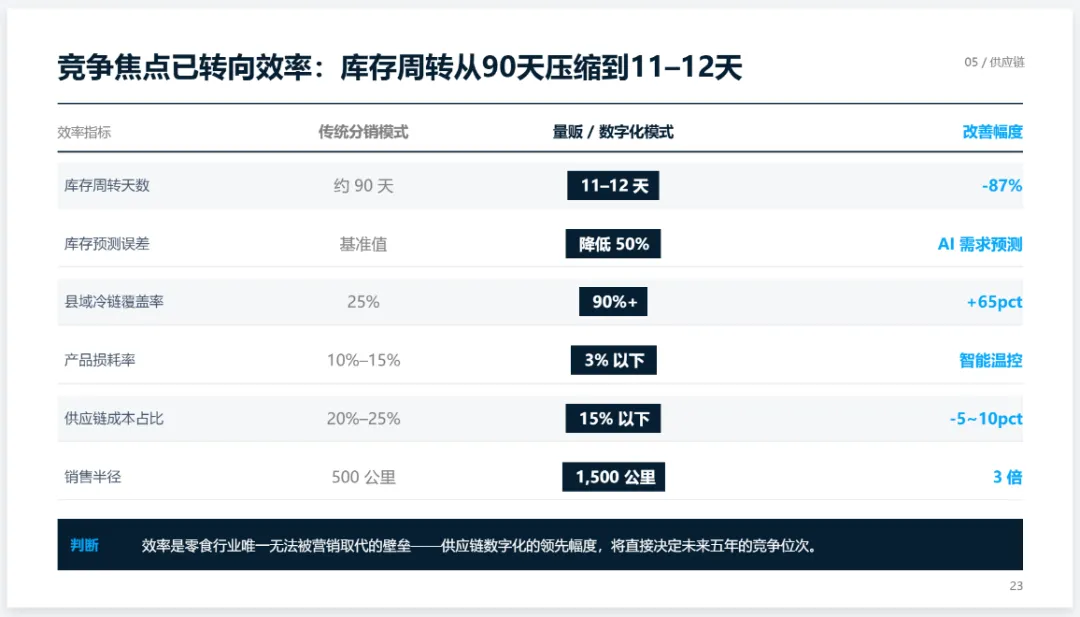
传统分销模式与量贩/数字化模式对比:
库存周转天数:约90天降至11—12天,改善-87%;
库存预测误差:降低50%;
县域冷链覆盖率:25%提升至90%以上,+65pct;
产品损耗率:10%—15%降至3%以下;
供应链成本占比:20%—25%降至15%以下,-5—10pct;
销售半径:500公里扩展至1500公里,提升3倍。
报告判断:效率是零食行业唯一无法被营销取代的壁垒,供应链数字化的领先幅度将直接决定未来五年的竞争位次。
2. 双核驱动的人群逻辑
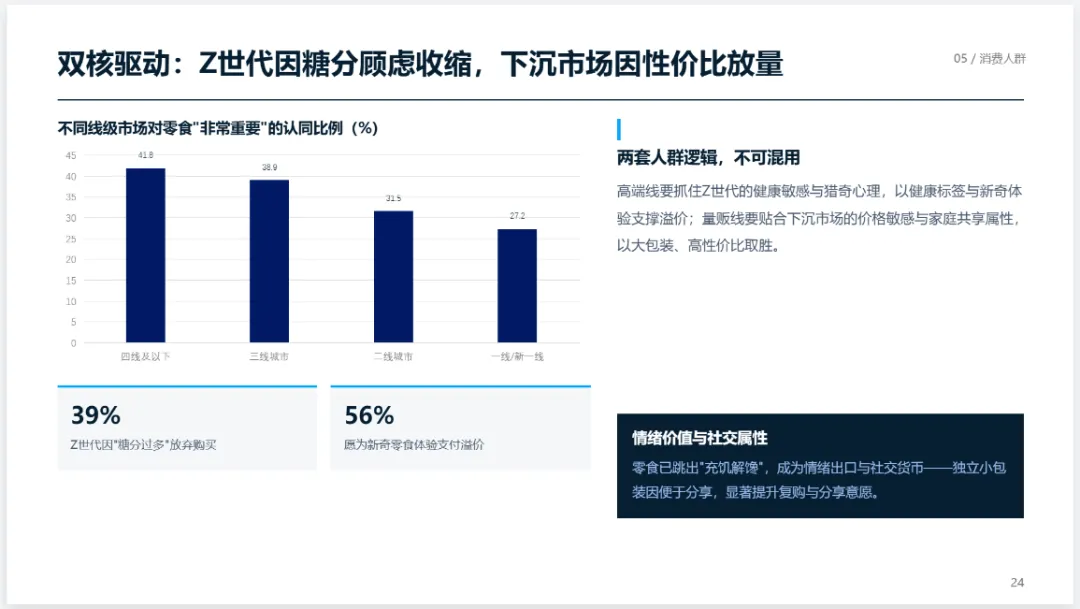
不同线级市场对零食“非常重要”的认同比例:四线及以下41.8%、三线38.9%、二线31.5%、一线/新一线27.2%。下沉市场因性价比放量,高端线则需抓住Z世代的健康敏感与猎奇心理。39%的Z世代因“糖分过多”放弃购买,56%愿为新奇零食体验支付溢价。
零食已跳出“充饥解馋”,成为情绪出口与社交货币。独立小包装因便于分享,显著提升复购与分享意愿。两套人群逻辑不可混用:高端线以健康标签与新奇体验支撑溢价;量贩线以大包装、高性价比贴合下沉市场价格敏感与家庭共享属性。
3. 出海成为第二增长曲线
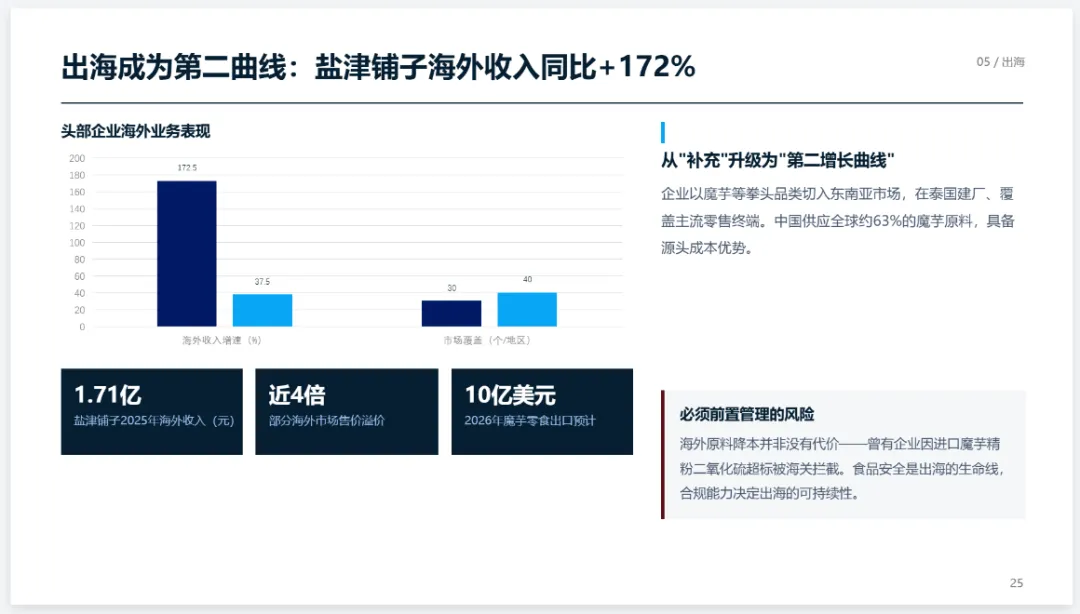
盐津铺子2025年海外收入1.71亿元,同比+172.5%,覆盖30个/地区;部分海外市场售价溢价近4倍;2026年魔芋零食出口预计10亿美元。企业以魔芋等拳头品类切入东南亚市场,在泰国建厂、覆盖主流零售终端。中国供应全球约63%的魔芋原料,具备源头成本优势。
但海外原料降本并非没有代价。曾有企业因进口魔芋精粉二氧化硫超标被海关拦截。食品安全是出海的生命线,合规能力决定出海的可持续性。
六、2026—2030趋势判断与机会
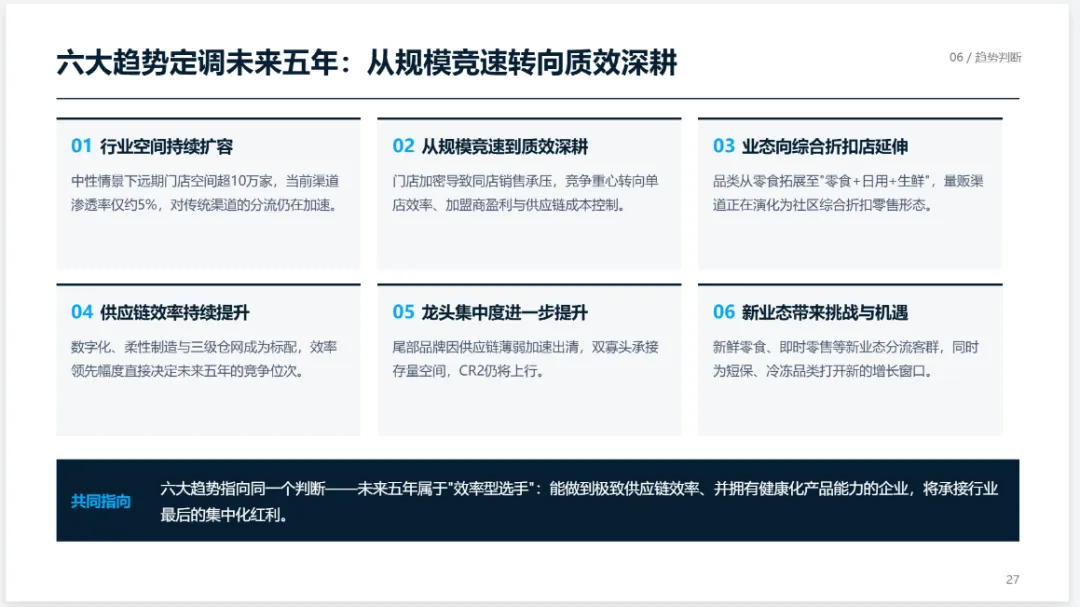
报告提出六大趋势:
行业空间持续扩容:中性情景下远期门店空间超10万家,当前渠道渗透率仅约5%,对传统渠道的分流仍在加速。
从规模竞速到质效深耕:门店加密导致同店销售承压,竞争重心转向单店效率、加盟商盈利与供应链成本控制。
业态向综合折扣店延伸:品类从零食拓展至“零食+日用+生鲜”,量贩渠道正在演化为社区综合折扣零售形态。
供应链效率持续提升:数字化、柔性制造与三级仓网成为标配,效率领先幅度直接决定未来五年竞争位次。
龙头集中度进一步提升:尾部品牌因供应链薄弱加速出清,双寡头承接存量空间,CR2仍将上行。
新业态带来挑战与机遇:新鲜零食、即时零售等新业态分流客群,同时为短保、冷冻品类打开新的增长窗口。
六大趋势共同指向一个判断:未来五年属于“效率型选手”。能做到极致供应链效率、并拥有健康化产品能力的企业,将承接行业最后的集中化红利。
结语
规模的年代已经过去,效率的年代刚刚开始。增长仍在,但增长的方式已经彻底改变。对零食行业参与者而言,2026年之后的问题不再是“能不能做大”,而是“能不能做精”。
远见产业研究院致力于成为中国具有影响力的产业研究咨询服务机构,总部位于东莞,在深圳设有分支机构。公司汇聚一批经验超10年的资深项目专家团队,深度布局产业研究咨询领域,专业提供商业计划书、项目建议书、投融资计划书、可行性研究报告、ESG报告、社会稳定风险评估报告、投资价值分析报告、尽职调查报告、企业介绍(含画册/PPT)、产品画册、项目包装策划、产品出海落地方案、境外投资尽调报告、行业研究报告、(蓝)白皮书、洞察报告、政策咨询、产业规划报告、特色小镇规划、概念性规划、产业园规划、战略规划、专题研究、市场调研、商业模式设计、招商策划等服务。V&T:15013535430


发表评论
2026-10-22 02:10:34 回复该评论
发表评论: