
 研报速递
2026年A股第三季度市场分析研报
一、市场整体概况
2026年A股第三季度整体呈现结构分化、成长占优、震荡上行的格局,市场风险偏好稳步修复,超七成机构看好季度结构性行情。指数层面整体波动可控,权重板块护底、成长板块领涨特征显著,资金聚焦高景气赛道与业绩确定性标的。本季度市场核心主线清晰,科技成长延续中长期景气,金融板块估值修复企稳,“科技进攻+金融防御”的配置特征凸显,成为三季度A股核心运行逻辑。
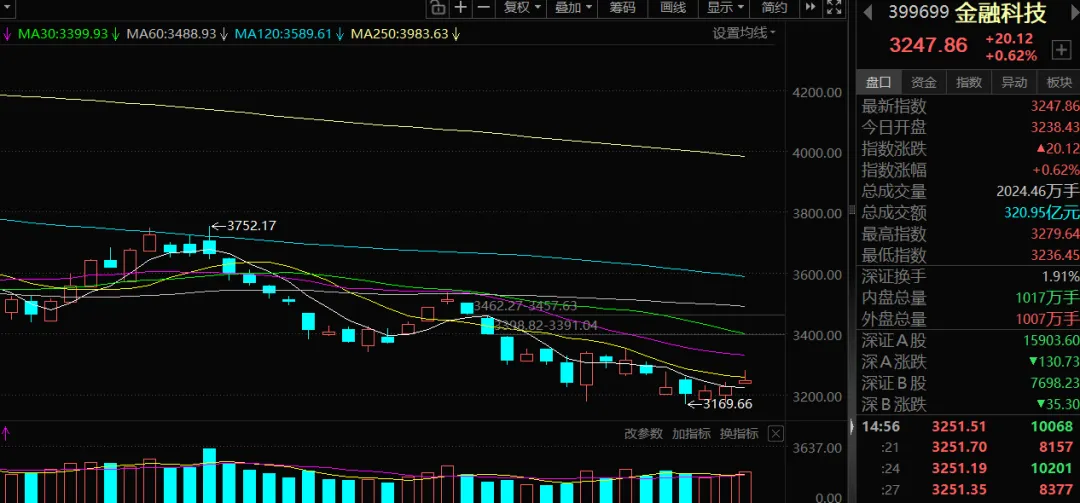
二、科技板块:景气分化,业绩兑现为主线
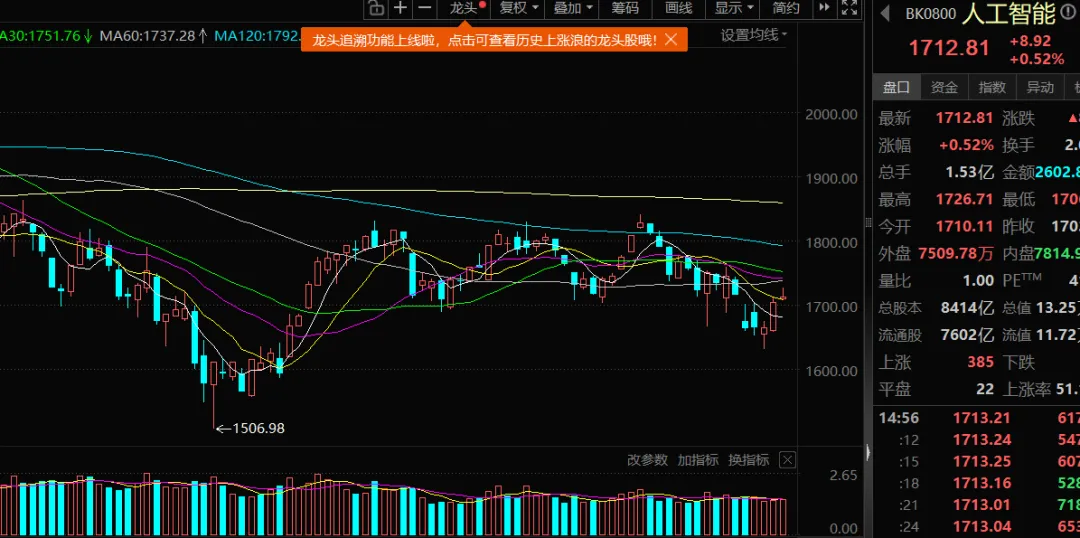
三季度A股科技板块整体震荡上行,内部结构性分化明显,行情从前期题材炒作全面转向业绩兑现、产业落地,AI、半导体、算力基础设施成为核心景气赛道。陆联资本内部决策来看,科技板块行情调整主要源于短期资金风格再平衡,产业中长期成长逻辑并未逆转。
细分赛道中,AI产业链延续高景气度,行业正式从资本开支扩张期迈入利润兑现期。算力基础设施产业链表现最为亮眼,高速PCB、先进封装、光模块、液冷散热、算力租赁等细分领域订单饱满,营收与毛利率同步改善,头部企业三季报业绩预喜集中。当前全球AI产业处于景气扩散阶段,尚未进入全面泡沫化,软硬件降本、下游应用场景扩容持续打开行业成长空间。
半导体板块呈现震荡修复态势,国产替代逻辑持续强化。存储芯片、CPU等核心芯片供需格局改善,叠加国内产能扩张、政策扶持,行业去库存周期基本收尾,产业链盈利逐步修复。消费电子细分领域边际回暖,创新产品迭代带动终端需求小幅回升,但整体增速相对平缓,板块行情以结构性机会为主。
从资金与估值来看,三季度科技板块估值合理修复,未出现过度溢价,具备业绩支撑的硬核科技标的持续获得公募、私募资金加仓,纯题材、无落地订单的中小市值科技股持续走弱,板块“强者恒强”格局固化。
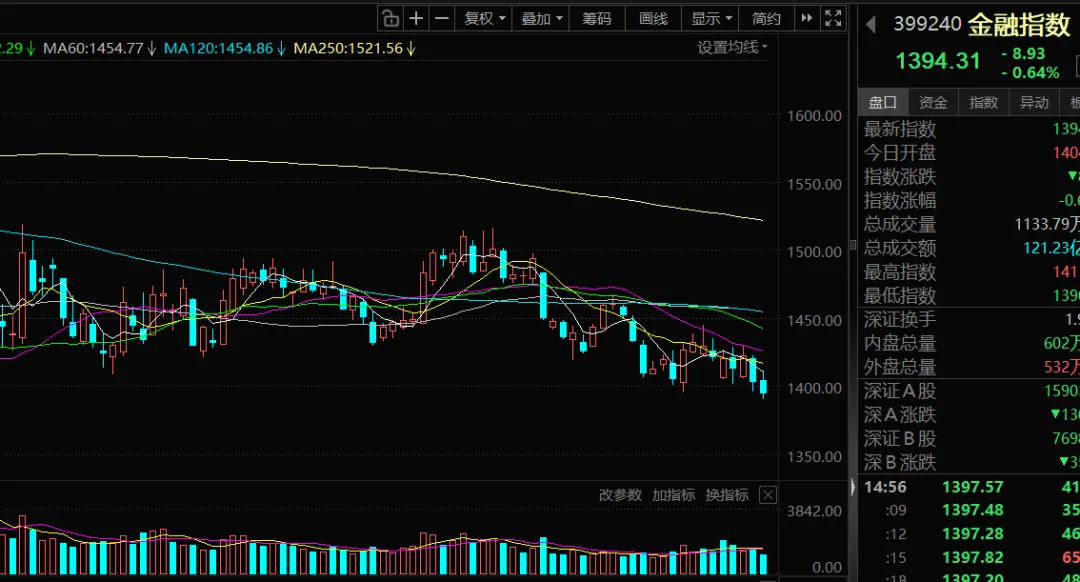
三、金融板块:估值修复,稳健护底市场
三季度金融板块整体震荡企稳,作为市场防御核心板块,走出低估值修复、稳业绩波动的行情,成为指数稳定的压舱石,板块整体跑赢大盘权重均值。
券商板块弹性凸显,行情持续回暖。资本市场改革持续落地,投行、资管、衍生品业务稳步修复,市场交投活跃度回升带动券商经纪、自营业务改善。行业估值处于历史低位,叠加政策利好持续释放,头部综合券商凭借多元业务布局、抗风险能力优势,业绩韧性更强,中小券商聚焦特色赛道,迎来结构性修复机会。
银行、保险板块走势稳健,防御属性凸显。银行业信贷投放结构持续优化,实体经济融资需求稳步回暖,净息差下行压力逐步缓释,资产质量保持稳定,高股息属性吸引长线资金配置。保险板块受益于利率边际企稳、保费收入稳步增长,负债端持续改善,估值修复行情延续,整体走势偏稳健震荡,无大幅波动。
整体而言,陆联资本观点认为三季度金融板块无系统性行情,以估值修复和防御配置价值为主,行情节奏滞后于科技板块,攻守搭配的配置价值持续凸显。
四、核心风险提示
1. 科技板块:海外资金波动、AI产业订单落地不及预期、半导体行业产能过剩、技术迭代不及预期风险;
2. 金融板块:市场成交量持续低迷、利率大幅波动、实体经济复苏放缓导致资产质量承压风险;
3. 整体市场:宏观经济复苏节奏不及预期、海外资本市场波动、政策落地节奏变化等系统性风险。
五、四季度后市展望与配置策略
四季度A股延续结构性行情概率较大,依旧维持科技成长为主、金融防御为辅的双主线配置格局。
科技板块聚焦业绩确定性赛道,重点布局算力基础设施、先进封装、国产存储芯片、AI应用落地等高景气细分领域,规避纯题材炒作标的,聚焦有真实订单、持续盈利的硬核科技企业,把握年末产业政策落地、年报业绩预增带来的波段机会。
金融板块把握低估值修复机会,重点配置头部综合券商、高股息优质银行,关注保险板块负债端持续改善带来的估值提升机会,将金融板块作为底仓配置,对冲科技板块波动风险。
整体策略上,四季度建议攻防兼备,成长端紧抓科技产业景气红利,防御端依托金融板块稳盘,均衡配置、聚焦细分龙头,把握年末A股结构性修复行情。
免责声明:本报告由陆联资本撰写,仅为投资研究参考,不构成任何投资建议。市场有风险,投资需谨慎。
发表评论
发表评论: