
 研报速递
美元高收益 AI 相关利差两日走阔 25bp 至 360bp;1,060 亿美元项目融资已经发出去,2027 年还要 3,000 亿。
10 月 15 日,高盛全球信贷策略团队发布了一份篇幅不长的报告。
报告的切口很直接:围绕 AI 资本开支融资需求的问题正变得愈发紧迫,风险资产随之出现回调;而在信用市场里,冲击最明显的地方是美元高收益债(USD HY)。
而这轮争论的落点,先出现在债券报价上。
01两天,25 个基点
10 月 13 日至 14 日,美元高收益市场中 AI 相关债券的利差走阔 25 个基点,升至对国债360bp,创下新高。
同一时间,非 AI 相关债券的利差只走阔 2bp,并且仍低于 3 月的峰值。
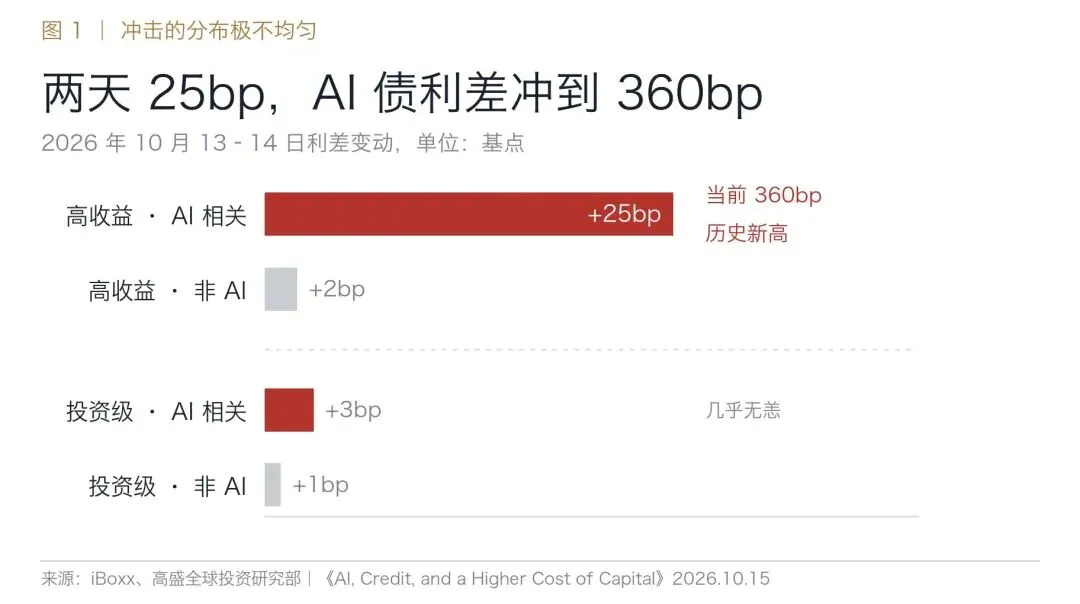
高盛的解读是:这次走阔反映的是市场对 AI 建设经济性的重新评估,尤其是对那些评级更低、更暴露于"更高更久"利率与潜在能源成本压力的借款人。
换言之,这不是一次全面的信用风险重定价。它更像美元高收益市场里早已存在的两极化——指数层面的利差依然相对有支撑,但离散度很高。
02震中不在数据中心
直觉会指向数据中心。但高盛认为,处在融资成本争论"震中"的,是来自 neocloud(新兴算力云),或对前沿实验室有显著敞口的公司所发行的 AI 相关公司债。
数据中心项目融资的走阔,高盛归因于另一条链条:AI 情绪转软,以及对 off-taker(承租方)信用风险的重新评估。
再往外一层,与 AI 相邻的能源与公用事业反而更有韧性。高盛认为,这部分反映了它们更分散的收入来源与相对防御的盈利结构。
03投资级几乎无恙
分层非常清楚。美元投资级(IG)中,AI 相关利差只走阔 3bp,非 AI 相关为 1bp。
硬件与超大规模云厂商的利差都走阔了,但融资担忧带来了"去压缩"(decompression)倾向——评级内部与评级之间的利差被重新拉开。
评级更高的一批发行人,资产负债表本就不同。
04一次范式转移:项目融资被推到台前
比价格更值得注意的,是融资方式的变化。
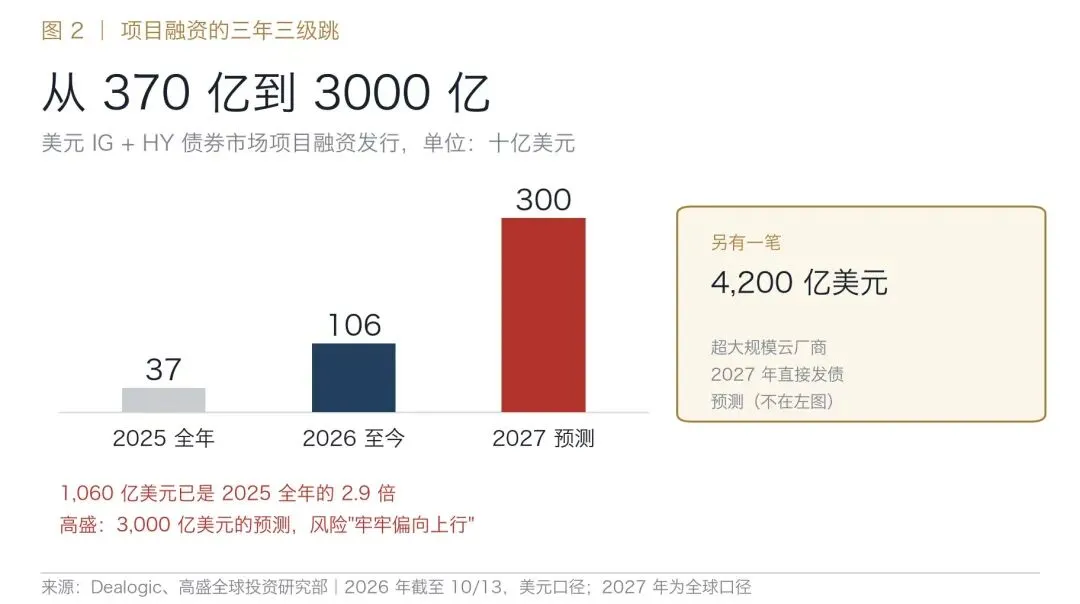
2026 年至今,美元 IG 与 HY 债券市场上的项目融资发行已超过1,060 亿美元,接近 2025 年全年 370 亿美元的三倍。
高盛对 2027 年的预测是:全球 IG 与 HY 市场3,000 亿美元的项目融资,用于数据中心与算力投资——这还不包括其预测的、来自超大规模云厂商的 4,200 亿美元直接发债。而且高盛明确表示,考虑到融资需求的量级,3,000 亿美元这一预测的风险"牢牢偏向上行"。
从历史看,这是一次结构性位移。后金融危机时代直到不久之前,项目融资一直由 IG 市场主导,集中在公用事业与金融等行业;2017 至 2021 年,这类供给大量与可持续融资相关——可再生能源与能效的绿色债券,保障房的社会债券。2024 年起,数据中心融资加速,HY 的参与度上升;2026 年,芯片与算力融资变得更常见。
单笔规模也在放大:2026 年至今,美元 IG 项目融资的平均单笔规模为 69 亿美元,HY 为 23 亿美元。
05谁在接这些债
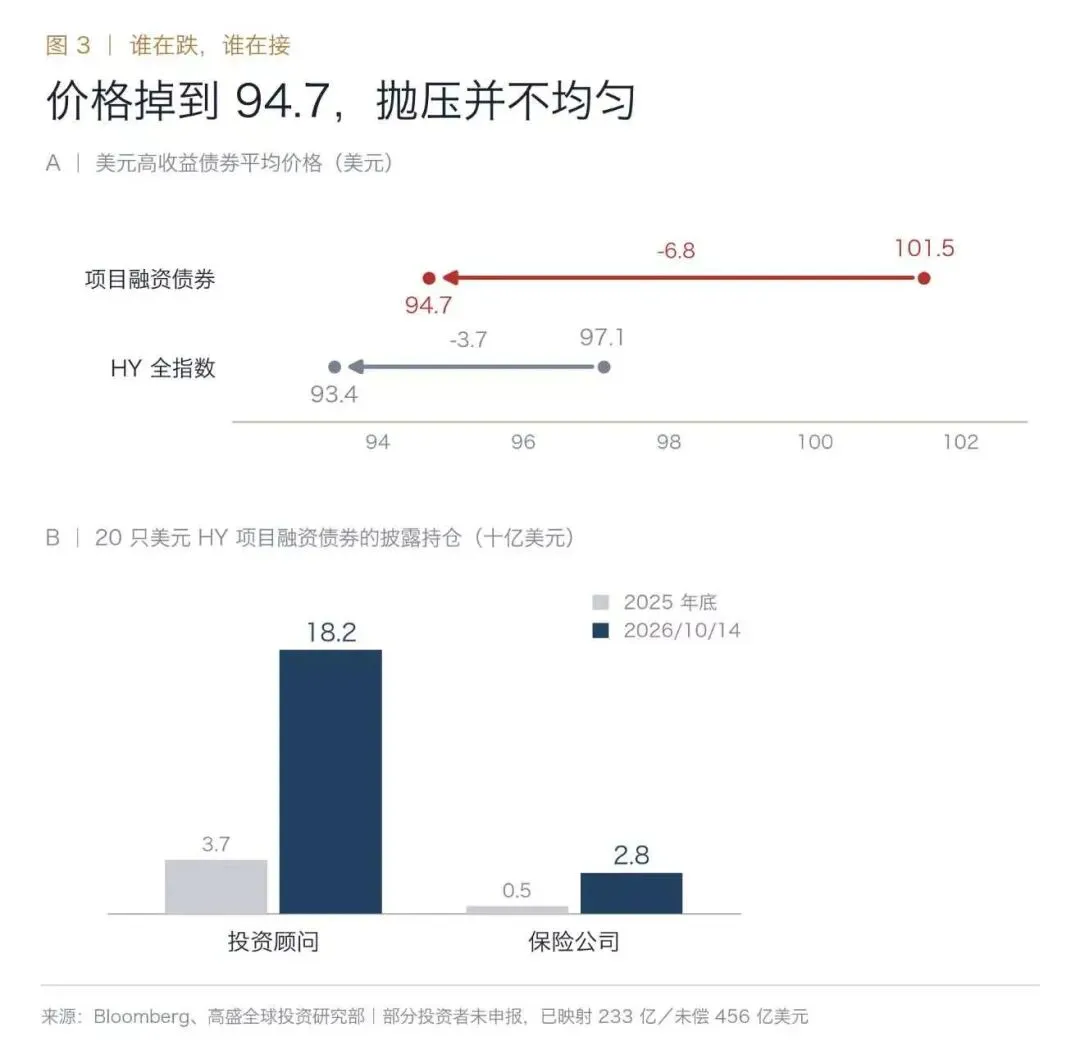
高盛选取了 20 只美元 HY 项目融资债券追踪披露持仓,未偿名义规模 456 亿美元,截至 10 月 14 日已映射 233 亿美元。
最大的一类是投资顾问:182 亿美元,2025 年底还是 37 亿美元。保险公司 28 亿美元,2025 年底为 5 亿美元。
价格则在往下走。同一组债券的平均价格,从 6 月 30 日的 101.5 美元跌至 10 月 14 日的94.7 美元。同期,彭博美元 HY 公司债全指数均价从 97.1 跌至 93.4,约 4 个点。
但分化同样明显:2025 年与 2026 年初发行的批次,因票息较高、数据中心临近交付,仍在平价附近或以上;更近的发行则落在 90 美元出头的低至中段。
06三个 C,加上四个变量
高盛今年早些时候提出过分析数据中心项目融资的"三个 C":
建设风险(Construction)——进度到哪一步、超支由谁承担、建设延期是否触发租约终止权;
覆盖(Coverage)——是否存在再融资风险,还是能在租约期内完全摊还;
对超大规模厂商的追索(Claim to hyperscaler)——厂商参与的结构如何,租金是否被担保,电费、税、保险等其他运营成本是否也由承租方担保。
随着发行继续,这些差异项对板块内部分化的驱动力进一步增强。此外,电力可得性、许可、保险覆盖与选址也进入投资者视野:电力可得性正成为 AI 基础设施的关键约束,美欧的并网排队在未来五年还将上升;保险市场的约束,则可能带来更高的风险自留与更低的损失限额。
07高盛的结论
仓位上,高盛维持低配美元 IG 科技;美元 HY 维持中性——近期抛售存在部分反转空间,估值更有吸引力,项目融资债券还有结构性差异可挖。但 AI 相关发行人之间的离散度,大概率会继续高企。
方法上,高盛主张逐笔、自下而上的承销:这些债券应按项目本身的具体条款定价,而不是按板块做自上而下的判断。对自上而下驱动的利差大幅收窄,高盛表示会保持谨慎。
关于最核心的那个疑问,报告给了一句话:更高的资本成本可能会让时间表有所移动,但要让这笔投资脱轨,门槛很高。

发表评论
发表评论: