
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/d762e73a75bd
新能源车把中国汽车从“全行业下行”里拽了回来,但信用质量并没有同步变好——格局在松、集中度在降,真正承压的是靠合资吃饭、转型慢的那一批。
2022年1-10月新能源渗透率已经到24%,中短期政策目标眼看要提前完成。与此同时,传统燃油车从2018年起一路下探。行业总量回暖,不等于每家车企的资产负债表都回暖。评级视角要盯的,不是销量故事,而是谁能把份额变成现金流、谁会被开放合资和格局洗牌挤出去。
总量回暖,结构已经换人
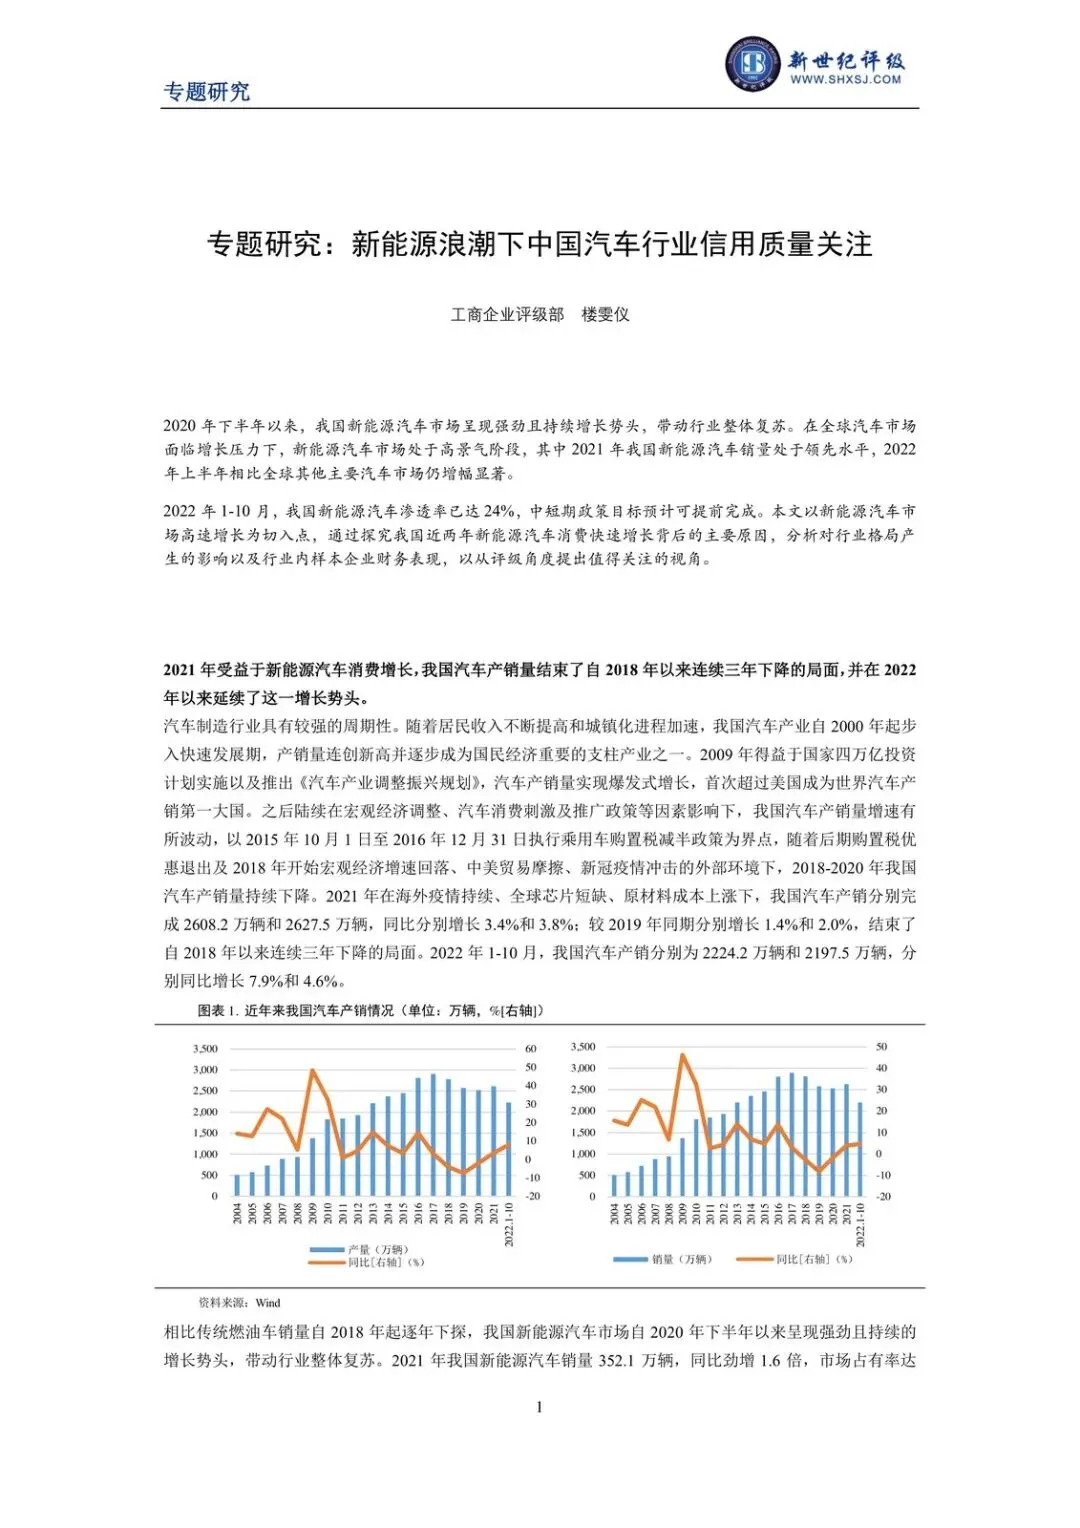
2021年汽车产销分别完成2608.2万辆和2627.5万辆,同比增3.4%和3.8%,结束连续三年下降。2022年1-10月产销2224.2万辆和2197.5万辆,同比再增7.9%和4.6%。
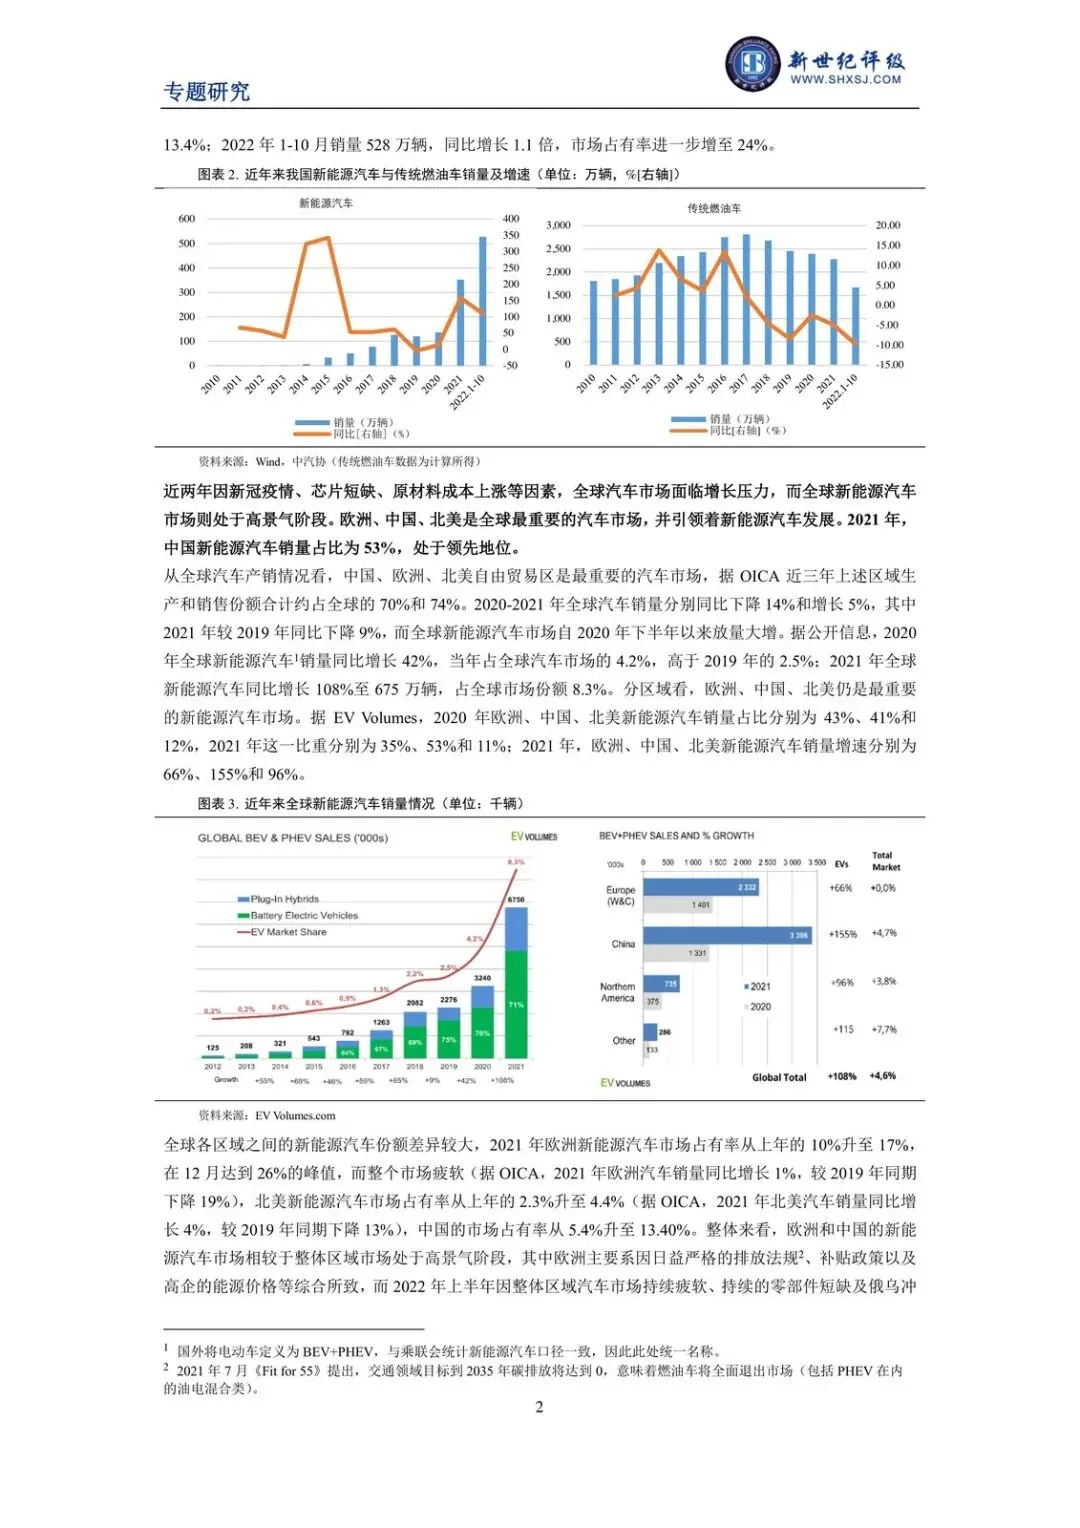
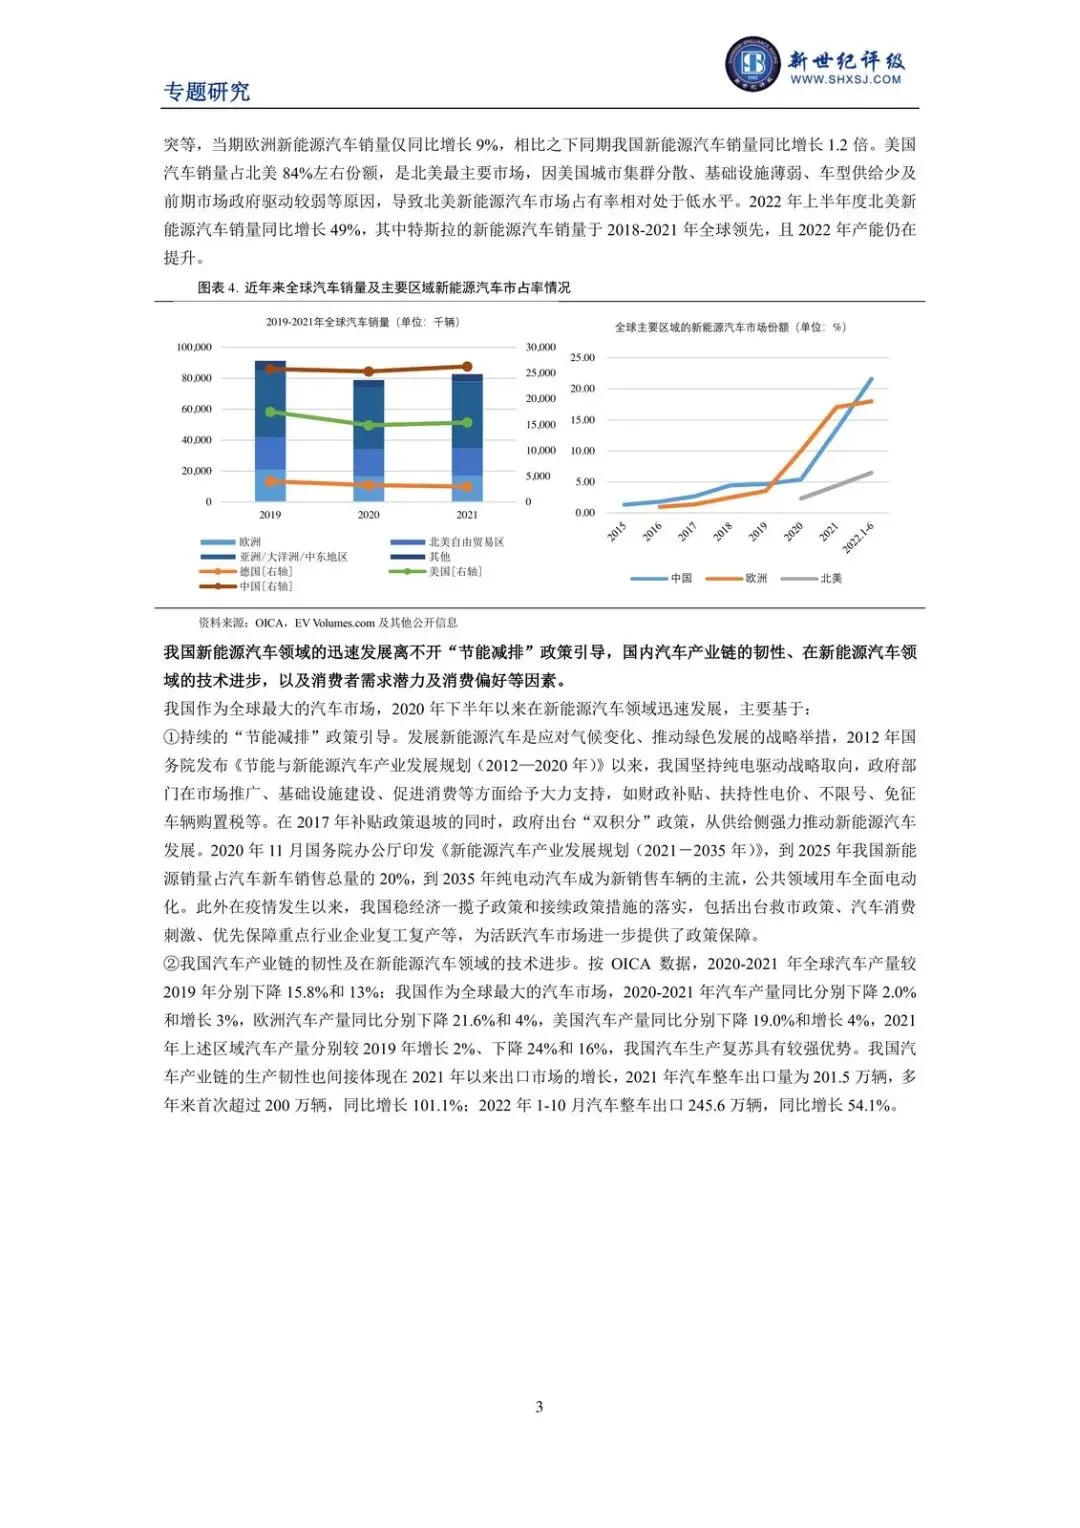
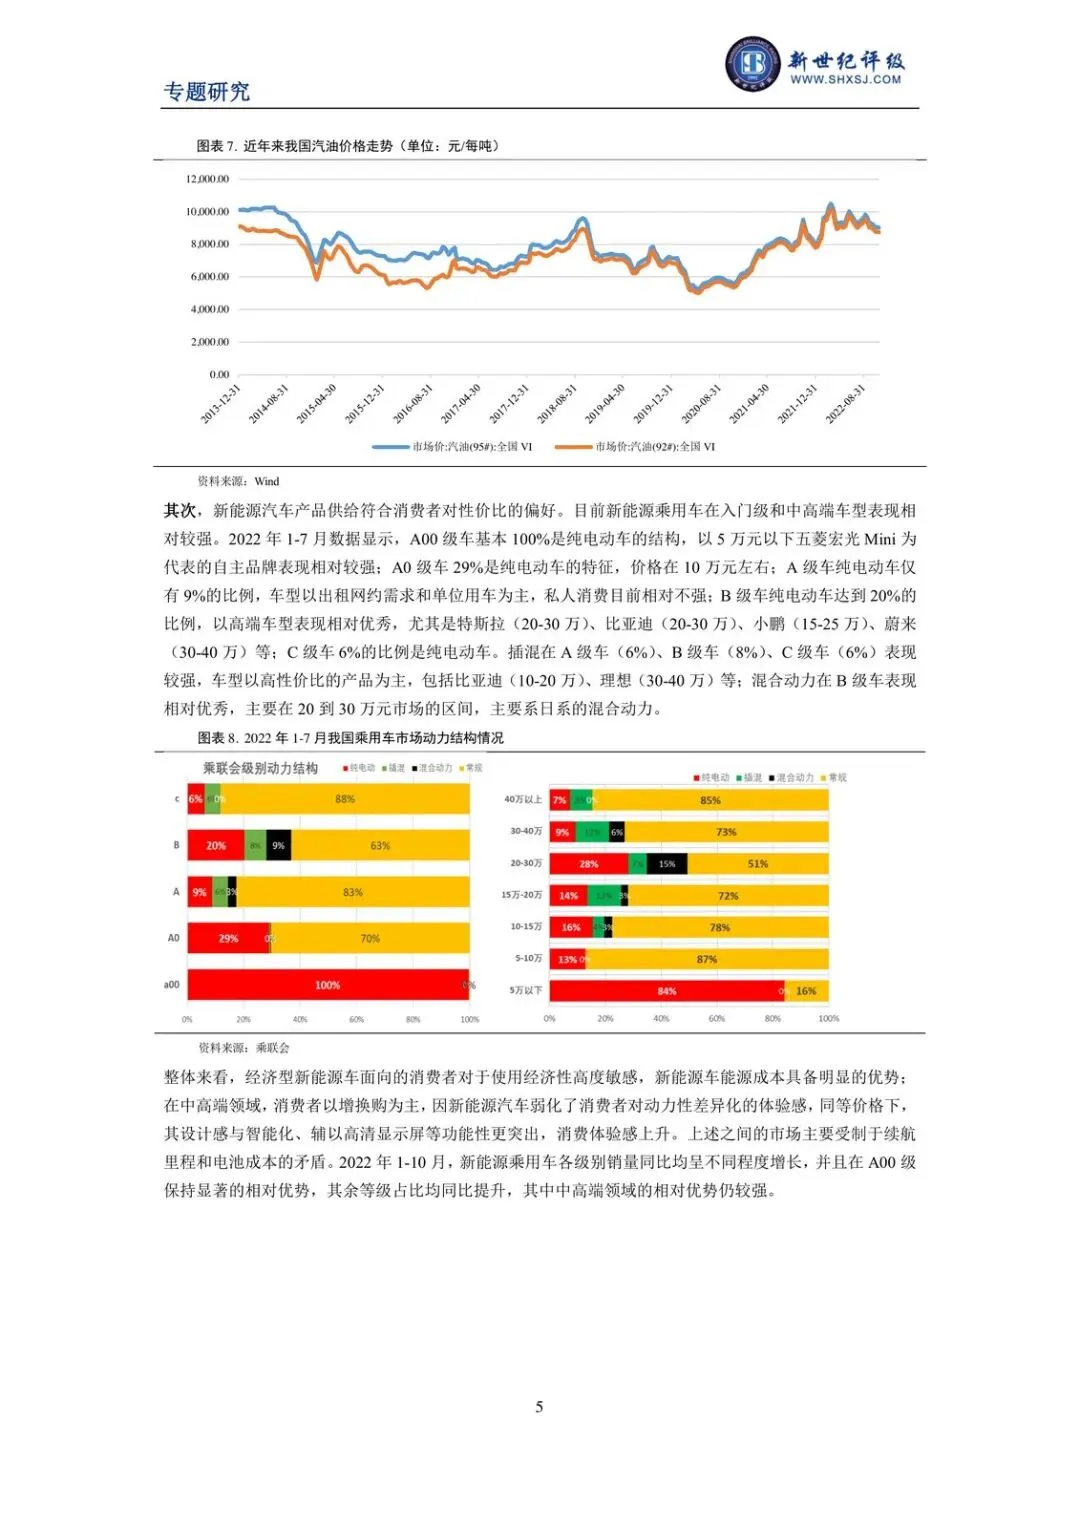
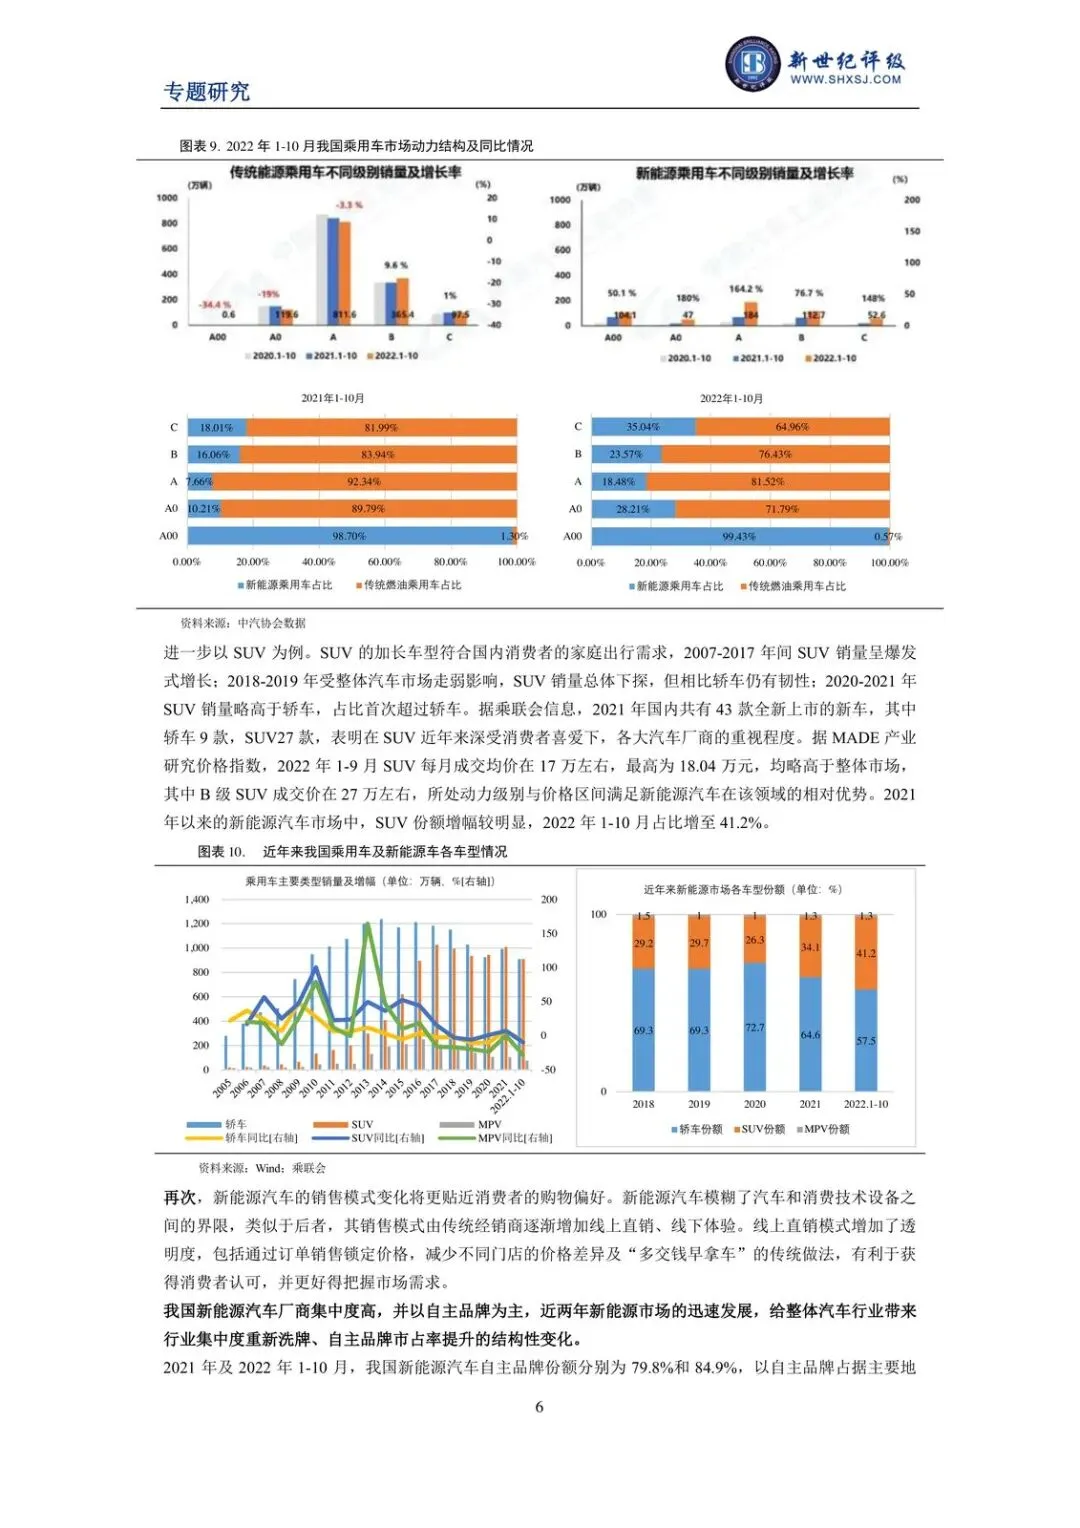
拆开看:2021年新能源销量352.1万辆,同比增1.6倍,市占率13.4%;2022年1-10月528万辆,同比再翻一倍以上,市占率24%。燃油车在让位,新能源在补位。全球那边整体车市仍弱,2021年中国新能源销量已占全球约53%。
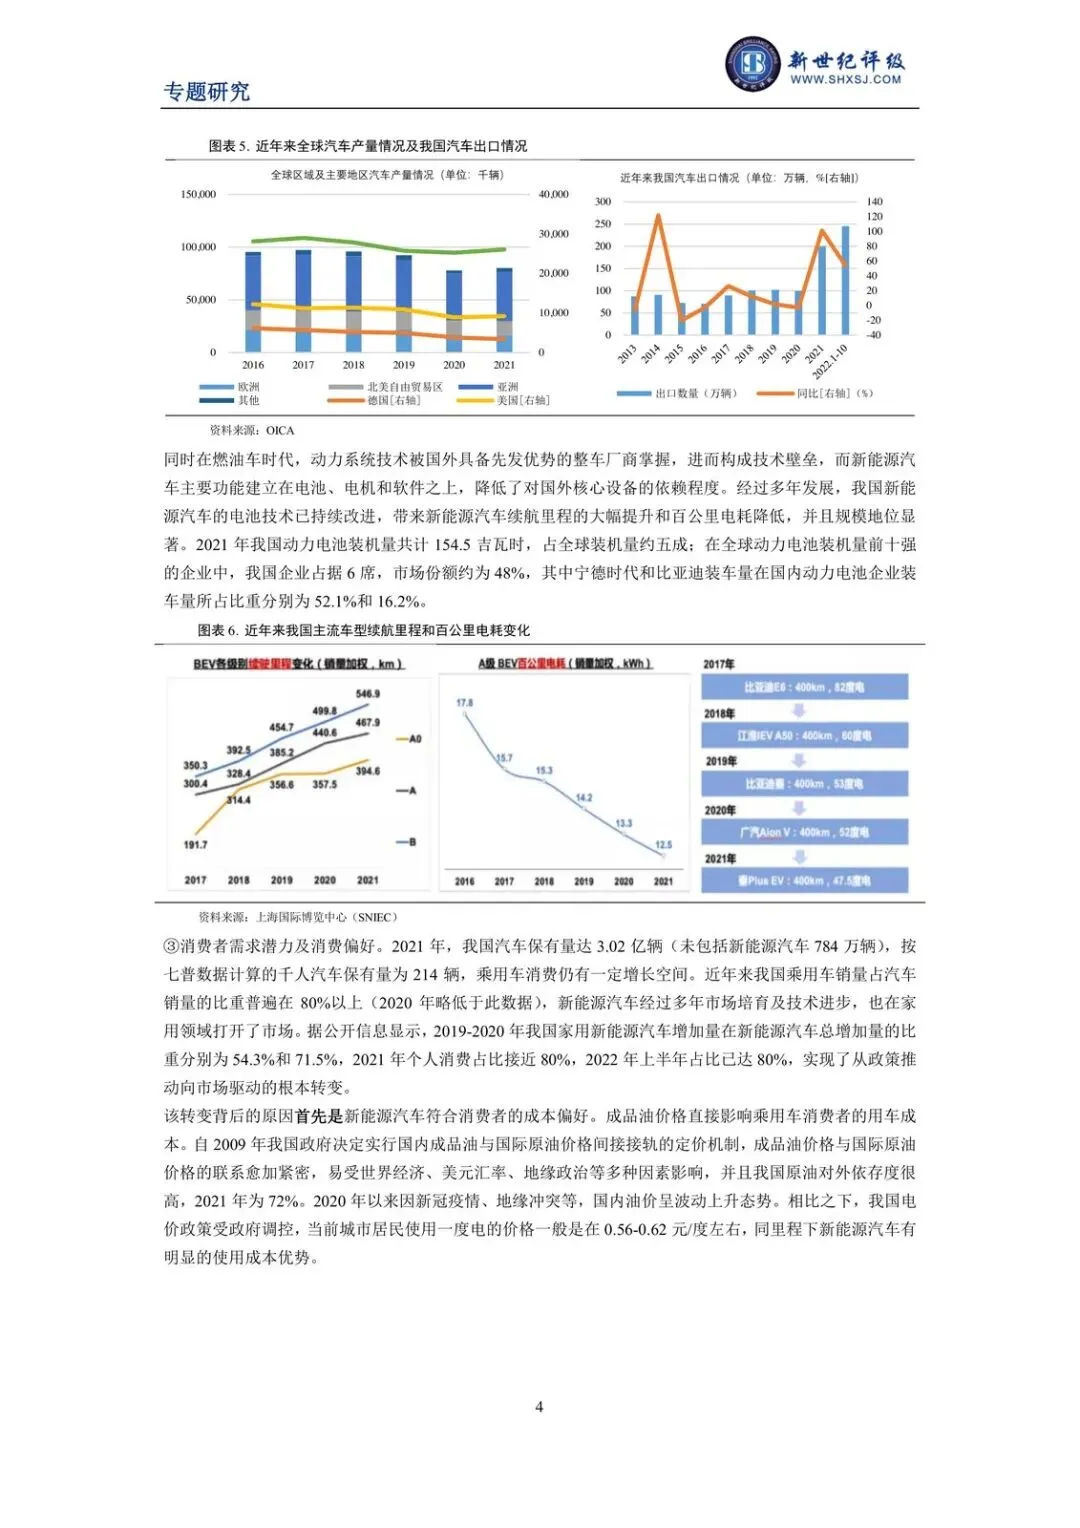
为什么是现在:补贴退坡之后,续航、电耗、动力电池规模把产品力做实了。2021年国内动力电池装机154.5吉瓦时,约占全球一半;前十里中国企业占6席,宁德时代、比亚迪国内装车份额分别约52.1%和16.2%。技术壁垒从发动机转到电池、电机和软件,国产链的位置变了。
受益的是已经把新能源做成主业的整车和电池龙头。受损的是燃油车销量还在掉、又补不上新能源的集团。
集中度下降,才是信用端真正的变化
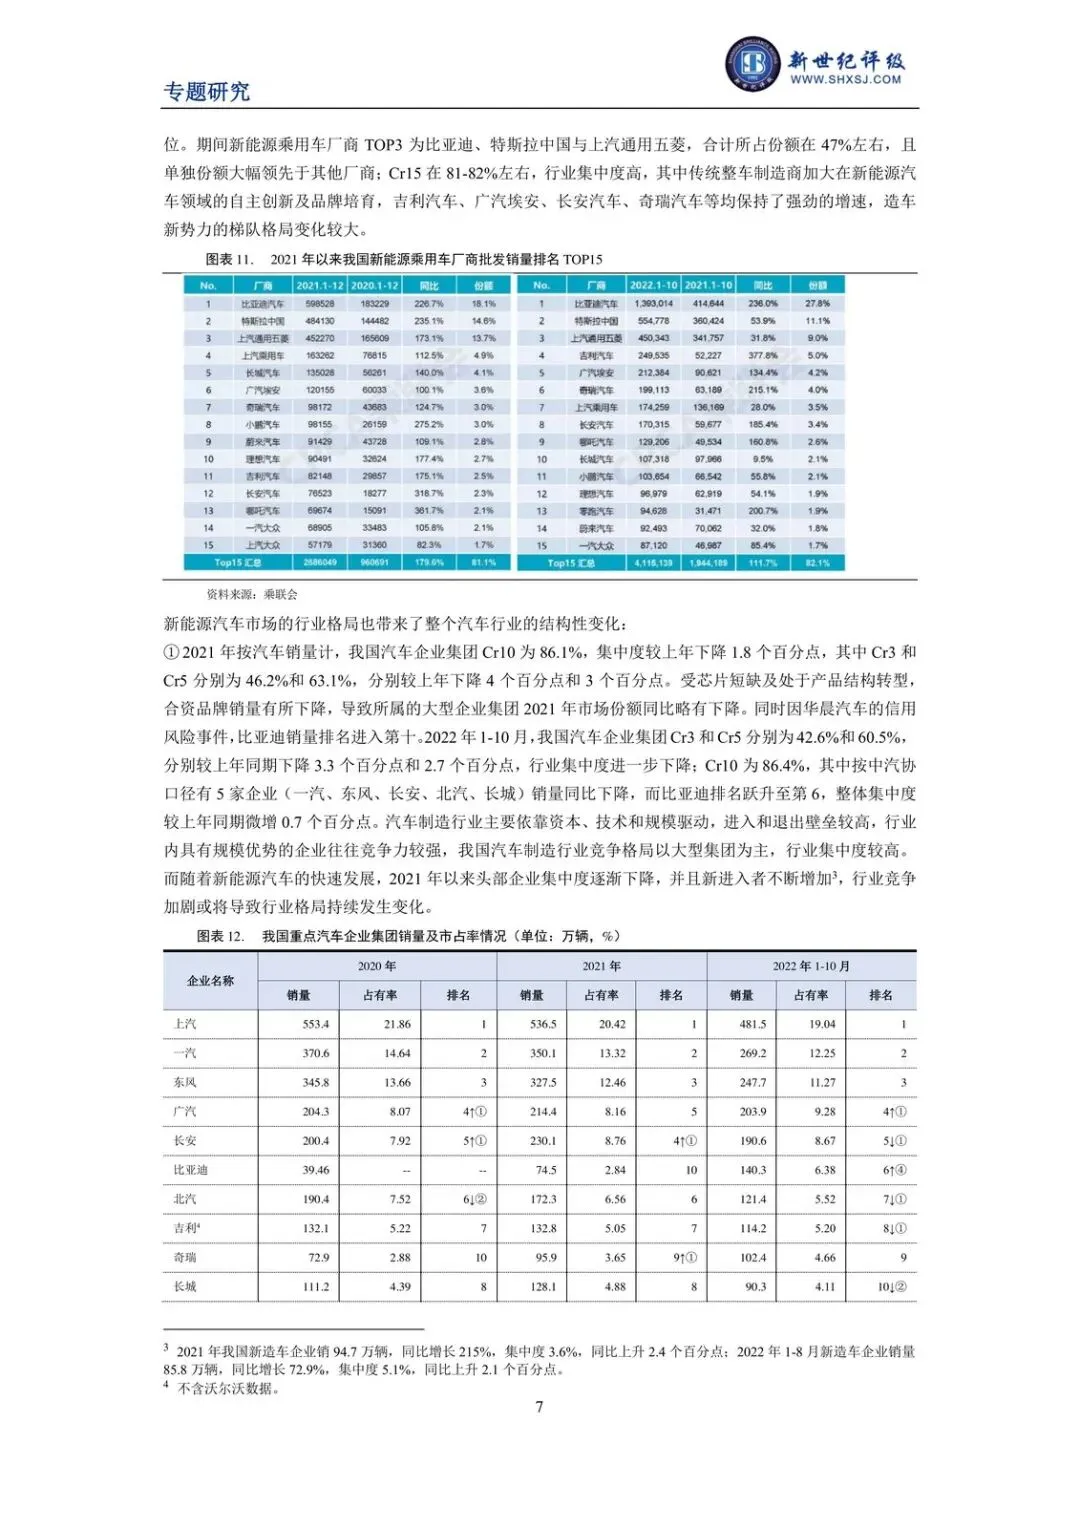
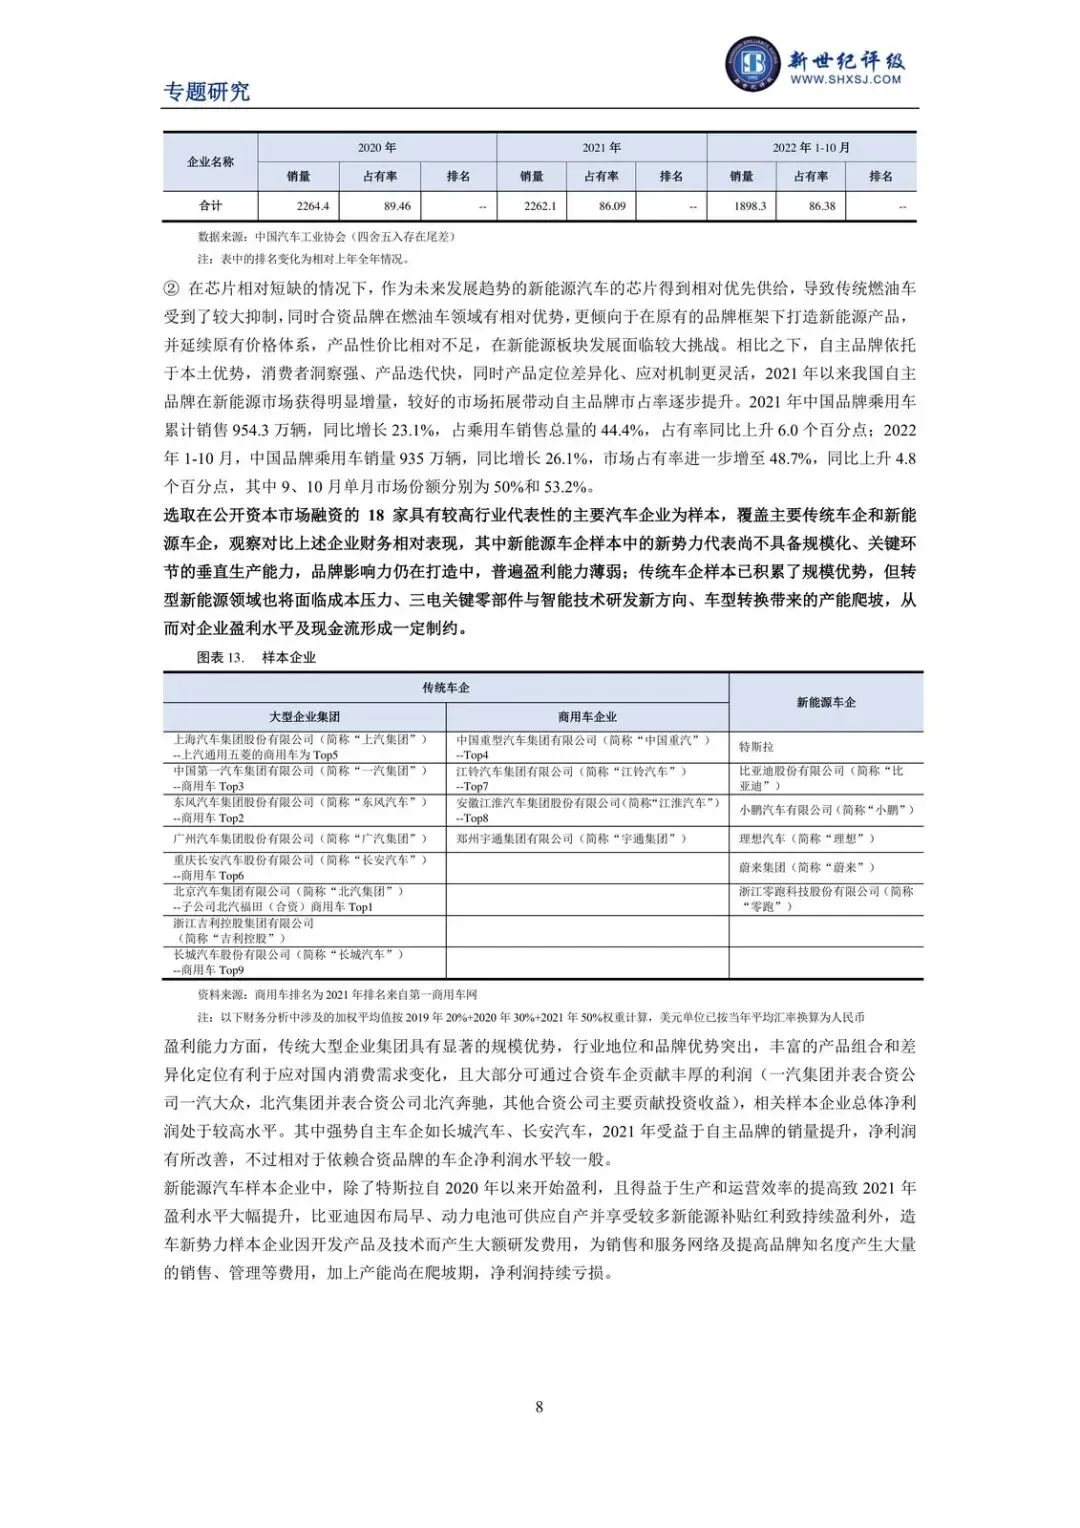
新能源乘用车这边,比亚迪与上汽通用五菱合计份额大约47%,CR15在81%–82%。传统厂里吉利、广汽埃安、长安、奇瑞增速强,造车新势力梯队则晃得厉害。
放到整个汽车集团:2021年按销量CR10为86.1%,较上年降1.8个百分点;CR3、CR5分别到46.2%、63.1%,各降4个和3个百分点。芯片短缺叠加产品转型,合资品牌销量下滑,拖累所属大集团份额。2022年1-10月CR3、CR5再降到42.6%和60.5%;比亚迪进入前十、一度排到第6。一汽、东风、长安、北汽、长城等按中汽协口径有销量同比下降。
进入壁垒仍高,但新进入者在增加,头部集中度往下走。对信用质量来说,这意味着定价权和规模摊销不再自动属于老牌CR3。
两个矛盾会决定谁被挤出
一是政策与产品已经能撑渗透率,但2022年乘用车外资股比和合资数量限制要打开。对合资依赖高、自主运营弱的企业,经营压力会上去。协议到期、股权变动,会直接改写并表销量和现金流。
二是千人保有量仍有空间——2021年汽车保有量3.02亿辆(另有新能源784万辆),按七普口径约214辆/千人——但增量正在被新能源和新品牌切走,不是均匀洒给所有在产燃油车平台。
出口和海外份额材料里有方向,但不足以单独当成信用改善的主证据,更稳妥的说法是:国内格局洗牌先于出海红利兑现。
接下来盯什么
- 新能源月度渗透率能否在24%之上稳住,而不是靠单月脉冲。
- 比亚迪及自主新能源品牌批发排名是否继续前移,合资品牌所属集团CR3/CR5是否继续下滑。
- 一汽、东风、长安、北汽、长城等销量同比转负的集团,新能源占比和毛利率能否同步回升。
- 2022年起外资股比开放后,重点合资协议是否续约、股权是否调整、并表口径是否变化。
- 动力电池装机前十里国内企业份额、宁德时代与比亚迪装车占比是否仍支撑整车成本与供给。
以下为原文预览:
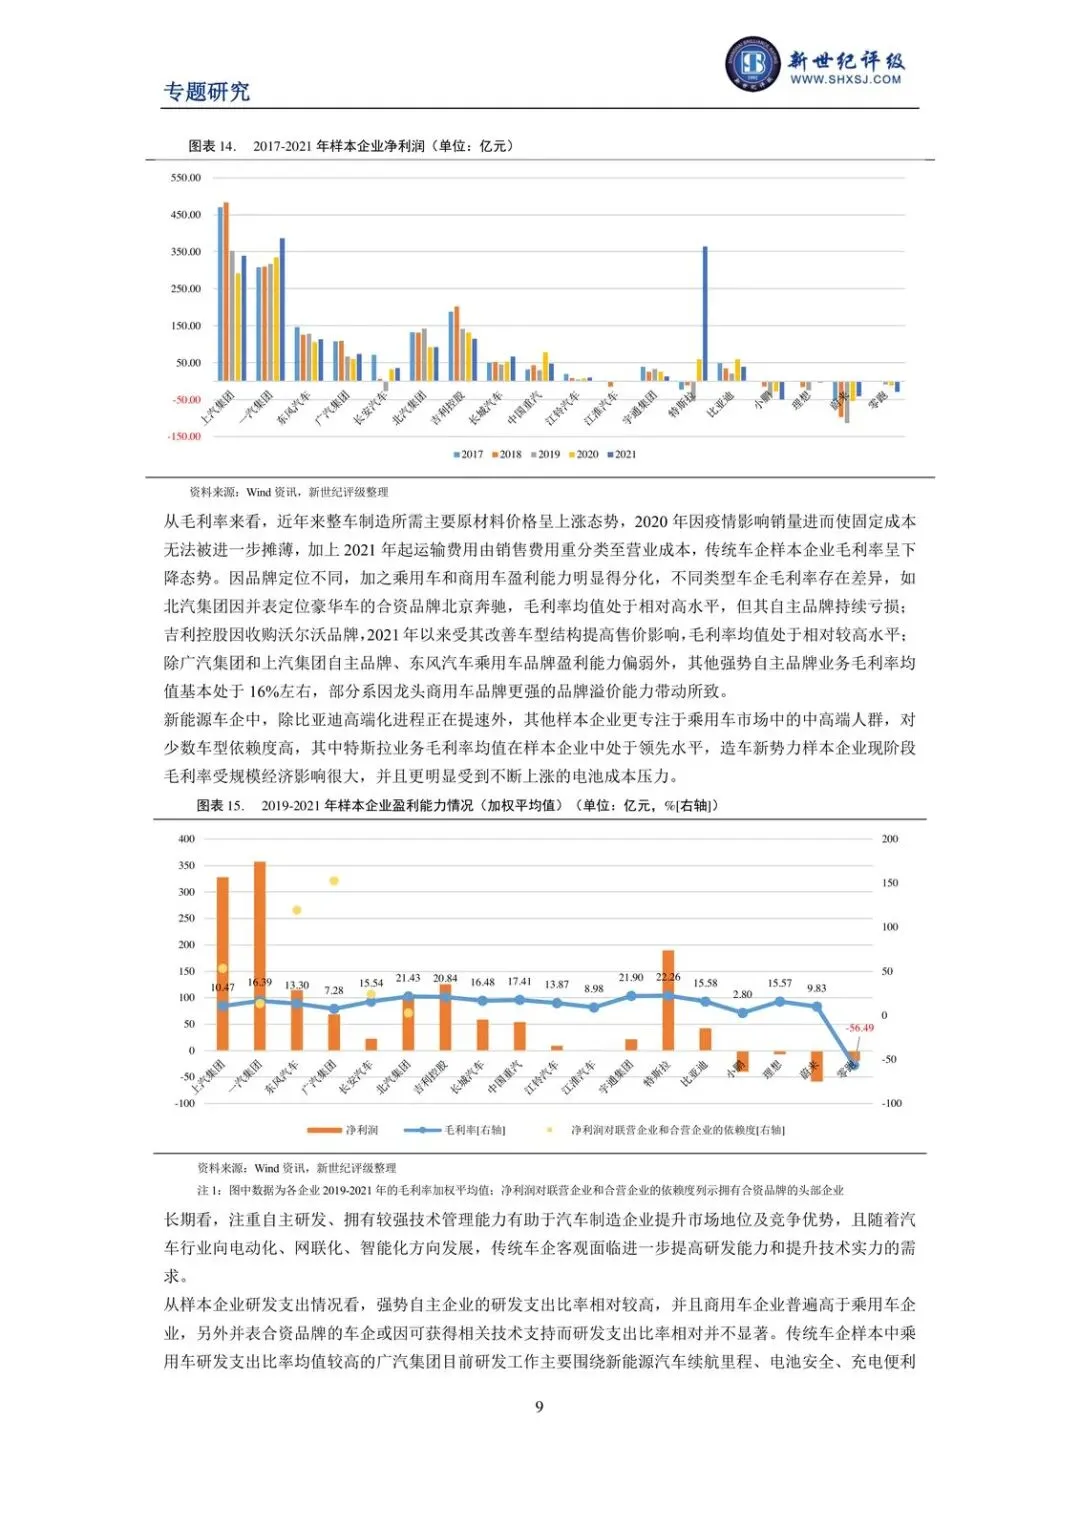
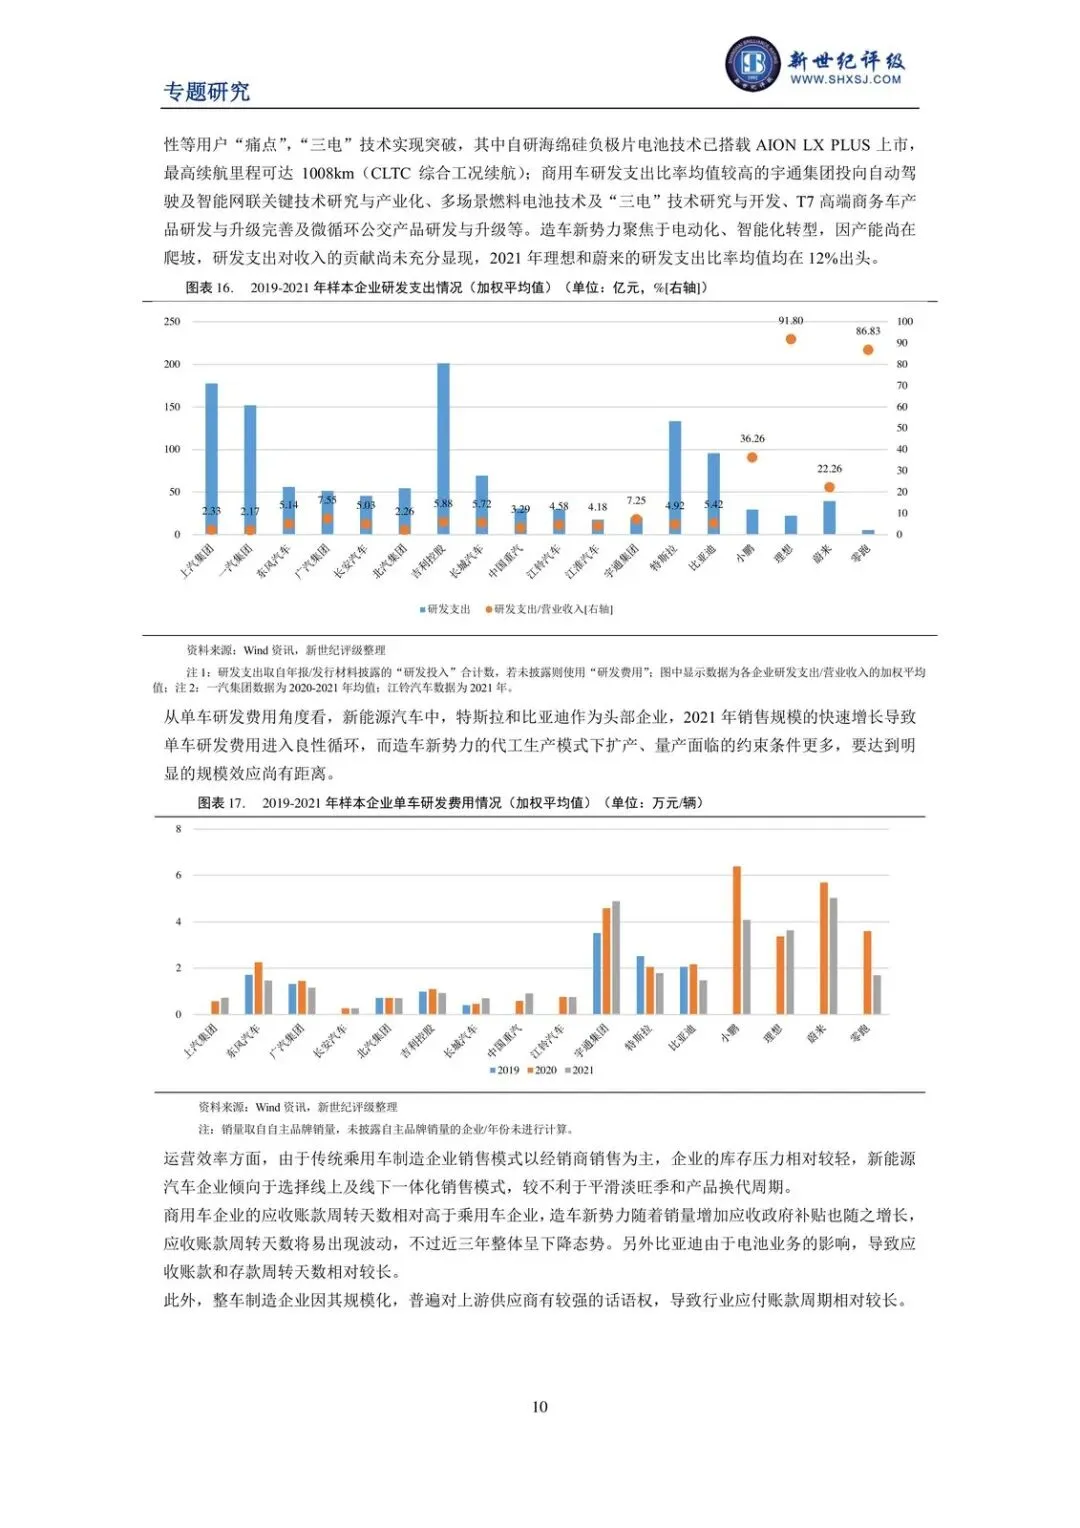
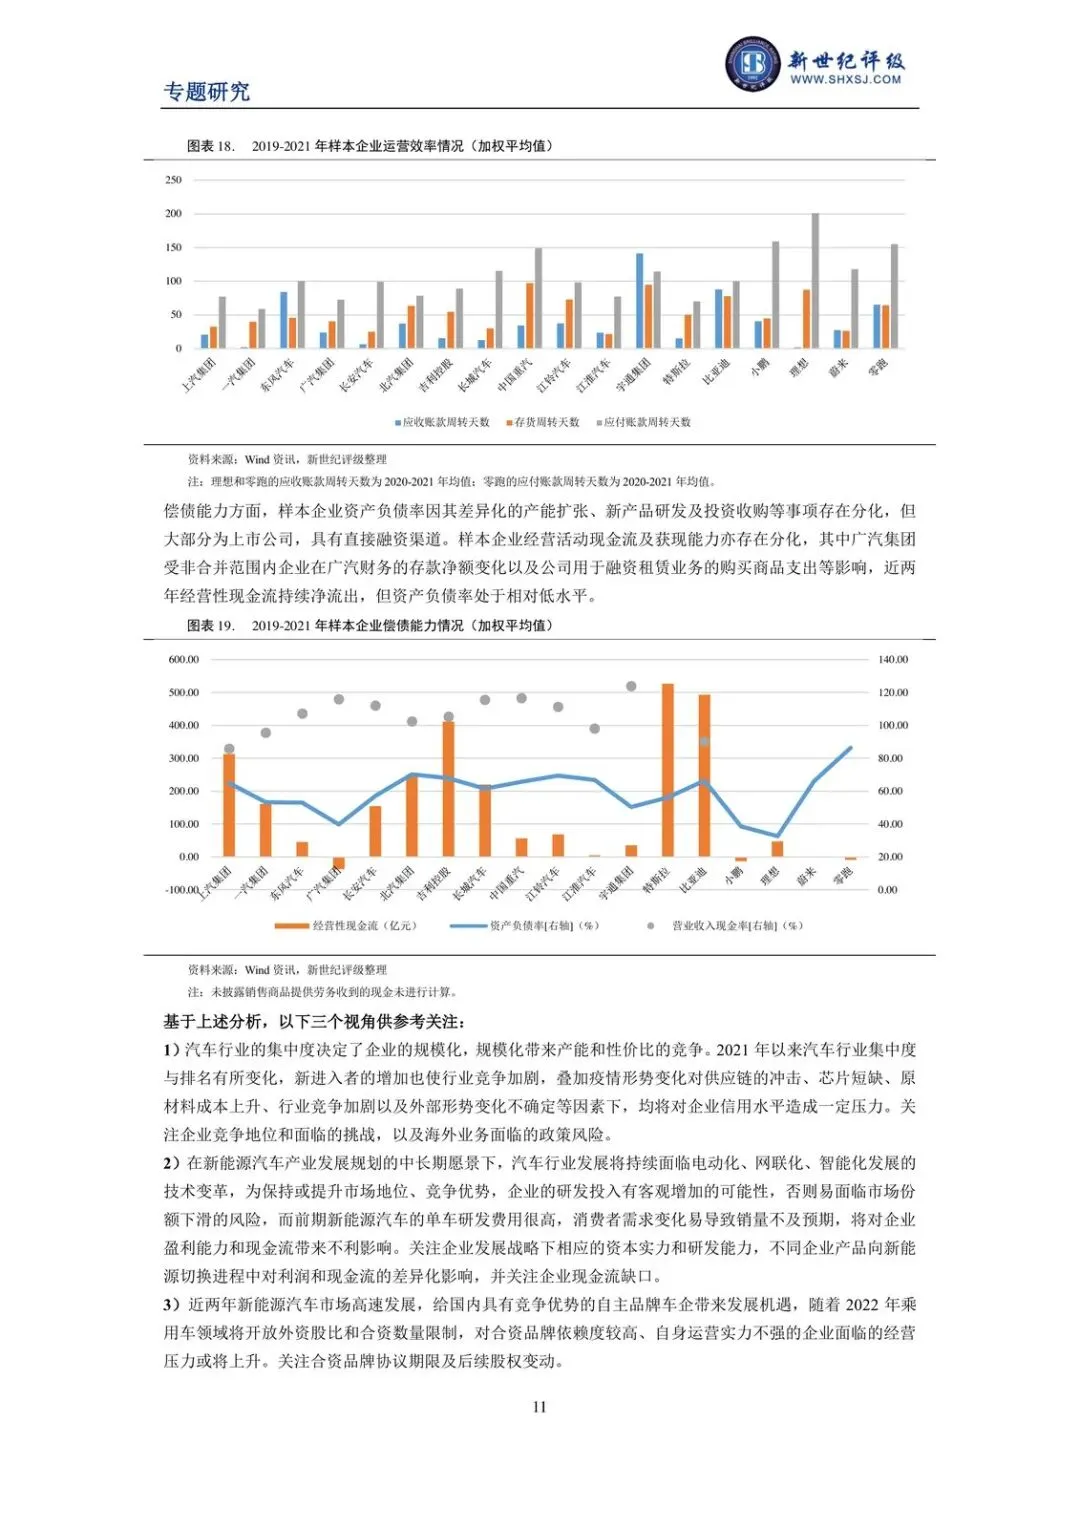
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告
发表评论
2026-10-22 06:49:58 回复该评论
发表评论: