
 研报速递
一研究问题与方法
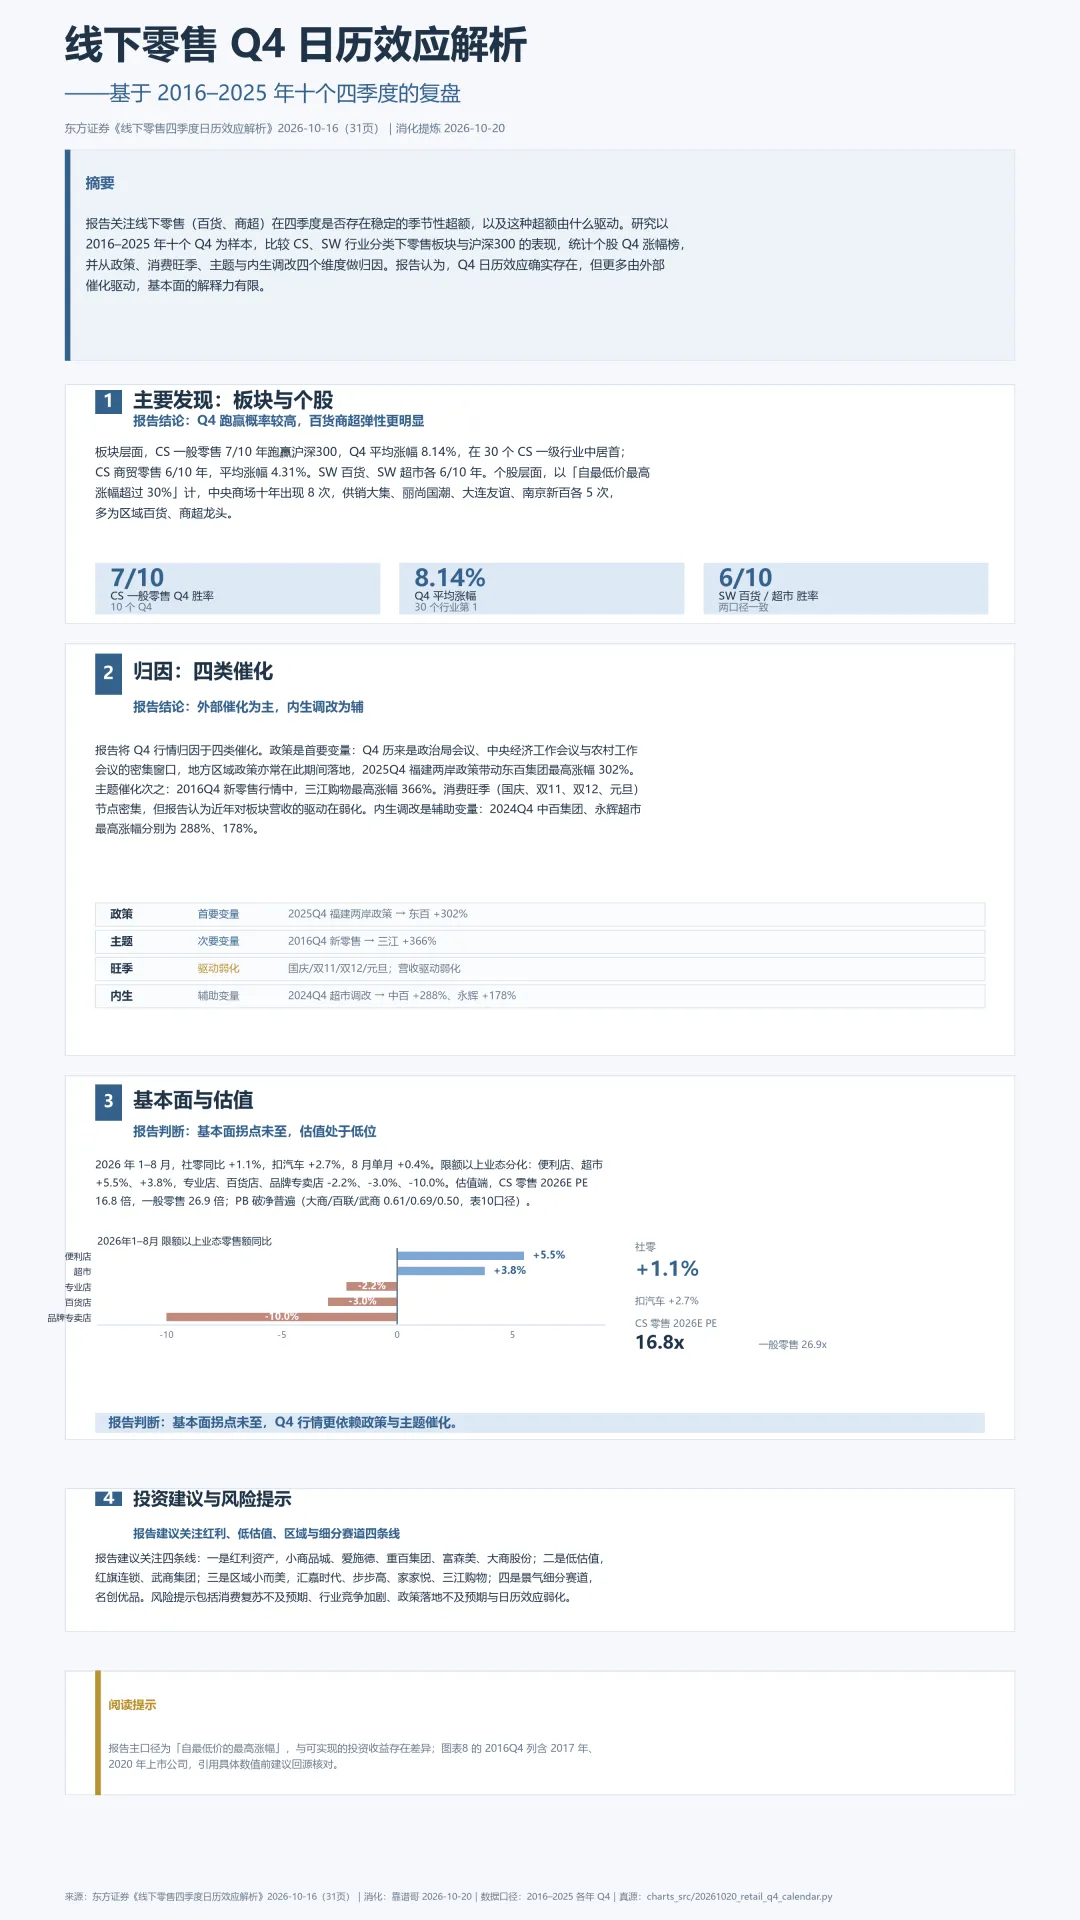
报告要回答两个问题:一是线下零售在 Q4 是否容易跑赢大盘,二是如果存在这种“日历效应”,原因是什么。板块层面,报告比较 CS 一般零售、CS 商贸零售、SW 百货、SW 超市与沪深300 在十个 Q4 的表现;个股层面,统计各年 Q4 涨幅榜,分别采用“自最低价的最高涨幅”和“区间涨幅”两种口径;归因层面,梳理 Q4 前后的政策、消费节点、主题行情与公司调改,并测算营收、净利增速与 Q4 涨幅的相关性。
二主要发现
从板块看,CS 一般零售在十个 Q4 中有七年跑赢沪深300,Q4 平均涨幅 8.14%,在 30 个 CS 一级行业中居首;其中 2022、2024、2025 年超额超过 10 个百分点。CS 商贸零售为 6/10 年,Q4 平均涨幅 4.31%,在 30 个行业中列第 12;SW 百货、SW 超市各为 6/10 年。
从个股看,以“自最低价最高涨幅超过 30%”为门槛,中央商场十年出现 8 次,供销大集、丽尚国潮、大连友谊、南京新百各出现 5 次,汇嘉时代、爱施德、家家悦、步步高等各 4 次。上榜公司多为区域百货、商超龙头,报告认为这与零售行业区域型公司较多、以及部分年份政策发布的区域侧重有关。若改用“区间涨幅超过 10%”的口径,浙江东日出现 5 次,爱施德、翠微股份、家家悦、步步高、南宁百货各 4 次;两种口径的 TOP10、TOP20 重合度分别为 50% 和 65%。
三四类催化
报告将 Q4 行情归因于四类催化。政策是首要变量:Q4 历来是政治局会议、中央经济工作会议与农村工作会议的密集窗口,地方区域政策也常在此期间落地。2025Q4 福建发布两岸融合发展第五批政策措施,东百集团作为福建区域零售龙头,区间最高涨幅达到 302%。
消费旺季是第二类催化。国庆黄金周、双11、双12、元旦等节点密集叠加,但报告指出,近年来 Q4 对板块营收的驱动效应有所弱化。主题催化方面,2016Q4 新零售行情中三江购物最高涨幅 366%,2017Q4 中百集团上涨 44%。内生调改则是辅助变量:2024Q4 超市调改带动业绩预期上行,中百集团、永辉超市最高涨幅分别为 288% 和 178%。
报告由此概括为“外部催化为主、内生催化为辅”:政策决定中期行情,主题和旺季放大弹性,公司自身的边际变化提供个股差异。
四基本面与估值
从行业现状看,2026 年 1—8 月社零同比增长 1.1%,扣除汽车后增长 2.7%,8 月单月增长 0.4%;核心 CPI 同比上涨 1.0%。限额以上业态分化明显:便利店、超市零售额分别增长 5.5%、3.8%,是线下少有的正增长渠道;专业店、百货店、品牌专卖店分别下降 2.2%、3.0%、10.0%。仓储会员店、无人值守店增速超过 25%,购物中心零售额保持双位数增长。
从公司层面看,2023—2025 年多数百货商超营收明显下台阶,利润普遍下台阶甚至转亏,营收下滑、门店调改、资产减值与刚性费用共同挤压盈利空间。估值端,CS 零售 2026 年预测 PE 为 16.8 倍,其中一般零售 26.9 倍,反映盈利尚未恢复;PB 破净较为普遍,大商股份、百联股份、武商集团分别约 0.61、0.69、0.50 倍(表10口径)。报告判断,行业基本面拐点未至,估值修复仍取决于盈利能否实质改善。

发表评论
发表评论: