
 研报速递
券商说调整快到头了,你家的钱等得起吗
这两个问题,压根不是一回事
8.9%。这是 10 月 12 日到 16 日那一周,创业板指跌掉的数字。同一周,深证成指跌了 6.64%,沪指跌了 2.56%。屏幕上绿了一片,看的人心里算的是另一笔账:这个月的生活费在哪。
跌完那一周,大家第一反应都是找人问还要跌多久。
10 月 19 日,券商密集发声。中信证券说调整接近尾声,东方财富说稳住阵脚、反弹可期,国泰海通说现在处在“转型牛”的休整期,上有顶、下有底。招商证券说得实在:控制仓位,从“远期空间”转到“当期景气兑现”。光大证券说 ETF 出现了明显净申购,本周 A 股股票 ETF 合计净流入 864 亿元。这些是机构的公开判断,不是让你照着买。
这些话都有道理。可我进入金融行业的这些年,反复看见同一个错位:券商判断的是市场还要跌多久,你家里该问的是那笔钱我等多久要用。这两个问题,压根不是一回事。
券商判断的是市场还要跌多久,你家里该问的是那笔钱我等多久要用。
01
PART
同样跌 8.9%,落在不同的钱上,是两回事
SAME DROP, DIFFERENT MONEY
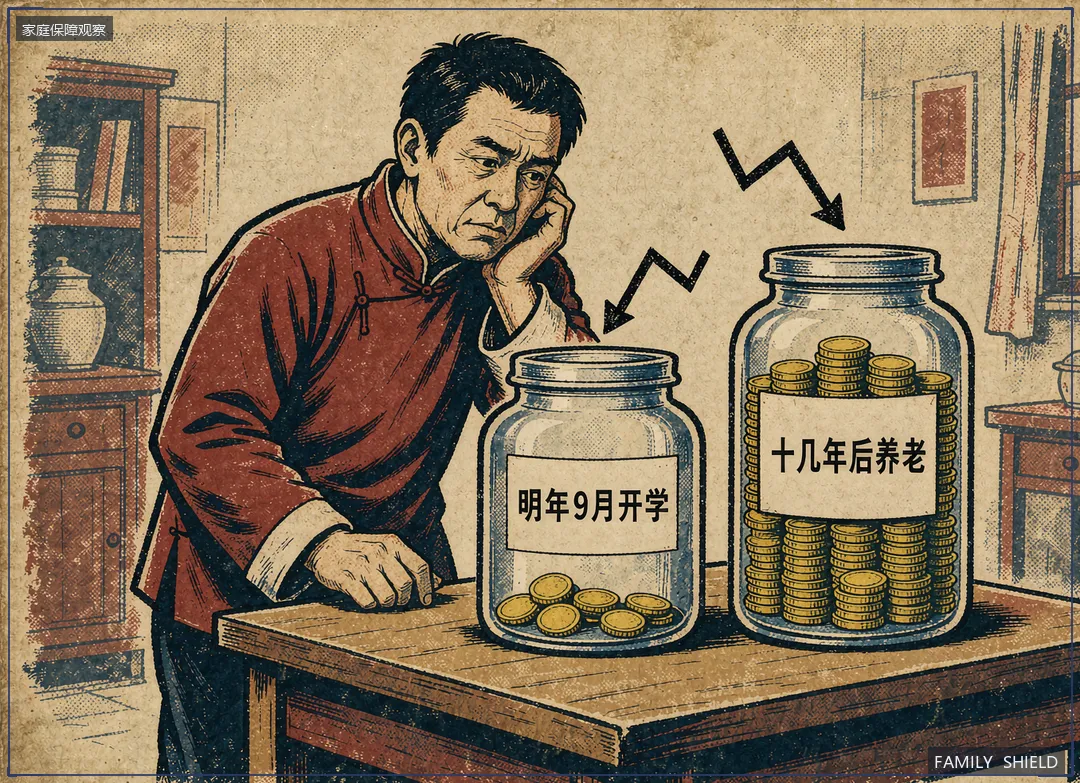
孩子的教育金跌了,明年 9 月开学要用,你等不起。自己退休后用的养老钱跌了,离用还有十几年,你等得起。跌的幅度一样,慌不慌,取决于这笔钱离用还有多远。
看钱就这么看:先看用途,再看行情。用途一定,能扛多久的波动,答案自己就出来了。
02
PART
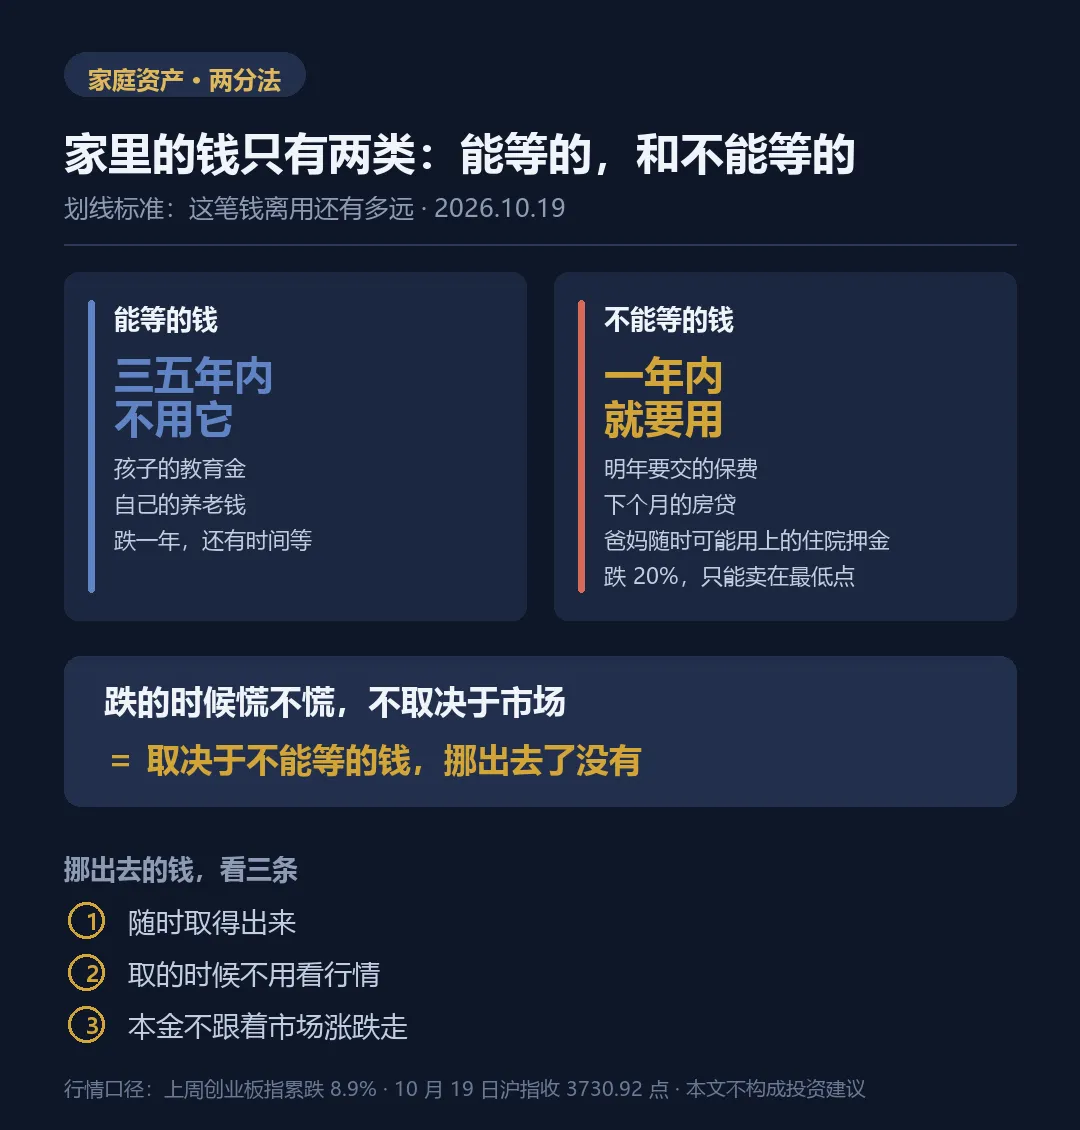
家里的钱只有两类:能等的,和不能等的
WAITABLE OR NOT
能等的钱,是三五年内你不会动它的那笔。它跌一年,你还有时间等。
不能等的钱,是明年要交的保费、下个月的房贷、爸妈随时可能用上的住院押金。它跌 20%,你就得在最缺钱的时候,把它卖在最低点。
还有一类人,等不起的程度更狠:借钱进来的。截至 10 月 15 日,两市融资余额是 24661.61 亿元,比前一个交易日少了 313.25 亿元。杠杆往回撤的时候,跌的就不只是账面数字了,你下个月真金白银要还的那笔,一样跑不掉。
这周的难受就在这儿:10 月 19 日沪指收在 3730.92 点,涨了 0.39%,可全市场有 3100 多只个股在跌,成交额 1.44 万亿,比前一天又少了 1200 亿左右。指数是红的,你手里那只不一定。割在那天的人,卖掉的可能正是明年要用的那笔。
问题是,多数人分不出来。钱都在一张卡里、一个账户里,涨的时候分不清是谁在涨,跌的时候也不知道动的是哪一笔。等到真需要钱那天,你卖掉的往往是最不该卖的那笔。
分出来的办法也简单:开两个账户,把一年内确定要用的钱,和三五年内不动的钱,物理上分开。混在一个池子里,涨跌搅在一起,你分不出哪笔是哪笔。
03
PART
先把不能等的挪出去
MOVE IT OUT FIRST
有人会说,那我把钱全拿出来不就行了。这话听着解气,做起来不现实。钱全放在活期里,跑不过物价,那也是一种慢性的亏,只是亏得看不见。
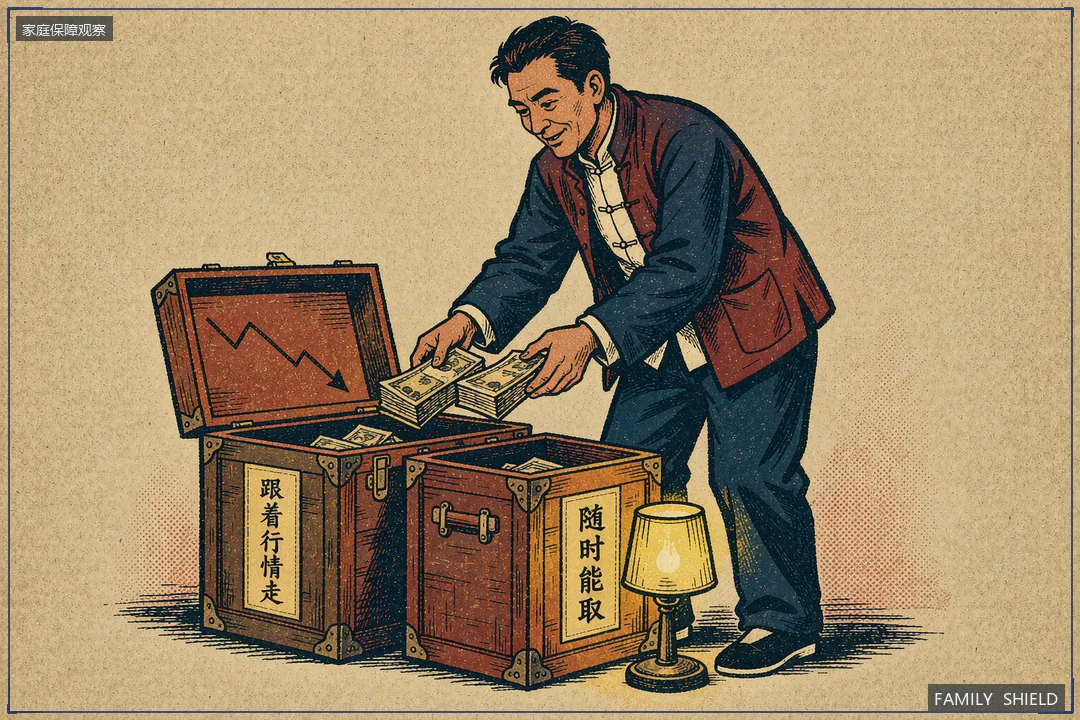
能做的其实就一件:先把那笔“不能等的钱”挪出去,挪到一个跟市场涨跌没关系的地方。剩下的,才是你拿去等、去扛的钱。顺序反了,心态天天崩,因为你每天盯着的,恰恰是明年要用的那笔。
还有个说法很流行:跌了就拿着,总会涨回来。这话对能等的钱成立,对不能等的钱不成立。一只票跌下去多久能回到成本线,谁也给不了准数。可孩子明年上学、父母下个月住院,这些事不会跟着你的账户一起往后排。
那笔挪出去的钱该待在哪儿,判断起来也不难,看三条:随时取得出来,取的时候不用看行情,本金不跟着市场涨跌走。三条里缺一条,它就不是“不能等的钱”该待的地方。
还有个时机问题。这事不用等跌完才做。行情好的时候分,是从容的安排;跌了才慌着挪,那就不叫安排,叫割肉。
在平安这些年,我干的就是把这三步走完。第一步,把家里的钱摆到桌上看清楚:哪笔在股市里,哪笔在银行,哪笔绑在房子上。第二步,把“不能等的钱”挑出来,给它挪个跟市场涨跌没关系的地方。第三步,跌的时候有人给你把话说明白:发生了什么,你那笔钱受不受影响,要不要动。看清楚有人帮,分明白有人陪,跌的时候有人给你把话带回来。具体权益以官方最新披露为准。
这周跌掉的 8.9%,过几个月可能涨回来,也可能不会。但有一件事是确定的:跌的时候你慌不慌,不取决于市场,取决于你有没有提前把那笔“不能等的钱”挪出去。今晚吃完饭,跟家里人把这笔钱指出来。就这一件事,比刷十篇研报管用。
CLOSING
跌的时候你慌不慌,不取决于市场,取决于你有没有提前把那笔“不能等的钱”挪出去。
如果这篇对你有启发,点个「在看」让更多家庭看见
THANKS FOR READING

发表评论
发表评论: