
 研报速递
摘要
本报告以2025年实际运行数据为基础,覆盖2026—2030年预测区间,对端侧神经网络处理器(NPU)产业的分类体系、市场规模、AI协处理器增量逻辑、视觉AI SoC场景结构、边缘与具身智能增量层、产业链缺货程度及竞争格局进行系统梳理与量化评估。
核心结论包括三点。其一,需求增量的重心正从安防存量市场向机器人、AI眼镜与边缘服务器等增量场景迁移:安防仍占视觉AI SoC出货量的约54%,但增速已回落至12%—13%的成熟区间;机器人以约80%的同比增速成为增速最高的场景,AI眼镜以SoC占整机物料成本约34%成为单机价值密度最高的品类。其二,本轮缺货的核心矛盾不在NPU算力供给,而在存储与PCB配套:2026年Q1 DRAM合约价涨幅55%—60%,缺货预计延续至2027—2028年,是当前产业链上唯一具备明确量化锚点的硬约束。其三,AI协处理器正在成为独立于SoC集成NPU的增量品类,但现阶段仅瑞芯微一家跨过量产门槛,豪威集团OAX7700计划于2027年Q1规模化量产,是下一个关键验证节点。
本报告同时提示两点方法论局限:不同机构对NPU市场规模的统计口径差异显著(2025年128亿美元至720亿美元不等),使用时须明确口径边界;协处理器能否从差异化产品演变为端侧AI标配架构,仍存在根本性不确定性。
一、研究范围、数据口径与方法说明
本报告的研究对象为端侧AI产业链中的神经网络处理器(Neural Processing Unit,NPU)及其配套供应链,重点覆盖三类产品形态:SoC内嵌式NPU、独立式NPU/协处理器,以及集成NPU的视觉AI SoC;同时向上延伸至晶圆代工、存储、PCB及被动元件等供给环节。报告数据以2025年实际运行为基期,预测区间为2026—2030年,个别细分市场的机构预测延伸至2032年或2036年,均在引用处注明。
口径声明:不同研究机构对“NPU市场”的边界定义差异显著。本报告采用窄口径(仅统计NPU/边缘AI加速芯片)与宽口径(含更宽泛的AI加速硬件)并列呈现的方式,正文引用时均标明所属口径。两组数据不可直接相加或对比,读者在引用本报告数据时应明确口径边界。
方法说明:报告采用“需求场景拆解—供给瓶颈分层—竞争格局定位—结构性判断”的四步框架。需求数据主要来自行业研究机构的出货量与销售额统计及预测;供给数据以合约价涨幅、产能利用率、交期变化等可验证指标为主;公司层面的数据来自上市公司定期披露。凡属机构预测而非已实现数据,正文均以“预计”“预测”等字样标识,不将预测值表述为既成事实。
二、端侧NPU的分类体系与市场规模
2.1 集成式NPU:绝对主体
端侧NPU按物理形态分为两大基本类,这一分类直接决定各公司的商业模式、利润结构和缺货敏感度。集成式NPU(SoC内嵌)是当前绝对主体。2025年全球NPU出货量达18.7亿颗,其中面向边缘计算的低功耗NPU占比超过60%。手机、平板、安防摄像头、车载座舱的NPU绝大多数以SoC内嵌形式存在,价值隐含在SoC售价中,不单独计价。
按窄口径统计,2026年Q1全球NPU出货1.47亿颗,智能手机端侧NPU渗透率超过62%,全年市场规模预计触达128亿美元,2025—2030年复合增长率(CAGR)约38.7%,2030年总规模有望突破480亿美元。另有机构按宽口径(含更宽泛的AI加速硬件)将2025年NPU市场统计为突破720亿美元,并预计2030年达到2850亿美元,对应CAGR 31.5%以上。两组口径的量级差异接近六倍,反映的是统计边界而非市场观点分歧。
2.2 独立式NPU/协处理器
独立式NPU分为协处理器形态(与主控SoC配合)和独立加速卡/模组形态。边缘AI加速器市场2025年销售额为95.61亿美元,销量4.28亿个,均价22.36美元/个,预计2032年达526.2亿美元,CAGR 28.5%。更宽口径的边缘AI芯片市场预计到2036年突破800亿美元,由汽车、AI手机、AI PC、人形机器人、预测性维护AI传感器五大场景驱动。
2.3 算力演进趋势
从算力演进看,端侧NPU平均算力需求正从5 TOPS向25 TOPS以上跃迁。2026—2027年,主流端侧AI算力预计从数十至数百TOPS向数百至上千TOPS级别攀升;英伟达Jetson Thor(算力超过2000 TOPS)导入中高端产品,是这一趋势的标志性事件。算力上移直接决定了后文协处理器品类出现的经济必要性。
表1端侧NPU市场规模关键指标汇总
指标 | 口径 | 数值 | 预测/区间 |
2025年全球NPU出货量 | 窄口径 | 18.7亿颗 | 低功耗占比超60% |
2026年NPU市场规模 | 窄口径 | 128亿美元(预计) | 2025—2030年CAGR约38.7% |
2030年NPU市场规模 | 窄口径 | 超480亿美元(预测) | — |
2025年NPU市场规模 | 宽口径(含AI加速硬件) | 超720亿美元 | 2030年预计2850亿美元,CAGR 31.5%+ |
2025年边缘AI加速器 | 独立形态 | 95.61亿美元/4.28亿个 | 2032年预计526.2亿美元,CAGR 28.5% |
2036年边缘AI芯片 | 宽口径 | 超800亿美元(预测) | 五大场景驱动 |
数据来源:行业研究机构公开统计与预测,窄口径与宽口径不可直接对比。
三、AI协处理器:独立算力层的需求与供给
3.1 需求增量来源
协处理器的增量逻辑来自端侧模型参数上移带来的算力缺口。当端侧模型从1B向3B、7B乃至更高参数演进时,SoC内嵌NPU在功耗和内存带宽上遭遇天花板,独立协处理器以专用算力和独立内存带宽填补这一缺口。这是协处理器作为独立品类成立的技术前提。
落地场景的增量集中在三个方向。第一,机器人是增速最高的方向:高盛维持2026年全球人形机器人出货5.1万台、2027年7.6万台的预测,较2025年的1.5万—2万台实现数倍增长;机器人AI计算机市场2025年为5.80亿美元,2032年预计达20.90亿美元,CAGR 20.0%。第二,车载AI-Box:座舱外独立算力单元的需求随L2+/L3渗透率提升而放量。第三,边缘NAS与工业视觉:瑞芯微RK182X已导入数百家客户、覆盖数十个行业,首批客户在机器人、NAS、智能家居等领域进入量产阶段。
3.2 A股核心标的分析
瑞芯微(603893)RK182X系列是A股唯一已实现规模化客户导入的端侧AI协处理器标准品,可支持3B/7B大模型本地运行。2026年Q2单季毛利率升至47.76%,环比提升4.72个百分点,主因高算力AIoT产品占比提升;2026年上半年综合毛利率45.79%,净利率29.86%。RK182X的意义不仅是收入端增量,更是产品结构向高毛利区间迁移的载体。
豪威集团(603501)OAX7700是常开型视觉AI协处理器,集成NPU,定位车载停车监控,功耗较现有方案降低97%,封装尺寸仅5.5mm×3.5mm,堆叠PSRAM与闪存,支持7×24小时常开运行,目前已出样,计划2027年Q1规模化量产。需要强调的是,豪威的端侧AI卡位是双线并行的:一条是CIS集成NPU的感知层融合路径(面向智能眼镜,2026年上半年端侧AI单项收入2.30亿元),另一条是独立协处理器的计算层路径(OAX7700)。两条路径的商业模式与估值逻辑不同,不应混同。
能力层邻近标的方面,国芯科技(688262)GPNPU SoC仍在流片验证阶段,翱捷科技(688220)以自研NPU IP和ASIC定制形式交付。二者均不直接出货标准品协处理器,属于能力层暴露而非产品层标的,投资属性上应与瑞芯微、豪威区别对待。
表2A股端侧AI协处理器相关标的对比
公司(代码) | 产品/路径 | 商业化阶段 | 定位属性 |
瑞芯微(603893) | RK182X系列标准品协处理器,支持3B/7B本地大模型 | 数百家客户导入,首批量产 | 产品层标的 |
豪威集团(603501) | OAX7700常开型视觉AI协处理器;另有CIS集成NPU路径 | 已出样,计划2027年Q1量产 | 产品层标的(双线路并行) |
国芯科技(688262) | GPNPU SoC | 流片验证阶段 | 能力层暴露 |
翱捷科技(688220) | 自研NPU IP + ASIC定制 | 定制交付 | 能力层暴露 |
资料来源:公司公告及公开披露信息整理。
3.3 供给约束
协处理器本身的晶圆产能并非最紧环节,但配套供应链的短缺直接冲击交付。2026年Q3,PCB原材料供应短缺、交期拉长,瑞芯微明确因PCB短缺导致芯片订单延后顺延,预计Q4供应链逐步恢复;存储和阻容涨价同时向终端传导。结构性结论是:协处理器不缺设计产能,缺的是PCB和存储配套。这一判断是第六章缺货分层评估的重要依据。
四、视觉AI SoC:需求增量的主战场
4.1 总体规模与场景结构
视觉AI SoC指集成NPU、专门处理图像和视频AI任务的SoC。2026年全球出货量预计达4.91亿颗,较2025年的3.65亿颗增长34.5%。作为参照,全球AI SoC总出货量已从2020年的9.49亿颗增长至2025年的19.26亿颗,2026年预计达23.69亿颗。
表3视觉AI SoC分场景出货量及预测
细分场景 | 2025年出货 | 2026E出货 | 同比增速 | 2026E占比 | 远期预测 |
安防AI SoC | 2.12亿颗 | 2.66亿颗 | +25.5% | 54.12% | 2029年4.71亿颗 |
汽车AI SoC | 0.94亿颗 | 1.29亿颗 | +37.2% | 26.34% | — |
机器人AI SoC | 0.15亿颗 | 0.27亿颗 | +80.0% | 5.39% | 2029年0.80亿颗 |
移动影像/AI眼镜 | 0.22亿颗 | 0.39亿颗 | +77.3% | 7.86% | — |
数据来源:行业研究机构公开统计与预测;2026E为预测值。
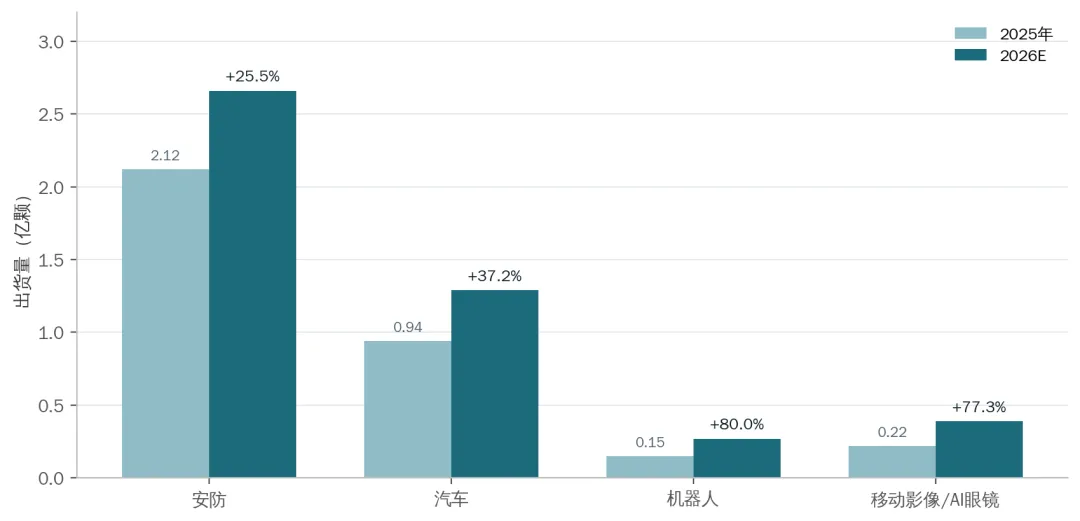
图1视觉AI SoC分场景出货量:2025年 vs 2026年预测
4.2 安防:出货量主体,增速回归成熟区间
安防是出货量的绝对主体,但增速已回落至成熟区间。全球智能安防AI视觉芯片市场2025年销售额为27.13亿美元,2032年预计达63.07亿美元,CAGR 12.7%;4K AI视觉处理SoC市场2025年为41.80亿美元,2032年预计104.1亿美元,CAGR 13.9%。安防的增量逻辑已从“新增点位”转向“存量替换+智能化升级”,单颗SoC的NPU算力含量在提升,但颗数增速有限。
4.3 汽车:第二大增量来源
2025年智能汽车领域NPU装车量同比增长121%,达到3.8亿颗(含ADAS与座舱集成NPU)。L3级别单车NPU总算力需求已突破200 TOPS,L4超过500 TOPS。汽车AI SoC 2026年+37.2%的增速,由L2+/L3渗透率提升和舱驾一体芯片量产共同驱动。
4.4 机器人:增速最高,绝对体量最小
机器人视觉AI SoC 2026年同比增长约80%,2027年预计进一步增至0.42亿—0.44亿颗,2024—2029年CAGR约63.8%。全球机器人AI计算机市场CAGR 20.0%的增速虽然低于视觉SoC出货增速,但单机价值量显著更高——机器人对多传感器融合与实时推理的算力需求远高于安防摄像头。
4.5 AI眼镜:单机价值密度最高的增量品类
2026年全球AI眼镜出货预计突破900万—1000万台,SoC芯片占整机BOM成本约34%,是产业链中价值占比最高的单一环节;2026—2032年AI智能眼镜芯片收入CAGR预计达39.1%。视觉AI SoC在AI眼镜中的角色是低功耗视觉感知与本地推理,对能效比的要求远高于绝对算力,这与安防、车载SoC的负载特征有本质区别。
五、边缘服务器与具身智能:被低估的增量层
边缘服务器/边缘智算硬件是端侧AI算力需求中增速极快但常被忽略的一层。全球边缘AI产值2025—2032年CAGR高达33.5%;工业电脑作为地端运算核心,边缘AI硬件渗透率已逼近两成。国内边缘智算硬件市场规模在2026年(爆发元年)约3000亿元,2027年有望突破5200亿元,同比增速约73%。边缘计算终端与嵌入式AI设备2026年出货量预计达8.3亿台,较2024年增长超过45%;具身智能终端(人形机器人、手术辅助系统)正在取代传统图像识别成为新增量主力,2026年全球工业AI终端部署量预计突破420万台。
推理负载的地理迁移印证了这一层的独立性:据IDC预测,到2027年超过50%的AI推理工作负载将在边缘侧完成;端侧推理芯片CAGR约24.5%,预计2029—2030年超越云端推理芯片,成为推理芯片市场的核心增量。技术架构层面,NPU已成为边缘主流,能效比约为GPU的5—10倍;2026年主流中高端边缘SoC能效比突破10 TOPS/W,高端达20—50 TOPS/W;CPU+NPU+GPU+ISP+安全引擎单芯片集成的异构SoC已全面主流。
具身智能对端侧算力的拉动是结构性的,而非简单的数量叠加。人形机器人需要本地边缘算力同时支撑多模态感知、实时运动规划、人机交互三类负载,单一SoC难以独立承担,协处理器或边缘推理模组的配置必要性显著高于安防和消费电子场景。这也是协处理器路线在机器人场景中比在传统AIoT中更具刚性需求的根本原因。
六、产业链缺货程度评估:分层量化
6.1 第一层:存储芯片——缺口最刚性
存储是端侧AI产业链中缺口最刚性、数据最可验证的环节。2026年Q1,DRAM合约价涨幅55%—60%,NAND涨幅33%—38%,较此前15%—20%的预估大幅上修;DDR4 DRAM合约价较2025年9月上涨83%。2025年以来,存储芯片部分产品价格涨幅高达17倍。TrendForce预计存储器产业2026年产值达5516亿美元,同比增长134%;DRAM与NAND合约价涨势延续至2027年,市场普遍认为可延长至2028年。
缺货根源是产能结构性转移:原厂将产能优先分配给HBM、DDR5等高毛利产品,消费电子用DRAM和利基型存储被系统性压缩。富瀚微披露其IPC芯片中内存在成本中的占比从涨价前的40%以下升至60%以上,DDR2/DDR3等KGD颗粒价格仍无回落迹象。内存缺货至少延续至2027年下半年已成行业共识,亦有观点认为短缺可能延续至2030年。
6.2 第二层:PCB及被动元件——交期构成瓶颈
PCB短缺在2026年Q3成为直接阻断芯片订单交付的物理瓶颈。瑞芯微因PCB原材料供应紧张、交期延长,终端生产受阻,芯片订单滞后顺延,预计Q4逐步恢复。这一缺口的特殊性在于它不是价格问题,而是物理产能和交期问题——即使芯片设计产能充足,PCB不到位就无法完成终端组装。AI产业相关的CPU、GPU、晶圆代工、先进封装、HBM、PCB、覆铜板、MLCC等环节均出现供给缺口与涨价,本轮周期大概率持续到2027年。
6.3 第三层:晶圆代工与封测——偏紧但可控
全球NPU芯片产能利用率攀升至92%,处于高位但未全面告急。晶圆厂成熟制程代工价格在调涨,封测厂也启动涨价,但涨幅远小于存储。供给端短期晶圆厂稼动率整体在九成左右,未来1—2年产能扩张有序进行。头部企业2025年预付晶圆订金总额超过420亿美元,产能保障已成为关键竞争要素。
表4产业链缺货程度分层评估
层级 | 环节 | 紧缺表征 | 量化锚点 | 预计延续时间 |
第一层(最紧) | 存储(DRAM/NAND/HBM) | 价格大幅上涨 | Q1 DRAM合约价+55%—60%;DDR4较2025年9月+83% | 至2027—2028年 |
第二层 | PCB及被动元件 | 交期拉长,阻断交付 | 瑞芯微订单因PCB短缺顺延 | 至2027年 |
第三层(偏紧可控) | 晶圆代工/封测 | 涨价但涨幅有限 | 产能利用率92%;稼动率约九成 | 1—2年内有序扩张 |
综合评估结论:缺货程度排序为 存储 > PCB及被动元件 > 晶圆代工/封测。
存储的缺口有明确的百分比量化和延续至2027—2028年的时间锚;PCB的缺口体现为交期而非价格,但直接冲击交付节奏;晶圆代工偏紧但可控。三者对终端落地节奏的影响机制不同:存储抬高成本结构,PCB推迟出货时点,代工约束远期供给弹性。
七、竞争格局:场景决定龙头
NPU整体市场高度集中。2025年全球前五大NPU设计企业合计占有78.3%的营收份额(另一口径CR5约76%);IP授权模式贡献行业总收入的14.6%,按片计价的硬件销售仍占主导(81.3%)。视觉AI SoC的分场景集中度差异显著,各细分赛道的龙头与格局特征如表5所示。
表5视觉AI SoC及关联环节竞争格局
细分赛道 | 龙头与份额 | 格局特征 |
安防视觉AI SoC | 星宸科技41.2%全球第一;富瀚微端侧视觉芯片出货量全球第一(>20%),车载ISP全球>50% | 双龙头,合计国内专业安防超60% |
机器人视觉AI SoC | 全志科技29.7%全球第一(2025年);星宸科技23.0%全球第二 | 双龙头,口径基于2025年全年 |
家用摄像机芯片 | 安凯微全球份额>20% | 细分场景隐形冠军 |
视频桥接芯片 | 龙迅股份中国内地Fabless第一、全球第五(4.1%) | 传输层龙头,非算力层 |
无人机CIS | 思特威全球46.2%蝉联第一 | 感知层统治力,向ASIC延伸 |
AI协处理器(标准品) | 瑞芯微暂无直接A股竞品,数百家客户已导入 | 先发优势明确,生态教育成本由单一公司承担 |
NPU IP | 芯原股份91家客户、140余款芯片、约2.5亿颗出货 | 卖铲人模式,不依赖单一终端成败 |
资料来源:第三方市场份额统计及公司公开信息整理;不同赛道统计口径存在差异。
汽车芯片格局更为分层:在中国乘用车车载ADAS前视芯片市场,Mobileye占40.4%、瑞萨占30.2%、地平线占12.8%、爱芯元智占8.7%;智驾域控SoC方面,英伟达按2026年4月装配量口径占43.0%,地平线全阶方案按2026年上半年口径占31.94%。总体呈现外资主导前视、国产在中高阶域控加速替代的格局。
八、结构性判断与风险提示
8.1 三大结构性判断
判断一:需求增量的重心正在从“安防存量”向“机器人+AI眼镜+边缘服务器”的增量场景迁移。安防仍占视觉AI SoC出货量的54%,但CAGR已回落至12%—13%的成熟区间;机器人以80%的同比增速和63.8%的五年CAGR成为增速最高的场景;AI眼镜以SoC占BOM约34%的价值密度成为单机价值量最高的增量品类。边缘服务器/边缘智算硬件的增量被市场系统性低估——国内边缘智算硬件2027年5200亿元、增速73%的体量,以及IDC“2027年超过50%推理在边缘完成”的判断,意味着端侧AI算力的需求边界远不止于终端设备,边缘推理基础设施是一个独立且增速更快的增量层。
判断二:缺货的核心矛盾不在NPU算力,而在存储和PCB。DRAM合约价83%的涨幅、内存成本占比从40%升至60%以上、缺货延续至2027—2028年,这些是当前产业链上唯一有明确百分比量化和时间锚的硬约束。协处理器和视觉SoC的设计产能并非瓶颈,但存储成本的结构性抬升和PCB交期拉长正在实质性推迟端侧AI设备的落地节奏,并挤压中低端终端的利润空间。
判断三:协处理器正在成为独立于SoC集成NPU的增量品类,但当前只有瑞芯微一家跨过了量产门槛。边缘AI加速器CAGR 28.5%、2032年526亿美元的体量,以及机器人、边缘NAS、车载AI-Box等场景对分层算力架构的刚性需求,为这条路线提供了足够的经济吸引力。瑞芯微数百家客户导入和47%以上的毛利率验证了商业可行性,豪威OAX7700的2027年Q1量产是下一个验证节点。
8.2 主要风险与不确定性
协处理器路线最大的不确定性不在于技术,而在于协处理器能否从瑞芯微的差异化产品演变为端侧AI的标配架构:如果答案是肯定的,当前边缘AI加速器的规模预测可能仍然偏保守;如果答案是否定的,先发者将独自承担生态教育的沉没成本。
此外需提示三重风险:一是口径风险,本报告引用的市场规模数据存在窄口径与宽口径差异,跨口径比较可能导致量级误判;二是预测风险,2026年及以后的出货量、市场规模均为机构预测值,宏观需求、地缘政治与贸易政策变化可能使实际值显著偏离预测;三是供应链风险,存储与PCB缺货的持续时间存在分歧(2027年下半年至2030年不等),若缺货超预期延续,中低端终端的出货节奏与盈利水平将承受进一步压力。
附录:术语表
为便于阅读,现将本报告涉及的主要技术术语说明如下。
表6主要术语说明
术语 | 全称/英文 | 含义说明 |
NPU | Neural Processing Unit | 神经网络处理器,面向AI推理运算的专用处理器 |
SoC | System on Chip | 片上系统,将CPU、NPU、ISP等多种处理单元集成于单一芯片 |
TOPS | Tera Operations Per Second | 每秒万亿次运算,衡量AI算力的常用单位 |
TOPS/W | — | 能效比指标,每瓦特功率可提供的AI算力 |
CISR | — | 本报告中指CIS(CMOS图像传感器)集成NPU的感知层融合路径 |
BOM | Bill of Materials | 物料清单,整机全部元器件的成本构成 |
HBM | High Bandwidth Memory | 高带宽内存,AI芯片配套的高性能存储器 |
KGD | Known Good Die | 合格裸片,未经封装的已测试合格晶粒 |
MLCC | Multi-Layer Ceramic Capacitor | 多层陶瓷电容器,核心被动元件 |
ISP | Image Signal Processor | 图像信号处理器 |
ADAS | Advanced Driving Assistance System | 高级驾驶辅助系统 |
IPC | IP Camera | 网络摄像机,安防视觉芯片的主要终端形态 |
免责声明:本报告仅供参考,不构成任何投资建议。投资者应根据自身风险承受能力和投资目标做出理性决策。
欢迎加微信:xiangchirou 交流
华商金合资产价值投资组合
华商金合资产净值以基金净值数据模式,采用基金净值走势图进行公示,以价值投资为主。待净值突破0.5元后再公示。

发表评论
发表评论: