
 研报速递
国联证券收购民生证券(国联民生)情况汇总
说明:本次为国联证券收购民生证券 100% 股权,属于上市公司收购子公司,不是两家上市公司对等合并,是新国九条之后国内首单券商市场化并购案例。
1、合并背景
行业层面:国内券商行业集中度偏低,监管鼓励券商市场化并购整合,做大做强、提升综合实力,服务实体经济; 两家券商业务、区域网点互补:国联证券大本营在江苏苏南区域,投行、资管能力较强;民生证券网点多分布河南、华北等地,经纪客户基础厚实,网点数量多,财富管理潜力大; 股权契机:民生证券原股东泛海控股债务危机,所持民生证券股权进入司法处置;无锡国资控股的国联证券抓住机会收购,收购后补齐区域网点、经纪客户短板,打造综合型券商平台; 战略目标:并购后构建 “母公司自营 + 专业子公司(财富、投行、资管)” 集团架构,民生证券后续转型为全资财富管理子公司,专注经纪、财富业务。
2、合并时间
2024 年 5 月:国联证券公告拟发行股份购买民生证券 100% 股权,启动并购; 2024 年 8 月:披露重组草案,交易作价对应民生证券 99.26% 股份为 294.92 亿; 2025 年 2 月 7 日:国联证券完成工商更名,更名为国联民生证券股份有限公司; 2025 年 2 月 14 日:上交所 A 股简称由 “国联证券” 变更为国联民生; 2025 年内:逐步完成投行、资管业务迁移整合,民生证券投行项目并入国联民生承销保荐; 2026 年 7 月 30 日:国联民生通过司法拍卖拿下剩余 0.02% 股权,实现 100% 控股民生证券,民生证券成为全资子公司; 2026 年 8 月:业务架构再调整,母公司自营业务留在国联民生本部,财富业务、分支机构全部划转至民生证券,民生证券定位为集团财富管理专业子公司,整合进入收官阶段。
3、目前运营情况
主体架构:国联民生证券(母公司)+ 民生证券(全资财富子公司),配套承销保荐、资管等其他专业子公司;民生证券不再做自营业务,专注财富管理、证券经纪、两融、基金销售,分支机构统一归民生证券管理; 经营业绩:并购整合后营收、净利润大幅增长,2025 年业绩增幅显著;2026 上半年营收 45.7 亿元,归母净利润 14.15 亿元,同比增长 25.57%; 网点客户:合并后分支机构合计约 170 家,经纪客户规模大幅扩容,基金投顾、两融、产品销售规模显著提升; 整合进展:前中后台、干部队伍、IT 系统、客户迁移基本落地,集团统一管控;投行、资管业务已完成迁移,当前重点推进财富业务一体化运营,统一客户服务、品牌体系; 风险层面:并购完成后存量业务平稳承接,客户资产、账户正常交易,无大规模业务中断。
4、上市否:
5、当前最新新客户的福利:
提示:券商开户新客福利属于阶段性营销活动,会随时间调整,以 APP、营业部最新公告为准,非永久固定福利。
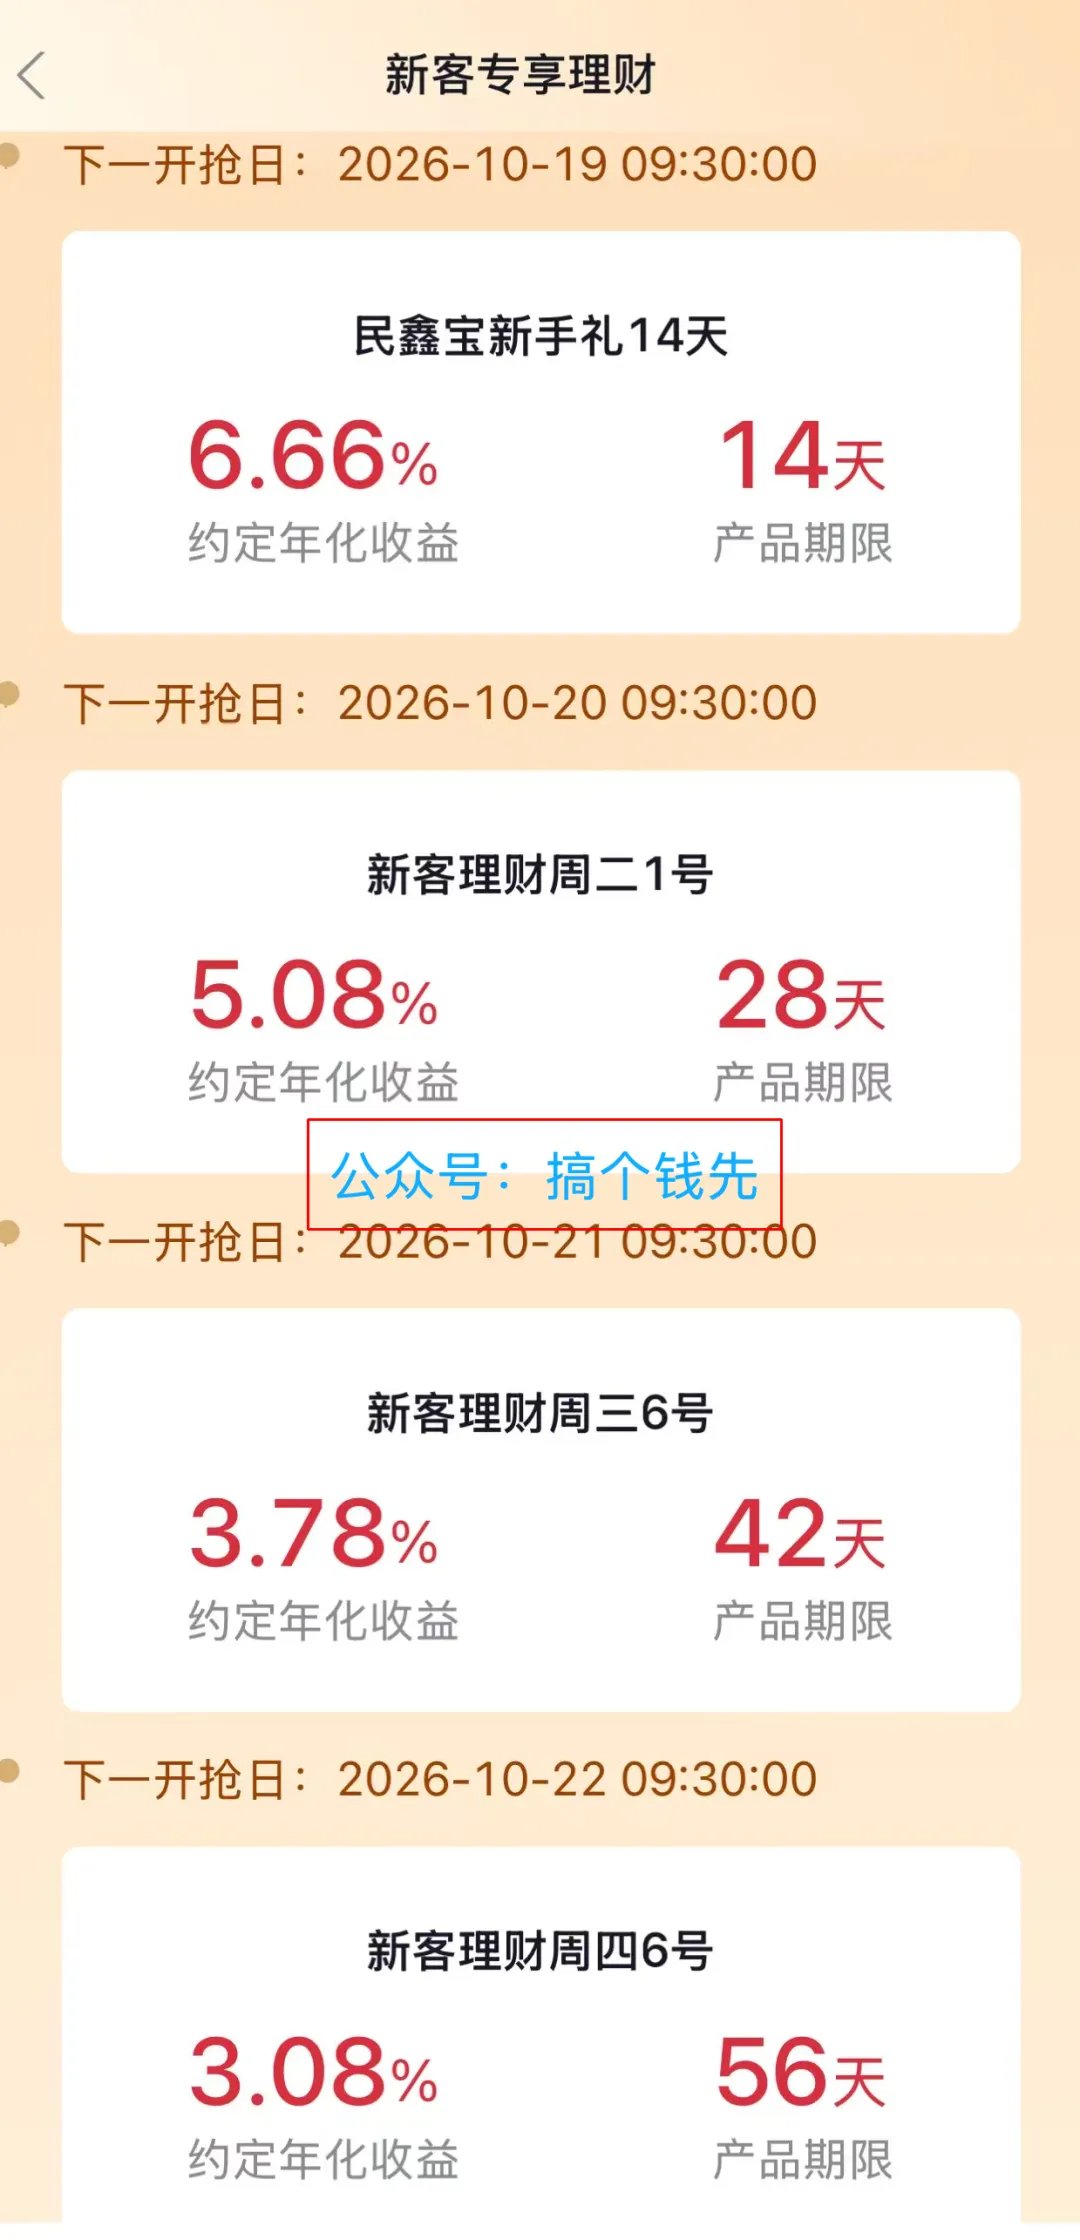
⚠️风险提示:证券投资有风险,新客营销活动存在资金、持仓时间限制,开户前请仔细阅读活动规则。
6、全年其他活动:
1、民生818活动:818理财节|金枝添富,摇摇聚财!民生证券邀您摇一摇赢财运

发表评论
2026-10-21 04:34:09 回复该评论
发表评论: