
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/bb293bda4e75
城市更新的钱,会越来越往头部城市和能自平衡的项目上堆,弱资质城投再靠“以地养更”硬上规模,流动性风险会先于政绩兑现。
2026年5月国务院印发《城市更新“十五五”规划》,这是该领域首部国家级五年专项规划。规则变了:效益优先、量力而行,业务还和城投市场化转型、地方债务管控绑在一起。该看的不是口号,而是资金门槛抬升后,谁还能做、谁只能收缩。
主线很清楚:决策从政府配餐改成群众点菜,价值从大拆大建改成存量提质,资金从土地财政改成五级体系分层定价。矛盾也有两个——民生刚需项目算不过账,和专项债、市场化融资要覆盖本息;强省会还能规模化推进,人口流出市县融资、资产、债务空间同步收窄。
十四五做完了,账却更难算
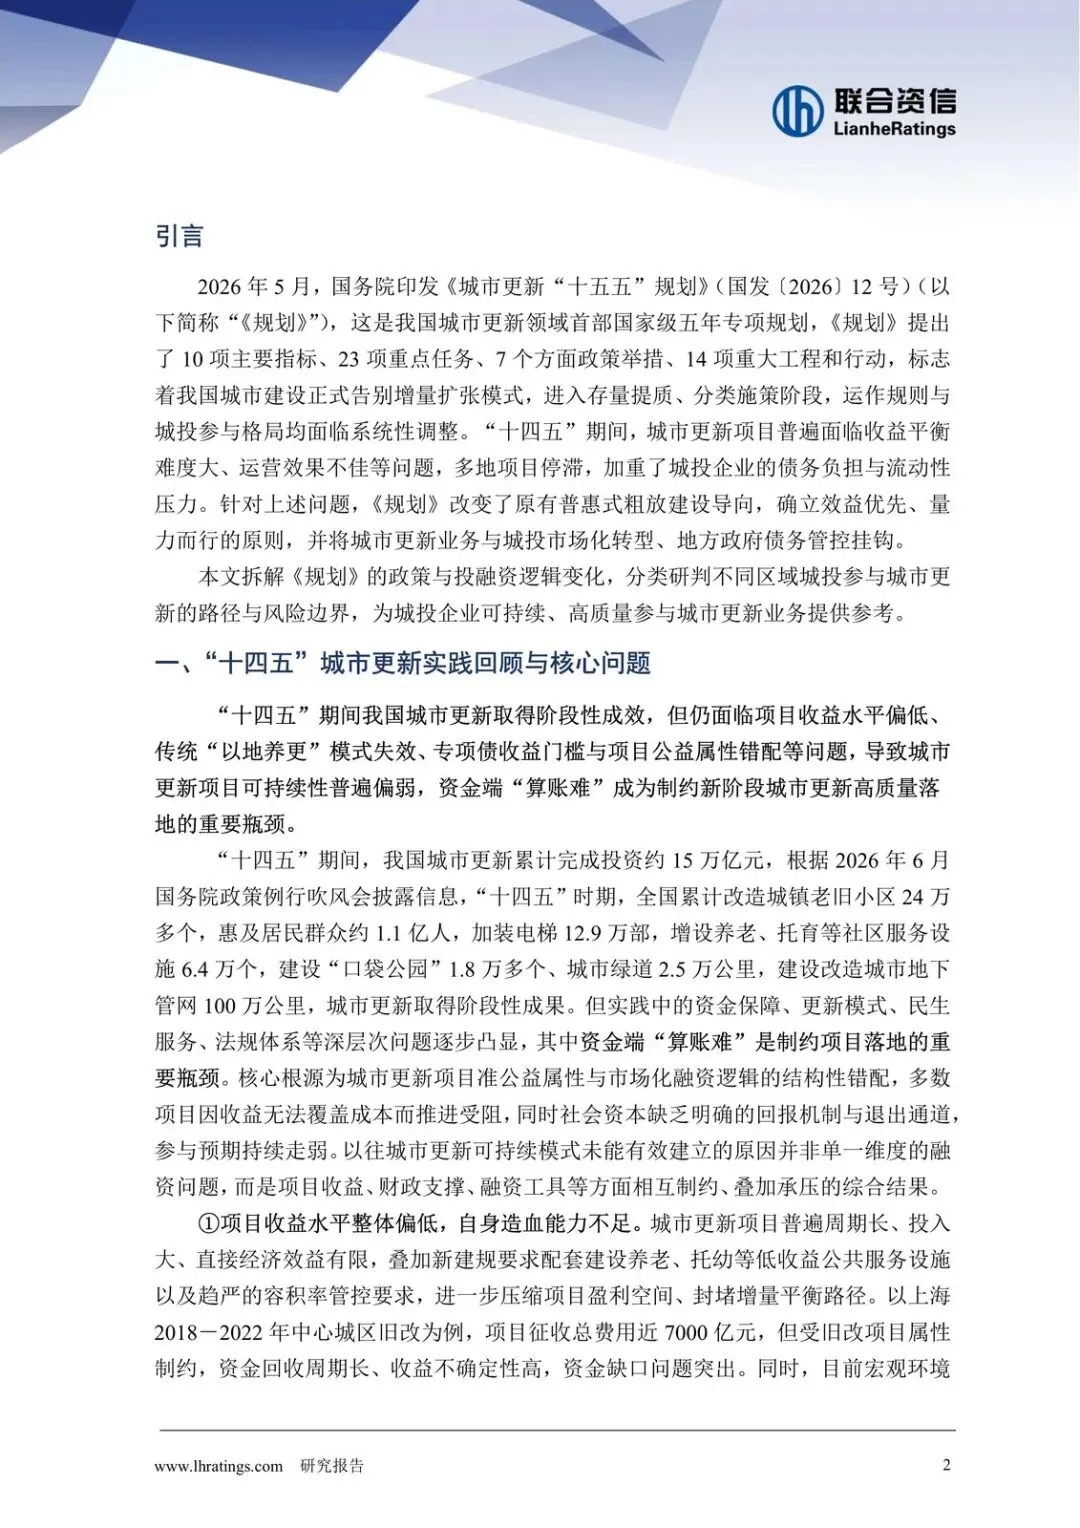
十四五全国城市更新累计投资约15万亿元,老旧小区改造24万多个、惠及约1.1亿人,加装电梯12.9万部,地下管网建设改造100万公里。成绩不假,但项目普遍周期长、收益低,容积率管控和养老托幼配套再压利润。上海2018-2022年中心城区旧改,征收总费用近7000亿元,回收慢、缺口大。土地出让回落,“以地养更”失效。专项债通常要收益覆盖本息1.2倍以上,多数准公益项目过不了门。城投债信用定价分化后,弱主体发债窗口收窄;REITs又要稳定现金流,短期内多数项目够不着。
钱不是单一瓶颈,是收益、财政、工具叠在一起。社会资本缺回报和退出,参与预期走弱。
规划改的是逻辑,资金改的是门槛
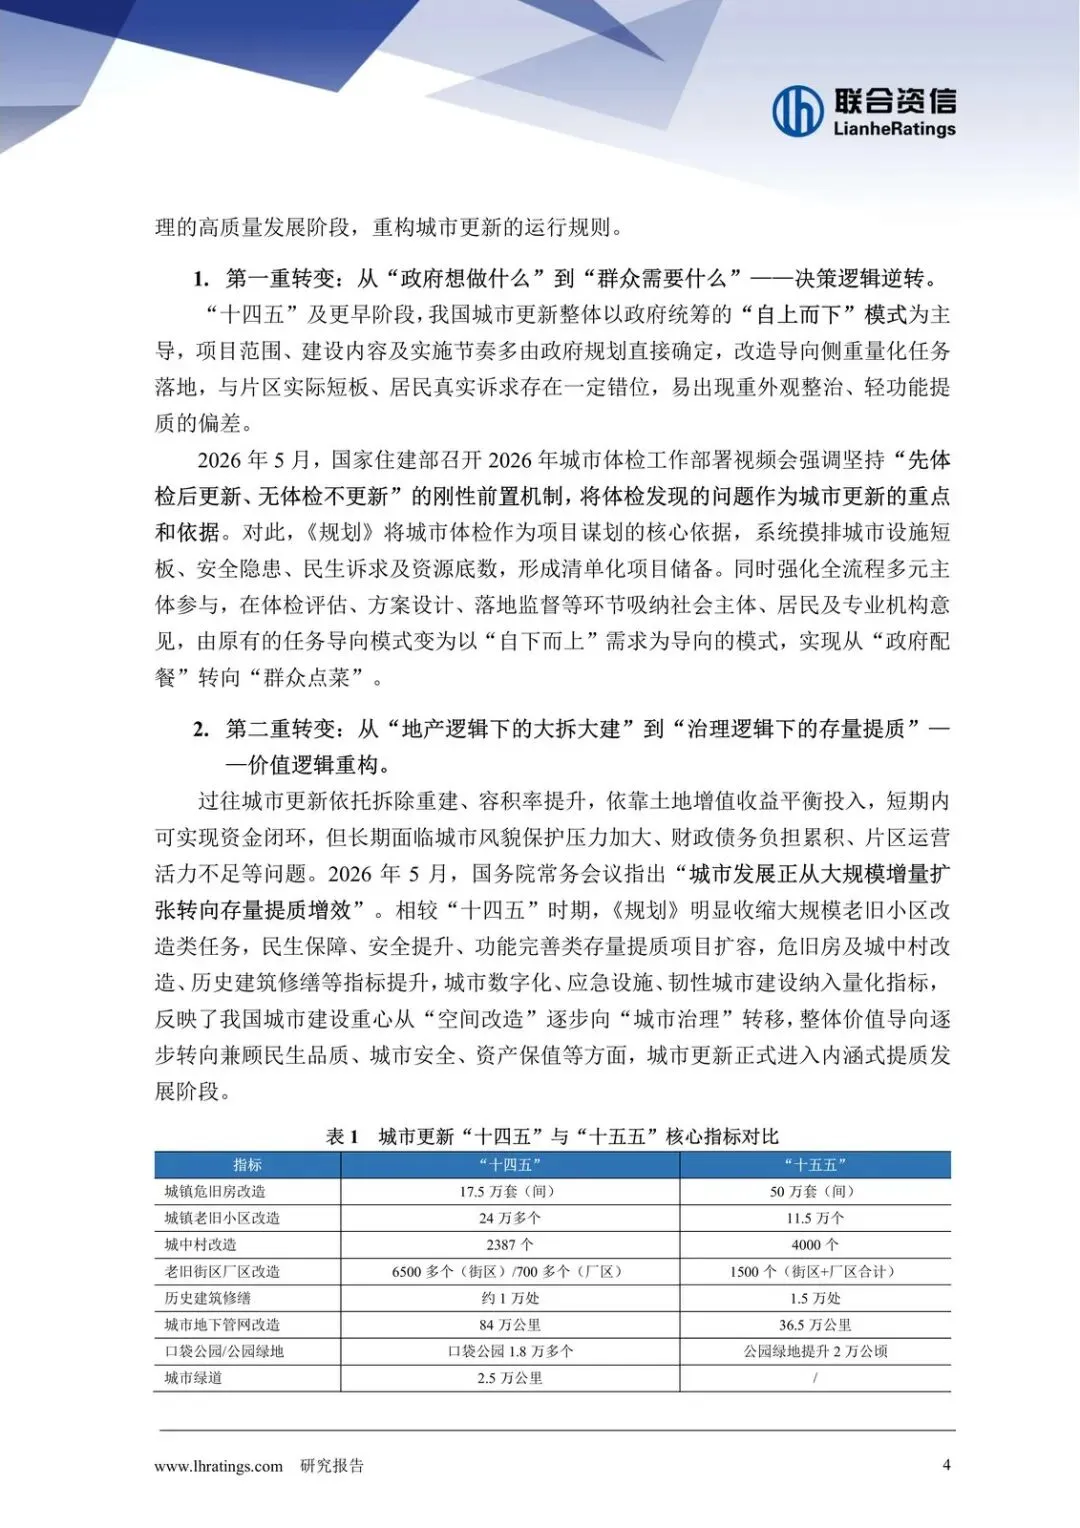
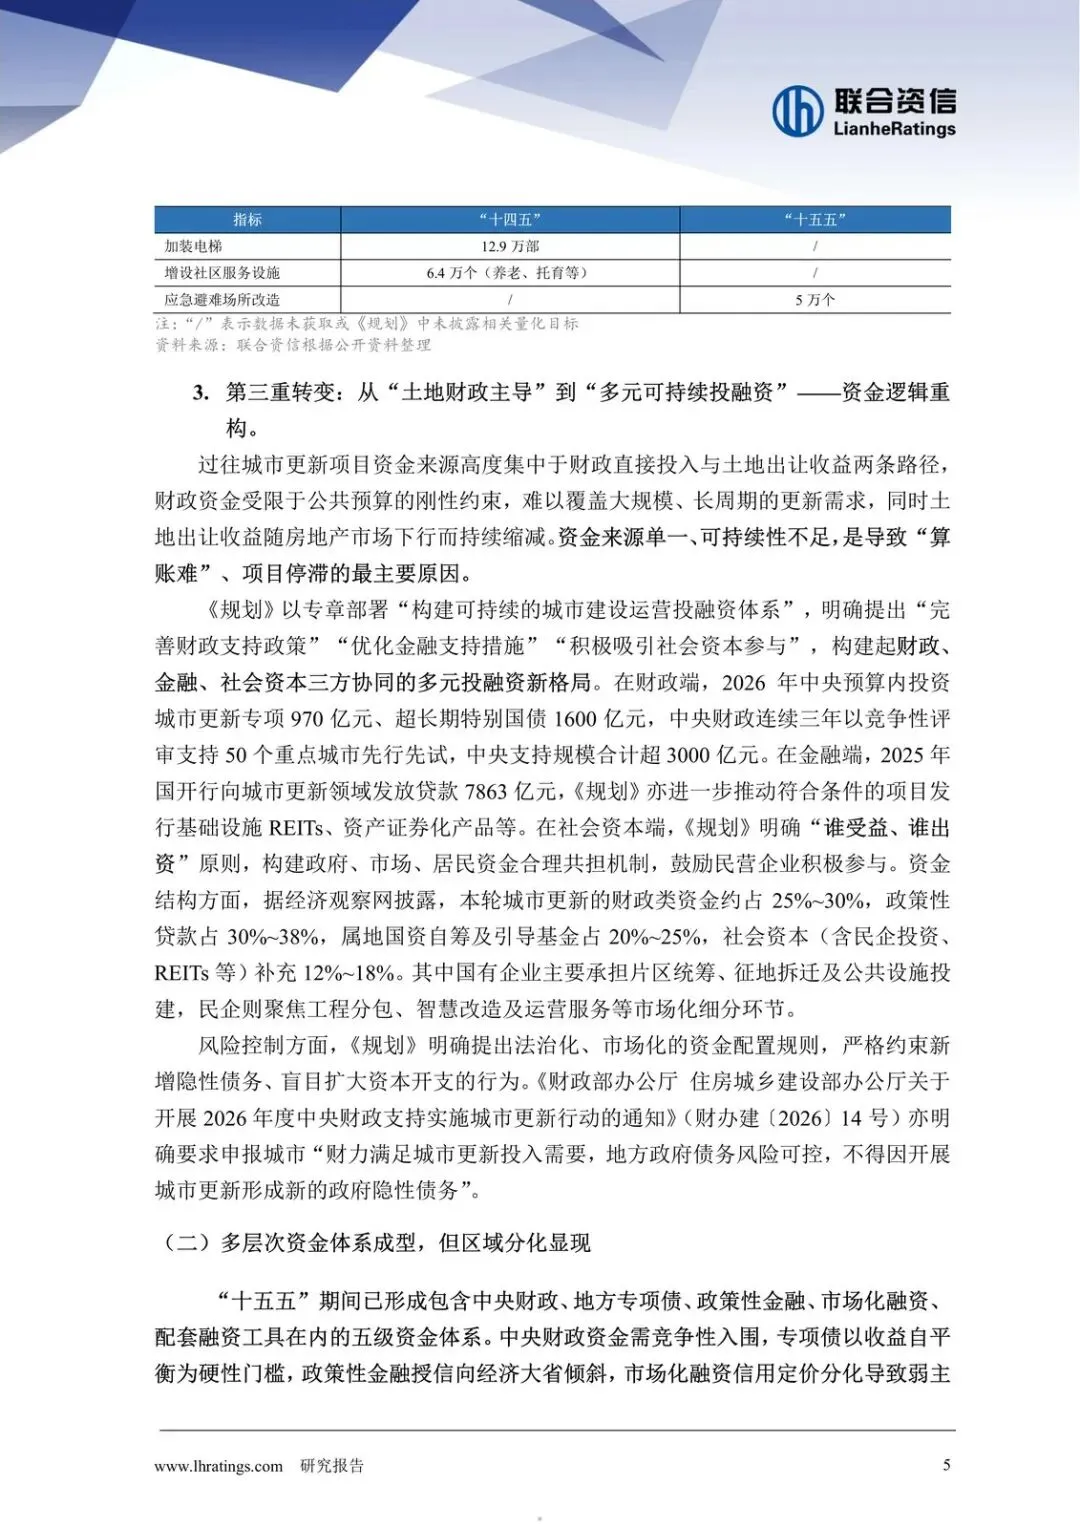
决策上,“先体检后更新、无体检不更新”成前置。价值上,老旧小区改造从十四五的24万多个收到十五五的11.5万个,危旧房从17.5万套提到50万套,城中村从2387个提到4000个,应急避难场所新增5万个目标。大拆大建收缩,安全、民生、韧性扩容。
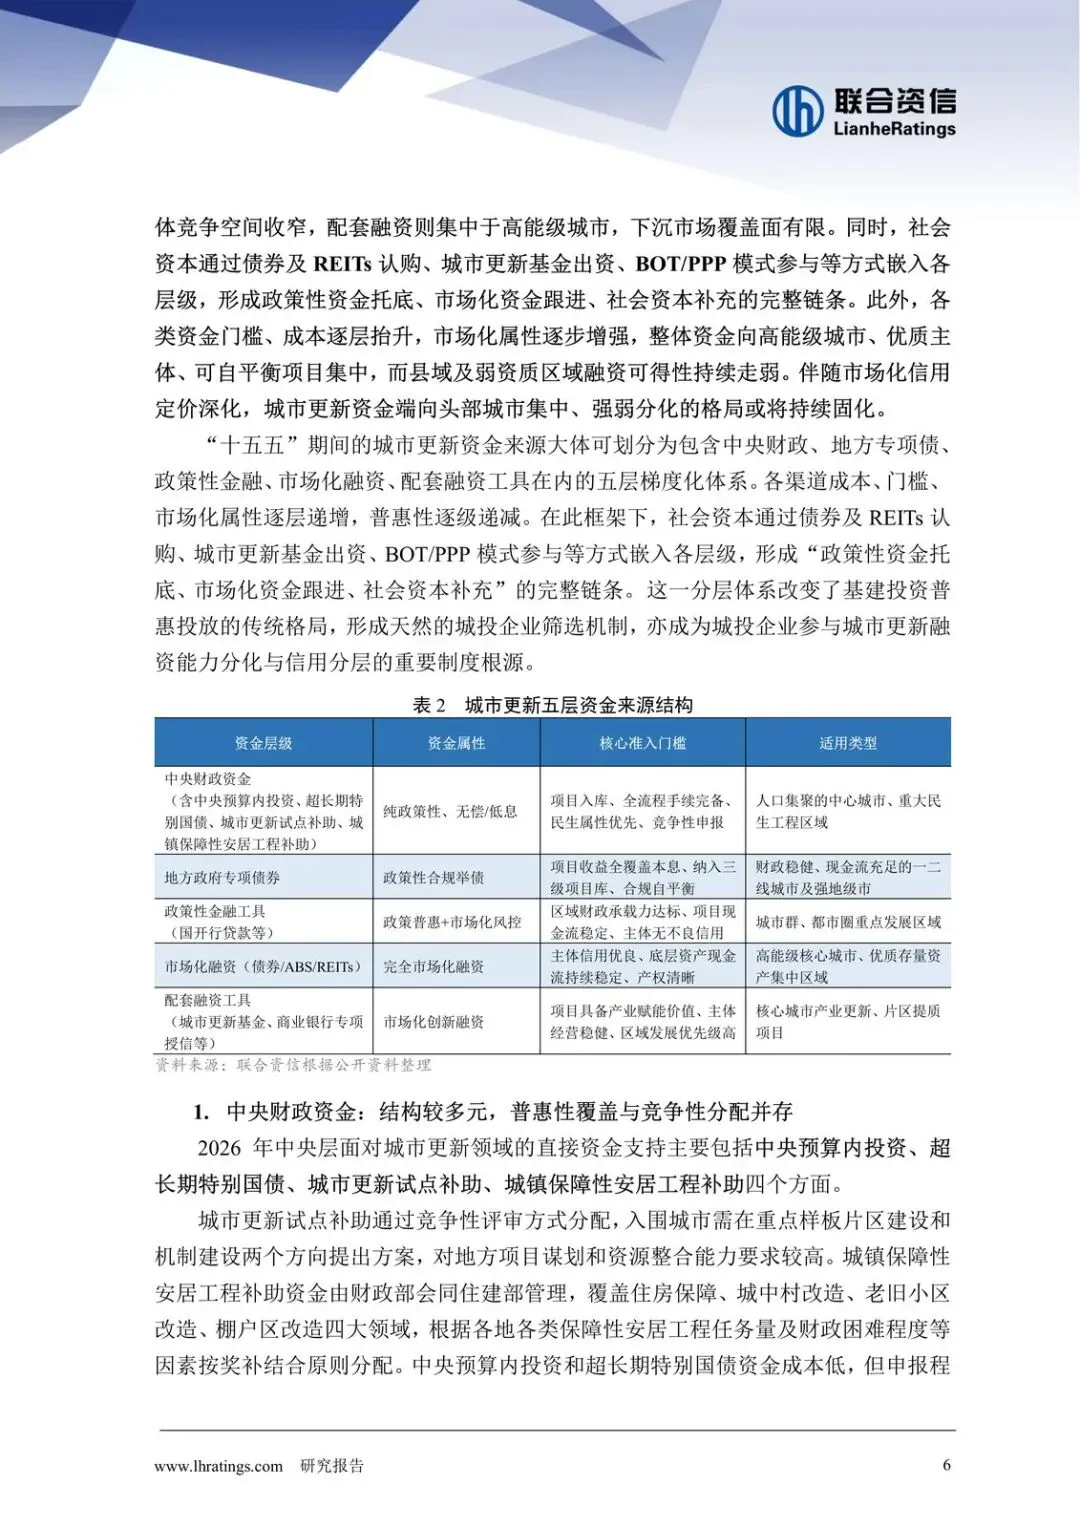
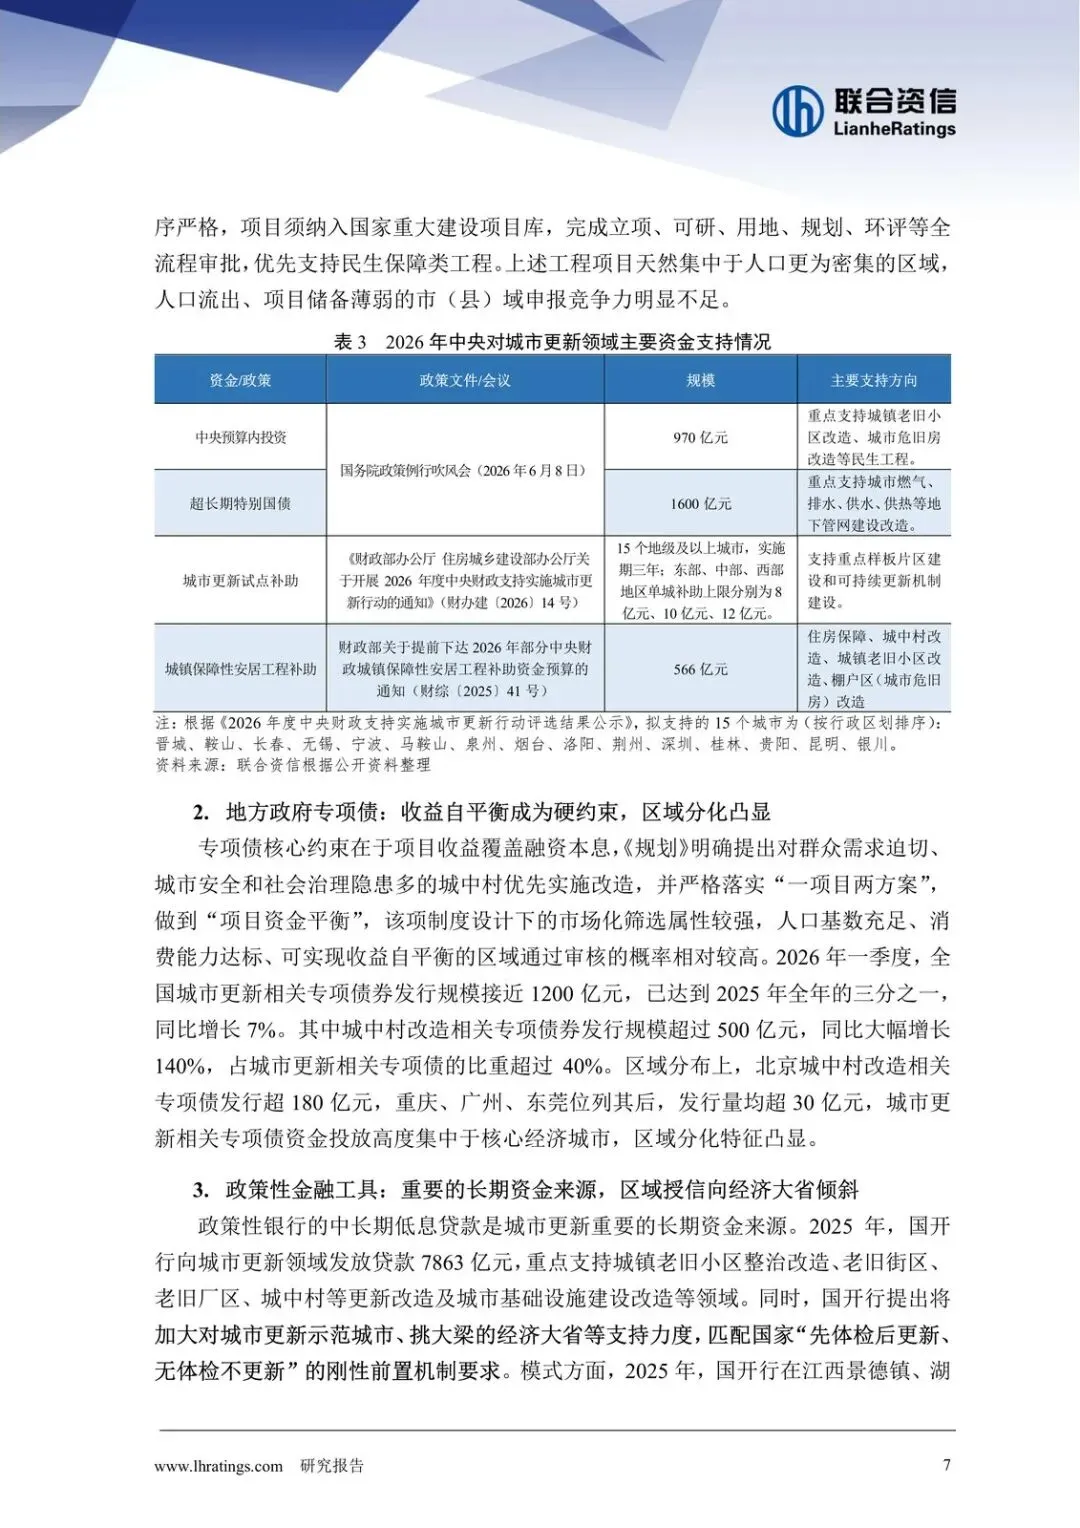
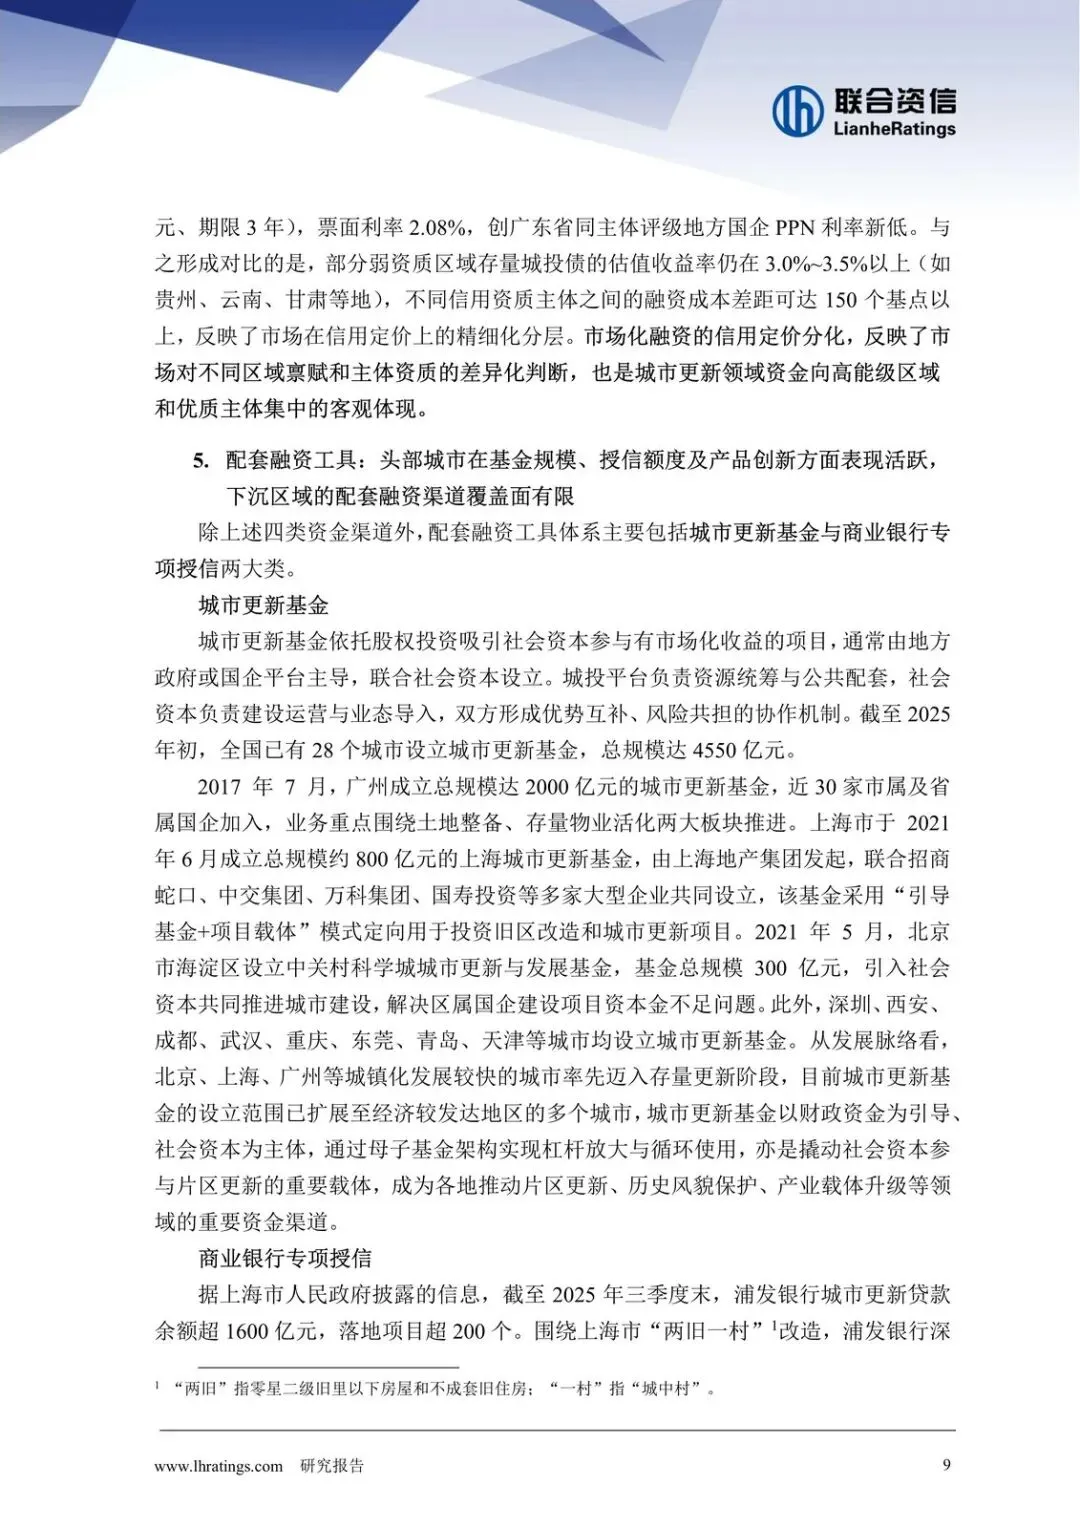
资金上,中央预算内投资城市更新专项970亿元、超长期特别国债1600亿元,中央连续三年竞争性支持50个重点城市,合计超3000亿元。结构大致是:财政类约25%~30%,政策性贷款30%~38%,属地国资和引导基金20%~25%,社会资本12%~18%。五级体系门槛和成本逐层抬升,钱向高能级城市、优质主体、可自平衡项目集中。强弱分化,从材料看会继续固化。
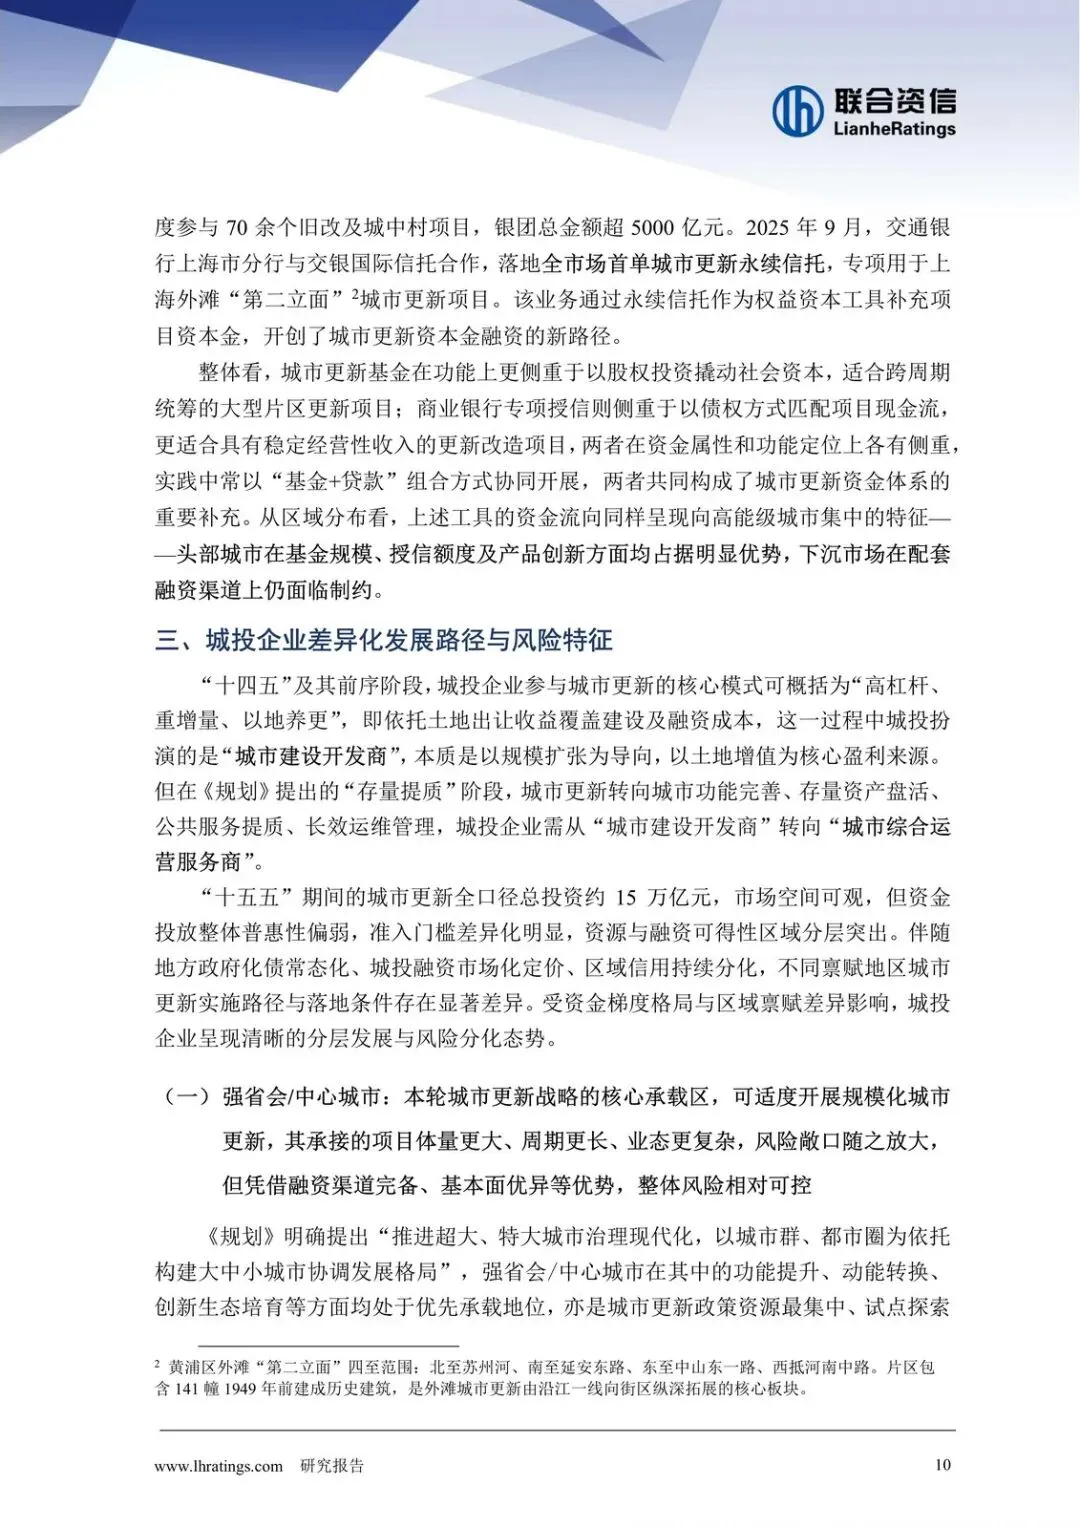
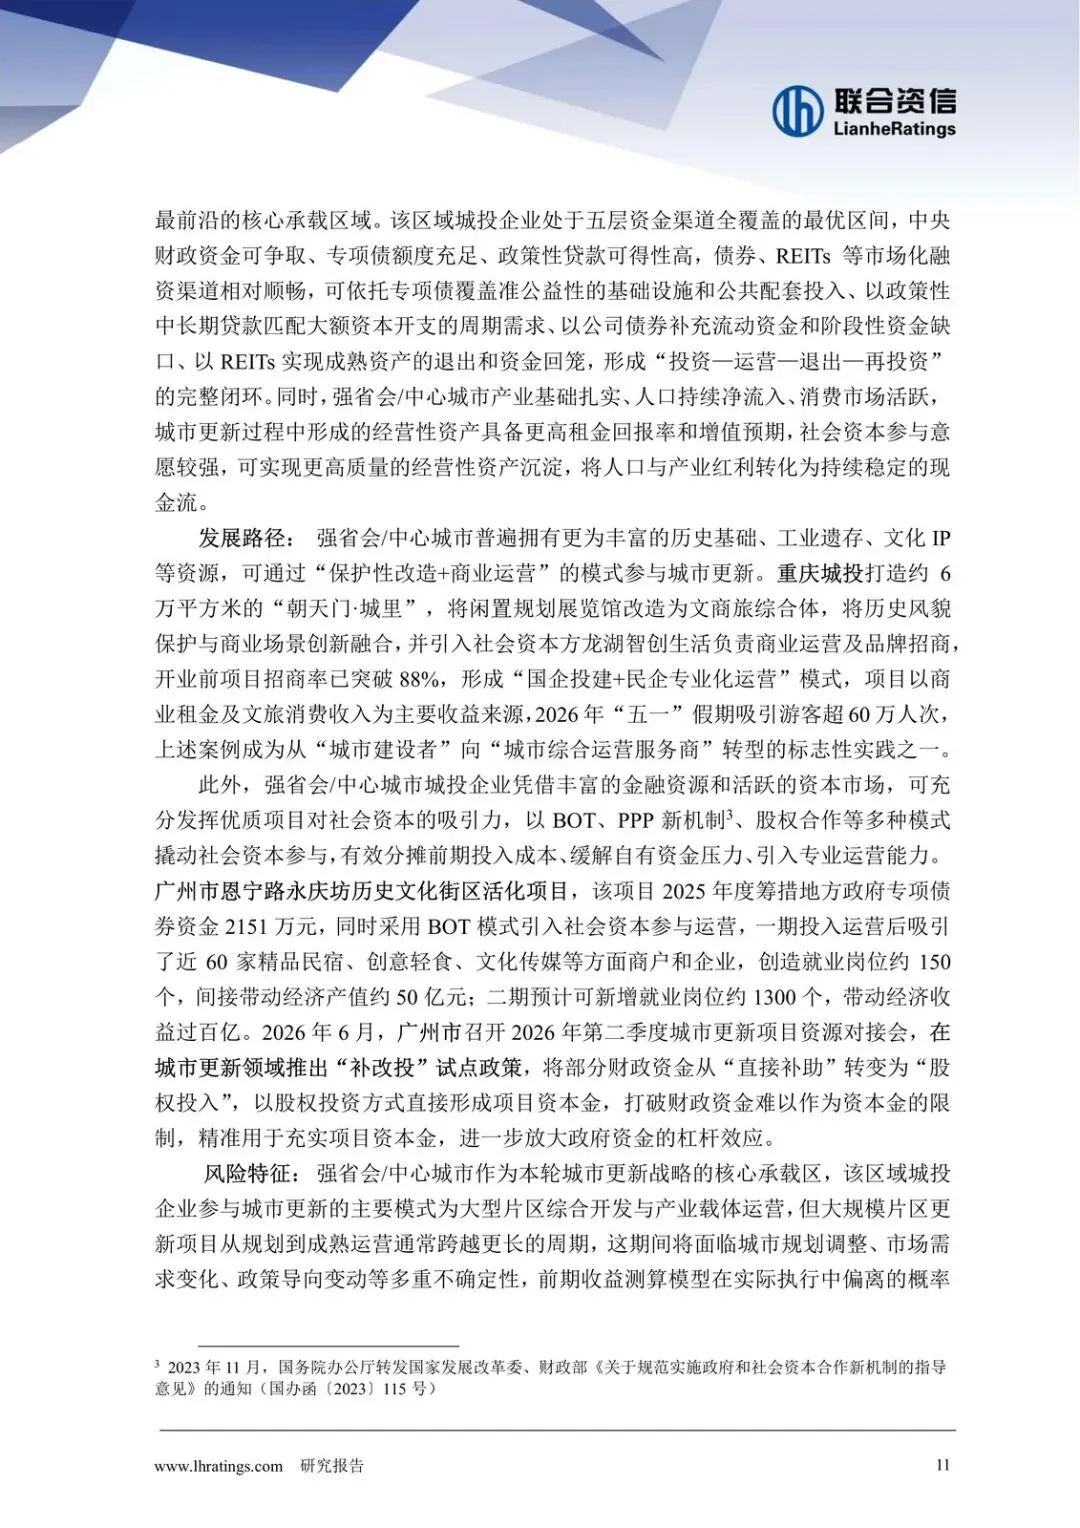
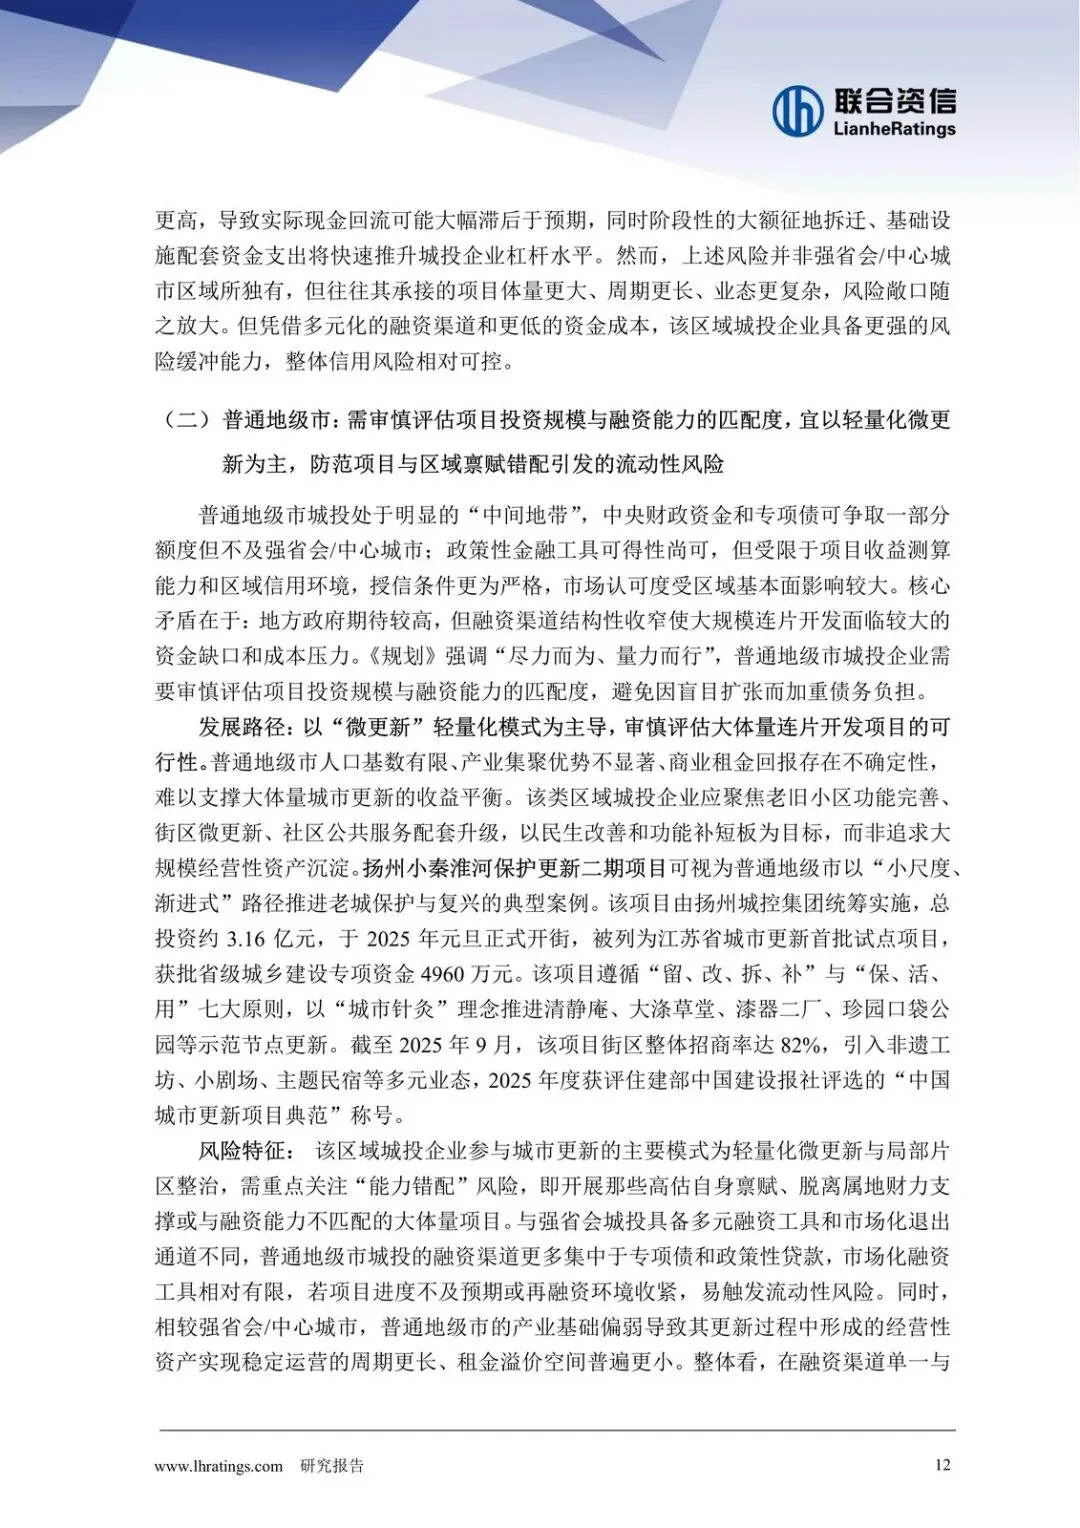
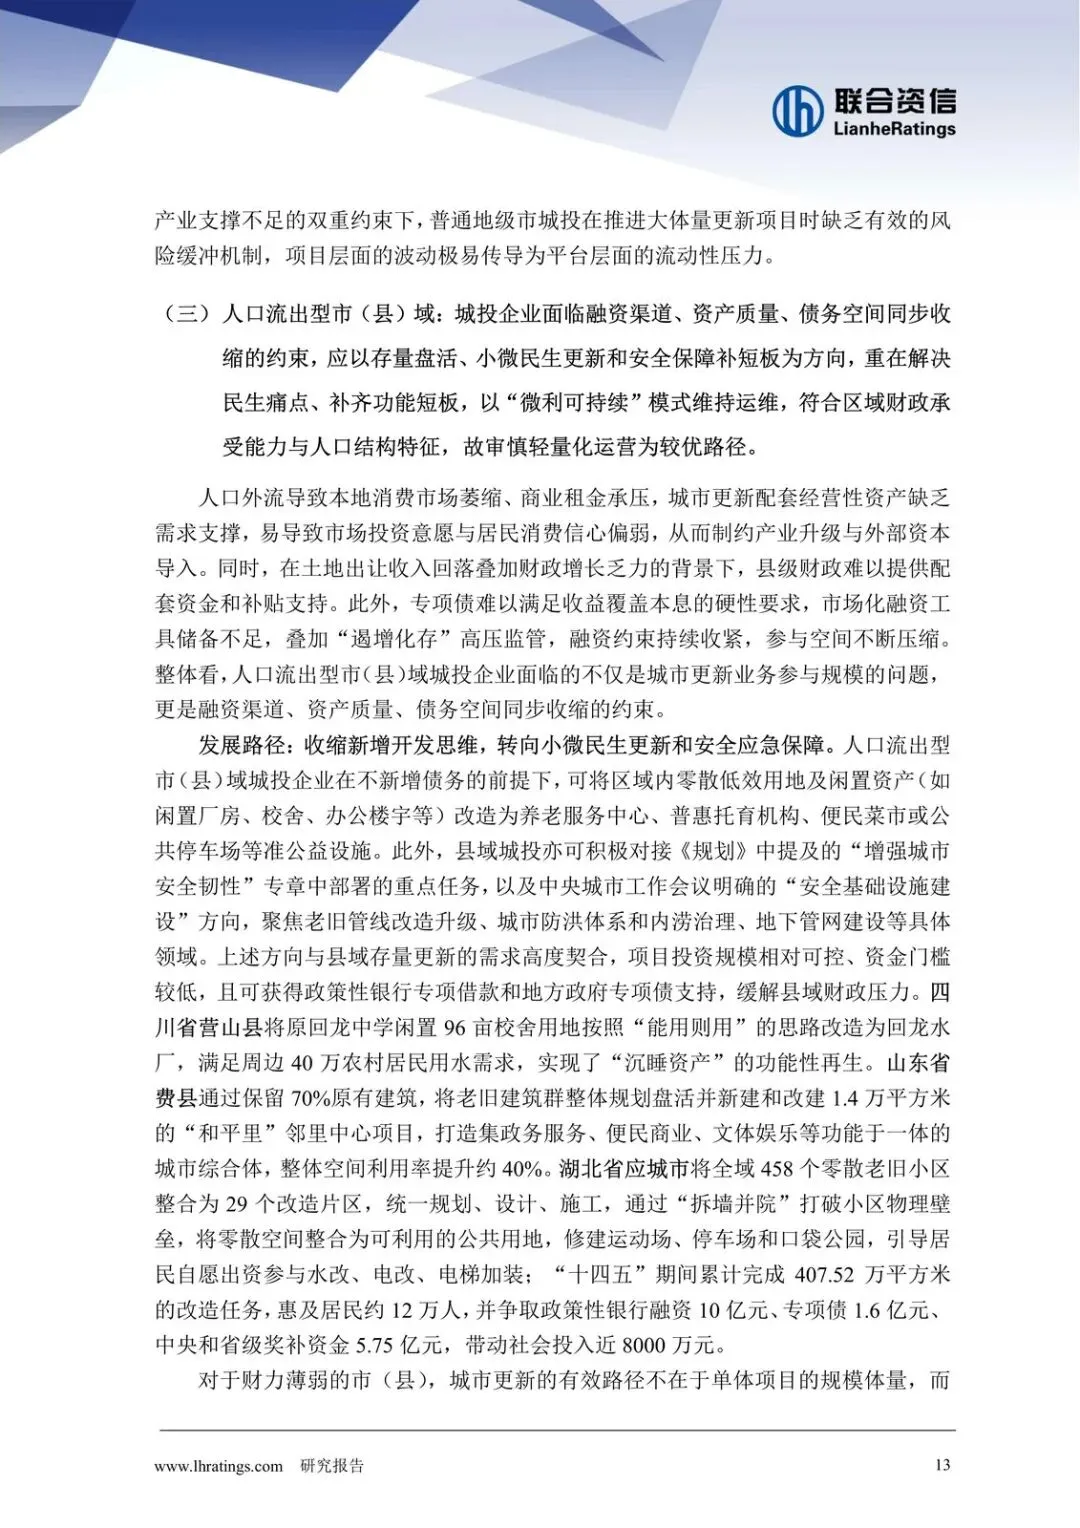
谁受益:强省会、中心城市,融资渠道全、基本面好,规模化更新风险相对可控。谁受损:普通地级市若硬上重投资,项目和禀赋错配会打流动性;人口流出型市县融资、资产、债务空间一起收缩。
城投该怎么站队
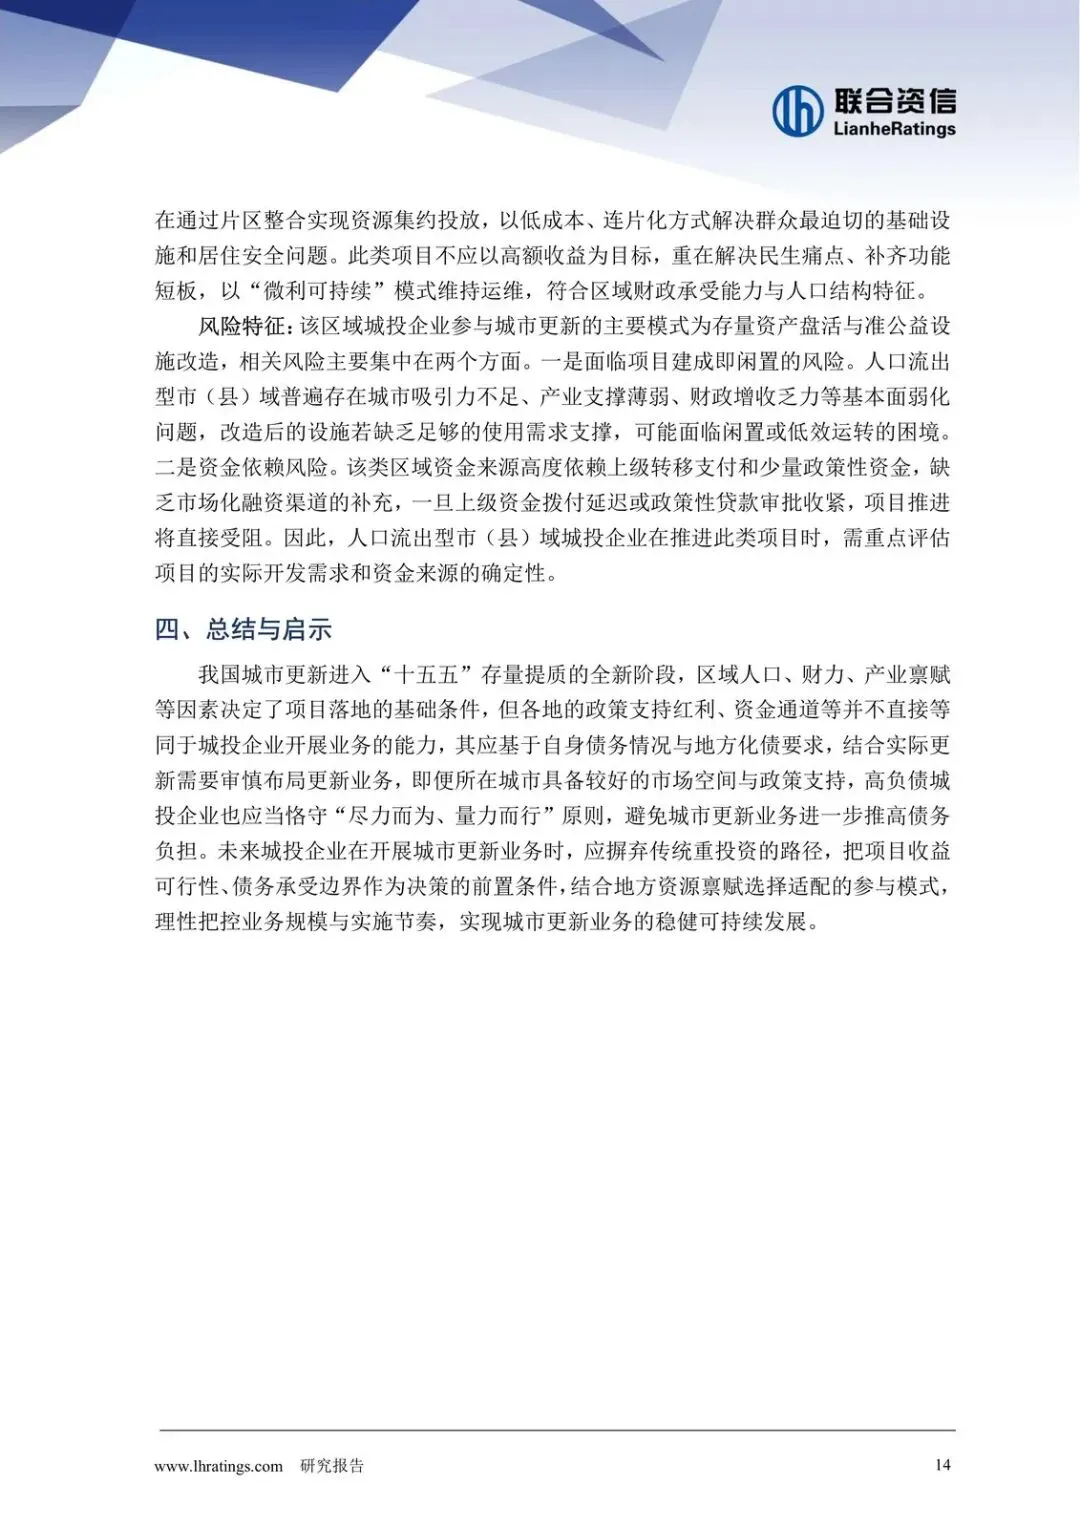
强省会可以适度规模化,但前提仍是项目能算账、债务可控,不能因更新新增隐性债务。普通地级市更适合轻量化微更新。流出型市县宜存量盘活、小微民生和安全补短板,审慎轻量化运营。国企多扛片区统筹、拆迁和公服投建,民企更可能落在工程分包、智慧改造和运营服务。
广州2017年曾设总规模2000亿元的城市更新基金——那是头部城市的工具箱,不能当成全国模板。专项债端,材料里提到相关专项债券发行规模接近1200亿元、已达2025年全年约三分之一,城中村相关超500亿元,余额超1600亿元、落地超200个。发行热,不等于弱区域都能接得住1.2倍覆盖。
观察清单
- 中央财政竞争性入围的50个重点城市名单与续期,资金是否持续向这些城市集中。
- 城市更新专项债、城中村专项债发行规模及收益覆盖倍数披露,弱区域项目能否过1.2倍门槛。
- 老旧小区改造实际开工是否按规划从24万多个向11.5万个收缩,危旧房、城中村、应急设施是否按新指标放量。
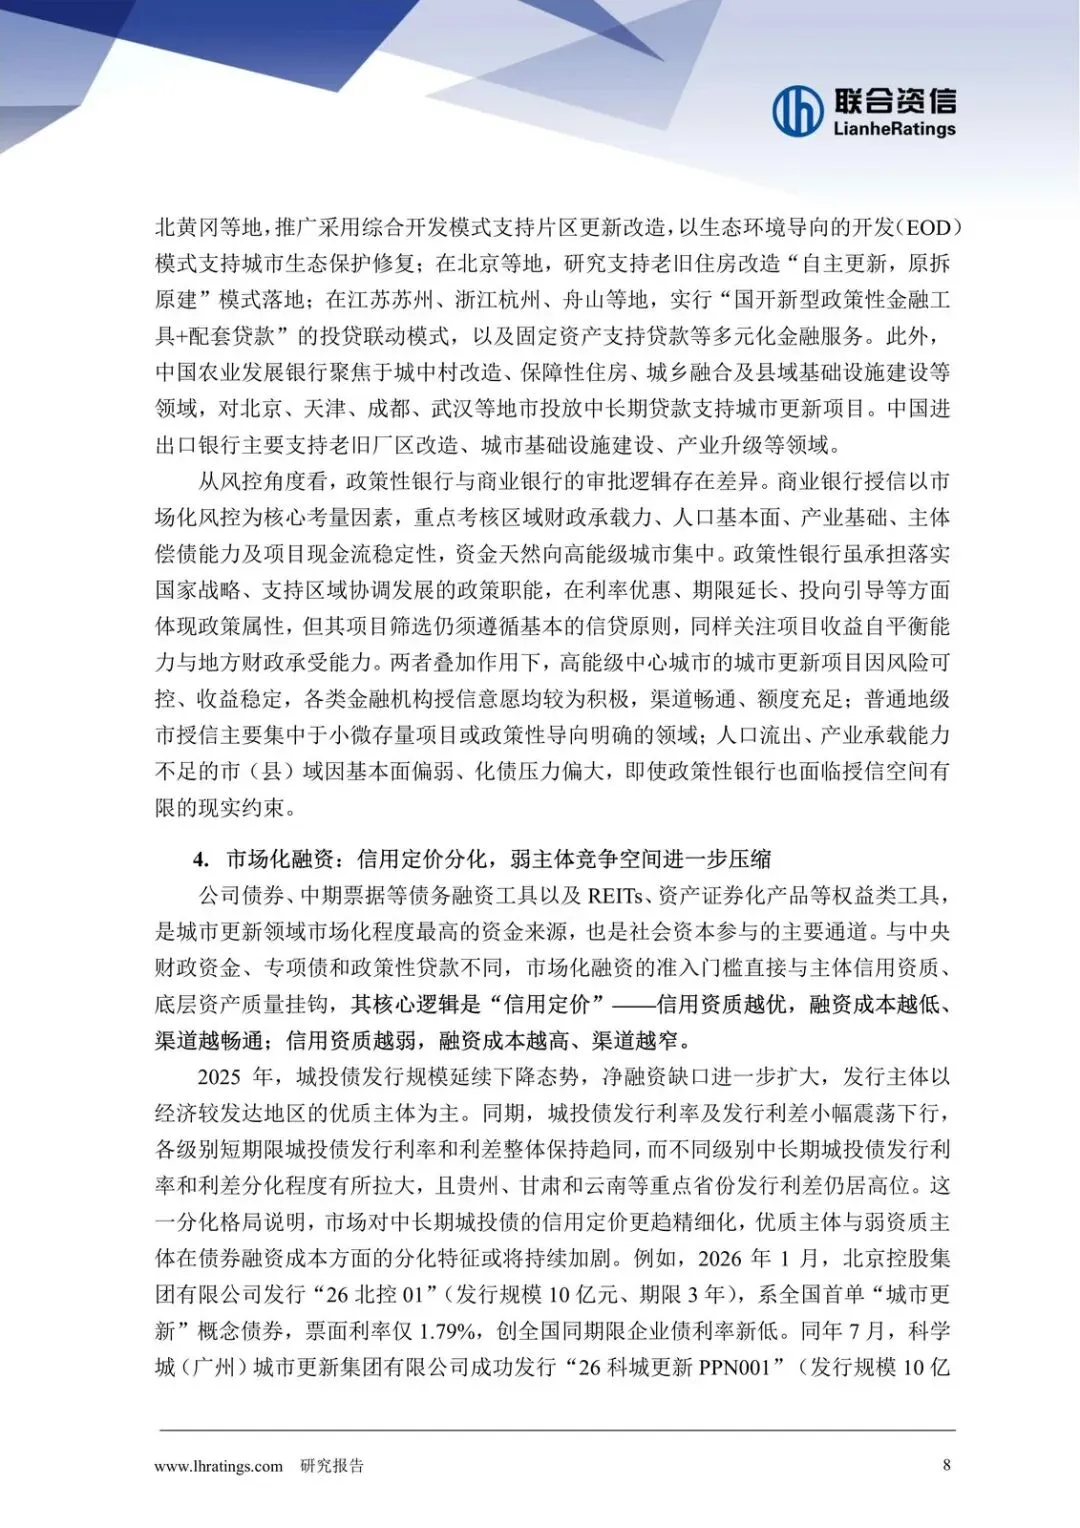
- 国开行等政策性贷款投向是否继续向经济大省倾斜,弱资质城投发债窗口和成本是否进一步分化。
- 申报城市是否出现“因更新新增隐性债务”的监管点名或叫停,城投资本开支节奏是否明显放缓。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: