
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/919ab94f0a7e
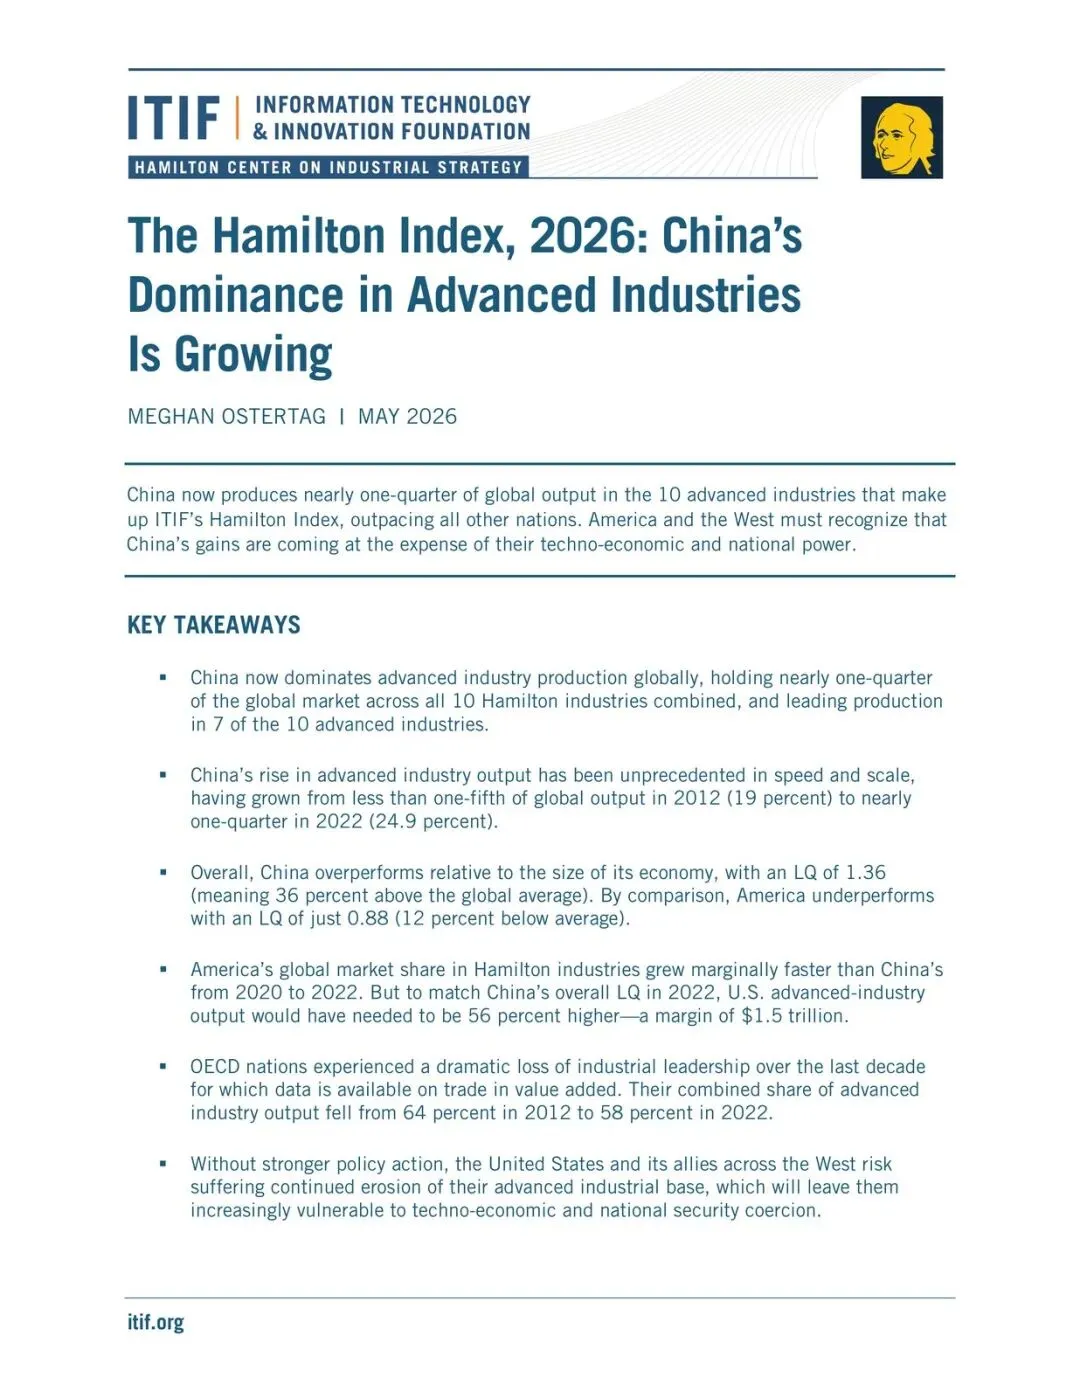
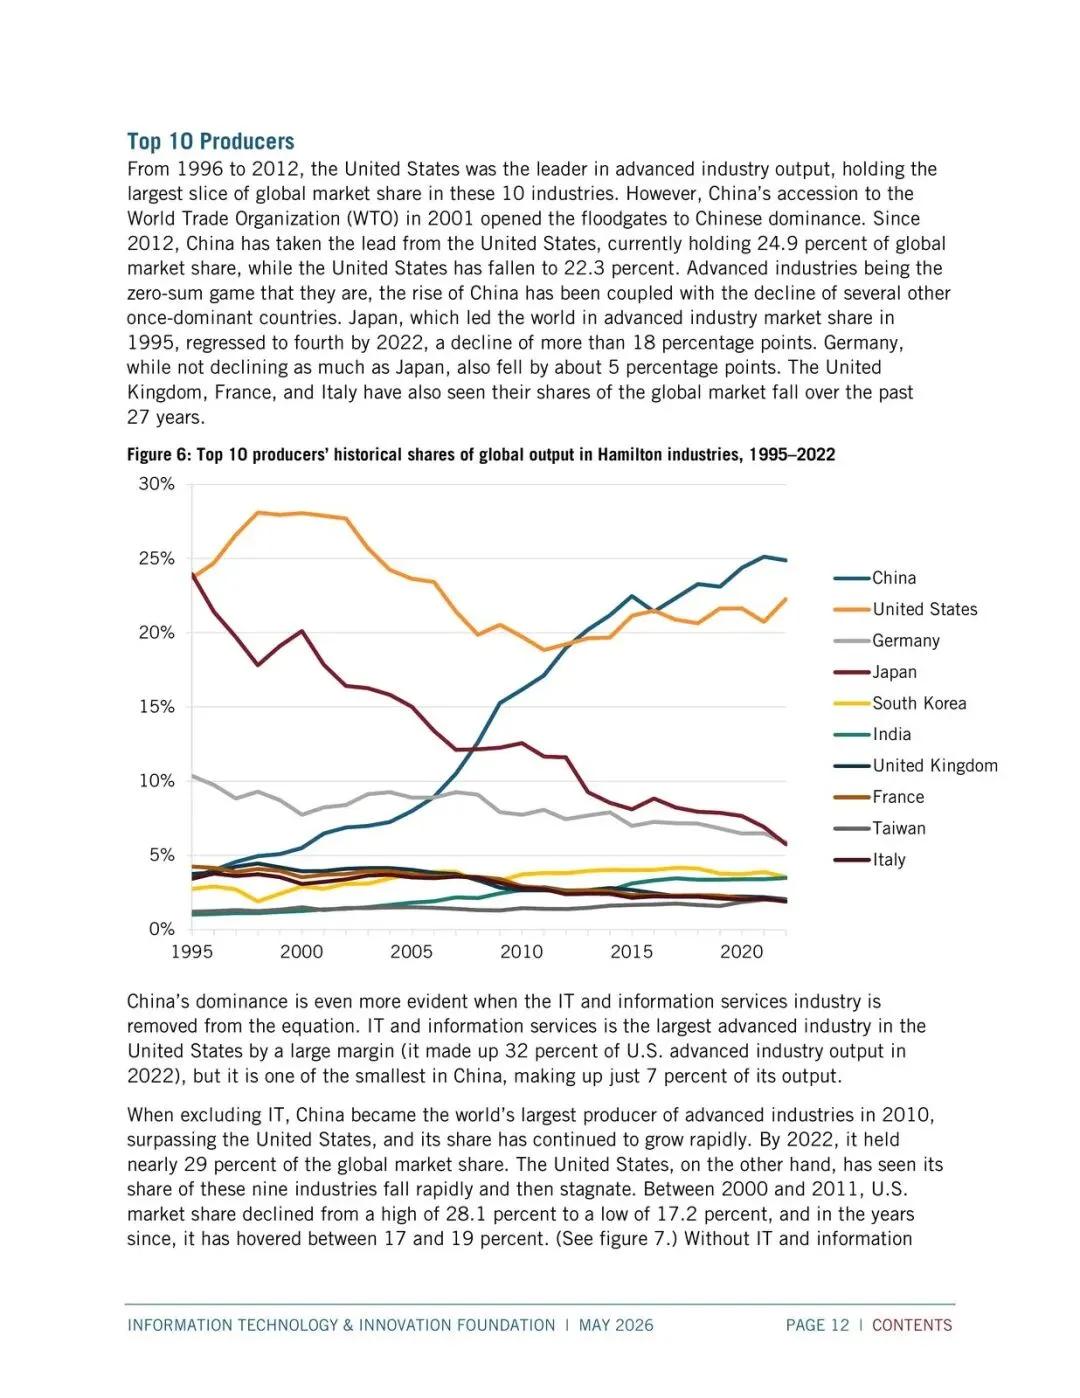
中国已经把全球先进产业近四分之一的产出攥在手里,而且这个份额还在往上走——西方如果不当真,丢掉的不只是工厂,是议价权和安全缓冲。
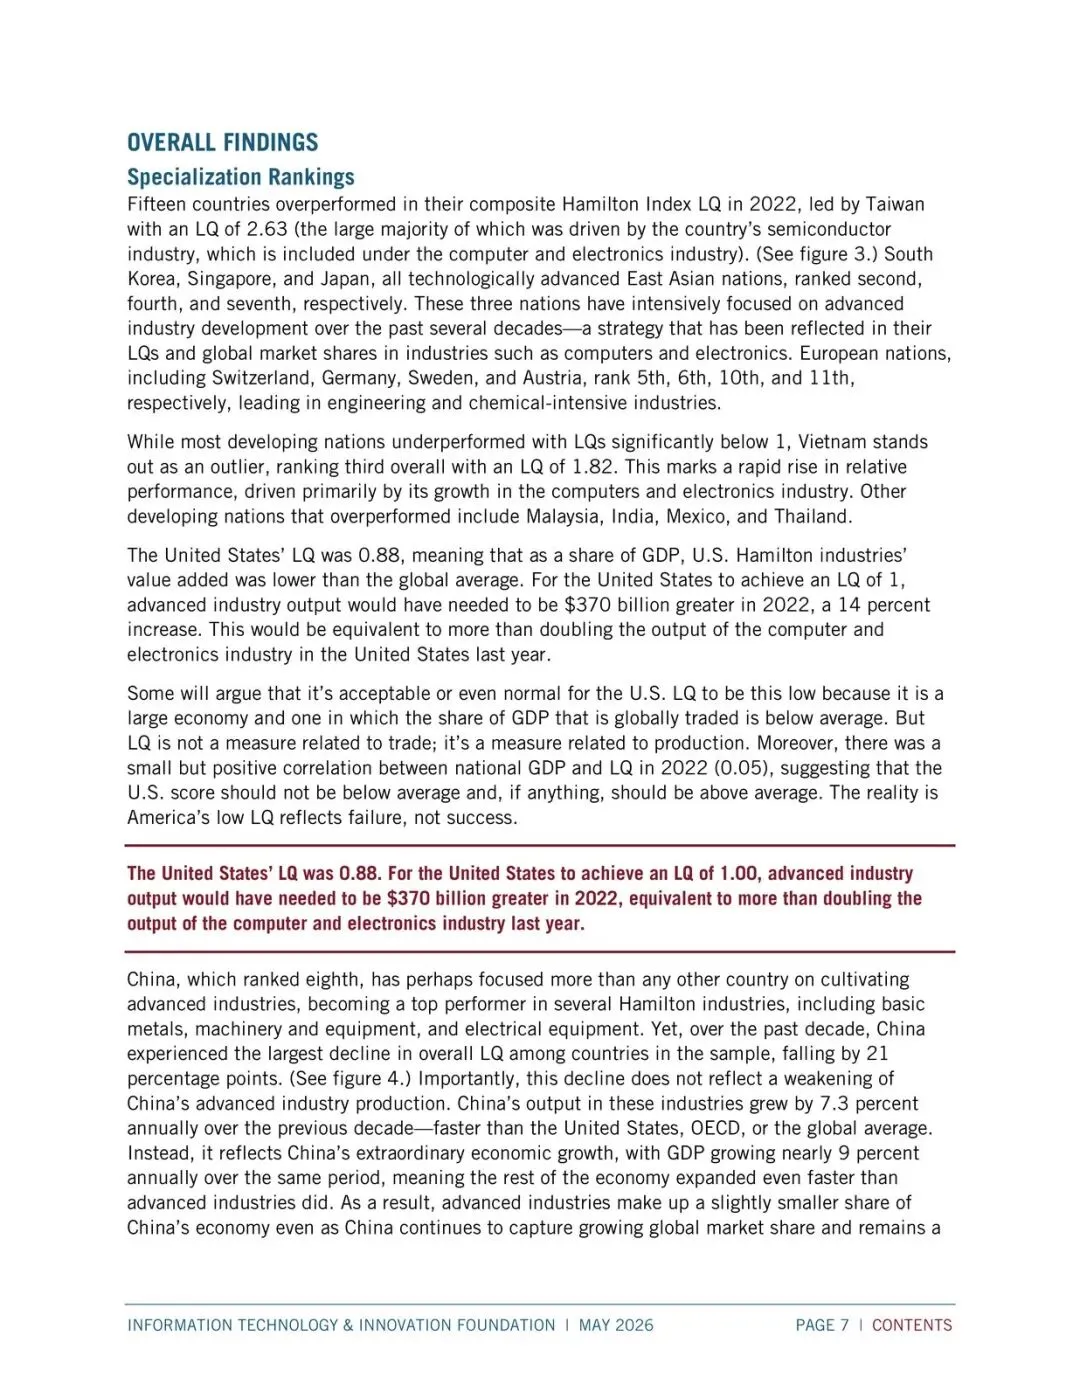
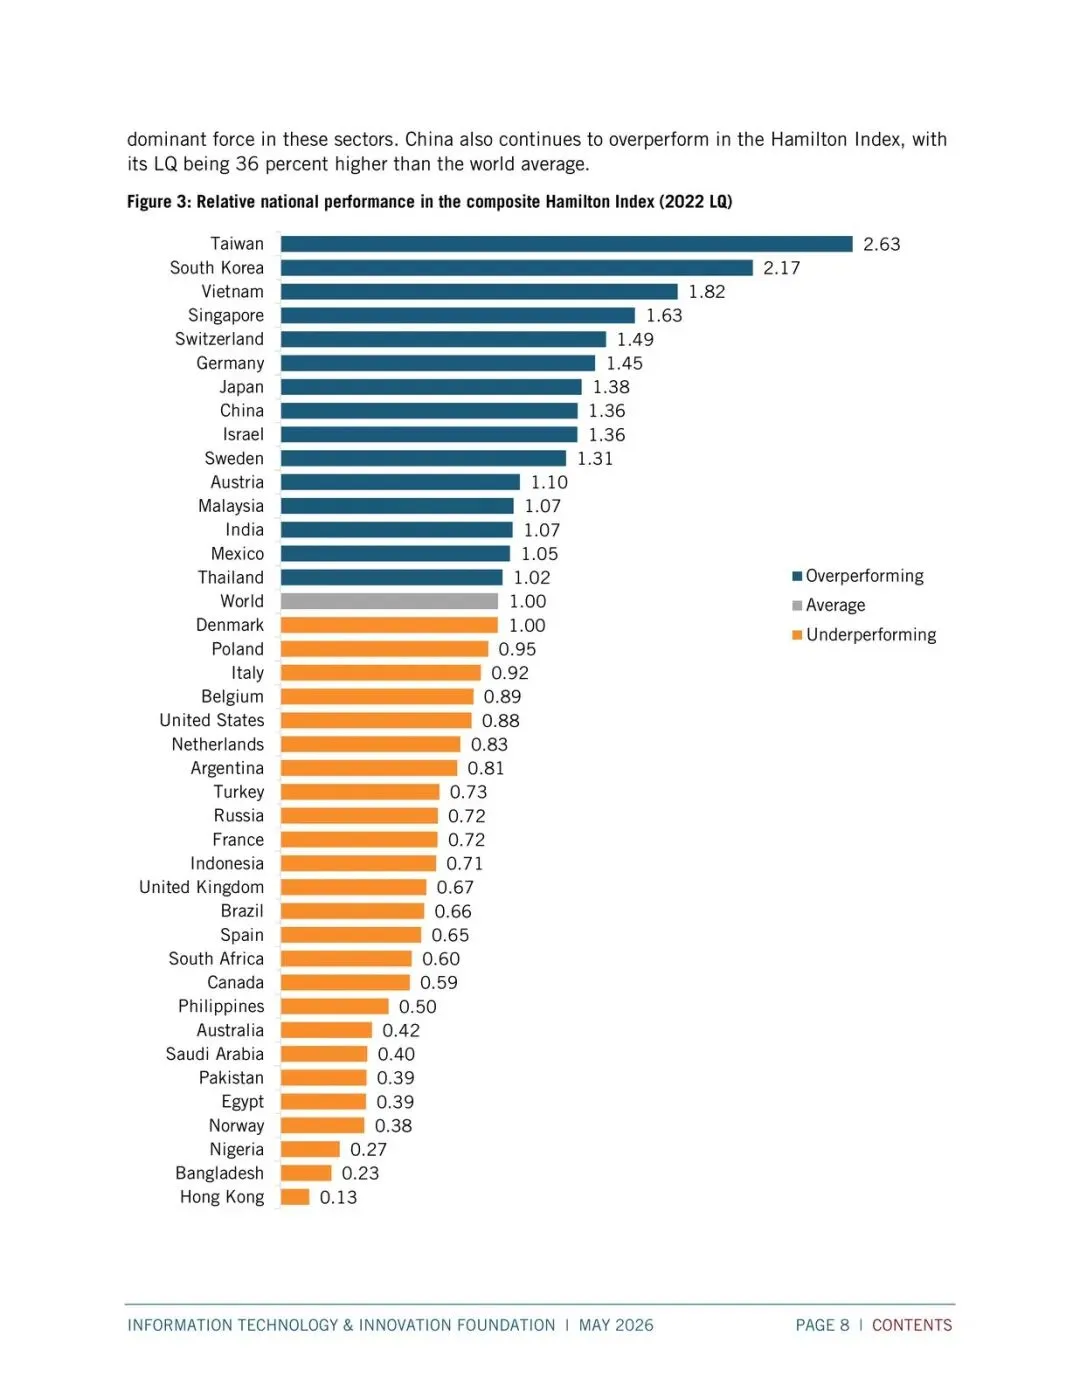
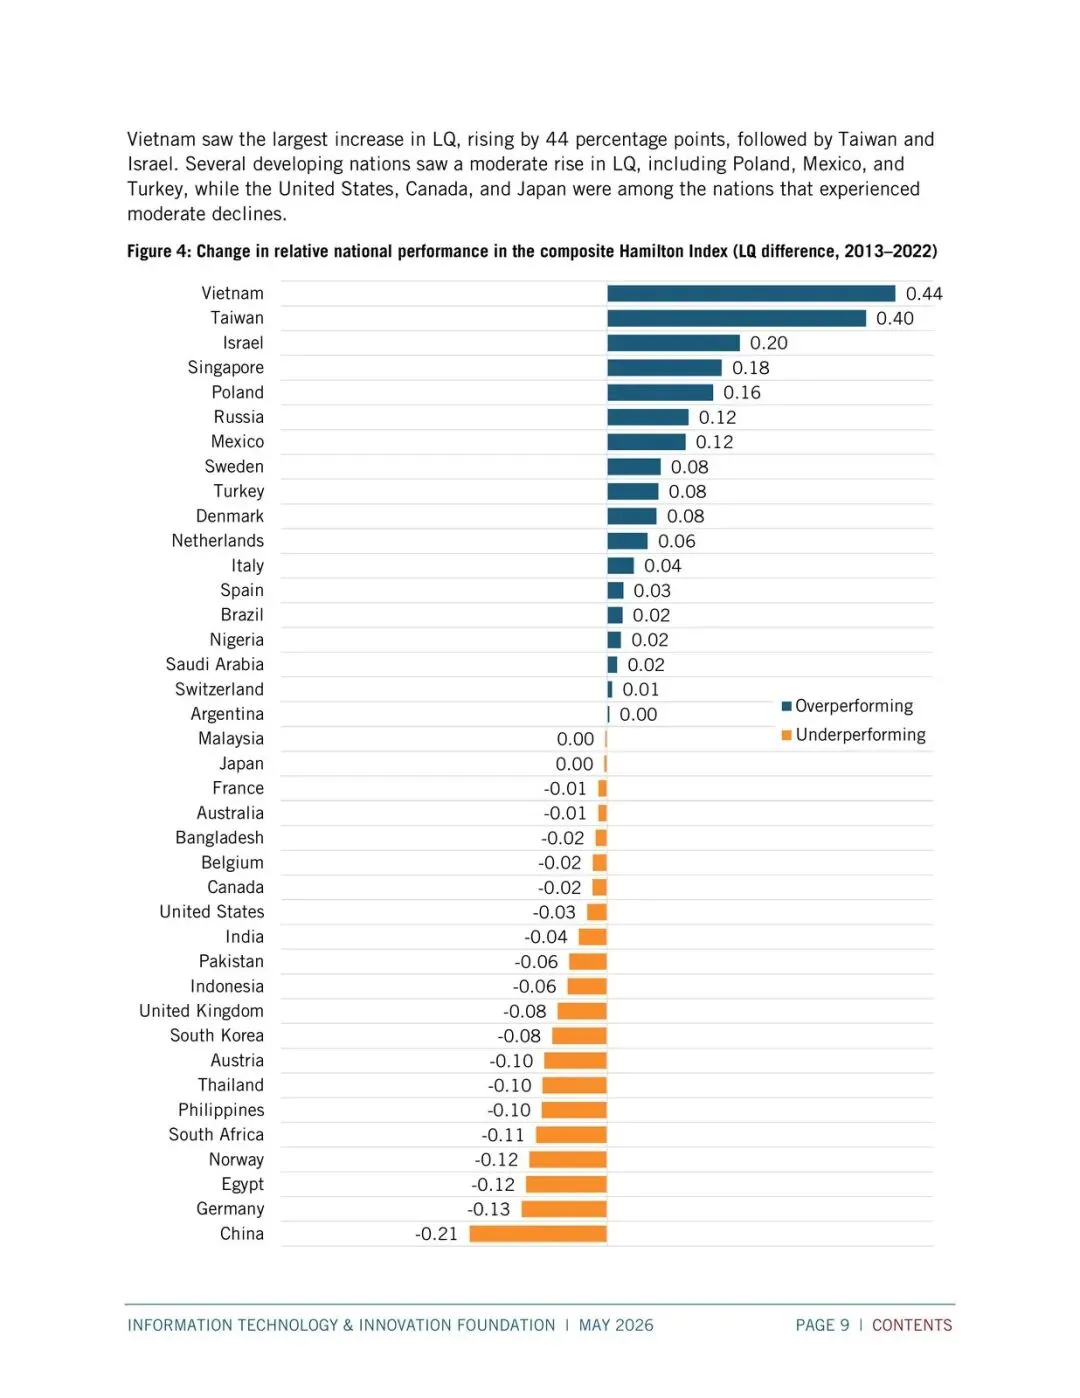
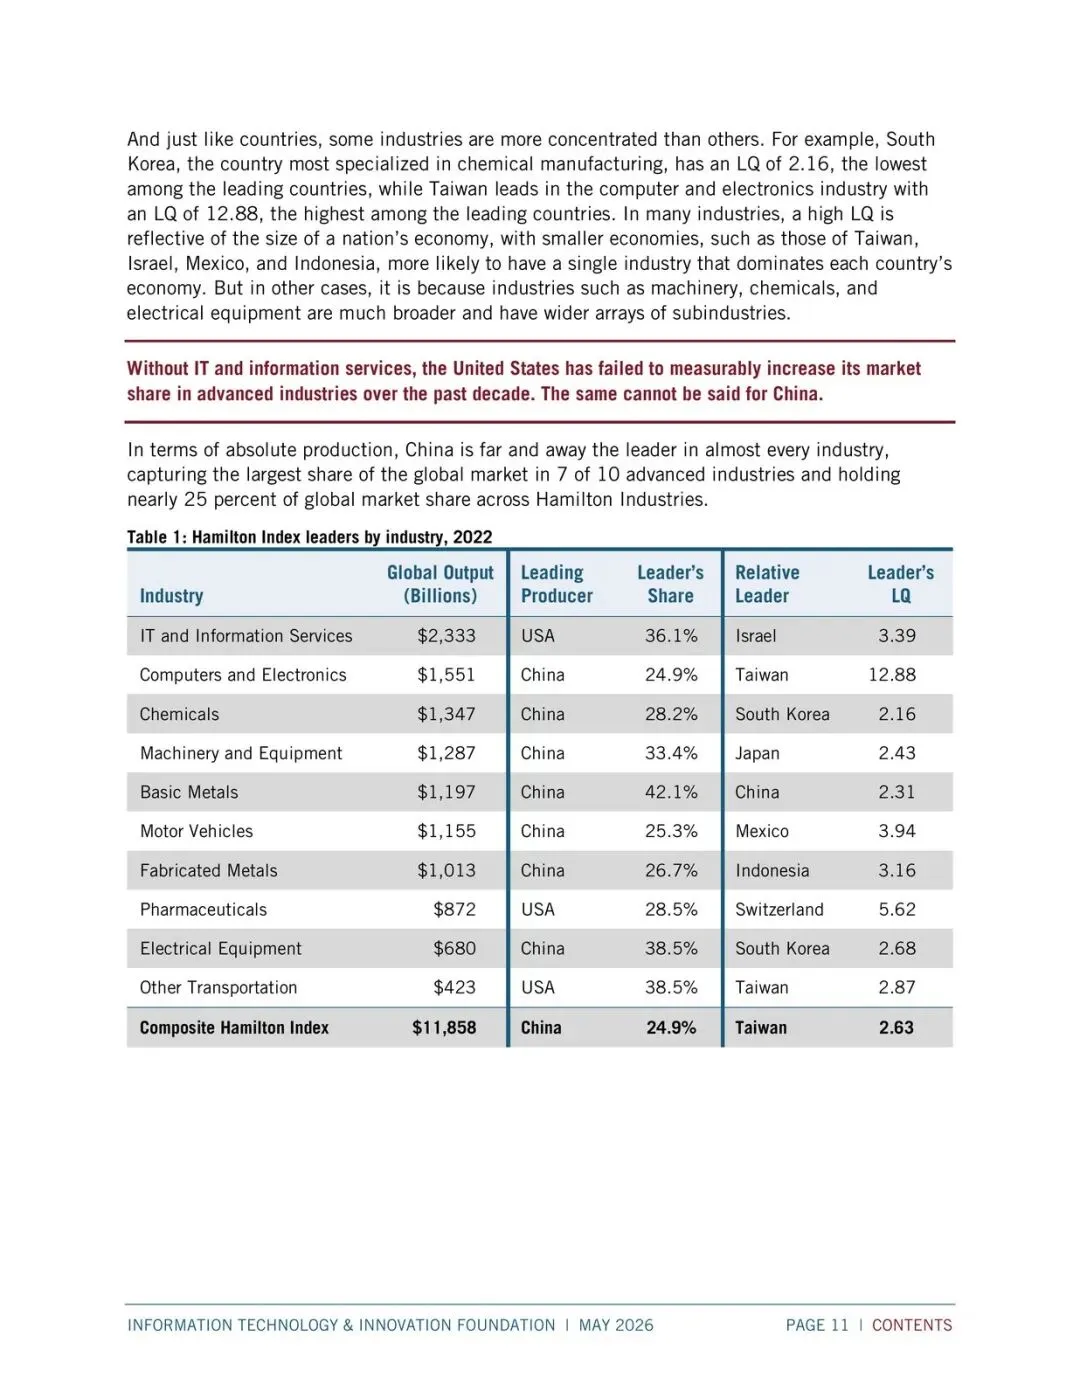
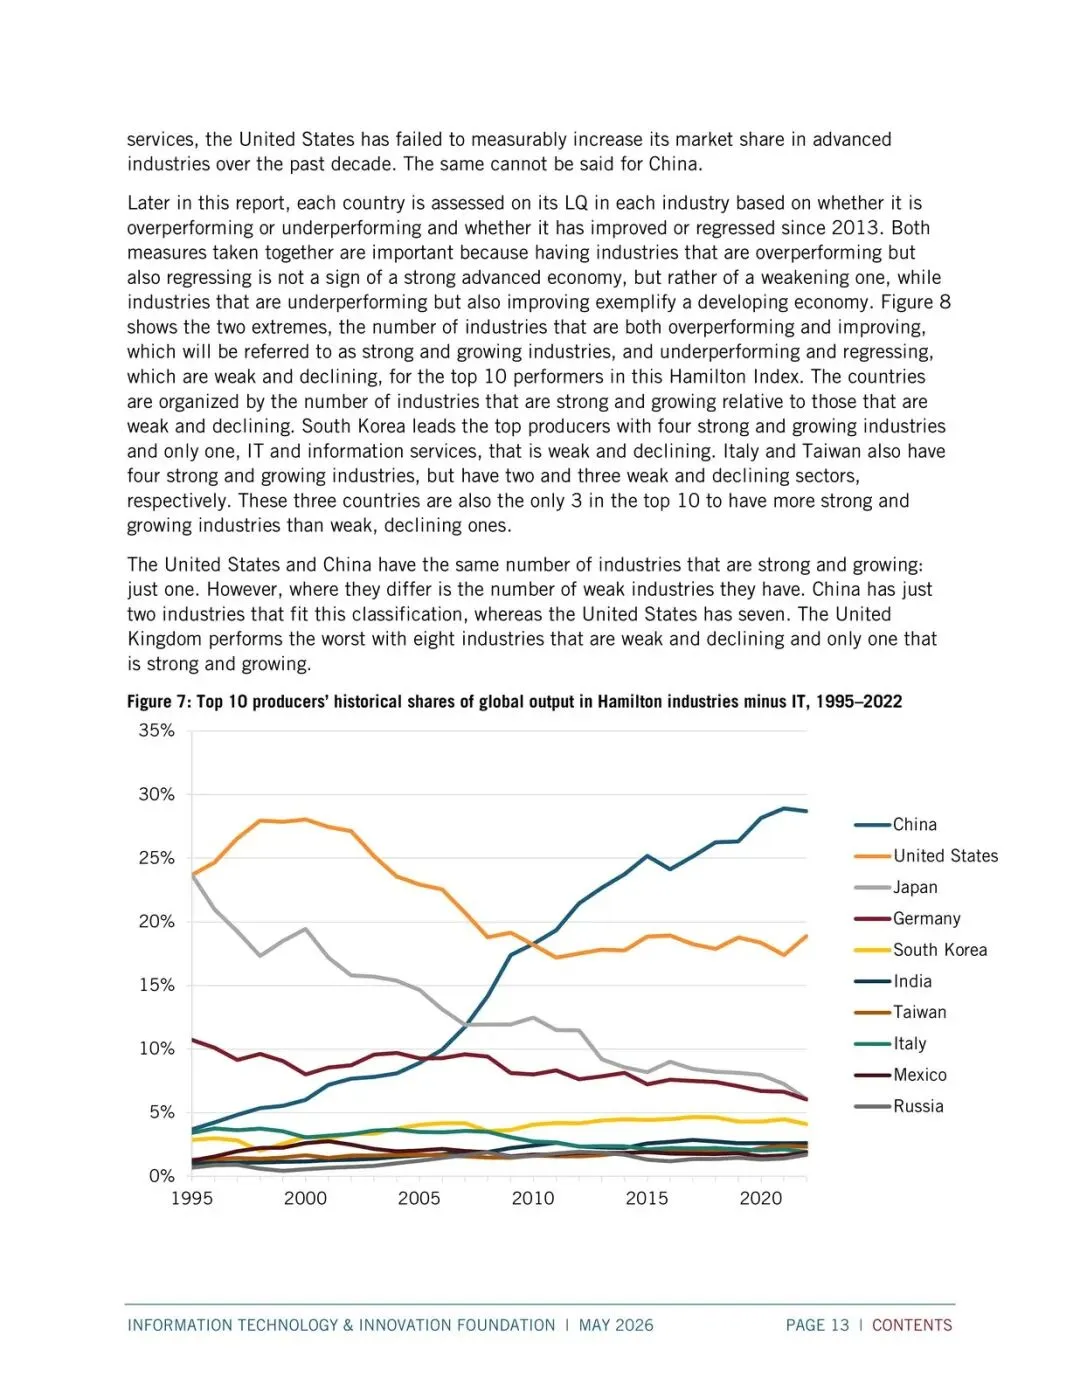
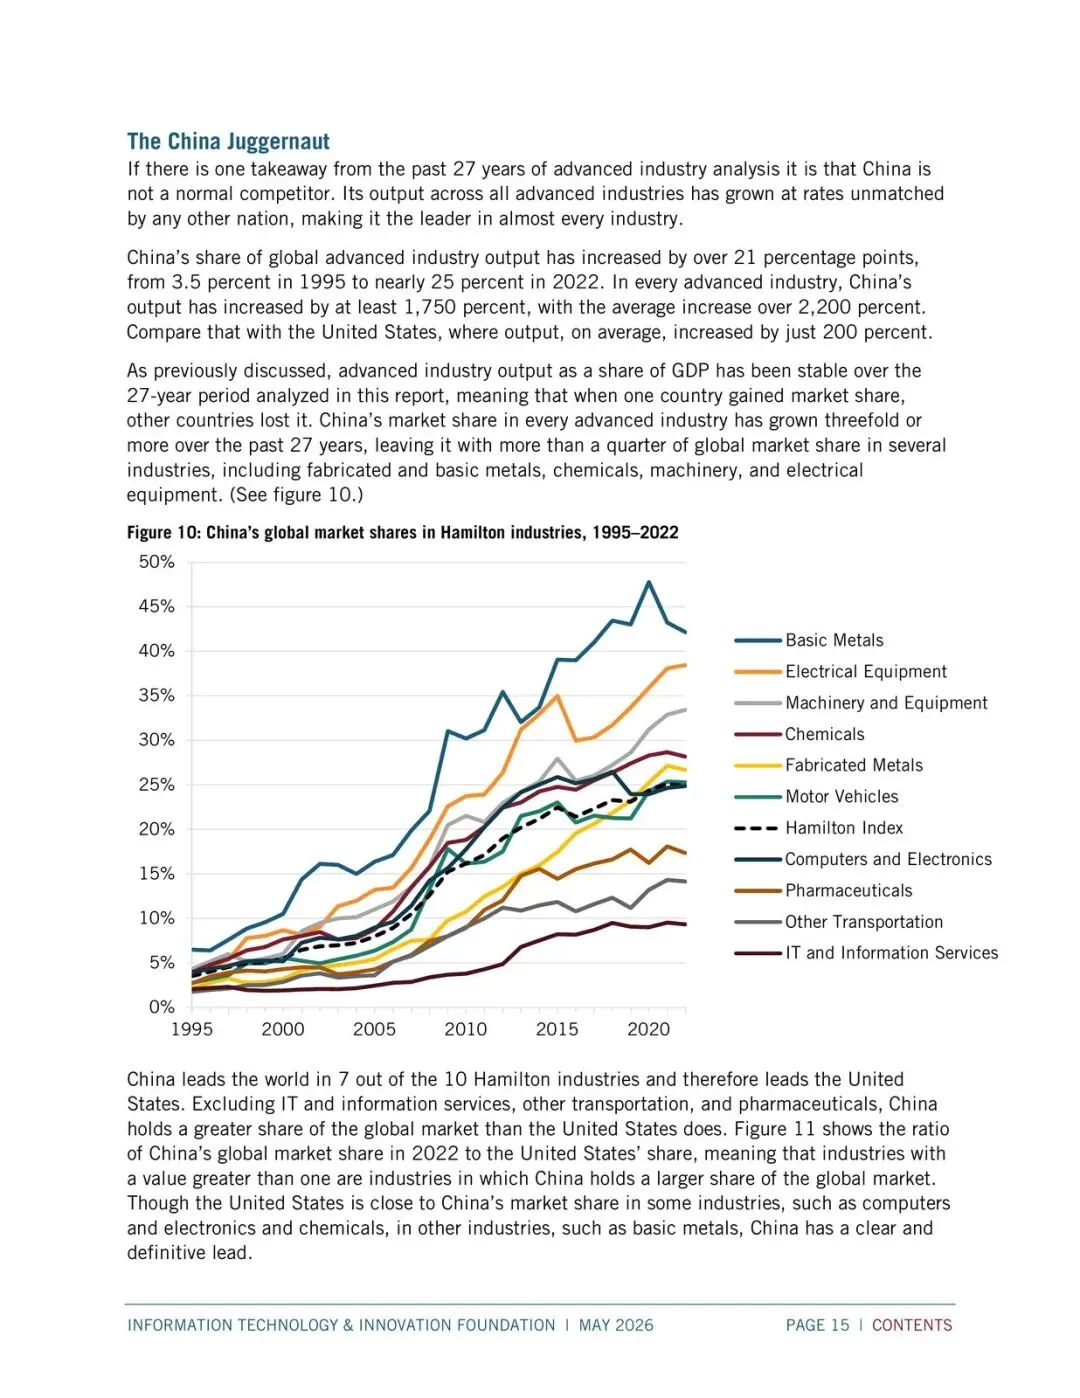
2012年中国在ITIF汉密尔顿指数覆盖的10个先进产业里,全球产出份额还不到五分之一(19%);到2022年变成24.9%,接近四分之一,并在其中7个产业里领先。美国对应的区位商(LQ)只有0.88,比全球平均低12%;中国是1.36,高出36%。要把美国的专业化程度拉到中国2022年的水平,先进产业产出得再高56%,大约1.5万亿美元的缺口。
为什么现在谈这件事:数据窗口停在2022,但趋势已经把OECD从2012年合计64%的份额打到2022年的58%。报告写得很直:没有更强的政策动作,美国和盟友的先进工业底座会继续被掏空,后面是技术经济和国安上的胁迫空间。
份额在涨,并不等于“中国已经无敌”
有一个容易被忽略的短窗口:2020到2022年,美国在汉密尔顿产业上的全球份额增速,略快于中国——美国升0.64个百分点,中国升0.5个百分点。
别把它当成拐点。报告自己说,差距太小,不能当成中国工业减速的“矿井金丝雀”;最多只能说,疫情后的通缩压力、房价下行、高失业,可能开始碰到整体工业增长。2018–2022年中国汉密尔顿产出名义增速仍有26.1%。主线没变:中国相对经济体量“超配”先进产业,美国“欠配”。
受益的是已经把产能、供应链和出口绑在这10个产业上的中国生产端;受损的是OECD那条十年下滑的曲线——份额从64%掉到58%,不是某一个行业的故事,是整组先进产业的集体失血。
谁会接不住:OECD、美国,以及“替代中国”的叙事
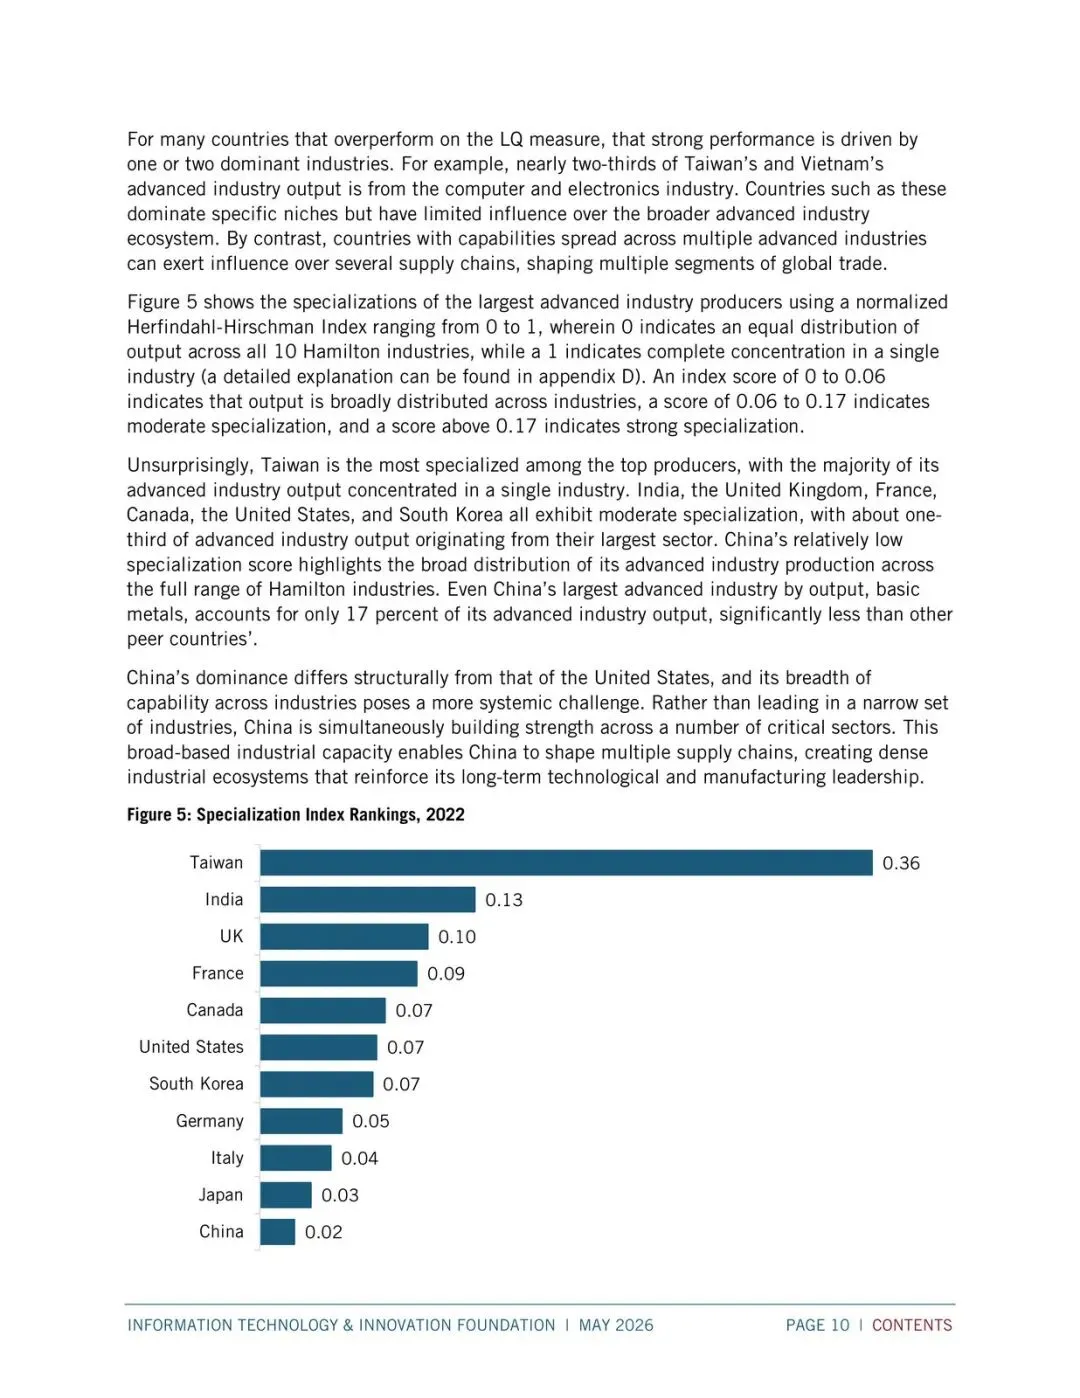
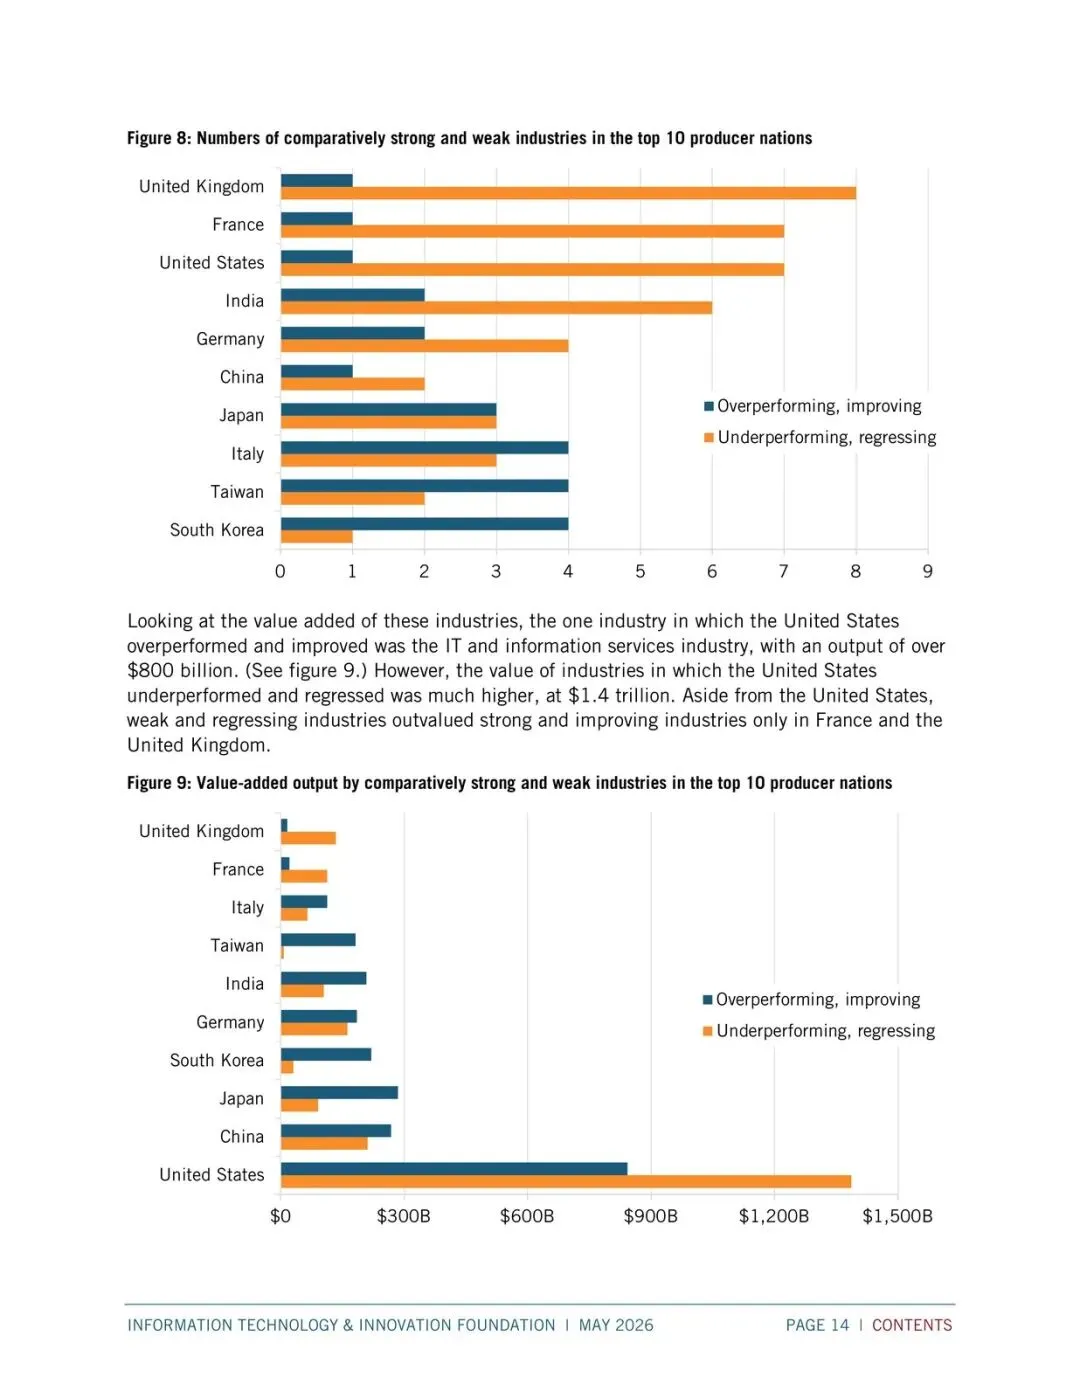
报告把美国和OECD放在一边,中国和世界其余放在另一边:此消彼长已经发生。印度常被当成“中国替代”,但材料里的判断很冷:多数汉密尔顿产业仍在全球平均之下,基础设施、亲商政策、监管、知识产权、高技能劳动力这些“基本功”不过关,注意力已经有了,产能接不住。法国被点名:除了金属制品,多数产业自1995年以来就没真正超配;报告认为欧盟用监管当创新(数字服务税、数字报酬强制、云服务限制)会把先进产业公司往外推。加拿大也有类似数字政策路径,虽数字服务税在2025年压力下撤回,其他限制仍在。
所以受益/受损别只看成中美对抗:真正承压的是一整套OECD生产体系和想接单却接不住的“替代国”;真正吃到份额的是已经把LQ打到1.36的那一侧。
接下来该盯什么:不是口号,是能不能把缺口补上
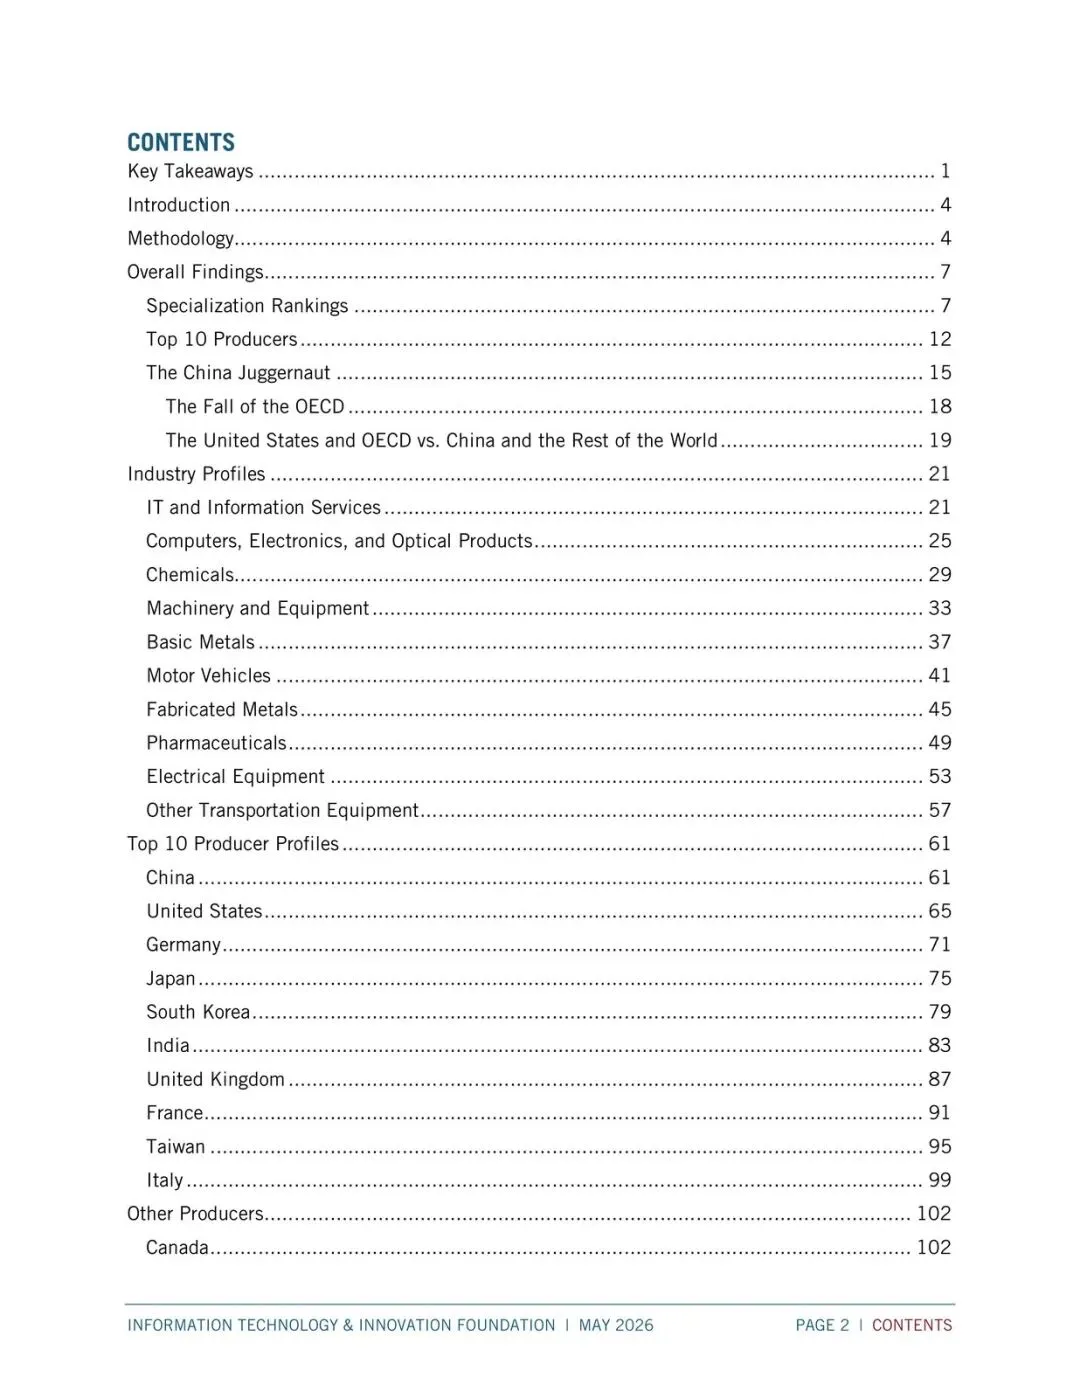
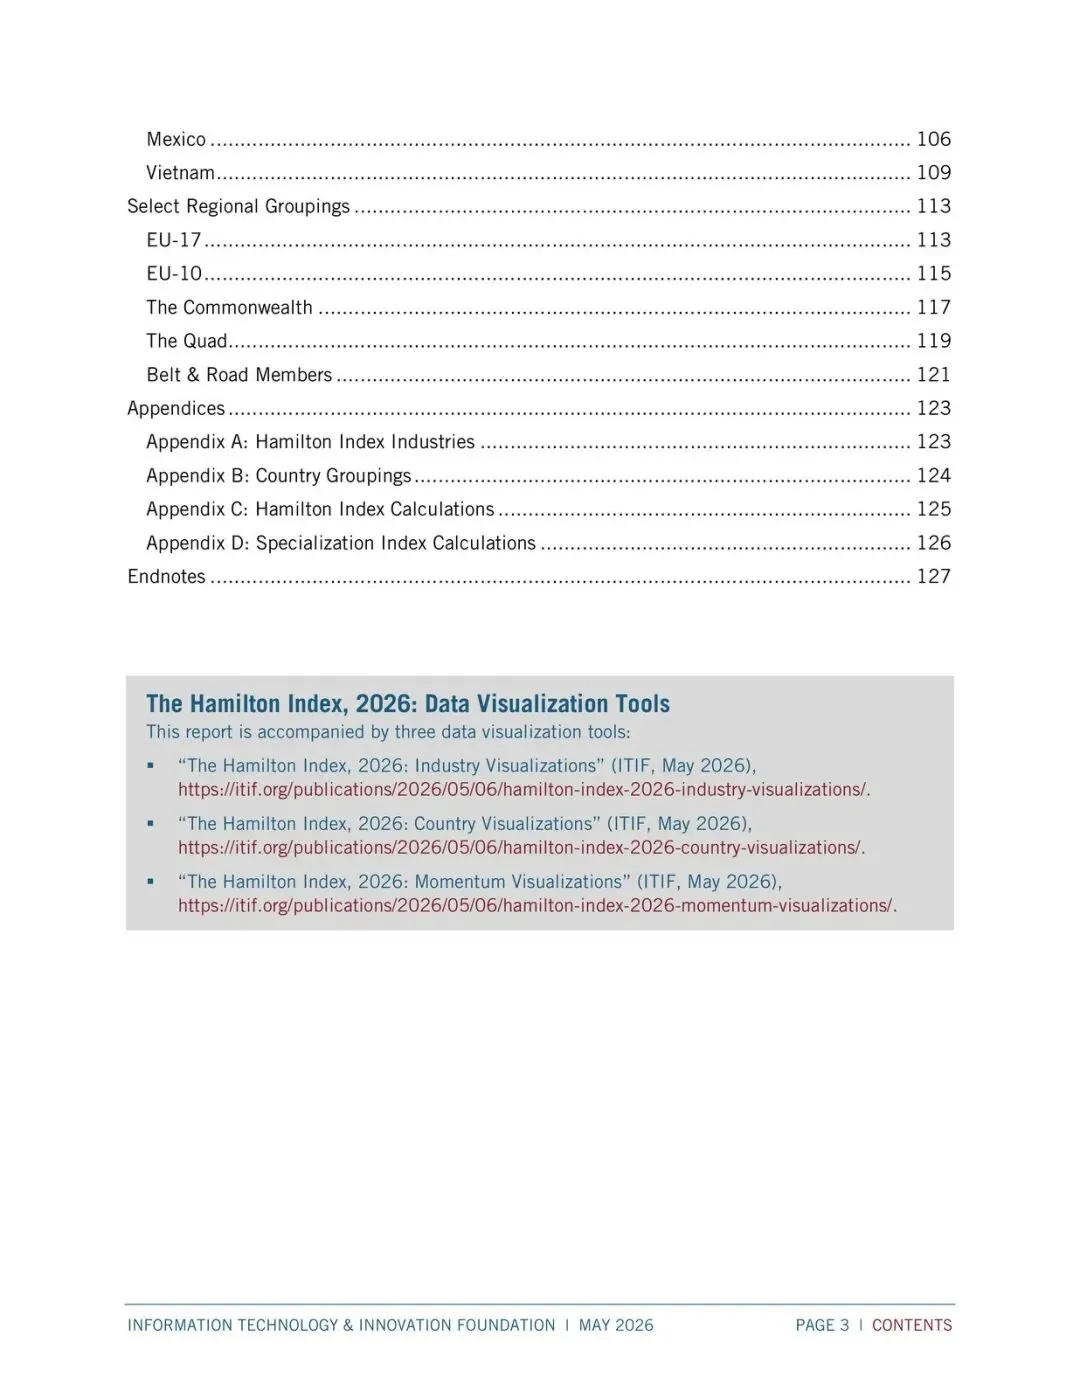
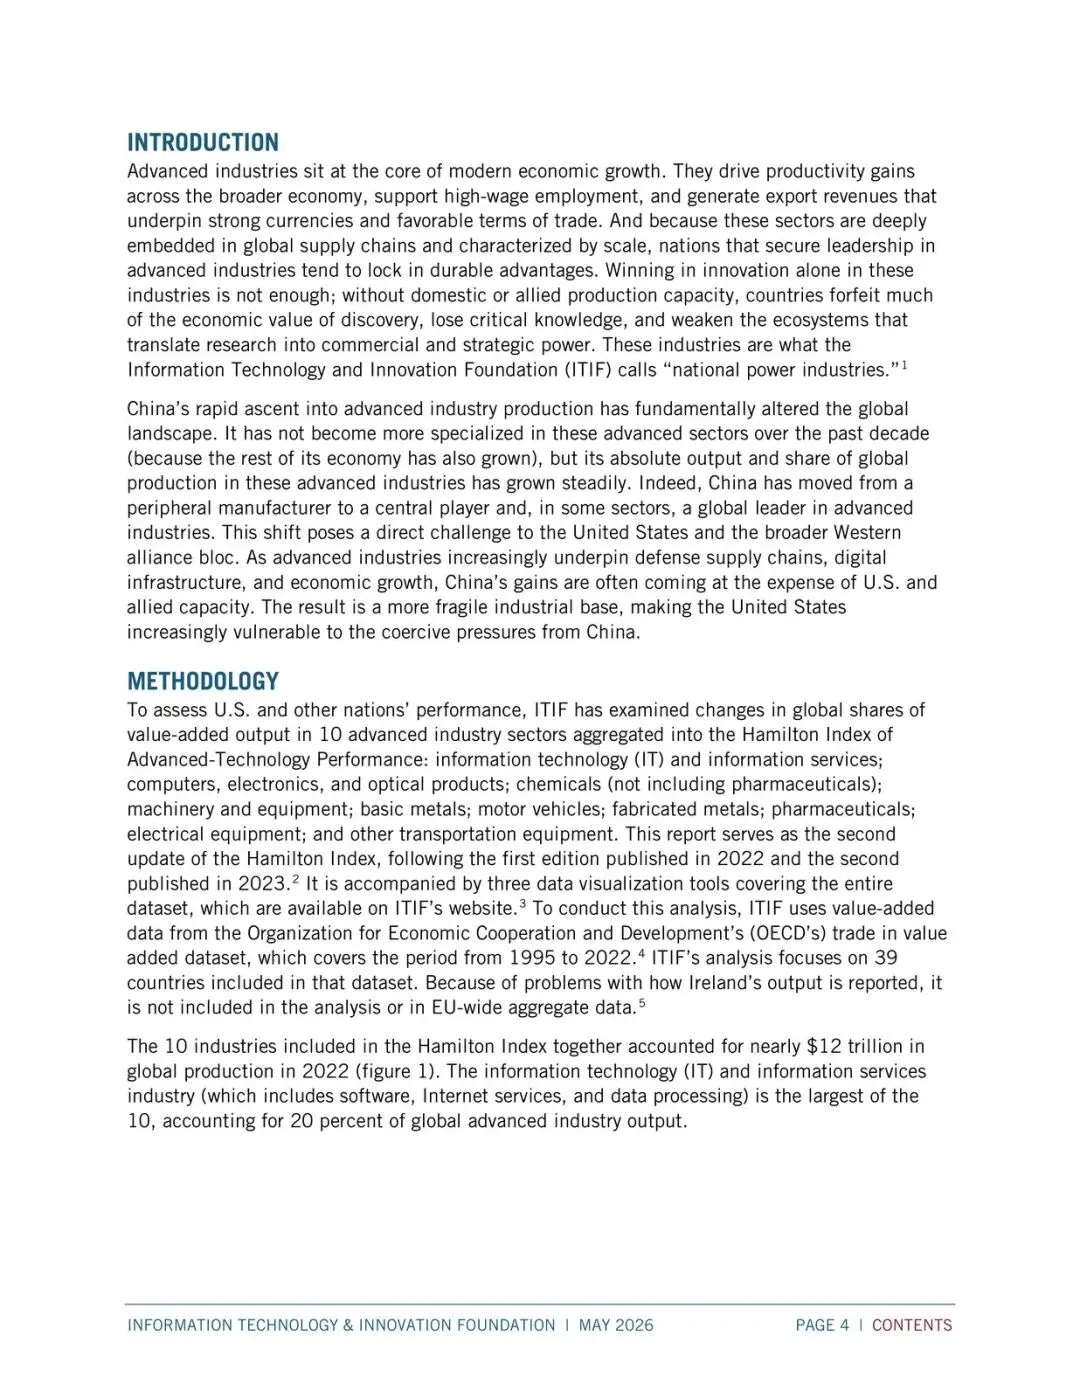
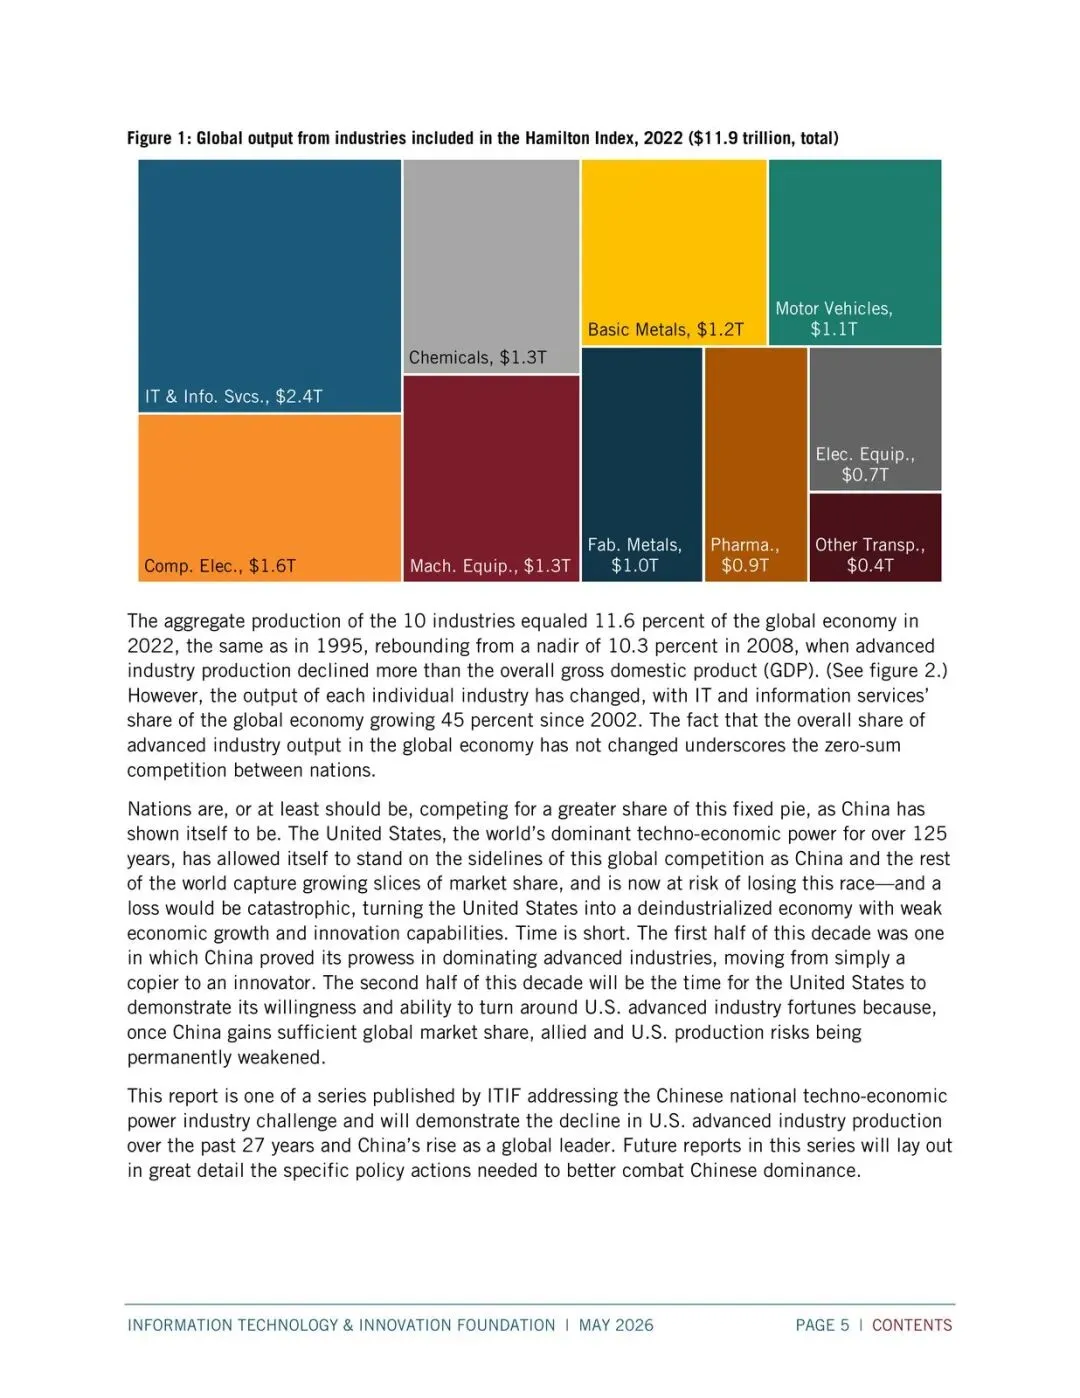
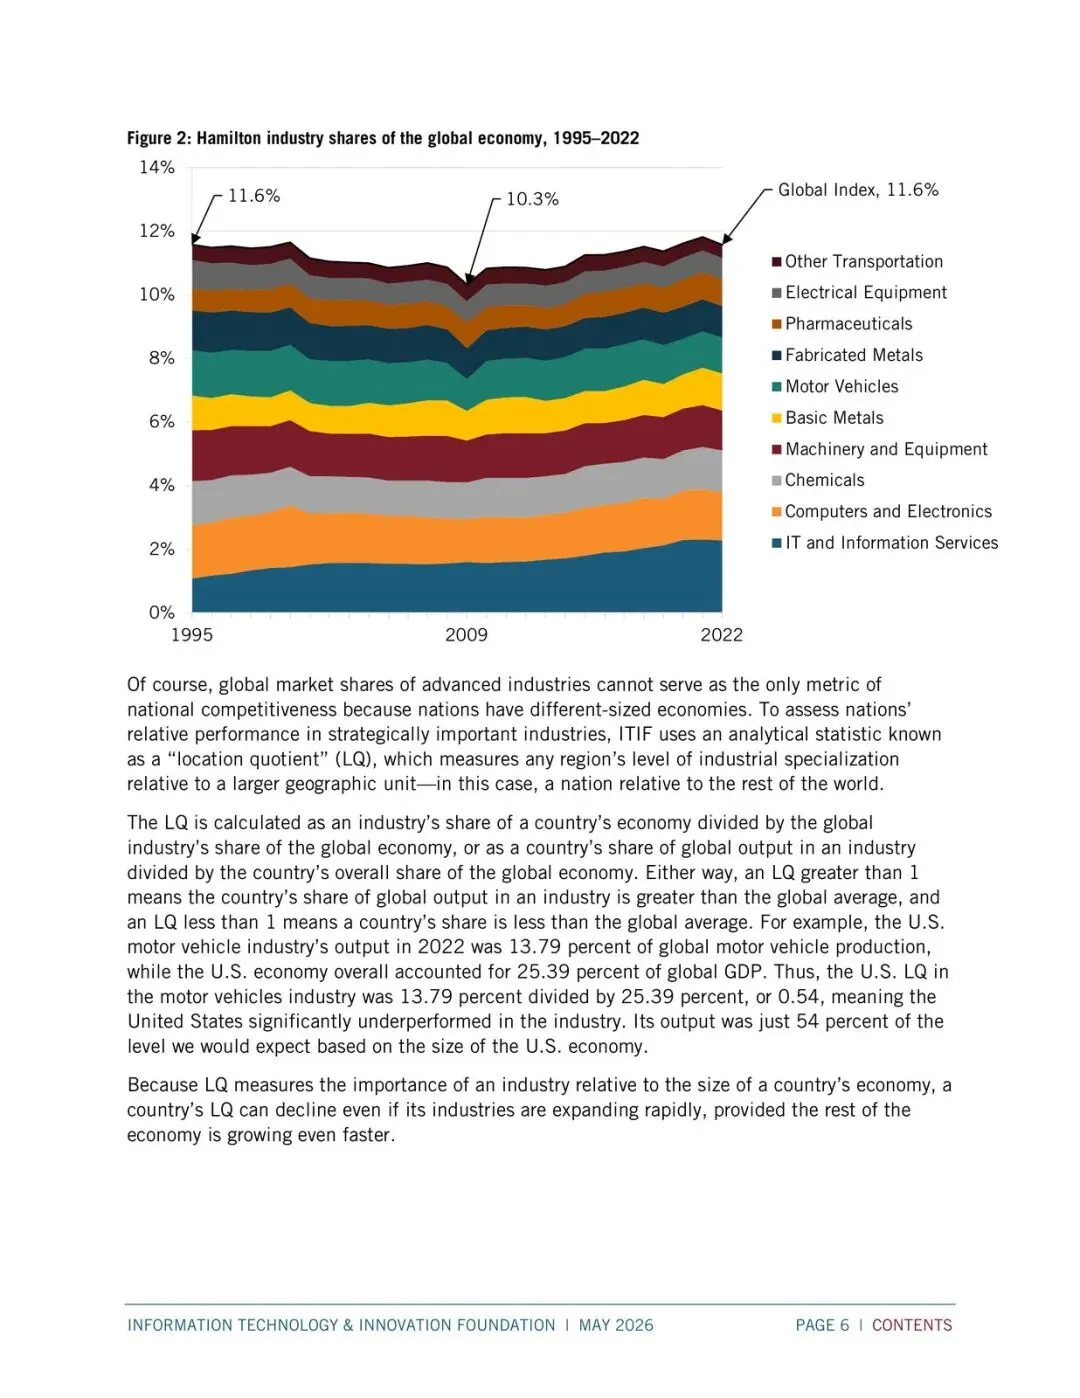
汉密尔顿10个产业覆盖IT与信息服务、计算机电子光学、化工、机械设备、基础金属、汽车、金属制品、制药、电气设备、其他运输设备。中国是总量近四分之一、7个产业领先;美国是份额略回一点、专业化仍低一截。政策如果只停留在“重视先进制造”,对不上那1.5万亿美元的产出缺口。
可执行观察清单
- 下一版TiVA/汉密尔顿数据里,中国10产业合计份额是否继续高于24.9%,以及领先产业数是否仍维持7/10。
- 美国LQ是否还停在0.88附近;相对中国1.36,产出缺口是否仍接近“再高56% / 约1.5万亿美元”这一量级。
- OECD合计先进产业份额是否继续低于2012年的64%、并向2022年的58%下方滑,而不是在个别产业上反弹就算扭转。
- 2020–2022那种美国份额增速略快于中国(+0.64 vs +0.5个百分点)是否在后续年份放大成趋势,还是重新被中国名义产出增速盖回去。
- 印度、法国、加拿大等“替代/盟友产能”的LQ是否离开低配象限——基础设施、监管和技能有没有真的把订单留下来,而不是停留在叙事上。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
2026-10-20 12:32:36 回复该评论
发表评论: