
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/7dc832c53863
航发赛道还没走完:主机厂利润增速慢于收入,控制端利润却先跳出来,说明景气在往“十四五”后期挪,而不是已经见顶。
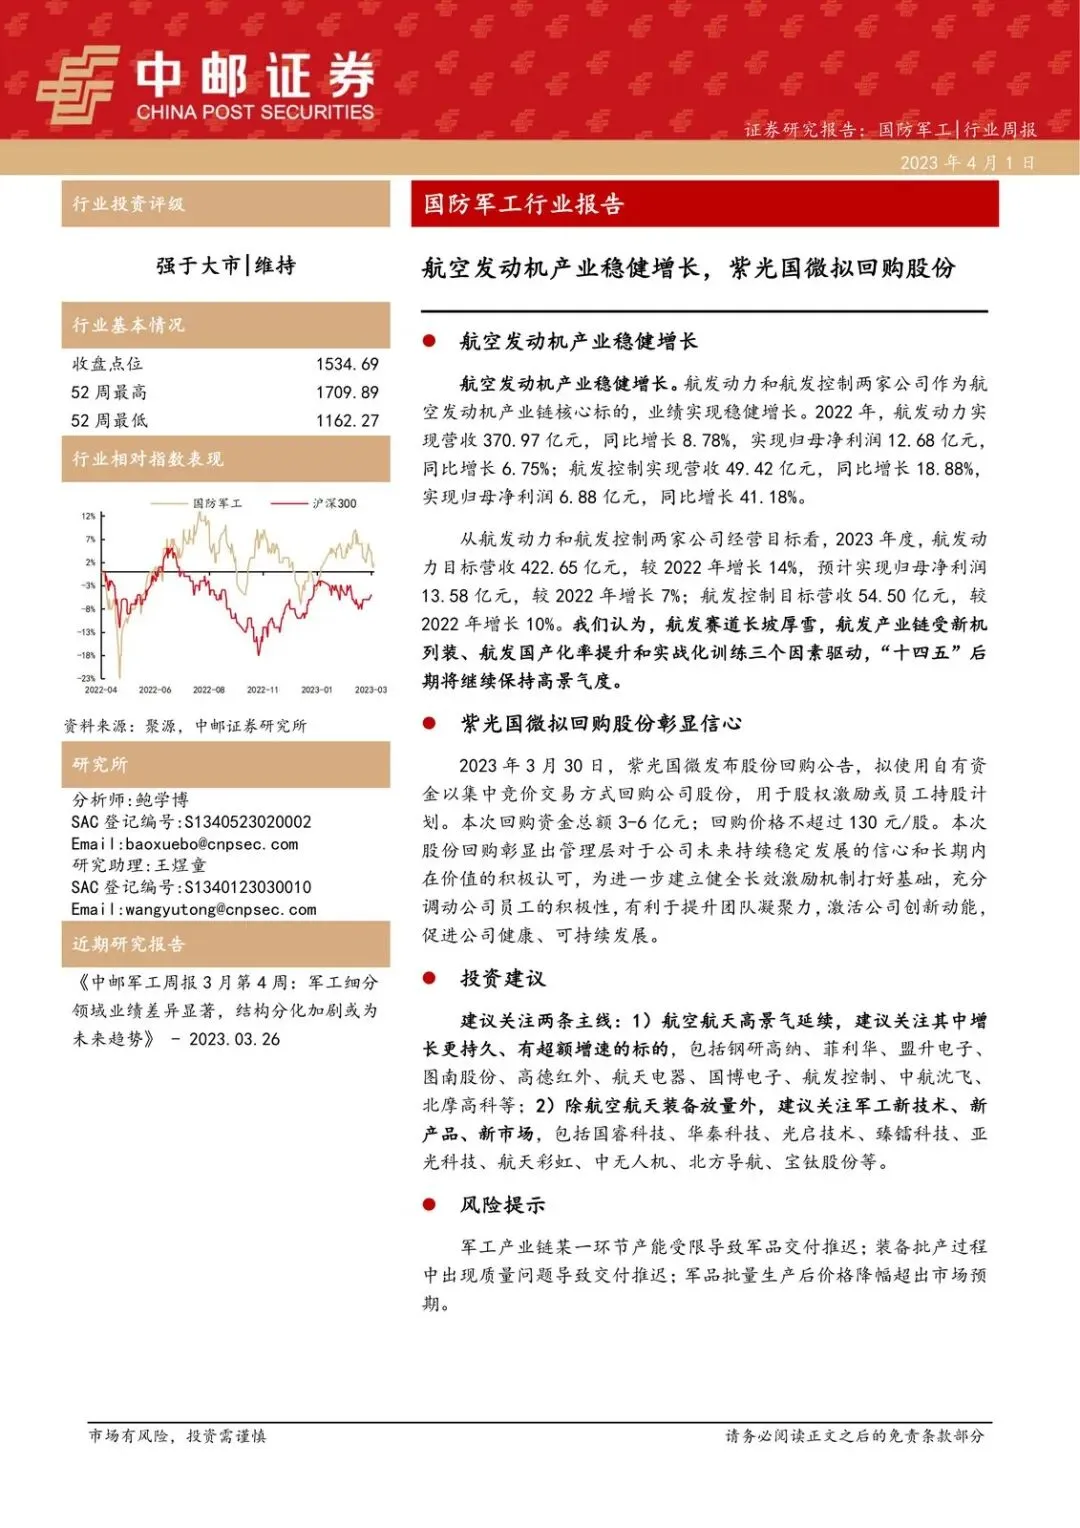
军工周报把评级维持在“强于大市”。指数收在 1534.69,距离 52 周高点 1709.89 还有距离,低点 1162.27 也远未跌回去。真正值得拿走的,不是板块涨跌,而是航发两条核心公司把 2023 年经营目标写得比 2022 实绩更硬,叠加紫光国微 3–6 亿元回购,管理层在用真金白银表态。
后面顺着三条线走:增长从哪来、谁先吃到、接下来盯什么。
航发不是“稳”,是目标比实绩更陡
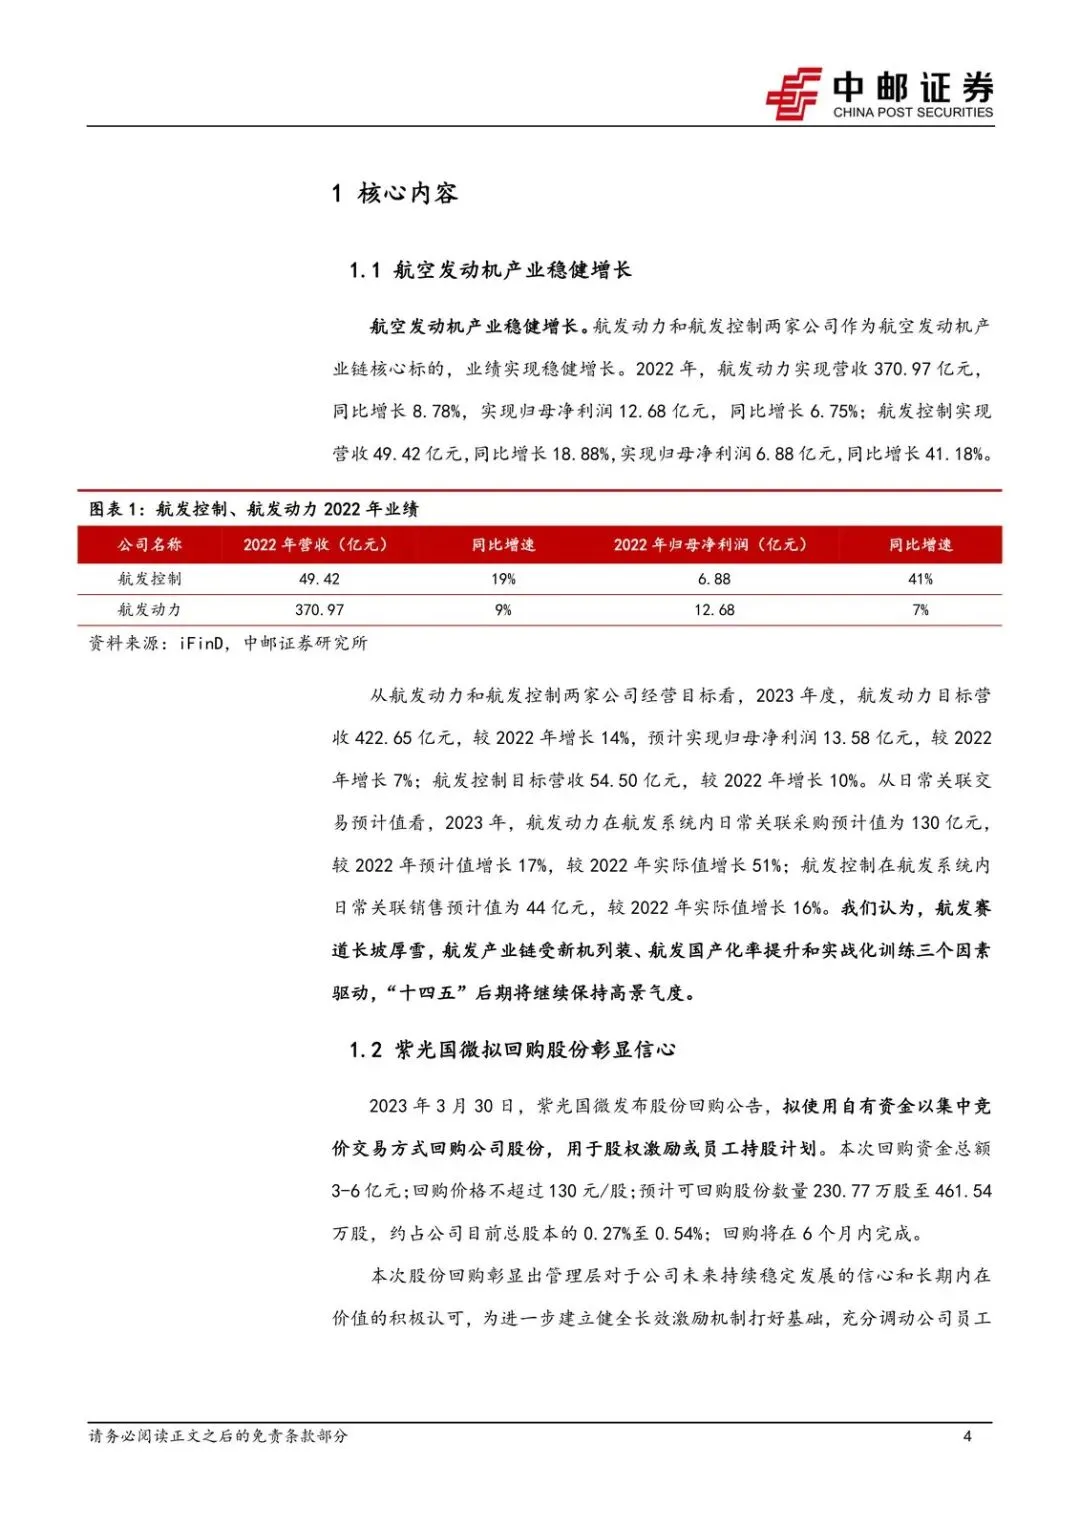
航发动力 2022 年营收 370.97 亿元,同比 +8.78%;归母净利润 12.68 亿元,同比 +6.75%。利润增速慢于收入,像在消化批产和价格压力。
公司给 2023 年的目标更陡:营收 422.65 亿元,较 2022 年 +14%;归母净利 13.58 亿元,+7%。收入目标加速,利润目标仍偏克制。
航发控制更利落。2022 年营收 49.42 亿元,+18.88%;归母净利 6.88 亿元,+41.18%。2023 年目标营收 54.50 亿元,+10%。控制端利润弹性已经兑现过一截,主机厂还在“收入先走、利润后跟”。
驱动被写成三件事:新机列装、航发国产化率提升、实战化训练。时间窗口落在“十四五”后期继续高景气。为什么是现在?因为 2022 年已经交出正增长,2023 年目标没有往下调,赛道被定义为长坡厚雪,而不是一次性订单脉冲。
受益顺序很清楚:主机厂吃规模,控制系统和材料吃弹性。受损面也写死了——某一环节产能卡住、批产质量出事、军品价格降幅超预期,交付和利润都会一起往后拖。
回购是信心,主线仍是“持久增长 + 新产品”
2023 年 3 月 30 日,紫光国微公告拟用自有资金集中竞价回购,总额 3–6 亿元,价格不超过 130 元/股,用途是股权激励或员工持股。解读很直接:管理层认可长期内在价值,给长效激励打底。它不是航发主线本身,但和“结构分化”叠在同一周:有人用回购锁团队,有人用经营目标锁产能。
投资建议收成两条,而不是撒网。
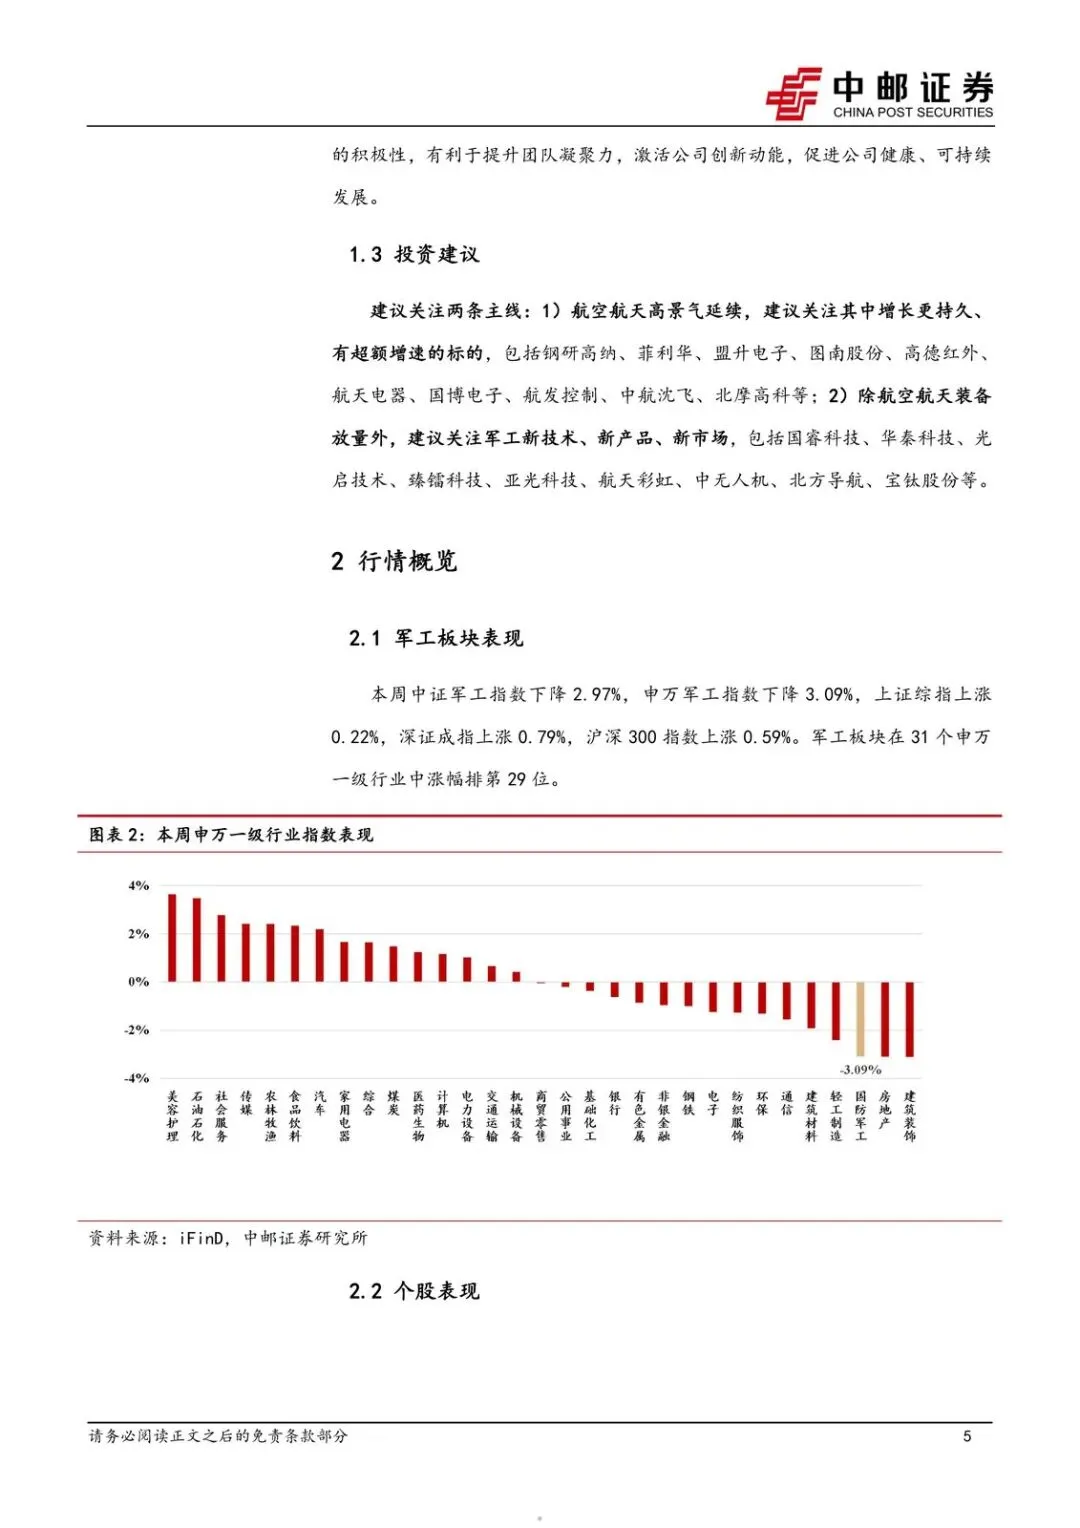
第一条:航空航天高景气延续,盯增长更持久、能做出超额增速的——钢研高纳、菲利华、盟升电子、图南股份、高德红外、航天电器、国博电子、航发控制、中航沈飞、北摩高科等。
第二条:装备放量之外,盯新技术、新产品、新市场——国睿科技、华秦科技、光启技术、臻镭科技、亚光科技、航天彩虹、中无人机、北方导航、宝钛股份等。
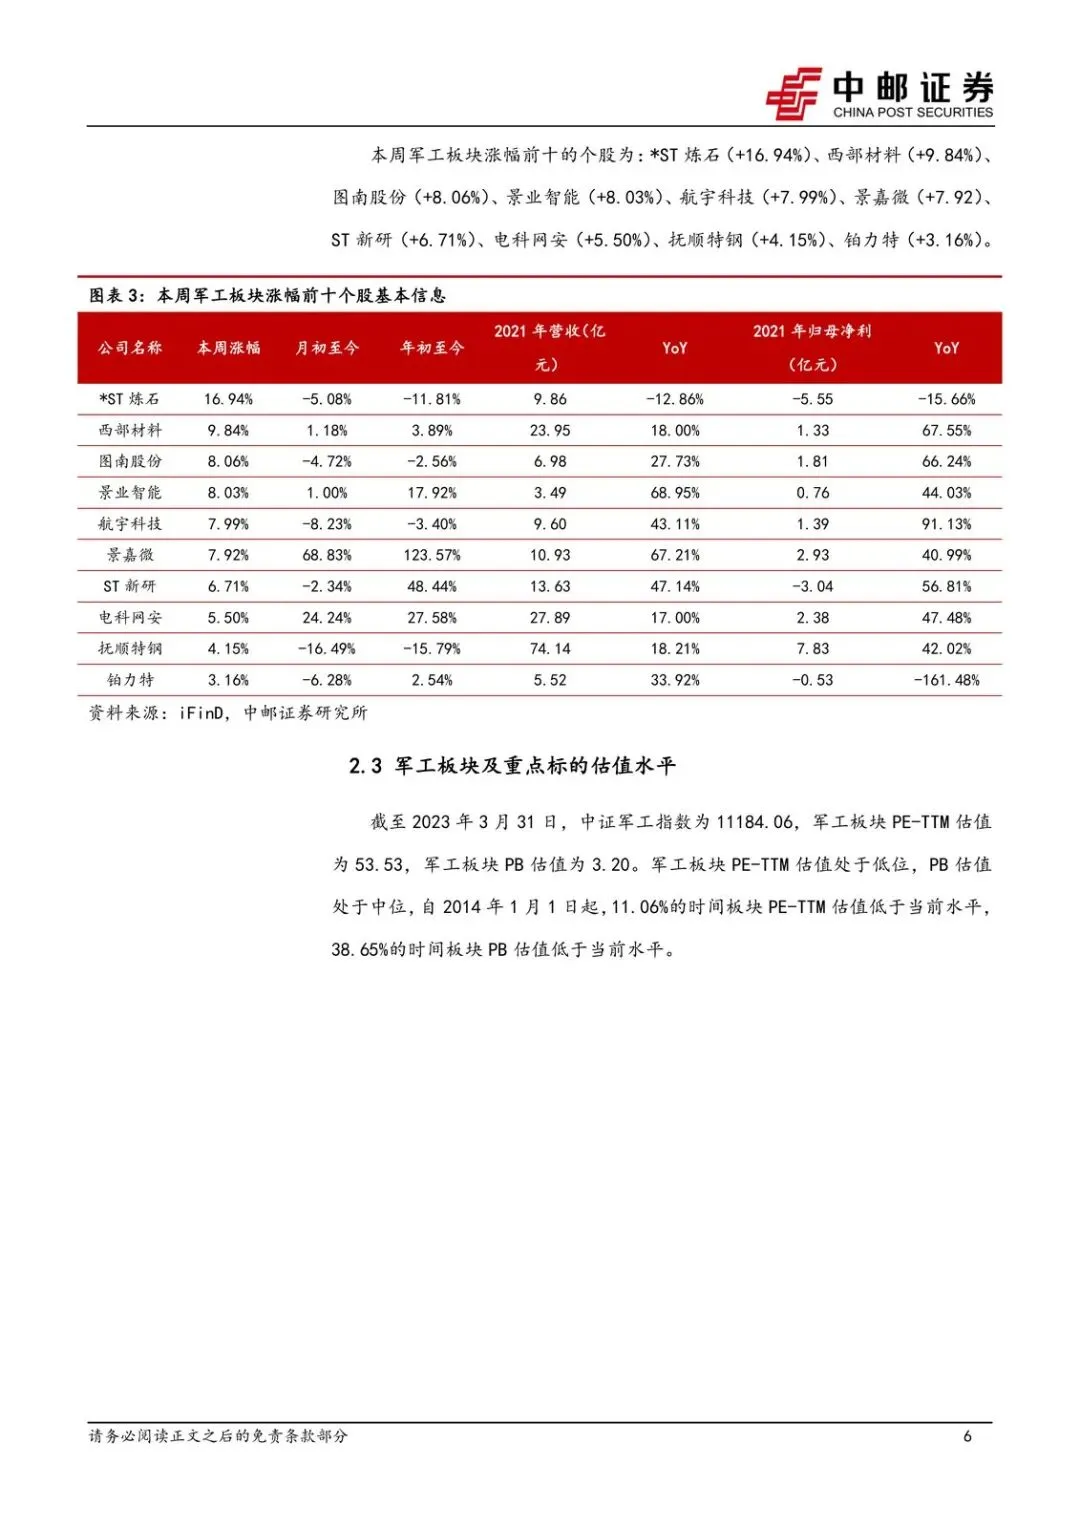
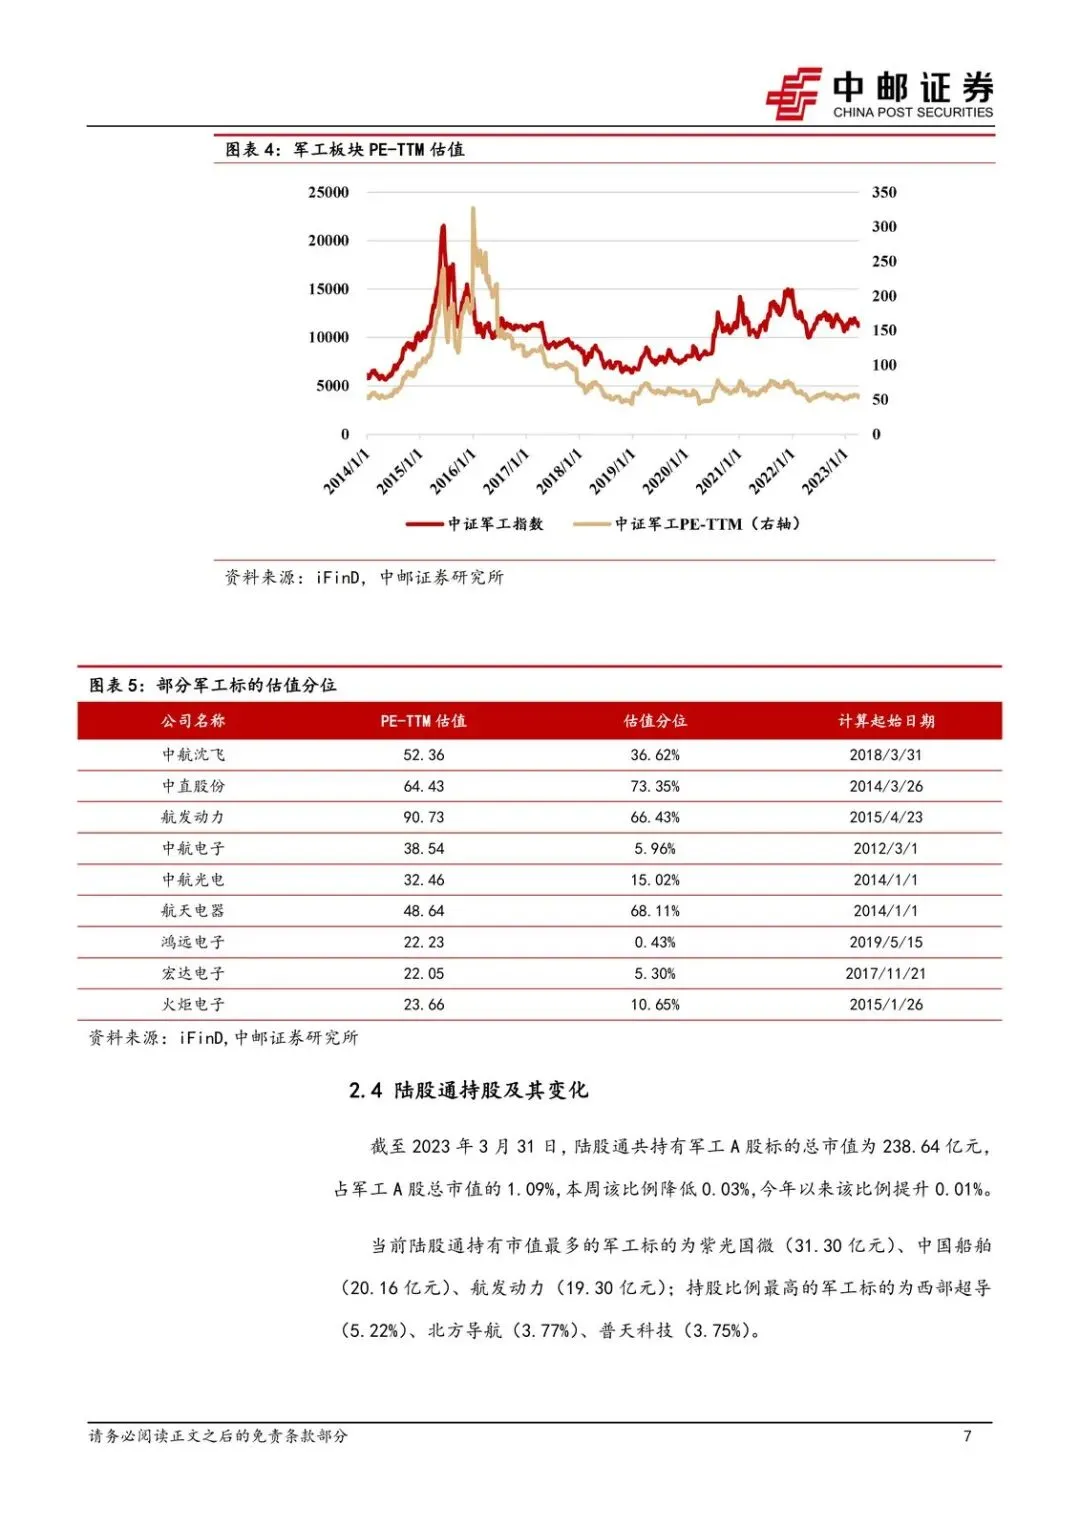
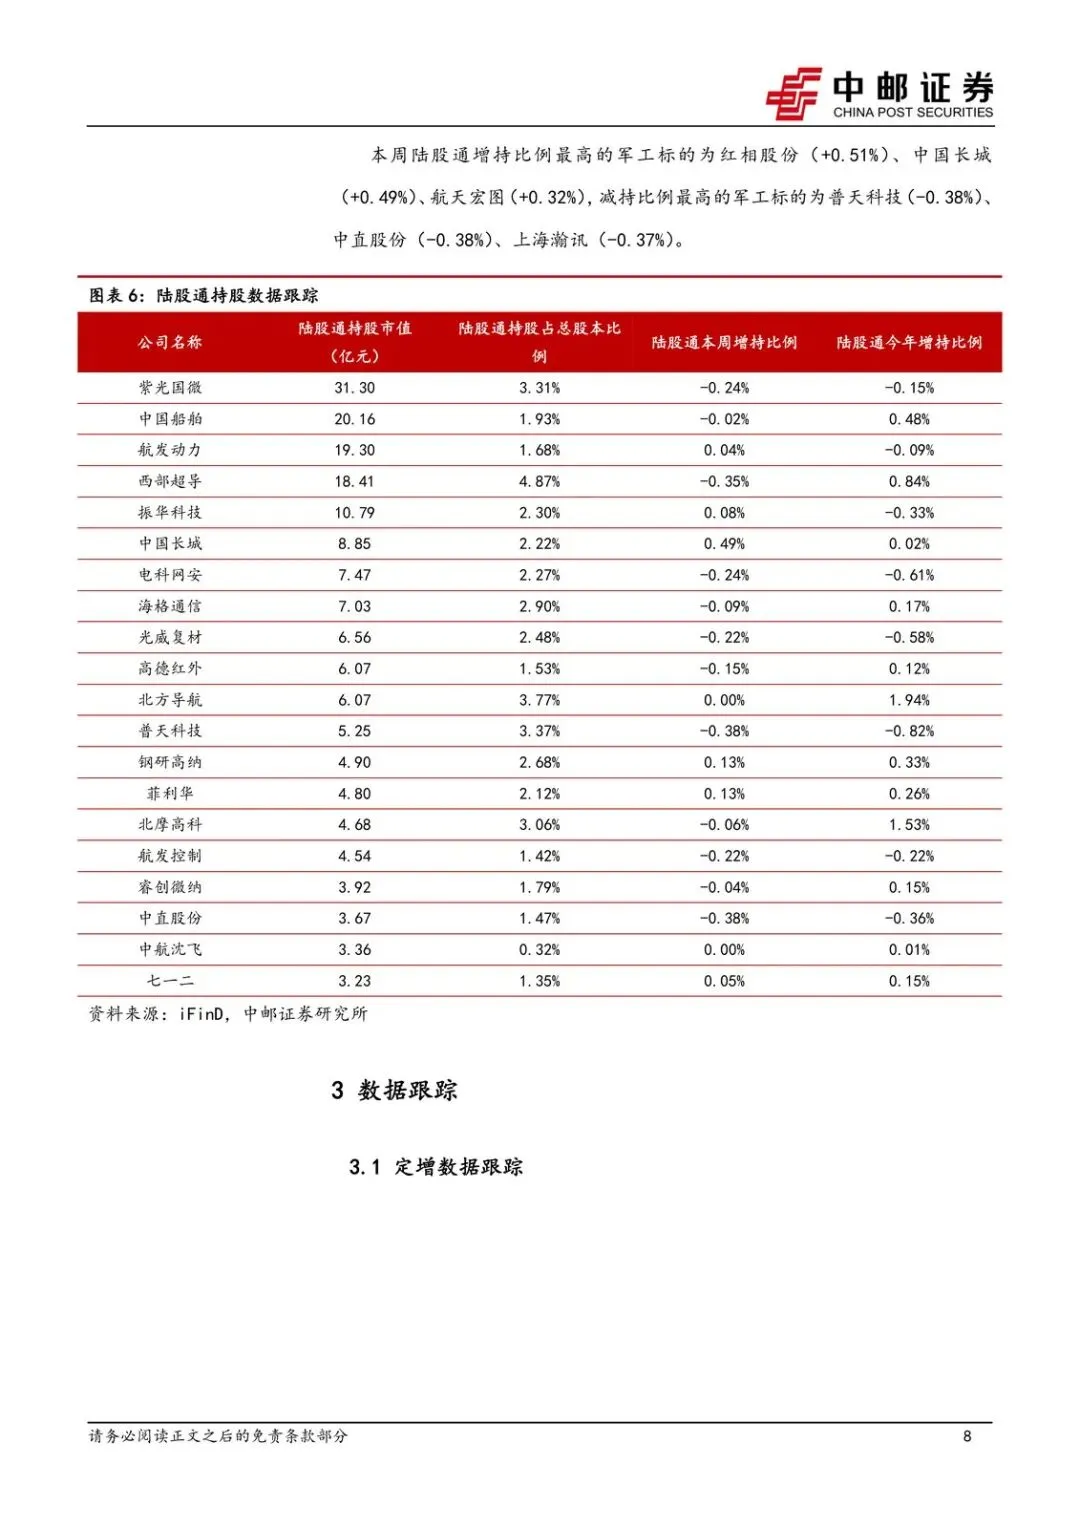
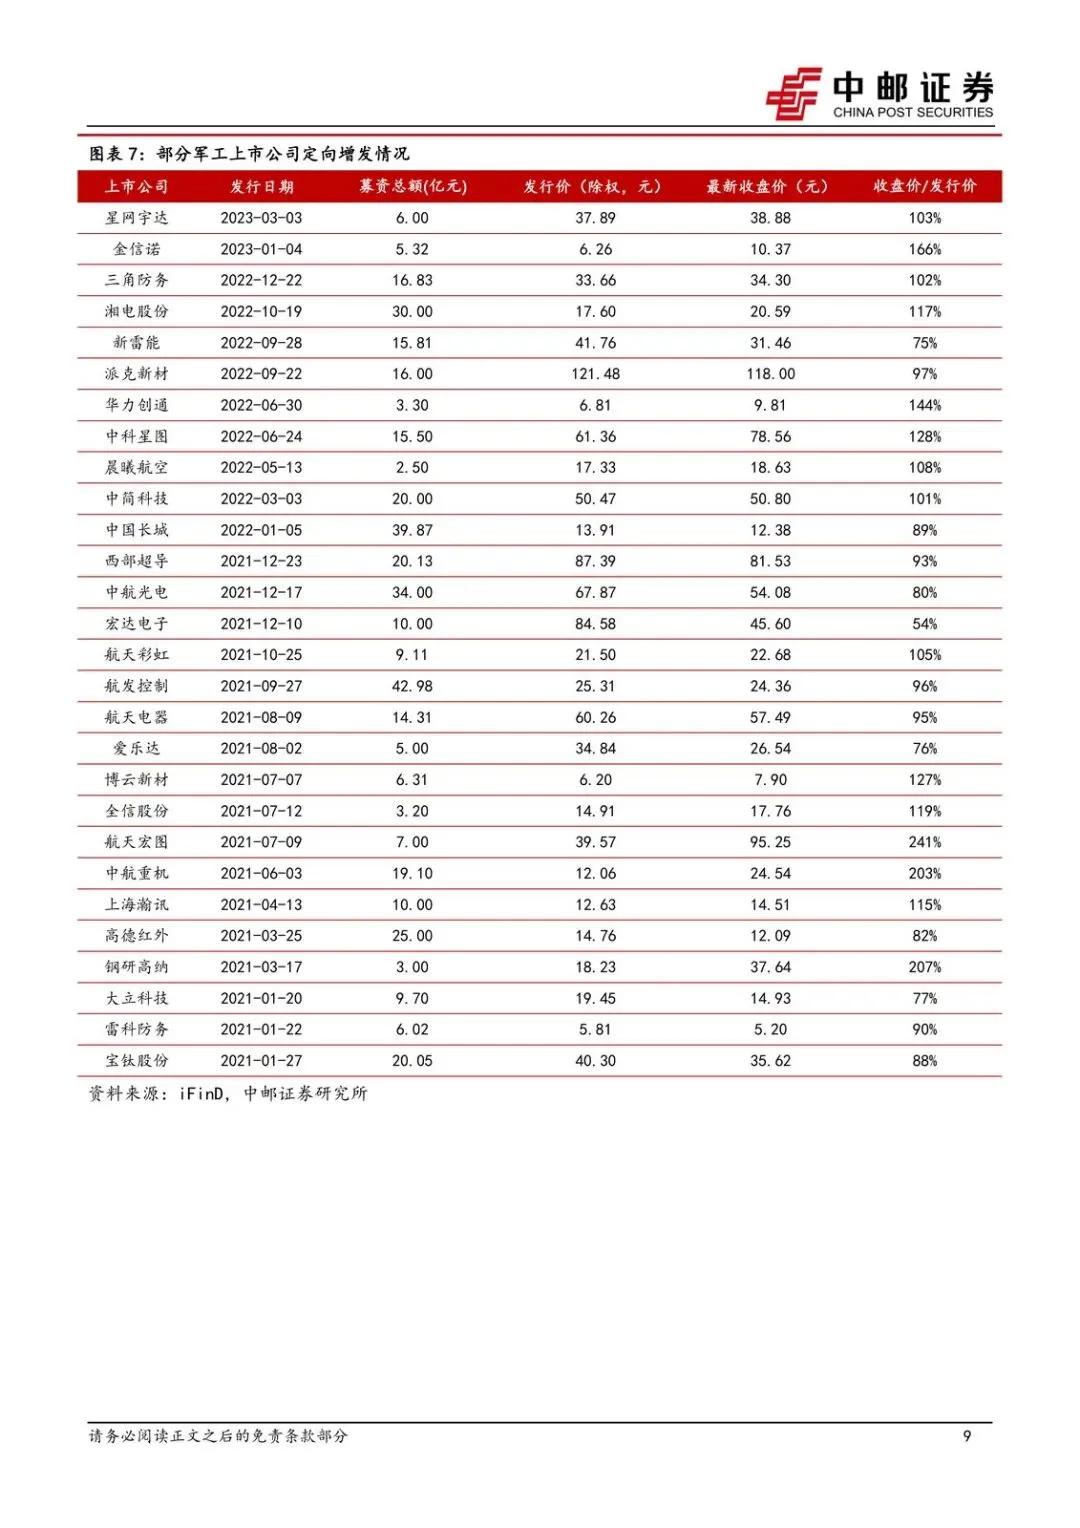
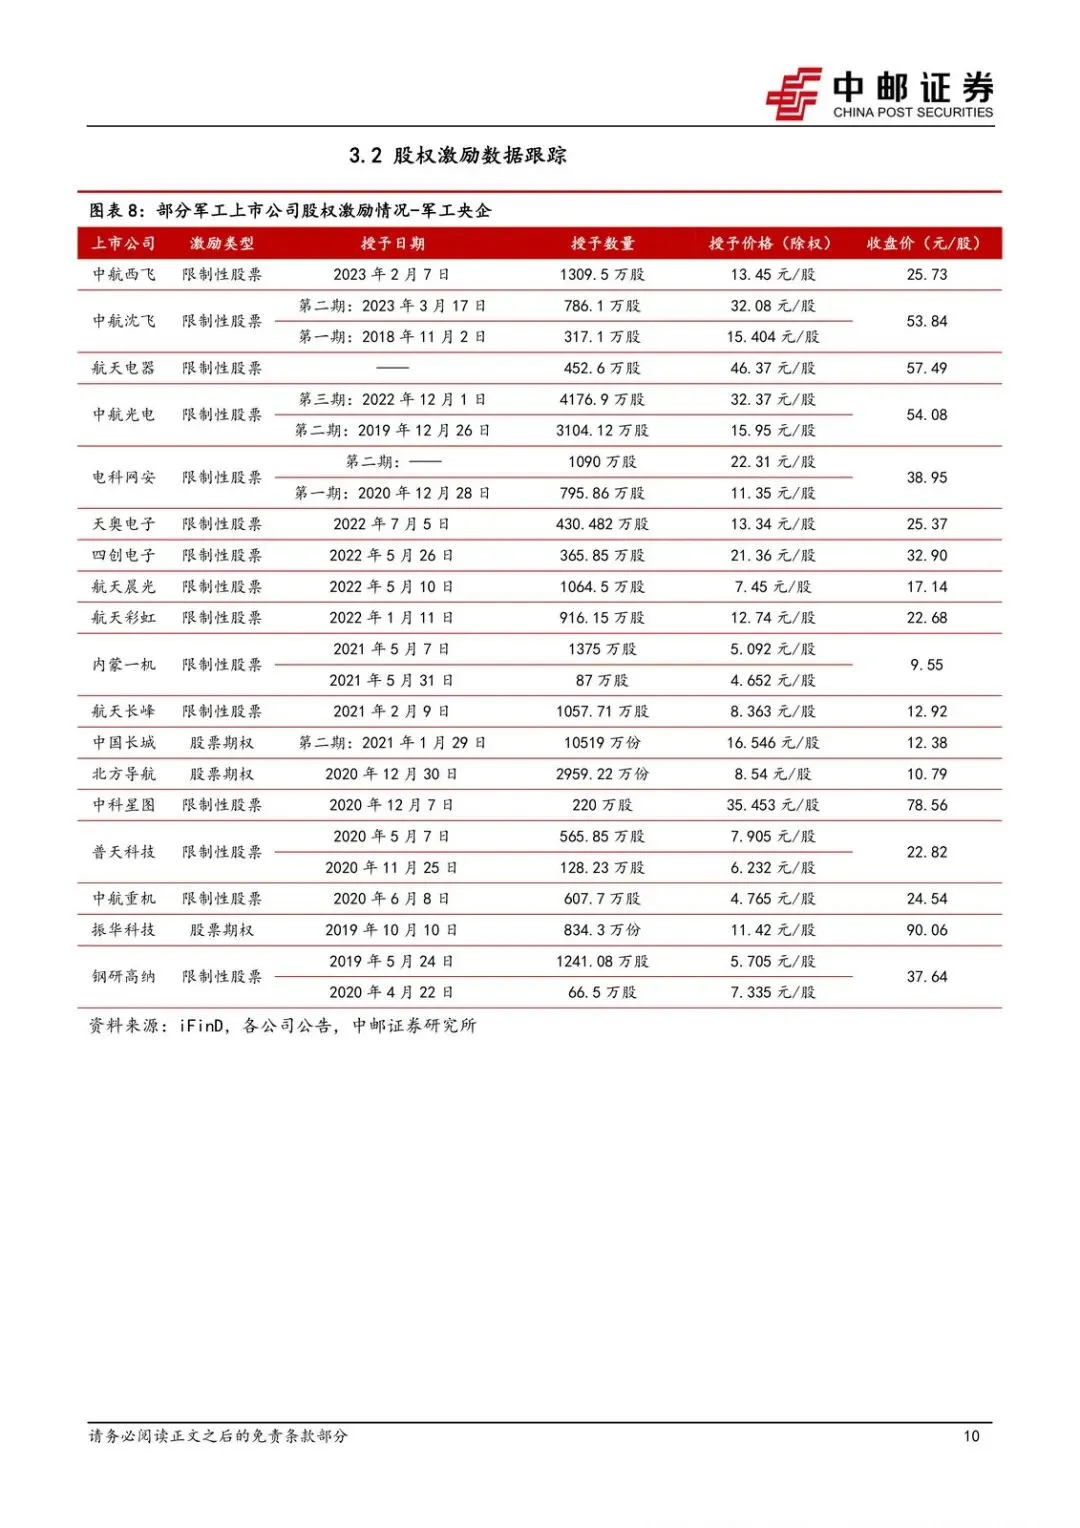
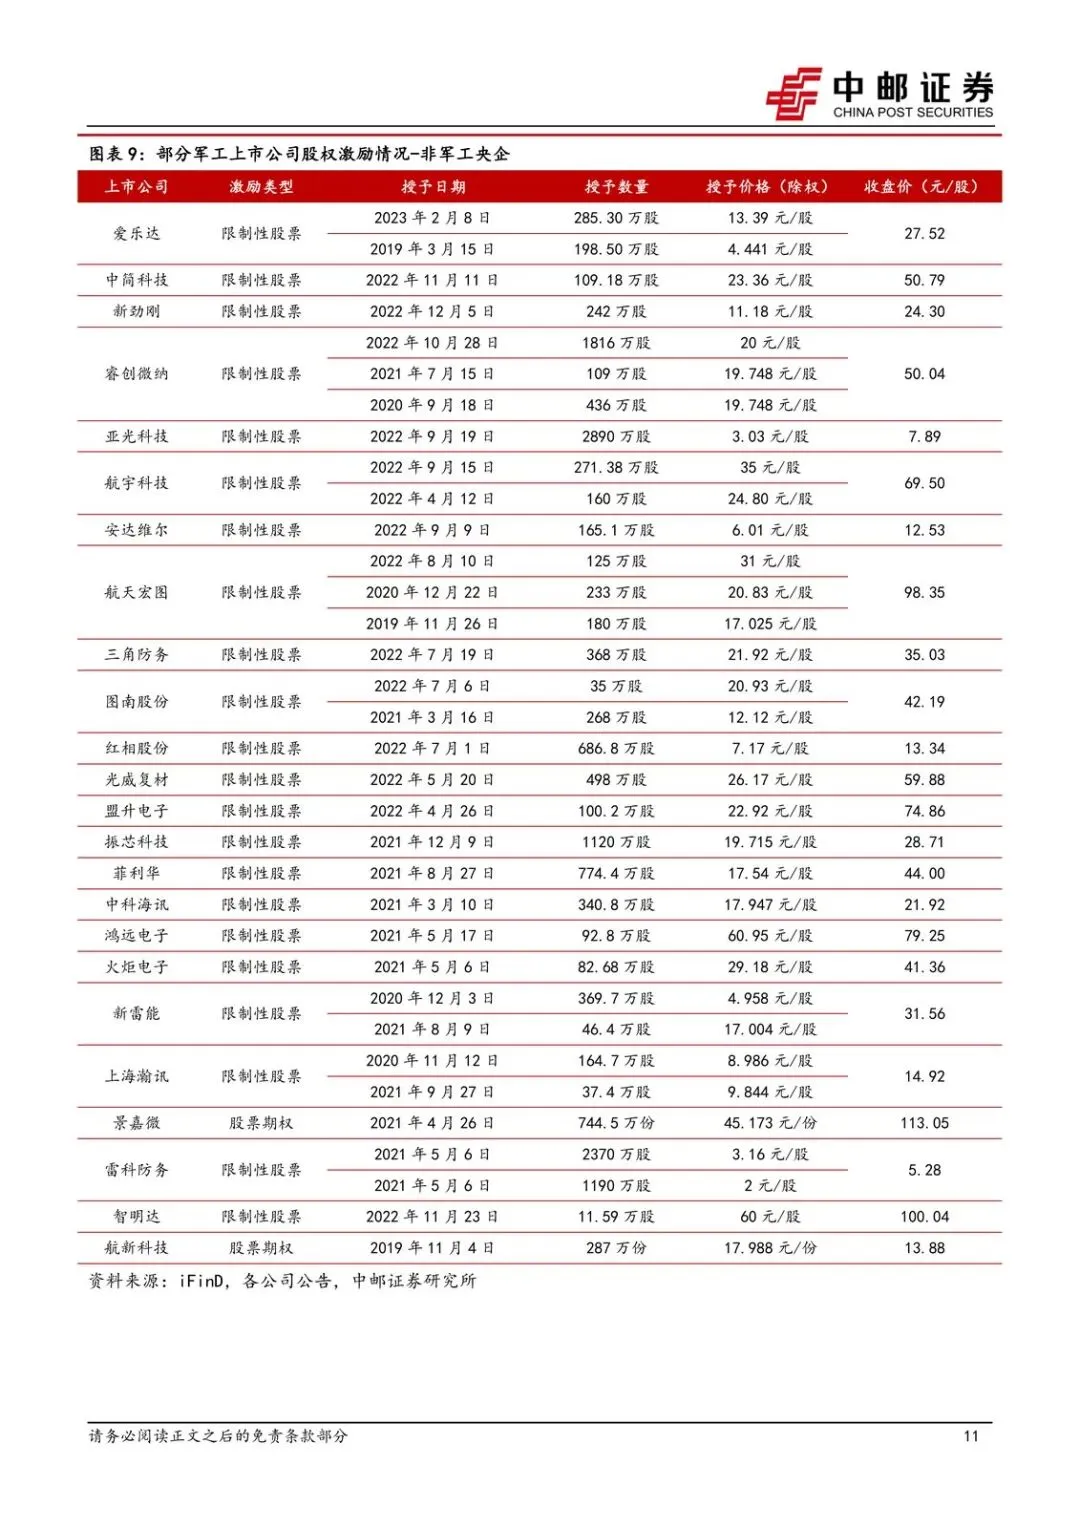
行情层只当背景:板块内部已经在分化,景嘉微、电科网安等周涨幅靠前,抚顺特钢等偏弱。估值分位、陆股通、定增和股权激励表格很多,但能改判断的仍是:航发目标有没有兑现、回购有没有落地、交付有没有被产能和质量卡住。
观察清单
- 航发动力 2023 年营收是否按 422.65 亿元、+14% 的目标推进,归母净利能否跟上 13.58 亿元、+7%,还是继续“收入快、利润慢”。
- 航发控制营收能否向 54.50 亿元、+10% 靠拢,利润增速是否从 2022 年的 +41.18% 回落到更接近收入的水平。
- 紫光国微 3–6 亿元回购、不超过 130 元/股的方案是否按期实施,用途是否落实到股权激励或员工持股。
- 军品交付节奏:有无公开信息指向某环节产能受限、批产质量问题,或批量后价格降幅超出此前预期。
- 主线标的是否仍按“持久超额增速”(材料/控制/主机)和“新技术新产品新市场”两条分列,而不是全板块齐涨齐跌。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: