
 研报速递
Chunxin Jia, Ruichang Lu, Jay R. Ritter, Zhen Xie, and Donghang Zhang, “Pre-IPO Analyst Coverage: Information Production or Hype?,” Journal of Financial and Quantitative Analysis (2026), forthcoming.
作者:Chunxin Jia(北京大学光华管理学院)、Ruichang Lu(北京大学光华管理学院)、Jay R. Ritter(佛罗里达大学沃灵顿商学院)、Zhen Xie(上海财经大学浙江学院)、Donghang Zhang(南卡罗来纳大学达拉摩尔商学院)。
文献概述
新股上市前,券商发布的研报是在帮助投资者了解企业,还是在吸引投资者追捧新股?作者研究了2009—2012年中国859家IPO及其8,863份研报,并以发行价确定的时间为界,比较两个阶段的研究活动。研究发现:发行价确定前,关注一家企业的券商越多、盈利预测越乐观,其最终发行价相对原拟价格的上调幅度通常越大;发行价确定后,盈利预测越乐观,新股上市首日的涨幅通常越高,但这种乐观程度与此后的长期回报没有显著关系。理解这些结果,需要区分企业融资和投资者打新:信息若提前进入发行价,企业可能获得更多融资,留给中签者的首日涨幅却可能缩小。因此,不能只凭新股首日涨得多不多来评价研报的价值。这些发现支持研报提供有用信息的解释,但尚不足以证明定价因此更加准确,也不能完全排除短期炒作。
一、发行价上涨和首日涨幅,分别意味着什么?
一篇看好新股的研报,可能帮助投资者理解企业,也可能吸引短期交易。只看上市首日涨得多不多,很难区分这两种作用。对发行人来说,如果有用信息在发行价确定前已经被吸收,公司可能以更高价格融资,留给中签者的首日涨幅反而缩小。
论文因此沿着IPO时间线提出两个问题:发行价尚未确定时,分析师研究是否与价格调整有关?发行价确定后,研报又与二级市场表现呈现什么关系?这个区分让“上市前覆盖”的含义更清楚,也避免把发行人的融资收益与投资者的打新收益混为一谈。中国这一时期提供了特殊场景:公开的上市前研报较为活跃,发行定价受到的市盈率约束相对宽松。2012年后期存在指导性约束,因此不能把整个样本期理解成完全自由定价。机构先参与询价、申购,散户随后按确定价格申购;承销商缺少美国式自主分配配售份额的空间。这些制度差异也会影响分析师提供信息的激励。
二、先拆开时间窗口,再理解“覆盖”和“乐观”
作者从CSMAR的IPO数据出发,排除金融企业、已有或同步H股上市及换股发行等情形,最终保留859家IPO,并收集8,863份研报。研究对象主要是非承销商券商发布的公开研究报告,须与承销商提交的估值报告区分。
图2分三部分展示全窗口、定价前和定价后的覆盖分布。横轴应理解为覆盖该IPO的不同券商数量,并非研报篇数。重点比较B、C两图,就能看到研究活动主要集中在哪个阶段。
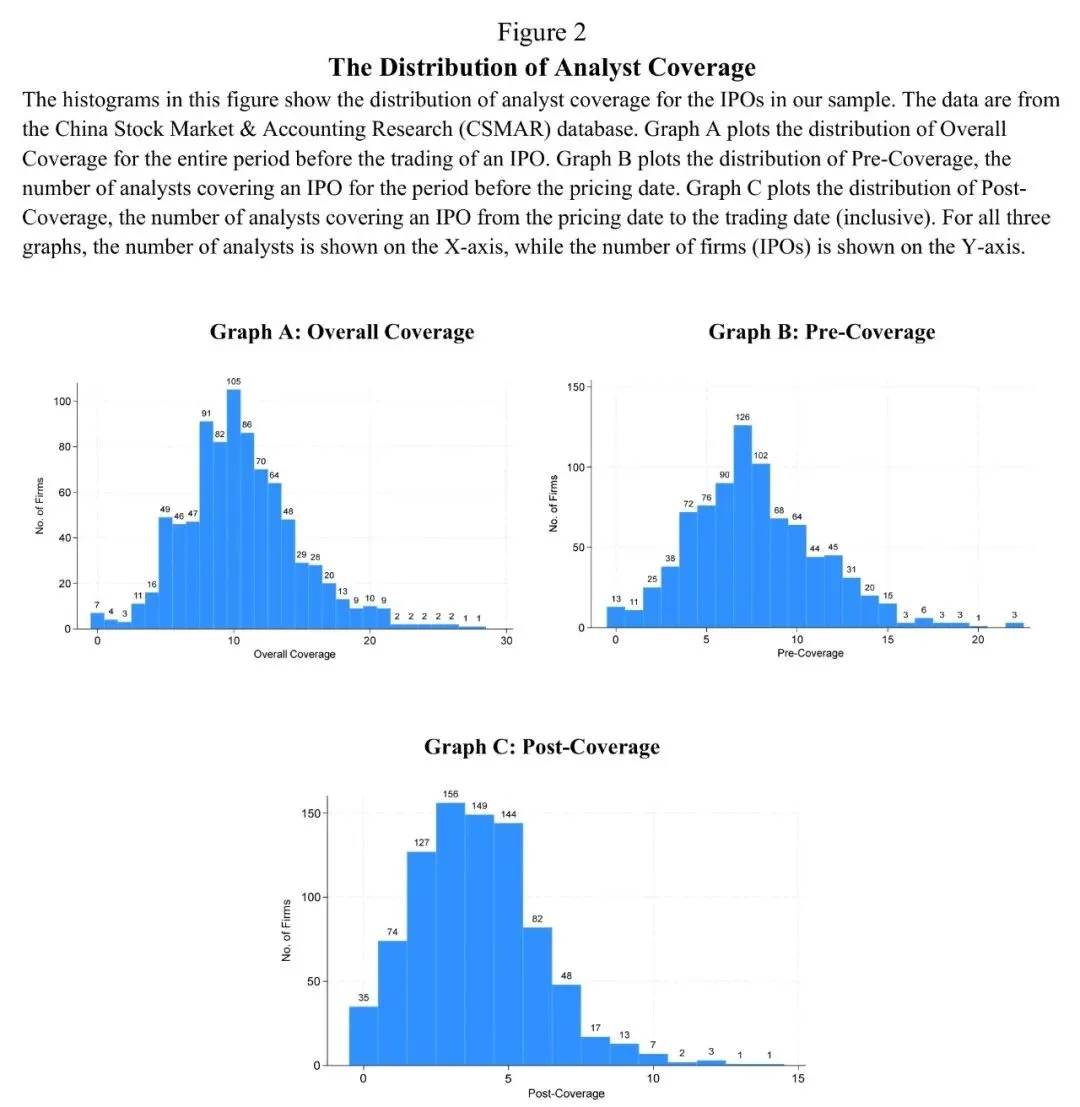
原文图2,A—C三图:整体覆盖、定价前覆盖及定价后覆盖的分布。来源:PDF第52页(正文页码51)。
定价前平均有7.70家券商覆盖,定价后平均为3.90家。同一券商可能在两个阶段都发报告,因此两个均值不能直接相加,作为全窗口的不同券商数。回归使用覆盖数量加一后的自然对数,以缓和分布偏斜。还要留意一个时间细节:论文的定价后窗口延伸至首个交易日,且包含当日。材料没有提供日内发布时间,不能把所有这些研报都理解为开盘前已被投资者看到。
作者的“乐观程度”也有特定定义:用分析师预测的近一期每股收益除以价格,再减去行业基准收益价格比。定价前使用拟发行价,定价后使用实际发行价。数值越高,被视为预测越乐观;但它同时包含盈利预测与价格信息,不能直接等同于预测误差,更不能直接判断分析师有意夸大。这里的拟发行价,是募投项目计划投资额除以获准发行股数。发行价调整幅度则是“实际发行价/拟发行价-1”。这一基准与美国IPO申报价格区间的中点不同,阅读跨国比较时尤其需要注意。
三、定价前:更多研究与更高的发行价调整相关
表3的结果变量是发行价相对拟发行价的调整幅度。先看第(5)列:它同时放入覆盖数量和乐观程度,并控制企业特征、市场状况、行业和年份差异;再与第(3)列对照,观察设定变化。
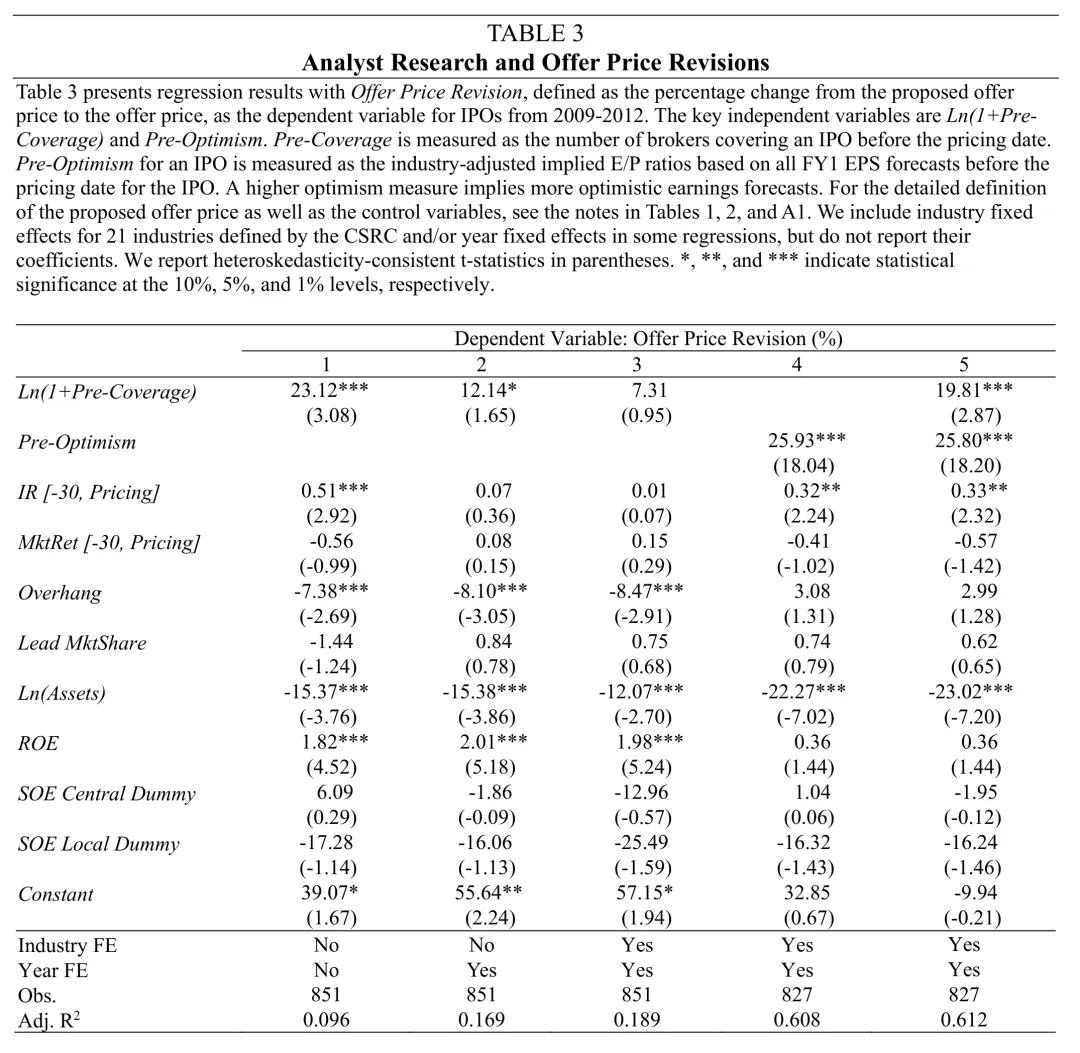
原文表3,全表:定价前分析师覆盖、乐观程度与发行价调整。来源:PDF第56页(正文页码55)。括号内为异方差稳健t统计量。
第(5)列中,覆盖数量的对数系数为19.81,乐观程度系数为25.80,均在1%水平显著。按作者的换算,覆盖数量从均值增加一个标准差,对应发行价调整幅度提高约6.88个百分点。这是调整幅度增加6.88个百分点,并非实际发行价上涨6.88%。作者进一步用平均拟发行价和平均发行股数做示例换算,得到约5,890万元的融资金额差异。
覆盖数量的结果也并非对所有模型都稳定:第(3)列纳入行业和年份固定效应、尚未加入乐观程度时,其系数为7.31,统计上不显著。因此,准确的概括应是:在同时控制研报乐观程度的模型中,更多定价前覆盖与更大的发行价上调幅度相关。这为信息进入发行价格的解释提供证据,尚不能单凭价格更高就判断价格更接近企业基本价值。
四、定价后:首日收益与乐观程度相关,数量关系较弱
表4把结果变量换成首日收益,即首日收盘价相对发行价的涨幅。读表时,应分别看“定价后覆盖数量”和“定价后乐观程度”两行;两者回答的是不同问题。
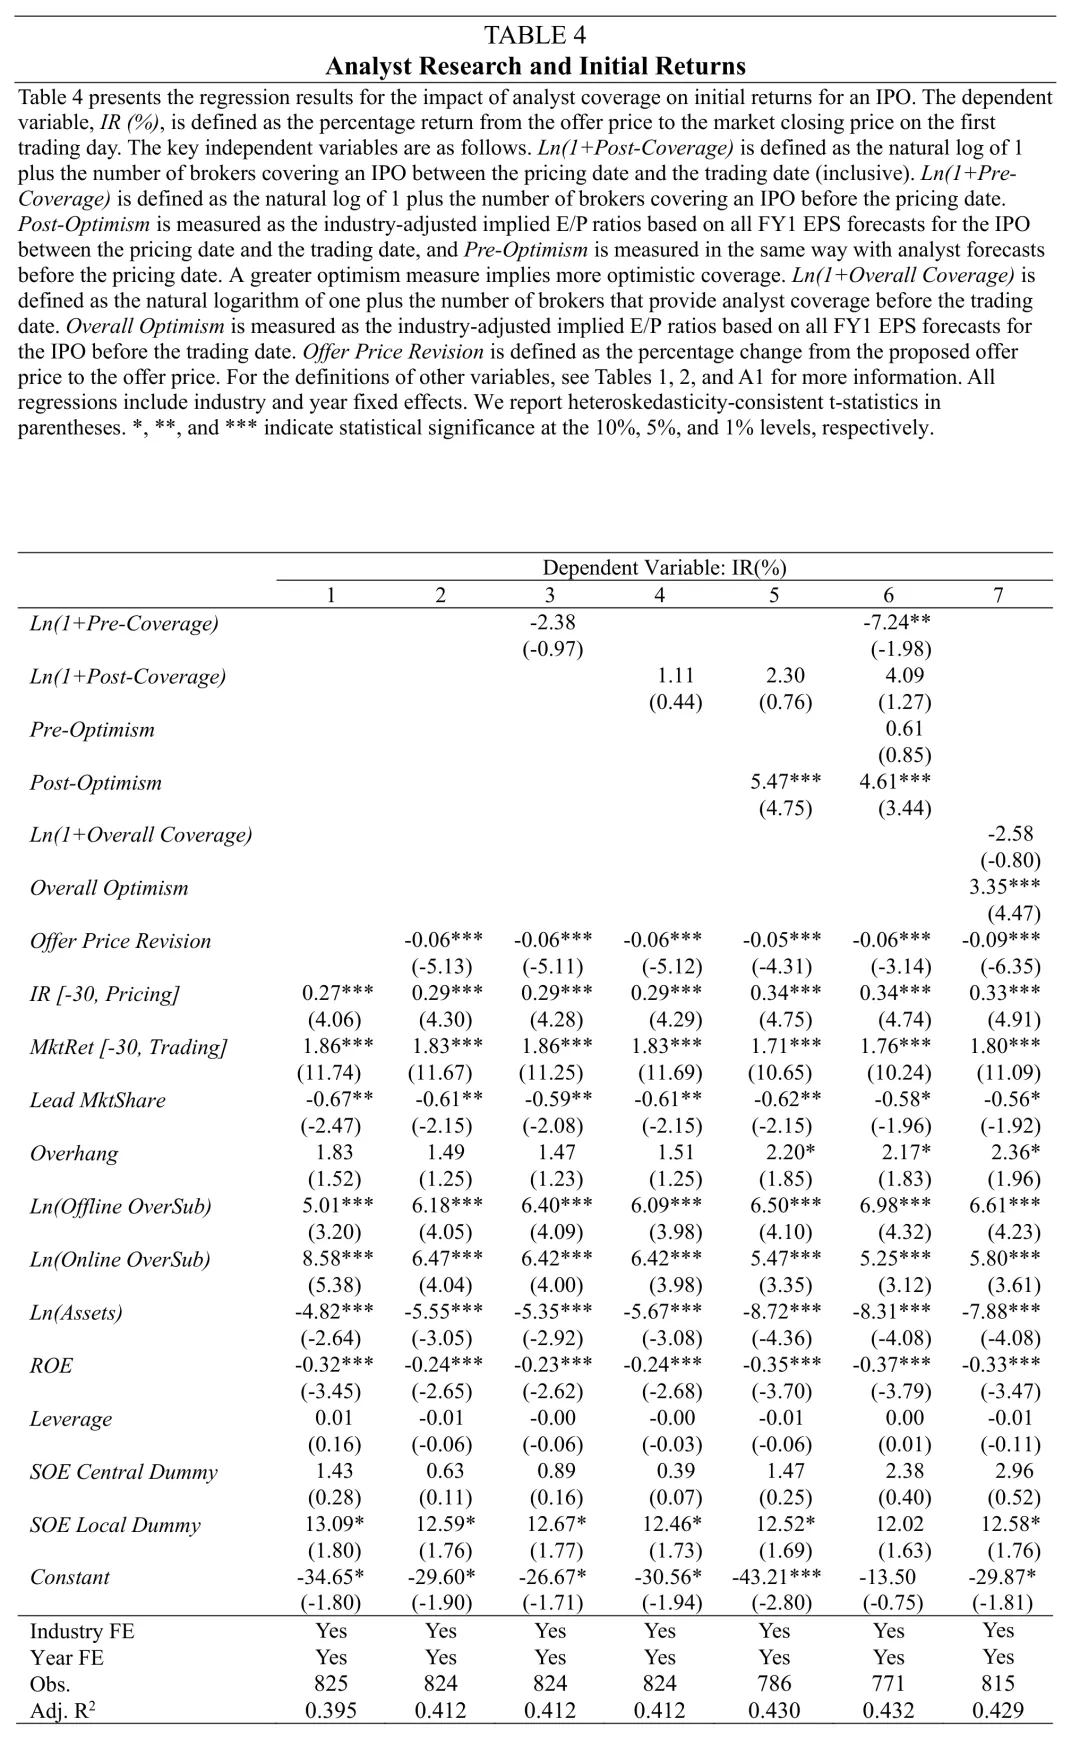
原文表4,全表:分析师研究与首日收益。来源:PDF第57—58页(正文页码56—57);将前页完整表注与后页回归表按原顺序拼接。
定价后覆盖数量的系数在各列都不显著;乐观程度则在第(5)、(6)列均为正,且在1%水平显著。采用第(5)列系数换算,乐观程度提高一个标准差,对应首日收益高约6.6个百分点;样本平均首日收益约为35.1%。这是回归关联,无法单凭这一结果区分新增信息、短期注意力与其他共同因素。
另一个值得关注的结果是,发行价调整幅度与首日收益呈显著负相关。这与“更多信息在发行阶段得到反映、首日留下的价格跳升空间缩小”的解释相容,也说明较低的打新收益未必意味着发行人受损。
五、覆盖并非随机:工具变量提供了多少帮助?
优秀企业可能既吸引更多分析师,又获得更高估值。这样一来,即使研报完全没有影响定价,也可能观察到“覆盖越多、价格越高”。直接比较覆盖多和覆盖少的企业,就难以分清企业本身的吸引力与分析师研究的作用。
工具变量(IV)的思路,是寻找一种影响分析师覆盖的“外部推力”。如果这股推力与企业本身的质量无关,而且只能通过改变覆盖数量影响价格,就可以借助它,研究覆盖变化带来的价格变化。作者选择了两类这样的候选因素。
第一类是研报监管变化。2011年1月1日实施的新规强化了利益冲突管理和信息披露要求。作者认为,定价前发研报面临的合规压力因此加大,分析师可能减少这一阶段的覆盖,把研究活动移到发行价确定后。新规适用于整个行业,并非针对某家优质企业出台,这就是作者把它视为外部推力的理由。具体而言,研究定价前覆盖时,作者用招股书预披露是否发生在新规实施后作指标;研究定价后覆盖时,则用发行价是否在新规实施后确定作指标。
第二类是发行流程留给分析师的时间。核准到定价的间隔越长,分析师越有时间研究企业、撰写定价前报告;定价到首日交易的间隔越长,分析师越有时间根据最终发行价更新研究、发布定价后报告。作者认为,这些间隔受到行政排队、结算审核及节假日等因素影响,企业难以完全自行决定,因此可能提供与企业质量不同的覆盖变化来源。回归分别使用两个间隔天数的自然对数。
表IA2展示了两步估计:第(1)、(3)列先检验上述因素是否确实改变覆盖数量;第(2)、(4)列再利用它们所解释的覆盖变化,估计与发行价调整、首日收益的关系。例如,核准到定价的时间较长,是否对应更多覆盖,而这部分覆盖变化又是否对应更大的发行价调整?这里被工具变量处理的是覆盖数量,研报乐观程度没有经过同样的处理。
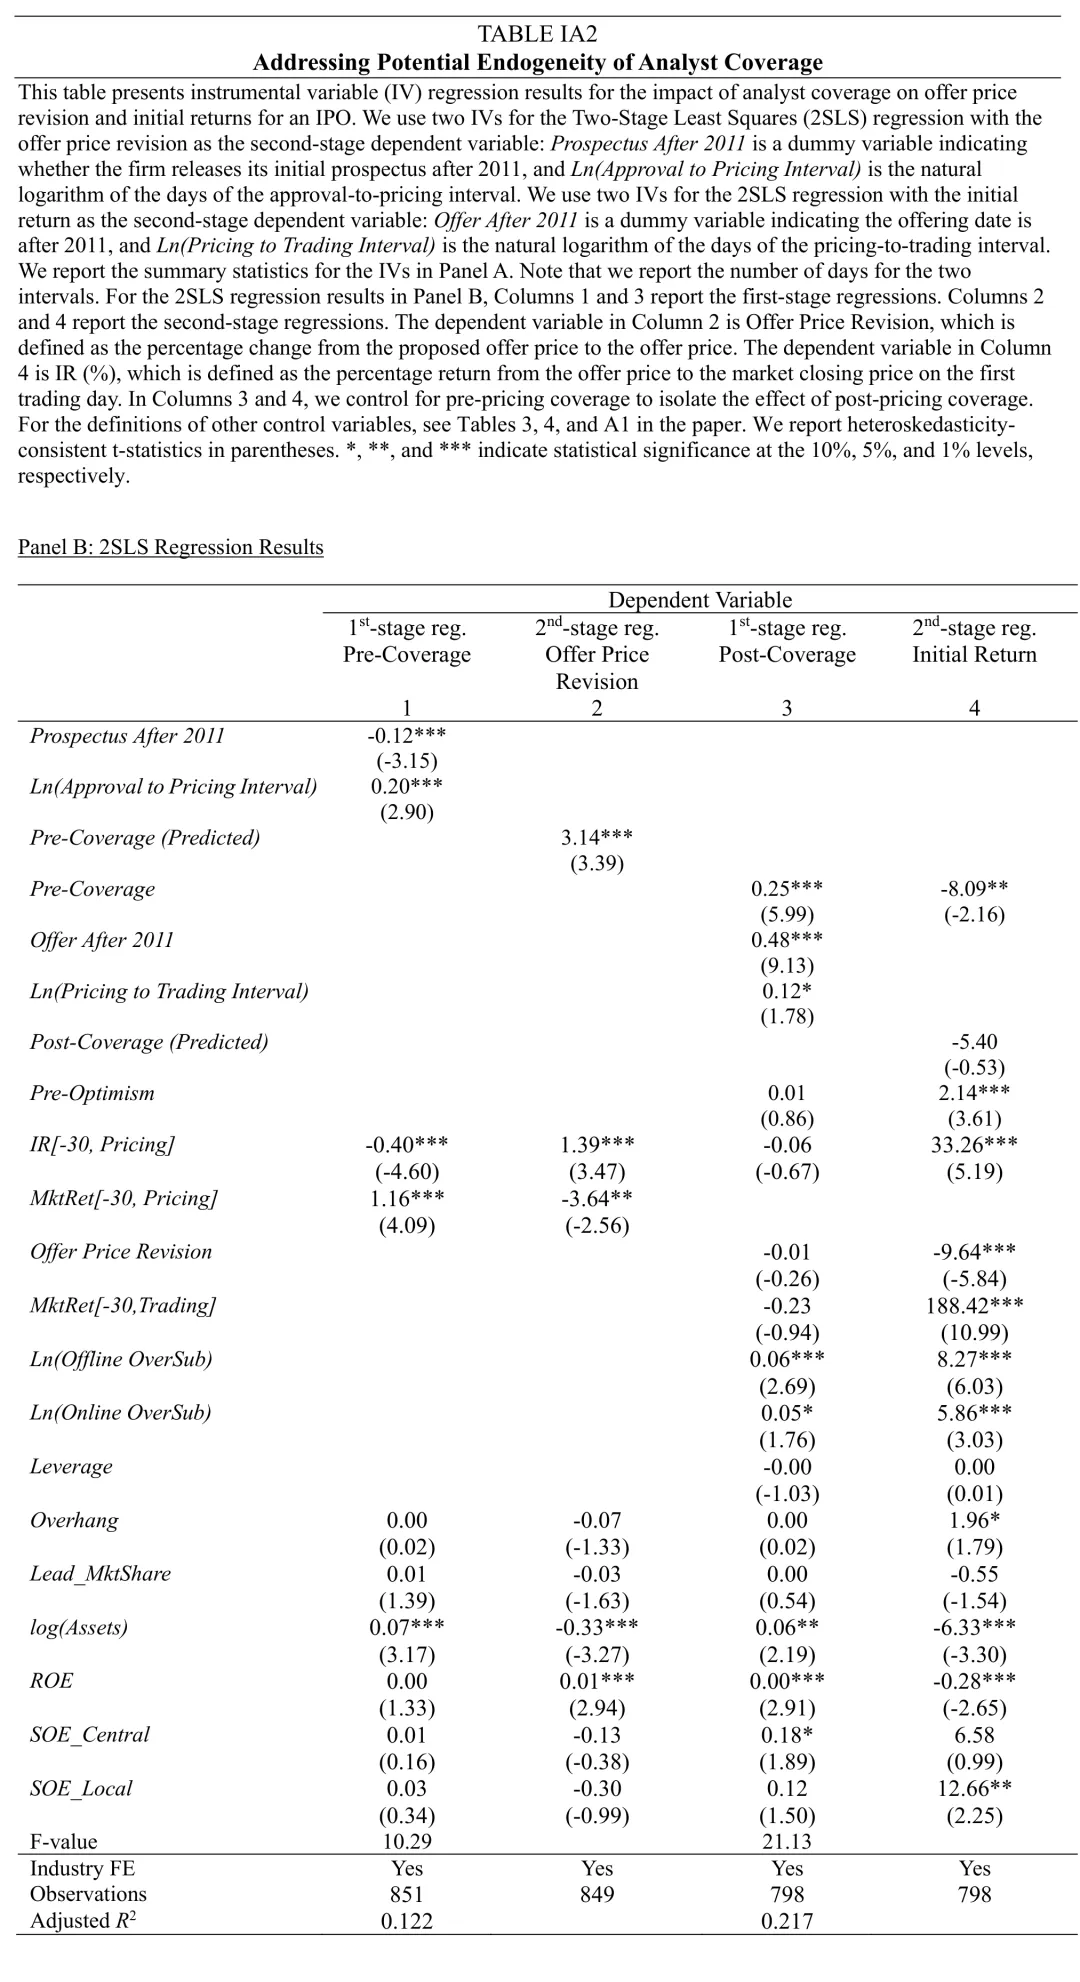
原文表IA2,B面板及完整表注:两阶段最小二乘结果。来源:PDF第79—80页(附录页码14—15);按原顺序拼接,未展示A面板描述统计。
第一阶段结果符合作者预期:新规实施后,定价前覆盖减少、定价后覆盖增加;相应时间间隔越长,覆盖越多。报告的F值分别为10.29和21.13,是判断工具能否解释覆盖变化的统计指标。第二阶段仍显示,定价前覆盖与发行价调整正相关,定价后覆盖与首日收益的关系不显著,与基准结论方向一致。
这套方法最关键的条件是:这些因素影响价格,必须经过覆盖数量这条路径。如果新规同时提高了研报质量,或等待时间直接改变了市场环境和新股风险,价格就可能通过其他路径变化。作者自己也承认,定价到交易的延迟可能影响首日收益。
六、谁在使用信息?机构需求提供了一条线索
如果公开研究帮助投资者理解新股,覆盖应与申购需求有关。表5前两列分别使用机构网下超额认购和散户网上超额认购;后两列考察需求与分析师前后乐观程度变化的关系。
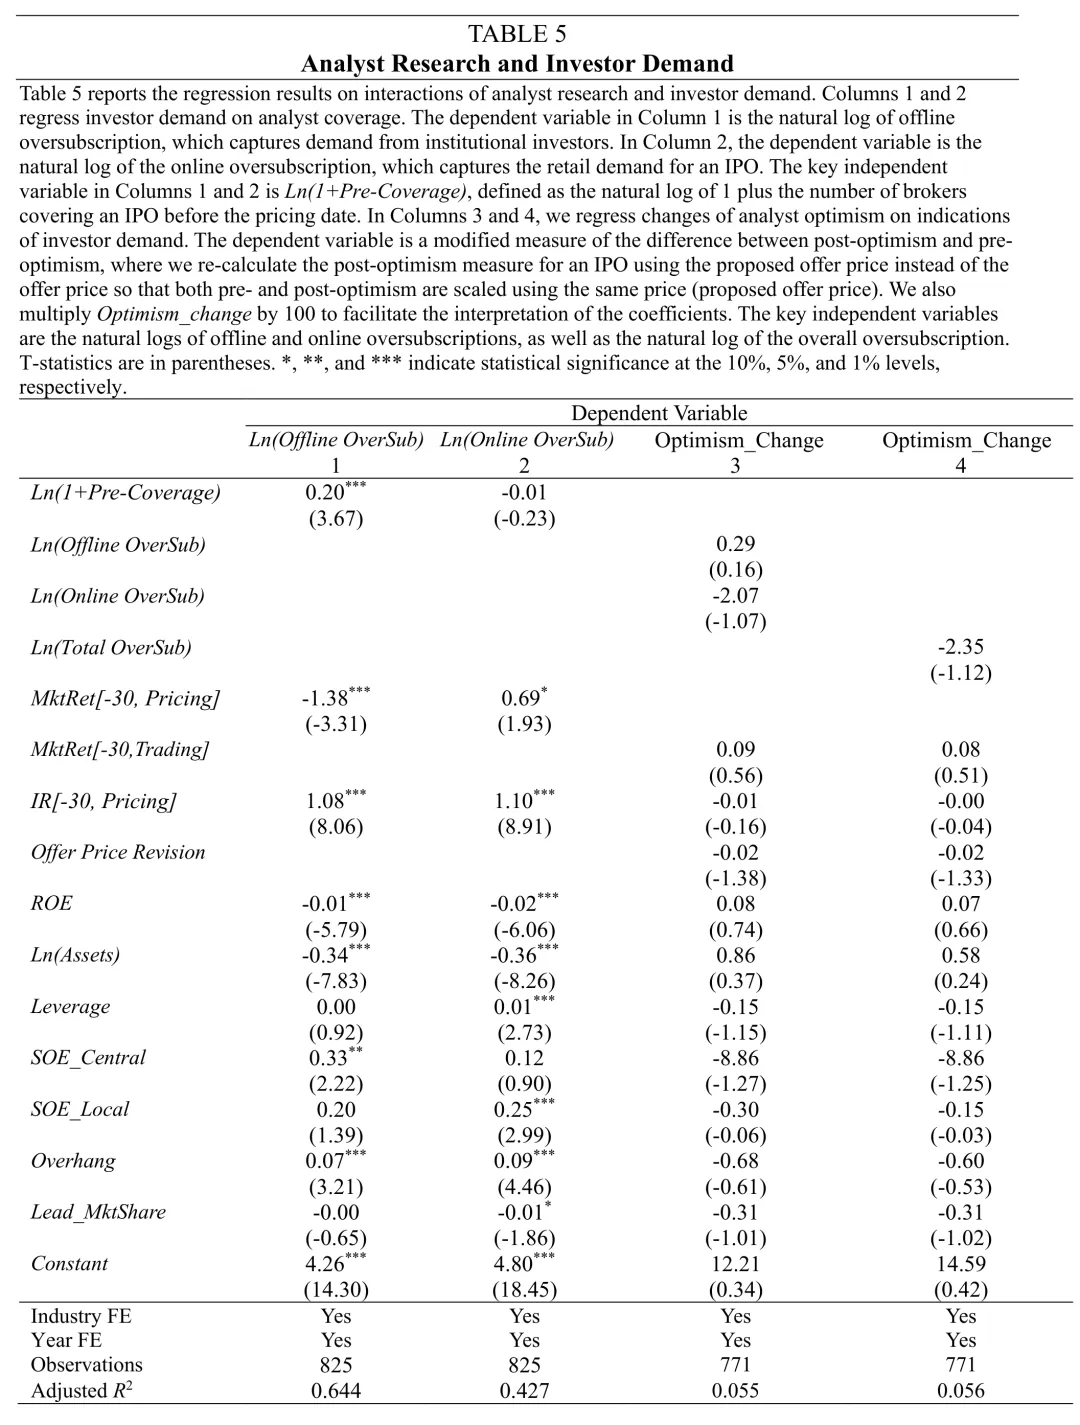
原文表5,全表:分析师研究与机构、散户认购需求。来源:PDF第59页(正文页码58)。比较乐观程度变化时,作者统一使用拟发行价作为分母。
定价前覆盖与机构需求显著正相关,对数系数为0.20;与散户需求的系数接近零且不显著。这与机构更多使用研究信息的解释相容。后两列没有发现申购需求与乐观程度变化的显著关系,因而没有支持“观察到需求后,分析师系统性调整预测”的解释。需求、价格与研究活动相互关联,这些结果仍不足以完整确认信息从谁流向谁,也不能直接排除研报汇总既有信息、降低搜索成本的作用。
七、长期回报能否识别短期炒作?
若研报只是推高短期情绪,后续价格回落可能提供线索。表6的B面板追踪一年、两年和三年的买入持有收益。这里的回报从上市后的第一个完整自然月开始计算;回归使用原始持有收益,并控制同期市场回报,不能当作首日买入后的精确投资策略收益。
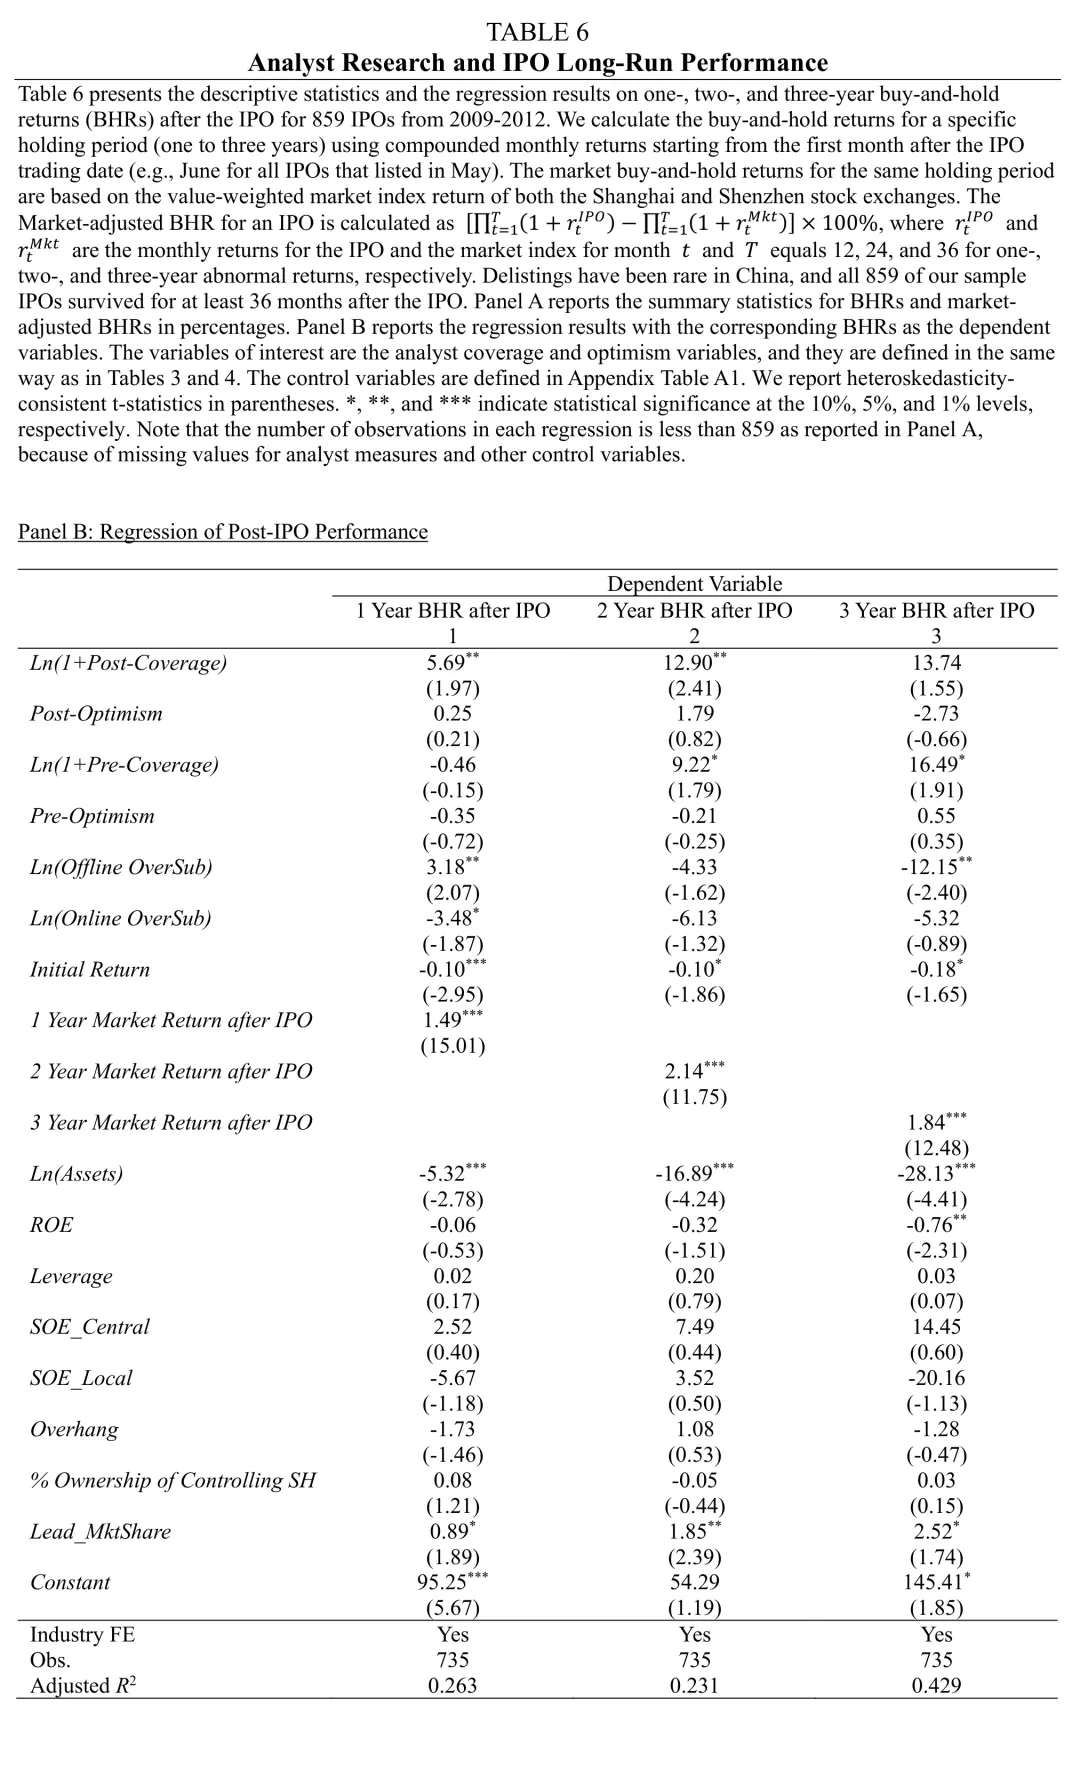
原文表6,B面板及完整表注:覆盖、乐观程度与长期买入持有收益。来源:PDF第60—61页(正文页码59—60);按原顺序拼接,未展示A面板描述统计。各列样本量为735。
长期证据并不整齐:定价后覆盖数量与一年、两年回报的关系显著为正,三年不显著;定价前覆盖在两年和三年仅达到10%显著性水平,一年不显著。两个阶段的乐观程度,在三个期限中都不显著。
因此,长期结果没有呈现出乐观研报对应系统性负收益的模式,覆盖数量也提供了一些正向信息线索。但部分期限的不显著与较弱显著性应保留在结论中,不能据此断言所有研报都包含有效信息,或完全不存在炒作。
八、承销商关系带来更多覆盖,是否也带来更乐观预测?
分析师会不会为了照顾承销商而唱多?论文识别的是券商与承销商通过大股东等形成的关系,已经排除了券商自身就是承销商的配对。表7的C面板前四列考察关系与覆盖、乐观程度,后两列剔除关系研报后重新估计价格结果。
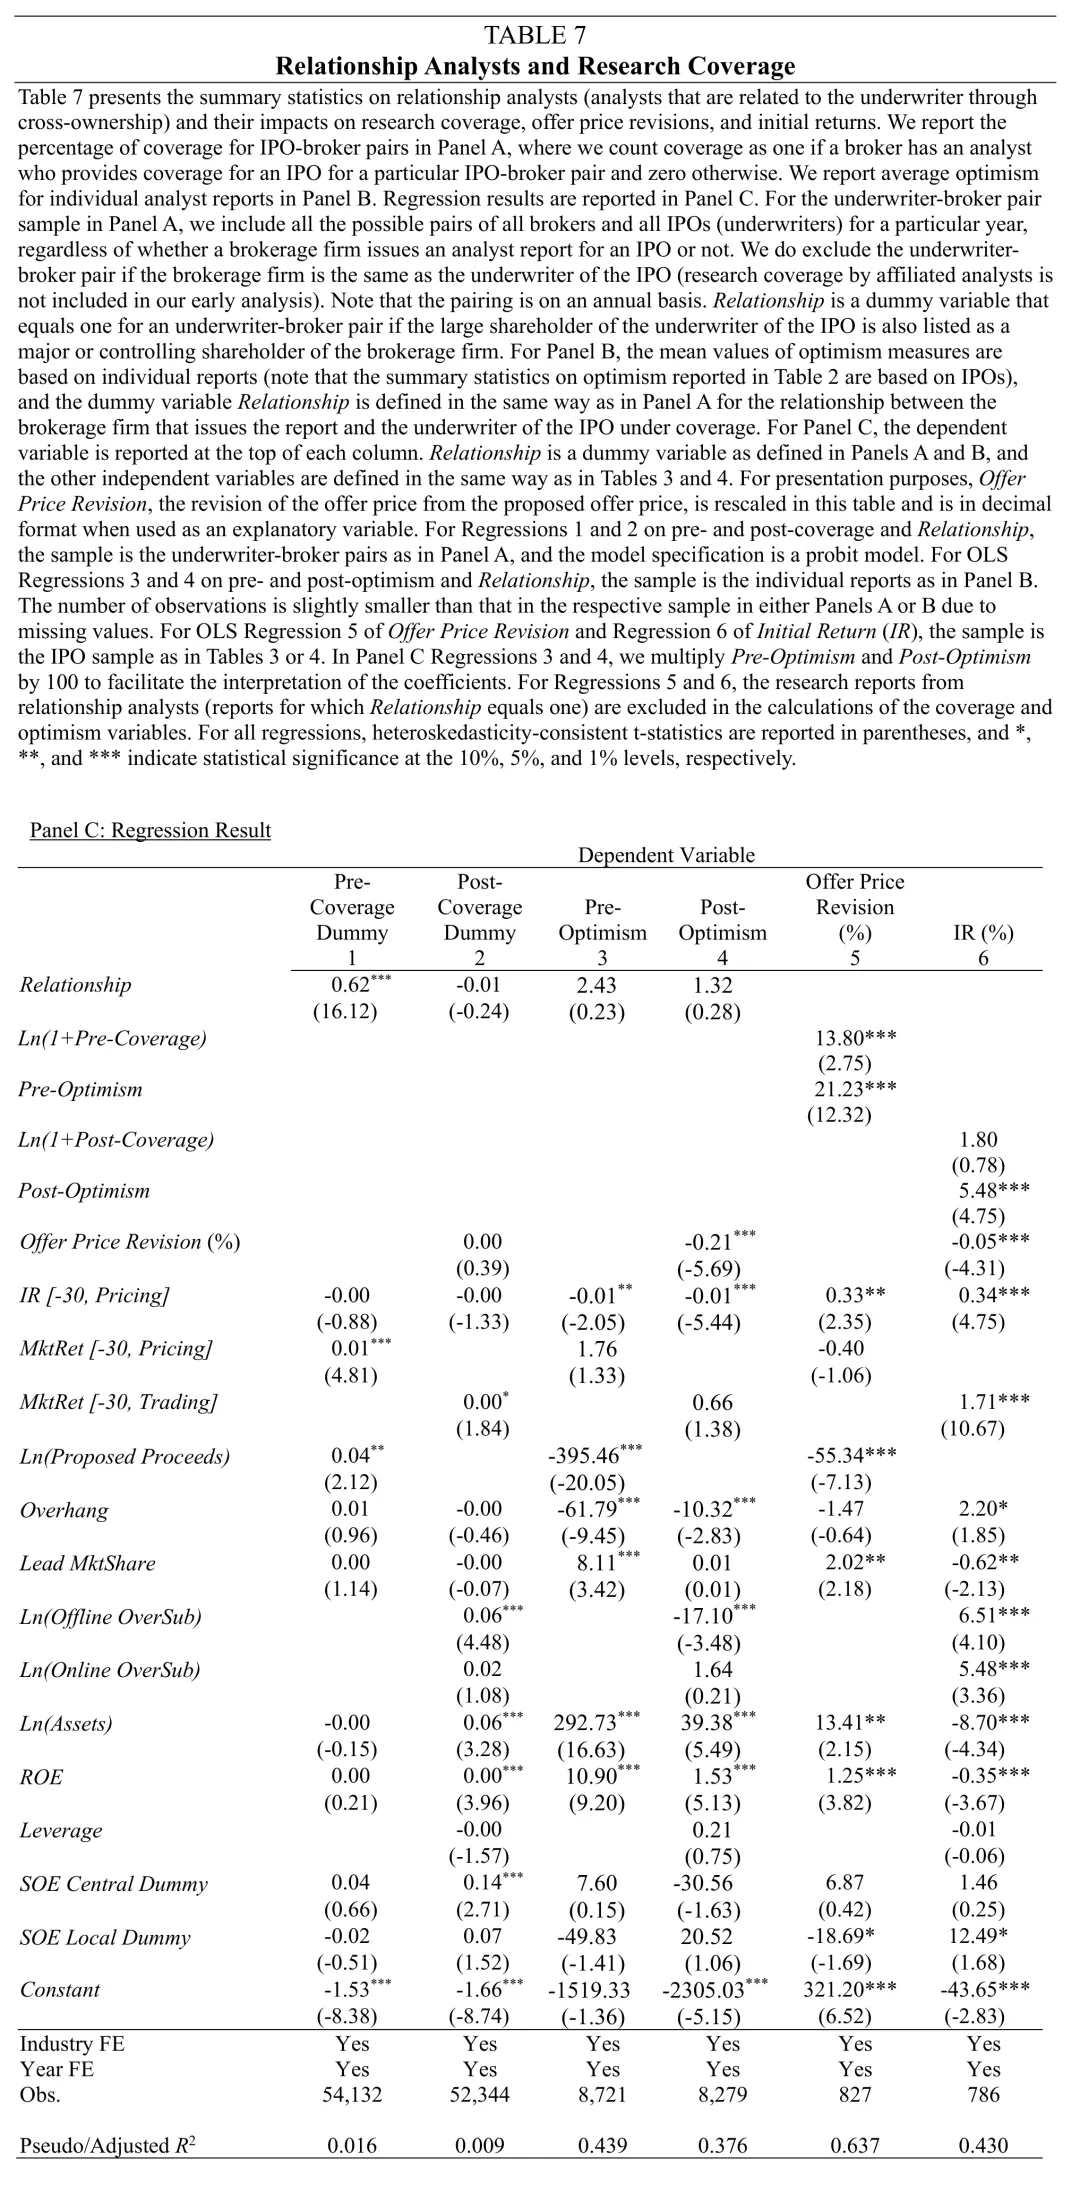
原文表7,C面板及完整表注:承销商关系与覆盖、预测及价格结果。来源:PDF第62—63页(正文页码61—62);按原顺序拼接,未展示A、B面板描述统计。
有关系的券商更可能在定价前覆盖新股,定价后没有同样显著的关系。控制其他因素后,关系与两个阶段乐观程度的系数均不显著。剔除关系研报后,定价前研究与发行价调整、定价后乐观程度与首日收益的主要关联仍然存在。这说明“谁来覆盖”与“是否给出更乐观预测”需要分别检验。它削弱了主要结果完全由关系驱动的解释,但不显著结果不能证明不存在任何利益冲突,股权关系指标也无法覆盖所有商业联系。
九、贡献与适用边界
这篇论文的贡献,在于把公开研究放回价格形成的具体阶段:在发行价尚可调整时,信息有机会进入发行价格;发行价锁定后,研报与交易价格的关系又不同。发行制度因此是理解分析师经济作用的重要条件。外推需要谨慎。作者补充的2019—2024年样本中,1,440家IPO有87.43%在定价前没有覆盖,研究环境已与主样本明显不同。该比例专指定价前窗口,也不能泛化为所有上市前阶段。本文提供的是一个历史制度窗口的证据,对今天市场的判断还需相应数据。
结语
上市前研报的价值,需要沿着信息进入价格的时间线来判断。本文发现,定价前研究与发行价调整相关,定价后乐观程度与首日收益相关;长期表现和关系检验则提供了有限的补充证据。这些结果支持分析师参与信息生产的解释。由此引出的思考是:评价资本市场的信息中介,既要看信息如何进入价格,也要看融资者与交易者分别获得了什么,以及发行制度如何塑造这种分配。


发表评论
发表评论: