
 研报速递
2026上半年,酒店行业延续复苏但分化加剧。国际方面,主要集团全球RevPAR普遍增长,北美市场韧性强,大中华区/亚太地区成为核心增量来源;供给端轻资产加盟继续主导全球扩张,万豪全球在营酒店突破1万家。国内方面,头部集团营收、净利润多数增长,但成熟门店RevPAR仅微增、增长动力出现分化,经营指标增速趋缓,利润改善更多依赖成本管控;新增门店以加盟为主,管理加盟占比升至95%左右。
国际酒店集团财报
1、财务业绩:营收增长稳健,净利润分化明显
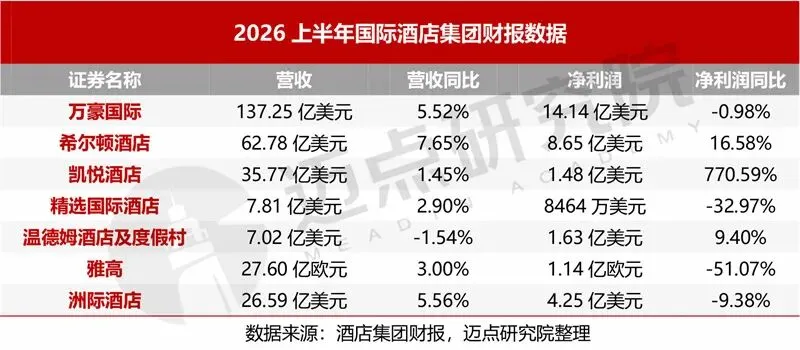
营收方面:2026上半年,国际酒店集团营业收入普遍实现正增长。希尔顿酒店以7.65%的增速领跑,实现营收62.78亿美元;万豪国际营收规模稳居首位,达137.25亿美元,同比增长5.52%;洲际酒店、雅高分别实现26.59亿美元、27.60亿欧元,同比增长5.56%、3.00%;凯悦酒店、精选国际酒店实现营收35.77亿美元、7.81亿美元,同比分别增长1.45%、2.90%。温德姆酒店及度假村营收7.02亿美元,同比微降1.54%,为唯一营收下滑的集团。
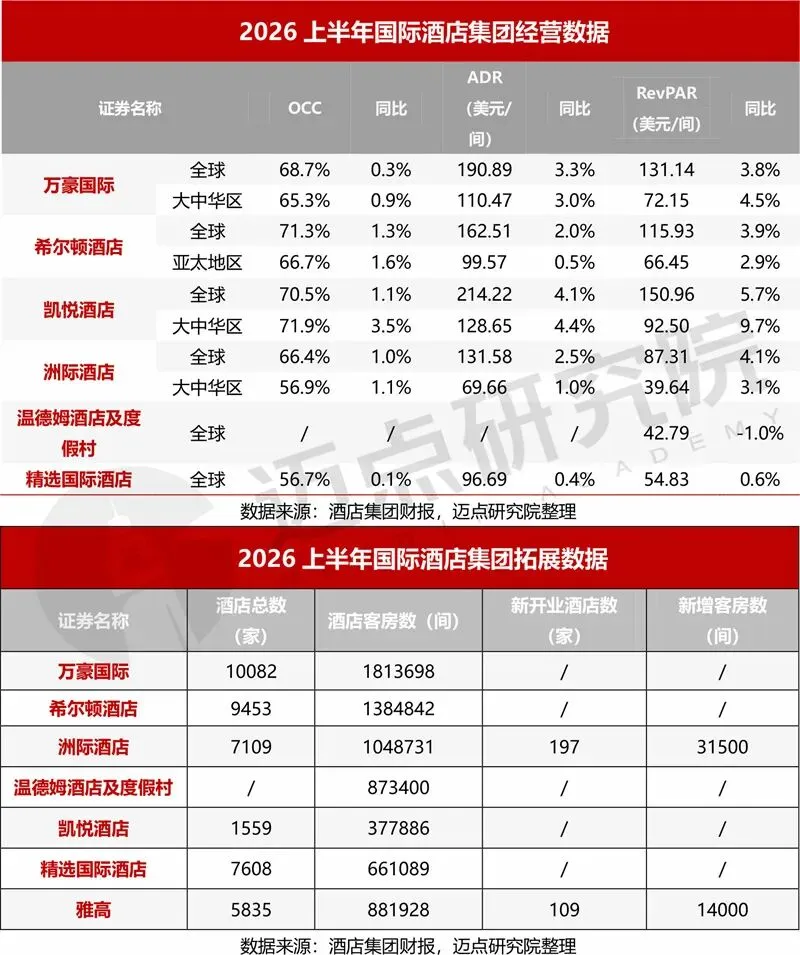
大中华区运营表现:中国市场仍是国际酒店集团重要的增长稳定器,多数集团大中华区/亚太地区RevPAR增速高于或接近其全球水平。万豪大中华区RevPAR同比增长4.5%(出租率65.3%、同比+0.9个百分点,ADR110.47美元、同比+3.0%);凯悦大中华区表现尤为突出,RevPAR同比大增9.7%,增速领跑主要国际集团(出租率71.9%、同比+3.5个百分点,ADR128.65美元、同比+4.4%);洲际大中华区RevPAR同比增长3.1%(出租率56.9%、同比+1.1个百分点,ADR69.66美元);希尔顿亚太地区RevPAR同比增长2.9%(出租率66.7%、同比+1.6个百分点,ADR99.57美元)。
拓展策略:上半年,轻资产特许与加盟模式继续主导新增供给。截至2026年上半年,万豪国际全球在营酒店突破1万家(10082家)、客房约181.37万间;希尔顿酒店在营9453家、客房约138.48万间;洲际酒店在营7109家、客房约104.87万间,上半年新开197家、新增客房3.15万间;雅高在营5835家、客房约88.19万间,上半年新开109家、新增客房1.40万间;凯悦酒店、精选国际酒店、温德姆酒店及度假村在营客房分别约37.79万间、66.11万间、87.34万间。
国内酒店集团财报
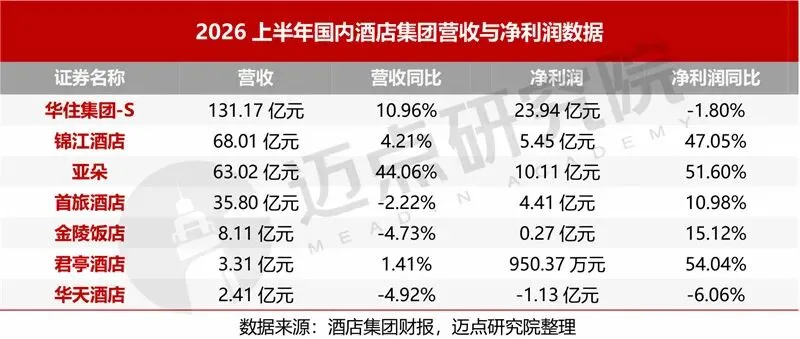
2026上半年,国内酒店集团业绩总体回暖,华住、锦江、亚朵、首旅四大头部集团营收规模领先,净利润同比增速差异明显。
营收方面,华住以131.17亿元稳居第一;锦江、亚朵、首旅分别实现68.01亿元、63.02亿元、35.80亿元。同比来看,亚朵以44.06%的增速领跑,其中零售业务板块表现亮眼,上半年零售业务收入26.46亿元,占总营收比重升至42%;华住、锦江分别同比增长10.96%、4.21%;首旅营收同比下降2.22%,主要受直营店关店等影响;金陵饭店营收8.11亿元、同比下降4.73%,主要受租赁收入下滑与酒类贸易调整拖累。
运营表现:锦江酒店OCC为63.92%、同比提升0.76个百分点,ADR为229.44元、同比下降0.74%,RevPAR为146.66元、同比增长0.46%;君亭酒店OCC为63.41%、同比提升2.23个百分点,ADR为457.5元、同比增长0.23%,RevPAR为290.1元、同比增长3.89%;首旅酒店RevPAR为153元、同比增长0.10%。华住、亚朵二季度RevPAR分别为238元、345元,同比分别增长1.28%、0.58%。
管理加盟:各酒店集团管理加盟占比进一步提升,轻资产模式持续深化。截至2026年6月末,华住、锦江、首旅直营店分别为547家、602家、527家,管理加盟及特许店分别为12992家、13802家、7486家,管理加盟占比分别达95.96%、95.82%、93.42%。
新店拓展:上半年,头部集团保持扩张节奏,新增供给主要来自加盟。华住新开1038家,期末在营酒店13539家;锦江新开649家,期末在营酒店14404家;首旅新开606家,期末在营酒店8013家;亚朵新开211家。
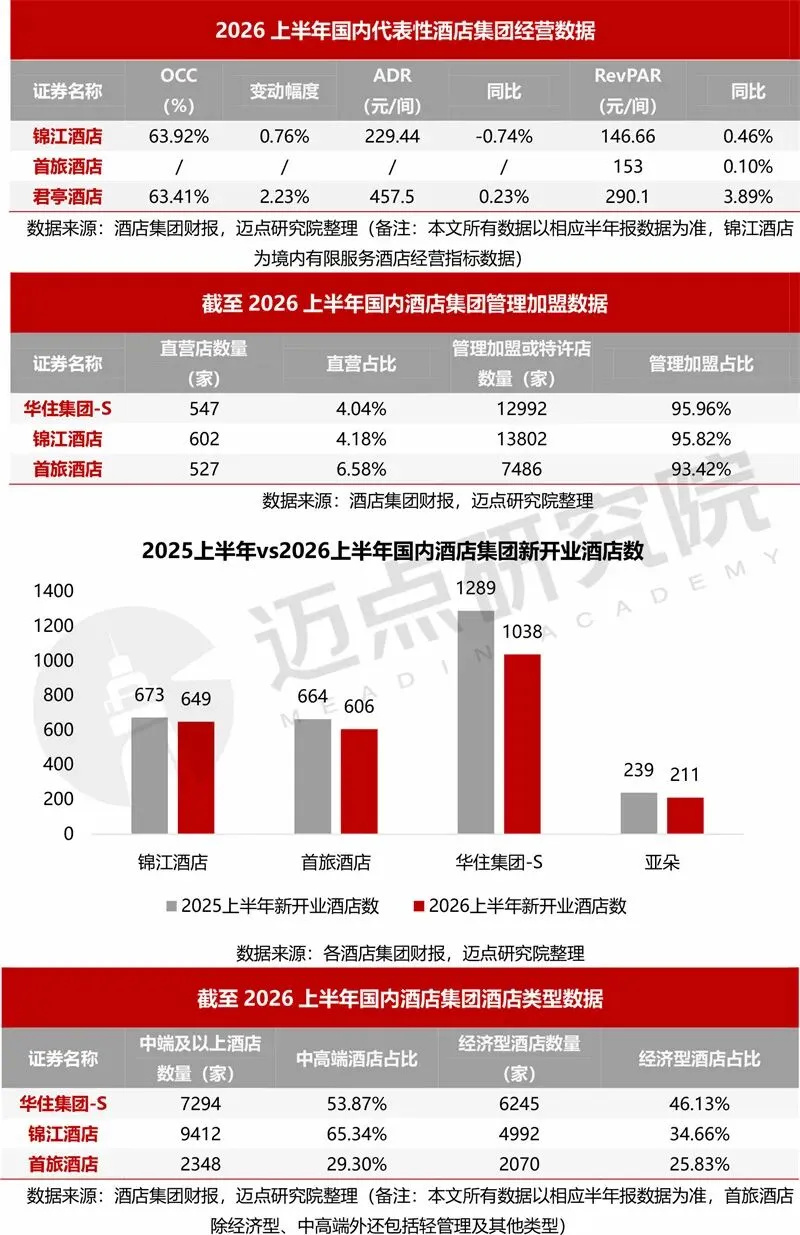
上半年,国内头部酒店集团营收、净利润多数增长,但内部表现分化:财务方面,君亭、亚朵、锦江净利增速领先,华住、华天承压下滑;经营方面,成熟门店RevPAR仅微增,部分集团靠出租率改善;部分仍靠房价驱动;规模方面,新增门店以加盟为主,管理加盟占比升至95%左右。整体来看,利润改善更多来自成本管控而非经营指标增长,轻资产加盟成为主流扩张方式,行业增长逻辑正从规模扩张转向运营效率与服务能力。
展望下半年,国内方面,供给端仍处扩张通道,新增门店以加盟为主、轻资产模式进一步固化,成熟门店RevPAR增速趋缓、价格弹性收窄,拓店节奏与盈利水平之间的平衡成为经营重点;国际方面,大中华区复苏势头领先,国际集团加码中国市场的趋势延续。总体来看,增长将更多依赖出租率与运营效率提升,控成本、提效率仍是利润改善的关键。
来源:迈点研究院



发表评论
发表评论: