
 研报速递
传统云需求与盈利受限,AI有望拓宽云服务需求边界。AI有望通过降低技术门槛、提升生产力扩大云服务客户基础与预算来源;目前企业AI应用仍处于高采用低产出阶段,规模化需求释放需时间。20GW目标意味着阿里云进入新一轮高强度资本投入周期。按国产算力约1,000–1,500亿元/GW静态测算,约16GW新增容量对应1.6–2.4万亿元累计建设需求。参考Amazon过往经验,我们认为阿里更可能采用“内生现金流+公司级融资为主、资产级融资补充”的方式加速算力建设。全栈布局经济价值在于同时提升单位GW收入、降低单位算力成本。AI发展早期各技术层高度相互依赖,性能瓶颈可能出现在芯片、网络、调度、推理框架或模型任一环节,云厂需要掌握关键瓶颈并进行跨层优化。向上看,Qwen帮助阿里从IaaS延伸至MaaS,提高单位GW收入;向下看,自研芯片及系统优化有望降低单位有效Token成本,且成本优势在MaaS层更易由云厂留存。
一、传统云需求与盈利受限,AI有望拓宽云服务需求边界
(一)传统云:客户结构制约标准化扩张,IaaS主导压低盈利上限
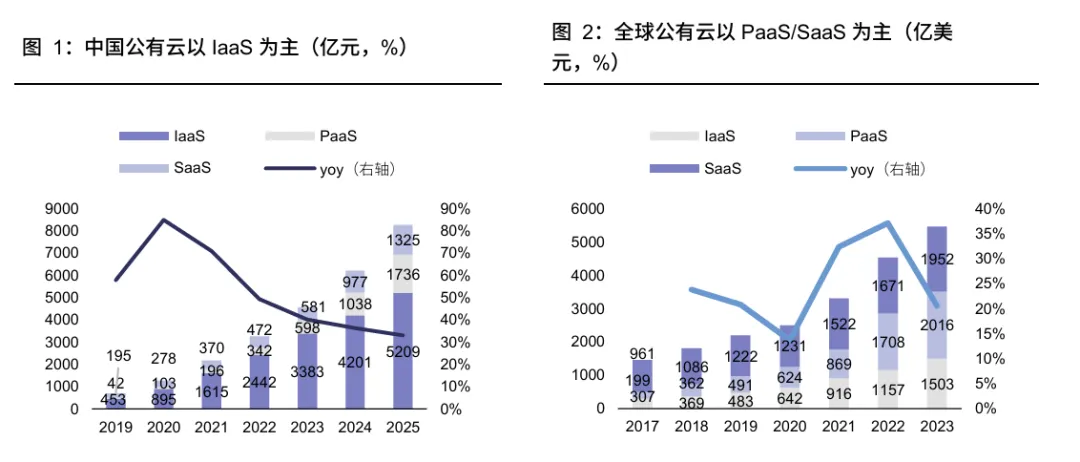
中国公有云长期以IaaS为主,传统云盈利能力显著低于海外。中国企业数字化仍处于发展阶段,云需求更多 集中于基础设施资源;相比海外以PaaS、SaaS为主的市场结构,中国公有云中IaaS占据主导,IaaS资本 投入重、标准化程度高,盈利能力更依赖规模、利用率及折旧摊薄,国内云厂利润率长期低于海外头部厂商。
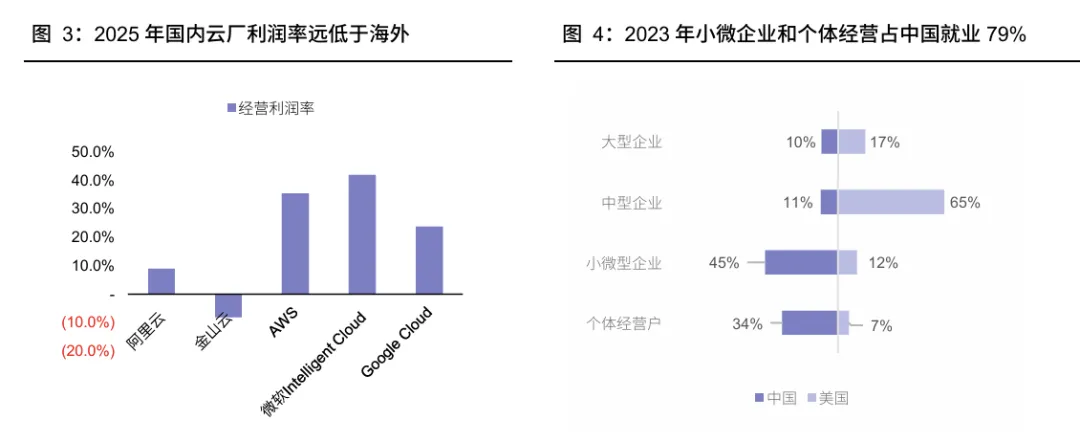
我们认为利润率核心约束来自客户结构:(1)小微企业占比高:中国小微企业及个体经营户占比较高,但数 字化基础及付费能力有限;大型企业中,政企和金融客户更偏好私有化、定制化部署,互联网客户则具备较强 自研和运维能力,导致真正具备较强支付能力的客户,往往同时具有更高议价能力、更强自建能力或更高定制 需求,标准化公有云难以同时实现广泛渗透和较高利润率。(2)客户行业集中:国内云需求主要集中于互联 网、政务和金融;互联网客户需求大但议价能力强,政务及金融客户项目制、定制化特征明显,交付和回款周 期也更长,客户集中度高和标准化程度不足共同制约传统云的规模效应。
(二)AI有望拓宽云需求边界,规模化仍需时间
AI 云的核心变化不只是增加算力需求,更在于有望同时突破传统云的客户基础与预算边界。据Omdia 数据, 2025 年中国AI云市场规模达567亿元,同比增长172%,其中PaaS/MaaS占比约31%。与传统云主要满足 企业IT基础设施需求不同,AI云有望通过降低技术使用门槛、直接提升业务生产力,拓宽云服务的客户基础 与预算来源。AI云客户结构亦在由互联网向多行业扩散,MaaS与GenAI IaaS需求已明显延伸至服务、制造 /汽车等行业,行业集中度下降、需求来源更趋多元。一方面,企业无需提前建立完整的IT能力即可使用AI工 具,有望推动中小微企业及传统行业客户增加云服务采购;另一方面,AI 应用从 IT 降本拓展至营销、客服、 研发等业务环节,相关支出有望从IT预算延伸至企业生产力部门预算,扩大云服务长期需求空间。
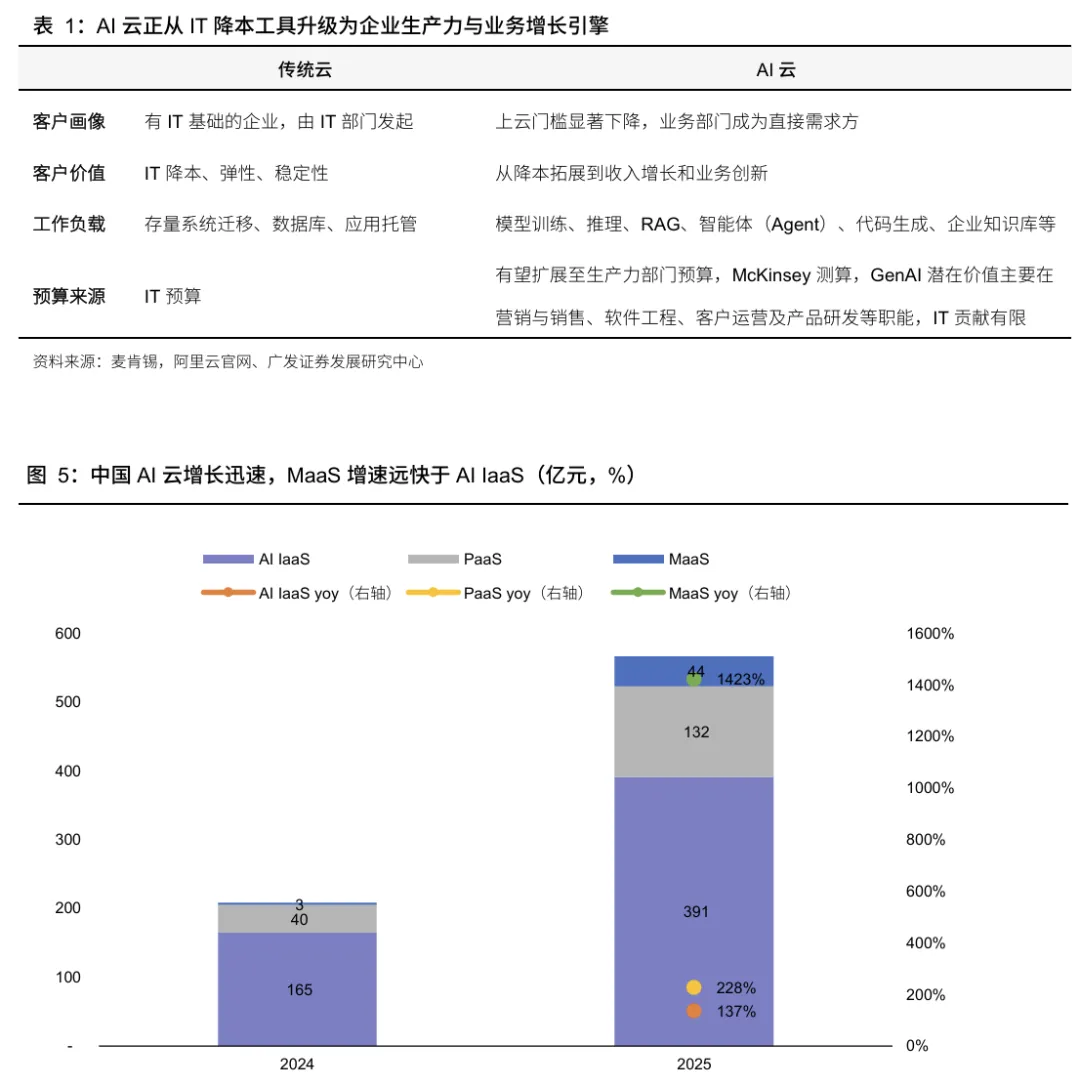
短期企业AI应用仍处于高采用、低产出阶段,规模化需求释放需要时间。当前中国AI云需求仍主要集中于互 联网及模型服务商等技术能力较强的客户,传统企业大规模采用仍面临组织落地和投资回报验证两方面约束。 一方面,AI 应用需要数据治理、系统集成及业务流程重构等配套投入,技术采用领先于生产率改善;另一方 面,企业扩大AI预算仍需验证实际业务价值。据McKinsey调查,2025年已有88%的企业在至少一个业务环节常态化使用AI,但 AI贡献超过5% EBIT的企业占比仅约6%,AI采用率与企业层面价值兑现之间仍存在差 距。
二、CAPEX:2032年算力目标超20GW,提前建设AI时代的增长产能
此报告完整内容与行业资料合集,可扫码进入星球社群查看
(本文仅供参考,不代表我们的任何投资建议。如需使用相关信息,请参阅报告原文。)


发表评论
发表评论: