
 研报速递
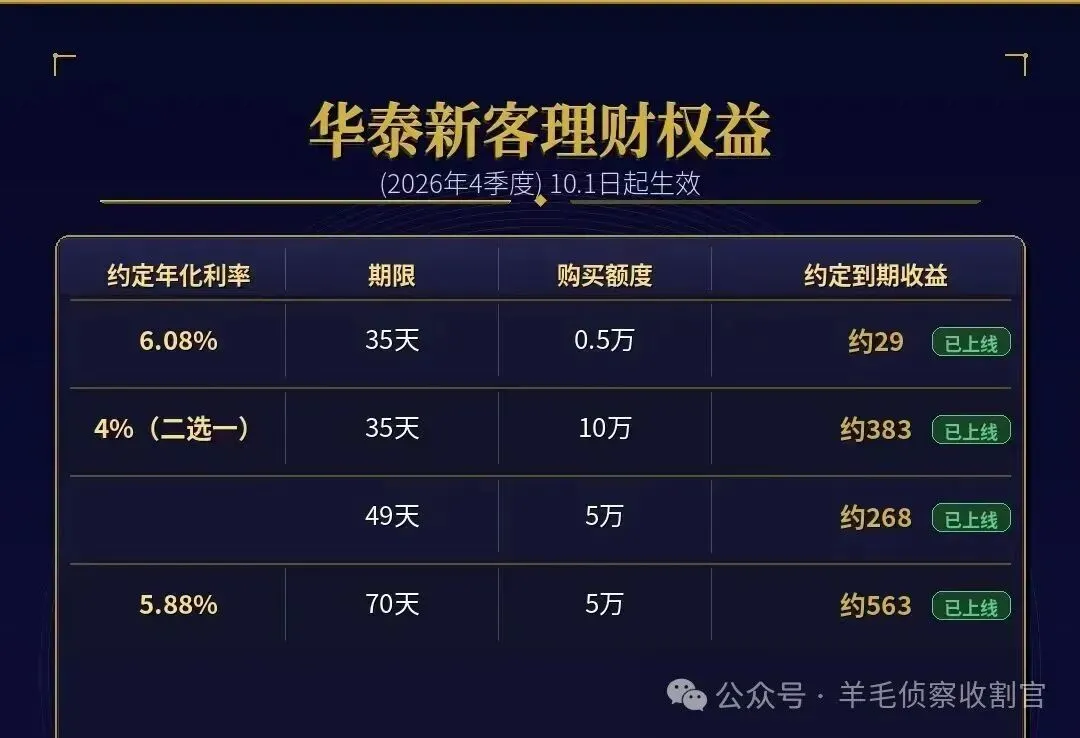
一边是存款利率一路往下走,3年期大额存单好不容易才回到2%出头,活期和货基那边"破1%"已经不算新闻。另一边,券商给新开户客户备着的理财券还在喊5%、6%,个别品种标到7.88%——长城证券有一档4.00%和7.88%二选一的;华泰送的是6.08%和4.00%两张券;中信建投"新客约宝"约6%、28天、上限5万;中信证券"天天利财"优享款5.68%、28天、上限能到7万。
这数字看着,是不是有点上头?
但它到底是什么,给不给得出来,怎么买才不白跑,坑在哪儿?我把市面上十几家的公开报价翻了一遍,挨个算了账。
先弄明白它是什么
新客理财的底层基本是两类东西。
一类叫收益凭证,相当于券商向你借钱打的一张"欠条",到期一次性把本金和利息还你。另一类是质押式报价回购,券商拿自有资产作抵押跟你借钱,到期还本付息,现在主推的新客理财多半是这种。
说白了:钱是你借给券商的,利率和期限你们先约好,到期它连本带息还给你。
那它安全吗
这类产品背后站的是券商自己的信用,行业里大多归在R1低风险这一档。挑的时候,央企、国企背景的大券商通常更稳当些。
不过有句话得说在前面:低风险不等于没风险,它也不是存款。2026年4月央行等八部门出的《金融产品网络营销管理办法》已经写得很清楚,理财产品不许宣传"保本保收益"。所以页面上那个数字,准确叫法是"约定年化"或者"业绩比较基准"。
券商图什么
这一点我一开始没想通。现在融资成本这么低,券商凭什么愿意给你6%?
想明白之后其实很简单:这是买客户的钱。
跟外卖平台首单立减、网约车新客券是一个路数——先用一笔看得见的好处把你拉进门,后面你开户了、交易了、买基金了、用上投顾了,钱就从别的地方赚回来。这场仗打得多凶,看上交所的数据就有数:2026年7月A股新开户265.54万户,同比涨了35.23%,7个月累计已经到2281.67万户。
所以那个百分数不是市场利率,是营销预算。
真正到手多少,得自己算
这一层特别容易看走眼。年化高不等于赚得多,还得把天数和上限一起乘进去。
我拿公开报价算了三家:
中信证券优享款,5.68%、28天、上限7万,买满到期大约305元。中信建投约宝,约6%、28天、上限5万,买满到期大约230元。国泰海通那款,约6.88%、28天、上限3万,买满到期大约158元。
看清楚了吗——年化一路往上走,到手一路往下掉。6.88%那款比5.68%那款年化高了1.2个百分点,可到手少了将近一半,原因只有一个:它最多只让你买3万。
再给个参照:同样是5万放28天,按现在3年期大额存单2%左右算,利息约77元;按货基1.5%算,约58元。也就是说,挑对了额度高的那档,新客理财能给到存单的三倍上下;挑错了,也只是多出百来块。
至于那些90天、上限5万的长档,按7%左右测算能到九百元上下,但这类品种还有没有额度、利率是不是这个数,得你自己去官方页面确认。
我的建议是:看到年化先别激动,把"本金×年化×天数÷365"按一遍,那才是真会打进你账户的数。
三个容易踩的坑
第一,自己从应用商店下个APP就开户,很可能一张券都拿不到。这类福利通常挂在客户经理专属渠道上。但反过来也有麻烦:主动找上你的"客户经理"未必是券商的人,中间商赚的是人头费,承诺的返现贴息兑不兑现,没人替你兜底。
(本人@卡头 专注券商任务十年,信誉有保障,24h随时在线,有问必答,感兴趣的小伙伴可直接搜V:m5haihu-1,或扫码添加 @卡头 微信,备注【羊毛】即可进群了解更多券商羊毛福利。)
第二,到期不等于完事。有产品到期会自动转入下一只,还带7天封闭期,当天15:00前不撤单就被锁住,那7天的利率极低。买之前先看清楚有没有"自动扫单"这类默认勾选。
第三,新客资格是有保质期的。中信证券那档权益有效期是14天(T+13日),中信建投要求开户3个月内参与。过期作废,而且一家券商只有一次机会,用掉就没了。账户数也有限制,一个人能开的沪市A股账户上限是3个,深市那边可以在多家券商共用——想一家一家薅,路是有的,但走不了太远。
不炒股的话,这个账户还有用吗
开头那个问题,答案在这。
开户之后不碰股票,你还能买场内基金、做国债逆回购、买券商自己的理财产品、申购可转债。国债逆回购每到月末、季末、年末资金紧张的时候,1天期年化有时能冲到5%以上,这是银行账户给不了的工具。
对一个想把闲钱盘活的人来说,这个账户更像一个工具箱,而不是一张股票门票。
最后,怎么判断要不要薅
我的结论是:值得薅,但别冲着那个百分数去。
三个维度,自己对着看:
1. 看期限和上限,算清楚到手是多少。年化只是广告位,天数和额度才是决定项。
2. 看券商背景。央企、国企背景的大券商,信用背书更硬。
3. 看资金安排。产品期限内基本动不了,拿去的一定是短期不用的钱,别把应急的钱锁进去。
你有闲钱、愿意花半小时开户、能接受"非存款、不保本"这几个字,那就是一笔划算的小钱。但要是指望靠它稳定拿到8%,多半要落空——决定你到手多少的,从来不是那个百分数,是它旁边那三个不起眼的词:期限、上限、资格有效期。
风险提示:市场有风险,投资需谨慎。文中收益率、期限与额度来自公开渠道整理(截至2026年8—10月),券商活动调整频繁,具体产品要素以各家官方页面实时公示为准。本文不构成投资建议。

发表评论
发表评论: