
 研报速递
2026 上半年,中国新船订单量同比暴涨 173.1%,创历史同期最高;可同期克拉克森新船价格指数只从年初涨了 0.5%。量翻了近两倍,价格纹丝不动——这不是数据打架,而是这轮周期最真实的一句实话。我们把十年数据全部做成图,一层层拆给你看。
一、量:订单在爆炸,排产排到了 5 年后
先看最硬的事实。中国造船三大指标里,真正失控增长的是手持订单——它决定了船厂未来几年有没有活干。
▍图 1 · 中国造船三大指标十年走势:手持订单一骑绝尘
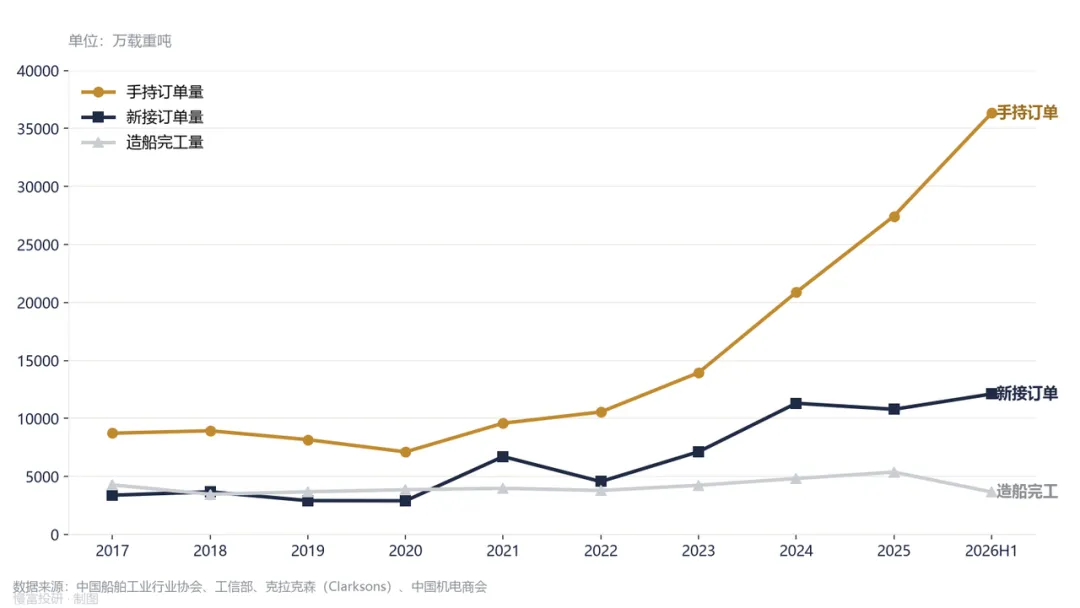
一句话看懂:手持订单从 2017 年的 8,723 万载重吨涨到 2026 上半年的 36,325 万载重吨,十年翻了 4.2 倍;而造船完工量十年只涨了不到 50%。订单跑得远快于产能。
把这两个数相除,就得到一个更狠的指标——手持订单够船厂干几年。
▍图 2 · 手持订单能干几年?排产从 2 年拉长到 5 年
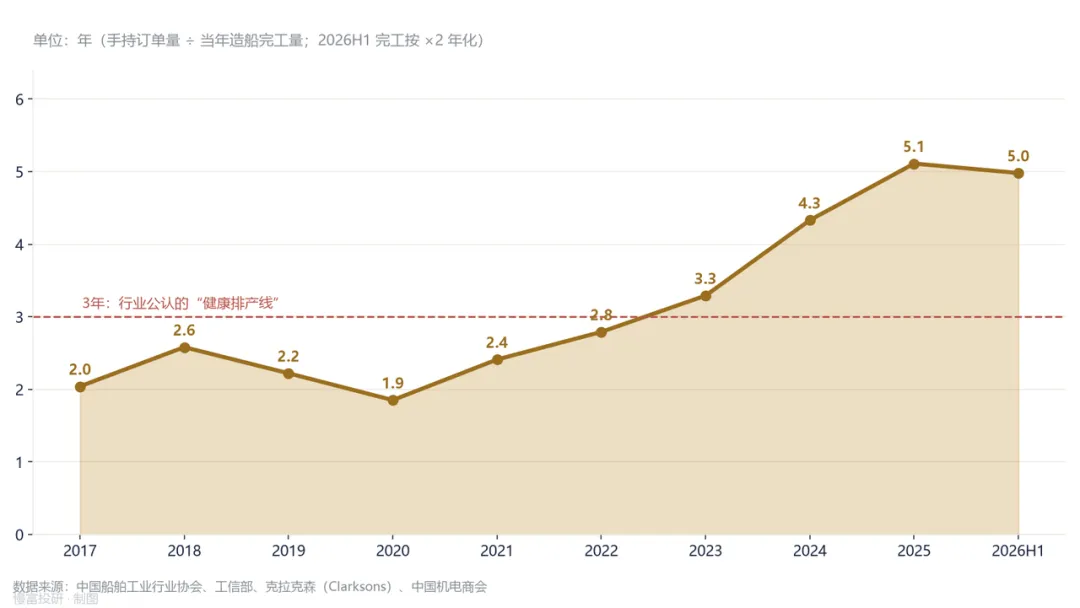
一句话看懂:2020 年船厂手里的活只够干 1.85 年,2025 年变成 5.11 年。行业公认的"健康排产线"是 3 年——现在已经远超,说明产能是真紧张,也说明未来 3–5 年的收入已被提前锁死。
二、格局:全球新船订单,中国吃掉七成
订单暴涨的同时,全球造船业的份额也在剧烈重构。按修正总吨(CGT,比载重吨更能反映造船工作量与技术含量)计算:
▍图 3 · 全球新船订单的国别蛋糕:中国吃掉七成(2026H1)
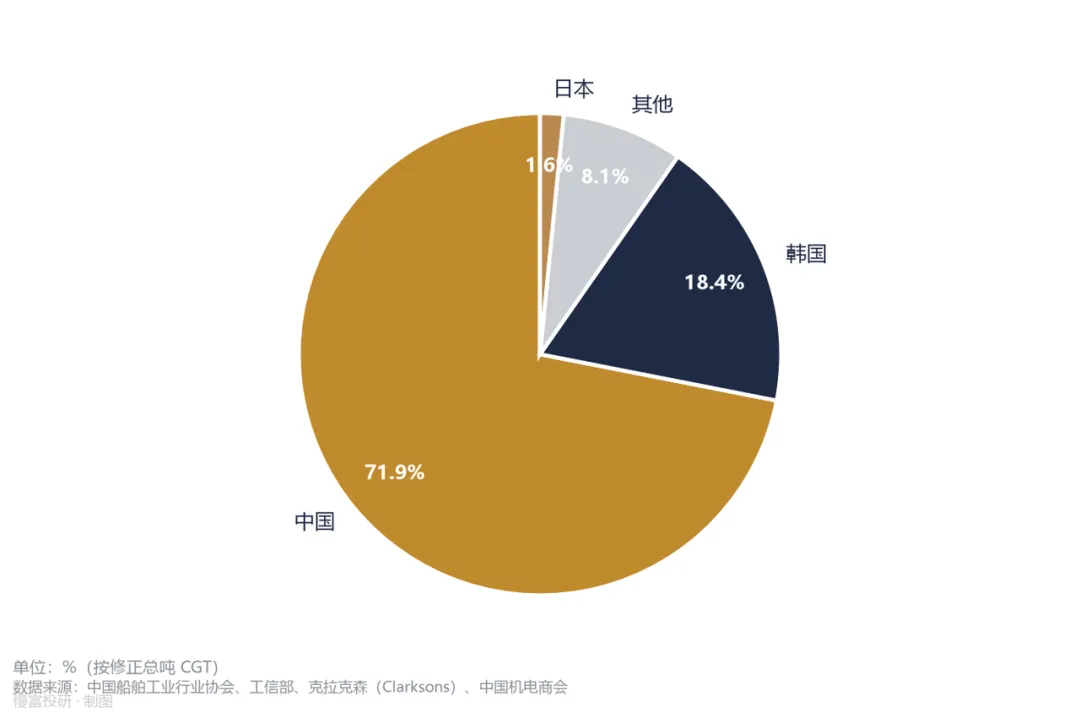
一句话看懂:中国 71.92%、韩国 18.39%、日本只剩 1.57%。日本造船业在这一轮周期里几乎被挤出了牌桌。
再换成以载重吨计的三大指标,中国的优势同样压倒性:
▍图 4 · 环形图:中国造船的全球份额(2026 上半年)
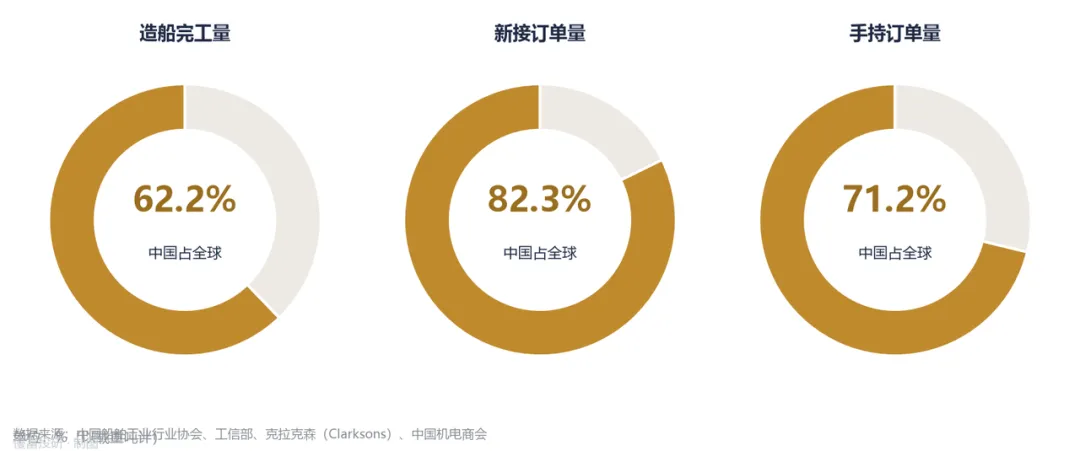
一句话看懂:新接订单 82.3%、手持订单 71.2%、完工量 62.2%。注意这个排序——越往前端越强势,说明中国抢的是"未来的活",而不是在吃老本。
那全球到底在抢什么船?答案可能出乎意料——不是大家最熟悉的集装箱船。
▍图 5 · 谁在抢船?油轮和 LNG 船订单量翻了 5 倍
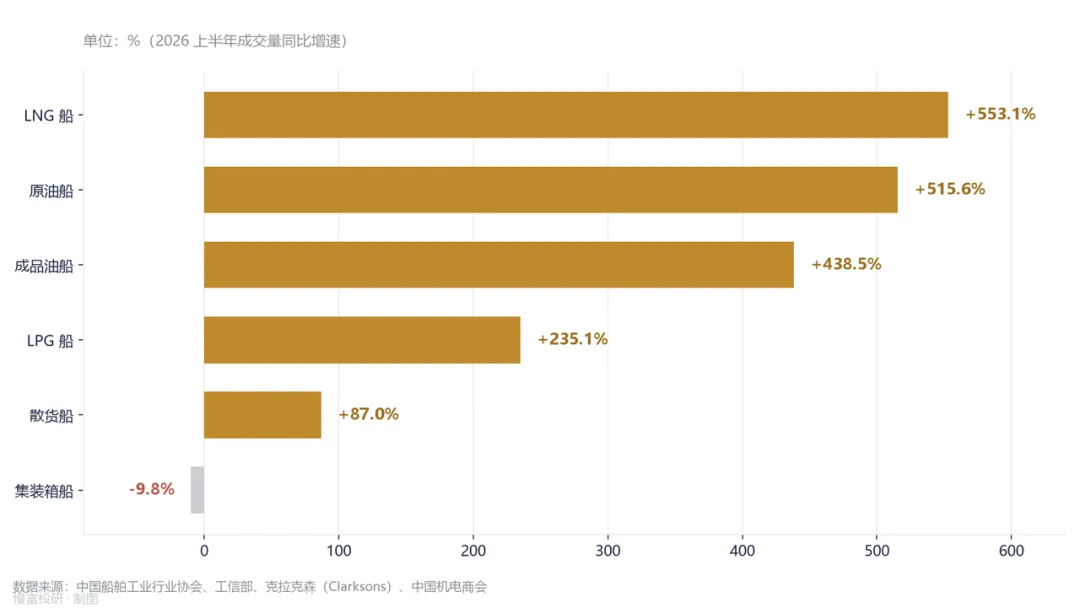
一句话看懂:LNG 船 +553.1%、原油船 +515.6%、成品油船 +438.5%;而集装箱船 -9.8%。这轮周期的发动机是能源运输,不是集装箱贸易。
为什么是油轮和 LNG 船领跑?三件事同时发生。
第一,老船到了必须换的年纪。全球油轮船队 20 年以上老船占比处于历史高位,环保新规(EEXI、CII)对老船是硬约束——跑不动就赚不到钱,只能换。
第二,航线被地缘冲突拉长了。霍尔木兹海峡通行受阻、红海常态化绕航,同样的货需要更多船才能运完。运距每拉长一海里,就意味着需要多一艘船。
第三,运价给了船东下单的底气。2026 年 9 月 VLCC 收益一度突破 60 万美元/天,是十年平均的 17 倍;克拉克森海运指数创历史新高。船东口袋里有钱,下单毫不犹豫。
三、价:量涨了两倍,为什么价不动
这是全文最值得琢磨的一段。把船价指数拉成曲线看,答案藏在"位置"里,而不是"涨幅"里。
▍图 6 · 船价指数:冲上 189 点后高位盘整,距历史峰值仅一步
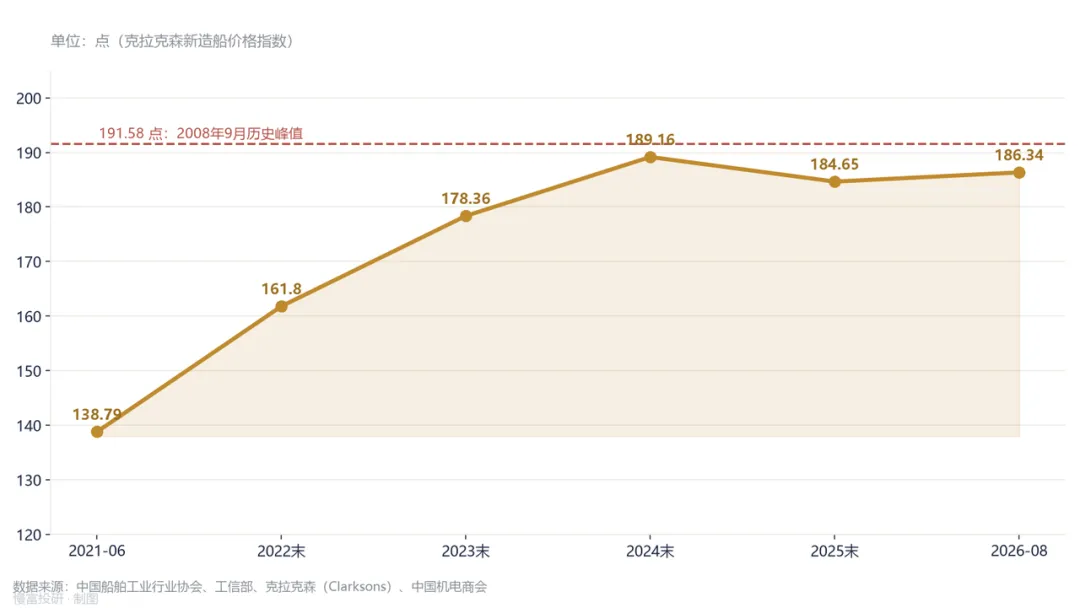
一句话看懂:指数从 2021 年中的 138.79 点一路涨到 2024 年末的 189.16 点,随后在 184–186 点高位盘整。不是"不涨",而是早就涨完了——自 2021 年低点累计涨幅超过 54%。
位置到底有多高?看这个仪表盘。
▍图 7 · 仪表盘:船价已在历史天花板上
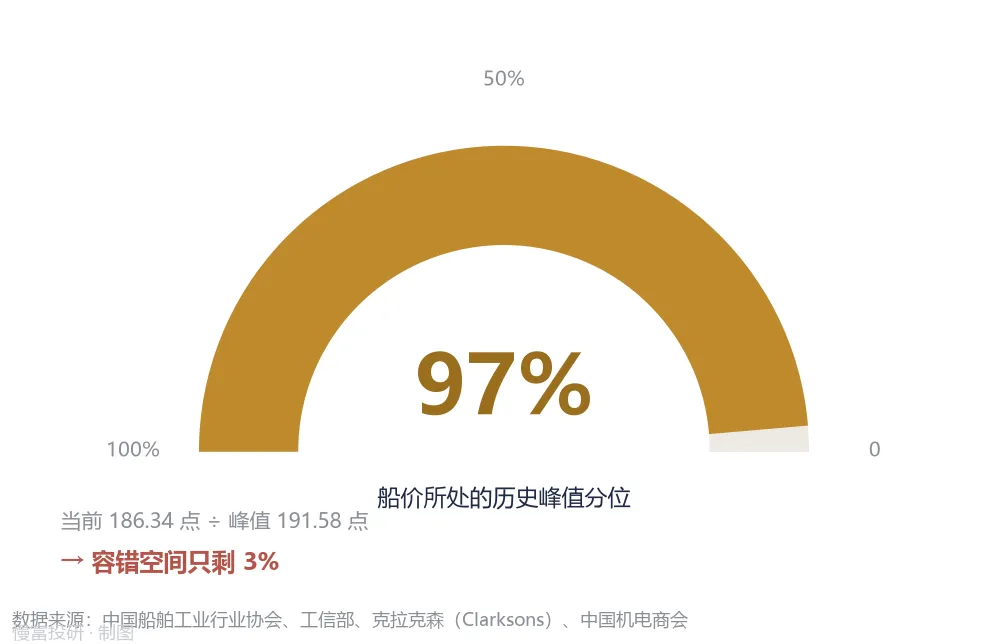
一句话看懂:当前 186.34 点,已是历史峰值的 97%——向上只剩 3% 的空间。这就是"订单翻两倍、价格不动"的真正原因:不是需求不够猛,而是价格已经没有上涨空间了。
把"订单增速"和"价格位置"放在一起,每个船型的处境一目了然:
▍图 8 · 热力表:订单热度 × 价格位置(金色越深=订单越热,红色越深=价格越贵)| 来源:克拉克森、中国船舶工业行业协会
四、结构:九成以上的船,是造给外国人用的
这是很多人忽略的结构性事实:中国造船业本质上是一个出口行业。
▍图 9 · 堆叠柱状:九成以上的船是造给外国人用的
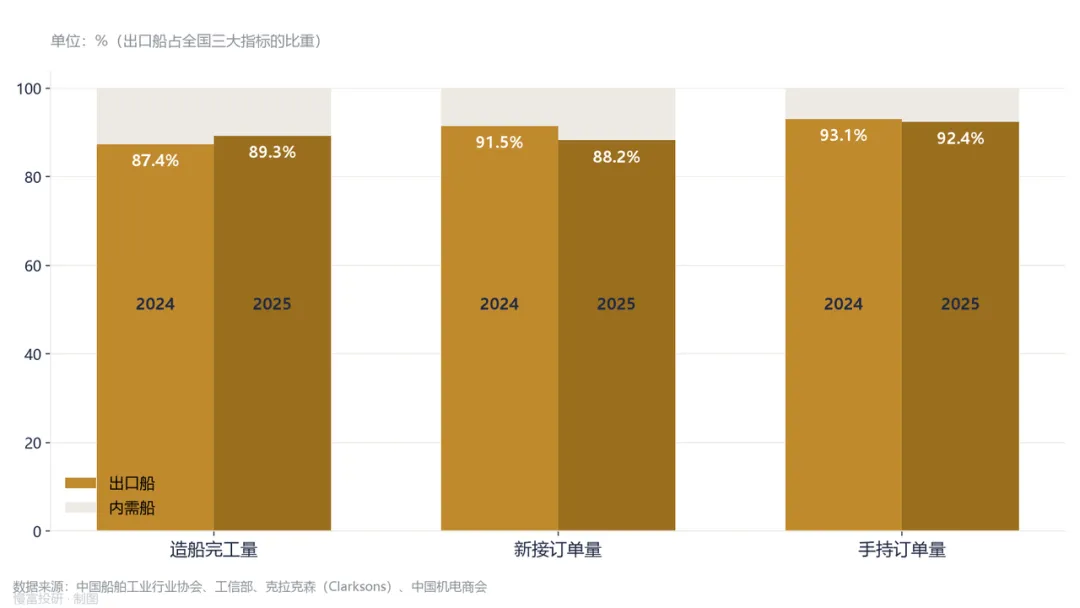
一句话看懂:手持订单里 92.4% 是出口船。这意味着地缘政治、汇率、海外贸易政策对中国造船的影响,远大于国内需求。
▍图 10 · 船舶出口金额连上两个台阶,2026 开年继续加速
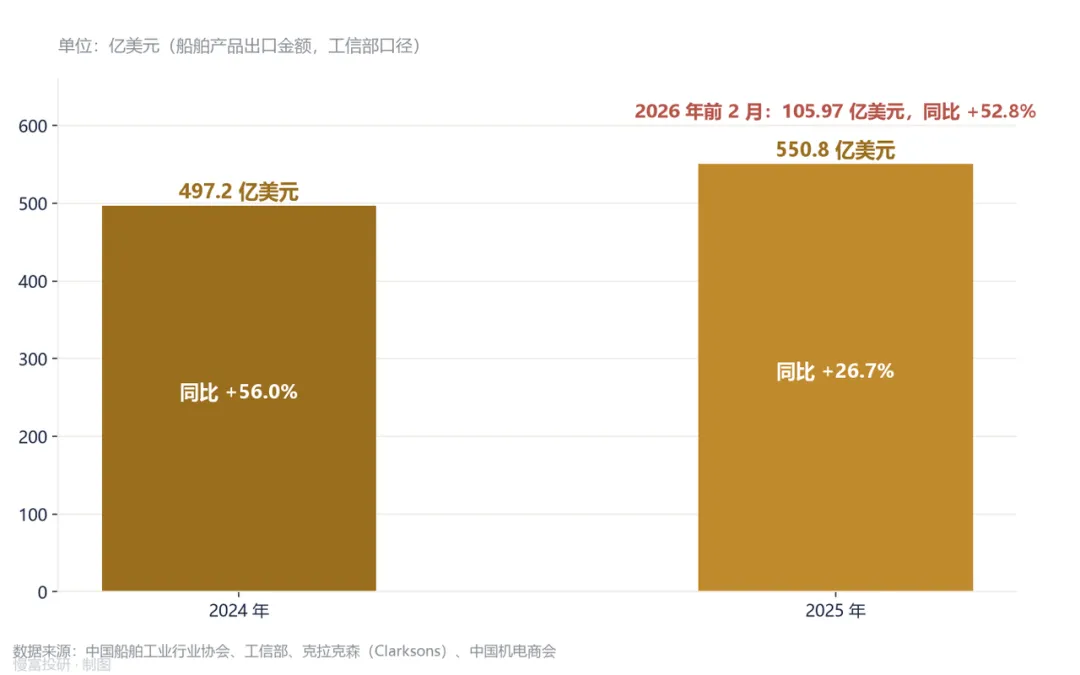
一句话看懂:2025 年出口 550.8 亿美元(+26.7%),2026 年前两月已达 105.97 亿美元、同比 +52.8%。出口不仅没减速,反而在加速。
更重要的是出口的结构在变——从"造得多"转向"造得贵":
▍图 11 · 中国船舶出口的船型结构:高附加值已占近四成(2025)
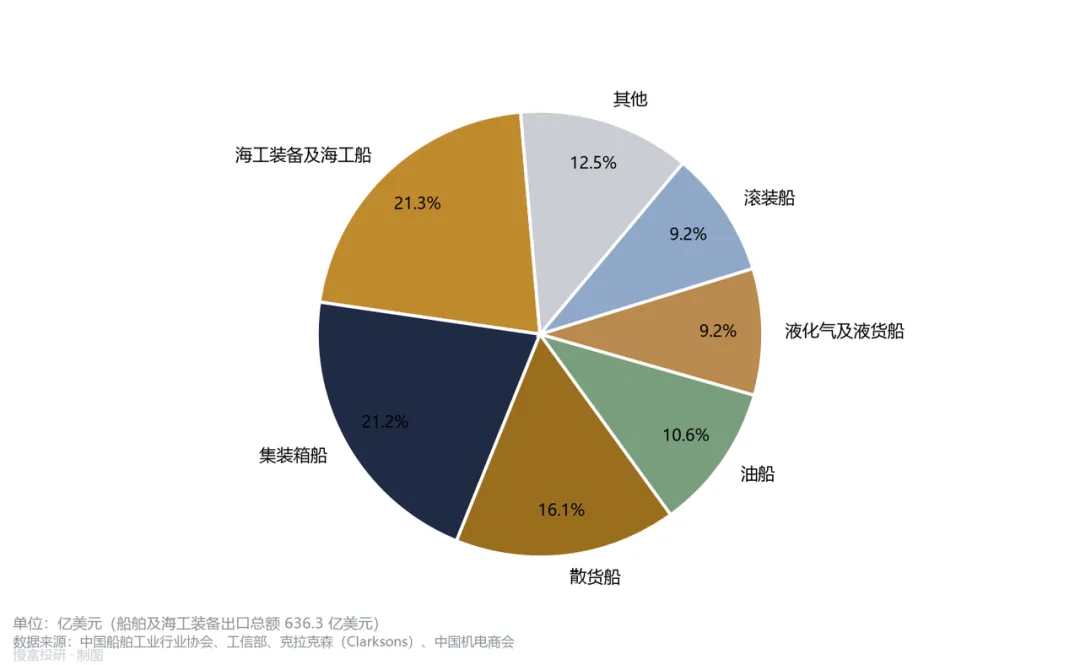
一句话看懂:海工装备 135.6 亿美元已超过集装箱船(134.8 亿)成为第一大出口品类;油船出口暴增 260%。高附加值船型出口占比接近 40%。
五、钱:订单到利润,中间隔着 2–3 年
最后这张图,是全文最该记住的一张。新接订单讲的是 2028 年的故事,当期利润讲的是 2023–24 年签单的故事。
▍图 12 · 漏斗图:从全球订单到公司利润,层层收窄
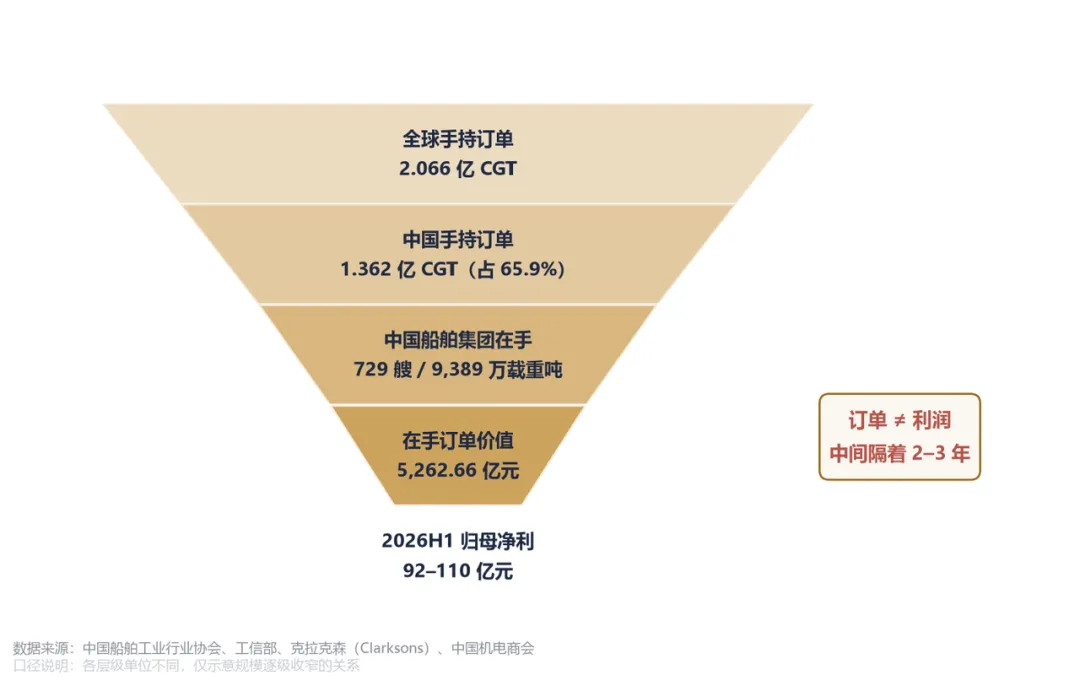
一句话看懂:全球 2.066 亿 CGT 在手订单,中国占 65.9%;落到中国船舶集团是在手 5,262.66 亿元;但 2026 上半年真正变成归母净利的,只有 92–110 亿元——约占在手订单价值的 1.7%–2.1%。订单和利润之间,隔着 2–3 年的建造周期。
这也解释了文章开头那个反常识的问题:订单暴涨和利润兑现,本来就不是同一件事。现在签下的高价订单,要到 2028–2029 年才会变成财报上的利润;而眼下财报里的利润,消化的是 2023–24 年的低价订单。
六、给普通投资者的三点启示
1. 别把"订单暴增"直接读成"业绩暴增"。造船是典型的"先收订单、后确认收入"行业,交付周期 2–3 年。看这个行业,要把新接订单(领先指标,看未来)和当期利润(滞后指标,看过去)分开看。
2. 价格位置比增长速度更重要。订单 +173% 看着很猛,但船价已在历史峰值的 97% 分位——涨无可涨本身就是最大的风险。周期行业最危险的时候,往往不是数据难看的时候,而是数据好看到极点的时候。
3. 这是一个"出口行业",要用全球视角看它。手持订单 92.4% 是出口船,意味着地缘冲突、汇率、贸易政策的影响远大于国内经济。顺风时它是放大器,逆风时它是双刃剑。
核心判断这轮造船周期是真实的——订单、份额、出口金额三条曲线都在创新高,中国拿下全球七成新船订单,排产已排到 5 年后。但价格已经没有空间了:船价处在历史峰值的 97% 分位,向上只剩 3%。所以正确的读法不是"还能涨多少",而是"这轮高价订单,谁能顺利交付、在 2028 年把它变成利润"。订单是故事,交付才是业绩。
*本文数据来源:中国船舶工业行业协会、工信部、克拉克森(Clarksons)、中国机电商会、公司公告。文中不构成任何投资建议,市场有风险,决策需独立判断。
今日互动
这轮造船周期,你觉得最大的风险是"价格涨不动了",还是"交付不了"?如果你在一线看到过船厂的开工情况,留言区聊聊——真实体感往往比报表更早。
THE END

发表评论
发表评论: