
 研报速递
公众号只是记录个人投资感想和经验,希望为自己成长提供记录,文中涉及方向和板块个股不作为投资建议,股市有风险,投资需谨慎。
经过一轮持续调整,券商板块估值已回落至近十年极低位,仅高于 2018 年历史极值。投资者普遍关心:大盘大跌后,券商能否成为反弹龙头?但盘面上大资金迟迟未见进场,期待与现实明显反差。以下从调整周期、估值、资金面三个角度客观拆解。
一、券商具备成为反弹龙头的三个条件
调整充分:券商自 2025 年 8 月见顶(399975 指数 912 点)即进入调整,至今 14 个月,最大回撤 25%,现回撤 21.7%;而创业板、科创板今年 5-6 月才走弱,券商提前近 9 个月释放风险。同期上证仅跌 4.7%,券商跑输约 14 个百分点。 未过度炒作:2024 年 6 月至 2025 年 8 月那一波涨幅 70% 有余,整体温和,更似主力第一波建仓,而非透支。 历史规律:长期磨底、风险释放彻底的板块,在大盘见底后往往率先启动。
二、估值:确处低位,但“便宜”有理由
以PB(LF) 口径截至 10 月 7-9 日券商板块 PB 仅1.09 倍,处近十年 4.5%~4.9% 分位,低于十年中枢 1.53 倍。
不少头部券商已跌破净资产。但要清醒:估值低不代表立刻见底,指数仍可能继续下探;1.09 倍距 2018 年的 1.02 倍,理论上仍有 6% 下探空间。
三、最大问题:业绩与股价的极端背离,资金不敢进场
市场并非没看见业绩,真正担心的是盈利能力不可持续:券商资本使用效率不高、ROE 弹性不足、股息率不占优,业绩增长无法换来完成估值重估。叠加 7 月以来成交中枢下滑、三季度单季净利预计同比 -9%,资金选择观望完全合理。
四、操作思路
明确三个可量化的确认信号进场:
成交量:证券指数单日成交额放大至近期均值 1.5 倍以上,且连续 3 日不萎缩 结构:头部券商(中信、华泰、国泰海通)同步放量上涨,而非仅靠华林、锦龙等小票拉抬;目前正是小票活跃,因此是“假信号” 基本面催化:市场日均成交额重回 2 万亿上方,或两融余额止跌回升
下面是确定相关 券商金融概念企业:
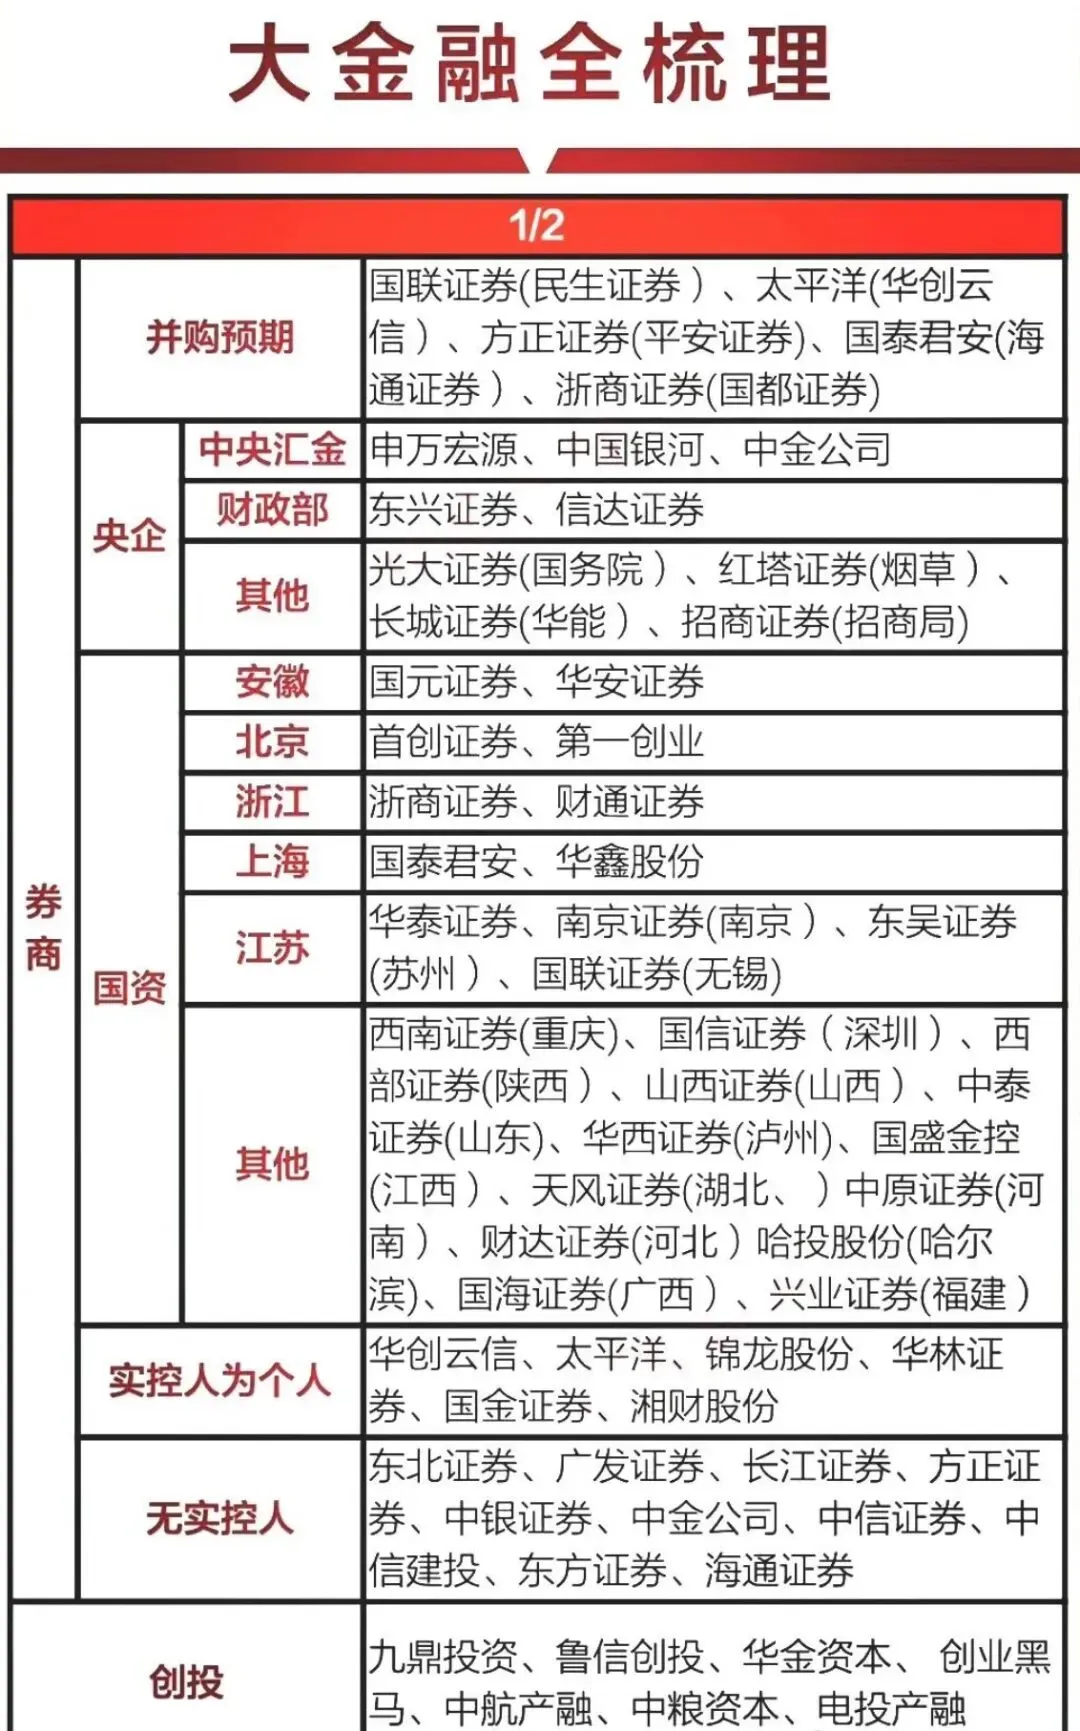
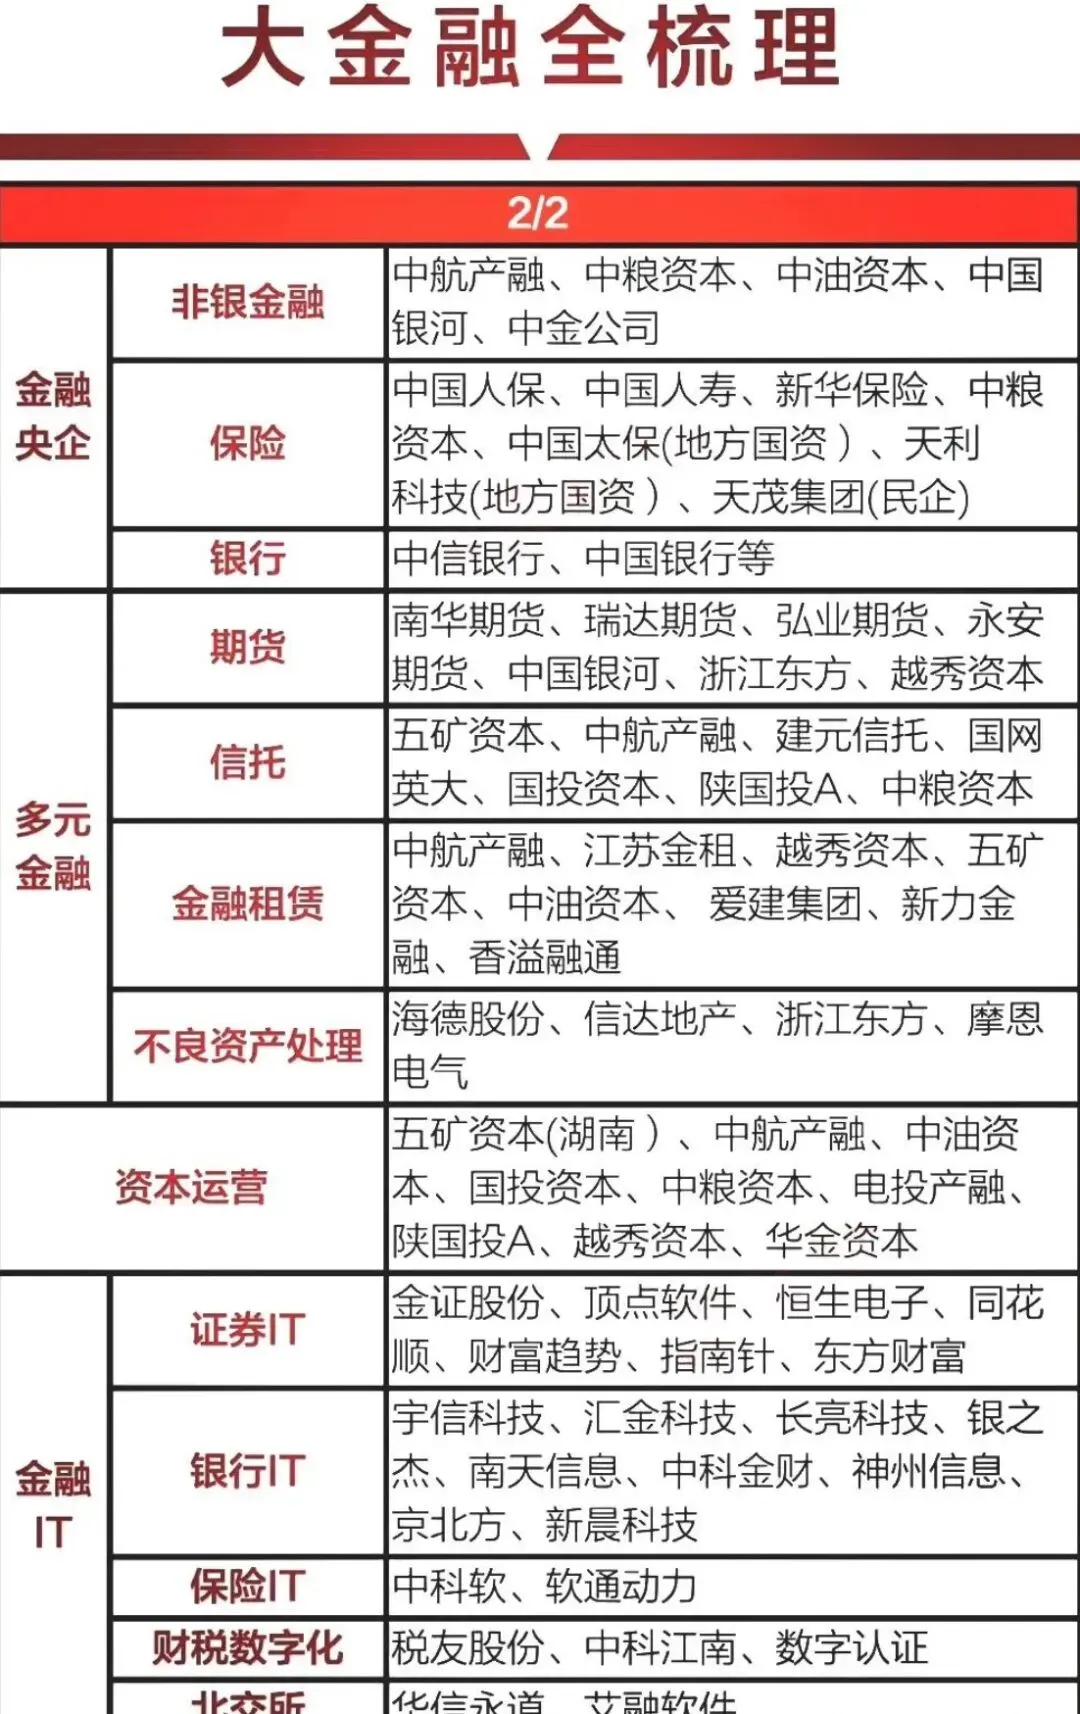
文中个股仅供参考!投资有风险,投资需谨慎。


发表评论
发表评论: