
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/605ea7d45c65
LPR 改革一年,真正被打破的不是报价数字,而是贷款利率不能随政策利率走的那套隐性下限。2019 年 8 月 17 日改机制、2020 年 8 月末存量转换率超过 92%,央行把贷款这一端先并轨,存款端才开始跟着动。现在值得盯的,不是“LPR 还降不降”,而是两轨合一有没有从贷款定价渗进银行内部 FTP、再渗进存款定价。
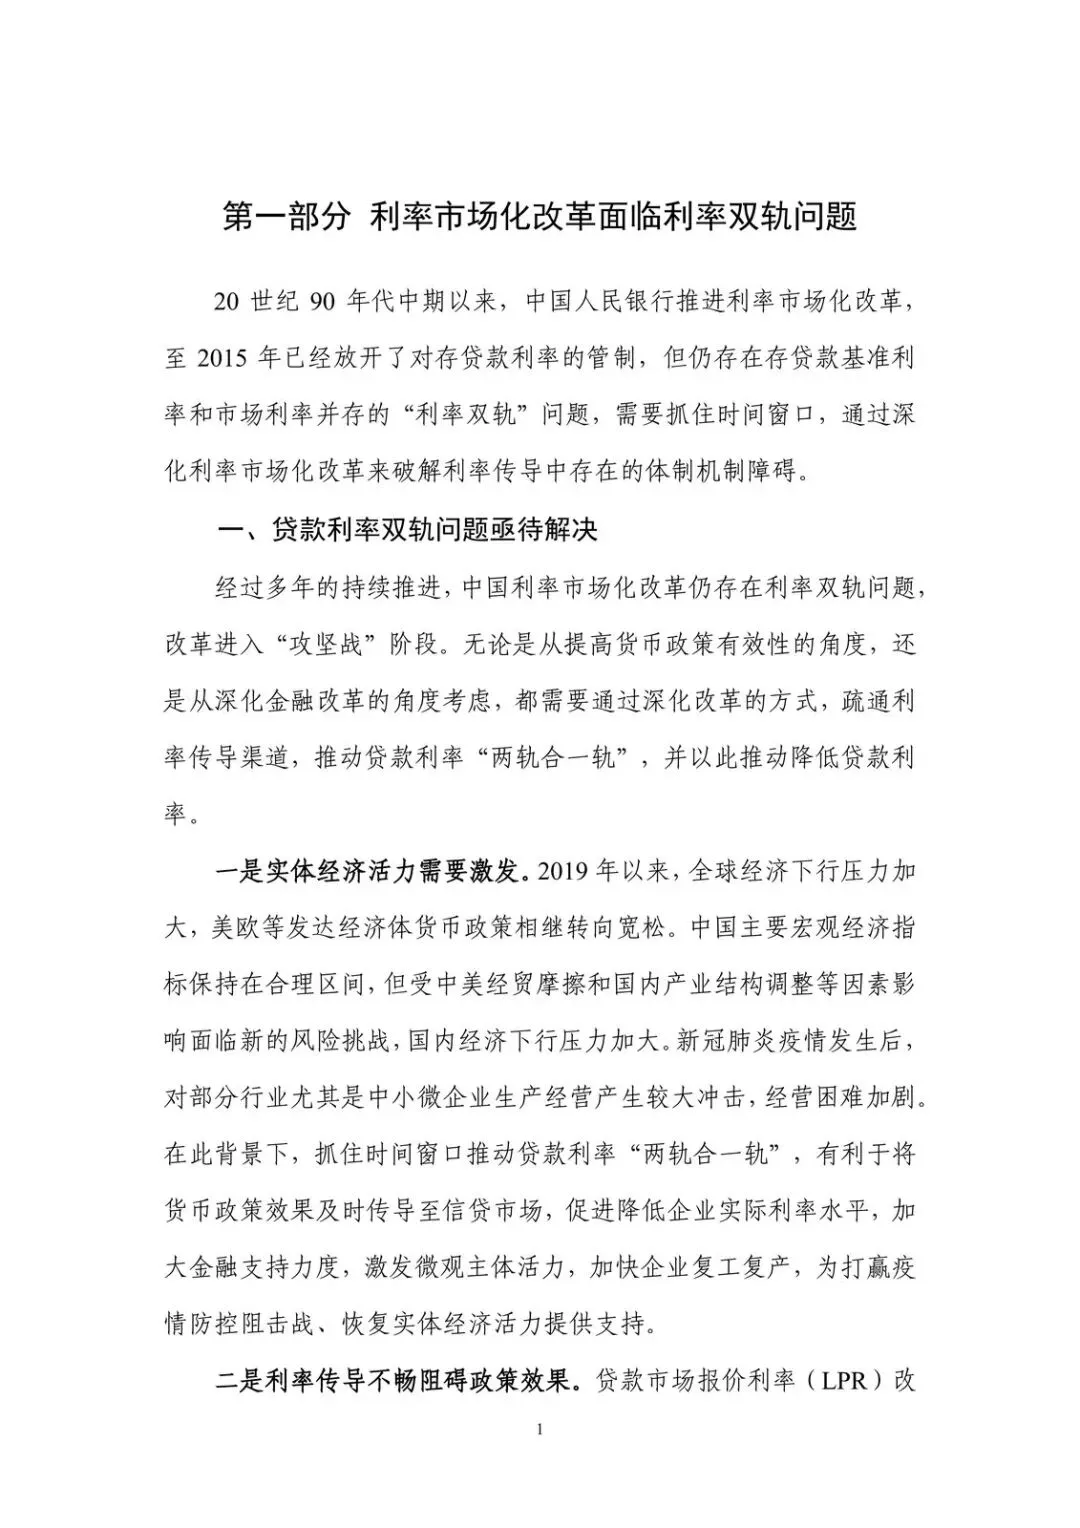
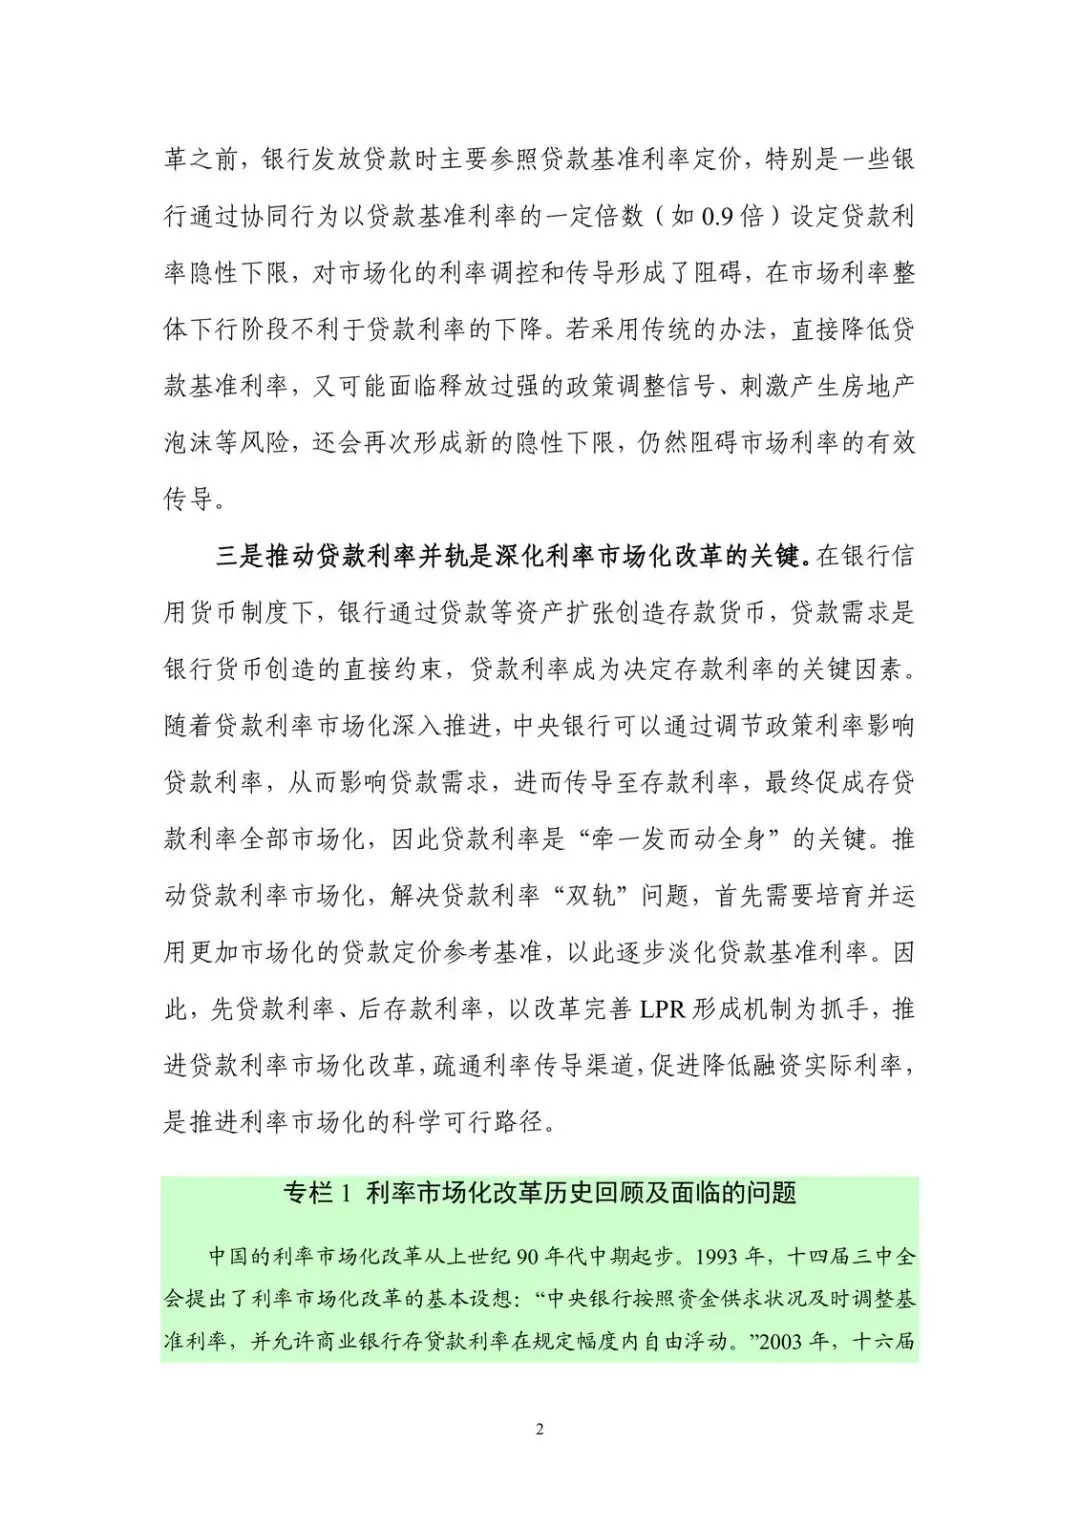
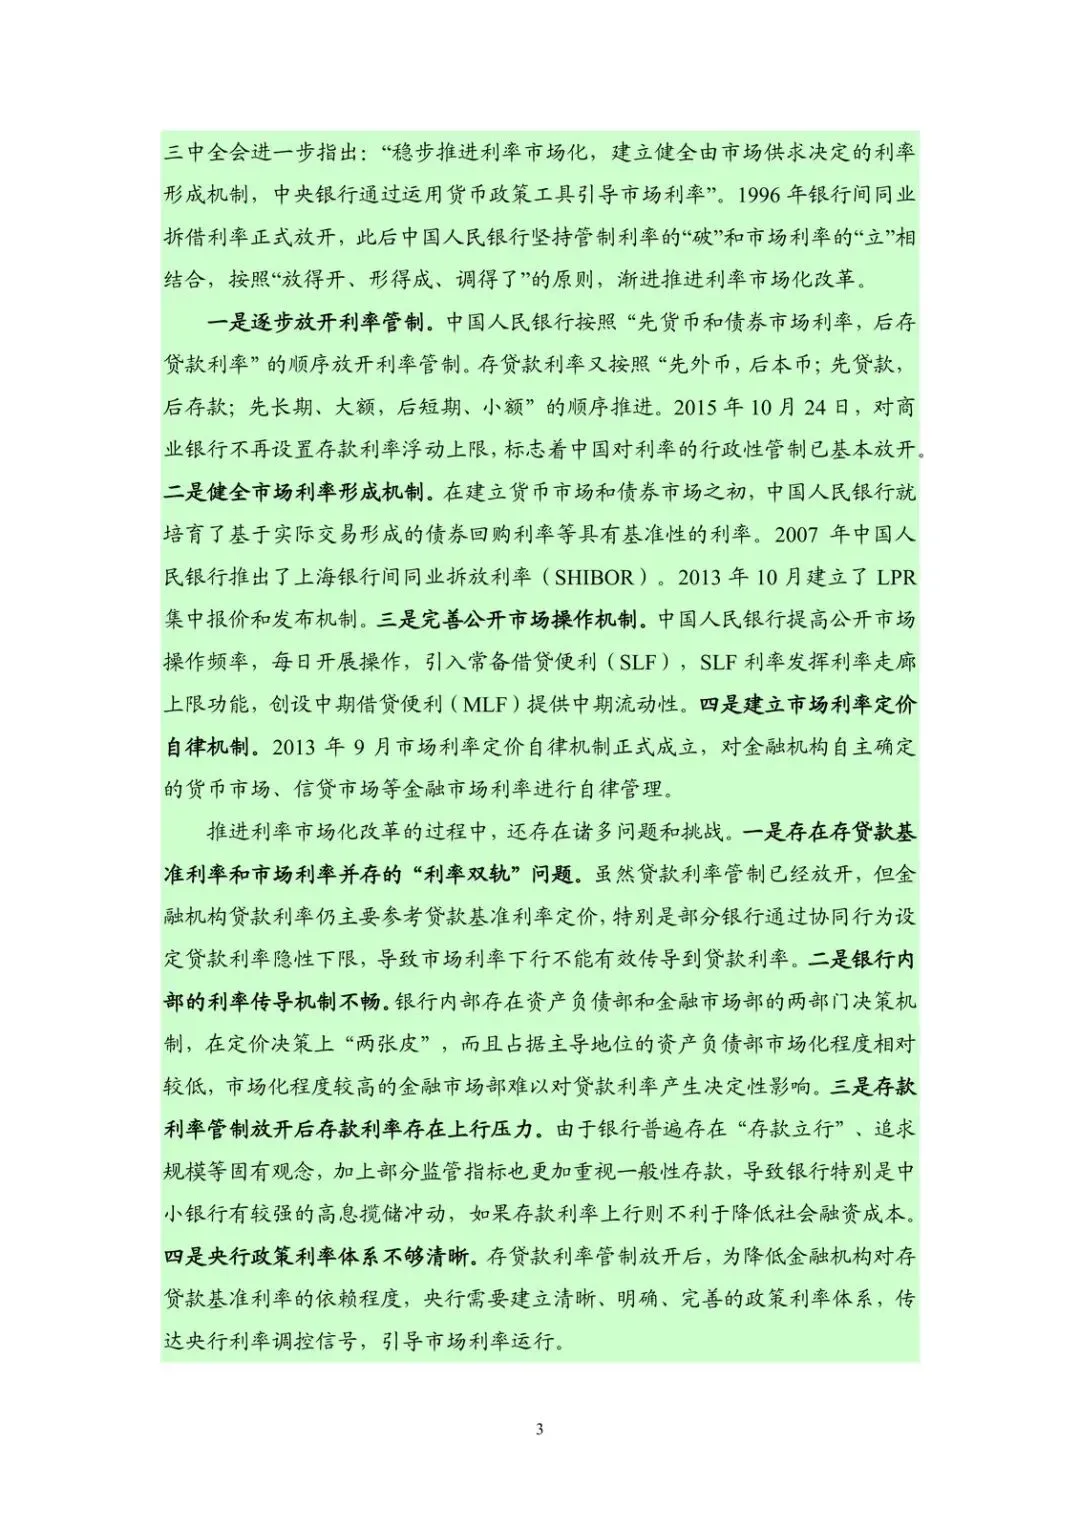
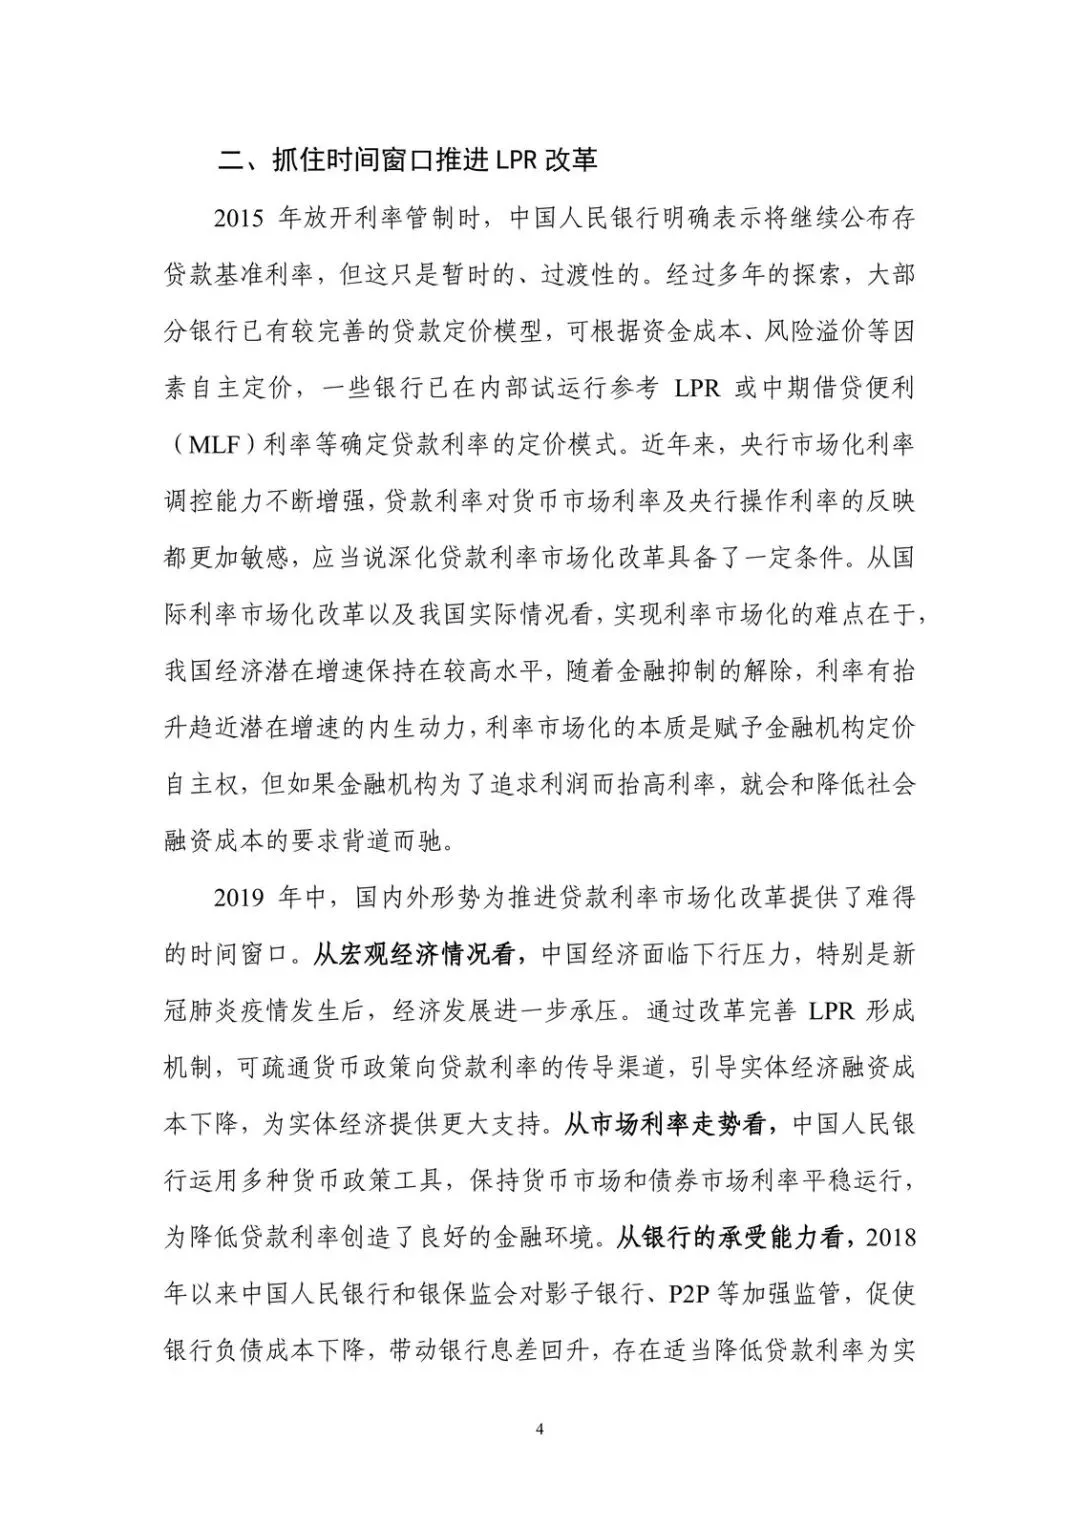
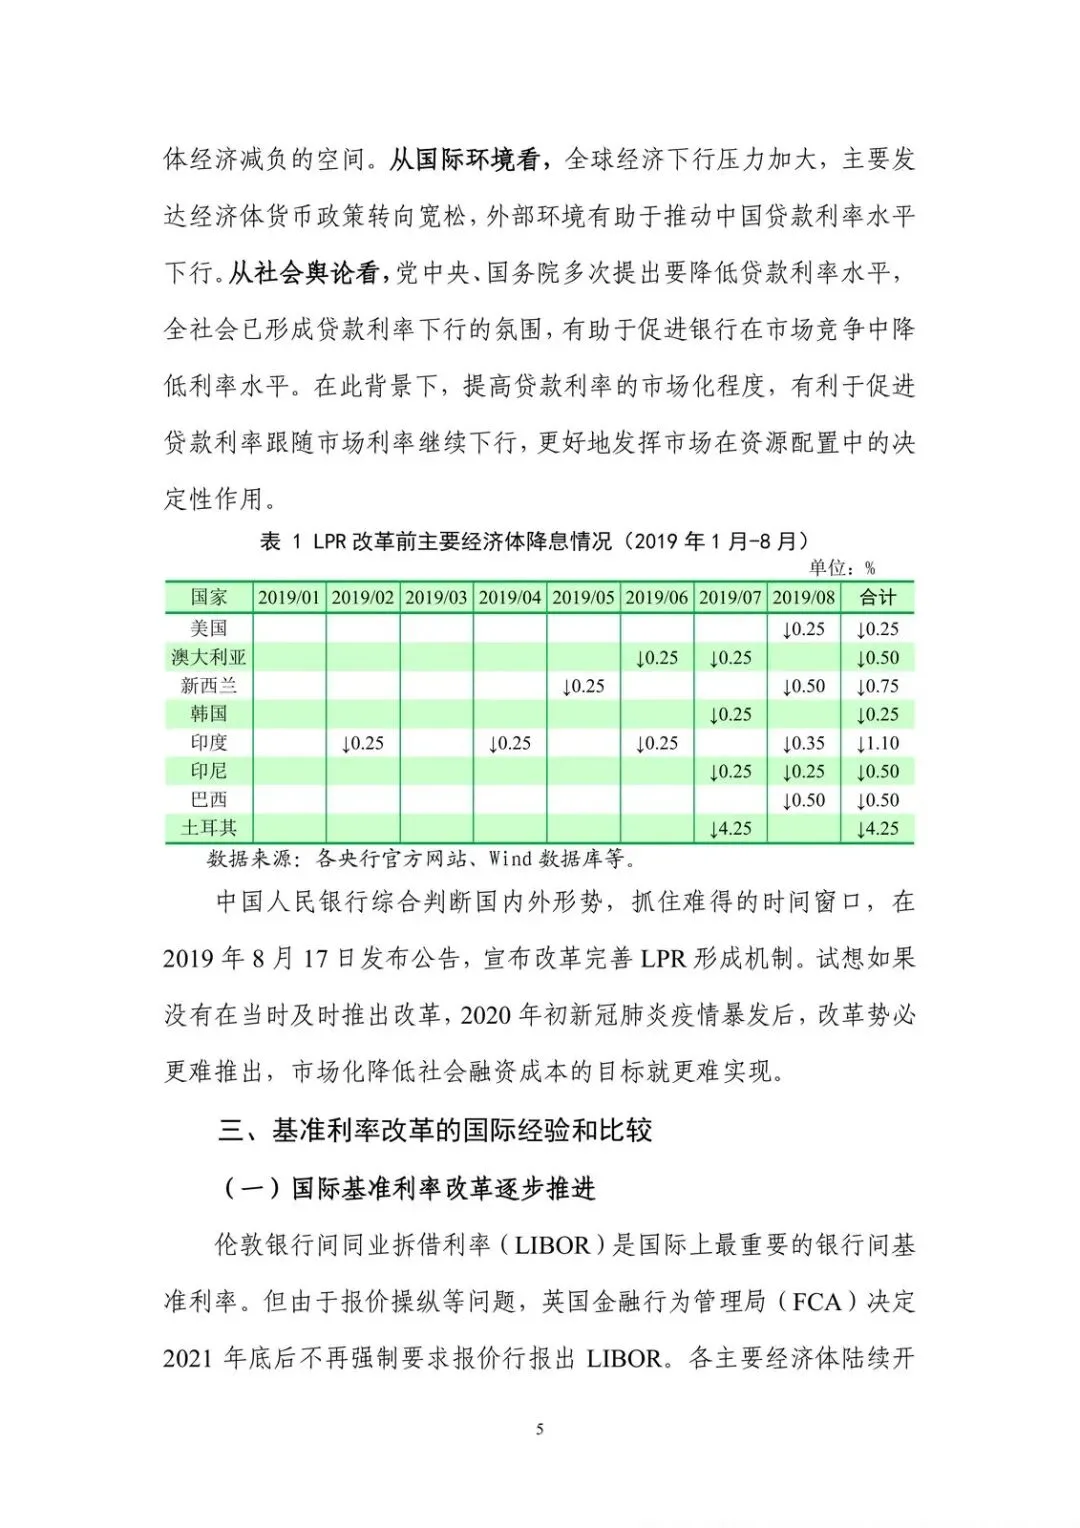
为什么是现在:改革前贷款基准利率和市场利率长期并存,LPR 几乎锚定旧基准,政策利率动了、贷款利率不动。2019 年主要经济体已在降息,国内又要疏通传导、压企业融资成本,时间窗口被抓住。谁受益:企业尤其是中小微,贷款利率下行、结构优化。谁承压:习惯“基准上浮九折”的银行,内部定价、点差和存款成本都要重新算。主线就一条——贷款先并轨,再倒逼存款并轨。
牛鼻子为什么是贷款,不是先改 FTP
央行的逻辑很硬:银行信用货币体系里,贷款创造存款,贷款利率主要由经济基本面和政策利率决定,存款利率是后形成的。2015 年 10 月后存贷款基准利率没动、存款利率变化也小,贷款利率波动却更大。所以“先把 FTP 做完美再市场化贷款”被明确否定:LPR 改革必须先行,FTP 是配套,不是前提。
配套也不是口号。报价改成以 MLF 为主的公开市场操作利率加点,每月 20 日报价;报价行从 10 家扩到 18 家,覆盖城商、农商、外资、民营;新增 5 年期以上品种给按揭等长期贷款当锚。LPR 进 MPA、进 FTP,全国性银行贷款利率与 LPR 的点差也进考核。政策利率 → MLF → LPR → 贷款利率,这条链被硬焊进考核。
一年后,传导效率到底改了什么
成效可以压缩成几件事。LPR 报价逐步下行,方向性和指导性出来了。新发放贷款绝大部分已用 LPR 定价。2020 年 3–8 月按市场化、法治化原则做存量浮动利率贷款转换,8 月末转换率超 92%。贷款利率隐性下限被认定完全打破。企业贷款利率明显下行,中小微支持力度加大。LPR 衍生品起来,银行有了管理利率风险的工具。存款利率也开始和市场利率逐步并轨。
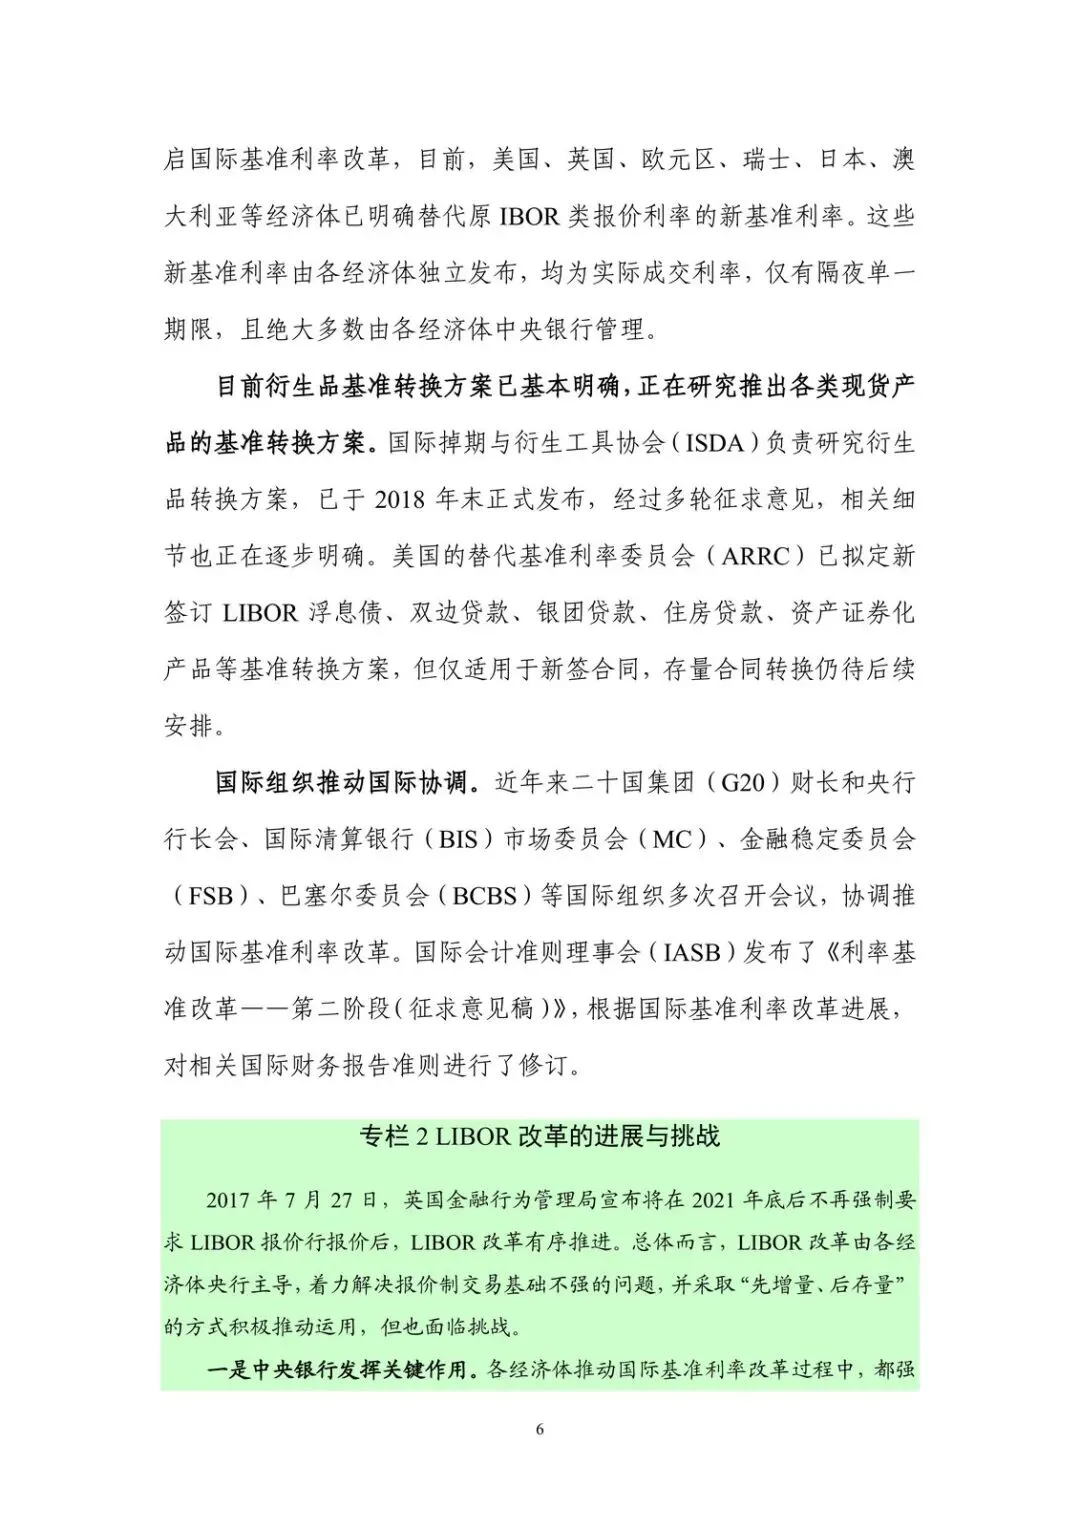
数字上能对上的锚:2019 年 10 月 1 年期 LPR 4.20%、5 年期以上 4.85%;2020 年 4 月分别到 3.85%(-20bp)和 4.65%(-10bp)。机制设计上强调不易被操纵:有真实最优质客户贷款作基础、有报价考核和优胜劣汰,监管主体在利率自律机制和交易中心,不像 LIBOR 那样多币种多期限、监管边界糊。
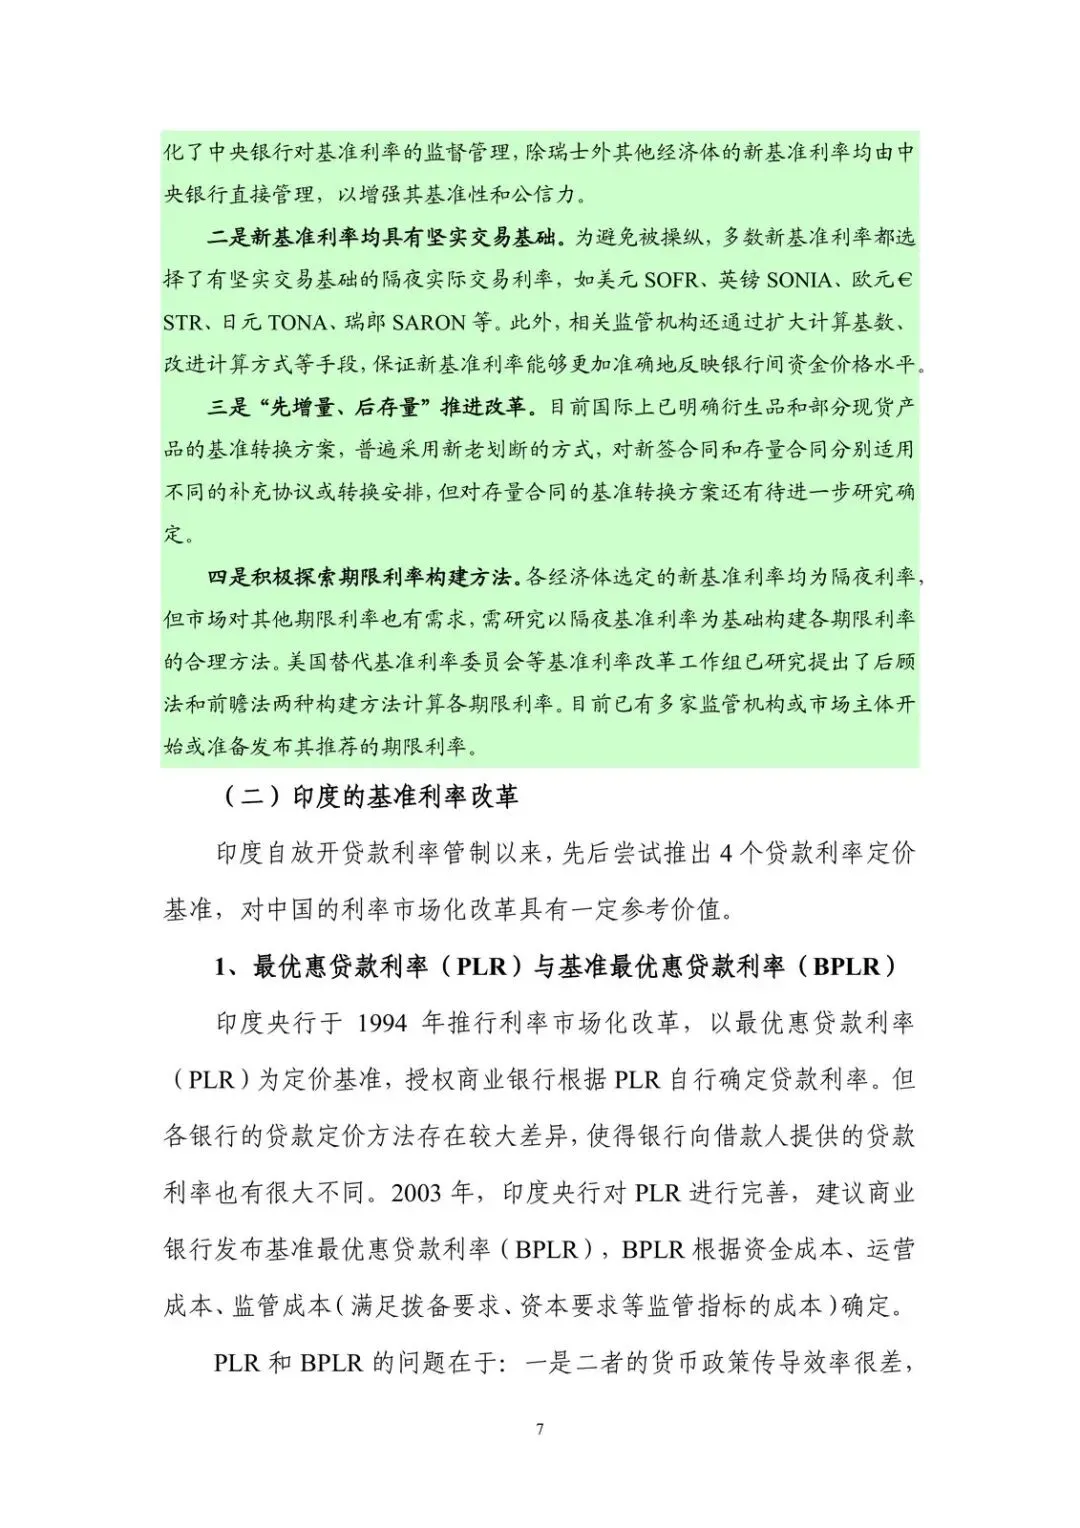
矛盾也还在。贷款端并轨走得快,存款端仍靠自律管理“协同”,并没有宣称已经完成市场化。LPR 被论证比国债收益率更适合当中国贷款定价基准——金融体系以银行为主,国债曲线对贷款的指导性不够。这意味着后续不会简单换成“国债+点差”,而是继续把 LPR 做成贷款基准,再带动存款。
接下来该盯什么
下一步表述很清楚:继续深化 LPR 改革,推动利率两轨合一轨,完善调控和传导,健全基准利率和市场化利率体系。对读者来说,判断有没有走完,不看口号,看银行定价行为有没有回潮到旧基准、点差有没有重新钉死、存款利率是否仍与市场利率脱节。
- 每月 20 日 LPR 相对 MLF 的加点是否随资金成本、供求、风险溢价变动,而不是长期钉死不动。
- 新发放贷款中 LPR 定价占比、全国性银行贷款利率与 LPR 点差是否仍被 MPA 约束、有没有重新贴近旧贷款基准。
- 存量转换后的重定价日,企业贷款和按揭实际利率是否随 1 年期/5 年期以上 LPR 调整,而不是合同换锚、利率不换。
- 银行 FTP 是否内嵌 LPR、贷款 FTP 曲线能否及时反映 LPR 变动(中小行尤其要看有没有“指引写了、系统没接”)。
- 存款利率自律下,银行存款定价与市场利率的偏离是否继续收窄,有没有重新出现贷款已随 LPR 下、存款成本粘住的倒挂压力。
以下为原文预览:
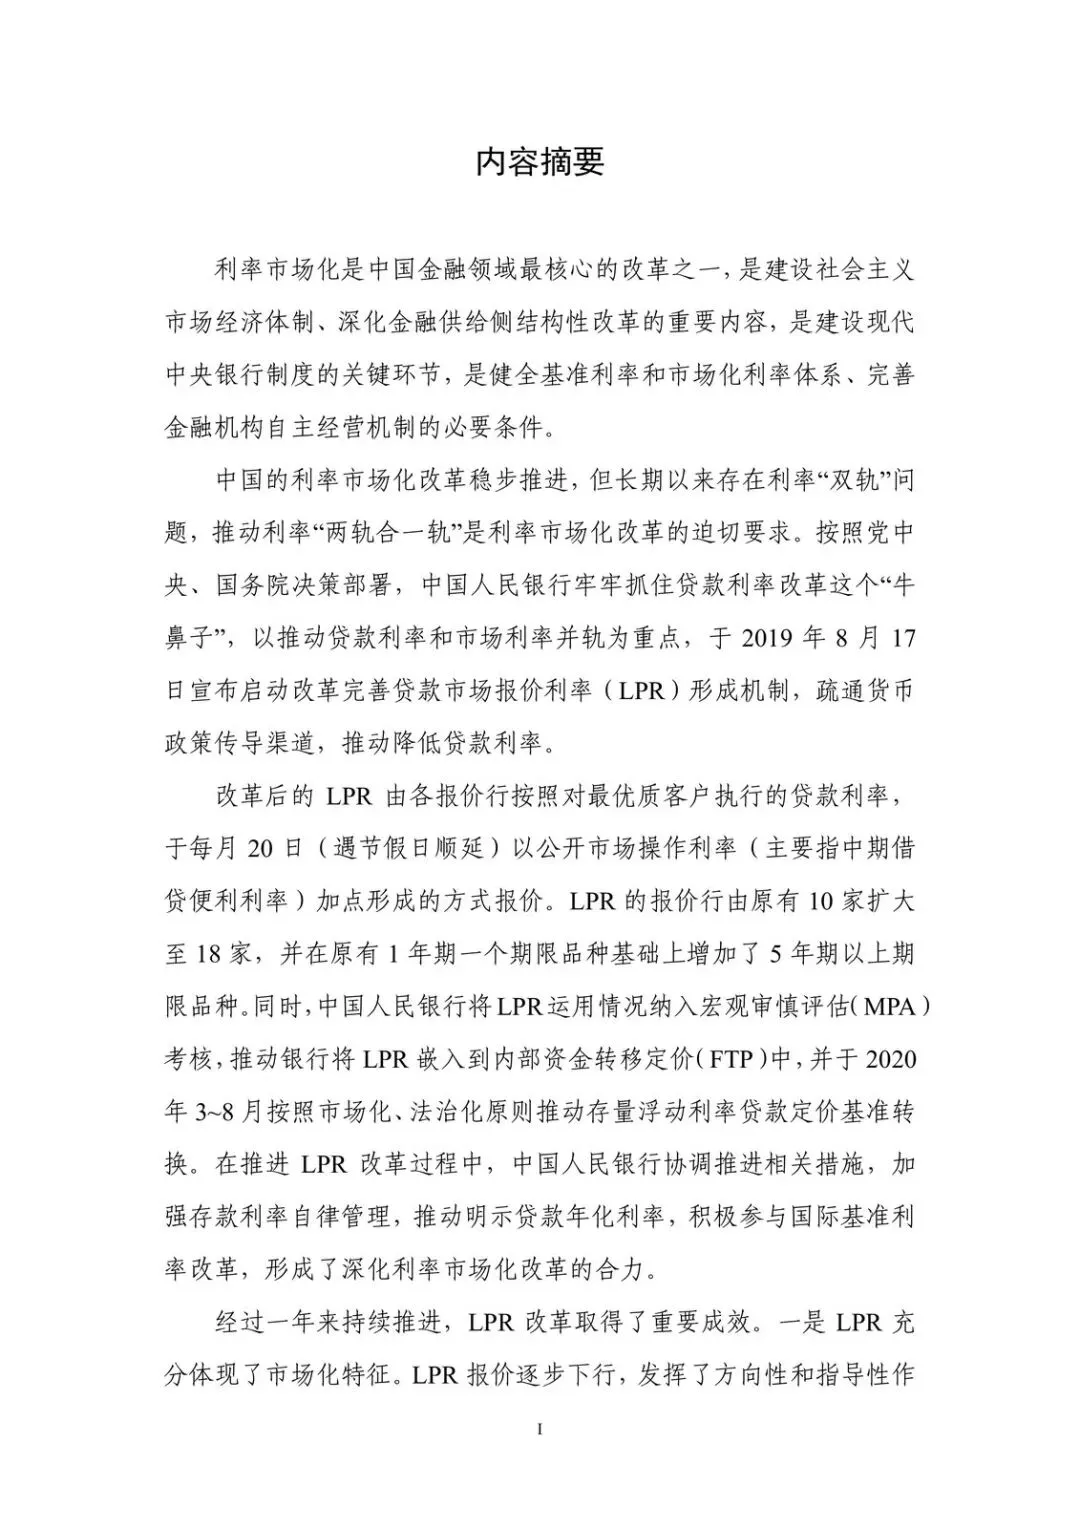
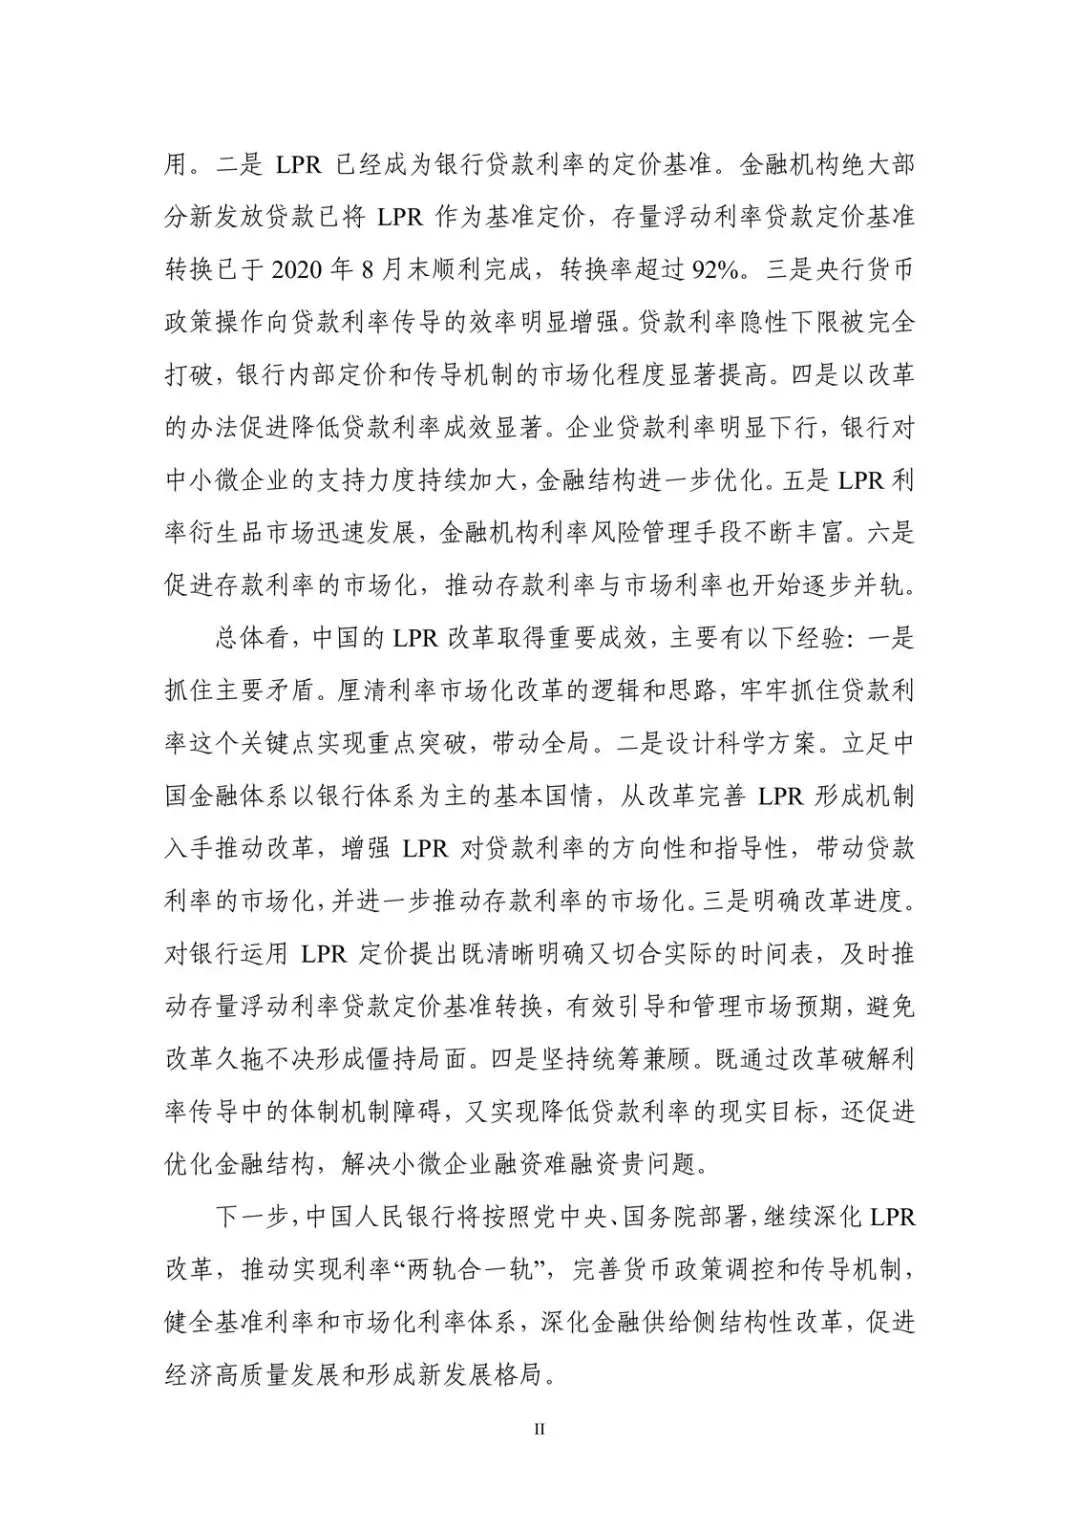
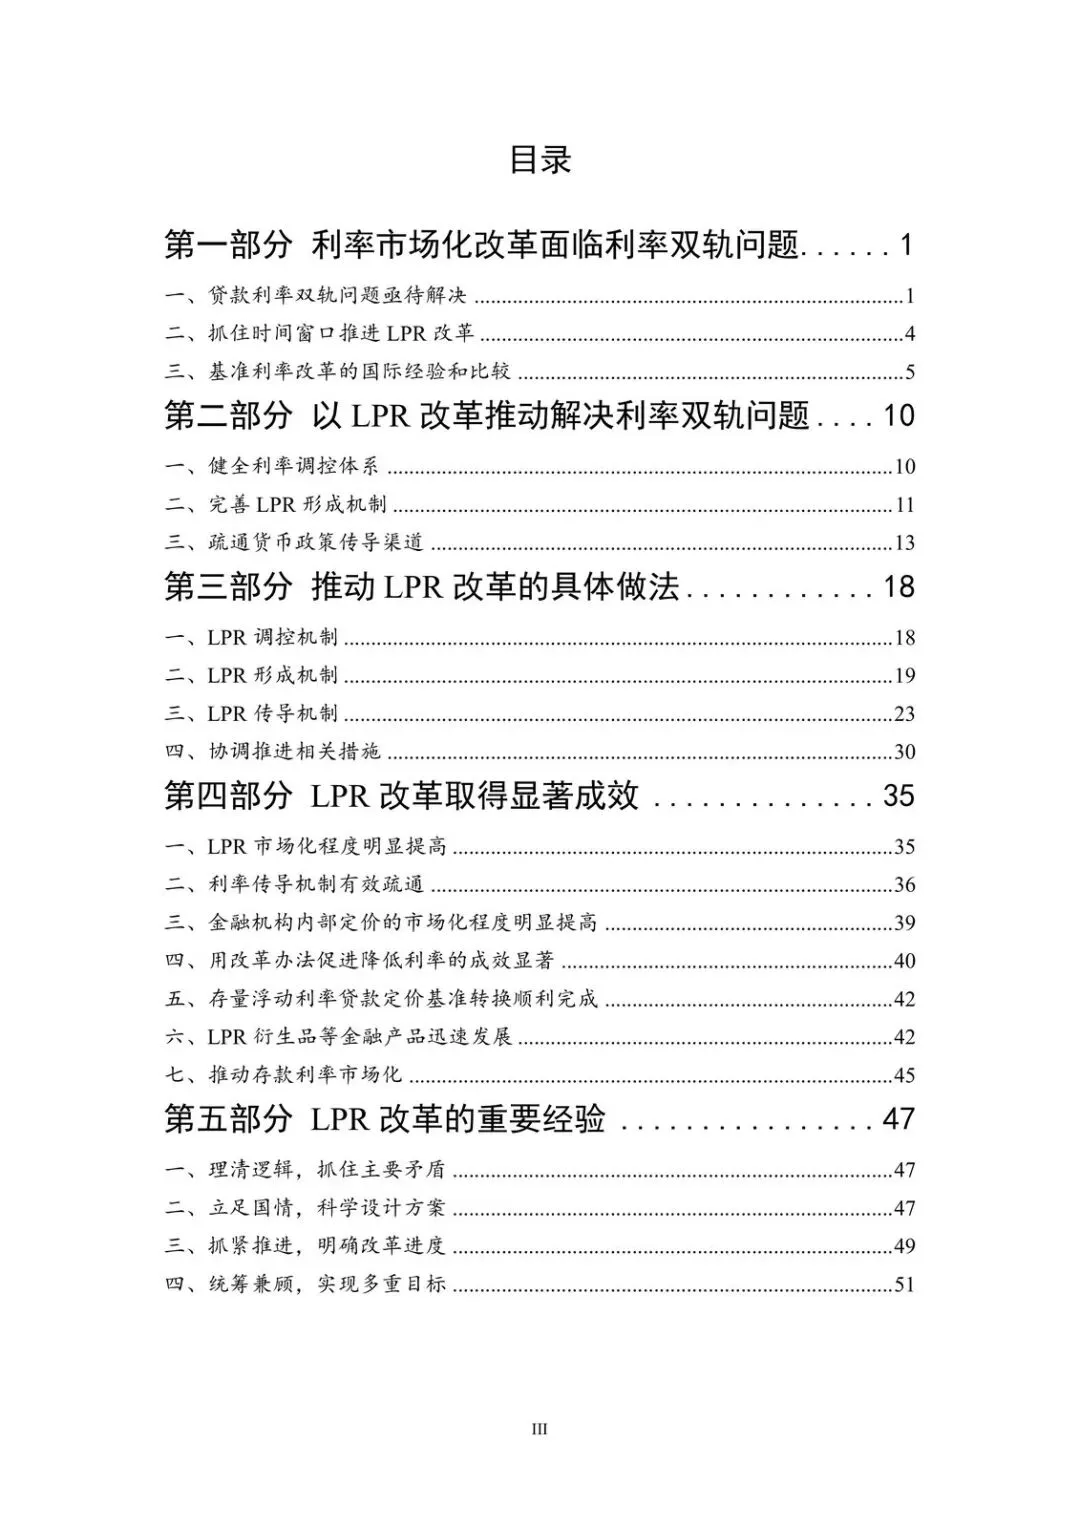
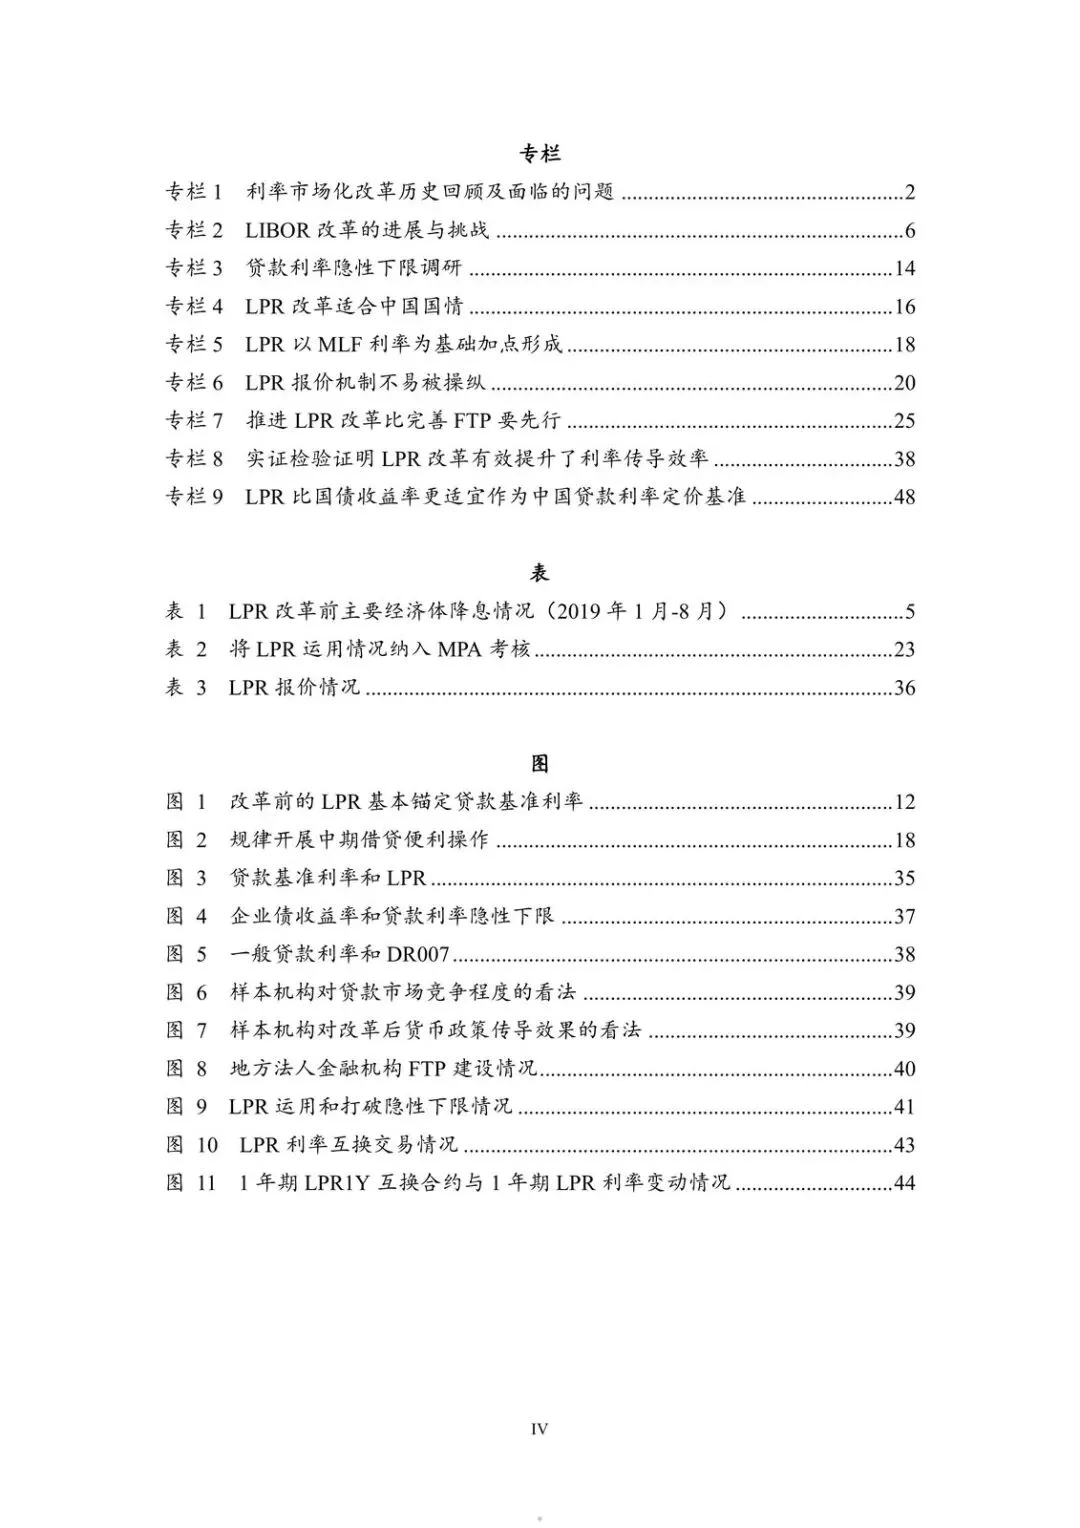
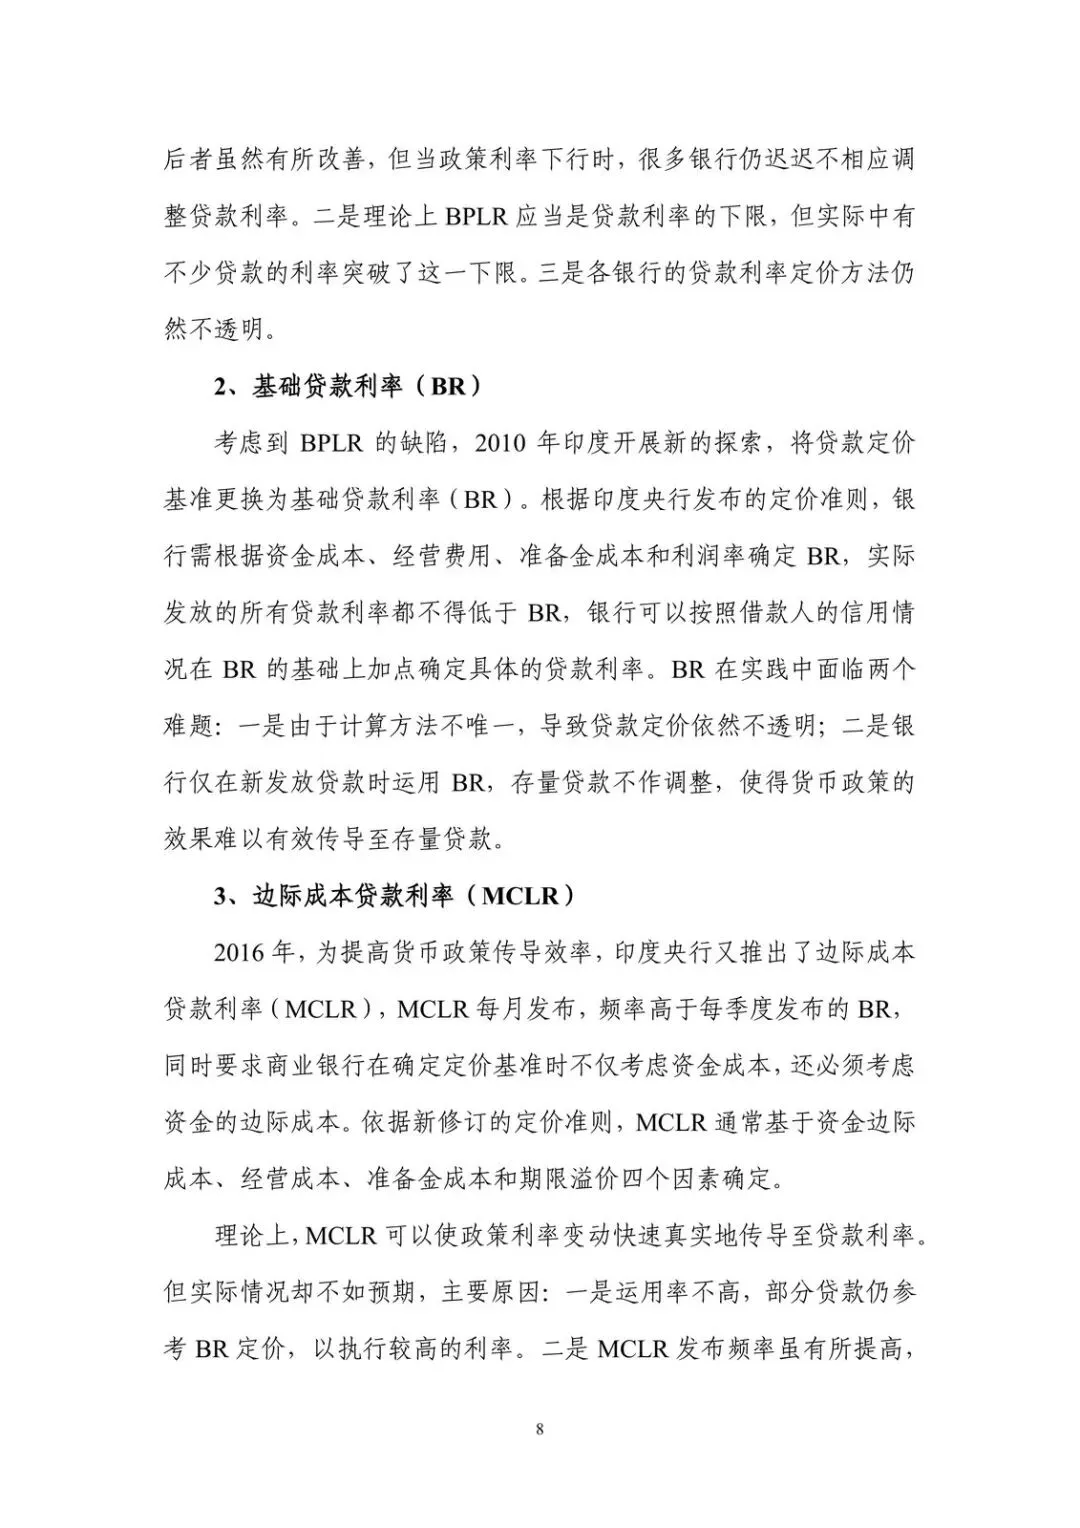
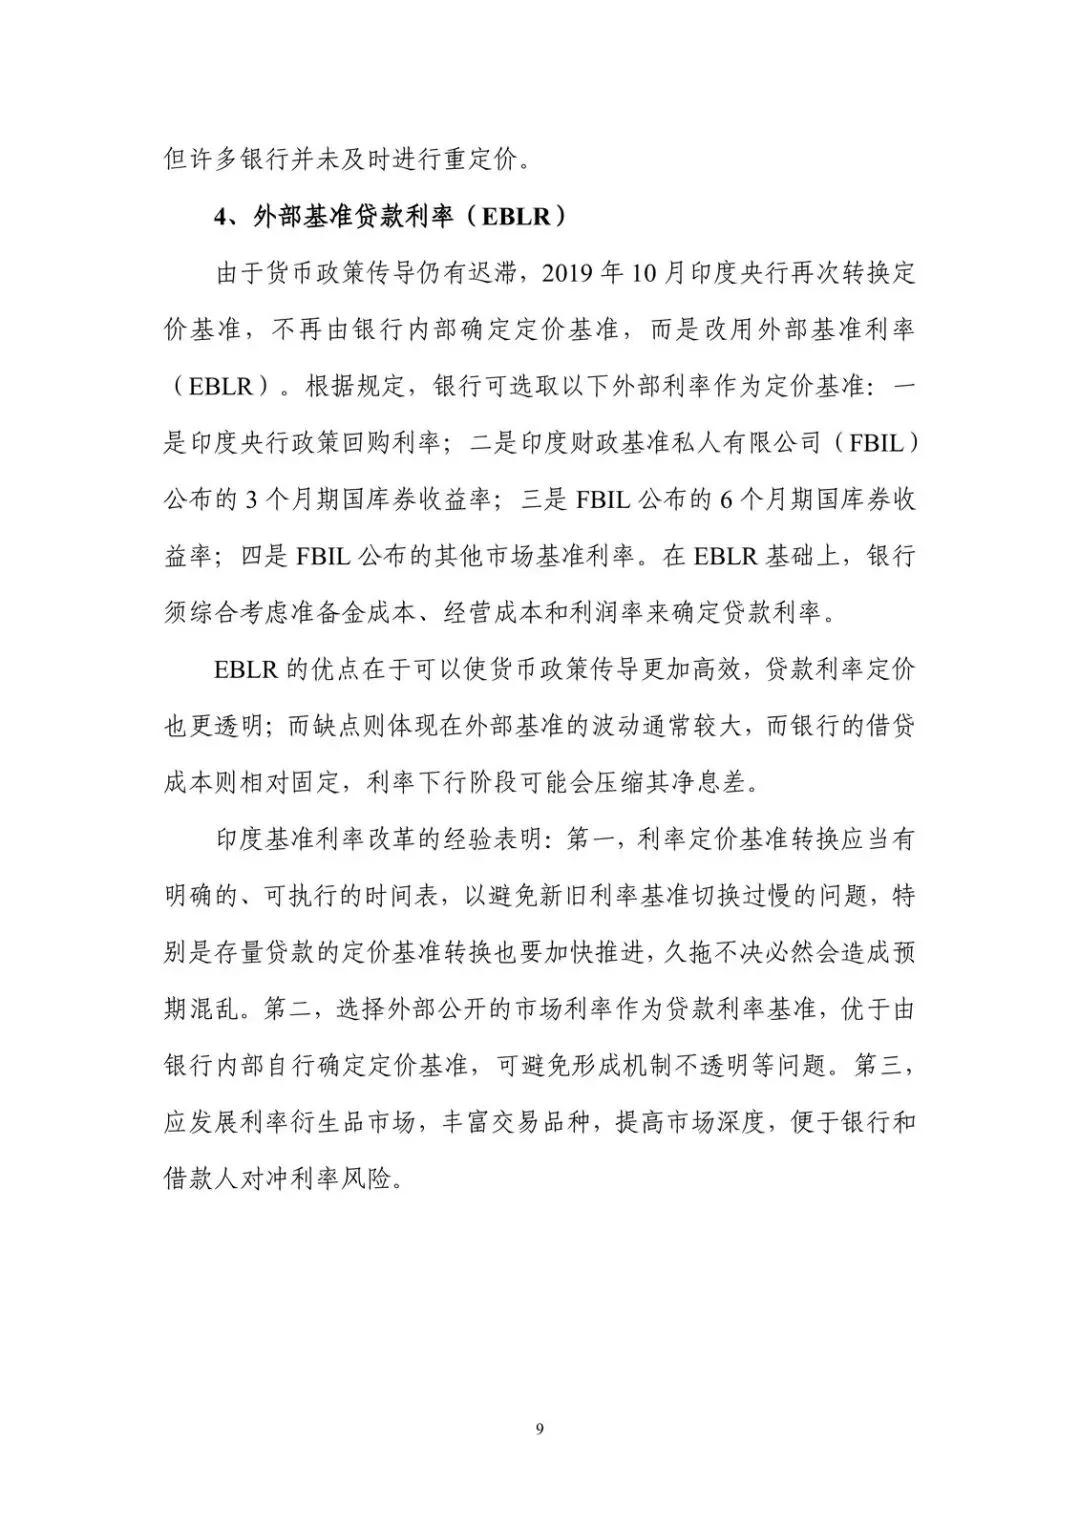
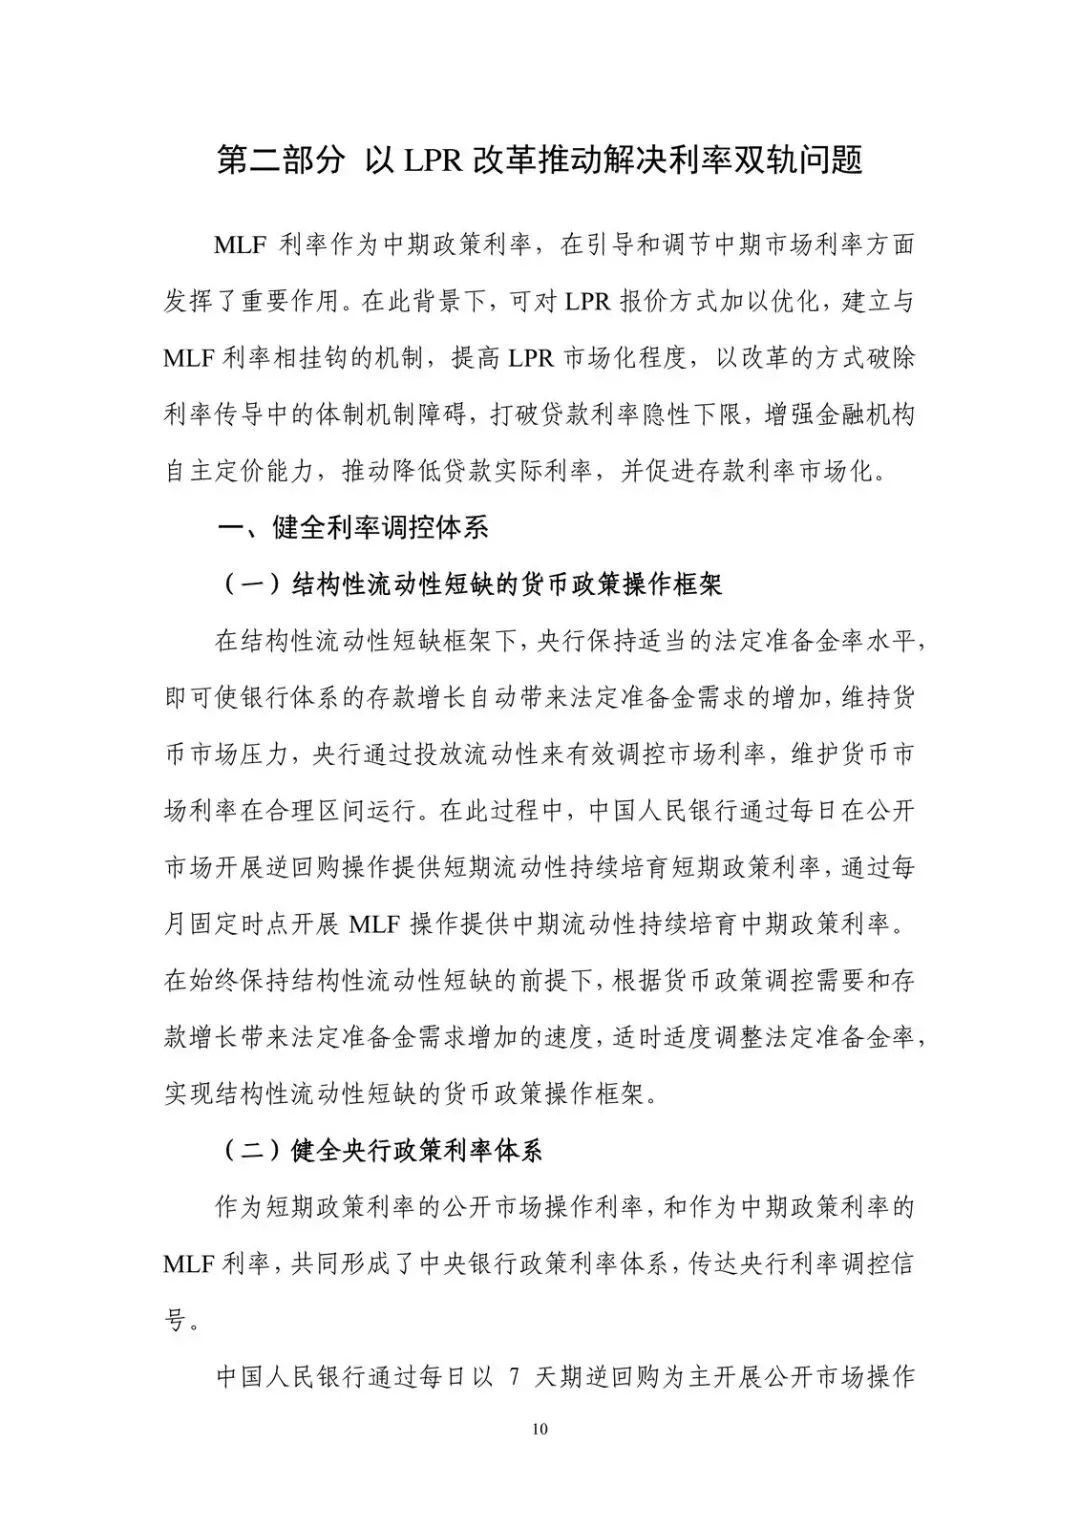
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告





发表评论
发表评论: