
 研报速递
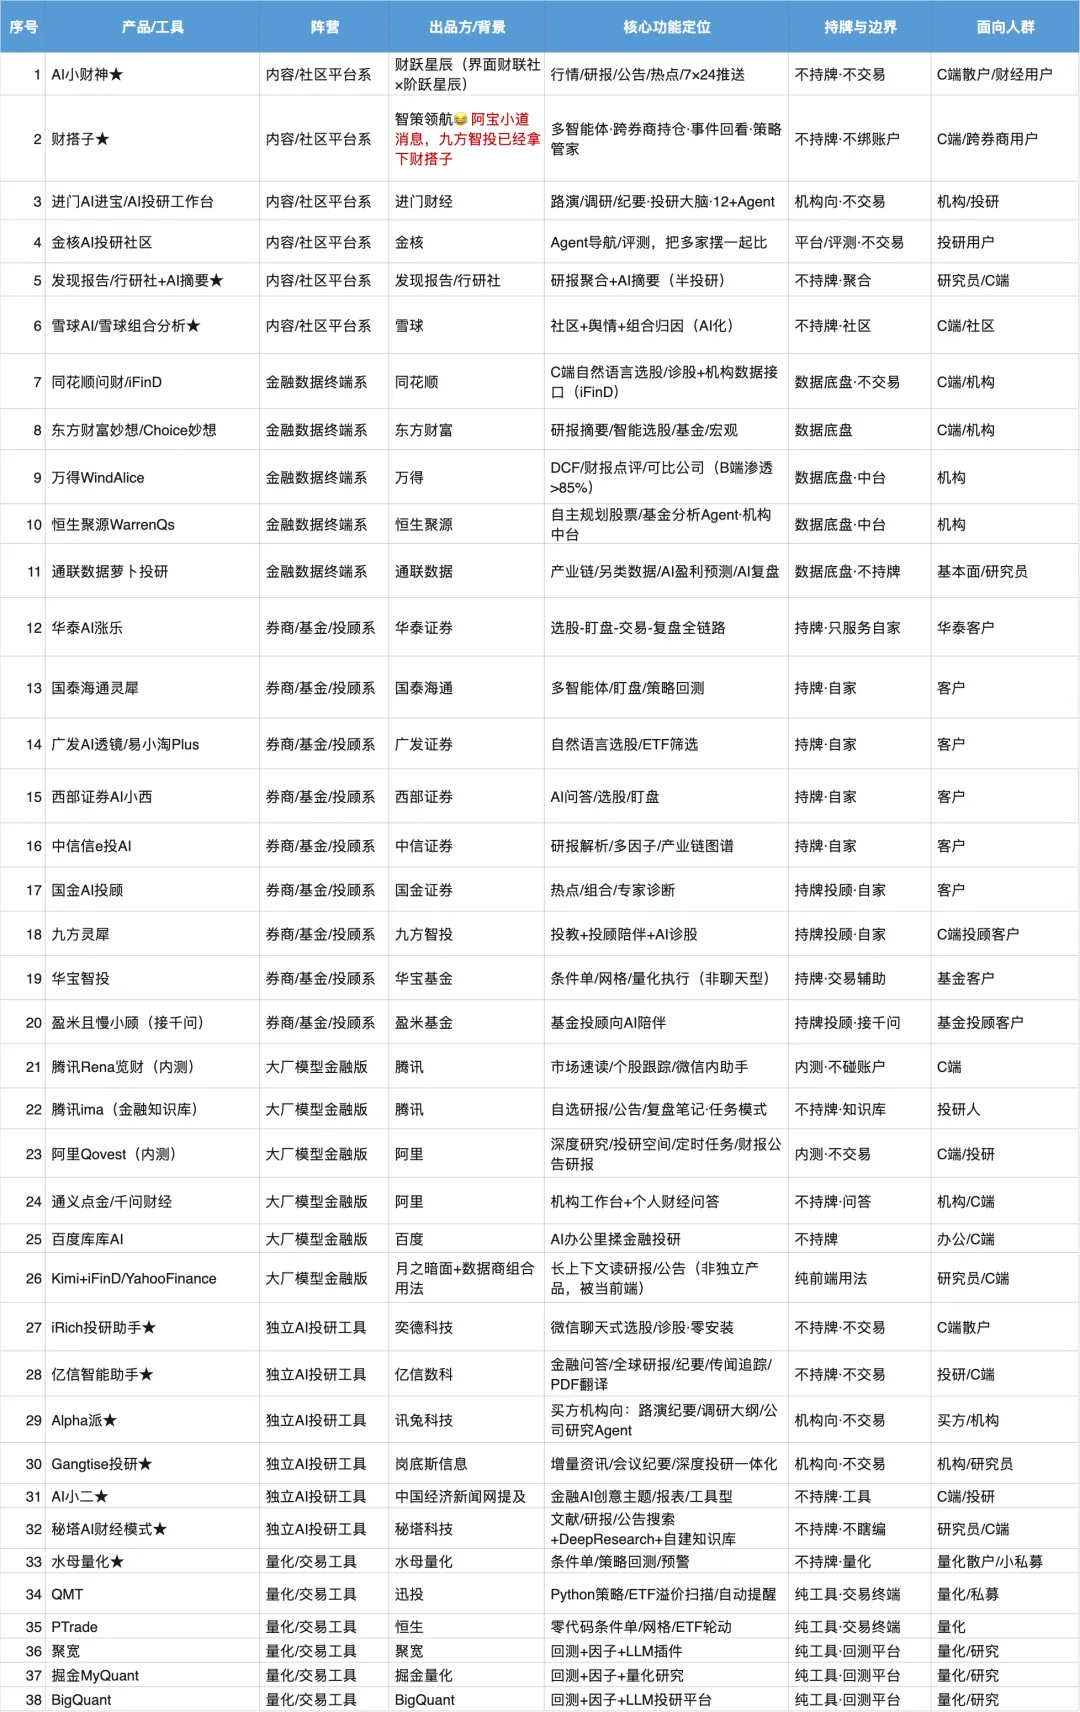
今天我们简单盘一盘AI投研,找了38款市面上不同类型主体坐的AI投研产品,一次看透AI投研应用的市场格局和发展趋势!
我用了三个benchmark:
- 数据底盘线:有没有独家、成体系、能喂给AI的金融数据?
- 交易资格线:持不持牌,敢不敢替你下单、给你做投顾建议?
- 账户边界线:绑不绑你的券商/基金账户,能不能跨机构看你的全部持仓?
三条线一拉,这些产品落成了四股势力。先看骨架图,后面每类都挂在它上面。

数据底盘系:同花顺、东方财富妙想、万得WindAlice、恒生WarrenQs、通联萝卜投研。手里有终端、有数据,是"卖铲子"的。
入口系:财媒加大模型(AI小财神、财搭子、进门AI进宝、金核)和大厂内测(腾讯Rena览财、阿里Qovest、千问财经、百度库库AI)。抢的是你打开手机,第一个想问投研问题,问的是谁。
合规投顾系:华泰AI涨乐、国泰海通灵犀、广发AI透镜、中信信e投、九方灵犀、盈米且慢小顾等。券商基金做的,只服务自家客户。
第三方自由系:iRich、亿信智能助手、Alpha派、Gangtise、秘塔AI这类独立AI投研助手,加上跨券商的财搭子、腾讯的ima知识库、雪球这样的社区。不持牌、不交易、不绑账户,反而最灵活。
先上清单,大家自行保存参考,用这个清单直接做详细分析和汇报也可以【建议看完全文对分类的定义和说明】:
一、数据底盘系:卖铲子的,不是下场做投顾
这类最容易被误读成"AI投顾"。你用同花顺问财自然语言选股、让万得Wind Alice写一份财报点评、拉一张可比公司表,体验确实像在跟一个分析师对话;萝卜投研做产业链图和另类数据,也接了AI盈利预测。
但它们根本不是要做投顾,是把自家数据卖给整个行业。谁家的研究员、谁家的AI助手,最后都得来它这儿取数据,它自己不下场替你决策,只赚"卖铲子"的钱。
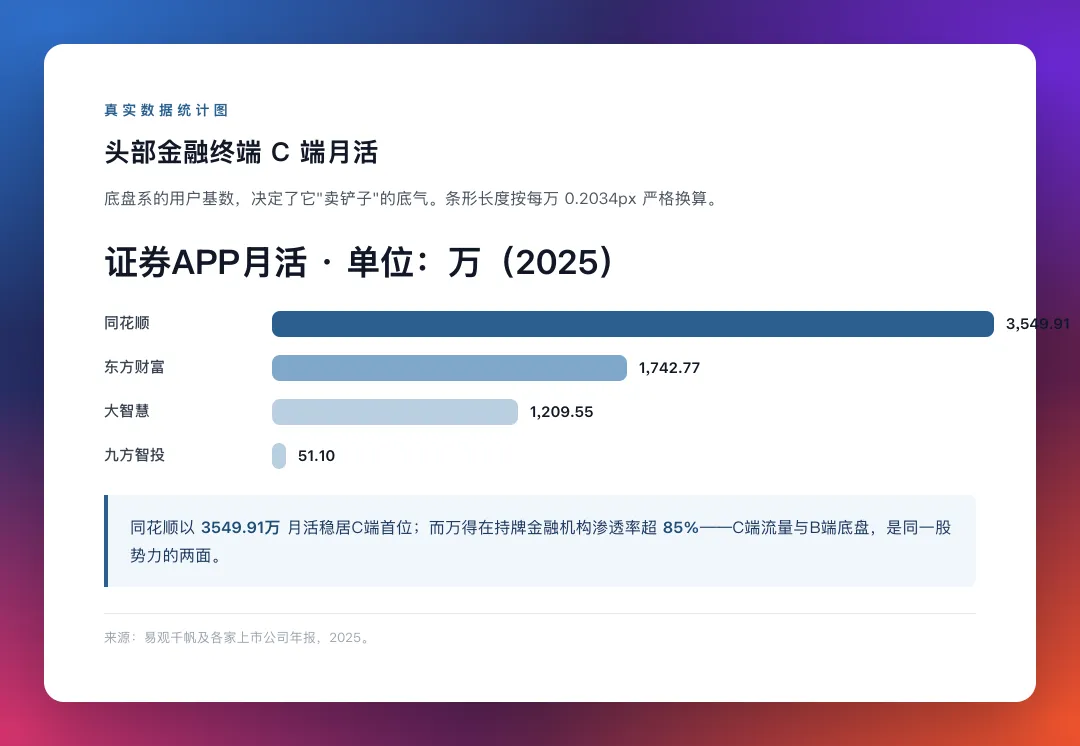
底盘稳,是这股势力最大的底气。同花顺证券APP月活3549.91万、东方财富1742.77万、大智慧1209.55万(来源:易观千帆及公司年报,2025);万得在持牌金融机构渗透率超85%,覆盖九成以上的境内证券、基金、保险、银行。
二、入口系:大厂抢的是"你第一个问谁"
入口系是今年声音最大的一波。AI小财神、财搭子、进门AI进宝、金核,加上内测的腾讯Rena览财、阿里Qovest、通义点金、百度库库AI,抢的都是同一件事:你打开手机第一个想问投研问题,问的是谁。进门AI进宝做路演、调研、纪要,冲机构去;金核更像一个Agent评测社区,把几款摆在一起比。
你以为大厂会下场把投研做深、做成投顾?其实不是。它们只做"助手入口"——能读研报、能聊个股、能在微信里跟你对话,但不碰你的账户、不下单、不替你做投顾决策。
入口系的价值,是把"问AI"变成一种习惯。但习惯归习惯,真要落到你的持仓和交易上,入口和账户之间还隔着一道墙,所以未来入口系厂商会持续扩大入口能力。
三、合规投顾系:最谨慎的一类,只对自家账户说话
券商基金做的AI投顾,是四股里最"守规矩"的。
华泰AI涨乐覆盖选股、盯盘、交易、复盘全链路;国泰海通灵犀做多智能体和策略回测;广发AI透镜做自然语言选股;中信信e投做研报解析和多因子;九方灵犀做投教陪伴和AI诊股;盈米且慢小顾做基金投顾陪伴。
这里最容易看走眼的是:券商系的AI最开放、功能最全,但又只能对自家账户做赋能。它再强,也调不出你在别家券商的持仓,更不会建议你把仓位挪到竞争对手那儿。账户边界,是券商系与生俱来的天花板。
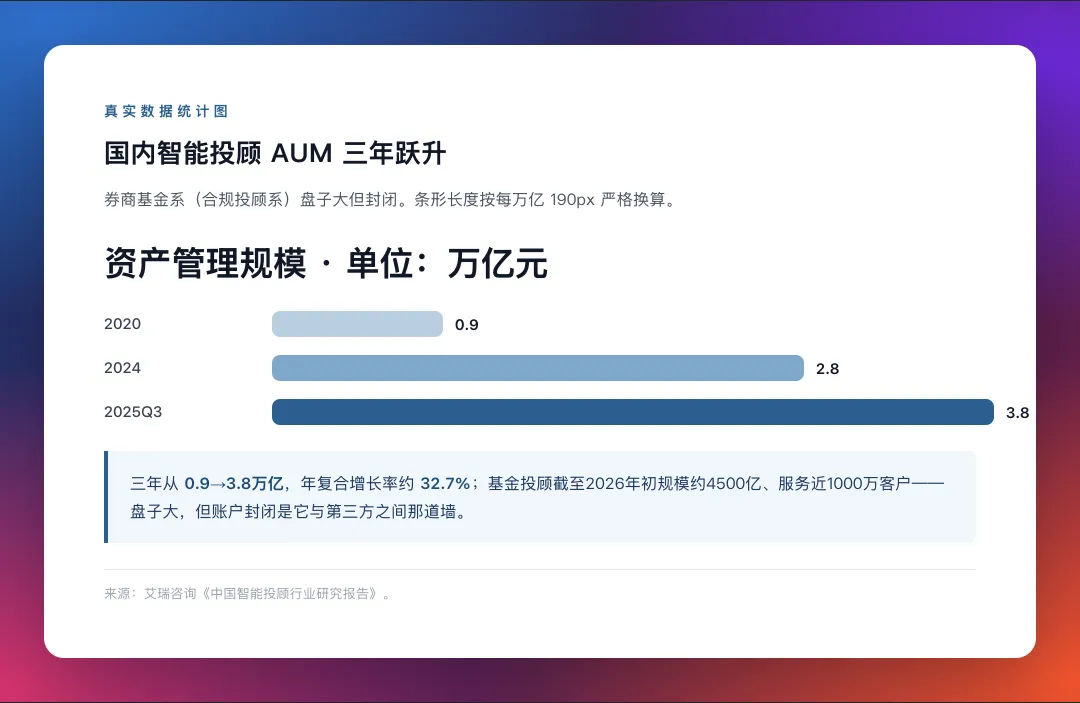
但盘子是真大。截至2025年三季度,国内智能投顾覆盖用户突破1.2亿,AUM达3.8万亿元,较2020年的0.9万亿翻了好几倍(来源:艾瑞咨询);2025年150家券商投资咨询业务净收入76.94亿元,同比增长41.36%。
所以能理解,这么大的盘子下如果再给到合并寡头的角色,那以后各家AI创新的活力应该就会消失了。盘子大,但封闭——这是它和第三方自由系最根本的区别。
四、第三方自由系:不持牌、不交易,反而填上了空白
最后这股,是不持牌、不交易、不绑账户的第三方工具。
iRich在微信里聊天式选股、诊股;亿信智能助手做金融问答、全球研报、纪要、传闻追踪;Alpha派做买方机构向的路演纪要;Gangtise做增量资讯和深度投研;水母量化做条件单和策略回测;秘塔AI做研报公告搜索;腾讯ima做金融知识库;雪球AI做社区舆情和组合归因。
你以为不持牌的工具最不靠谱?其实恰恰相反——"不持牌、不交易、不代客理财"这几个字,反而让它成了最敢做"多智能体+跨券商+不绑账户"的一挂。大厂不碰账户、券商不跨账户,中间的空白,正是它们活下来的空间。这也是数量上最热闹的一股,下面的图是按业务归类的数量分布。
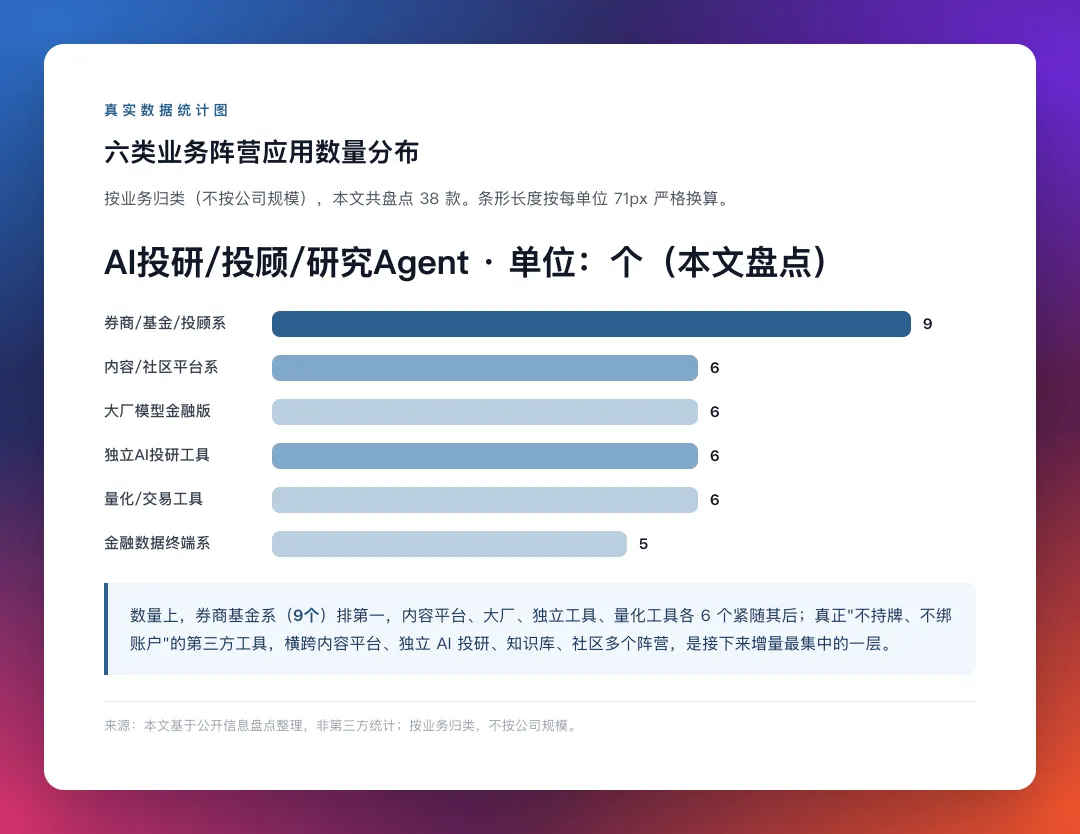
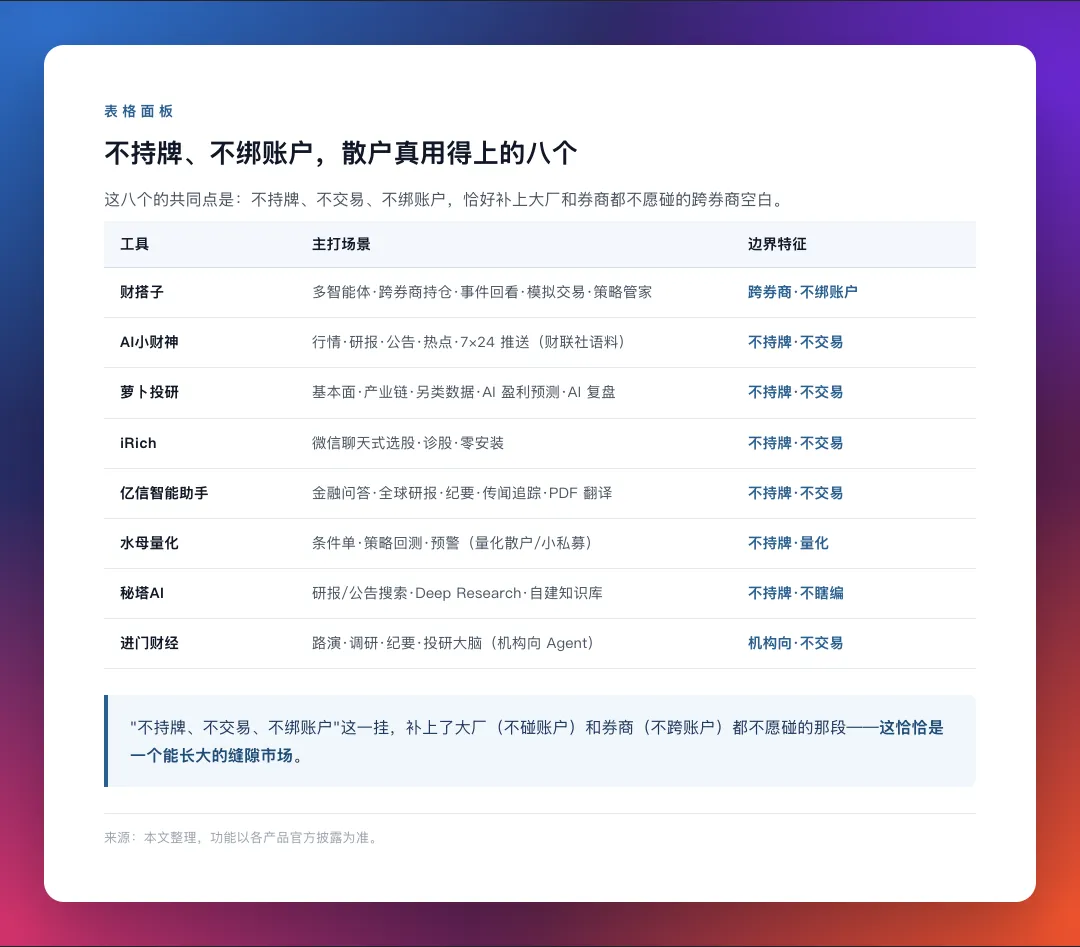
规律很清楚:真正"不持牌、不交易、不代客理财"的,基本就是财搭子、AI小财神、iRich、亿信、萝卜投研、秘塔这一挂。下面这张表,把散户真用得上的八个摆在一起:
接下来两年的方向:基本盘在机构,但增量可能在"中间层"
清华五道口数据:2025年中国AI金融市场规模1.8万亿元,2026年预计突破3万亿元,年复合增长超30%,渗透率58.6%;大模型约485亿元。钱在快速涌入。
钱往哪流?最合理的走向,是中间层长成平台级角色(数据底盘系、入口系、第三方自由系均是)。
刚需是几家账户放一起看、跨平台找信息、不绑死某一家。但券商跨不了账户,持牌方被牌照卡住跨平台聚合。"既不持牌、又能跨券商"的中间层,是唯一能同时触达两边的角色。
理想格局:分层协作,各守边界。持牌机构守底层(数据联通、合规接入、AI处理);第三方站中间(跨账户聚合、跨平台整合),不持牌不碰资金。只不过方式不同,数据底盘系会从现在的数据寡头身位下场,持续夯实数据在其AI产品和其他家产品的应用泛化能力,入口系控住流量,谨慎在持牌和聚合之间寻找最优盈利点,第三方自由系将一步一步打造垂类能力--进可做新兴超级入口,退可做精品工具应用。
回想20年前,同花顺移动互联网时代放弃持牌、只做撮合入口,跑通"免费行情→开户导流+增值变现"。AI时代,不少第三方想以史为鉴。
今天门槛已不同。决定AI投研产品形态的不再是模型,而是资源:数据底盘、交易资格、账户边界。更关键的是,AI时代做"跨账户总控台"面临四重约束:
跨券商数据调用涉及授权与主体责任;
不区分风险等级给个股判断会被视为投顾行为;
AI不豁免资质,输出买卖结论就要进监管框架;
人工复核、留痕、算法可解释等合规要求迟早要接。
同花顺当年"不碰账户、不给买卖结论"的克制,今天是基础,参考muse产品作为超级入口开始跳转购物、视频,或许会有一家第三方独立厂商演变为国内金融版muse——从投研角度切入的超级交易入口。


发表评论
发表评论: