
 研报速递
AI科普馆部分垂类内容转移至👆
【长三角人工智能联盟】公众号,快点进去瞧瞧!
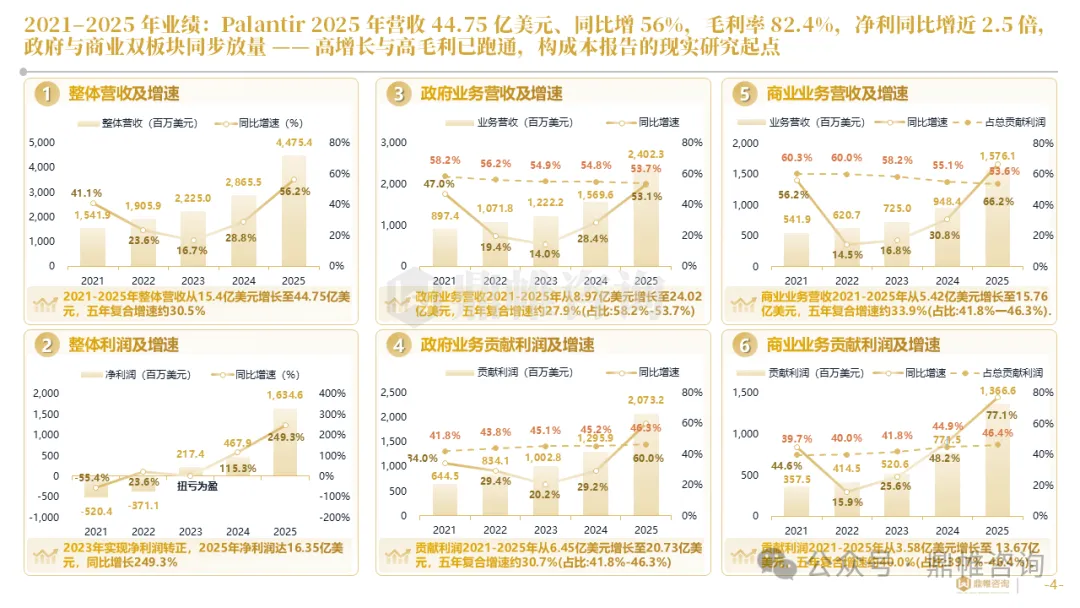
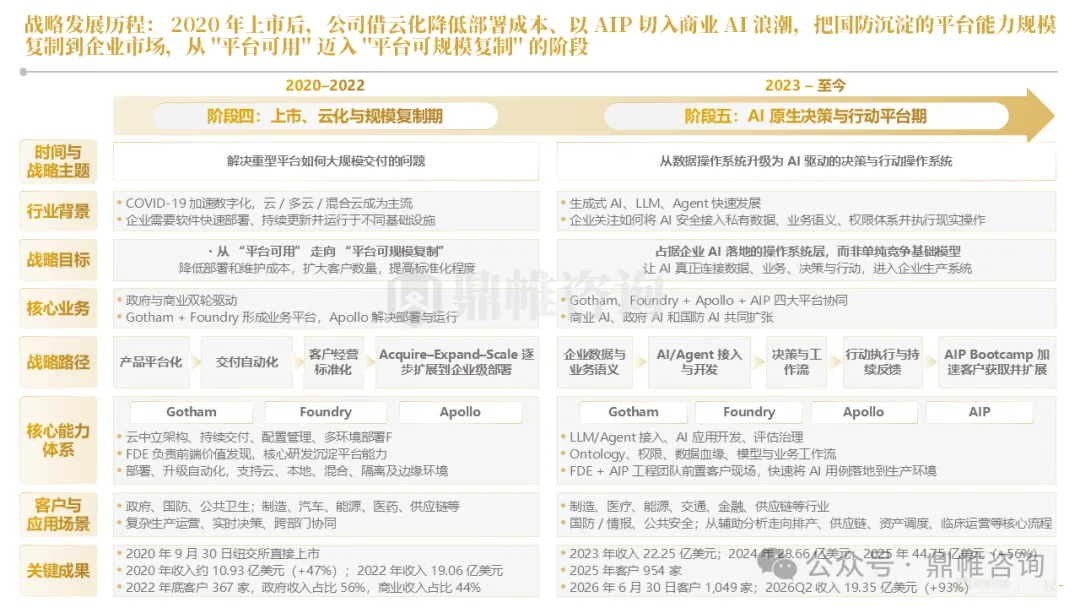
2025年Palantir营收44.75亿美元,不到洛克希德·马丁的十分之一;市值却超过4800亿美元,是后者的三倍多。
股价把这层撕裂演了一遍:6月25日跌到106.37美元,10月12日又创下212.94美元新高,四个月翻倍。点燃反转的是二季报——营收19.35亿美元、同比增93%。市场给的溢价,买的不是AI概念,是一个位置:操作层。
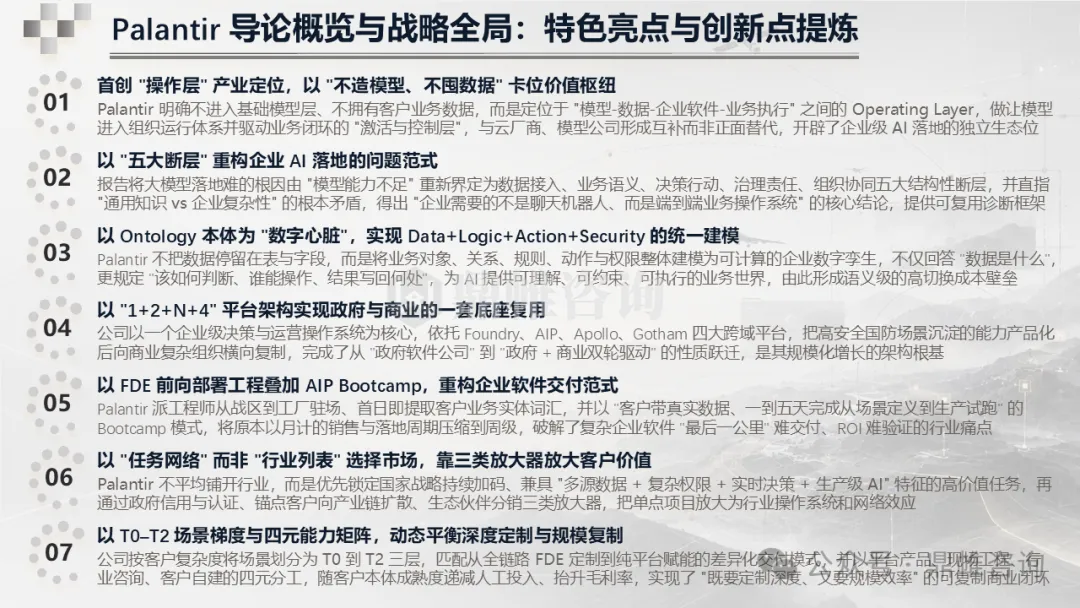
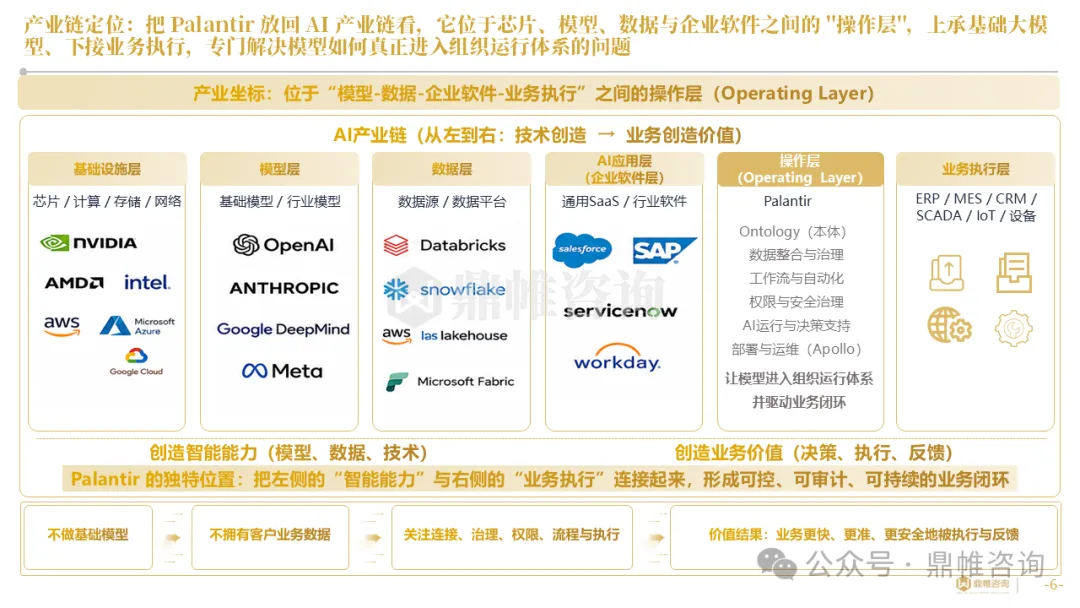
它不造模型,它让模型能干活
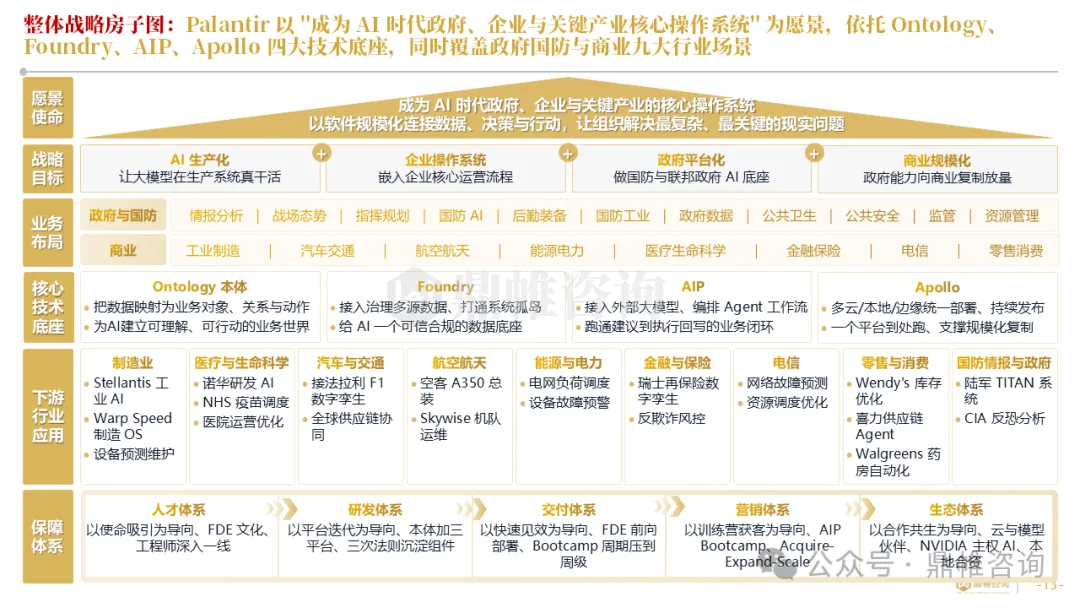
鼎帷咨询这份148页报告的核心判断:Palantir不训练基础模型,也不拥有客户数据,只卡在“模型”和“业务执行”之间,做让模型进入组织、驱动业务闭环的那一层。报告讲得很直白:模型公司让模型“能说会写”,它要让模型“能用、能管、能创造业务价值”。
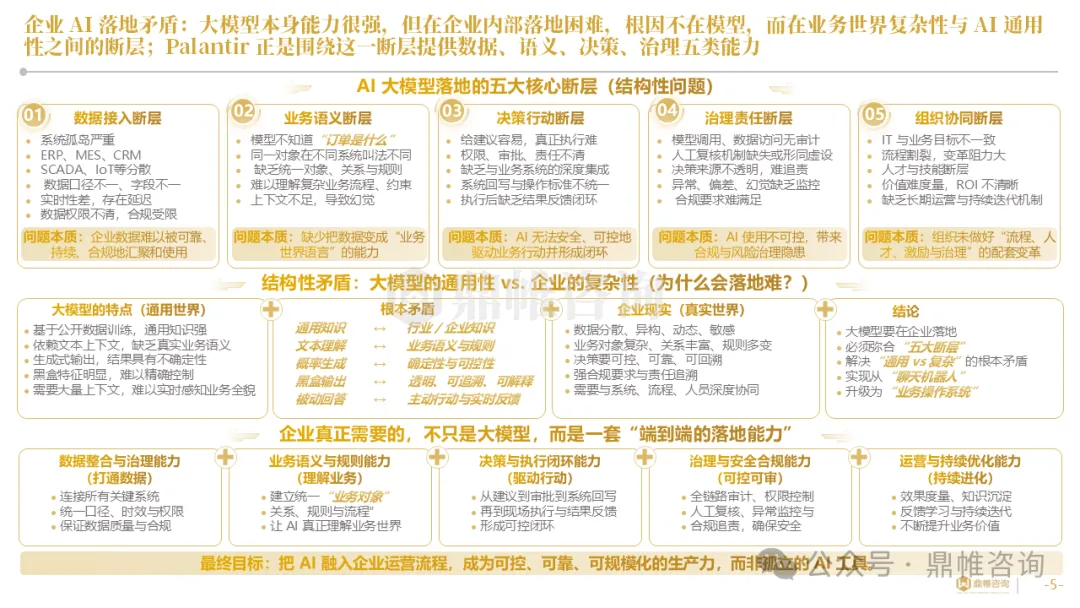
它推翻了一个流行归因。企业用大模型不灵,通常怪模型不够强;报告换成五个断层——数据接不进来、模型不知道“订单”是什么、建议执行不了、权限责任说不清、流程与组织没配套改。模型懂通用世界,不懂你的企业。所以企业要的不是聊天机器人,是一套让AI进经营流程真干活的系统。
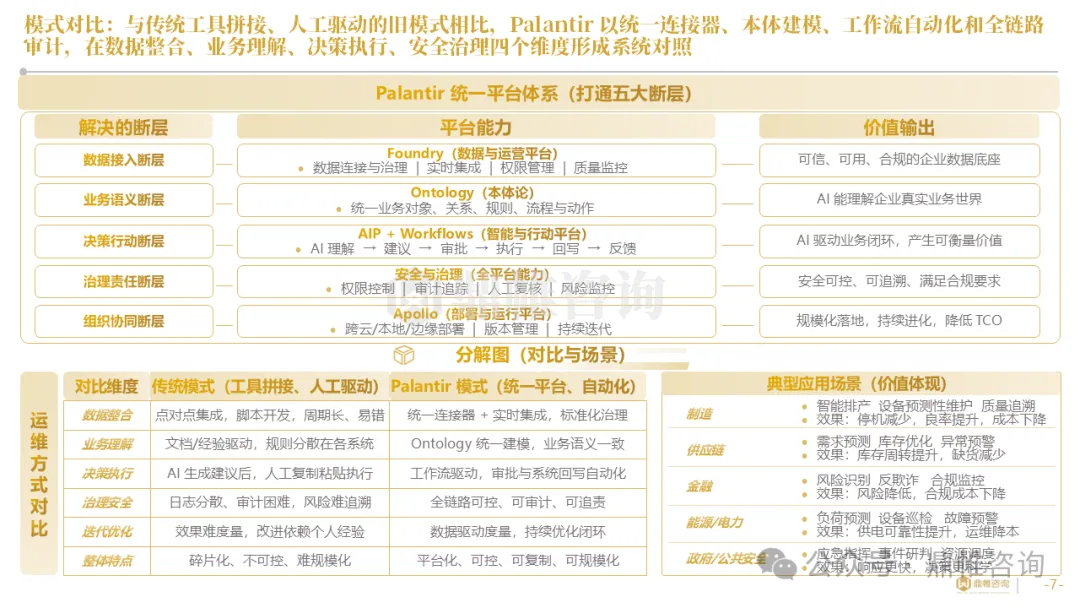
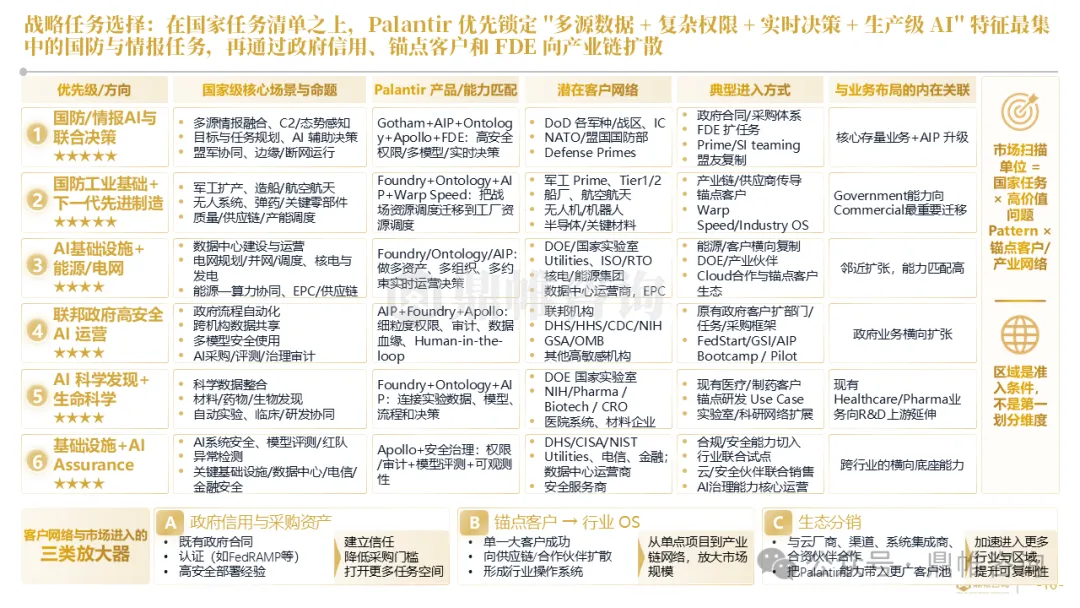
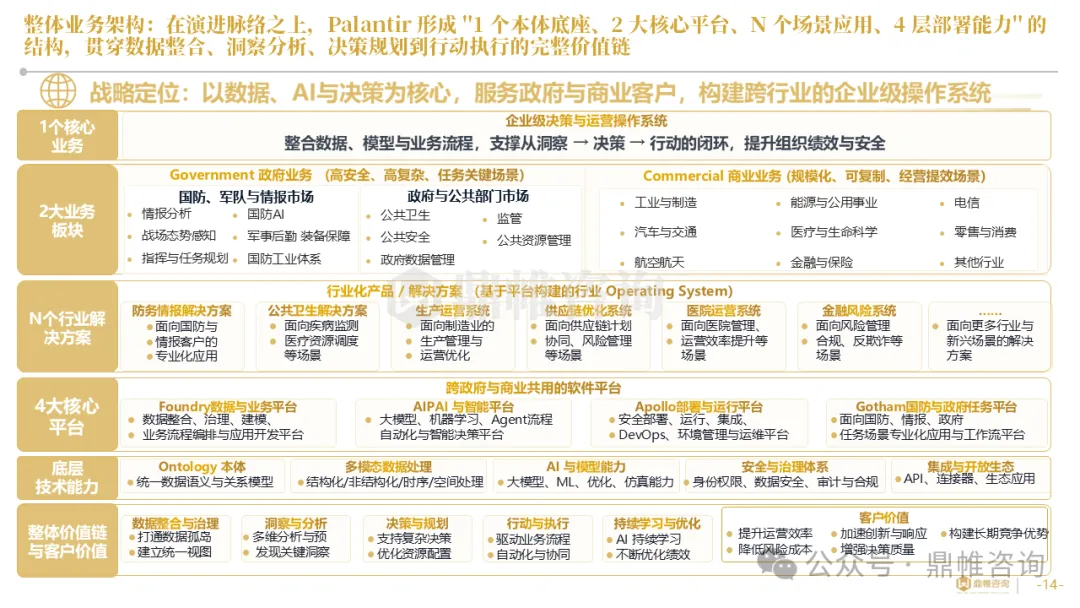
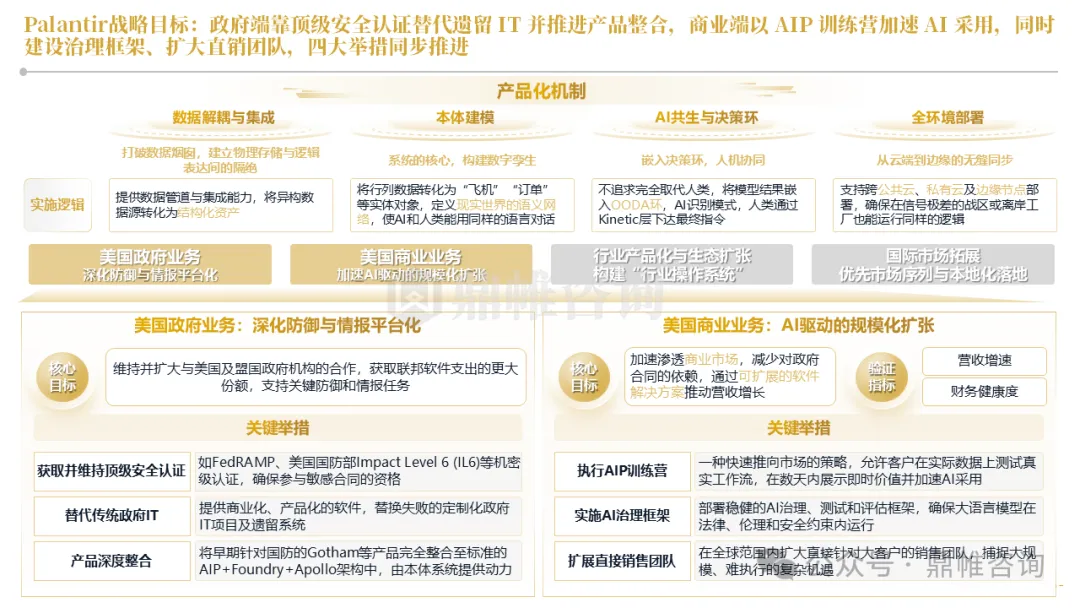
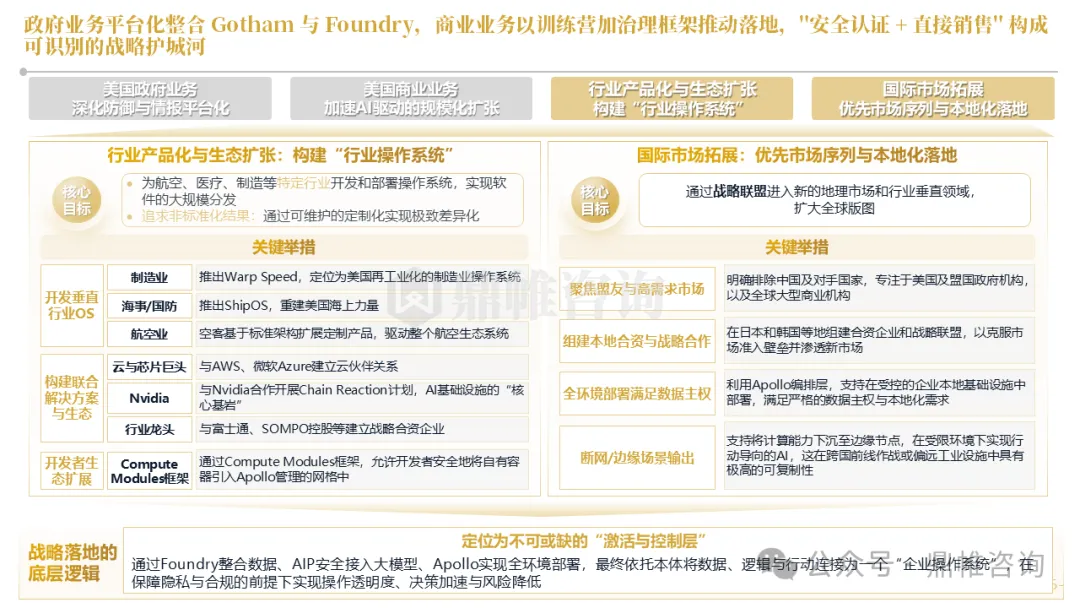
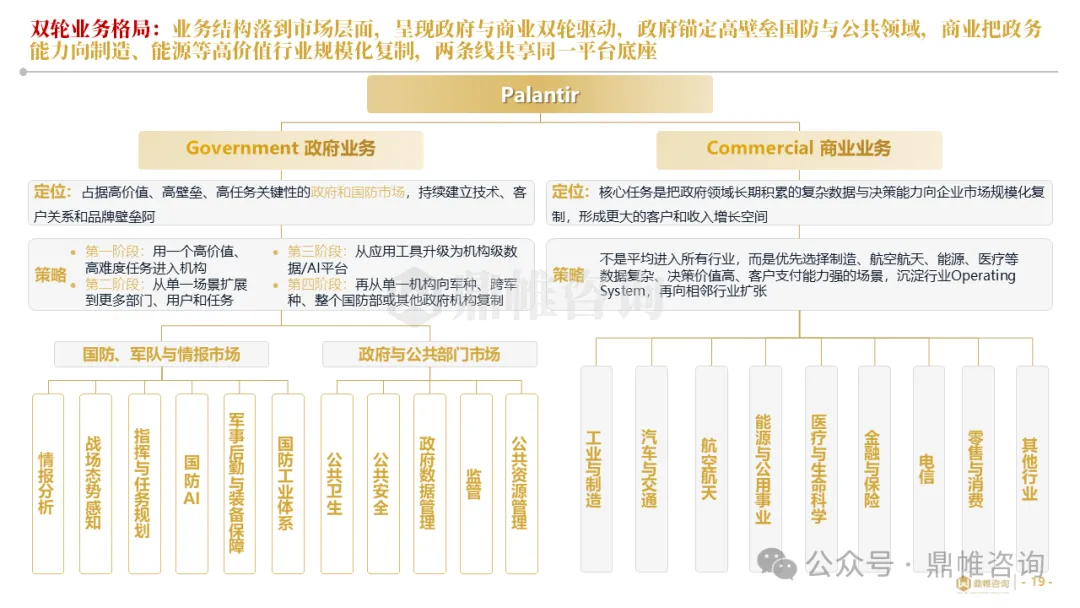
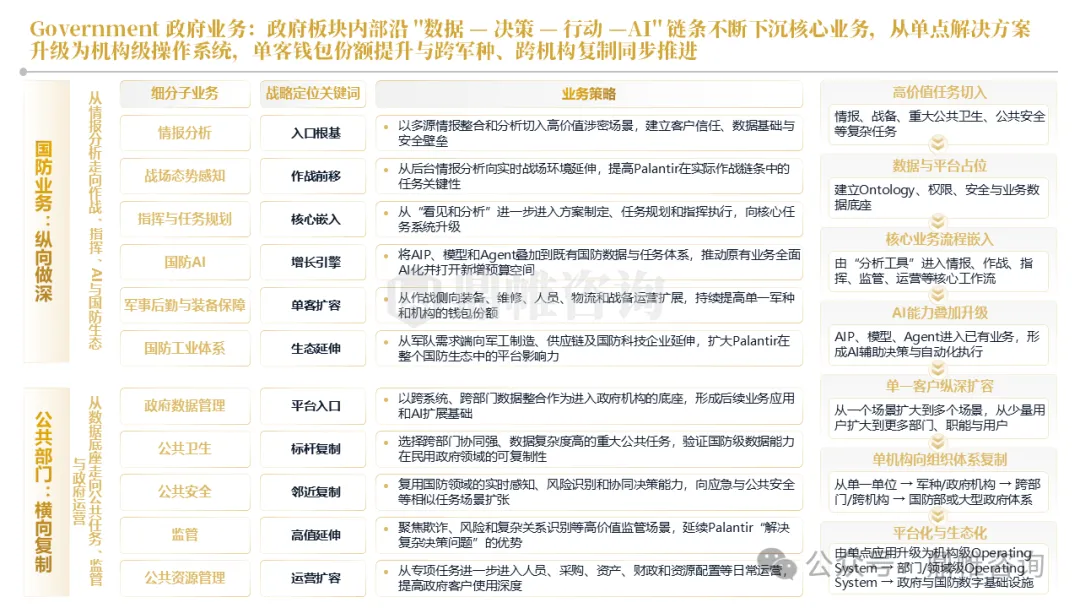
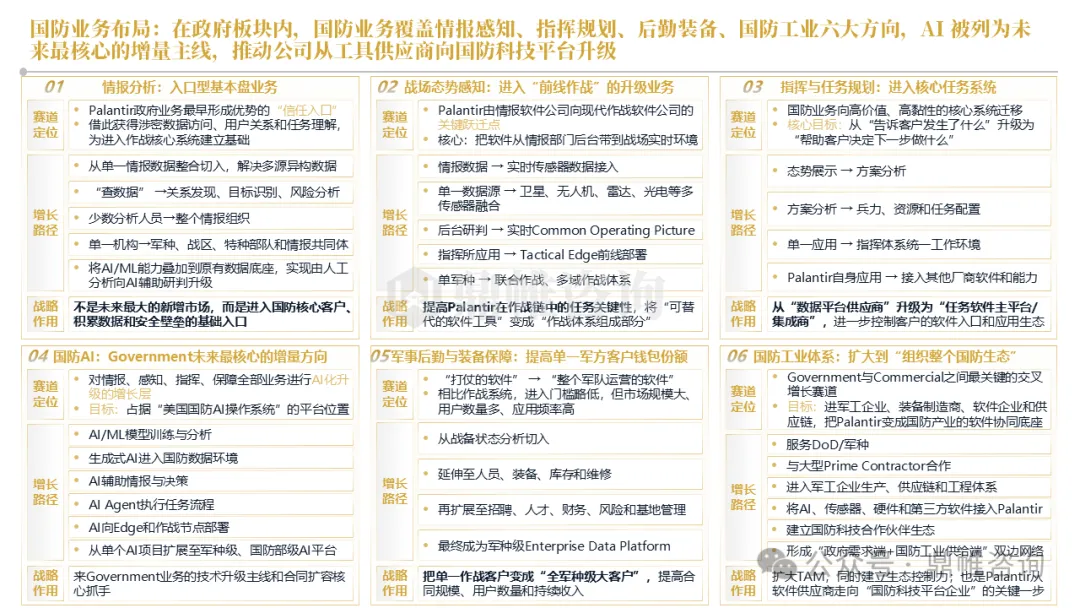
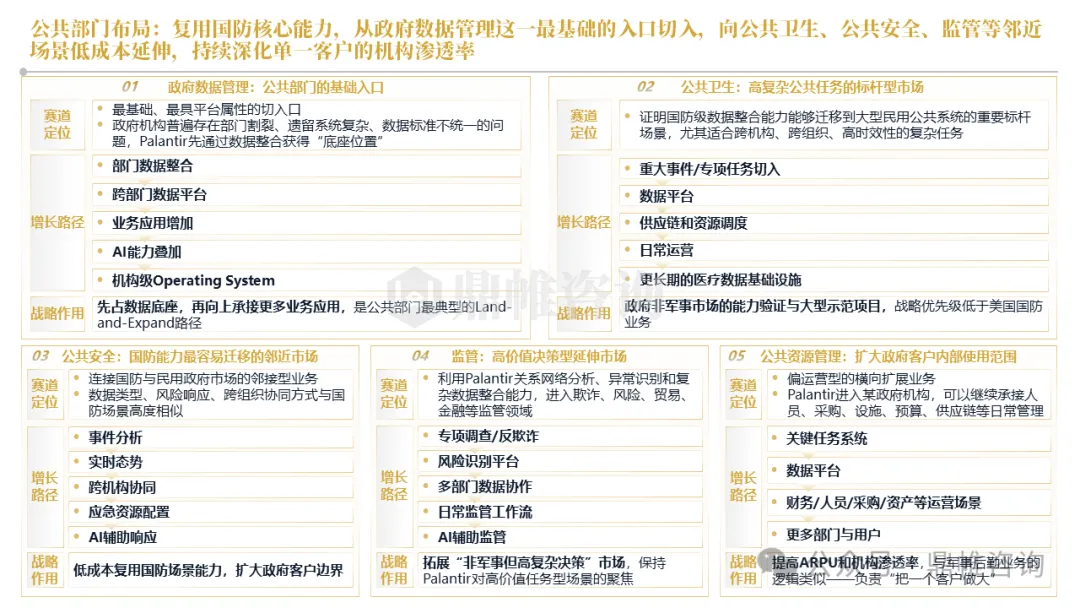
托住它的是一个底座:一个企业级运营操作系统,加Foundry、AIP、Apollo、Gotham四大平台跨域复用,把国防高安全场景磨出的能力产品化,再复制到商业客户——2025年政府与商业两个板块同时放量,它早就不只是一家政府软件公司。它也不平均铺行业,专挑多源数据、复杂权限、实时决策这类高价值任务下手。
数字心脏:先让AI知道“订单”是什么
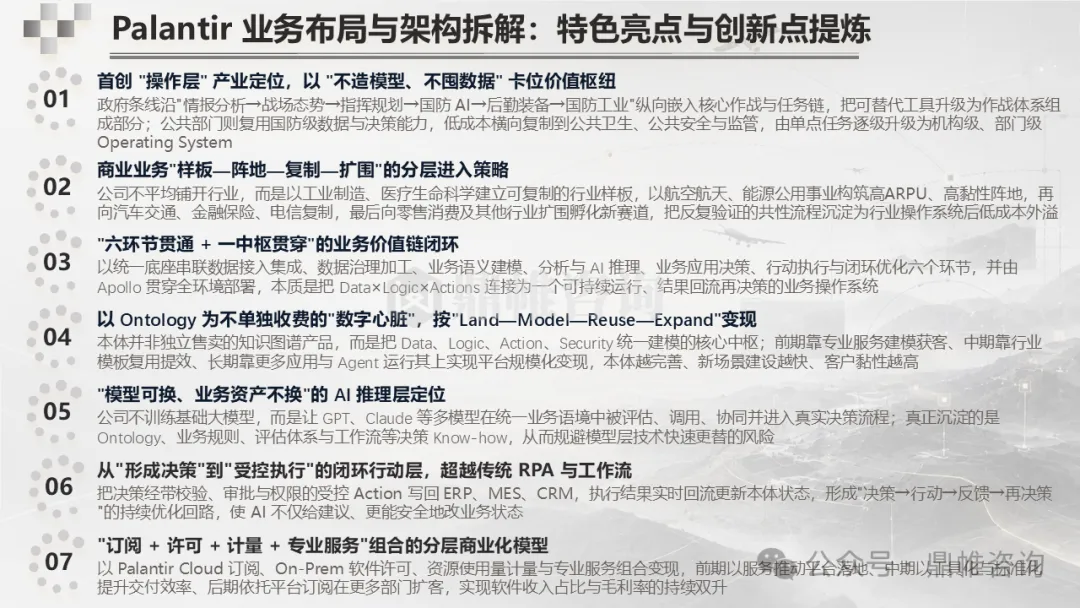
Palantir的答案是本体(Ontology):把客户、订单、库存、产线这些现实对象,连同关系、规则、谁有权操作、结果写回哪个系统,一起建成一个可计算的数字世界。
差别在层级:普通知识图谱只回答“数据是什么”,本体还要规定“该怎么判断、谁能动手、动作写回哪里”。报告叫它“数字心脏”。客户一旦把业务装进来,替换它等于把数字化重做一遍——这是它敢做82.4%毛利率的底气。
报告里还有一条反着来的主张:不给AI完全自主权——任务拆成小步,每步有审批、有记录、有回执。这恰恰是它能在国防、银行落地的前提。
交付革命:把“以月计”压到“五天”
让它从技术变成收入的,是一套交付机制。FDE(前沿部署工程师)驻场,首日就提取客户业务实体词汇;客户带真实数据来,一到五天跑完从场景定义到生产试跑,销售周期从6到18个月压到数周。
更反常识的是招人:识别节点前移到高中生,首期500多份申请录22人,每月发5400美元补助,四个月后跳过大学直接给全职邀请、年薪约15.7万美元加期权。它赌的是现场解决问题的能力比学历更可验证。
收钱方式也换了:不再卖软件授权,改成按任务量计费、按结果分成——“知道创造了100块的价值,只收10块”。空客项目回报率25倍,英国石油靠预测故障省下10亿美元,Walgreens把AI工作流从10家门店推到4000家只用8个月。
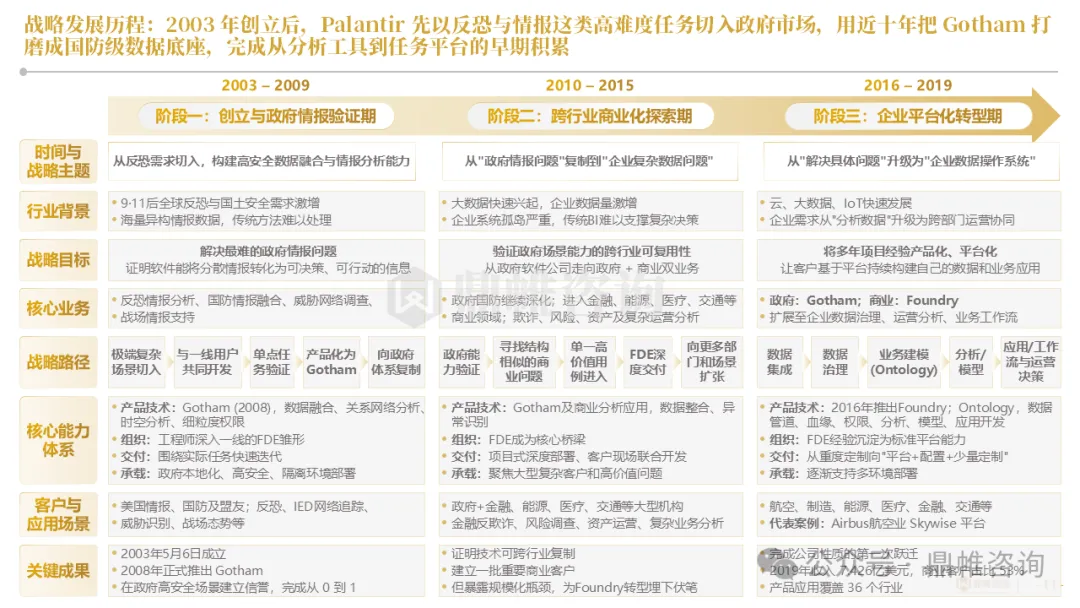
这套机制跑成了飞轮:空客的A350产能爬坡项目后来外溢成Skywise平台,连了140余家航司、超1.16万架飞机——一个驻场项目长成了行业操作系统。客户数也从2025年的954家增到2026年中的1049家。
光环之下:四道还没解的题
一是模式会失效。定制需求绑架产品路线,客户内部争数据权限拖慢项目,经验全压在驻场个人身上、人一走就断层。
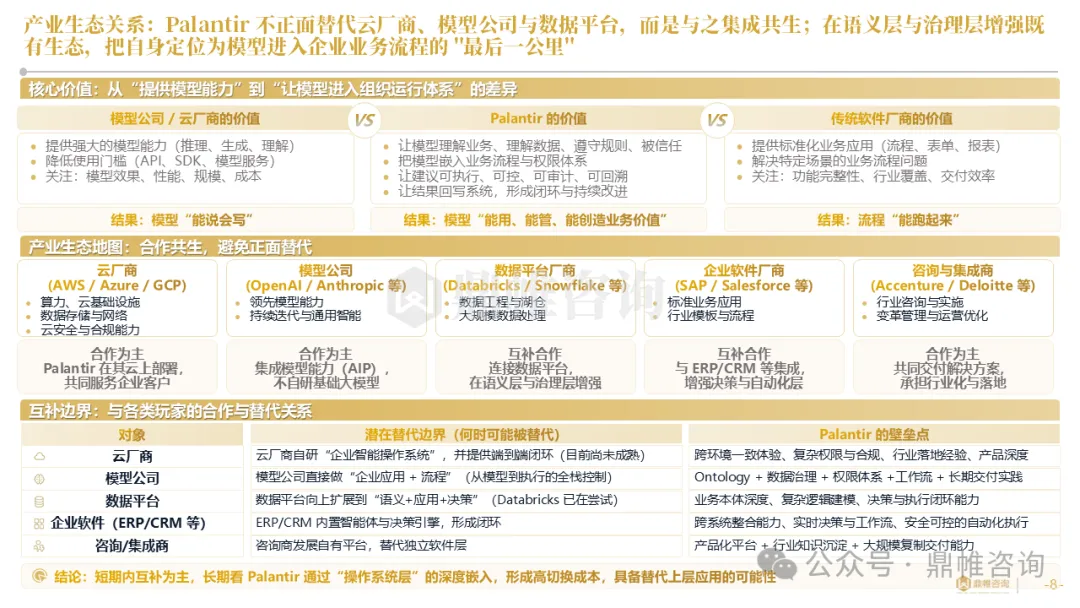
二是位置会被侵蚀。报告列了五条替代路径:云厂商自研企业操作系统、模型公司直接做应用、数据平台向上延伸、ERP与CRM内置智能体、咨询商做自有平台——今天互补,长期未必。
三是收入结构还没换过来。大头仍是政府和国防,商业板块跑得更快,但整体节奏还得跟着国防预算走。
四是伦理与主权。报告写了德国军方以数据主权为由拒绝、加沙冲突的伦理争议、Maven曾把卡车误判成树。AI越深入核心决策,地缘政治的投射就越重。
对中国企业,有用的不是军工叙事
报告专门写了一节“FDE中国化的六大结构性阻碍”,结论很直白:定制占比七到八成、经验沉不进产品,再这么干,FDE越多越像人力服务公司。
它也给了一条本土验证:某工程行业客户引入本体加AI后,决策采纳率从20%提到50%,一家建筑子公司每月省下2000万元现金流。
可迁移的不是“派人驻场”这个动作,而是每个项目结束后把可复用逻辑沉淀成产品——这才是能不能长出“中国版操作层”的分水岭。
模型是原料。值钱的是定义业务、执行动作、拿到反馈的那一层。
本文基于鼎帷咨询《2026Palantir人工智能发展战略研究报告》撰写,详细内容请查阅原文。
以下是内容节选↓↓↓ 文末点击链接免费下载pdf,扫二维码加入交流群
AI科普馆:打开AI世界之窗





发表评论
发表评论: