
 研报速递
文/我是江小编
2026年上半年,中国券商行业正式进入“双雄时代”。国泰君安与海通证券合并后的国泰海通,总资产达到2.50万亿元,首次超越中信证券的2.47万亿元,坐上资产规模头把交椅。但在净利润上,中信证券以233.43亿元领先国泰海通的202.60亿元,ROE(加权)7.81%也高出对方1.69个百分点。
这场PK的实质,是“规模优势”与“盈利效率”两种发展路径的较量。
规模上,国泰海通靠合并实现弯道超车。 总资产2.50万亿元、净资产3730亿元,两项指标均居行业第一。这背后是国泰君安与海通证券的体量叠加——合并后境内客户数达4089万户,是中信证券1800万户的2.27倍;分支机构覆盖全国31个省市,境外布局17个国家和地区,为国内券商之最。在财富管理赛道,国泰海通上半年营收146.55亿元,领先中信证券的131.42亿元;信用业务收入39.89亿元,也大幅领先。
盈利上,中信证券仍守住了“赚钱能力”的护城河。 上半年净利润领先30.83亿元,ROE高出1.69个百分点,每股收益1.53元对1.14元。这种差距体现在业务结构上:中信证券的投行业务净收入30.23亿元,领先国泰海通的22.24亿元;债券承销规模1.19万亿元,比对方多出近3000亿元;并购重组交易规模2662亿元,市场份额过半。更重要的是国际业务——中信证券境外收入117.88亿元,是国泰海通54.42亿元的两倍多,境外资产占比达25.84%。
整合进度,是决定胜负的关键变量。 国泰海通母公司层面的法人切换、客户迁移、IT系统整合已基本完成,但子公司层面的整合仍在推进:华安基金与海富通基金的同业竞争问题尚未解决,两家期货公司的整合方案也待明确。这意味着,合并带来的“1+1>2”效应尚未完全释放。中信证券方面,另类子公司中信证券投资上半年净利润同比暴增767%,科创板跟投项目进入收获期,内生增长动力充足。
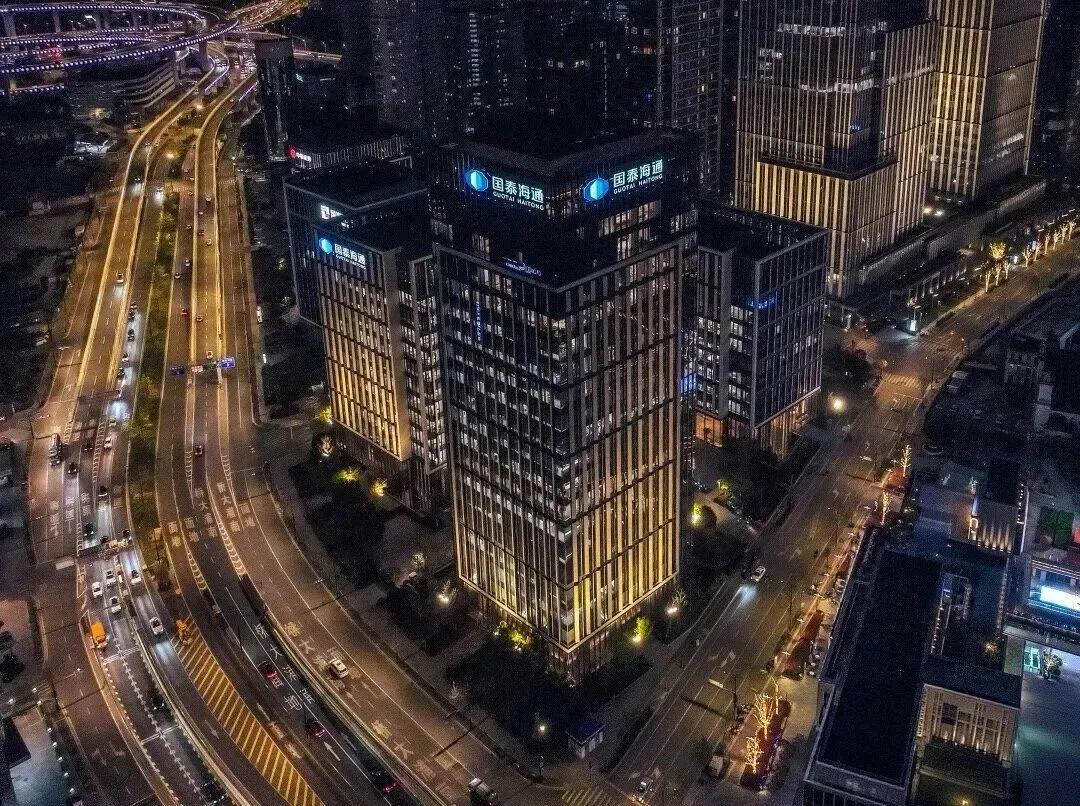
从更长周期看,这场PK没有终局。国泰海通的优势在于规模天花板更高——庞大的客户基数和资本实力,使其在财富管理、信用业务等重资本赛道拥有更强的扩张潜力;中信证券的优势在于盈利质量更优——均衡的业务结构、领先的国际布局和高效的资本运用,使其抗周期能力更强。
对行业而言,“双雄争霸”的意义远大于谁坐第一把交椅。它意味着中国券商正在从“牌照驱动”走向“能力驱动”,从“单点领先”走向“全面竞争”。无论是中信证券的“内生增长模式”,还是国泰海通的“外延整合模式”,都在为中国建设国际一流投行探索路径。
真正的“一哥”,或许不是资产最大的那一个,而是能在规模与效率之间找到最佳平衡点的那一个。
@THE END





发表评论
发表评论: