
 研报速递

1.1 本周行情回顾
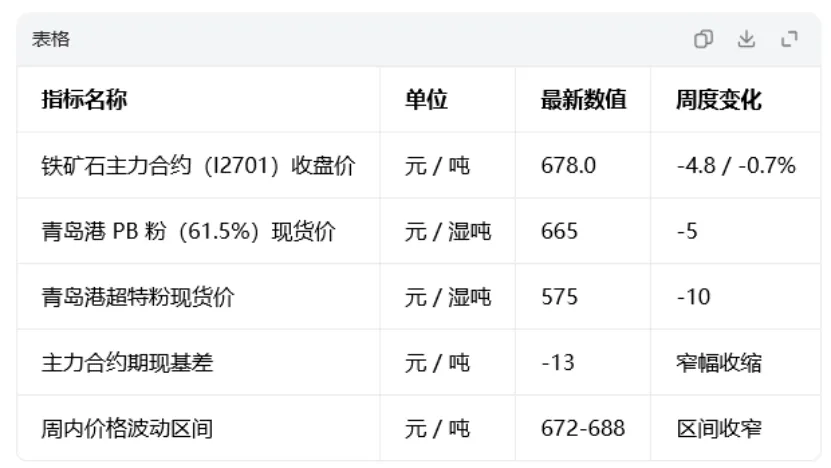
铁矿石期货延续弱势震荡走势,主力合约价格重心进一步下移。截至 10 月 14 日收盘,铁矿石主力合约(I2701)报 678.0 元 / 吨,周度累计跌幅约 0.7%,周内波动区间收窄至 672-688 元 / 吨,整体维持偏弱运行态势,市场交投情绪偏谨慎。
现货市场同步弱势整理,截至 10 月 14 日,青岛港 PB 粉(61.5%)现货报价约 665 元 / 湿吨,周环比小幅下跌 5 元 / 吨;超特粉报价约 575 元 / 湿吨,周跌 10 元 / 吨,高低品价差维持窄幅收缩趋势。期现结构维持 Contango 格局,远月合约贴水小幅走扩,反映市场对中期供需宽松的一致预期。
量能方面,本周期货持仓量环比小幅回落,短期投机资金以减仓观望为主;港口现货成交以钢厂刚需采购为主,贸易商投机性囤货意愿低迷,整体成交活跃度处于年内低位。
1.2 短期走势判断
预计未来一周铁矿石整体维持弱势震荡、重心下移的运行格局,主力合约核心运行区间参考655-685 元 / 吨。
下方支撑逻辑:
- 成本支撑:主流矿山现金成本叠加海运费构成底部安全垫,价格大幅跌破矿山边际成本的概率较低
- 政策预期:国内稳增长政策持续发力,市场对基建、地产端增量政策存在期待,远期需求预期托底价格
- 减产预期:钢厂亏损持续扩大,主动减产范围扩大将阶段性收缩成材供给,间接修复产业链利润
上方压制因素:
- 供应压力:海外发运维持同期高位,到港量充裕,港口库存累库趋势明确,供应宽松格局延续
- 需求疲软:铁水产量低位续降,钢厂按需采购为主,补库动力不足,原料需求端缺乏向上驱动
- 宏观压制:美联储 “高利率维持更久”,美元指数维持强势,大宗商品整体估值承压,风险偏好偏弱

2.1 供给端:到港量环比回升,供应宽松格局延续
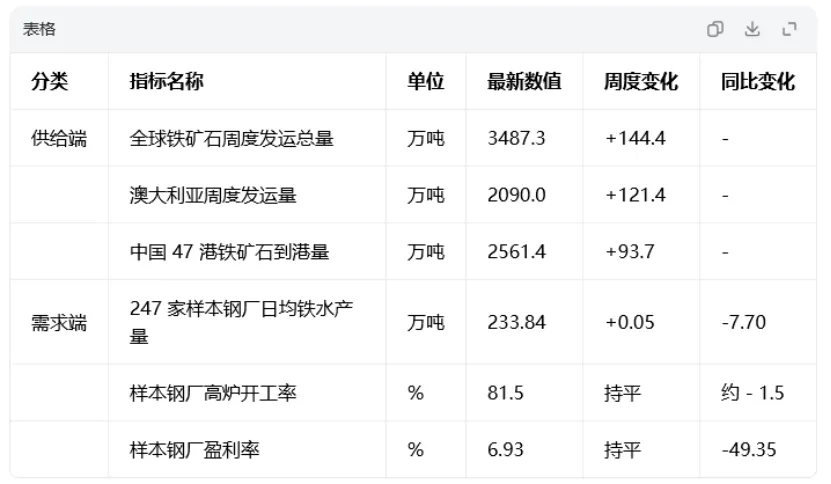
全球发运端维持高位波动,主流矿山出货节奏稳健。9 月 28 日 - 10 月 4 日当周,全球铁矿石发运总量 3487.3 万吨,环比增加 144.4 万吨;其中澳大利亚发运量 2090.0 万吨,环比增加 121.4 万吨,巴西发运量 703.2 万吨,环比减少 99.1 万吨,整体发运绝对量仍处于近三年同期偏高水平。
到港端环比回升,供应压力持续释放。10 月 5 日 - 10 月 11 日当周,中国 47 港铁矿石到港总量 2561.4 万吨,环比增加 93.7 万吨;45 港铁矿石到港总量 2422.8 万吨,环比增加 119.2 万吨;北方六港到港总量 1165.1 万吨,环比增加 88.0 万吨。前期受假期影响延迟的船舶集中抵港,叠加非主流矿到港增量,港口到货压力持续显现。从船期推算,后续 1-2 周到港量仍将维持相对高位,供应宽松格局难以出现趋势性扭转。
海外港口库存同步累积,卫星数据显示,10 月 5 日 - 11 日期间澳大利亚、巴西七个主要港口铁矿石库存总量 1258.4 万吨,环比增加 198.5 万吨,矿山端出货顺畅,上游库存压力逐步向国内传导。
国产矿方面,国内矿山开工率维持平稳,铁精粉产量波动不大,整体供应保持稳定;受环保与安全政策约束,国产矿产能释放空间有限,对整体供应格局影响较小。
2.2 需求端:铁水低位续降,钢厂亏损制约采购意愿
铁水产量低位续降,高炉主动检修范围扩大。截至 10 月 14 日当周,全国 201 家生产企业日均铁水产量 228.01 万吨,较上周减少 1.59 万吨,高炉开工率持续下滑,核心驱动为钢厂盈利承压下主动安排阶段性检修,叠加部分地区环保管控与设备维保因素叠加,停产高炉容积进一步抬升。
截至 10 月 9 日当周,全国 247 家样本钢厂日均铁水产量 233.84 万吨,环比微增 0.05 万吨,同比减少 7.70 万吨,整体已连续五周维持在 234 万吨以下的相对低位;高炉开工率维持在 81.5% 左右,钢厂生产端主动收缩迹象明显。
钢厂盈利状况持续恶化,亏损面维持历史高位。247 家钢厂盈利率仅为 6.93%,环比持平,同比大幅下降 49.35 个百分点,超九成钢厂处于亏损状态。受原料成本高企、成材价格疲软双重挤压,钢厂吨钢亏损持续扩大,主动检修减产范围逐步扩大,行业近期亦倡议钢企自律控产,后续铁水产量仍有下行空间。
分领域需求来看:
- 建筑钢材:“金九银十” 旺季兑现不及预期,地产新开工与施工面积维持低位,基建项目落地节奏偏慢,建筑用钢需求整体偏弱
- 板材需求:制造业订单保持一定韧性,但出口增速放缓,整体对铁矿石需求的支撑力度有限
- 采购行为:钢厂以刚需按需采购为主,原料库存维持低位周转,大规模补库意愿缺失,对矿价形成持续压制
2.3 库存端:港口连续四周累库,供应压力持续显现
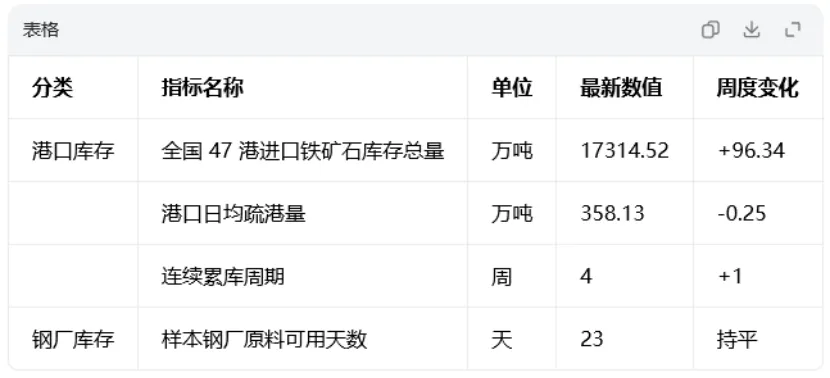
港口库存维持高位,累库趋势延续。截至 10 月 9 日当周,全国 47 个港口进口铁矿石库存总量 17314.52 万吨,环比增加 96.34 万吨,已连续四周呈现累库态势;日均疏港量 358.13 万吨,环比下降 0.25 万吨,到港量维持高位而疏港需求偏弱,是港口库存持续累积的核心原因。分品种来看,澳矿、巴西矿库存均有不同程度累积,贸易矿库存增幅明显。
钢厂库存方面,节前阶段性补库后,厂内铁矿石库存可用天数回升至 23 天左右,处于年内相对高位,后续补库需求将逐步减弱。叠加钢厂亏损加剧、减产预期升温,原料采购节奏将进一步放缓,港口库存累库趋势有望延续。

3.1 海外宏观:美元强势压制估值,外需整体偏弱
美联储货币政策维持鹰派基调,“高利率维持更久” 的预期持续发酵。9 月美联储重启加息 25 个基点后,市场对年底前再次加息的预期仍在消化,10 年期美债收益率维持在 5.2% 以上的高位,美元指数站稳 106 关口,创阶段新高。美元强势对以美元计价的全球大宗商品形成普遍估值压制,铁矿石作为全球贸易品种,价格上行空间受到明显约束。
全球经济增长动能偏弱,海外钢铁需求疲软。欧美制造业 PMI 仍处于收缩区间,海外钢厂开工率维持低位,对铁矿石的进口需求偏弱,全球铁矿石供需格局整体偏向宽松,进一步压制矿价中枢。
3.2 国内宏观:稳增长政策托底,终端修复仍待时日
国内经济呈现弱修复态势,8 月制造业 PMI 回升至 49.8%,接近荣枯线,生产端边际改善,但需求端修复斜率偏缓。财政政策加快资金落地,基建投资、城中村改造、保障性住房建设等领域政策持续推进,市场对后续稳增长增量政策存在期待。
但政策传导至终端实物需求仍需时间,地产行业整体仍处于调整周期,新开工、施工面积对钢材需求的拉动有限;基建投资落地节奏偏慢,短期难以形成有效需求增量。铁矿石作为钢铁产业链上游原料,终端需求的弱修复难以对价格形成向上驱动。
3.3 产业政策:保供与产能约束共振,产业链利润再分配
煤炭稳产保供政策带动成本支撑下移。前期相关部门部署煤炭安全稳产保供工作,产地煤矿复产预期升温,焦煤、焦炭价格出现回调,炼钢成本端支撑逐步弱化。原料成本下移一方面缓解钢厂亏损压力,另一方面也打开了铁矿石价格的下行空间,产业链利润面临重新分配。
钢铁行业供给侧约束持续强化。5 月新版《钢铁行业产能置换实施办法》落地,炼铁、炼钢产能置换比例均提高至不低于 1.5:1,产能天花板刚性约束进一步增强,行业从 “增量博弈” 进入 “存量竞争” 阶段,长期来看有利于供需格局改善,但短期产量弹性仍存。
物流保障政策持续加码。多部门联合印发《推动多式联运高质量发展 优化调整运输结构攻坚行动方案(2026—2030 年)》,聚焦铁矿石等国家重点物资,强化综合货运大通道功能,提升运输效率,长期有利于降低原料物流成本,短期对市场情绪影响有限。

1. 政策风险:国内稳增长政策超预期发力、钢铁行业限产政策大规模落地
2. 供给风险:海外矿山发运大幅低于预期、港口库存去化速度超预期
3. 需求风险:“银十” 终端需求大幅回暖、钢厂复产力度超预期
4. 宏观风险:美元指数大幅回落、美联储货币政策转向,大宗商品系统性反弹






发表评论
发表评论: