
 研报速递
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
核心观点
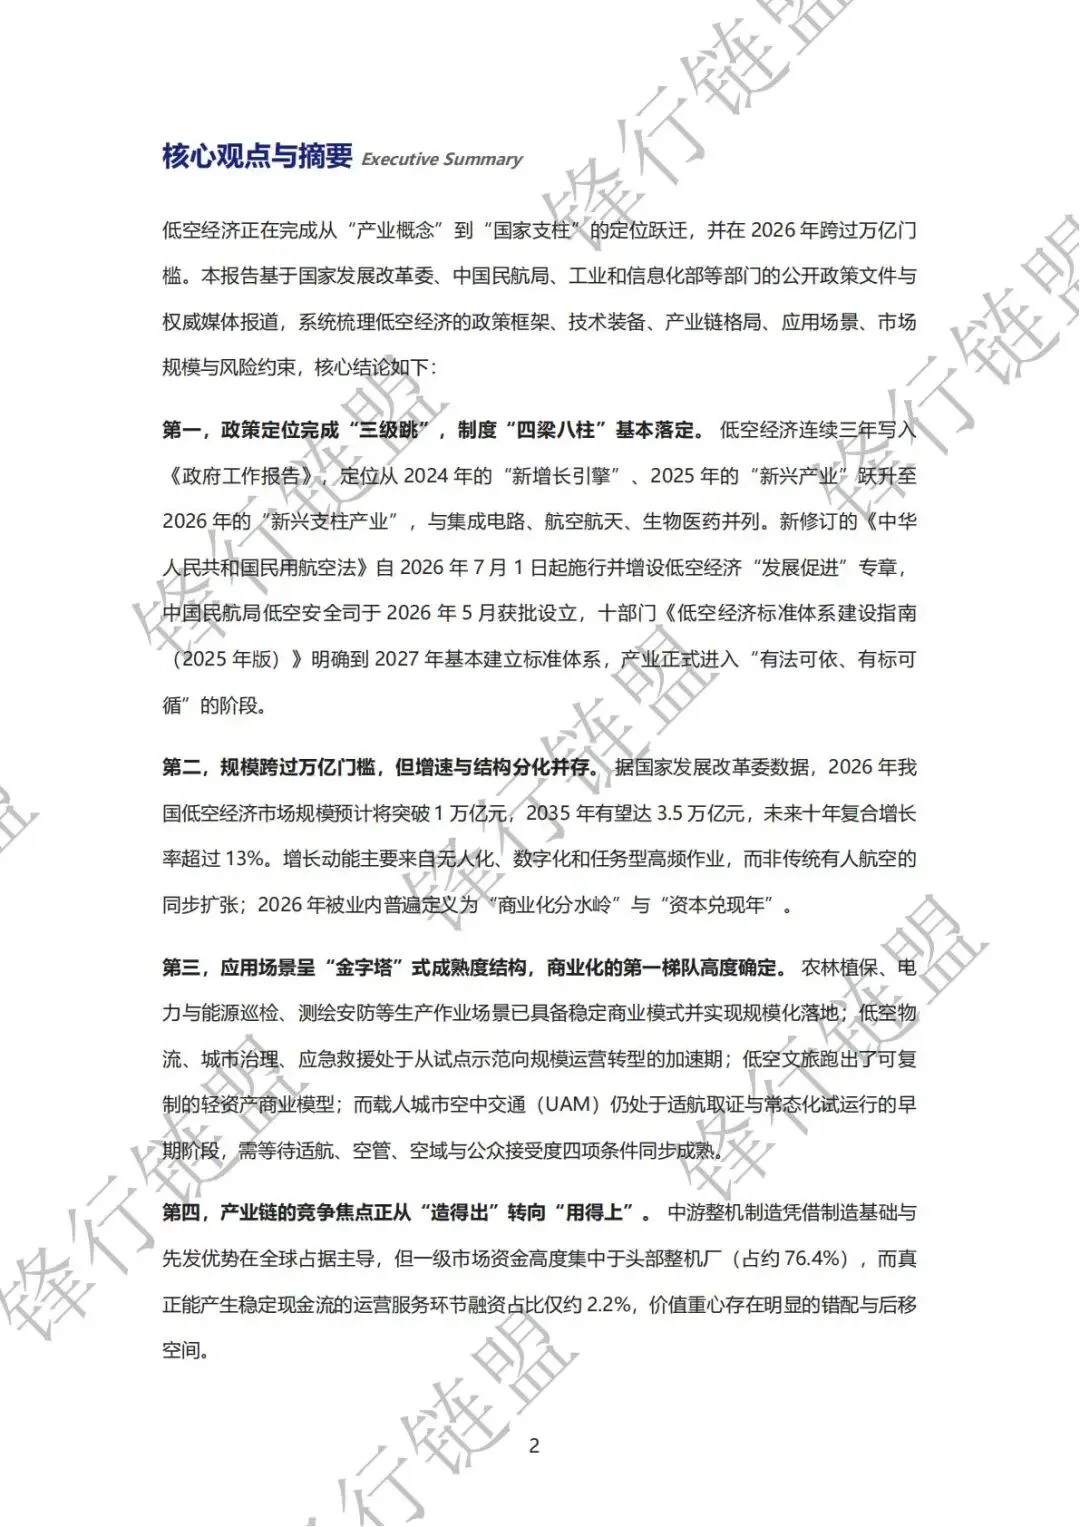
低空经济正在完成从“产业概念”到“国家支柱”的定位跃迁,并在2026年跨过万亿门槛。本报告基于国家发展改革委、中国民航局、工业和信息化部等部门的公开政策文件与权威媒体报道,系统梳理低空经济的政策框架、技术装备、产业链格局、应用场景、市场规模与风险约束,核心结论如下:
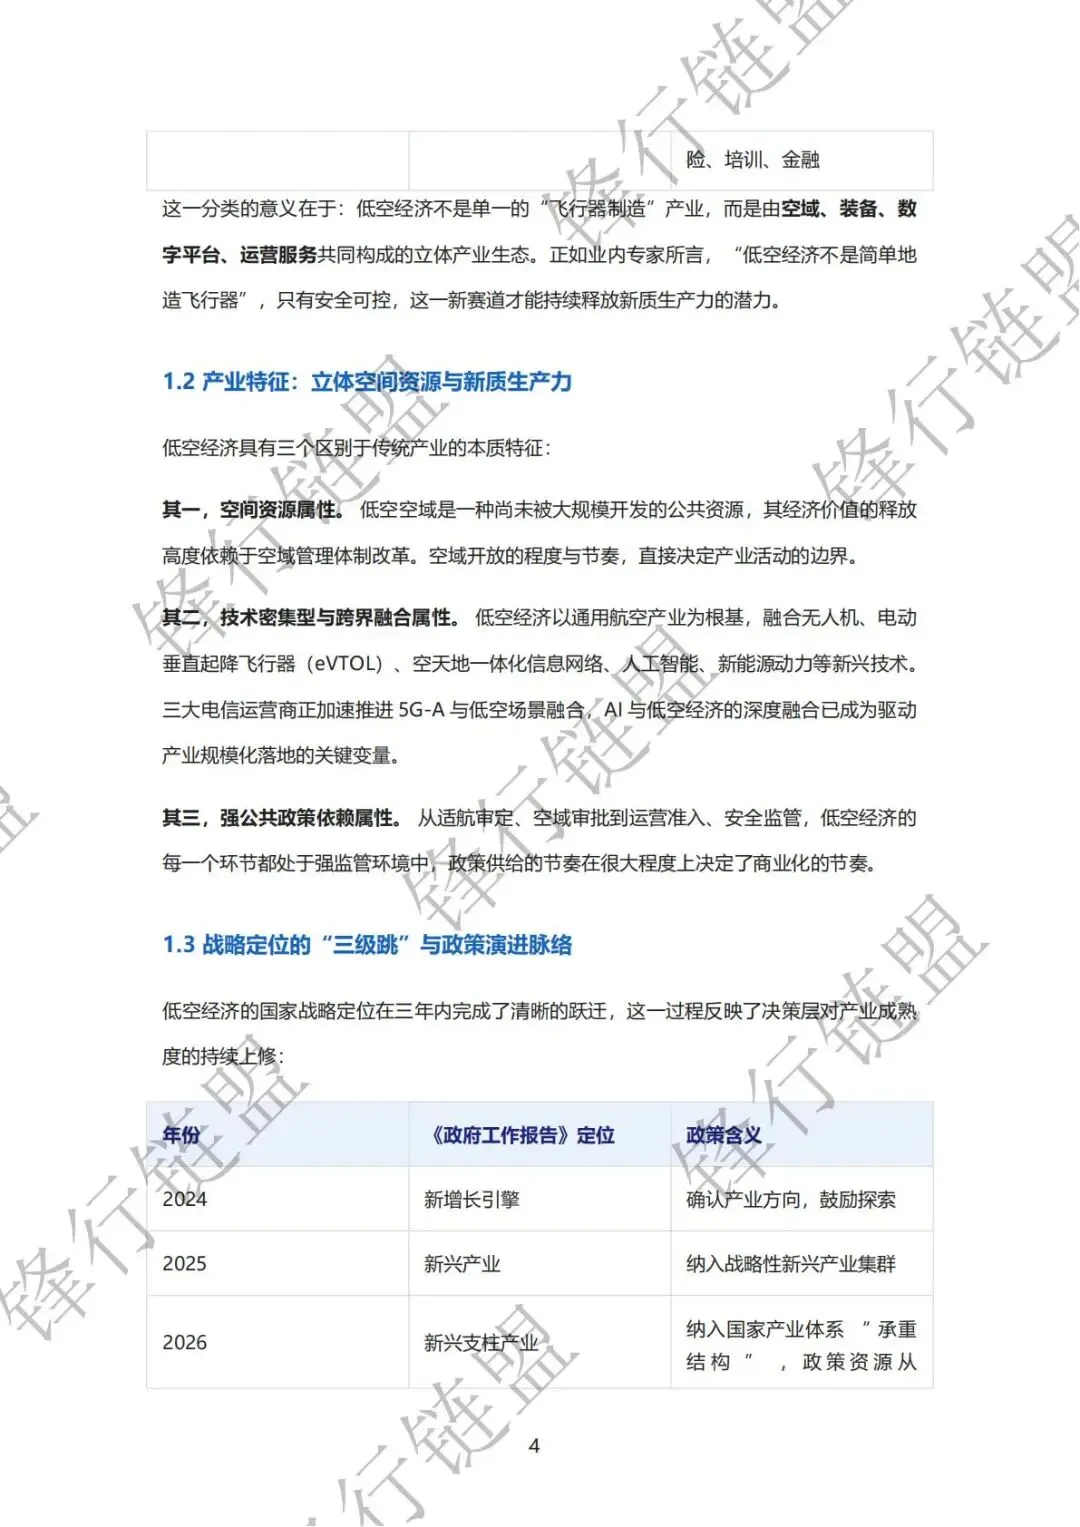
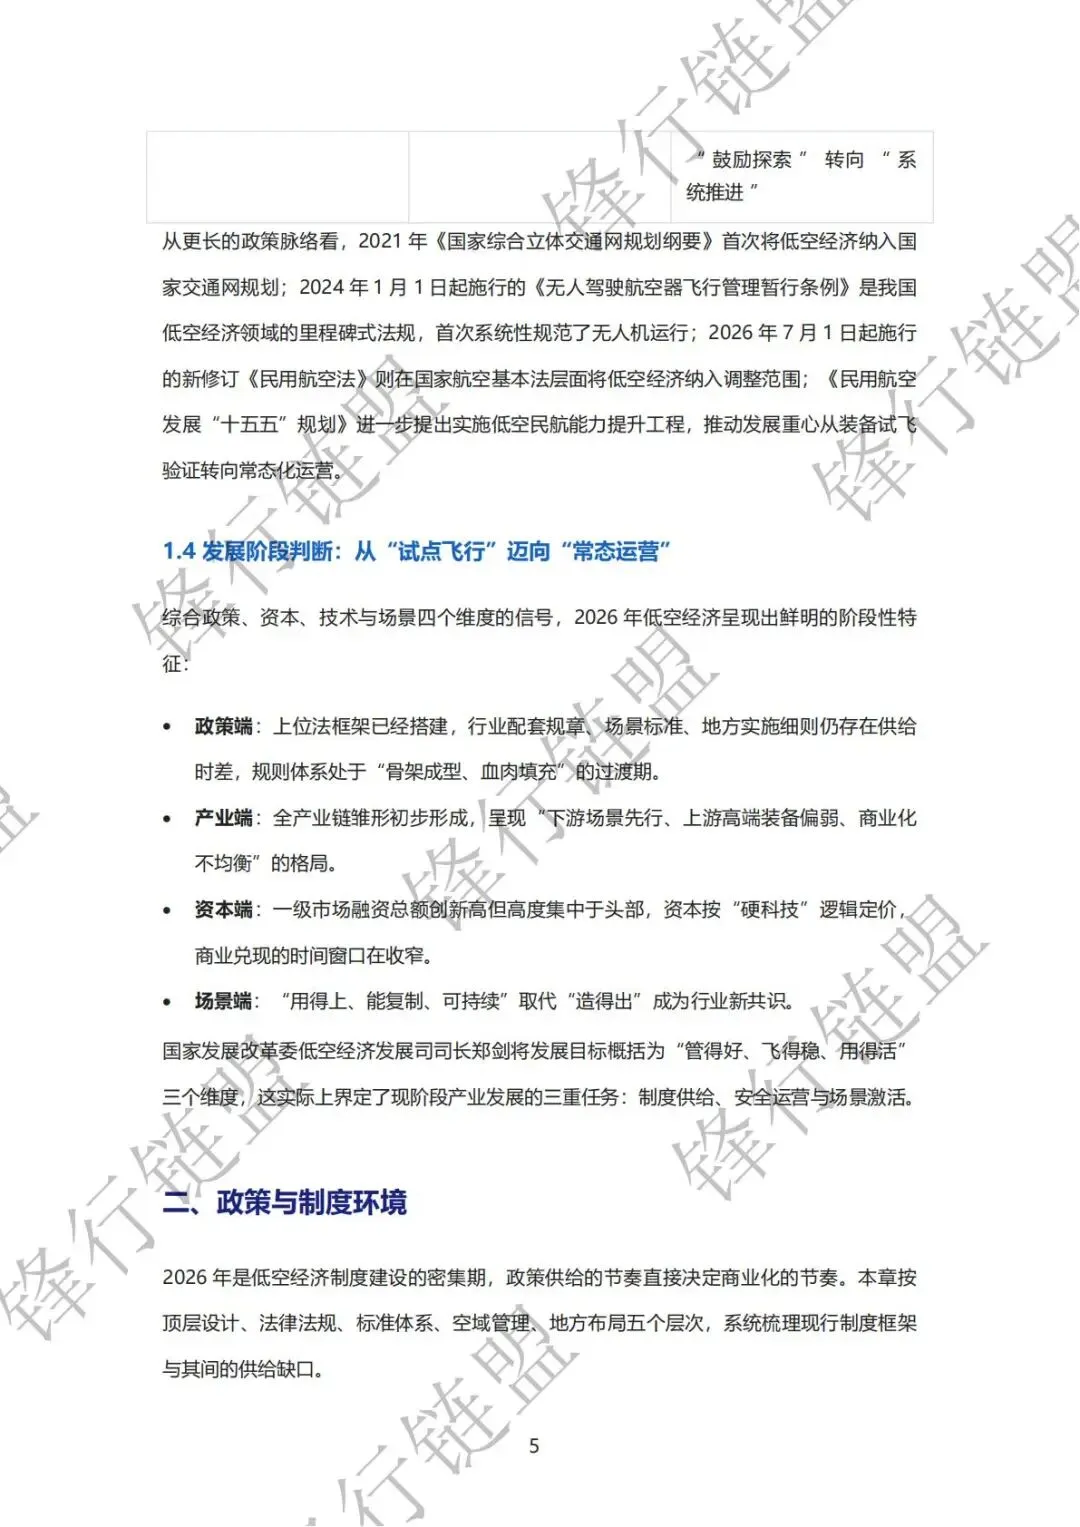
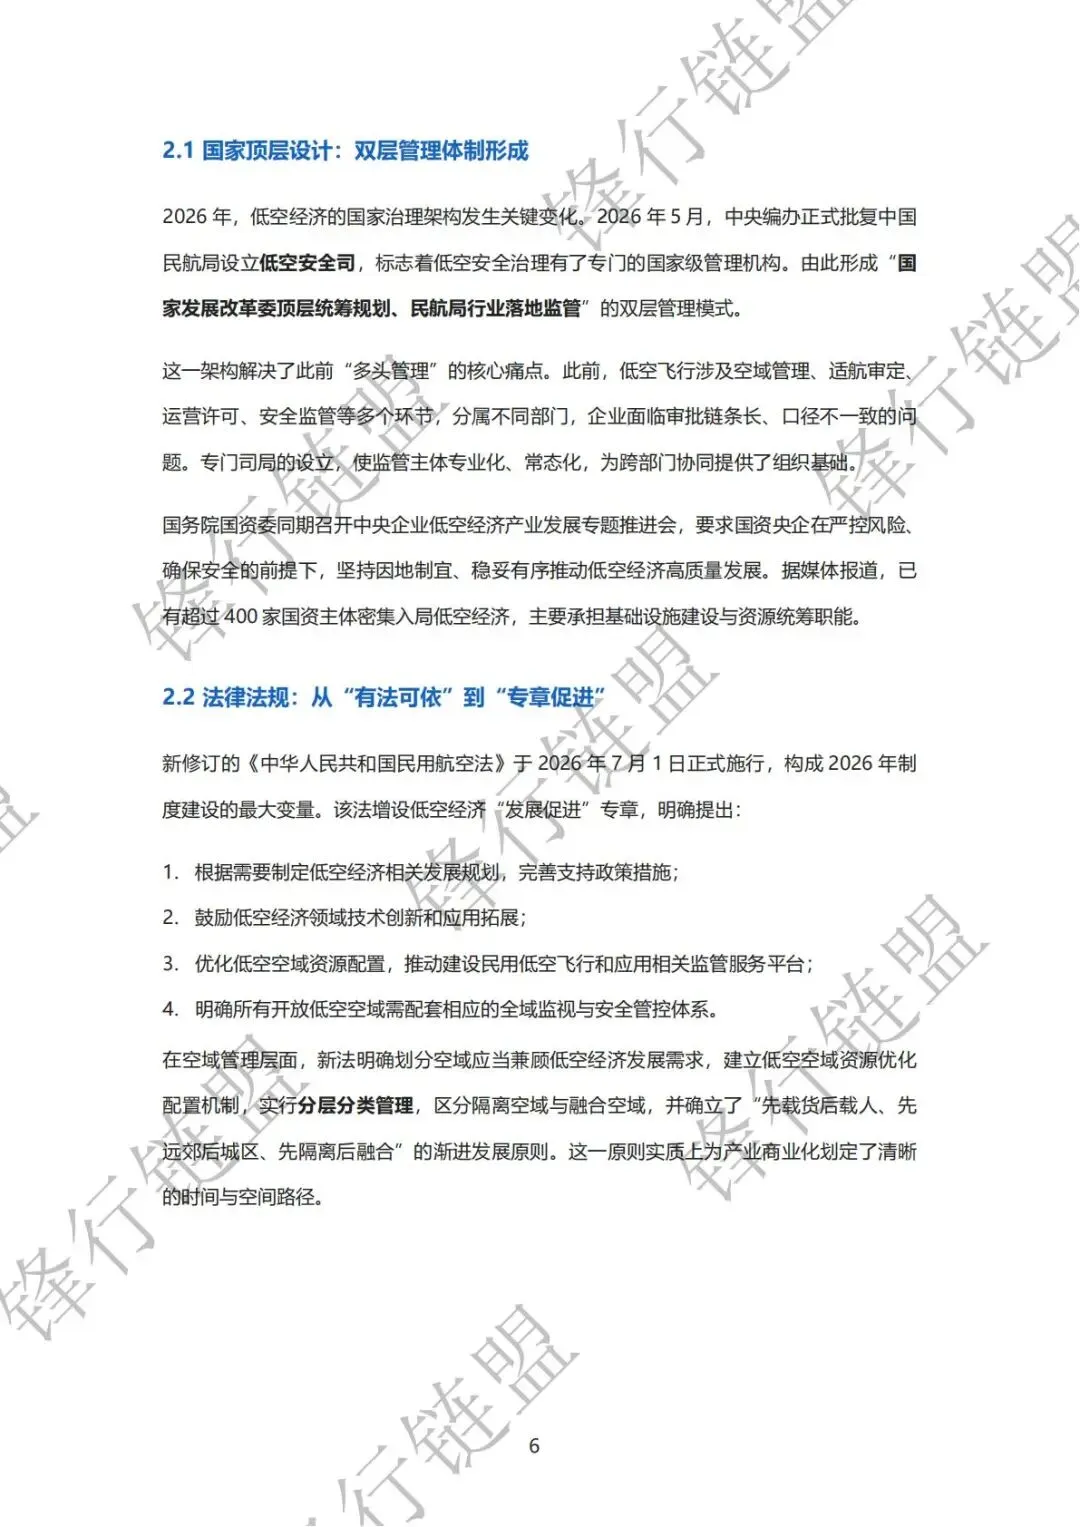
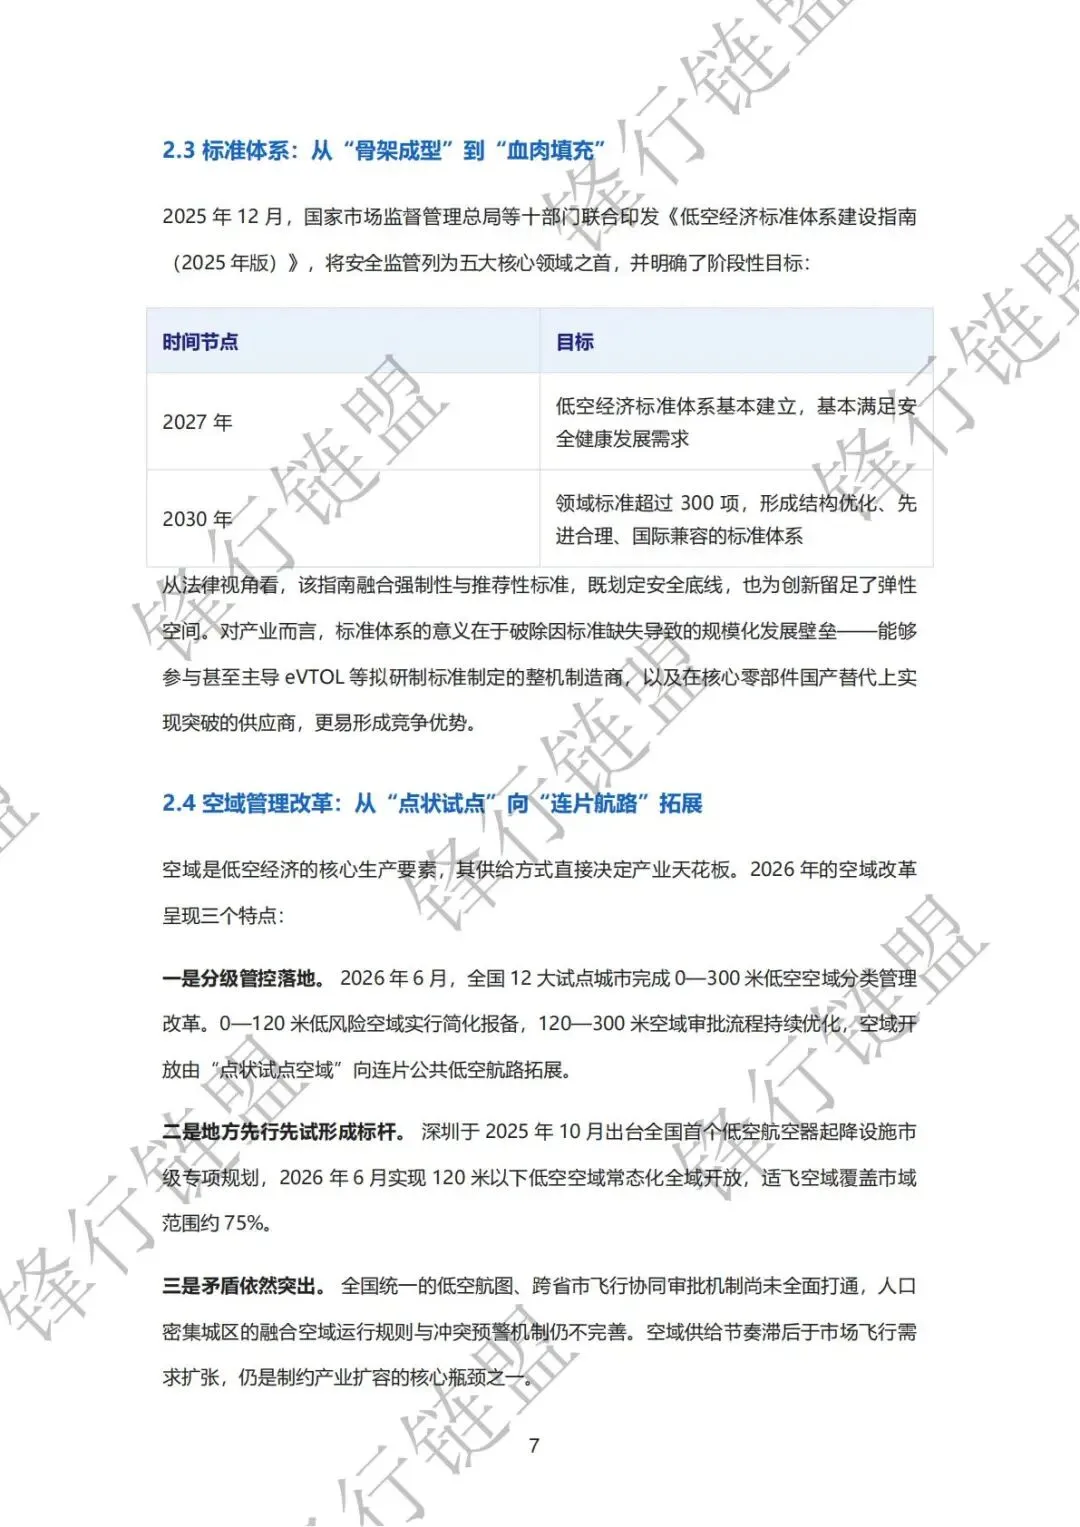
第一,政策定位完成“三级跳”,制度“四梁八柱”基本落定。低空经济连续三年写入《政府工作报告》,定位从2024年的“新增长引擎”、2025年的“新兴产业”跃升至2026年的“新兴支柱产业”,与集成电路、航空航天、生物医药并列。新修订的《中华人民共和国民用航空法》自2026年7月1日起施行并增设低空经济“发展促进”专章,中国民航局低空安全司于2026年5月获批设立,十部门《低空经济标准体系建设指南(2025年版)》明确到2027年基本建立标准体系,产业正式进入“有法可依、有标可循”的阶段。
第二,规模跨过万亿门槛,但增速与结构分化并存。据国家发展改革委数据,2026年我国低空经济市场规模预计将突破1万亿元,2035年有望达3.5万亿元,未来十年复合增长率超过13%。增长动能主要来自无人化、数字化和任务型高频作业,而非传统有人航空的同步扩张;2026年被业内普遍定义为“商业化分水岭”与“资本兑现年”。
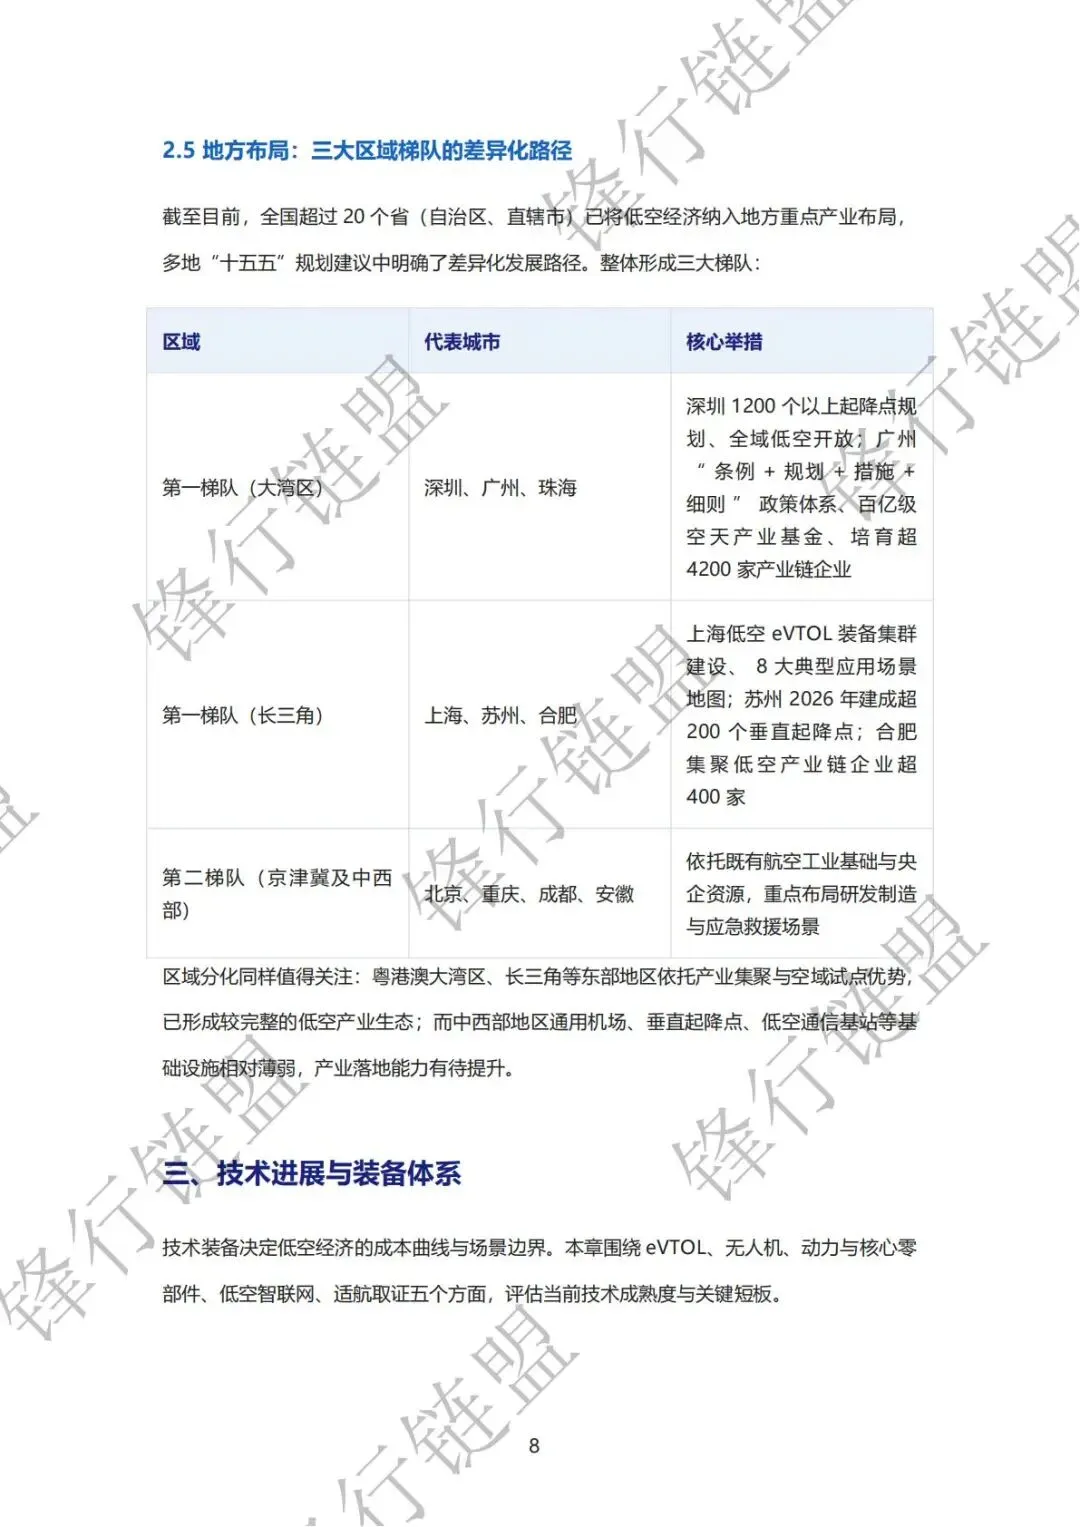
第三,应用场景呈“金字塔”式成熟度结构,商业化的第一梯队高度确定。农林植保、电力与能源巡检、测绘安防等生产作业场景已具备稳定商业模式并实现规模化落地;低空物流、城市治理、应急救援处于从试点示范向规模运营转型的加速期;低空文旅跑出了可复制的轻资产商业模型;而载人城市空中交通(UAM)仍处于适航取证与常态化试运行的早期阶段,需等待适航、空管、空域与公众接受度四项条件同步成熟。
第四,产业链的竞争焦点正从“造得出”转向“用得上”。中游整机制造凭借制造基础与先发优势在全球占据主导,但一级市场资金高度集中于头部整机厂(占约76.4%),而真正能产生稳定现金流的运营服务环节融资占比仅约2.2%,价值重心存在明显的错配与后移空间。
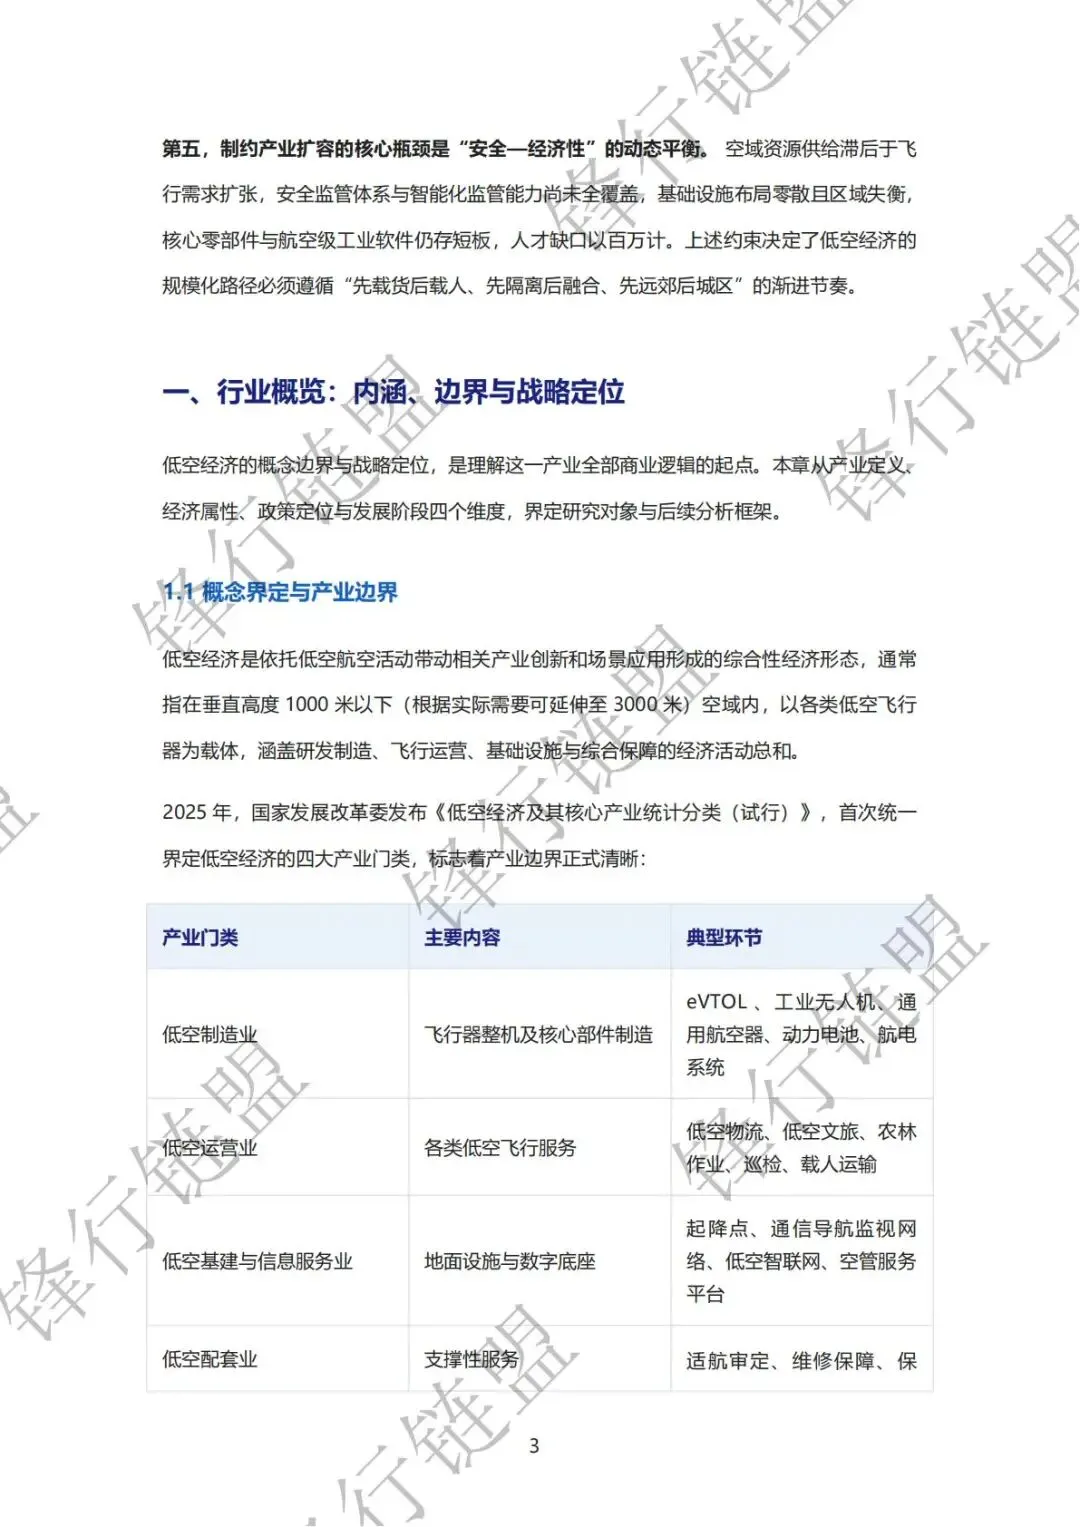
第五,制约产业扩容的核心瓶颈是“安全—经济性”的动态平衡。空域资源供给滞后于飞行需求扩张,安全监管体系与智能化监管能力尚未全覆盖,基础设施布局零散且区域失衡,核心零部件与航空级工业软件仍存短板,人才缺口以百万计。上述约束决定了低空经济的规模化路径必须遵循“先载货后载人、先隔离后融合、先远郊后城区”的渐进节奏。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。

发表评论
发表评论: