
 研报速递
中信、华泰、广发、银河、中金、建投六家传统券商,加上东方财富、同花顺两家金融信息公司,八只股票摆在一起,其实并不是同一类生意。这篇文章用同一把尺子把它们分层对比,先回答“为什么不能直接比”,再回答“到底买哪只、怎么买更合适”。
表1 八家公司核心指标速览
公司 | 最新价(元) | PE(倍) | PB(倍) | 总市值(亿) | ROE(%) | 股息率(%) | 派息率(%) |
中信证券 | 26.23 | 10.33 | 1.39 | 4098.25 | 10.59 | 1.56 | 20.92 |
华泰证券 | 17.87 | 7.86 | 0.90 | 1613.10 | 9.20 | 2.24 | 23.00 |
广发证券 | 19.47 | 8.07 | 1.10 | 1523.50 | 10.16 | 2.57 | 29.76 |
中国银河 | 11.93 | 9.43 | 1.08 | 1304.47 | 9.84 | 1.93 | 22.33 |
中金公司 | 31.92 | 11.28 | 1.48 | 1540.86 | 9.39 | 0.72 | 12.23 |
中信建投 | 23.30 | 14.38 | 2.06 | 1807.31 | 10.51 | 0.77 | 16.51 |
东方财富 | 18.32 | 19.88 | 2.95 | 2898.63 | 14.03 | 0.55 | 13.07 |
同花顺 | 201.45 | 41.48 | 19.76 | 1516.19 | 38.54 | 2.53 | 86.00 |
第一章 先说结论:买哪只、怎么买
一句话结论:求稳首选广发证券——股息率2.57%、派息率接近30%、PB仅1.1倍、估值处于近五年极低位置;想博弹性首选同花顺——ROE高达38.54%,但PB近20倍、波动极大;均衡打底首选中信证券——行业龙头、ROE约10.6%、估值双低。
怎么买?“定投吃息”在券商板块并不成立——板块股息率普遍只有2%~3%,撑不起吃息逻辑。低买高卖的波段在趋势股上能放大收益,在阴跌股上却会被反复打脸。更稳妥的组合是:龙头底仓 + 低位分批 + 波段增强,具体逻辑第七章展开。
一句话配置:保守型拿中信、华泰、广发吃息低仓;稳健型用广发、中信打底,加银河低位定投;进取型小仓位参与同花顺、东财做波段。
第二章 八只股票,为什么不能放一个篮子里比
这八只分属三种生意,硬排一个名次没有意义。
传统综合券商(中信、华泰、广发、银河、中金、建投):重资产、靠牌照加杠杆,业绩跟着市场周期大起大落。互联网券商(东方财富):流量平台加基金代销,轻资产部分估值高,又背着证券牌照的重资本。金融信息服务商(同花顺):卖软件、卖广告、代销基金,本身不是券商,没有重资本,毛利率极高。
判据很直观:传统券商资产负债率普遍80%以上,同花顺只有40%左右;传统券商PB在0.9~2.1倍,同花顺却高达19.8倍。跨商业模式直接排名只是视角参考,组内对比才有意义。
先看当前市场环境:两市日均成交从5月的3.2万亿一路缩到10月的1.63万亿,两融余额从3万亿峰值回落到2.5万亿附近。成交缩量,正是讨论“买谁划算”的前提。
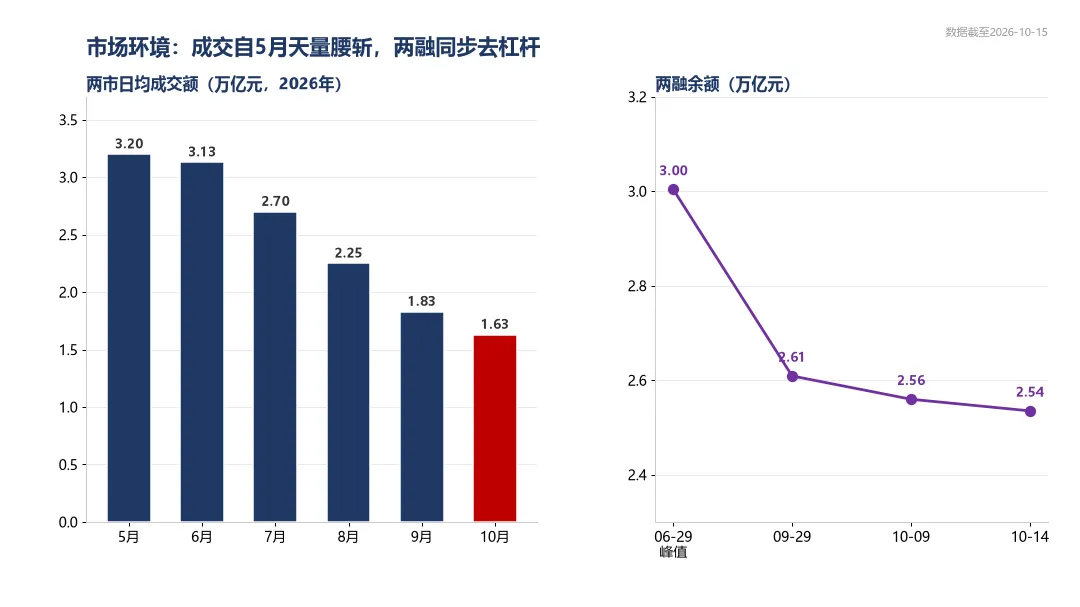
▲图1 两市日均成交自5月3.2万亿腰斩至10月1.63万亿;两融余额自3万亿峰值回落至2.54万亿。
第三章 传统券商六强:谁的基本面更硬
规模上,中信证券总市值约4098亿一家独大,是当之无愧的龙头;建投、华泰、中金、广发在1500~1800亿区间,银河最小约1304亿。
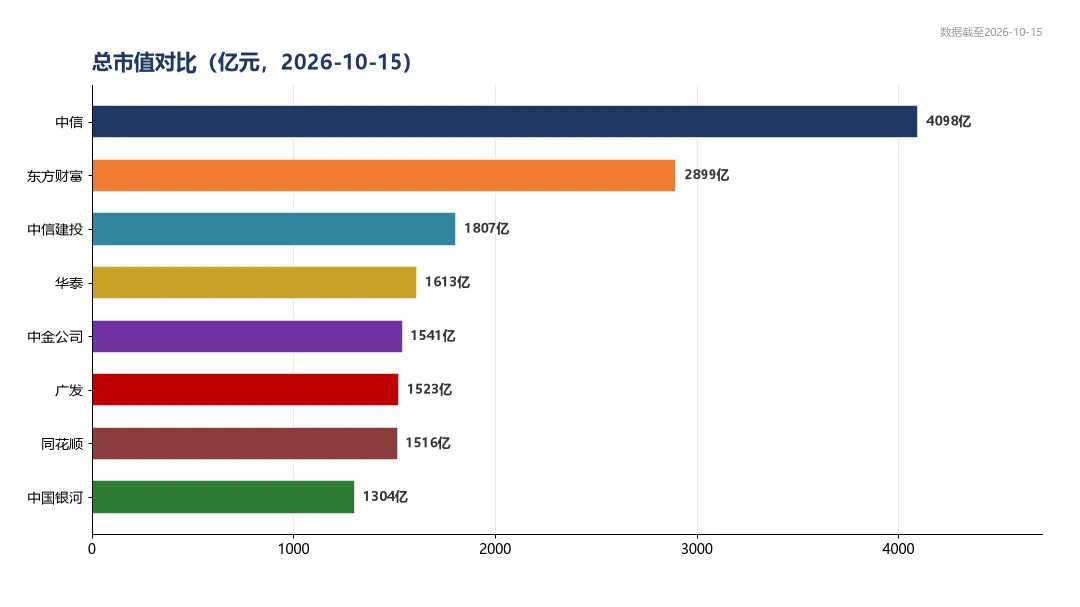
▲图2 中信证券以4098亿居首,东方财富2899亿第二,传统券商头部规模优势明显。
盈利端,2026年上半年行业明显回暖。营收与利润双双站上台阶,中信H1单季净利约233亿,创同期新高;广发H1净利约116.5亿,建投约76.4亿。
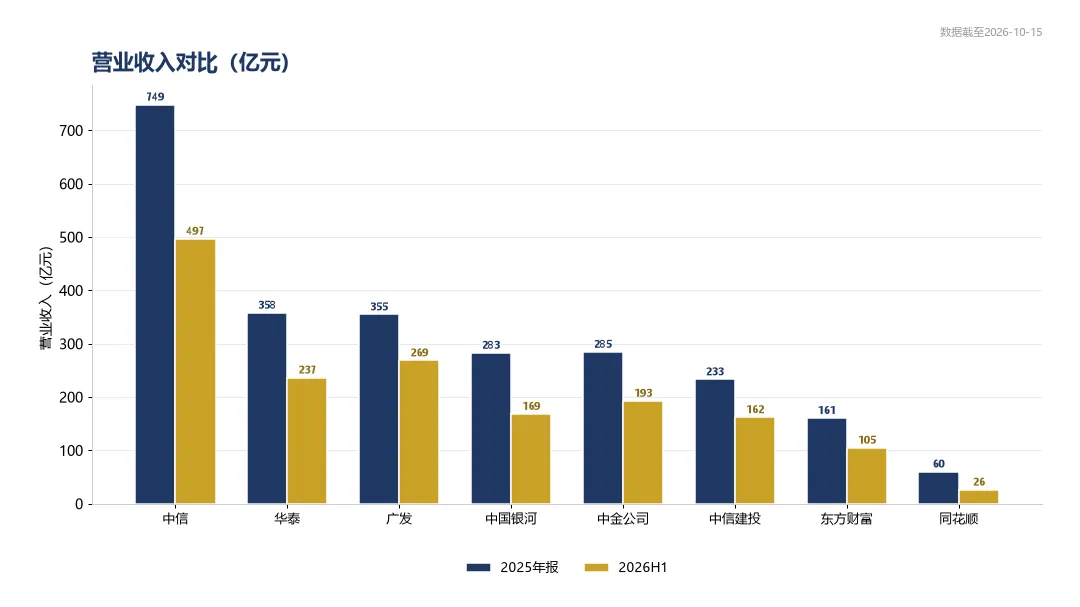
▲图3 2025年报与2026H1营业收入对比(亿元)。
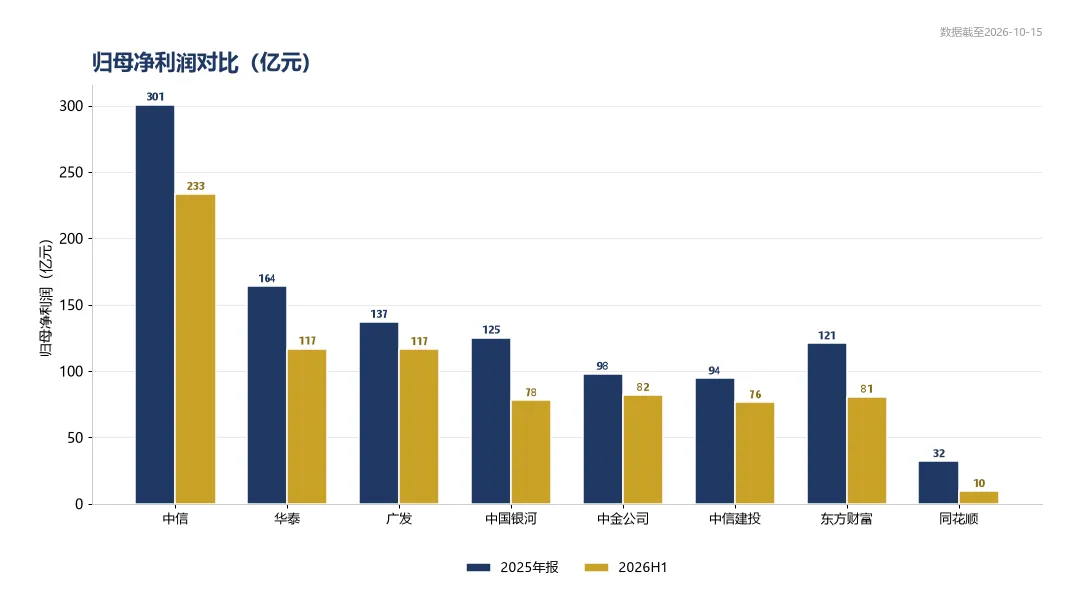
▲图4 2025年报与2026H1归母净利润对比(亿元);中信证券2026H1净利233亿居首。
成长端,受益于上半年天量成交,六家2026H1营收同比普遍大幅增长。但要注意,这份高增速建立在5月天量成交的高基数上,下半年成交缩量后增速会自然回落。
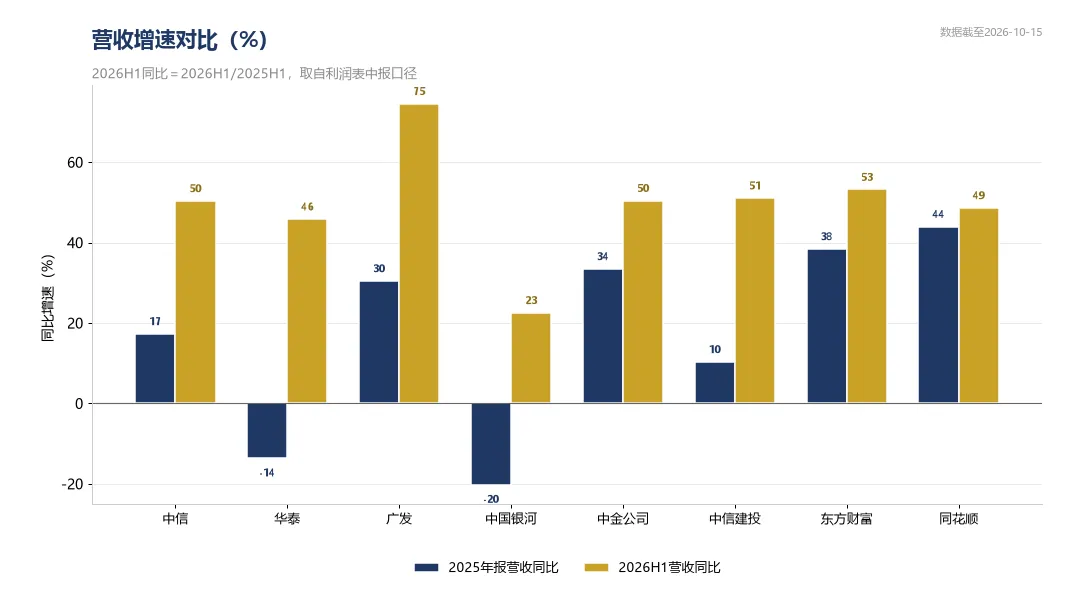
▲图5 2025年报与2026H1营收同比:行业H1普遍+45%~+75%,受益于上半年天量成交。
盈利效率上,中信ROE约10.59%领先,广发10.16%、建投10.51%紧随,华泰、银河、中金在9%上下,传统券商之间差距并不大。
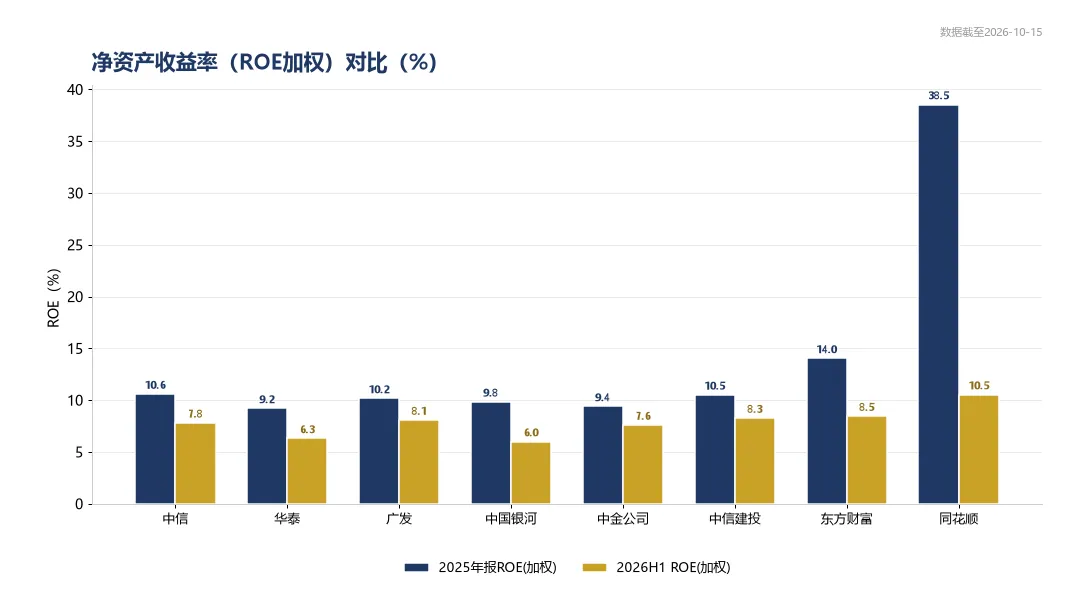
▲图6 2025年报与2026H1加权ROE:同花顺2025年38.54%遥遥领先,传统券商集中在9-11%。
销售净利率看,传统券商约34%~46%,赚的是周期的钱;金融信息公司则高出一大截。
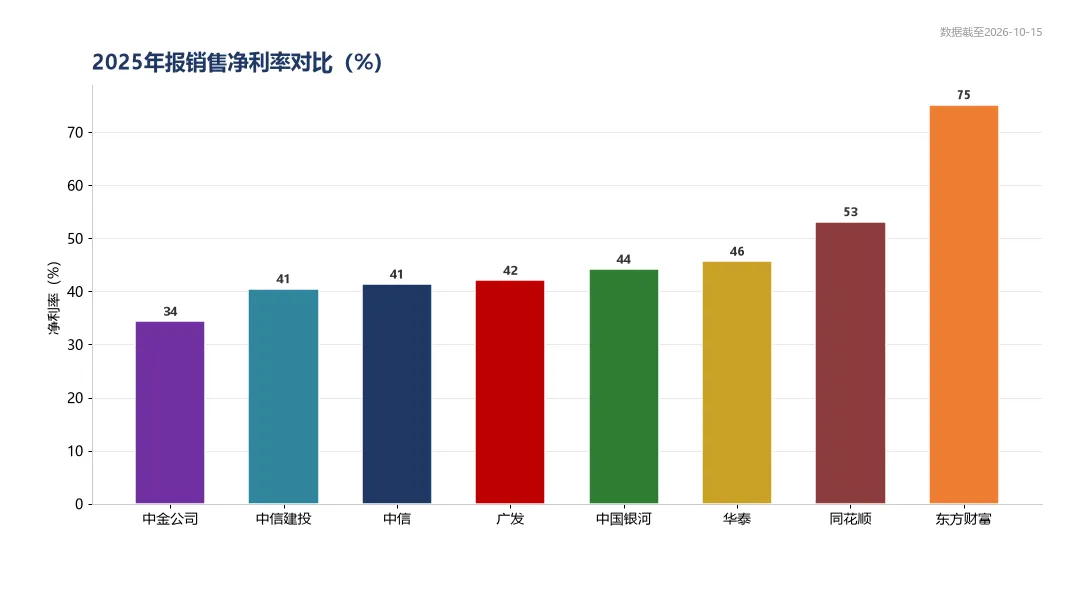
▲图7 2025年报销售净利率:东方财富75%为轻资产金融科技模式,传统券商约34-46%。
杠杆是券商的经营常态:传统券商资产负债率80%~86%,这是牌照业务带来的经营性杠杆,并不是风险失控。
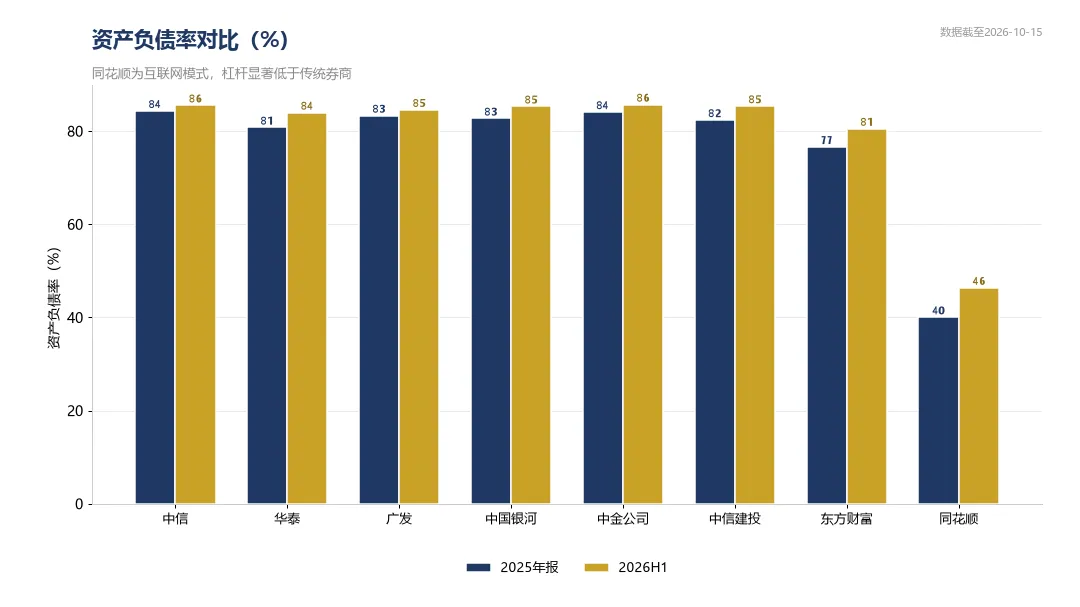
▲图8 2025年报与2026H1资产负债率:同花顺约40-46%,传统券商80-86%(经营性杠杆)。
分红是这一章的重点。广发证券股息率2.57%、派息率29.76%,双高在六强里最突出;华泰股息率2.24%次之;中信1.56%;中金0.72%、建投0.77%偏低。
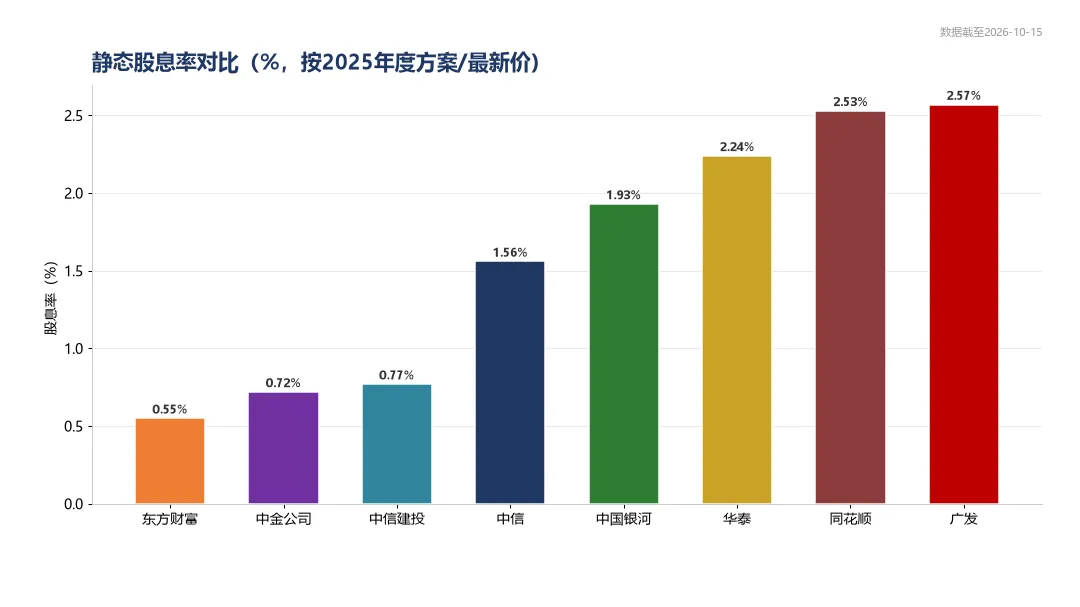
▲图9 静态股息率:广发2.57%、同花顺2.53%居前,金融科技与互联网券商偏低。
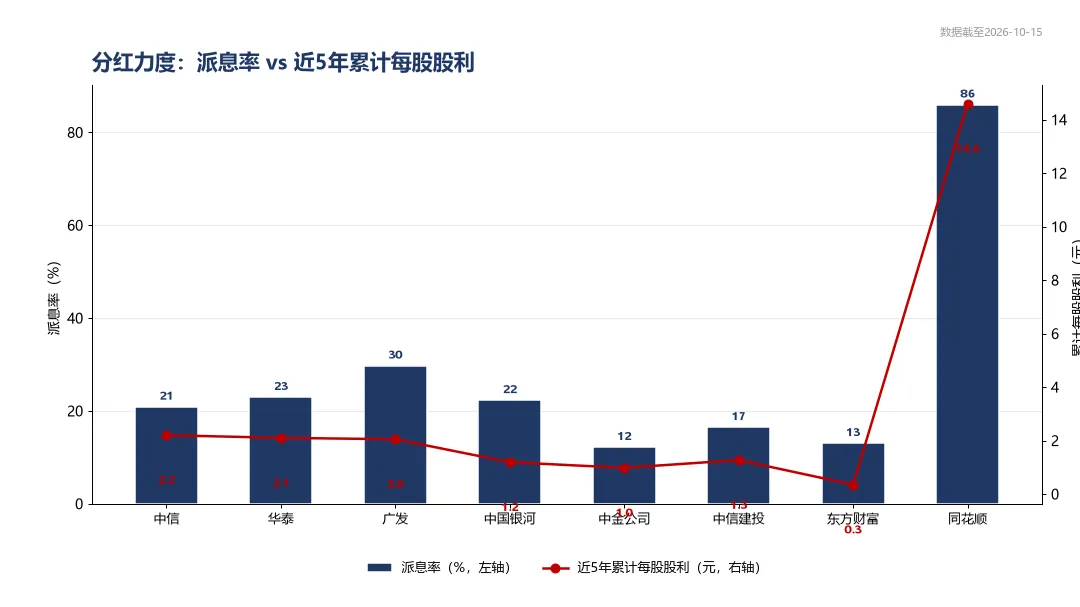
▲图10 派息率与近5年累计每股股利:同花顺派息率86%、累计每股14.6元双高。
六强一句话画像:中信是全能龙头、净资本最厚;华泰走科技化与财富管理路线;广发是华南龙头、投行资管见长;银河是央企、经纪网络广;中金是投行贵族,也是这轮行业并购整合的最大受益者;建投投行经纪均衡、北京系底色。
第四章 金融科技双雄:东财 vs 同花顺
同花顺是这八家里的“异类”。ROE 38.54%碾压全场,净利率53%、毛利率91.5%,负债率仅40%,派息率高达86%——典型的轻资产印钞机。但它PE 41倍、PB近20倍,贵得离谱;近五年最大回撤约60%,波动极大。
东方财富ROE约14%,毛利率70%,负债率76.6%(含证券牌照的重资本);旗下天天基金代销保有量约8835亿、同比增长约22%。它是流量加牌照双轮,但PE近20倍、PB近3倍,也不便宜,近五年回撤约62.66%。
两者的关键差异:同花顺靠C端软件和广告,牛市弹性最大;东财靠基金代销和证券经纪,熊市抗跌性稍强。它们都是高波动高弹性品种,仓位和择时比选股更重要。
从估值分位看,传统券商集中在“便宜区”,金融科技偏在“贵区”,两类资产的风险收益特征完全不同。
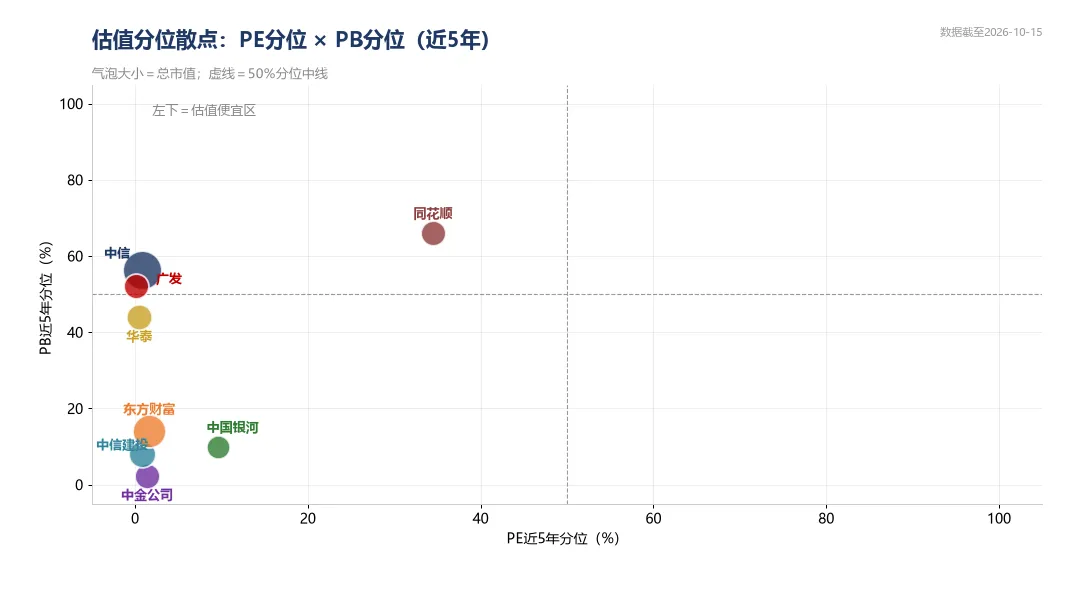
▲图11 PE/PB近5年分位散点:传统券商集中于左下便宜区,金融科技偏右上。
第五章 八家同框:行情、估值与分红全景
把八家放一起看(再次强调:跨商业模式仅供视角参考)。近五年走势分化极大:同花顺累计+163%一骑绝尘,中金公司-37%垫底。
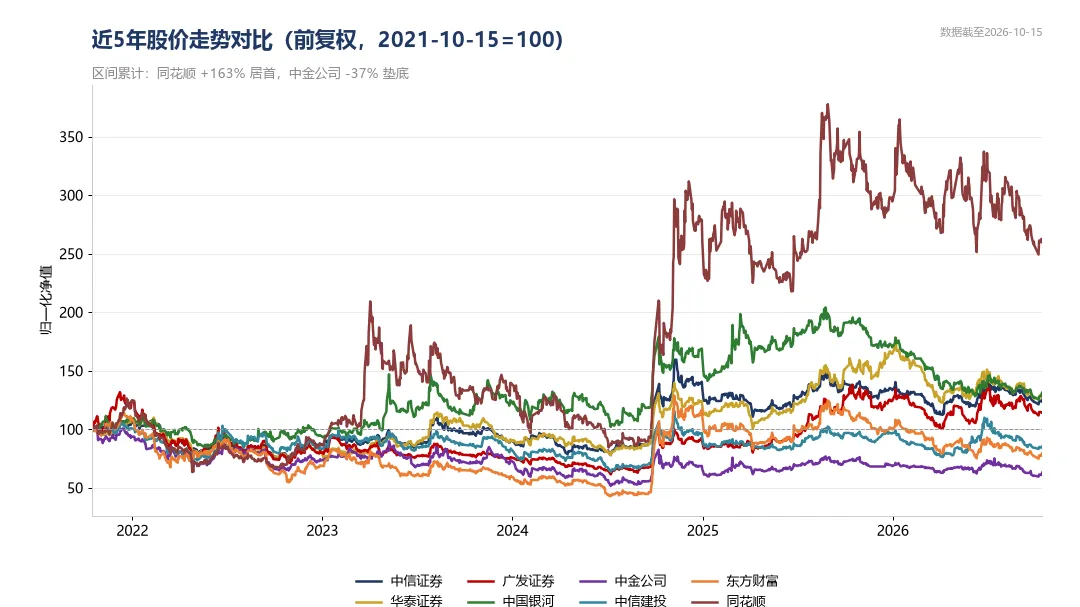
▲图12 近5年前复权归一化走势:同花顺累计+163%居首,中金公司-37%垫底。
分区间涨幅看,近五年排序和近一年排序几乎是颠倒的——前期强势股在2026年普遍回调,追高的代价不小。
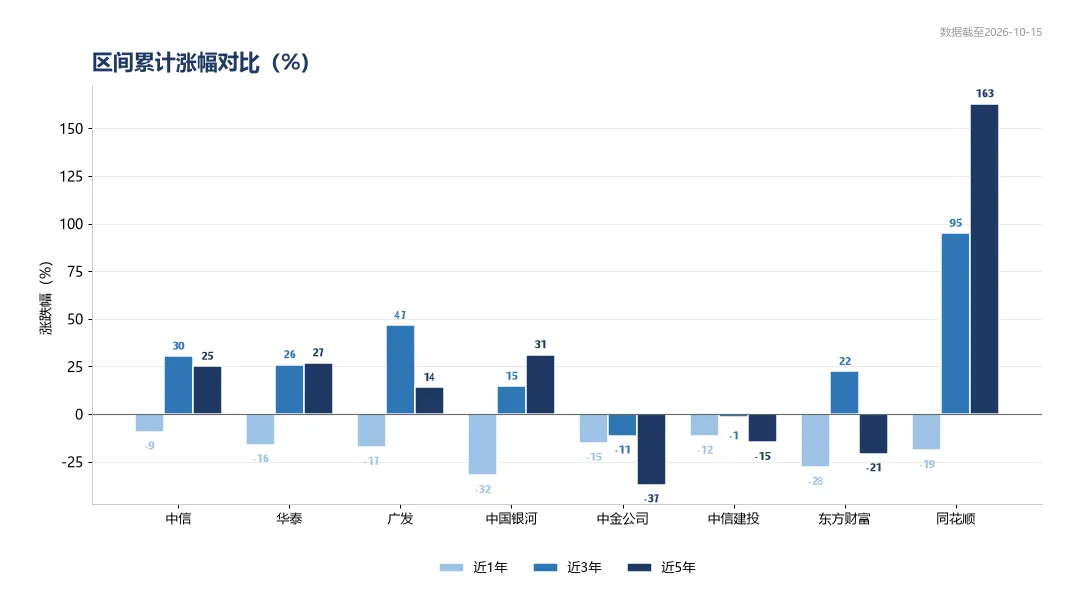
▲图13 近1/3/5年累计涨幅分组对比,近5年分化极大(同花顺+163% vs 中金-37%)。
估值方面,传统券商当前PE普遍贴近近五年区间下沿,分位多在10%以下;华泰PB 0.9倍已经破净,广发1.1倍、中信1.39倍都在低位。
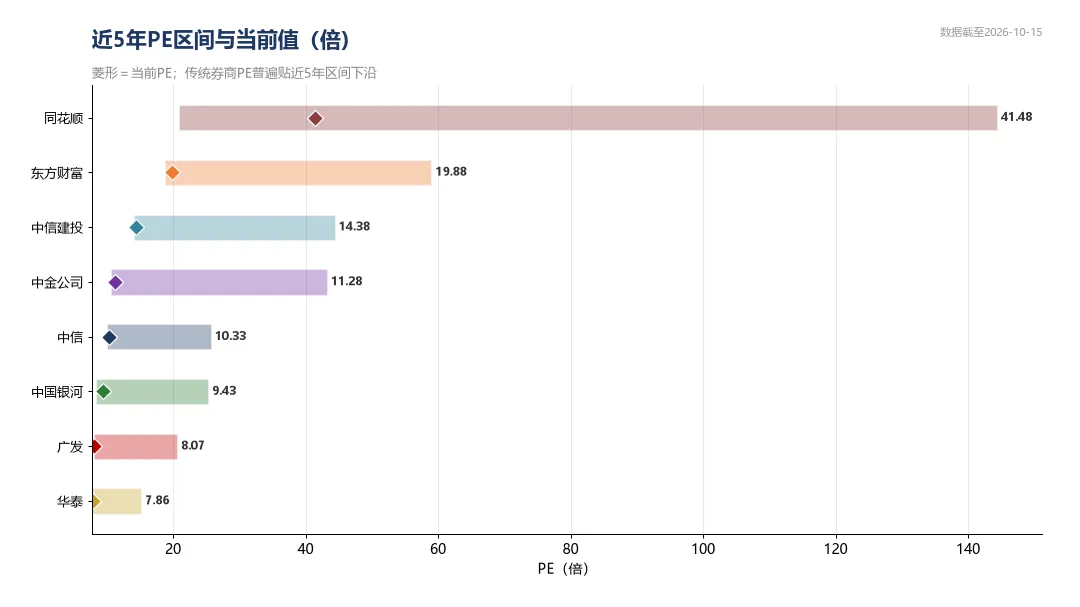
▲图14 近5年PE区间:传统券商当前PE普遍贴近区间下沿(分位多在10%以下)。
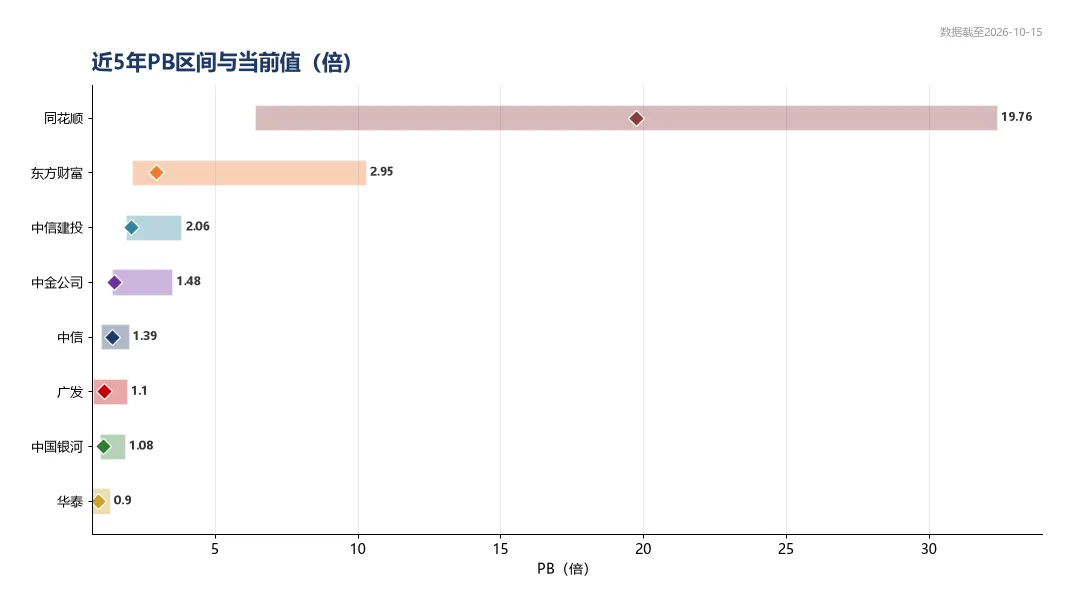
▲图15 近5年PB区间:华泰0.9倍破净,同花顺19.8倍为高成长溢价。
拉长到年度看,2019和2024是券商大年,2026年八家普遍回调——强周期的节奏非常清晰。
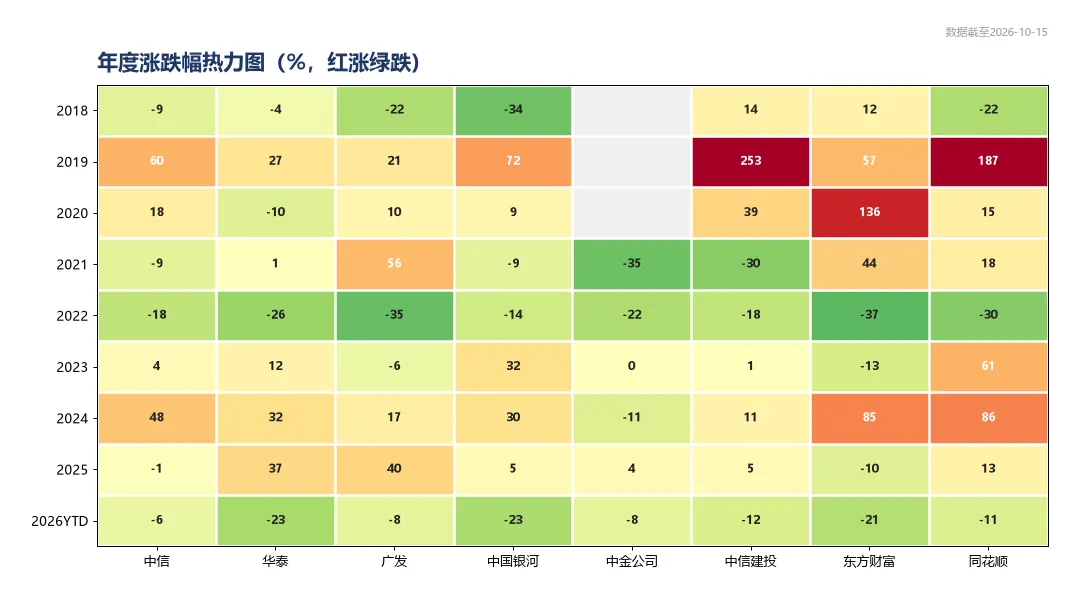
▲图16 2018-2026YTD年度涨跌幅热力图:2019/2024为券商大年,2026年普遍回调。
第六章 综合评分:分组打分
我们按盈利30%、成长15%、财务15%、分红25%、估值15%五个维度,在组内做相对打分。
传统券商组:广发69.4分居首,建投57.2分次之,中信49.4分第三;华泰、银河、中金靠后。金融科技组:同花顺85分遥遥领先,东财15分。如果把八家放一起参考,同花顺仍居第一,广发、东财分列其后——但这只是跨模式的视角参考。
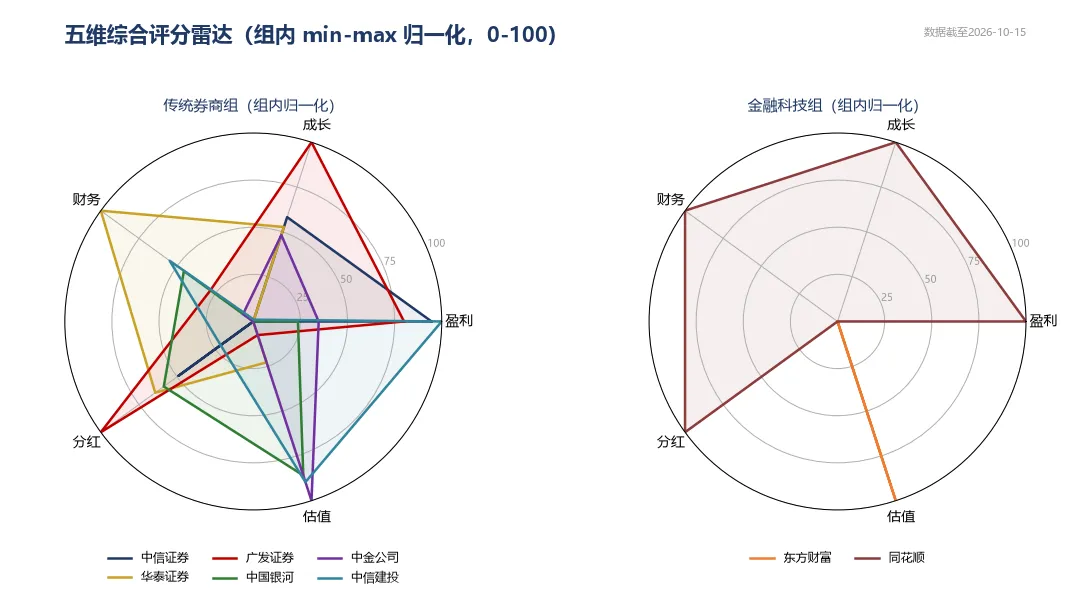
▲图17 盈利/成长/财务/分红/估值五维组内相对评分雷达。
第七章 怎么买:定投吃息 vs 低买高卖波段
过去五年多,三种买法的平均结果是:波段+24.7%、定投+20.7%、一次性买入持有+16.0%。看起来波段最好?拆开看就不是那么回事了。
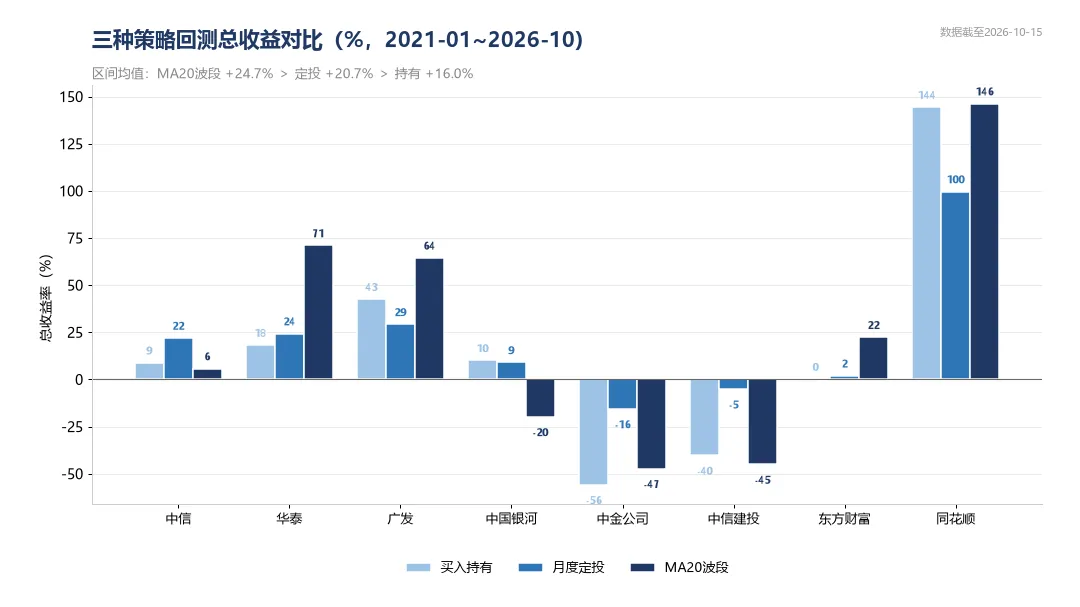
▲图18 2021年以来三种买法累计收益:波段均值+24.7%>定投+20.7%>买入持有+16.0%,同花顺全胜、中金全负。
分个股看:波段在趋势股上大赚(同花顺+146%),在阴跌股上却被双杀(中金-47%);波段胜率只有约36%,一半时间空仓,适合能严格止损、盯得住盘的人。
定投的真正价值是摊低成本、压缩深亏:中金一次性买入亏约55.8%,定投把亏损压到约15.6%;建投从-40.3%压到-5.1%。但在强势股上定投会跑输一次性买入。定投适合不盯盘、能扛住-30%浮亏的人。
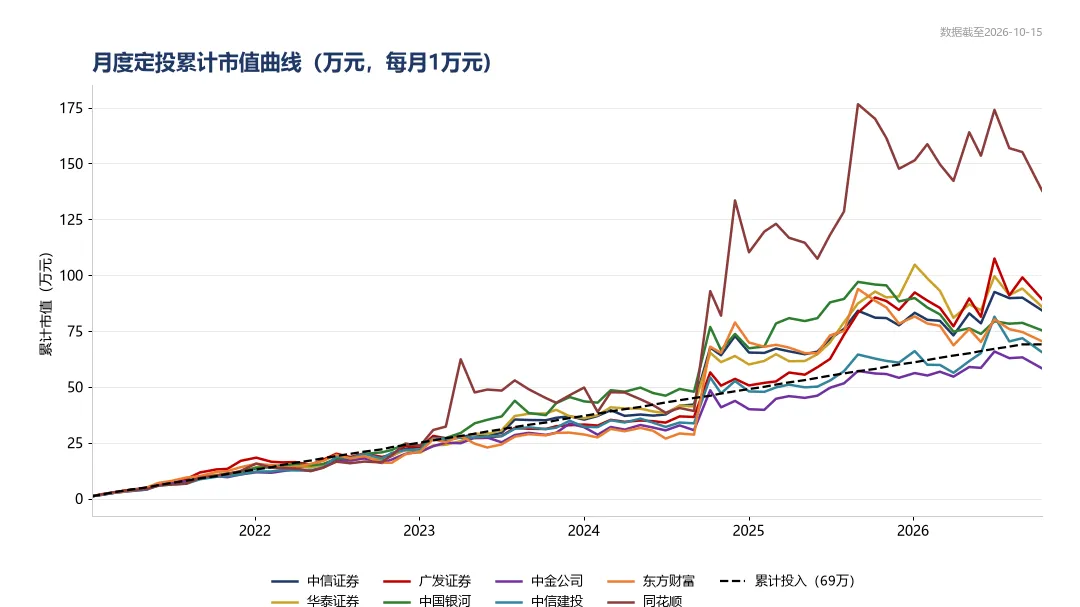
▲图19 每月1万元定投累计市值曲线:同花顺期末137.7万为投入的2倍,中金仅58.2万。
关键结论再强调一次:“定投吃息”在券商不成立——股息率2%~3%,吃息不如买理财;券商赚钱靠的是周期弹性。最优组合拳是:低位分批(类定投)+ 龙头底仓 + 趋势波段增强 + 股息打底。
第八章 三档情景与预测(存在不确定性)
接下来12个月,我们分三种情景推演。以下预测存在不确定性,仅供参考。
悲观情景:日均成交跌破1.5万亿、指数再下台阶。传统券商区间约-25%~-5%,金融科技约-35%~-10%。
中性情景:日均成交1.8~2.0万亿、指数区间震荡。传统券商约-10%~+20%,金融科技约-15%~+25%。
乐观情景:成交回到2.5万亿以上、并购重组政策落地。传统券商约+20%~+50%,金融科技约+25%~+60%。
当前位置怎么看?成交缩量、两融回落,处中性偏悲观。但券商板块指数相对抗跌、估值在五年低位、并购与分红政策托底,向下空间大概率小于向上弹性。
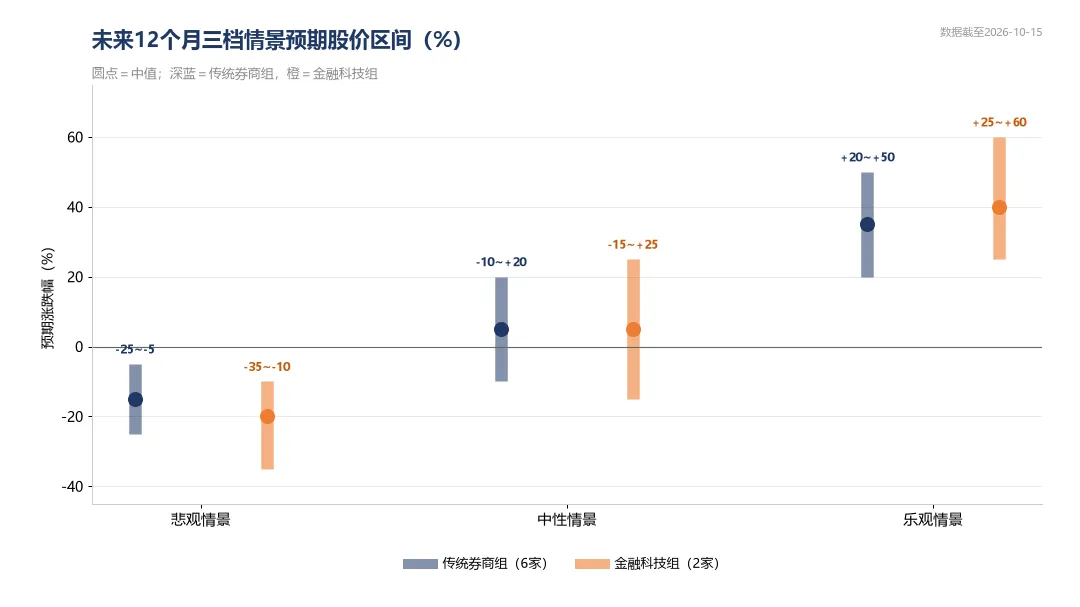
▲图20 未来12个月悲观/中性/乐观三档区间:传统券商-25%~+50%,金融科技-35%~+60%。
第九章 不同风险偏好的配置参考
表2 不同风险偏好的配置参考
类型 | 配置思路 | 标的组合 | 适合人群 |
保守型 (求稳吃息) | 高股息低估值打底,仓位5~6成,其余配理财,波动小 | 广发、华泰、中信各约1/3 | 风险承受低、看重分红,能接受年化约5%~10% |
稳健型 (均衡) | 龙头底仓加低位定投,小仓位参与弹性品种 | 中信+广发打底5成,银河/建投定投3成,东财2成 | 能扛约-20%回撤,追求年化约10%~20% |
进取型 (高弹性) | 高波动品种为主,波段与定投结合,仓位自行控制 | 同花顺/东财为主、券商龙头为辅 | 能扛约-40%回撤,追求年化±30%以上 |
提示:任何配置都要留现金、分批、不满仓;券商是强周期品种,高位追涨是大忌。
第十章 风险提示与免责声明
风险提示:市场行情下行时,券商盈利会同步下行(强周期属性);佣金费率长期下行,持续侵蚀经纪业务收入;IPO与再融资节奏波动,影响投行业务;自营投资收益随市场波动;高估值品种(同花顺、东财)回撤风险显著大于低估值券商;解禁减持、再融资可能摊薄每股收益;并购整合存在不及预期的可能。
本文基于公开信息整理分析,仅供参考,不构成任何投资建议。市场有风险,投资需谨慎,据此操作风险自担;文中预测内容存在不确定性。

发表评论
发表评论: