
 研报速递
本文整理自调研资料库。资料库每日持续更新纪要内容、外资研报等。如需查看原文,直接拉到文章末尾即可。
研报解读|ABF载板2027年涨价25%,供需持续紧张
新产能公告并未推翻机构的看多观点。受 AI 需求拉动以及ABF载板复杂程度持续提升影响,预计从 2027 年起市场将持续供不应求,支撑价格与利润率进一步扩张。机构上调欣兴电子与南亚电路板的盈利预测以及目标价,同时维持两家公司的评级。
产能有所增加,但短期缓解效果有限:供应商正在加大投资力度,但多项新公布的项目要到 2028 年末-2030 年甚至更晚才会实现产能爬坡。机构更新后的供需模型依旧显示,2027-2030 年市场持续供不应求,其中 2027-2028 年供给紧张程度更高,这会对产品价格形成更加有利的支撑。
因此机构认为,过去几个月公布的新增产能,并不会削弱未来两年的涨价幅度。2027 年供需格局紧张,价格上涨将会加速,但涨价幅度仍存在不确定性:机构预计 2027 年 ABF载板价格涨幅将达到 25% 以上,低于市场双边预期的约 50%。
机构的供需展望显示明年市场将出现供给缺口,更大尺寸ABF载板、更高层数以及制造复杂度提升,会进一步限制有效产出。原材料成本转嫁是 2026 年涨价的核心驱动因素,机构预计 2027 年供给紧张将扮演更重要角色。这将让产品涨价幅度跑赢成本通胀,推动利润率更快扩张。
机构对价格走势保持乐观,但涨价的幅度与时点取决于客户层面的谈判。行业整体迎来价格红利,优先选择欣兴电子,该公司 2027 年产能增长更强:在供给收紧的环境下,增量交付能力会成为关键竞争差异点。相较于产能扩张要到更晚才落地的厂商,机构更看好能够在 2027 年实现产能落地的供应商。
欣兴电子的广福二厂产能爬坡,将为 2027 年带来 10-15% 的产能增幅;而南亚电路板依靠瓶颈优化仅可实现 5-10% 的产能增长,因此欣兴电子能够同时充分受益于量价齐升。同时在财报季来临之际,机构优先关注欣兴电子,市场对南亚电路板预期已经较高,后者业绩超预期的空间相对有限。
不过考虑到南亚电路板在网络芯片以及 AMD CPU 供应链中的布局,叠加主动的定价策略,机构依旧维持对其评级。机构维持欣兴电子、南亚电路板评级:考虑到盈利增长路径进一步向好,机构上调两家公司每股收益预测。结合上调后的目标价,机构的优先排序为欣兴电子(目标价新台币 1775 元,对应 2028 年预期市盈率 24 倍,上行空间 41%),其次是南亚电路板(目标价新台币 2000 元,对应 2028 年预期市盈率 22 倍,上行空间 39%)。
潜在风险:1、个人电脑、通用服务器以及 AI 服务器需求不及预期;2、行业出现大规模产能扩张计划;3、T-玻璃供给短缺;4、CoWoP 技术替代 ABF载板。
野村:全球PCB/基板行业:AT&S管理层电话会核心纪要
整体指引:营收高增,产能扩张获客户全额资金背书
AT&S(奥地利科技与系统技术,ATS AV,未评级)为少数西方先进PCB及IC基板制造商,主要产能位于奥地利、中国及马来西亚。管理层预计FY26/27E(财年截至次年3月)营收同比增长45%:55%(固定汇率计),FY25/26基数18亿欧元,EBITDA利润率指引32%:37%。
期内净资本开支预计10至12亿欧元,净负债/EBITDA控制在3倍以下。ABF基板产能扩张已获长期客户承诺全额覆盖,所有相关支出均由客户出资。
业务板块利润率与营收结构演变
PCB业务:当前EBITDA利润率约15%,部分受客户集中度及季节性拖累。管理层指出,光模块对改良型半加成法(mSAP)的需求启动,有望为未来EBITDA利润率提供上行支撑。
ABF基板业务:当前EBITDA利润率约40%,但因受长期协议(LTA)约束,上行空间相对受限。
客户出资模式:资本开支资金通过两条路径注入:1)预付款,计入AT&S负债端;2)现有产能预留费及增量产能里程碑付款,直接确认为收入且无对应成本。
营收结构:FY25/26年ABF基板与PCB各占50%;FY26/27E预计ABF基板占比升至60%、PCB降至40%;FY27/28E ABF基板占比或进一步倾斜至约70%。
产能扩张规划:重庆与马来西亚Kulim双线并进
重庆工厂:扩产主要为美国某头部CPU客户的嵌入式硅基板(embedded silicon substrates)进行瓶颈突破,中期亦为应对中国客户的本土化制造需求做准备。新产能将于FY26/27及FY27/28期间逐步爬坡。
Kulim基地:
Kulim 1:专供美国CPU/GPU客户,目前运行两条产线,第三条线正处爬坡,第四条线已于6月宣布,计划FY27/28投产。
Kulim 2:规划FY28/29投产,最多可容纳五条产线。其中三条拟用于美国头部CPU客户的嵌入式硅-硅通孔(TSV)基板,一条用于Marvell(MRVL US,未评级),第五条线仍在寻求客户承诺。
Core工厂:配套建设核心材料自产工厂,专供嵌入式技术所需芯板。
远期空间:Kulim 2旁预留土地可用于未来ABF基板或mSAP扩产,并已锁定三座额外工厂用地。
基板技术壁垒:大尺寸与高精度挑战
AT&S凭借特殊嵌入式工艺专长及快速爬坡能力,在美国CPU/GPU客户的高端产品供应中占据领先地位。该客户基板生产难点在于大尺寸基板及严苛规格下的全流程生产协调。
相比之下,美国另一头部CPU厂商的嵌入式硅-TSV基板制造难度呈数量级提升,难点集中于最后数层增层(build-up layers)及嵌入式精度控制。
管理层认为,嵌入式硅-TSV基板量产良率需达60%:70%方具备经济可行性。尽管尚未进入大批量制造,但AT&S在CoWoS基板及PCB嵌入式技术上的积累可形成一定先发优势。
嵌入式硅-TSV基板虽为现有嵌入式硅基板的延伸(仅增加数道新工序),但因供电网络差异(TSV基板为双面供电)及额外高端设备投入,产能不具备经济意义上的可互换性。
投资启示:重申ABF基板上行周期,关注欣兴电子
野村重申对欣兴电子(Unimicron,3037 TT)的正面看法。公司正受益于供应瓶颈下的定价改善及技术进步(EMIB-T技术风险可控、大光罩尺寸2.5D),后者在AI驱动的上行周期中至关重要:更高的基板技术含量将进一步拉开一线厂商与追随者的差距,与AT&S管理层观点形成印证。
基于25倍2028年预期EPS(56.00元新台币),目标价设定为1,400元新台币。
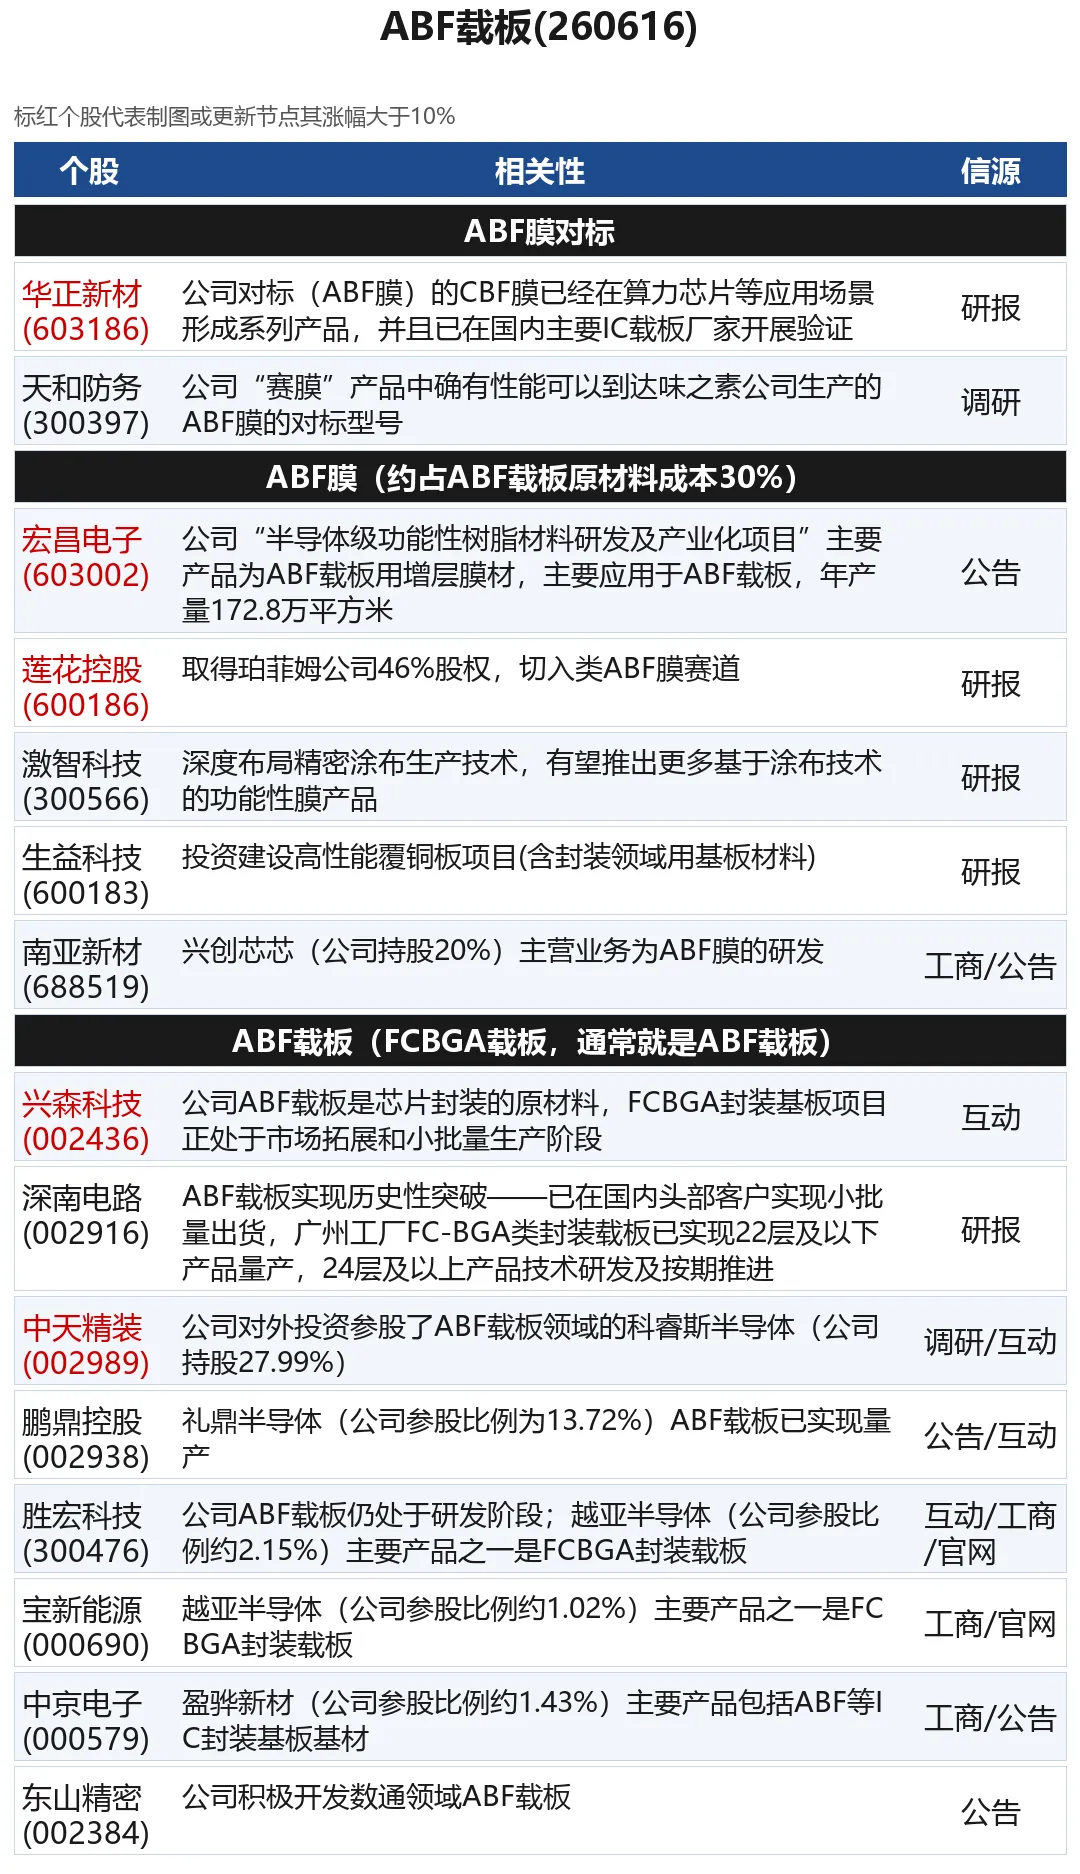
风险提示:本文整理自券商研报纪要/公开信息,不构成任何投资建议。股市有风险,决策需谨慎。
一手调研资源 行业研究报告
如体验卡过期,请移步最新文章
关注点火调研⬆️⬆️⬆️获取一手资讯


发表评论
发表评论: