
 研报速递
丨扫上图二维码,加入星球下载5K+资料
丨知识、问答与合作,双碳领域必备工具
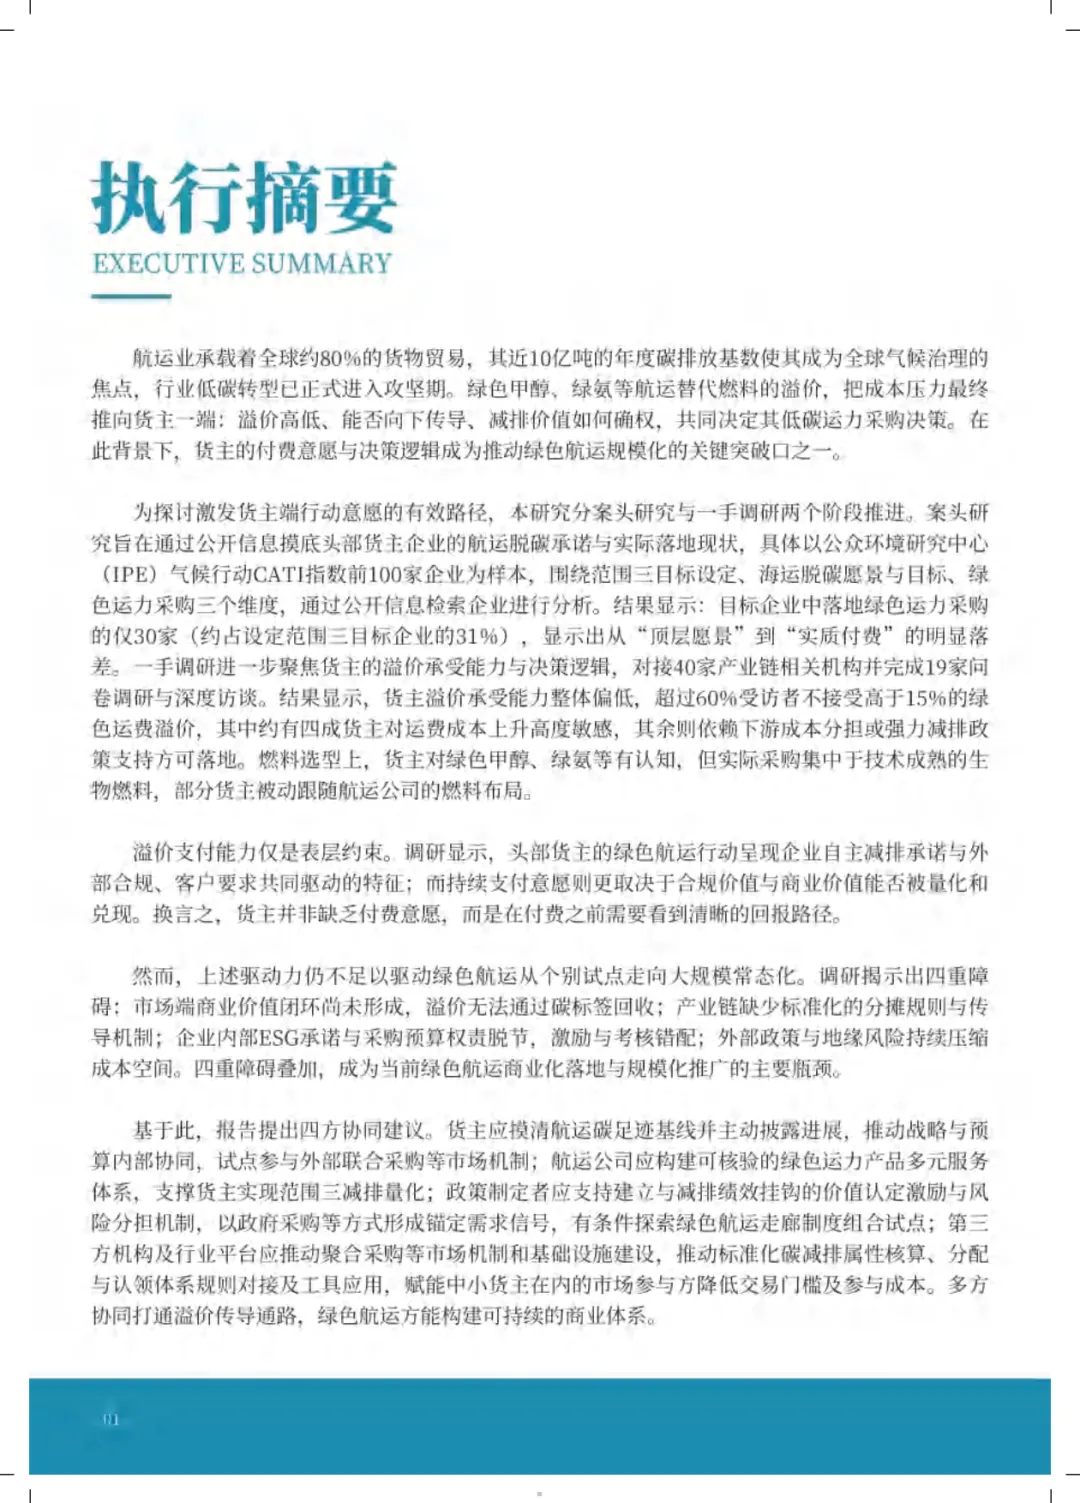
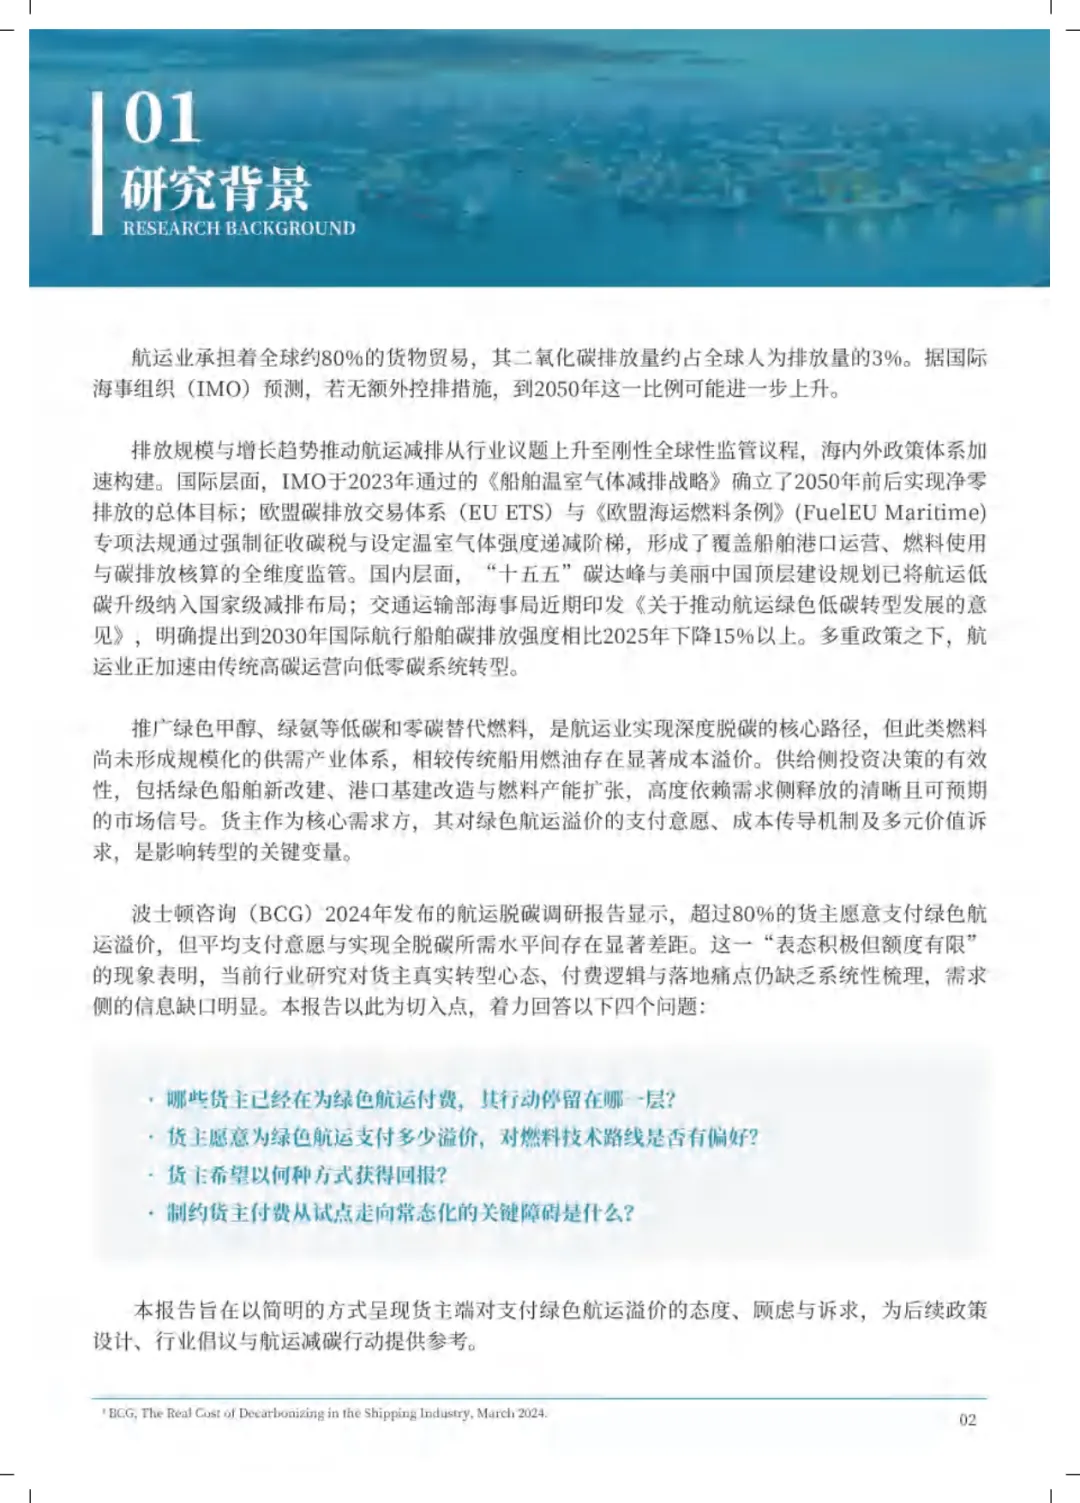
全球约80%的货物贸易由航运承担,年碳排放接近10亿吨,约占全球人为排放量的3%。绿色甲醇、绿氨等替代燃料还没形成规模化供需体系,比传统船用燃油贵出一块,成本压力最终推到货主头上。
国际海事组织2023年通过船舶温室气体减排战略,确立2050年前后净零排放的总体目标。国内文件明确,到2030年,国际航行船舶碳排放强度比2025年下降15%以上。
溢价谁来出,出多少,成了关键问题。一家国际咨询机构2024年的调研显示,超过80%的货主愿意支付绿色航运溢价,但平均意愿与全脱碳所需水平差距明显。
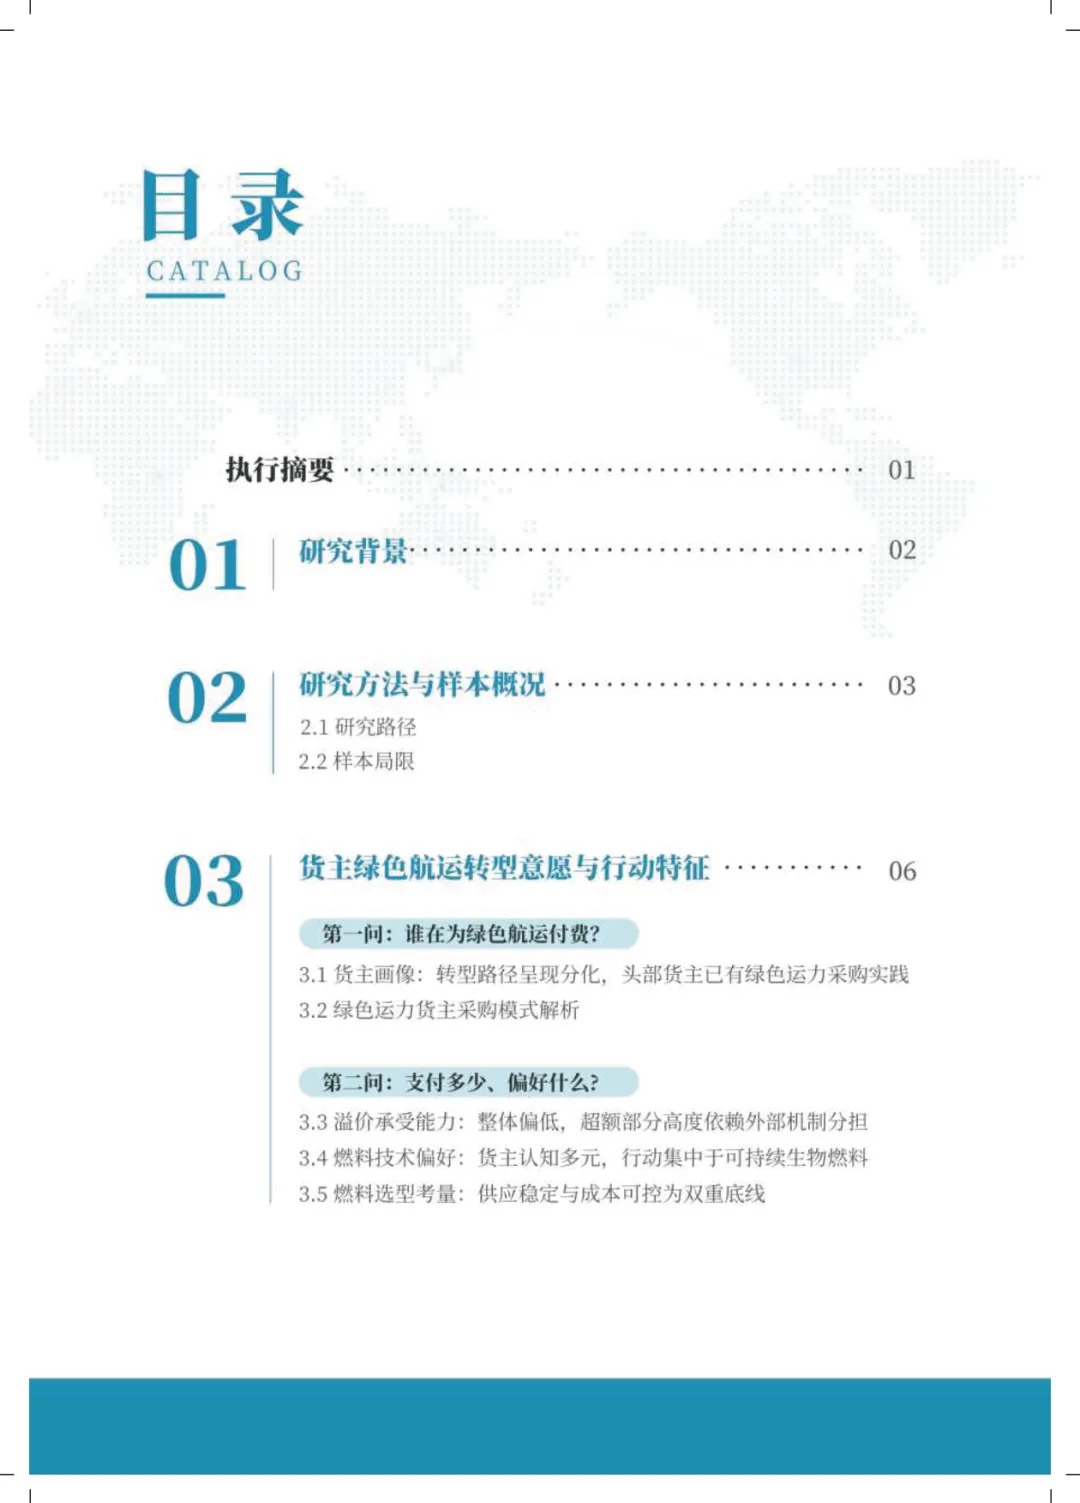
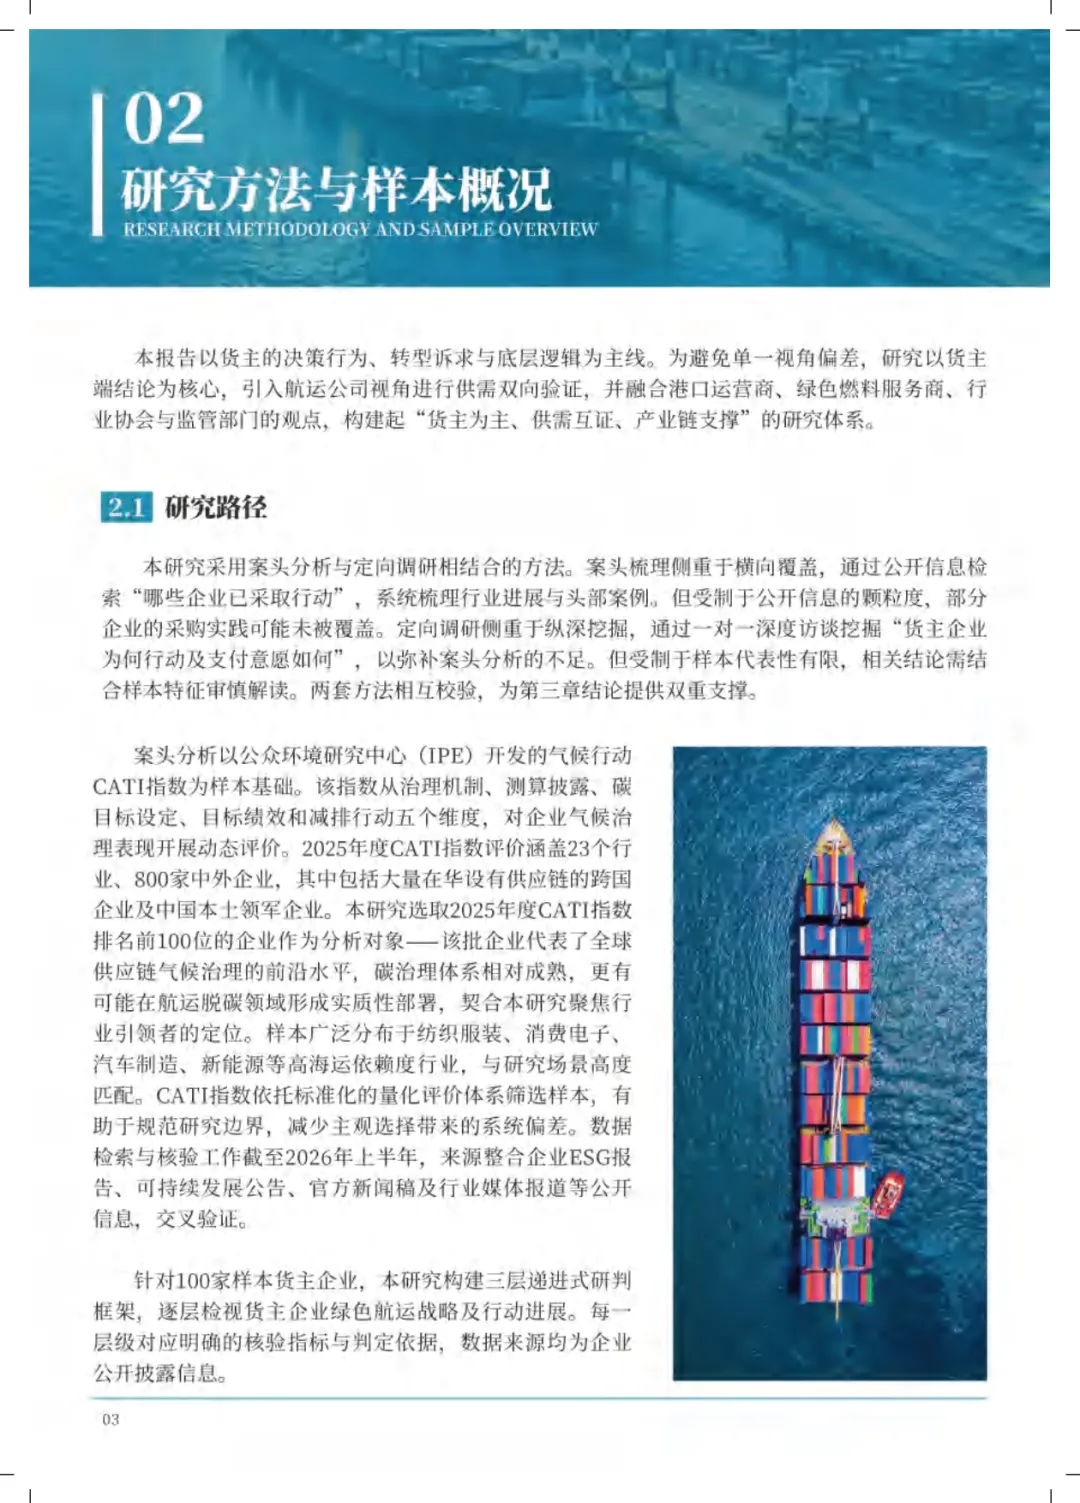
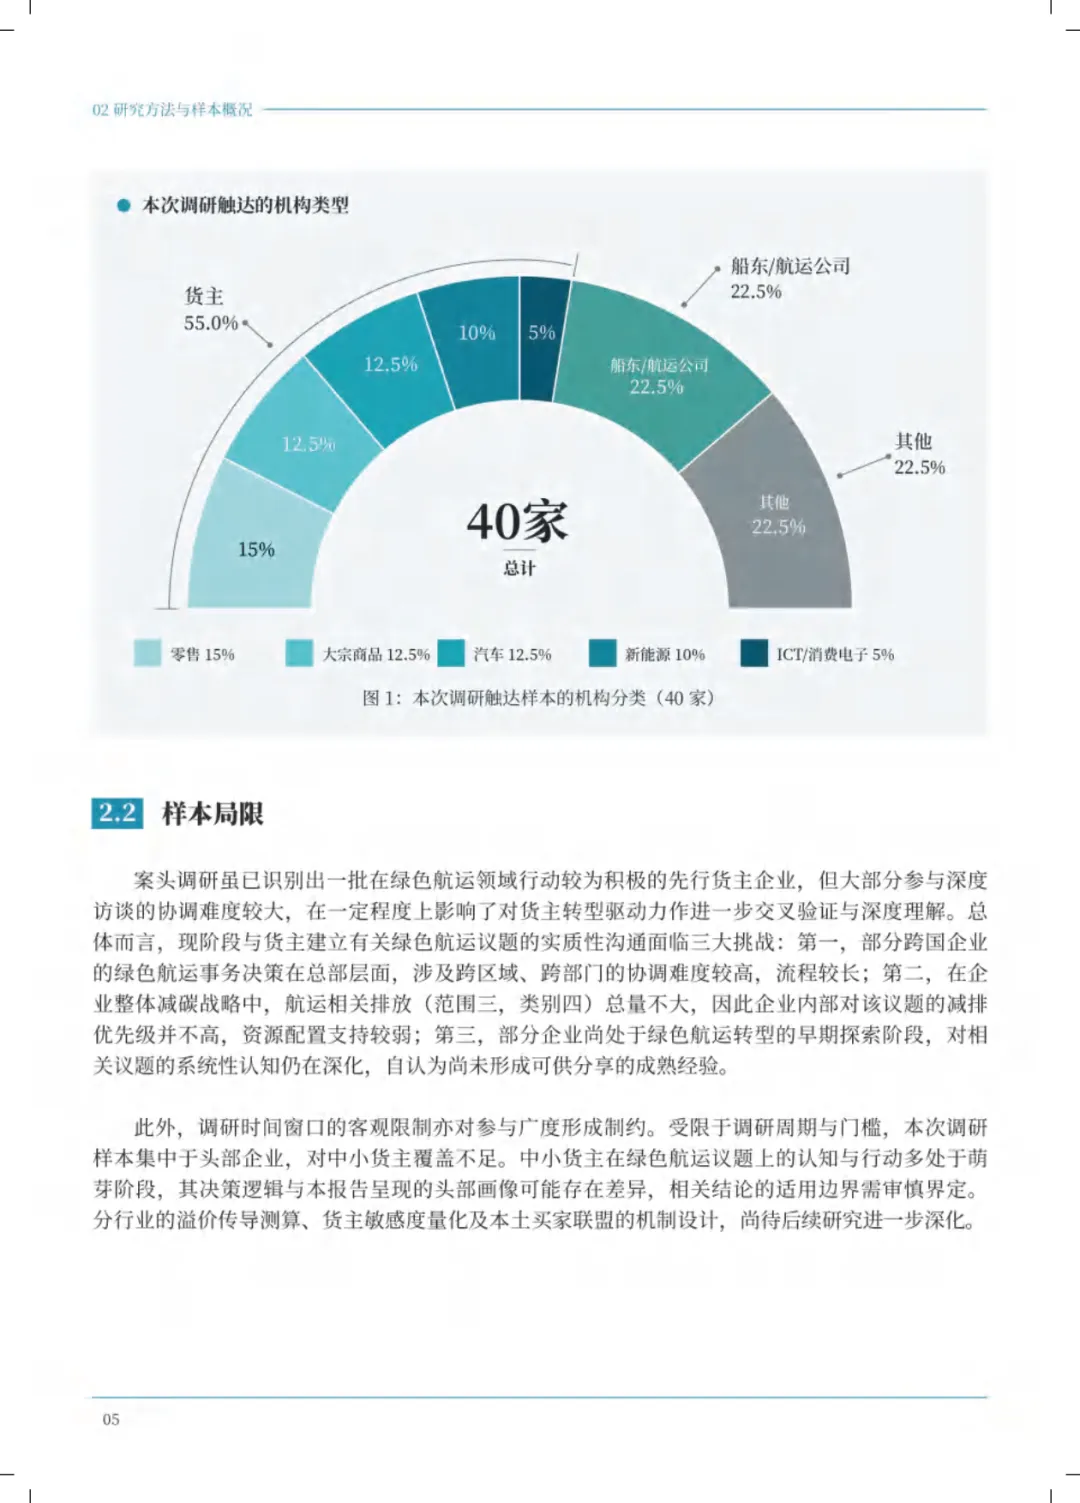
上海这份报告把话说得更细。调研分两步走,先对一个气候行动指数前100家企业做公开信息核验,实际覆盖101家,再对接40家产业链机构,完成19家深度访谈与问卷。受访样本中货主占55%,航运公司占22.5%。
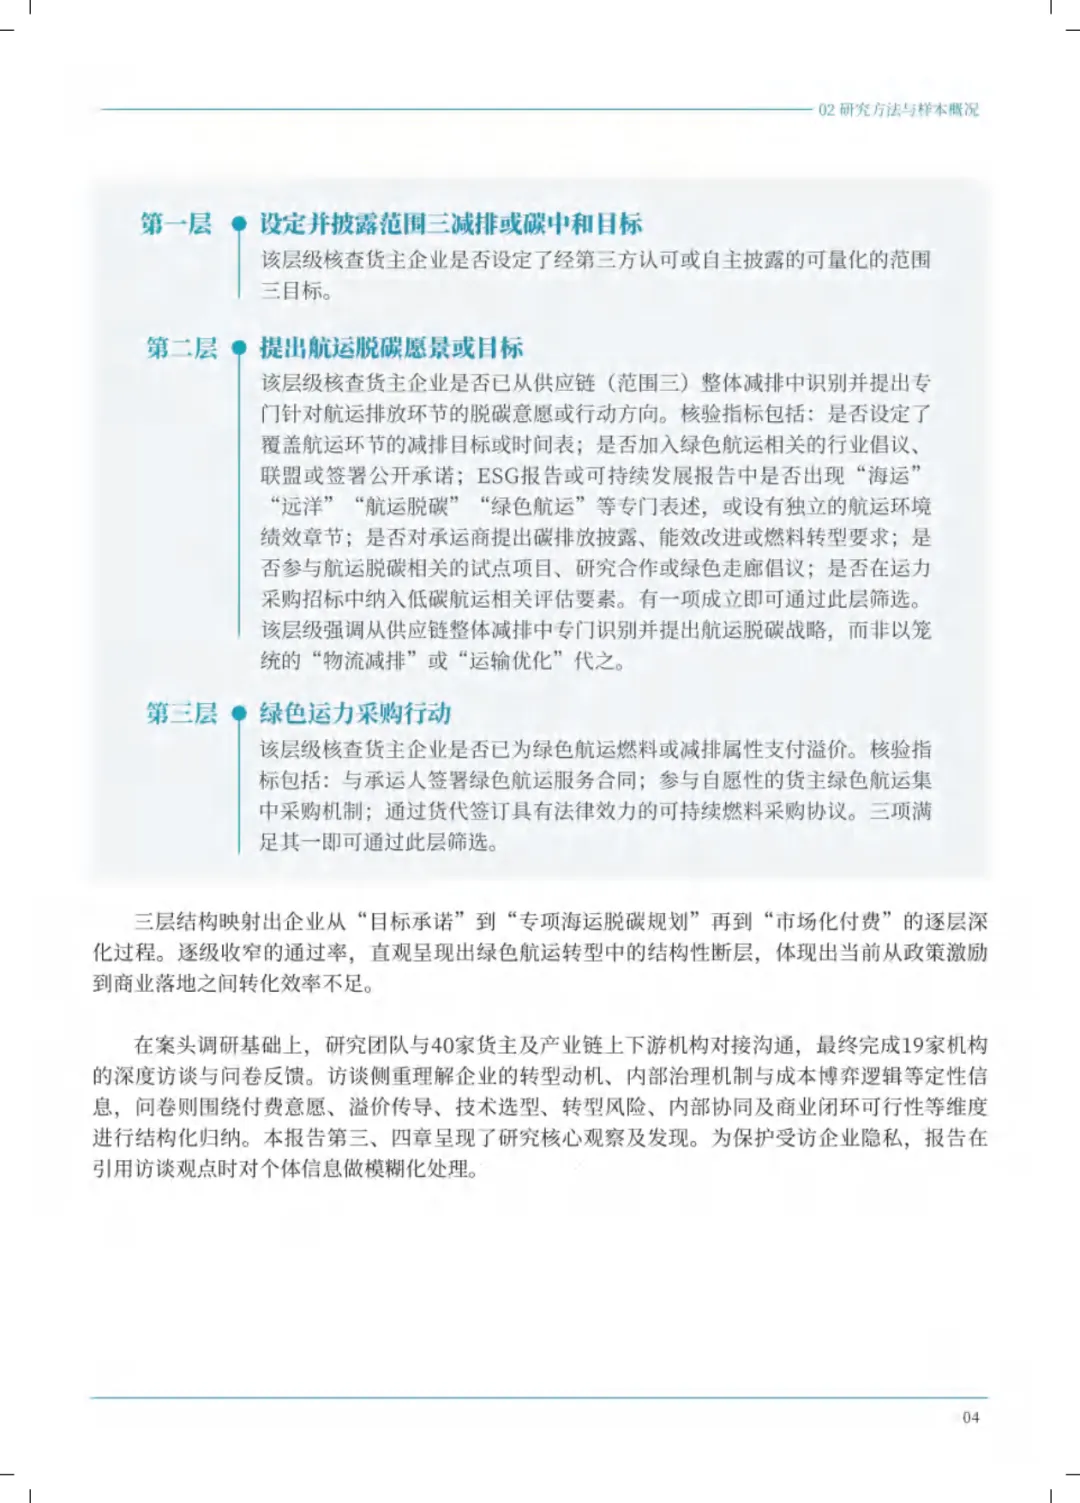
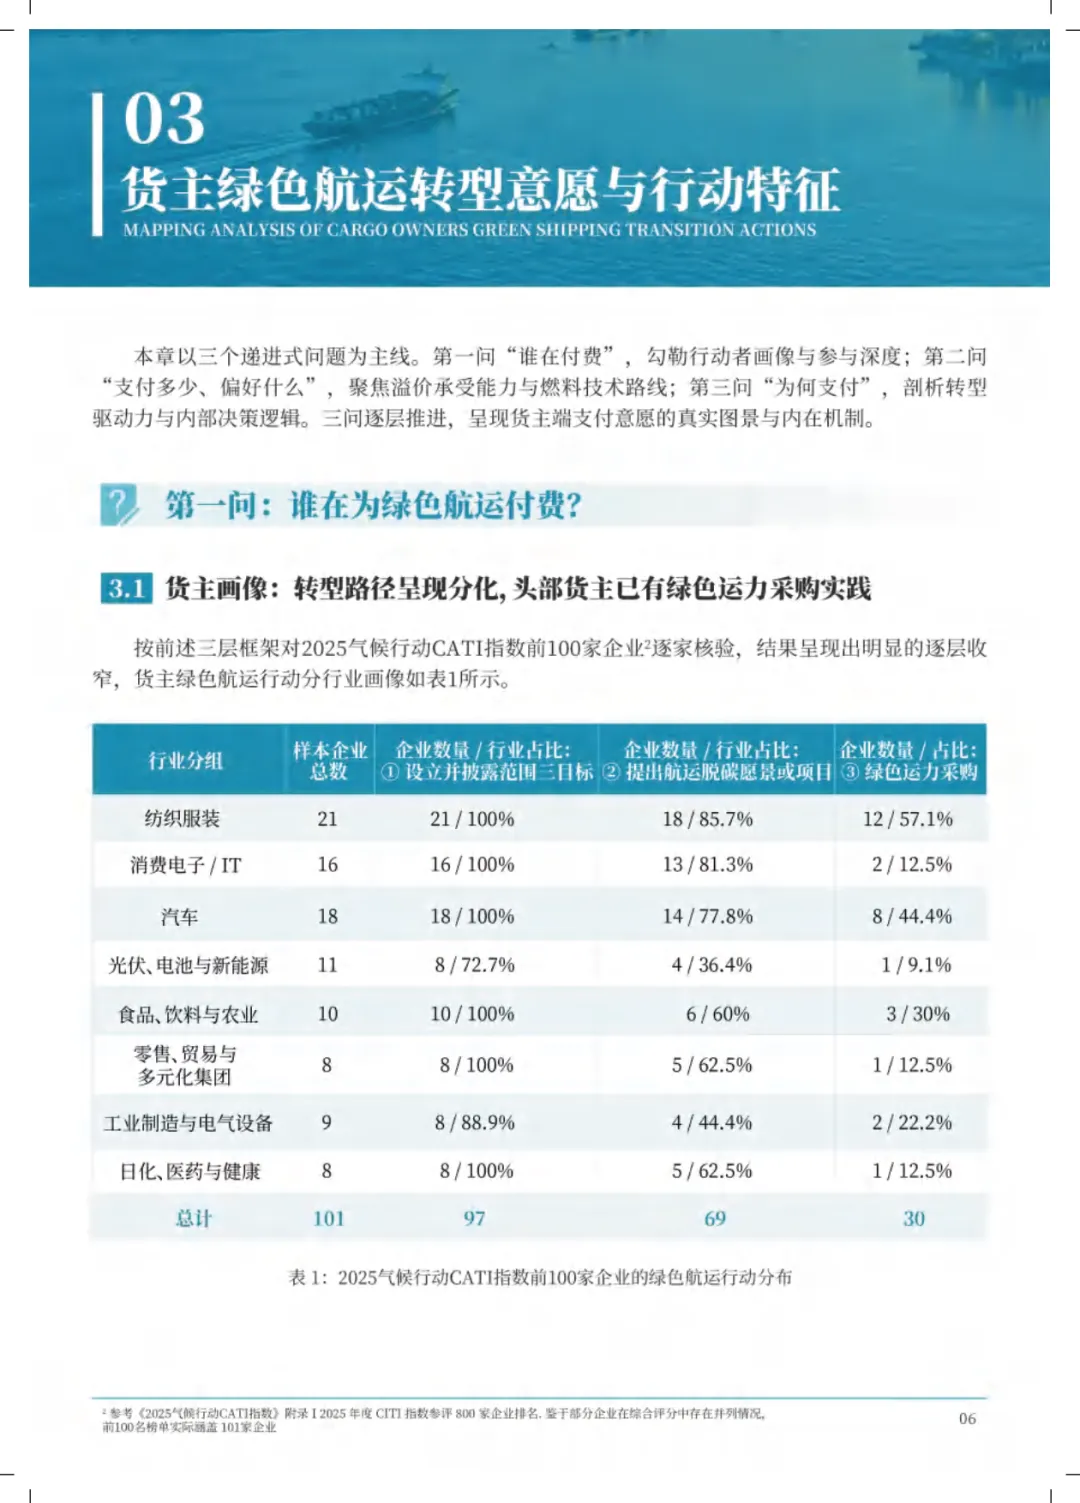
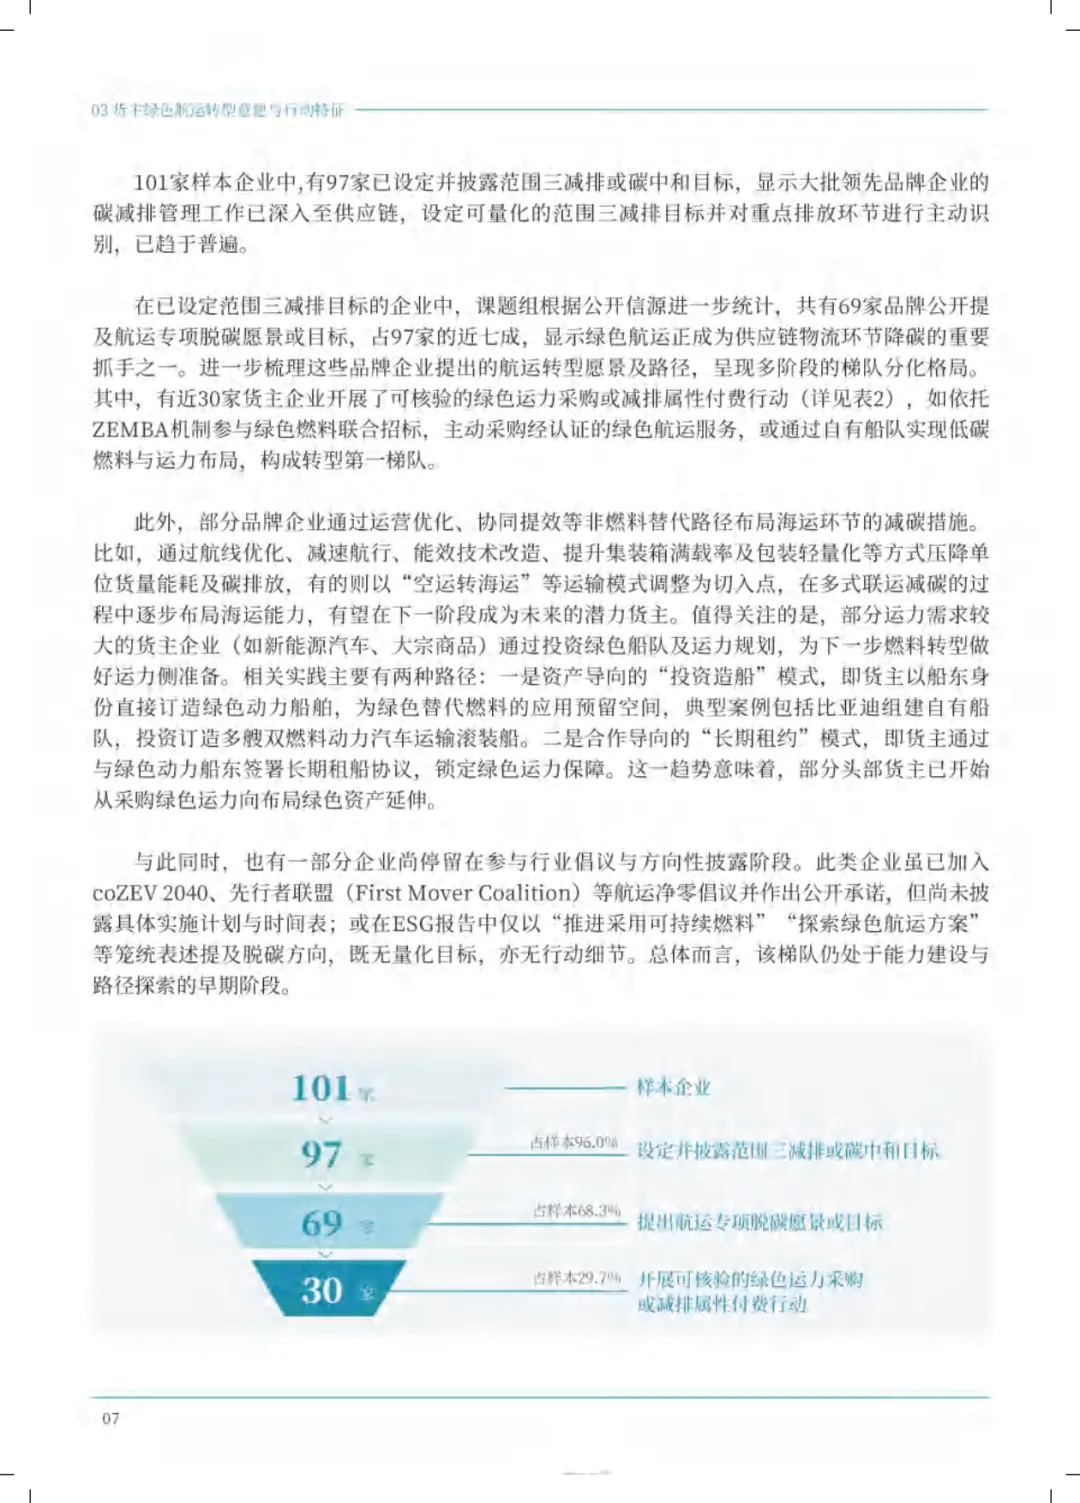
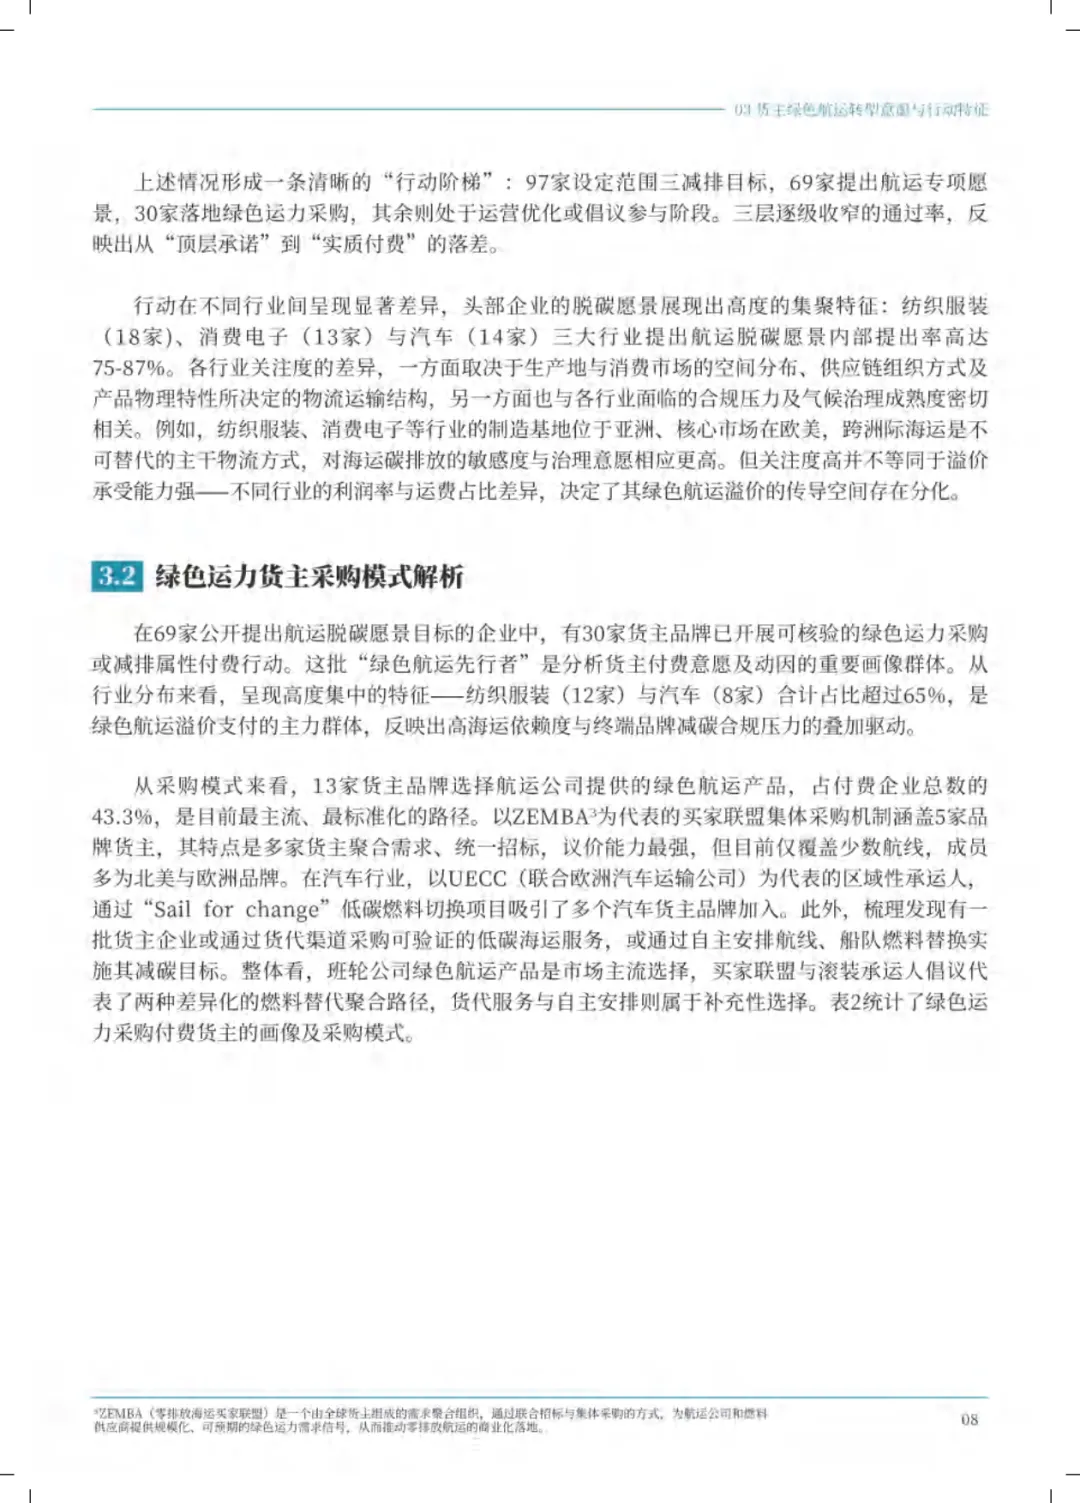
101家样本企业里,97家已经设定并披露范围三减排或碳中和目标,占96.0%。
往下收窄,69家提出了航运专项脱碳愿景或目标,占68.3%。
真正落到付费的,只有30家开展了可核验的绿色运力采购或减排属性付费行动,占29.7%。报告特意注明,30家是公开信息能确认的下限,实际采购只多不少。
分行业看,分化很明显。纺织服装21家样本企业里12家已经付费采购,占57.1%。汽车18家中有8家,占44.4%。消费电子和信息技术16家里只有2家,占12.5%。光伏、电池与新能源11家里仅1家,占9.1%。
30家付费货主里,纺织服装和汽车两个行业合计占比超过65%。高海运依赖度叠加终端品牌的减碳合规压力,成了付费主力。
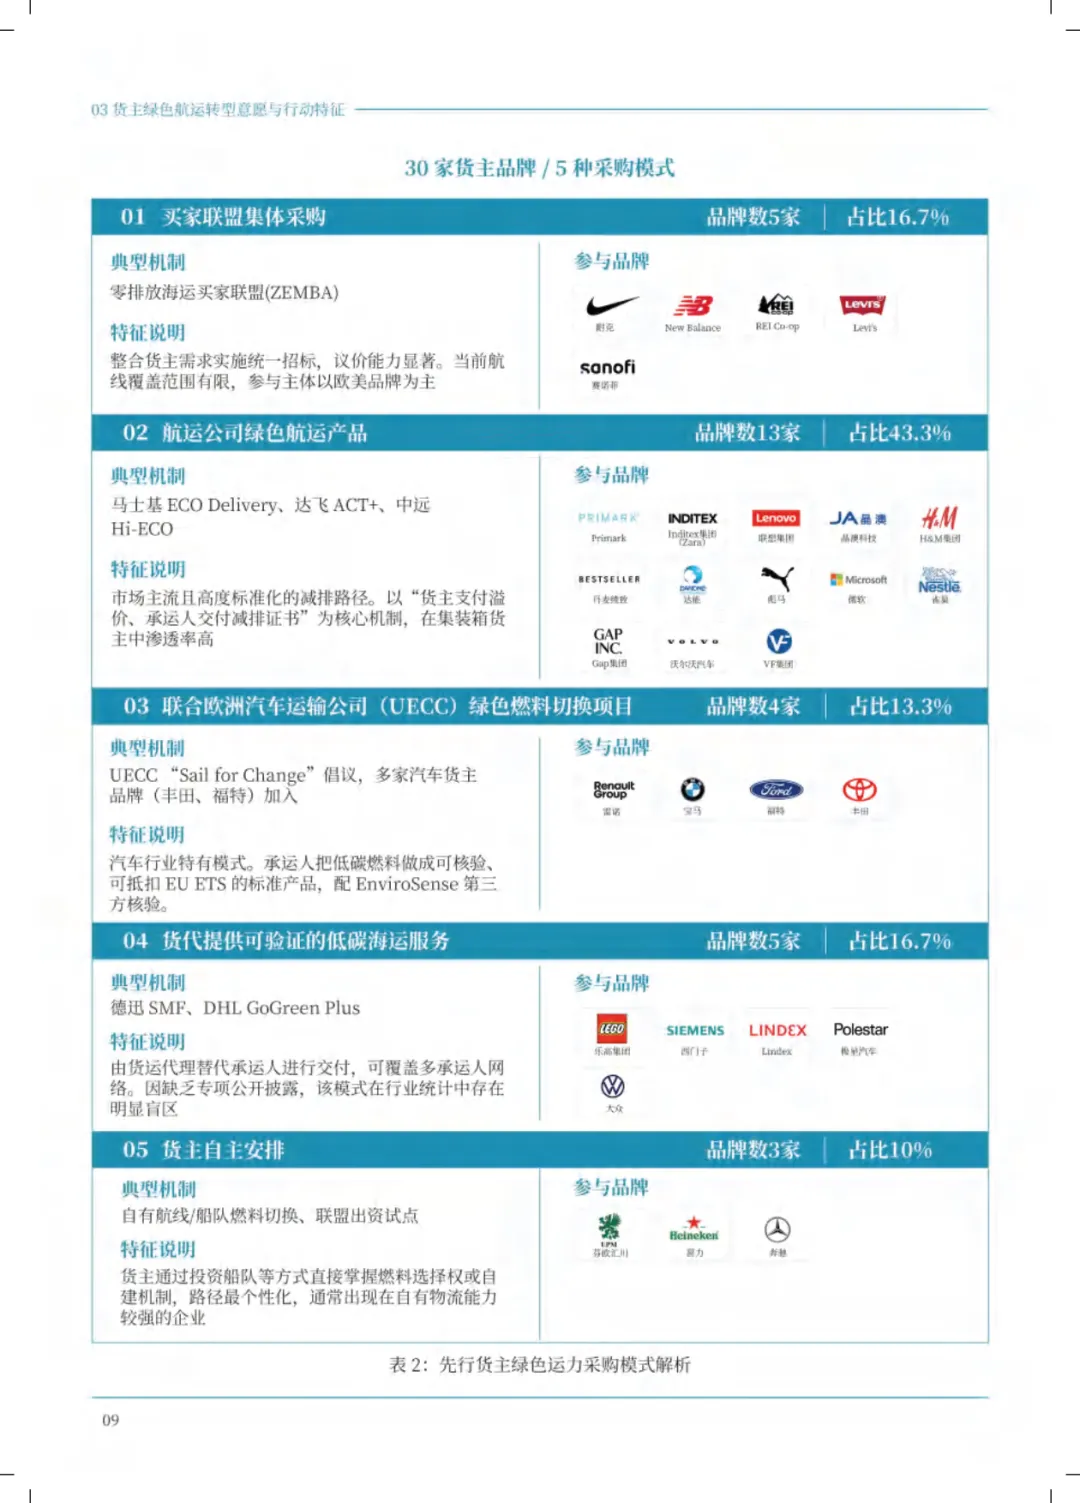
付费路径有五种。13家选择航运公司的绿色航运产品,占43.3%,是目前最主流的方式,核心机制是货主支付溢价、承运人交付减排证书。
5家通过买家联盟集体采购,占16.7%。特点是多家货主聚合需求、统一招标,议价能力最强,但目前只覆盖少数航线,成员多为欧美品牌。
汽车货主另有特有模式。4家加入区域性滚装承运人的低碳燃料切换项目,占13.3%,减排量经第三方核验,可抵扣欧盟碳排放交易成本。5家通过货运代理采购可验证的低碳海运服务,占16.7%。3家完全自主安排,靠自有船队切换燃料,占10%。
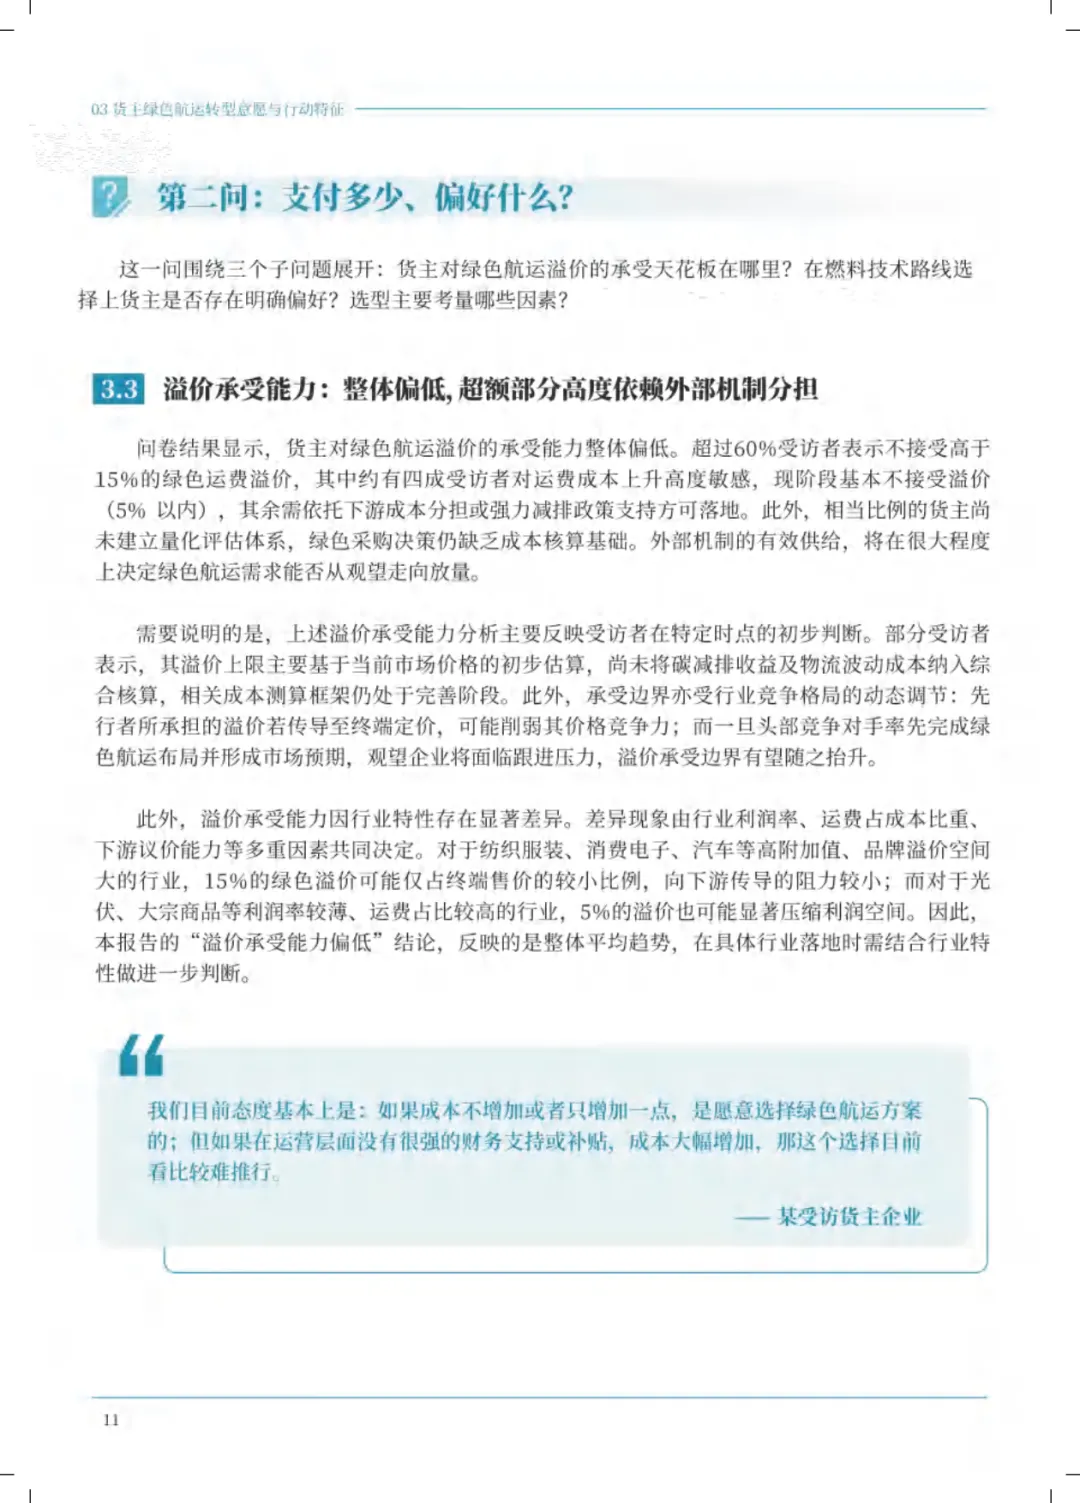
钱能给多少。问卷显示,超过60%的受访者不接受高于15%的绿色运费溢价。
其中约四成对运费成本上升高度敏感,现阶段基本只能接受5%以内的溢价。其余的要么靠下游客户分担成本,要么依赖强力减排政策支持才肯落地。
行业之间弹性差得远。纺织服装、汽车这类高附加值行业,15%的溢价摊到终端售价里比例很小,往下游传导阻力不大。光伏、大宗商品利润率薄,5%的溢价也可能明显压缩利润空间。
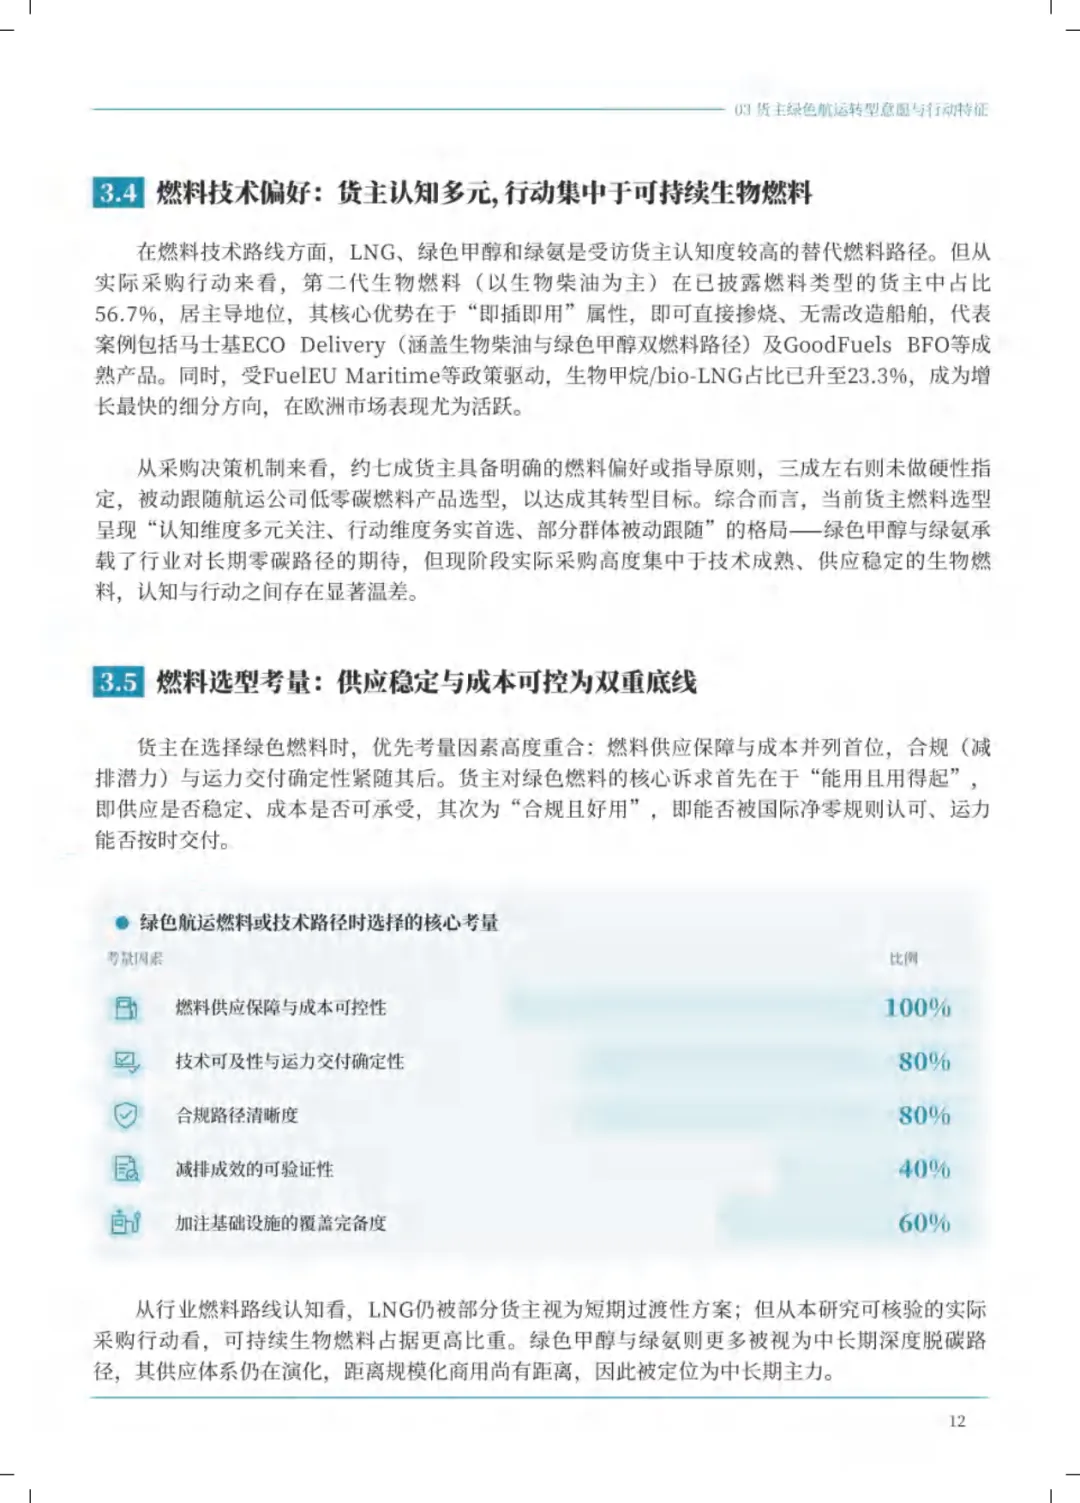
嘴上谈路线,手上选燃料。认知度最高的是液化天然气、绿色甲醇和绿氨,但已披露燃料类型的货主采购中,以生物柴油为主的第二代生物燃料占56.7%,居主导地位。
原因很简单,即插即用。生物柴油可直接掺烧,不用改造船舶。受欧盟海运燃料条例等政策驱动,生物甲烷占比已升至23.3%,是增长最快的细分方向,在欧洲市场尤其活跃。
约七成货主有明确的燃料偏好或指导原则,三成左右不做硬性指定,被动跟随航运公司的产品选型。绿色甲醇和绿氨被视作中长期深度脱碳路径,但供应体系仍在演化,距离规模化商用尚有距离。
选燃料先看什么。调研显示,100%的受访者把燃料供应保障与成本可控性列为首位考量。
排在其后的是技术可及性与运力交付确定性,占80%,合规路径清晰度同样占80%。减排成效的可验证性占40%,加注基础设施覆盖完备度占60%。核心诉求很直白,先能用得起且供应稳,再谈合规好用。
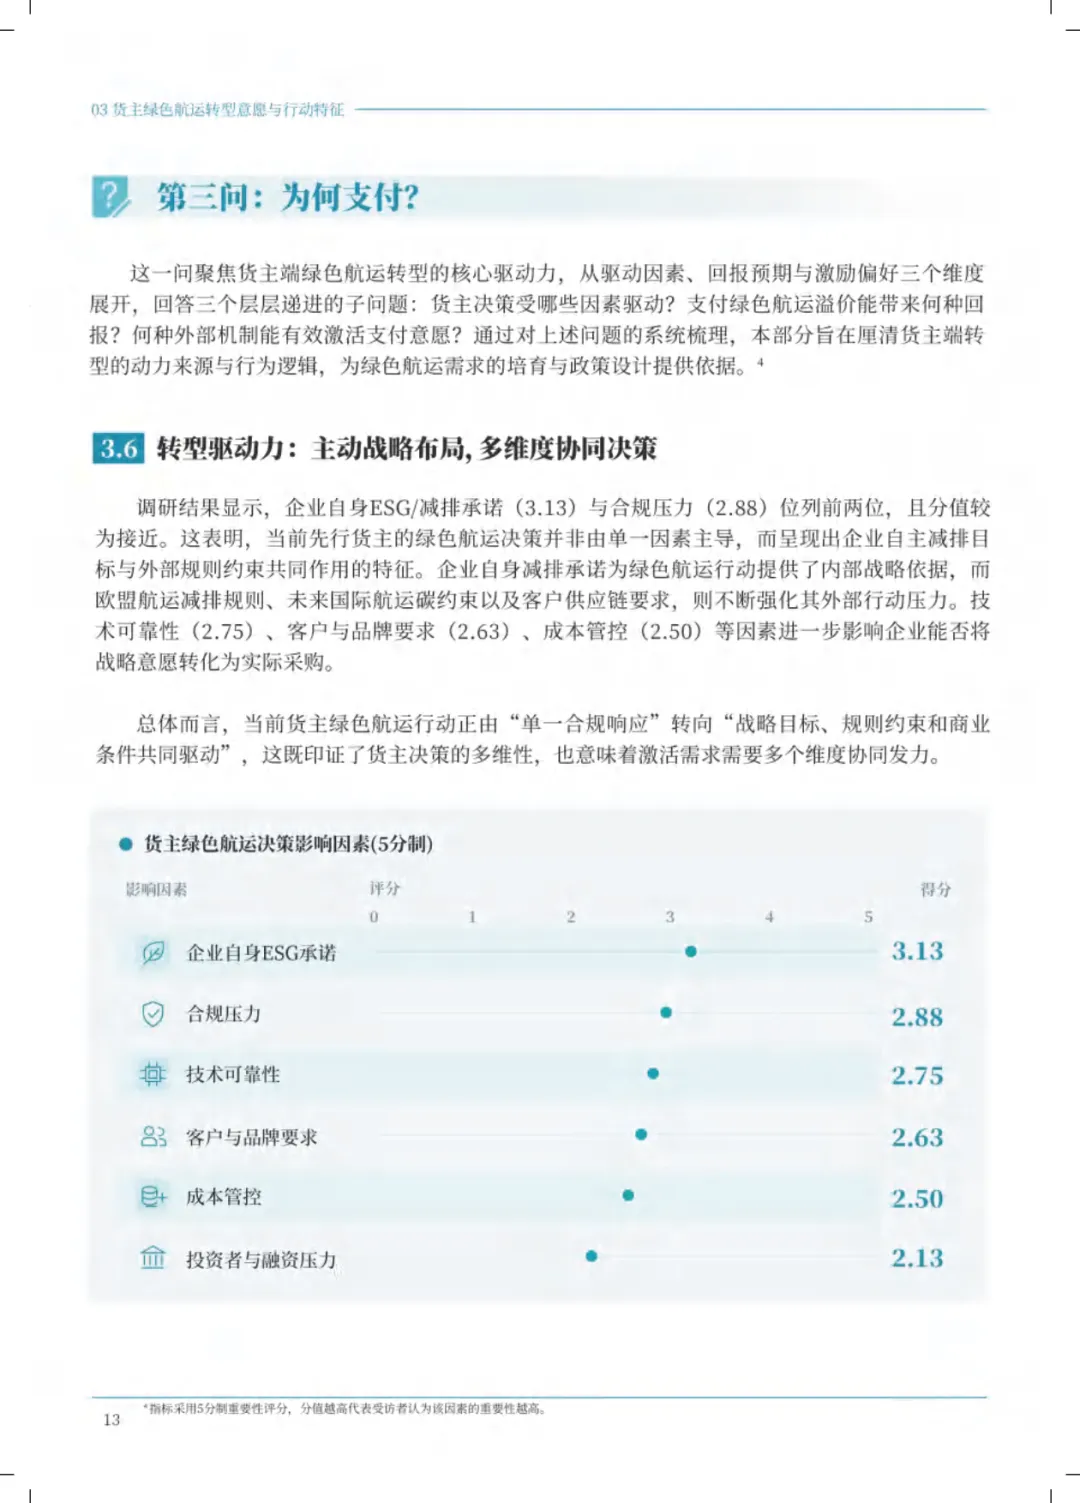
为什么要付这笔钱。五分制评分里,企业自身ESG和减排承诺得分3.13,合规压力2.88,两者几乎并列。技术可靠性2.75,客户与品牌要求2.63,成本管控2.50,投资者与融资压力只有2.13。
也就是说,不是单一因素在推动,是内部减排目标和外部规则约束共同作用的结果。
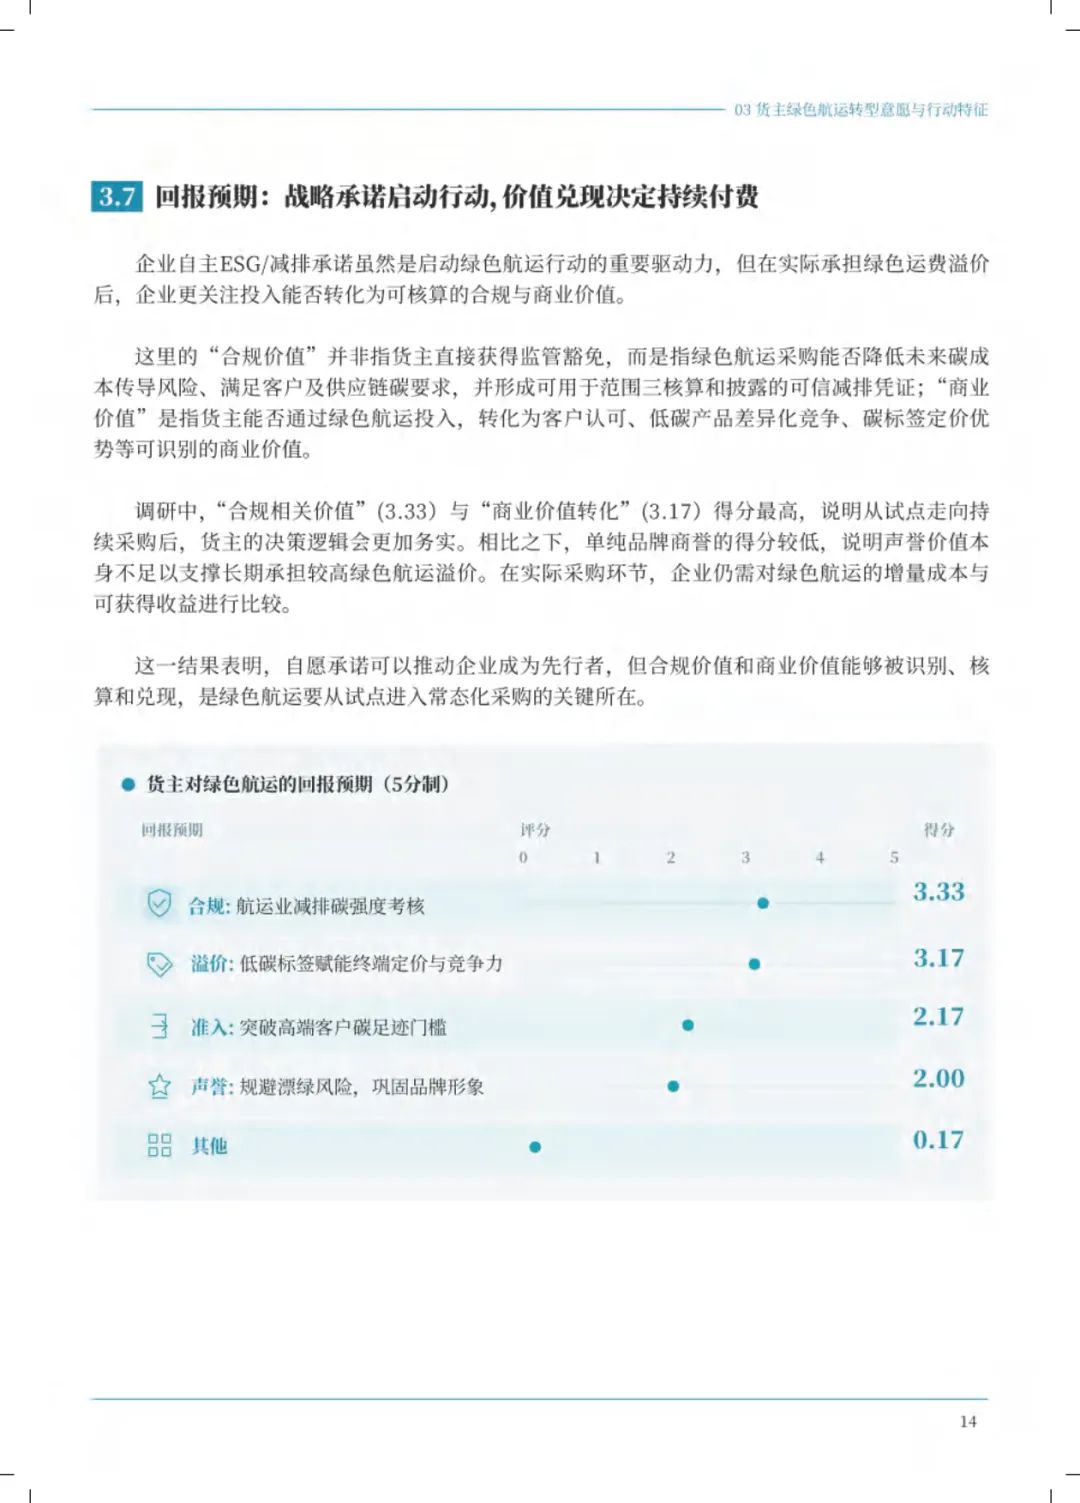
回报预期上,货主算得更精。合规相关价值得分3.33,最高。商业价值转化3.17,次之。突破高端客户碳足迹准入门槛只有2.17,品牌声誉仅2.00。
这组分数说明,单纯刷商誉撑不起长期高溢价。货主掏钱之前,要看投入能不能换成可核算的合规凭证和客户认得的商业收益。
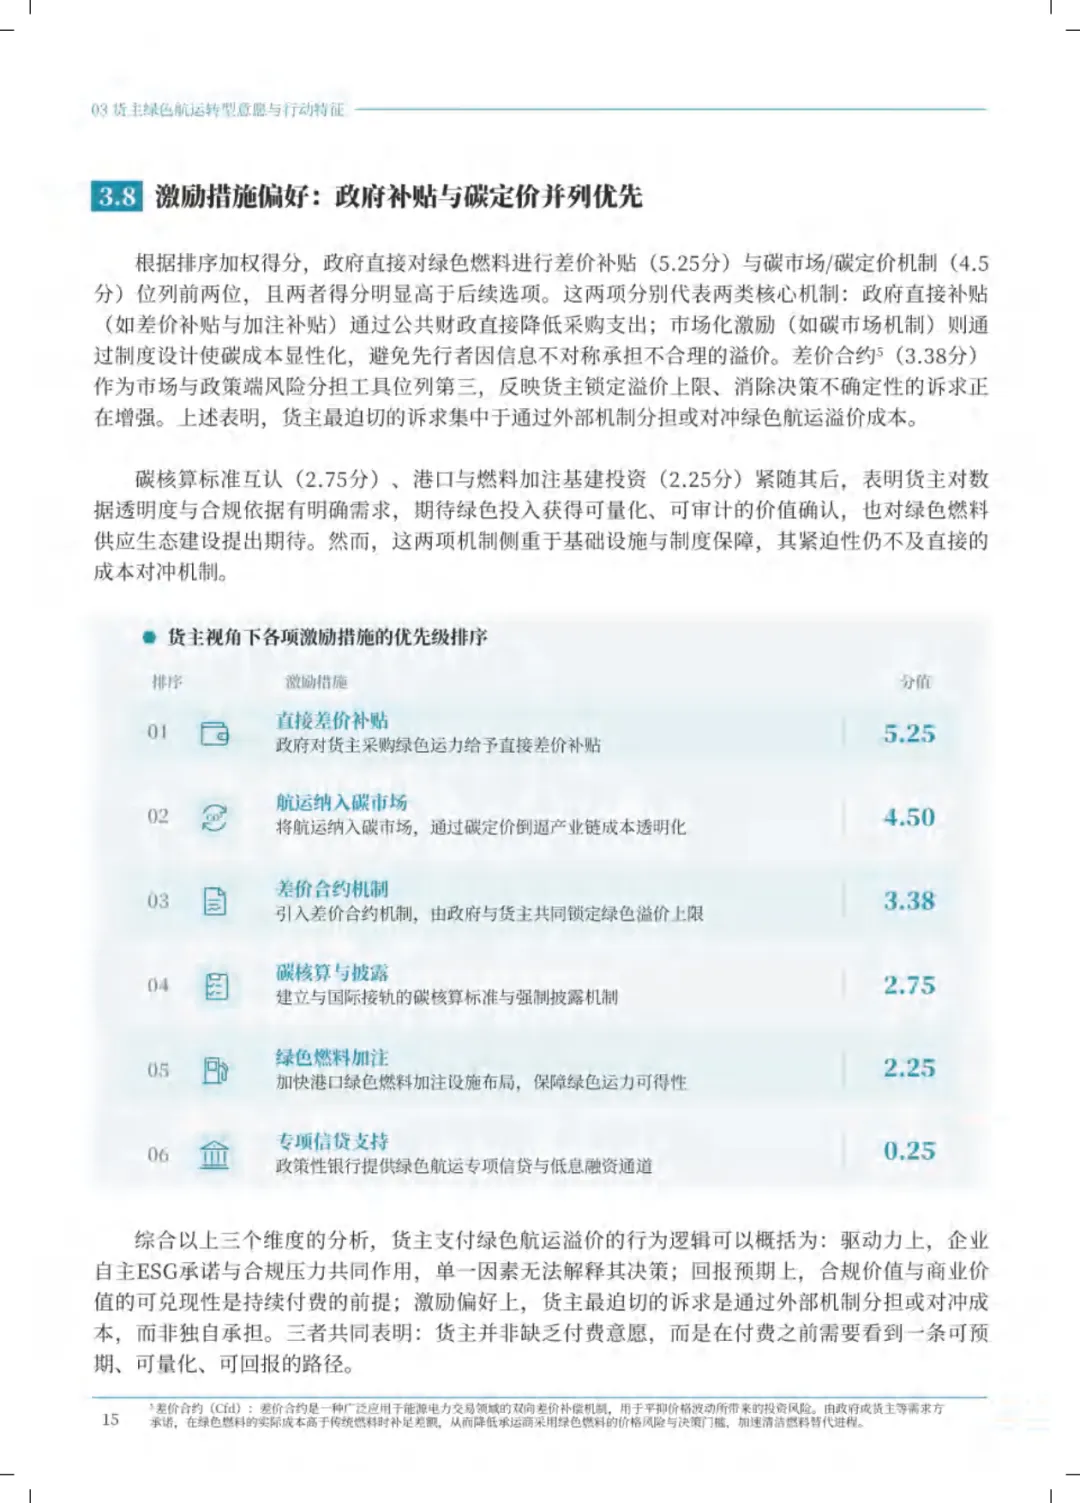
最想要什么外部支持。排序加权后,政府直接差价补贴得分5.25,排第一。把航运纳入碳市场、通过碳定价倒逼成本透明化,得分4.50,排第二。差价合约机制3.38,排第三。
后面依次是碳核算标准互认2.75分,港口绿色燃料加注设施投资2.25分,专项信贷支持只有0.25分。诉求指向很清楚,货主要的是直接对冲溢价成本,而不是远水解不了近渴的间接工具。
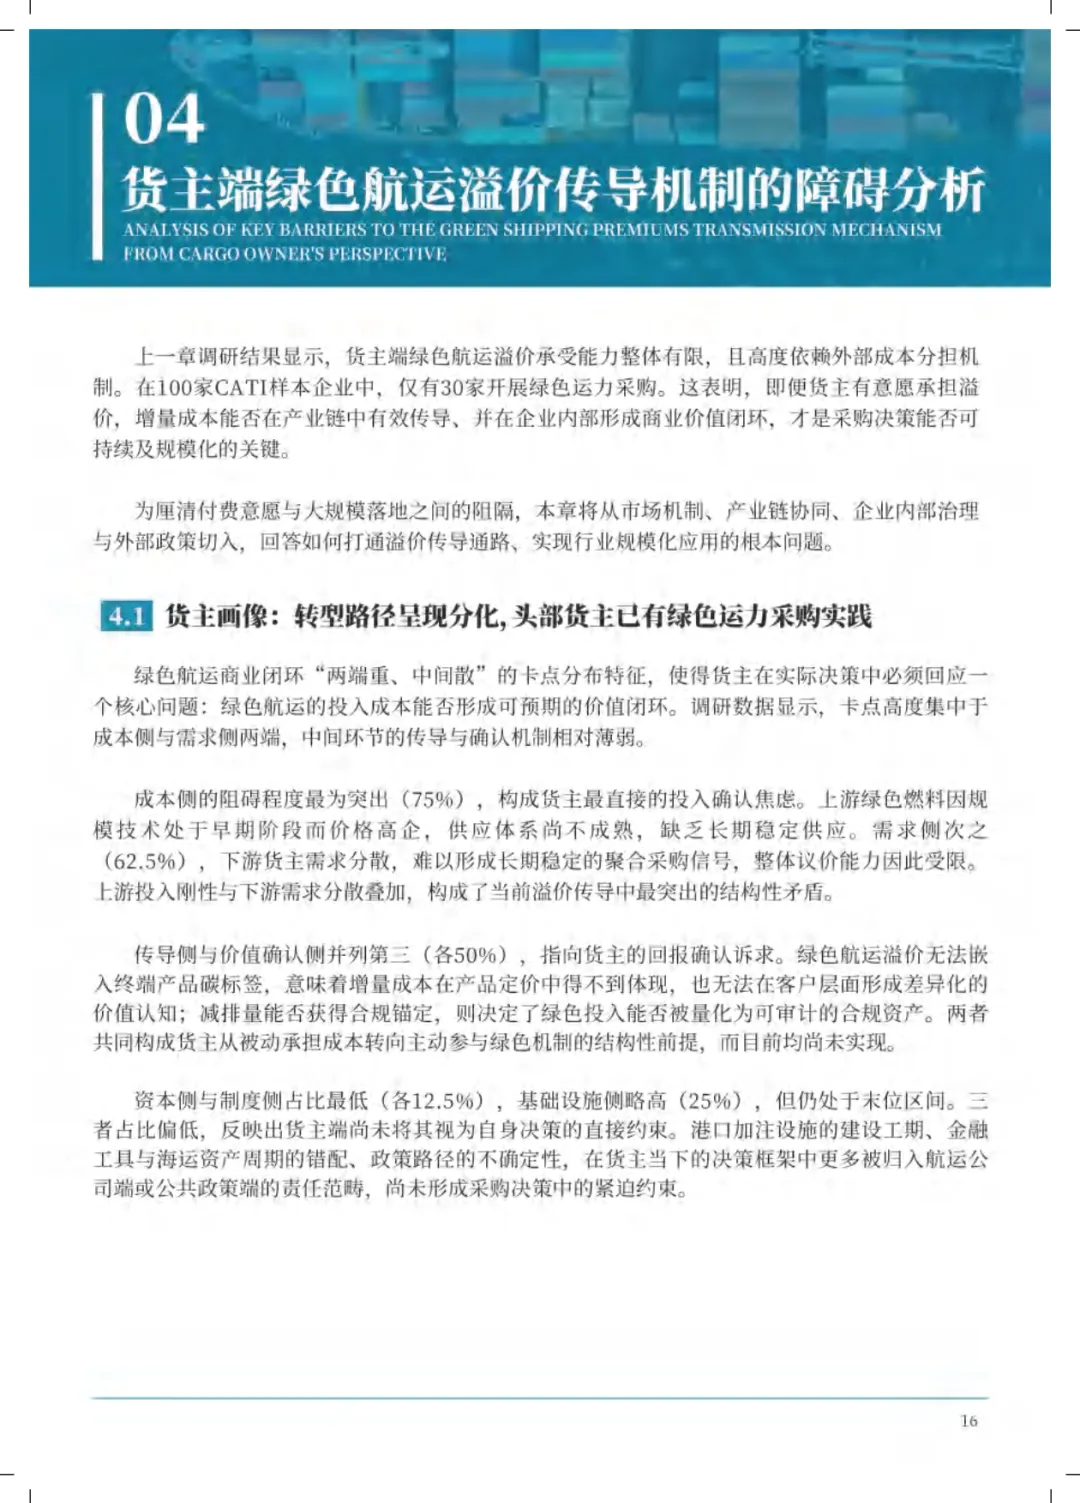
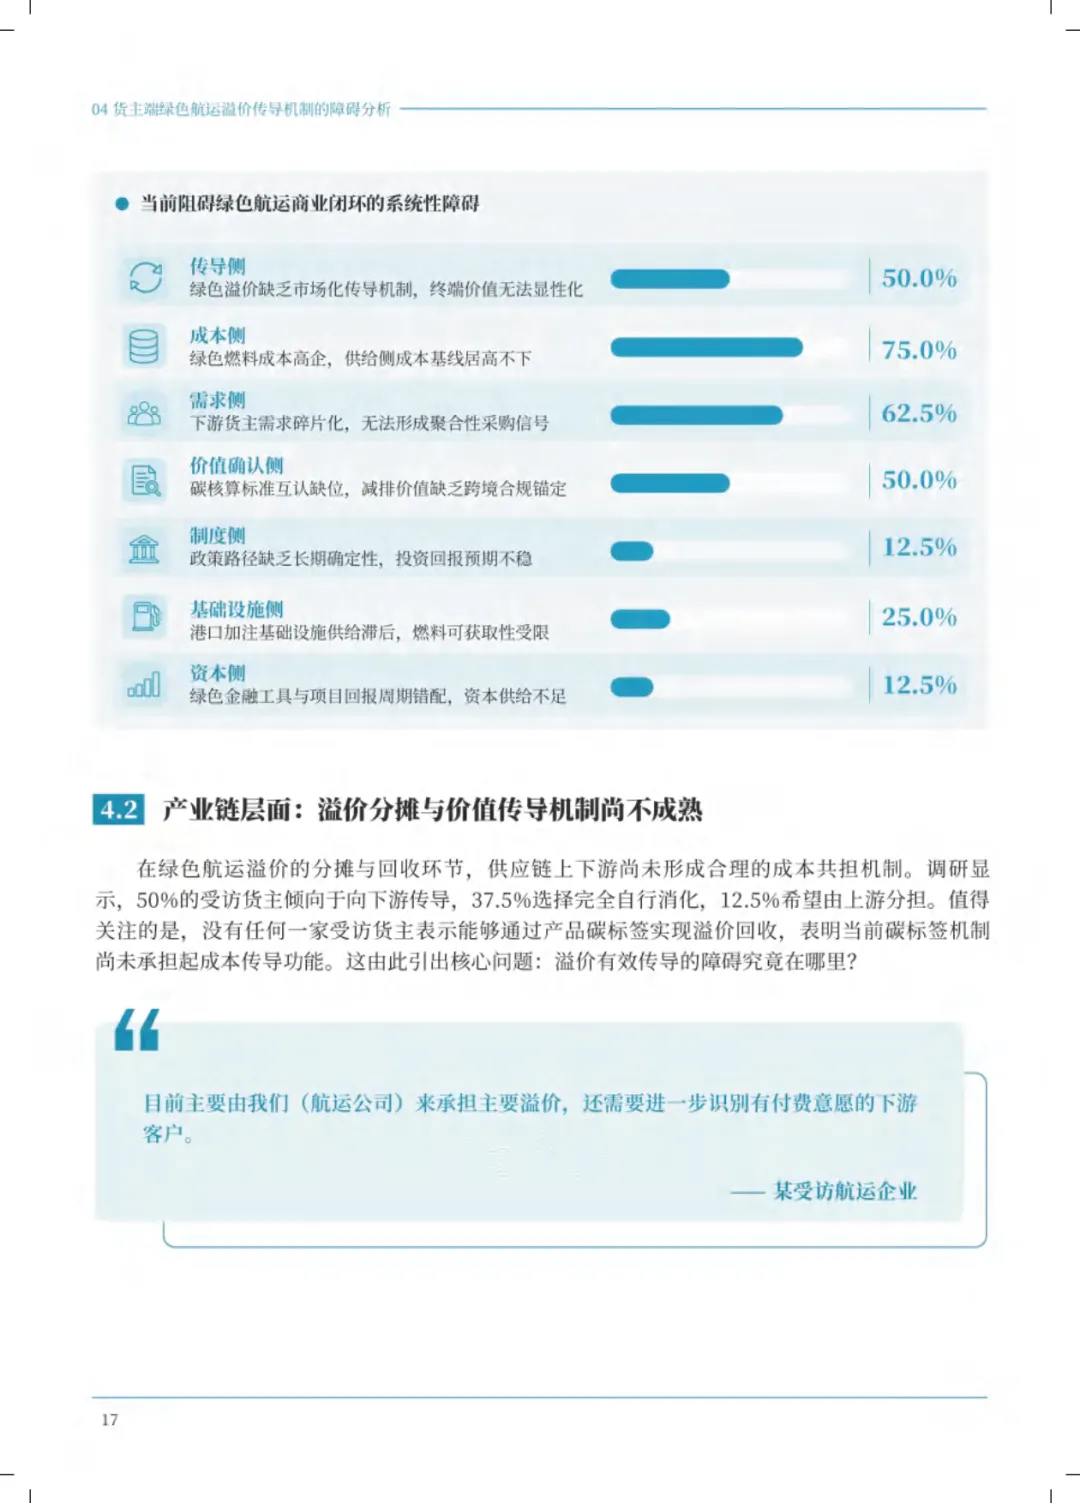
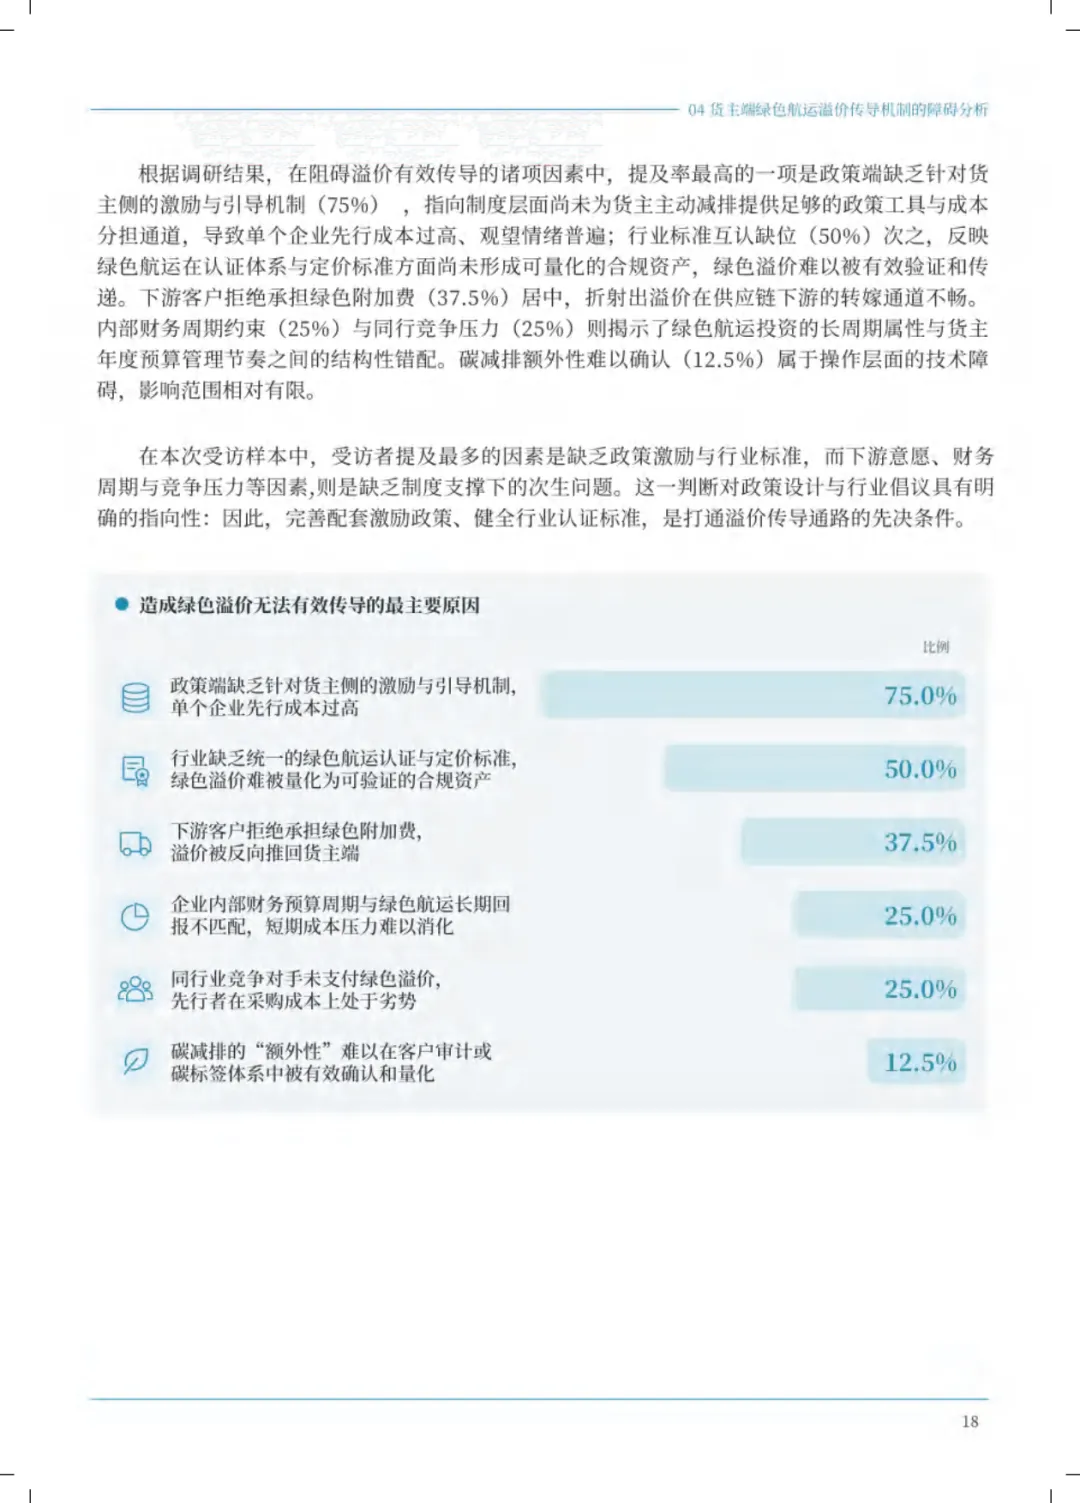
钱为什么传不下去。75%的受访者指向政策端缺乏针对货主侧的激励与引导机制,单个企业先行成本过高。50%认为行业缺乏统一的认证与定价标准,绿色溢价难以量化为可验证的合规资产。37.5%遇到下游客户拒绝承担绿色附加费,溢价被反向推回货主端。
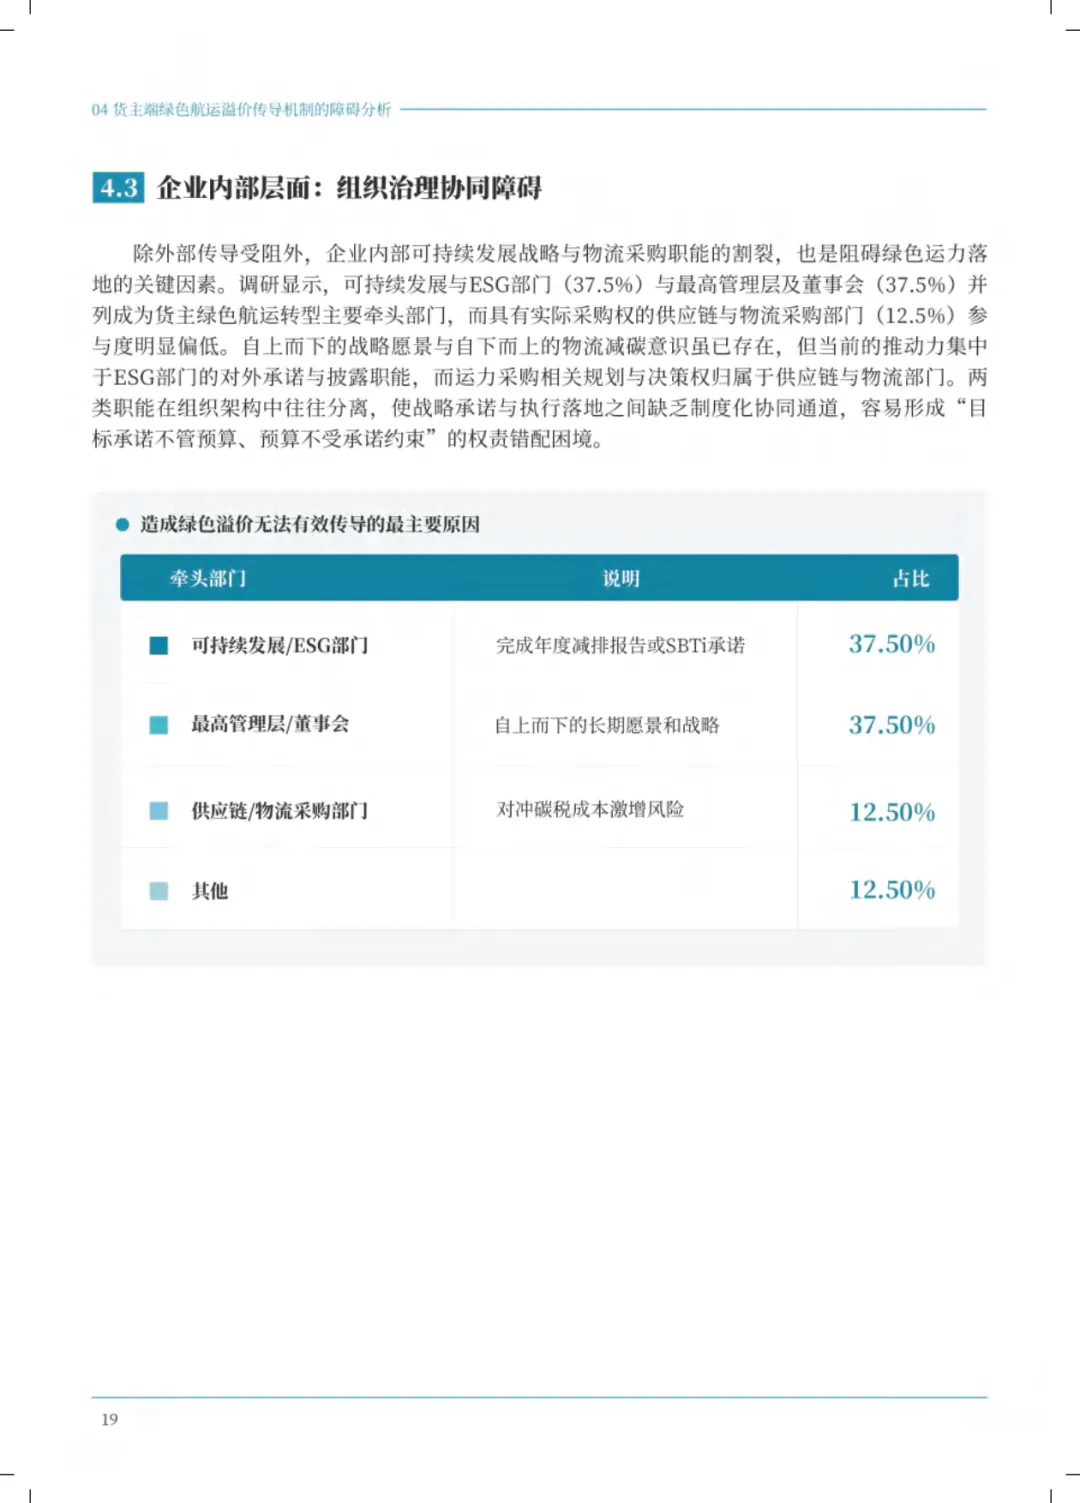
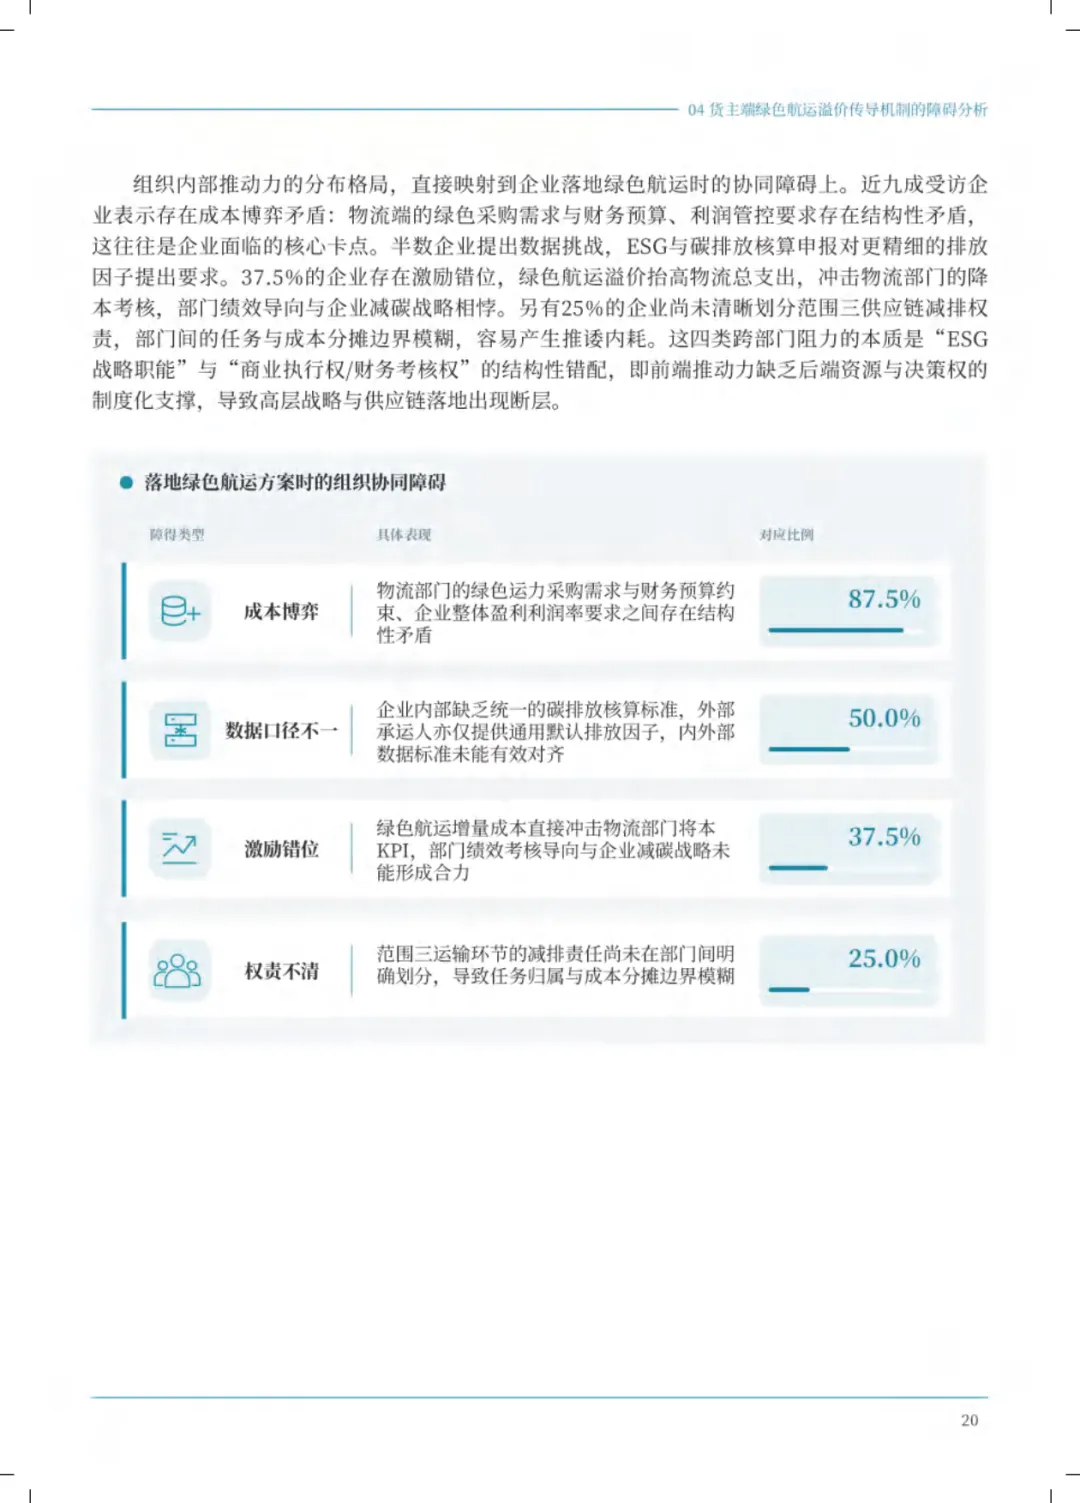
企业内部也在打架。87.5%的受访企业存在成本博弈,绿色采购需求和财务预算约束结构性矛盾。50%面临数据口径不统一,37.5%存在激励错位,绿色溢价抬高物流支出,直接冲击物流部门的降本考核。
30家付费货主的共同点是,付费换来的都是可验证、可追溯的减排凭证。按航线核算减排量,按经核证的减排证明结算,形式各异,本质一样,为绿色属性单独付一笔钱。
本平台只做内容的收集及分享,报告版权归原撰写发布机构所有,由碳中和报告之家社群通过公开合法渠道获得,如涉及侵权,请联系我们删除,客服:lsf450635;如对报告内容存疑,请与撰写、发布机构联系。
今日报告分享
加入碳中和社区,下载完整文档
已有1000+小伙伴加入碳中和社区交流


丨扫上图二维码,加入星球下载5K+资料
丨知识、问答与合作,双碳领域必备工具
公众号回复关键词【双碳目标下的技术路线图】,免费领取最新双碳技术路线图

发表评论
2026-10-15 21:57:47 回复该评论
发表评论: