
 研报速递
断供倒逼国产替代2.0:零部件短缺1-2个季度内缓解,2028年设备自给率看至52%,四大低国产化环节弹性最大。
关于本报告:本文基于一份2026年10月13日发布的英文行业研报(Bernstein《China Semicap: Domestic WFE components — Supply shortage driven localization acceleration》,分析师 Qingyuan Lin 博士等,全文51页)做全景式深度解读:逐节拆解原报告逻辑、翻译成通俗语言、还原全部关键图表数据,并补充公开信息交叉验证。文中所引数据除特别标注外均出自原报告。
重要声明与阅读须知
本报告为行业研究性质的信息整理与解读,不设定任何投资评级,不设定任何目标价,不构成任何投资建议。原报告中涉及的评级与目标价信息,本文按合规要求一律不予转述,仅保留行业逻辑、供需数据与估值框架层面的客观信息。 原报告观点归属原作者;本文的补充解读、交叉验证与提示性意见为本文作者观点,与原报告无关。 文中"国产化率""自给率"等均为原报告(卖方渠道调研+模型)口径,与官方或第三方统计可能存在差异,口径差异处已单独标注。
一、报告速览:先记住三个判断
◆ 核心结论——一分钟版
- 短缺是真事,但不会挡住2027年的设备交付。
原报告渠道调研结论:随着国产零部件上机,1-2个季度内零部件紧缺将明显缓解,对2027年中国设备出货无实质影响。 - 国产化的驱动逻辑换挡了。
第一阶段(约2018-2024)是"地缘政治驱动"——把美国件换掉;第二阶段(2026年起)是"断供倒逼"——日欧供应商产能跟不上,国产件从"备胎"变成"刚需"。 - 增量机会集中在四大低国产化环节:
射频电源(RF Power)、真空阀/真空计/真空泵、气体质量流量控制器(MFC)、静电卡盘(ESC)。高国产化环节(石英、陶瓷、精密金属件等)的增长逻辑则变成"跟着设备订单走"。
用一句大白话概括这份报告:中国半导体设备已经解决了"卡脖子最狠的美国件",现在卡的是"日本件和欧洲件"——而这一次卡住大家的不是禁令,是海外工厂的产能。
二、SCM是什么:设备里的"心脏、血管和神经"
先把名词讲清楚。原报告反复出现一个词 SCM(Subsystem, Component & Module,子系统/零部件/模块)。我们可以把一台刻蚀机、一台薄膜沉积设备想象成一个人:
- 设备整机
(北方华创、中微公司、拓荆科技做的)是"人体"; - SCM
就是人体里的器官、血管和神经——射频电源是"心脏"(给等离子体供能)、真空泵是"肺"(把腔体抽成真空)、真空阀是"瓣膜"、MFC(质量流量控制器)是"控制每条血管里血流量的阀门"、静电卡盘(ESC)是"手术台"(把晶圆吸住并控温)、精密金属件是"骨骼"。
SCM 有两个鲜明特点:
第一,它不是独立市场,而是设备的"物料清单"(BOM)。 原报告按功能把 SCM 分成七类:机械类、电气类、机电类、气/液/真空系统类、仪器仪表类、光学类、其他。其中机械件和机电件(比如晶圆搬运机器人)几乎所有设备都要用。SCM 的需求因此有两条腿:一条跟着新设备出货走(新增装机),一条跟着存量设备的备件与服务走(装机量越大、备件需求越大)。
第二,越接近工艺核心的零部件,越贵也越难换。 结构件、石英件这类"骨架"国产化很快;而射频电源、真空泵、ESC 这些直接决定工艺稳定性、良率的"器官",验证周期长、切换成本高,海外(尤其日本、欧洲)厂商垄断了几十年——这正是本篇报告的主战场。
术语卡:WFE = Wafer Fab Equipment,晶圆厂制造设备(刻蚀、薄膜沉积、离子注入、量测等前道主设备的统称)。SCM 就是 WFE 的上游零部件。
三、第一阶段复盘:"去美国化"其实已经完成了
要理解现在,先回顾原报告 2024 年 4 月那篇前作(《SCM 供应链回顾》)的结论:经过约六年的供应链安全驱动替代,中国设备企业的关键零部件已经基本完成"去美国化"——美国件被替换成日本件、欧洲件,或者技术门槛较低的国产件。当时测算:仍有约 10-30% 的关键零部件依赖海外供应商,全面国产化注定是多年工程。
原报告给了一个非常扎实的证据:中微公司(AMEC)年报披露的供应商数量结构。
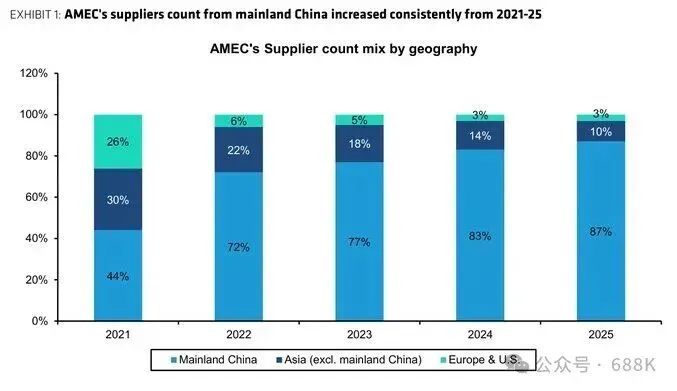
图表解读(Exhibit 1:中微公司供应商数量按地域分布,第7页)
(数据来源:中微公司 ESG 报告,Bernstein 分析。注意:这是供应商家数占比,不是金额占比。)
解读要点:
- 2021→2022 出现断崖式切换
(中国大陆 44%→72%,欧美 26%→6%)。这正对应美国出口管制持续加码的窗口期——整机厂主动、快速地把美国供应商请出了名单。 - 2022 之后是"温水替代"
:欧美占比稳定在 3-6%,剩下被替换的是日本、韩国、中国台湾等非美亚洲供应商(30%→10%)。 - 两个口径提醒
:其一,这是"家数"不是"金额"——关键高价值部件(如射频电源、MFC)往往一家顶几十家普通供应商,所以家数国产化率 87% 不等于金额国产化率 87%;其二,"欧美 3%"里面,剩下的高壁垒件恰恰是最难啃的那批。 这张图是全篇的锚:"去美国化"作为第一阶段已经收官,剩下的 10-30% 海外残余主要来自日本和欧洲——这是第二阶段的替代对象。
四、第二阶段:这一次卡住产业链的不是禁令,是产能
2026 年以来,行业发生了一个微妙但关键的变化。原报告的渠道调研(channel checks)发现:中国设备厂商遭遇的零部件短缺,主要不是来自出口管制,而是来自海外供应商"产能不够、交付周期拉长"。
把因果链拆开看,非常清晰:
- 需求端暴增
:全球 WFE 进入超级周期(下文详述数据),中国设备厂订单火爆,对零部件的需求增长远超预期; - 供给端不动
:日本、欧洲零部件商过去几年对中国需求谨慎,扩产动作缓慢; - 分配顺序不利
:海外供应商产能优先满足全球原厂设备商(应用材料、泛林、东京电子等),中国客户排在队伍后面; - 结果
:中国设备厂面临的"可得性缺口"越拉越大 → 与其等货,不如加速验证国产件 → 国产零部件迎来了历史上最好的导入窗口。
原报告据此提出一个重要判断:当前的紧张本质上是"产能问题",而不是"技术问题"。 国产 SCM 供应商过去几年技术能力显著提升、正在激进扩产;设备厂和晶圆厂也越来越愿意给国产件上机验证的机会。因此:
● 原报告的两个时间判断
零部件短缺将在 1-2 个季度内随着国产件导入而明显缓解; - 不会对 2027 年中国半导体设备的交付产生实质性影响
;相反,这一轮短缺会加速高端零部件的下一波国产化。
这里有一个容易被忽略的"飞轮效应",原报告点得很透:国产零部件一旦通过验证、进入设备 BOM(物料清单),就很难再被换掉。 原因很简单——重新验证一套关键件的周期要以年计,没有人会为了省几个点成本去冒良率风险。所以每一轮"短缺倒逼导入",都会永久性抬高国产件的份额底仓。这就是为什么报告判断:中国 SCM 市场的增速会快于中国 WFE 市场本身。
五、国产化地图:一张"已收复",一张"待攻坚"
原报告把中国 SCM 供应链分成两大阵营,这两张供应商全景表(Exhibit 2、Exhibit 3)是全篇最有信息量的"地图",本文完整还原。
5.1 低国产化环节(Exhibit 2):四大"硬骨头"的全景供应商名单
这四个子系统的共性:直接接电、直接接触工艺、直接决定良率——跨越材料科学、精密工程、电力电子、软件控制与工艺 know-how 多重技术栈,可靠性要求苛刻、验证周期长、切换成本极高。
| 射频电源 | |||||
| 真空阀 | 新莱应材 | ||||
| 真空计 | |||||
| 真空泵 | 中科科仪KYKY | ||||
| 流体管理 | |||||
| 陶瓷 | 珂玛科技 |
(来源:原报告 Exhibit 2,第9页;加粗为上市公司或原报告重点点名企业。供应商名单并非穷尽。)
5.2 高国产化环节(Exhibit 3):已经"打下来"的阵地
| 富创精密 | |||
| 新莱应材 | |||
| 新莱应材 | |||
| 新莱应材 | |||
| 神工股份 | |||
| 菲利华 | |||
| 珂玛科技 | |||
| 鸣志电器 | |||
| 京仪装备 |
(来源:原报告 Exhibit 3,第10页;加粗为 A 股上市公司。)
5.3 两张地图放在一起读,才能读出"投资重心正在搬家"
- 规律一:靠"材料加工+机加工+规模制造"的环节,国产化都快。
石英件、陶瓷结构件、精密金属件、耗材类——中国过去十年积累的精密制造能力+完备的工业配套生态,让国产厂商快速追平性能差距。对头部设备厂而言,这些环节已经不是供应链瓶颈。 - 规律二:靠"多技术栈集成+长期可靠性验证"的环节,国产化都慢。
射频电源、真空阀/计/泵、MFC、ESC 是"带电的、带工艺的"系统级模块,海外(尤其日欧)厂商靠几十年的装机量和现场数据维持垄断。 - 原报告的核心投资观点(转述):行业重心正从高国产化环节转向低国产化、高壁垒环节。
第一阶段国产化的α来自"成熟件替代",下一阶段的α将来自"少数关键系统级模块的突破"——低国产化环节的从0到1,弹性远大于成熟环节的从1到10。 - 一句提醒(本文补充)
:地图上"低国产化"不等于"没有国产货"。原报告反复强调:多数低国产化环节国产商业级产品已经存在、已经通过初步客户渗透,卡住的是"长期可靠性验证、跨平台复制的工艺一致性、以及产能规模化"——是"够好了但还不敢大规模用"的状态,不是"造不出来"。
六、需求侧:WFE 超级周期 × 自给率跃升 = 国产零部件的"双击"
零部件的故事之所以现在讲得通,是因为需求端出现了罕见的量价共振。原报告给出两组核心预测数据。
6.1 全球 WFE:三年从 1220 亿美元冲到 2590 亿美元
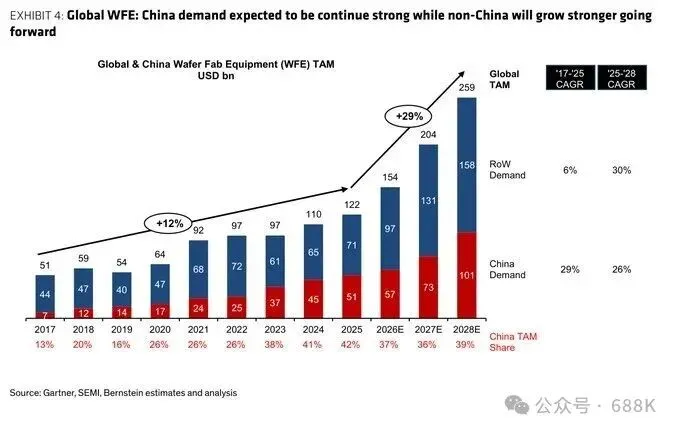
图表解读(Exhibit 4:全球与中国 WFE TAM,第11页)
(来源:Gartner、SEMI,Bernstein 测算。增速口径:'17-'25 CAGR——全球12%/中国29%;'25-'28 CAGR——全球29%/中国26%。)
解读要点:
- 这是一条陡峭得罕见的曲线
:2025-2028 全球 WFE 年复合增速约 29%,三年翻一倍多。驱动词就是原报告反复提到的——AI 算力资本开支。 - 结构上"先中国后海外"
:2017-2025 中国增速(29%)远快于海外(6%);2025-2028 则反过来——海外增速(30%)略快于中国(26%),但中国仍是全球最大的单一市场(占比 36-39%)。 - 对中国零部件的意义
:中国设备厂接的订单主要服务中国晶圆厂,而中国市场的绝对规模(2028E 1010 亿美元)足够养活一整条本土零部件供应链。
6.2 中国自给率:28% → 37% → 52%,三年上一个台阶
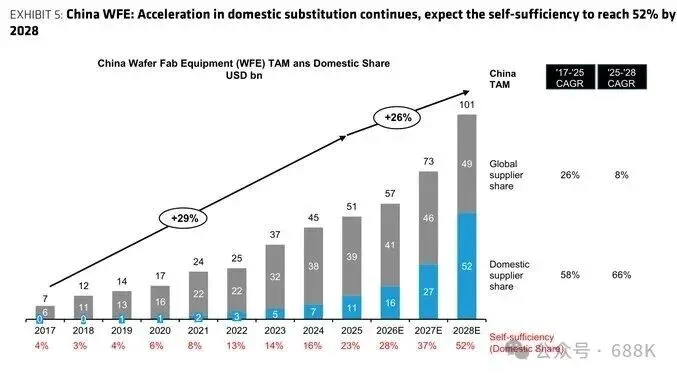
图表解读(Exhibit 5:中国 WFE 国产供应商份额,第12页)
| 自给率 | ||||
|---|---|---|---|---|
| 52% |
(来源:Gartner、SEMI、公司披露,Bernstein 测算。'25-'28 CAGR:中国TAM 26%、海外供应商份额 8%、国产供应商份额 66%。)
解读要点:
- 这可能是全篇最激进也最核心的一个数字:2028 年中国设备自给率 52%。
意味着国产设备厂商的出货金额三年增长近 5 倍(110→520 亿美元),年复合增速 66%。 - 增速的"剪刀差"就是零部件的机会
:国产设备增长 66%,而海外零部件商给中国设备厂的供给增长只有个位数('25-'28 CAGR 8%)——中间 58 个百分点的缺口,只能靠国产零部件填。 - 交叉验证(本文补充外部口径)
:市场第三方统计口径亦呈现类似的"剪刀差"——中国设备国产化率约 35%,而零部件国产化率仅约 7%(2025 年,行业第三方估算)。设备先走、零部件补课,是当前阶段的典型特征,也意味着零部件的补涨空间比设备更大。 - 别忘了备件这条腿
:SCM 需求 = 新机 BOM + 存量设备备件服务。随着中国存量装机越来越大,即使某年新机订单波动,备件需求仍在滚动增长。
6.3 SCM 市场本身有多大?
原报告引用 Yole 的《Semiconductor Equipment Subsystems Market Monitor》:全球 SCM 市场规模约 550 亿美元/年,2026 年一季度单季 153 亿美元、环比 +4.5%;受 AI 拐点和创纪录订单簿推动,2026 年子系统市场预计同比增长 22%。原报告团队在中国半导体产业链调研中也实地感受到供应链的紧张。
三个数字放在一起:全球 WFE 1540 亿美元(2026E)、SCM 550 亿美元、中国 WFE 570 亿美元——零部件是设备市场里约三分之一的"隐藏市场",而其中中国厂商能吃到的份额正在快速上台阶。
七、两大拦路虎:验证与产能(这一节最容易被低估)
原报告没有一味乐观,专门用一节讲"什么还在挡路"。两大约束,讲得非常实在:
拦路虎一:验证(Verification)。 "在 demo 线上能跑"和"成为先进制程产线上合格的 copy-exact 部件"之间,隔着一整个太平洋。原报告的原话可以翻译成:物料清单里最后的 20-30%,必须由晶圆厂点头,而不仅是设备厂点头。 一个国产阀门、ESC 或射频电源,在演示线上验证通过只是第一步;要进入领先制程的量产产线,需要经历设备厂验证→晶圆厂小批量→产线 copy-exact 的完整链条,每一步都以年计。
拦路虎二:产能、良率,以及"人"。 这一条更冷门但更关键:
一旦国产件达标,还得按量造得出来——产能上限包括产线良率。原报告举的例子很形象:一个卡盘或加热器可以"守住腔体规格",但不良率太高照样整批报废; 为 A 设备厂腔体调试好的产线,不能轻易切换去给 B 厂做(定制化产线的转换成本); - 人的瓶颈
:工艺技师和陶瓷操作工的招聘培训周期,比洁净室的建设周期还长——"纸面上可用的产能,可能因为缺人根本发不了货"。
原报告还有一个清醒的收尾:"国产化率"不是一个单一数字,每台设备的瓶颈件都不一样。 共同的命题是第二阶段问题——替换日欧残余,然后让国产件被晶圆厂接受为 copy-exact、并以合格良率出货。这件事不会在行业内均匀发生,但它是 2026-27 年出货量的真正约束。
八、四大低国产化环节逐个拆:技术原理、格局与国产玩家
以下六小节覆盖原报告第13-37页的全部深度内容(低国产化四大环节+真空三件套拆分),每个环节按统一框架拆解:它是干什么的(通俗版)→ 为什么难 → 海外格局 → 国产玩家 → 原报告观点与本文补充。
8.1 射频电源(RF Generator & Match):等离子体设备的"心脏起搏器"
它是干什么的? 刻蚀和薄膜沉积的核心原理是等离子体——把工艺气体"电离"成带电的活性粒子,去轰击或沉积晶圆。射频电源(RF Generator)负责把普通交流电变成高频电能"点燃"等离子体;匹配器(Match/Matching Network)则像一个"自动调音器",实时调节阻抗,让电源输出的能量最大化地送进腔体、反射损耗最小。等离子体的稳定性直接决定刻蚀速率、沉积均匀性、线宽控制和良率——所以 RF 电源虽然只占设备成本的一小部分,却是"差之毫厘谬以千里"的关键件。
为什么难? 要同时精通电力电子、高频电路设计、控制算法、热管理和半导体工艺物理五门学问。而且 RF 的好坏最终不是看电气参数,而是看在不同工艺配方、不同机型上能否维持稳定的等离子体、复现一致的工艺结果——这需要海量装机数据和现场经验。
海外格局: 高度集中。美国双寡头 Advanced Energy(AEIS)(行业技术标杆,几十年应用积累+最大装机量)和 MKS(通过收购 ENI 起家,优势在于可打包销售"RF+真空测量+压力控制"整套子系统);第二梯队为瑞士 Comet PCT(匹配器见长)、德国 TRUMPF Huettinger、日本 DAIHEN、Kyosan,以及英国 XP Power(偏利基)。2025 年这几家的财务画像(原报告表3口径):AEIS 收入 18 亿美元、毛利率 38%(2028E 升至 43%),25-28 收入 CAGR 25%;MKS 收入 39 亿美元、毛利率 47%;Comet 收入 5.5 亿美元、毛利率 24%。
国产玩家(原报告逐家点评):
- 英杰电气(300820)
:被广泛视为中国商业化最靠前的独立射频电源供应商。底子是工业大功率电源(光伏、工业加热电源龙头),大功率变换、系统可靠性和规模化制造能力可直接迁移到半导体 RF。关键看点是"验证转量产"——能否把验证项目转化为刻蚀/沉积平台上的批量订单。 - 恒运昌(688785)
:战略上直接服务半导体客户,差异化在于与设备厂共同开发+全程工程支持——RF 采购本质上买的不是硬件参数而是工艺支持。体量尚小(2025 年收入 7400 万美元),需要靠装机量积累可靠性数据。 - 北方华创(002371)
:走"自研自用"路线——RF 不作为对外销售的产品,而是整合进自家刻蚀/沉积平台。战略意义在于供应链安全和整机毛利,而非零部件收入本身。 - SZ Semicon(未上市)
:聚焦半导体专用 RF 的新兴供应商,商业化进度落后于英杰,成长依赖验证进度。
本文补充与提示: ①英杰电气 2025 年收入 2.09 亿美元、25-28 CAGR 仅 19%——在整张中国供应链表里增速偏低,说明半导体 RF 放量尚需时间,短期业绩支撑仍在传统电源业务;②恒运昌毛利率高达 48%(且为表内最高之一)印证了 RF 的高附加值属性,但相应估值也隐含了很高的放量预期,兑现节奏是关键变量。
8.2 真空阀:真空系统的"总闸门"
它是干什么的? 刻蚀、沉积、离子注入、量测、真空传片——几乎每台设备都要在"大气→真空"之间反复切换、在腔体之间精确隔断气流。真空阀就是这些动作的执行者:闸阀(gate valve)、插板阀(slit valve)、角阀(angle valve)、控制阀各有分工。腔体压力的微小波动或一颗颗粒污染就可能毁掉一片晶圆,所以真空阀是安全关键+良率关键件。
为什么难? 在超高真空环境下保持机械性能的长期稳定,同时满足颗粒产生、泄漏率、响应速度、寿命四重指标。半导体工艺要求阀门在全生命周期内承受上百万次开关循环——耐久性是采购的第一标准。加上阀门深度嵌入设备平台、直接影响开机率,设备厂对换供应商极其保守。
海外格局: 一超多强。瑞士 VAT 是"公认的行业基准",靠几十年应用经验、密封技术、超大规模装机量几乎垄断所有主流平台;日本 Fujikin 在特定阀类强势;德国 Pfeiffer、美国 MKS、HVA 等在细分场景存在。VAT 的财务画像(原报告表3口径):市值 237 亿美元、2025 年收入 13 亿美元、毛利率高达 65%、25-28 收入 CAGR 27%——一家阀门公司赚走堪比设备厂的利润率,这就是垄断定价权的直观体现。
国产玩家:新莱应材(300260)——优势是"客户广度":在超纯流体、真空管路领域已服务大量国内设备厂,用现有客户关系带动高端阀门导入,聚焦密封性、洁净度、可靠性三大验证硬指标;高凯技术(688835)——专注半导体真空与流体控制,非工业阀门路线,商业化尚早;嘉晟、KVTS(均未上市)——KVTS 被视为技术型挑战者,主攻密封、执行器、颗粒控制,被认为最有潜力切入高端应用。
本文补充与提示: ①新莱应材的看点是"管阀一体"——管路件国产化率已经很高,阀门是同一客户群里的自然升级;②该环节国产四家中两家未上市,二级市场短期可投标的有限,业绩兑现主要看新莱与高凯;③VAT 65% 的毛利率同时提示了另一面:一旦国产阀成熟,这里面的降价空间也是全行业最大的。
8.3 真空计:真空系统的"眼睛"
它是干什么的? 真空计实时测量腔体压力、反馈给控制系统,是所有真空工艺的"感知层"。半导体用真空计覆盖从大气压到超高真空的宽量程,主要技术路线包括电容薄膜计(capacitance manometer,最精密)、皮拉尼计(Pirani)、冷阴极/热阴极电离计等——一台设备上往往同时装多种。
为什么难? 要在宽压力范围内做到高精度+长期零漂移,涉及传感技术、电子学、校准方法学和污染控制。真空计的读数直接触发工艺控制动作,任何漂移都会变成工艺误差。且它深度嵌入设备控制架构,替换现役供应商需要系统级重新验证。
海外格局: 与阀门"VAT 一家独大"不同,真空计是多强并立——美国 MKS(电容薄膜计领导者)、瑞士 INFICON(测量精度与稳定性口碑)、德国 Pfeiffer、英国 Edwards、美国 Agilent(继承 Varian 技术)、德国 Leybold。
国产玩家(原报告逐家点评):
- 上海振太(未上市)
:国内最早做真空计的企业之一(1993 年成立)。本文交叉验证补充:其主营电容薄膜真空计,公开资料显示其为"除美国 MKS 与瑞士 Inficon 外,少数具备电容薄膜计核心技术、完整生产线的厂商",其 CPDA 系列(0.25% 精度)对标 MKS 同代产品——是国产真空计里技术根基最深的一家,但体量尚小(员工约 50 人的小型企业),规模化是硬约束。 - 新凯来/SiCarrier(未上市)
:深圳市重大产业投资集团旗下半导体平台型公司,已自研蝶阀、真空计、SiC 部件等多个零部件品类,真空计是其"低国产化环节切入"战略的一部分,处于客户验证阶段。 - 厦门 Mibay(未上市)
:真空泵+真空计双线布局的新兴厂商(产品覆盖皮拉尼/冷阴极复合计、MEMS 皮拉尼计等),同样处于验证爬坡期。
本文补充与提示: 真空计是四大环节里国产化基础最薄弱的一环——原报告列出的三家国产玩家全部未上市,且无一家具备规模化半导体收入。对二级市场投资者而言,这是一个"值得跟踪、暂无纯正标的"的方向;一级市场与新三板/未来 IPO 动向值得留意。
8.4 真空泵:真空系统的"发动机"
它是干什么的? 把腔体里的气体和工艺副产物持续抽走、维持真空环境。半导体真空泵分三类(通俗类比:抽水机分"粗抽泵→增压泵→精吸泵"三级接力):
- 干泵(Dry Pump)
:前级"粗抽",从大气压抽到粗真空(约 10⁰-10⁻³ Torr),无油设计保证洁净——国产化程度最高; - 分子泵(TMP,Turbo Molecular Pump)
:每秒几万转的高速叶片把气体分子"甩"出去,制造高真空/超高真空(10⁻³-10⁻⁹ Torr),是刻蚀/沉积/传片的主力泵——国产化主战场; - 冷泵(Cryopump)
:用极低温表面把气体分子"冻住",实现最洁净的超高真空,用于特定 PVD、离子注入工艺——国产化最早期。
为什么难? 分子泵的转子动力学、精密轴承、动平衡、电机控制构成极高的工程门槛;泵直接泡在工艺环境里,颗粒与材料兼容性是一票否决项。
海外格局: 欧洲+日本主导——英国 Edwards(属 Atlas Copco,最大装机量)、德国 Pfeiffer(分子泵技术标杆)、日本 Ebara(亚洲供应链地位强,干泵+分子泵)、Shimadzu、大阪真空,以及德国 Leybold。Ebara 2025 年收入 64 亿美元、毛利率 33%(集团口径,含半导体外业务)。
国产玩家(原报告逐家点评):
- 中科科仪 KYKY(未上市)
:中科院系出身,公认的中国半导体级分子泵领军者——转子动力学、磁悬浮轴承、精密电机控制全栈能力。原报告称其为"国产真空泵里最有可能吃到进口替代的公司"。本文提示:注意与"中科仪"区分(见下条),两家同出中科院系统但主体不同。 - 中科仪(920186,"Sky Technology")
:中国科学院沈阳科学仪器股份有限公司,2026 年 4 月 29 日北交所上市,主营干式真空泵与真空科学仪器。公开资料显示其为"国内唯一实现先进制程批量应用、唯一覆盖清洁/中等/苛刻全工艺场景的国产干泵企业"——与原报告"干泵国产化程度最高"的判断互相印证。 - 汉钟精机(002158)
:优势在制造规模、商业化执行与客户覆盖,被原报告视为"商业化最成熟的国产真空泵玩家";从工业压缩机/真空泵切入半导体级产品。 - 京仪装备(688652)
:以分子泵技术为主攻方向之一(同时在热管理/温控设备有成熟业务),发展节奏绑定验证进度。
本文补充与提示: ①汉钟精机是原报告表1里估值最低的供应链标的(19x Forward P/E),但需注意其收入大头仍是制冷压缩机等传统业务,半导体真空泵是"第二曲线",不能把整体估值直接等同于半导体纯度;②分子泵核心标的 KYKY 尚未上市——A股投资者可通过跟踪京仪装备、中科仪(北交所)间接参与该主题;③冷泵环节原报告未给出可投标的,是后续 IPO 观察点。
8.5 MFC 质量流量控制器:气体系统的"精准水表+阀门"
它是干什么的? 刻蚀、CVD、ALD、氧化、扩散、清洗——每一步都要把工艺气体按千分之一级别的精度送进腔体。MFC 边测量边调阀,把流量死死锁在设定值上。先进制程的工艺窗口极窄,气体流量的小数点后几位直接决定膜厚均匀性、刻蚀选择比和良率。
为什么难? 精密流量传感器+控制电子学+软件算法+阀门技术+校准能力的五合一集成。且 MFC 是工艺关键件——直接决定工艺结果而非仅影响开机率。头部厂商几十年的传感与标定 know-how 构成深壁垒。客户粘性是所有 SCM 里最强的之一:一旦上了平台,重新认证的复杂度让供应商"一套绑定多年"。
海外格局: 日本+美国主导——HORIBA(公认的领导者)、Brooks Instrument(属 ITW)、Fujikin(超纯阀+MFC 打包的气路整体方案)、MKS、荷兰 Bronkhorst(低流量利基)、横河。HORIBA 2025 年收入 22 亿美元、毛利率 44%。
国产玩家:北方华创(002371)——通过子公司做 MFC,是中国最成熟的本土 MFC 平台,背靠自家设备生态获得验证与渗透机会,同时向全行业拓展;高凯技术(688835)——气体流量/压力控制新锐,同时布局真空阀与 MFC 两条线(2025 年毛利率高达 59%,为表内最高,印证流体控制件的盈利能力);Compart Systems(未上市,富创精密间接控股)——从气路系统延伸到半导体级 MFC,对气体输送架构理解深,依托富创的制造与客户资源加速商业化。
本文补充与提示: ①MFC 是"日本含量"最高的环节(HORIBA/Fujikin/横河三家日商+Brooks),在地缘情景下替代紧迫性反而最高;②高凯技术 Forward P/E 标注 N/A(盈利模型未覆盖或上市初期),其 59% 毛利率与真空阀+MFC 双线布局值得跟踪,但需自行评估收入体量(2025 年 7100 万美元)与估值的匹配度;③北方华创的 MFC 业务价值主要体现在整机供应链安全与成本,单独拆分估值意义有限。
8.6 静电卡盘(ESC):晶圆的"手术台",材料学的珠穆朗玛
它是干什么的? 在真空腔体里,不能用机械夹具夹晶圆(会划伤、挡工艺),靠静电力把晶圆均匀吸住,同时承担整个晶圆面的精密温控(内部埋加热/冷却通道)。刻蚀、沉积、先进封装都离不开它。晶圆的位置稳定性和温度均匀性直接决定工艺均匀性、CD 控制和良率。
为什么难? ESC 被原报告称为"最关键、技术要求最高的部件之一",难在三层:
- 材料
:高端 ESC 用氮化铝(AlN)或氧化铝陶瓷——要求极致纯度、导热与机械稳定性,粉体和配方就是第一道门槛; - 工艺
:陶瓷配方→精密烧结→埋入电极→超高平面度加工,全流程环环相扣; - 系统集成
:吸附力、导热、温度均匀性、介电性能、耐等离子体刻蚀五个参数互相牵制——改善一个往往牺牲另一个,靠多年 know-how 才能调平。
海外格局:日本陶瓷军团垄断——京瓷(全球领导者)、NGK、TOTO(是的,就是那个做卫浴的 TOTO,其半导体陶瓷业务已是集团利润主力)、NTK(Niterra 旗下),加上美国 CoorsTek、德国 CeramTec、中国台湾 Calitech 等。ESC 的客户粘性比 RF 和 MFC 还强——换供应商意味着大规模工艺再认证,直接影响良率。本文补充外部数据:第三方统计显示 2024 年全球 ESC 市场约 12.4 亿美元,日系份额约七成;且日系并未躺平——TOTO 2026 年宣布 800 亿日元五年投资计划瞄准 1nm 制程材料,据行业报道其 ESC 订单已排至 2027 年。
国产玩家(原报告逐家点评):
- 珂玛科技(301611)
:国产 ESC 领军者、验证进度最深。强项是先进陶瓷材料+工艺集成——陶瓷配方、埋入电极设计、热管理都有重投入,客户覆盖面和验证经验在国内领先。本文交叉验证补充:公开信息显示其 8 英寸刻蚀 ESC 已量产、8/12 英寸多款单极 ESC 通过验证并小批量量产、12 英寸多区加热 ESC 完成开发;陶瓷加热器已向北方华创、中微、拓荆批量交付;2026 年与北方华创签署战略合作协议。 - 军元电子、SeaTools、芯纳(均未上市)
:分别走"可靠性优先"、"与设备厂共同开发"、"陶瓷材料性能打磨"路线,均处验证早期。
本文补充与提示: ①珂玛科技 2025 年收入仅 1.49 亿美元但表内毛利率高达 52%(中国供应链表里最高一档)——先进陶瓷的"材料溢价"清晰可见;②按外部口径,其 ESC 收入尚在从千万元级向亿元级爬坡,94x 的 Forward P/E 意味着估值兑现高度依赖 12 英寸高端卡盘的验证放量;③ESC 是耗材(更换周期以半年计),验证通过后的"复购曲线"比首套供应更陡——这是原报告未展开、但商业模式上极重要的一点。
九、其他环节扫描:已收复阵地的"跟着放量"逻辑(原报告第38-40页)
原报告用一节扫过高国产化的其余环节,逻辑高度一致:技术 barrier 已翻越,未来增长=设备订单增速,而非替代空间。
- 石英件
(石英环、石英管、石英舟、喷淋头):中国最早国产化成功的故事之一,菲利华(300395)已在主流工艺全面立足——第一阶段的样板。 - 先进陶瓷件
(聚焦环、陶瓷环、喷淋头、陶瓷加热器):ESC 之外的第二战场,珂玛科技、三环集团已在部分耗材与结构件上实现渗透,但高端仍由京瓷、NGK、Maruwa 主导——先进陶瓷的持续突破将同时反哺 ESC 与热管理。 - 腔体与精密加工件
(腔体组件、内衬、挡板、工艺套件):壁垒在精密制造+污染控制+一致性而非电子学,富创精密、先锋精科、华亚智能、江丰电子进展充分,国产化率已高,且正从"来料加工"升级为"腔体组件/集成模块"供应商。 - 气路输送与流体管理
(超纯接头、调压阀、管路、Gas Panel):单体技术门槛低于 MFC,但洁净度要求苛刻,新莱应材、正帆科技、Compart、富创精密渗透率已显著高于 MFC。 - 热管理
(陶瓷加热器、加热基座、冷水机、TCU):温度均匀性在先进制程中权重越来越高,京仪装备、同飞股份已建立位置,国产化进度快于 RF/ESC。
原报告第 40 页还附了一张覆盖全部 SCM 品类的术语图鉴(Exhibit 20:从气体分析仪、晶圆传片机器人到光刻镜头),把"子系统-零部件-用途"三层对应关系全部列出,可以作为随时查阅的工具表。
十、公司速查与估值框架:三张表看全产业链(原报告第2-5页)
以下为原报告估值表(Table 1-3)的完整转录。按合规要求,已剔除原报告的评级列与目标价列,仅保留市值、估值倍数、盈利与毛利率等客观框架数据。
10.1 中国 WFE 供应链公司(原报告 Table 1,2025年10月数据口径)
| 19x | ||||||
(来源:Bloomberg、Wind,Bernstein 分析。汇率为原报告换算口径。)
表格怎么读(本文解读):
- 毛利率是最好的"壁垒检测器"
:珂玛科技 52%、高凯技术 59%、恒运昌 48%、菲利华 47%——毛利率最高的一批,恰好落在低国产化、高壁垒环节(先进陶瓷、流体控制、射频电源、石英);而精密金属件(富创 22%、江丰 27%)毛利率明显低一档——印证"高国产化环节已进入规模竞争阶段"。 - 两组极端估值值得琢磨
:恒运昌 161x、鸣志 177x、富创 140x 的高倍数 vs 汉钟精机 19x、英杰 38x、华亚 43x 的低倍数——市场其实已经用脚投票,把"低国产化环节的高预期"和"传统业务为主"分别计价。估值差本身就是对本文第八节框架的呼应。 - 收入体量的警示
:恒运昌(7400 万美元)、高凯(7100 万)、神工(6100 万)当前收入尚小,"低国产化环节弹性大"的另一面是当期业绩薄,板块波动会显著放大。
10.2 海外对手的财务强度(原报告 Table 2/3 精选)
| 65%→65% | ||||
(来源:Bloomberg,Bernstein 分析;京瓷/NGK/TOTO/Ebara 为集团口径,半导体零部件仅为其一部分业务。)
怎么读:海外龙头普遍呈现"低增长+高毛利"——除了绑定 AI 资本开支的 MKS/AEIS/VAT(20-27% CAGR),日商传统陶瓷/泵阀业务增速只有个位数。海外供给弹性低、扩产慢,正是这一轮国产替代窗口的根本原因;而国产供应商表 25-28 收入 CAGR 普遍在 30-55% 一档,两组数字的差值就是份额转移的速度。
10.3 整机三龙头:零部件瓶颈缓解的直接受益者
原报告覆盖的三大设备厂(北方华创、中微公司、拓荆科技)是零部件国产化的"需求方"和最终受益者——零部件瓶颈每缓解一分,其订单转化与交付确定性强一分。原报告盈利预测框架(剔除评级与目标价后的客观口径):
(来源:原报告盈利预测与 2026/10/12 收盘价。本表不构成盈利预测引用建议,亦不含评级与目标价。)
怎么读:三家公司 2025-2027E 的 EPS 复合增速都在 80%-120% 一档,高估值随盈利兑现快速消化——这是"设备+零部件"整条链高景气的财务镜像。2028 年 EPS 意味着三年再翻一倍以上,其实现前提正是原报告判断的"零部件短缺不挡 2027 交付"。
十一、投资逻辑框架与跟踪清单(本文整理,非投资建议)
基于原报告,可以整理出三条相互印证的主线:
● 主线一:低国产化环节的"从0到1"(弹性最大)
射频电源(英杰电气、恒运昌)、真空阀/流体(新莱应材、高凯技术)、真空泵(汉钟精机、京仪装备、中科仪)、ESC/先进陶瓷(珂玛科技)。特征:收入基数小、验证兑现即业绩拐点、估值波动大。适合跟踪"验证→小批量→批量"三级跳的节奏。
● 主线二:高国产化环节的"跟着放量"(确定性更高)
石英(菲利华)、精密金属(富创精密、先锋精科、华亚智能、江丰电子)、气路(正帆科技)、热管理(同飞股份)。特征:增长=BOM 份额×设备出货,赚的是 WFE 超级周期的 β。
● 主线三:整机三龙头是"总闸"
北方华创、中微公司、拓荆科技的交付节奏同时受制于和受益于零部件国产化进度——零部件紧缺缓解=订单转化提速。自给率 28%→52% 的预测若兑现,最先体现在三家的收入确认上。
未来 6-12 个月的关键验证节点(本文整理):
季度级:国产设备厂月度/季度订单与交付是否如原报告判断"未受零部件短缺实质影响"; 英杰电气半导体 RF 电源订单能否从"验证"转为"批量"; 珂玛科技 12 英寸多区加热 ESC 的客户端验证结果与 ESC 订单量级(外部口径:2026 年目标千万元级→关注上台阶); 中科仪(920186)上市后干泵在先进制程的份额爬坡数据; 海外信号:VAT/HORIBA/Edwards 对中国区收入指引与扩产表态(若海外扩产提速,国产替代紧迫性边际下降); 政策信号:日欧对华零部件出口管制是否升级——升级将直接加速第二阶段替代。
十二、风险提示
原报告披露附录列出的主要下行风险(转述),与本文补充:
- 晶圆厂资本开支不及预期
:自给率 52%、WFE 三年翻倍均建立在资本开支假设上,存储/逻辑厂扩产推迟将同步打击设备与零部件; - 国产化进度慢于预期
:特定制造工序的技术困难或零部件产能瓶颈,可能拖累整机国产化节奏(原报告三家公司风险条目的共同项); - 验证失败的尾部风险
:低国产化环节的国产件若在长期可靠性验证中暴露问题,替代窗口将推迟数年; - 公司的个体风险
(原报告列示):中微 MOCVD 收入因 LED 需求疲软下滑的风险;北方华创 LED/光伏行业下行拖累非晶圆厂设备业务的风险;拓荆大客户集中导致的订单流失风险; - 本文补充
:①海外龙头扩产或降价反制(如 TOTO 800 亿日元扩产、订单排至 2027 年);②部分标的估值已充分甚至过度反映国产化预期(表内 100x+ 倍数并不少见),业绩兑现节奏稍有低于预期即面临双杀;③第三方口径与原报告口径差异(如设备国产化率约 35% vs 零部件约 7% 的第三方估算)提示:零部件国产化的现实基数可能比图表显示的更低、也更早期,弹性与不确定性并存。
附录A:图表与数据索引
附录B:术语通俗速查
附录C:数据来源与口径说明
原报告:Bernstein《China Semicap: Domestic WFE components — Supply shortage driven localization acceleration》,2026年10月13日,分析师 Qingyuan Lin(博士)、Kai Zhang、Francis Ma。所有市场规模、自给率、公司财务与供应商名录数据(除标注外)出自该报告。 原报告数据底座:Gartner、SEMI(WFE TAM);Yole《Semiconductor Equipment Subsystems Market Monitor》(SCM 市场);中微公司 ESG 报告(供应商结构);Bloomberg、Wind(公司财务)。 本文补充的外部信息(已标注):中科仪(920186)上市与业务信息(北交所/公司披露);上海振太电容薄膜计技术背景(公司官网);新凯来业务范围(公开展会/官网资料);ESC 日系份额约七成、全球市场约12.4亿美元(第三方统计,QYResearch 口径);TOTO 扩产计划(公司公告/行业报道);中国设备国产化率约35% vs 零部件约7%(行业第三方估算口径)。 口径差异提示:①图1为"供应商家数占比"而非金额占比;②原报告"自给率"为卖方模型测算,非官方统计;③海外龙头(京瓷/NGK/TOTO/Ebara)为集团财务口径,半导体零部件仅是其中一部分;④本文所引 2026-2028 年数据均为原报告预测值(E),存在预测偏差风险。
免责声明
本文为对公开研究报告的信息整理、翻译与解读,仅供学习与研究参考,不构成任何投资建议、评级或目标价。文中涉及的任何证券均不构成买卖建议。原报告观点归原作者所有,本文解读与补充部分为作者个人观点。市场有风险,投资需谨慎。
发表评论
发表评论: