
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/7229a60281c1
稳健货币政策已经从“稳总量、优结构”切到“抗疫优先、灵活适度”,2019年那套降准、LPR和结构性工具不会停,只会更快对准疫情防控和复工复产。
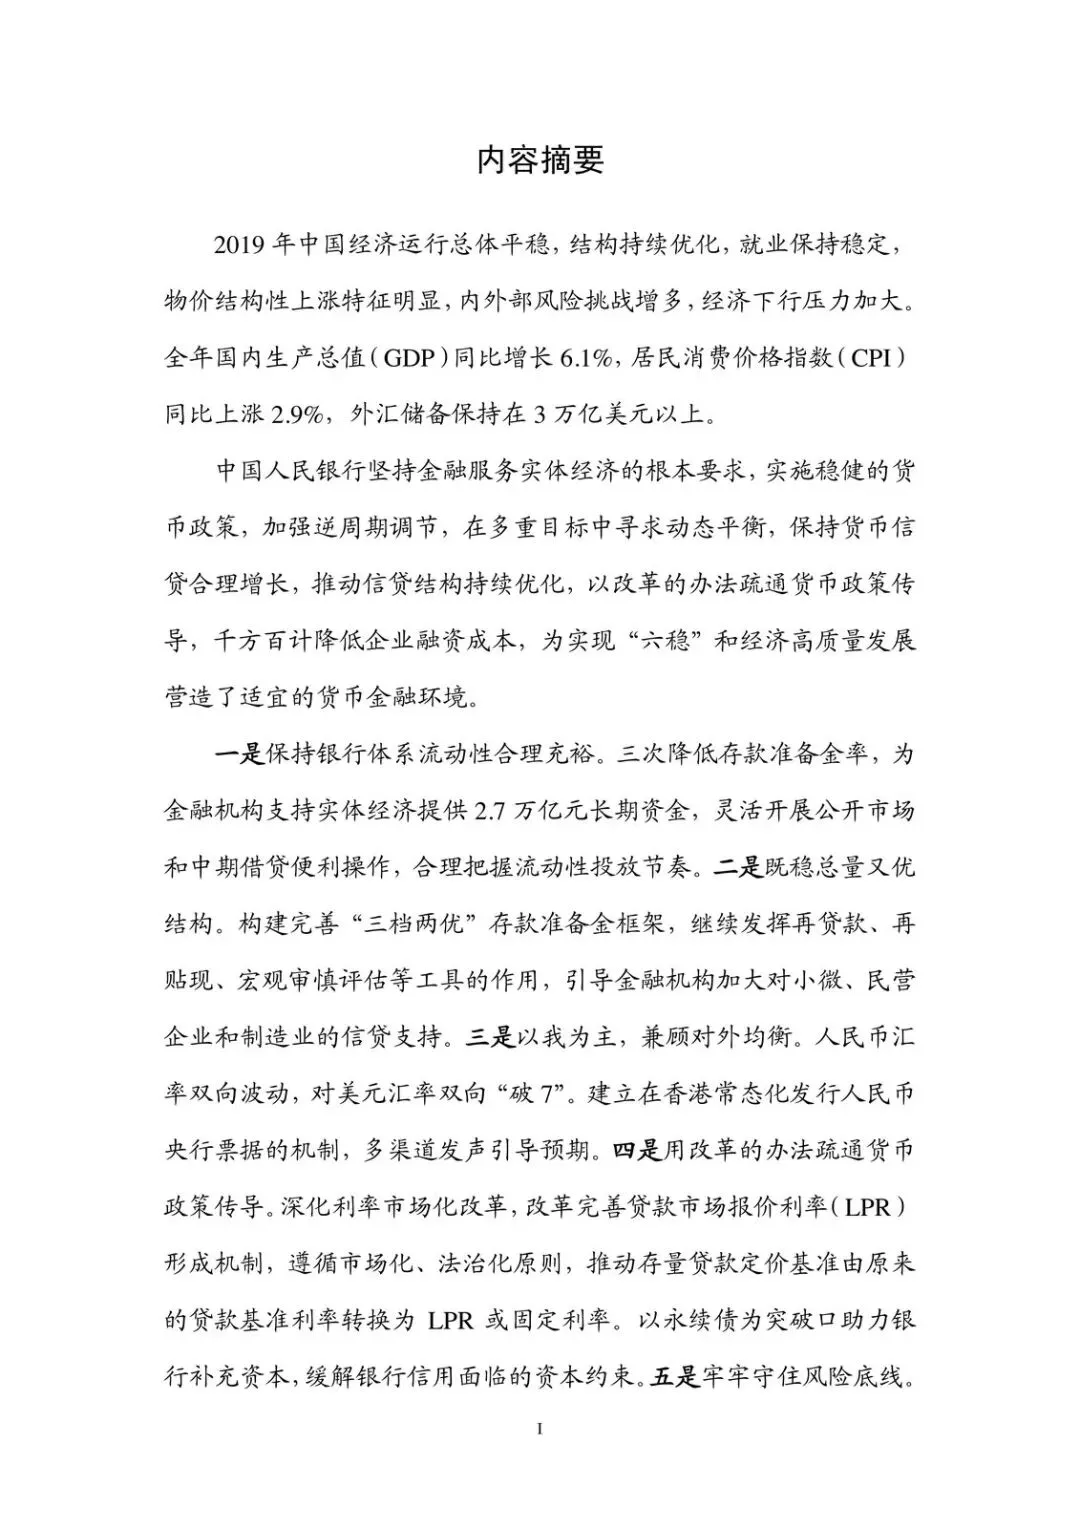
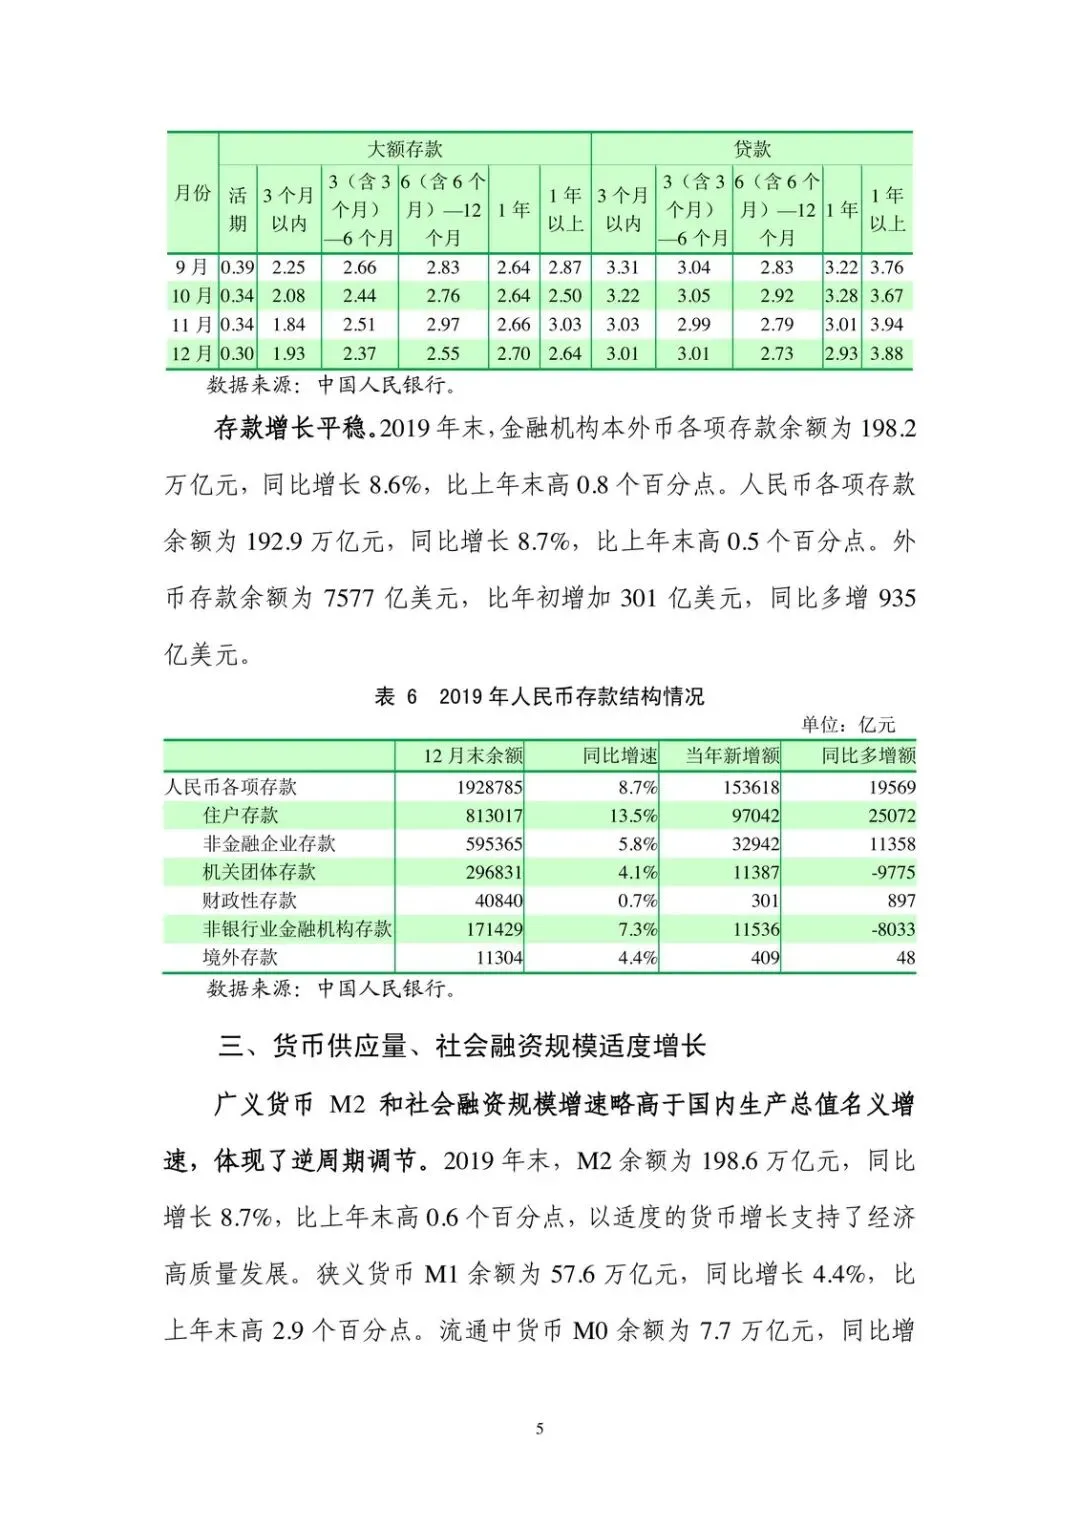
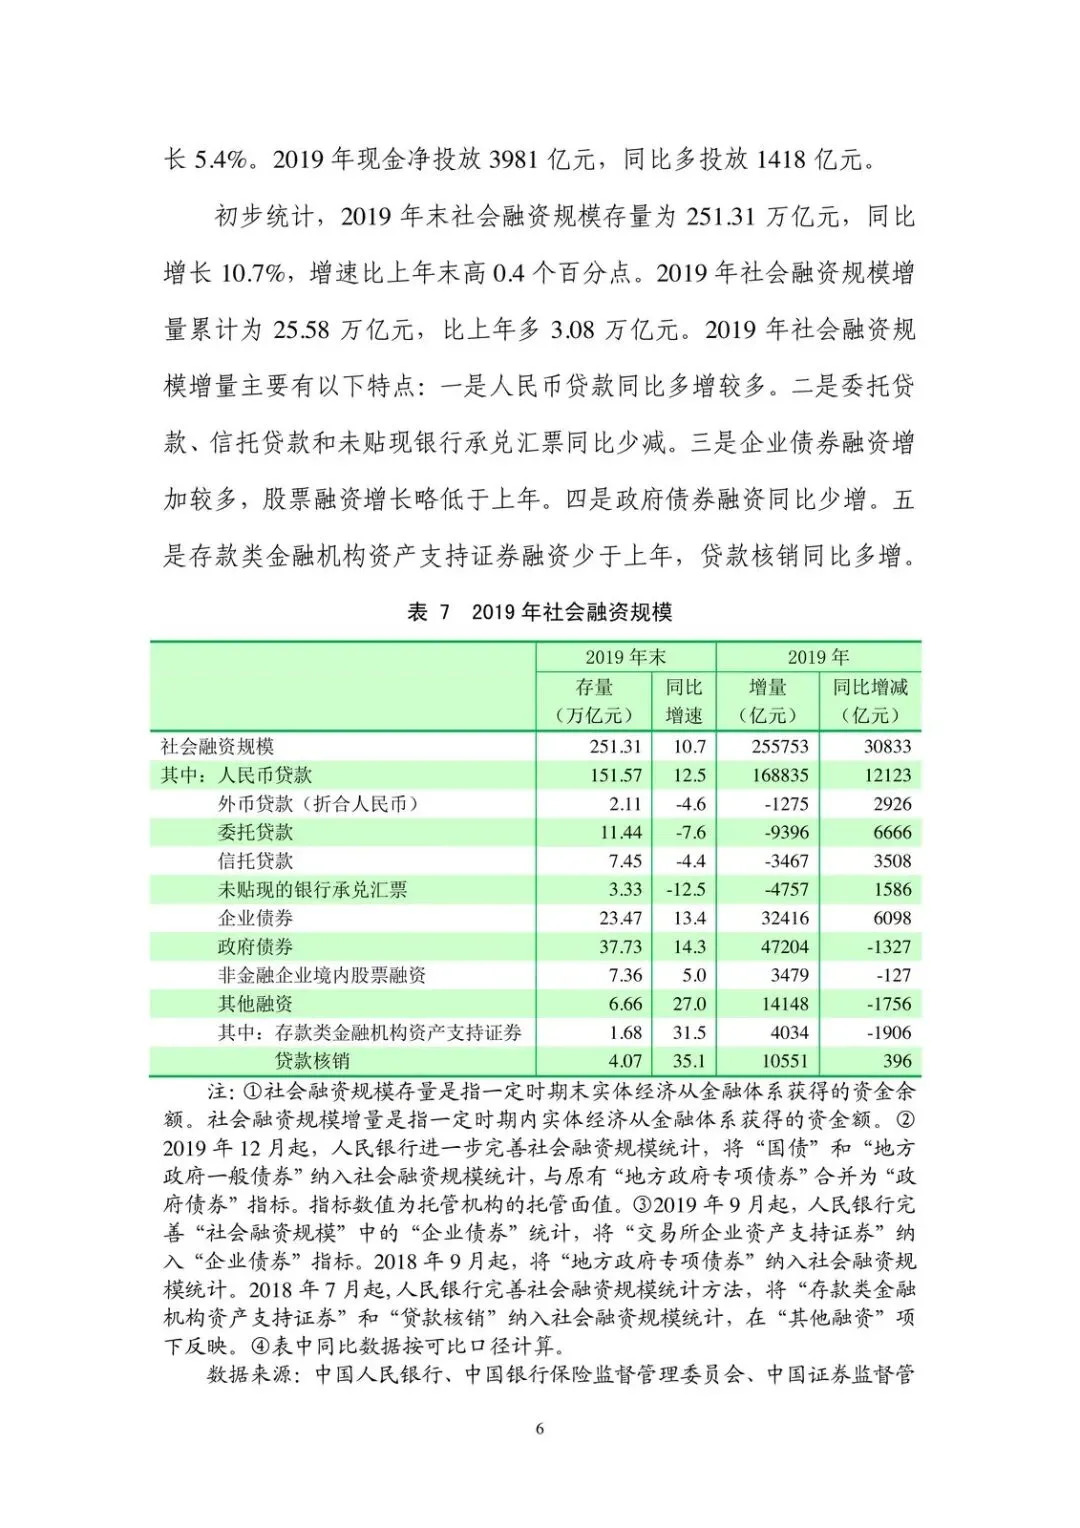
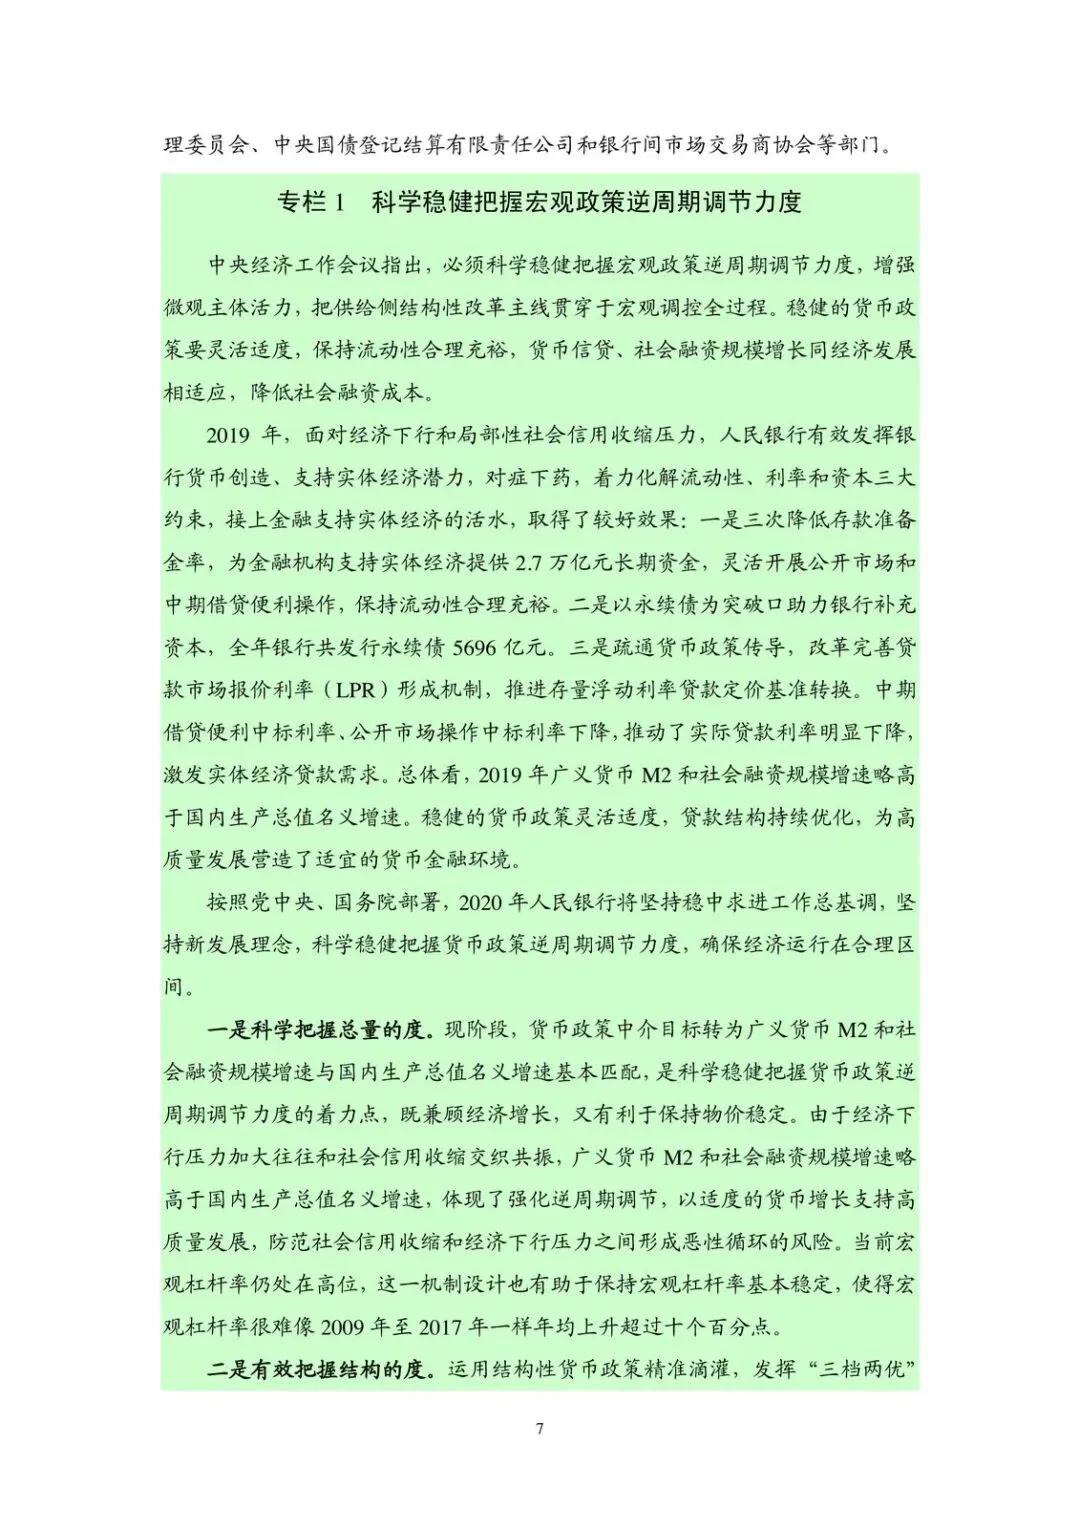
这份2020年2月19日发布的四季度执行报告,写在疫情刚刚压上来的窗口。全年GDP增长6.1%,CPI涨2.9%,外储仍在3万亿美元以上;M2增8.7%、社融存量增10.7%,略高于名义GDP增速。真正要带走的判断不是“政策松了”,而是:总量不搞大水漫灌,结构往小微、民营、制造业和疫区倾斜,同时用改革把利率真正打下去。
两条矛盾贯穿全文:物价是结构性上涨(猪肉带食品),核心CPI只有1.6%;银行要多放贷、防风险,资本却紧,利润还被盯着。政策选择就是在这中间找平衡。
2019年交出的账:钱够、结构偏、利率下来了
三次降准给金融机构释放2.7万亿元长期资金,公开市场和MLF跟着调节奏,银行体系流动性被写成“合理充裕”。
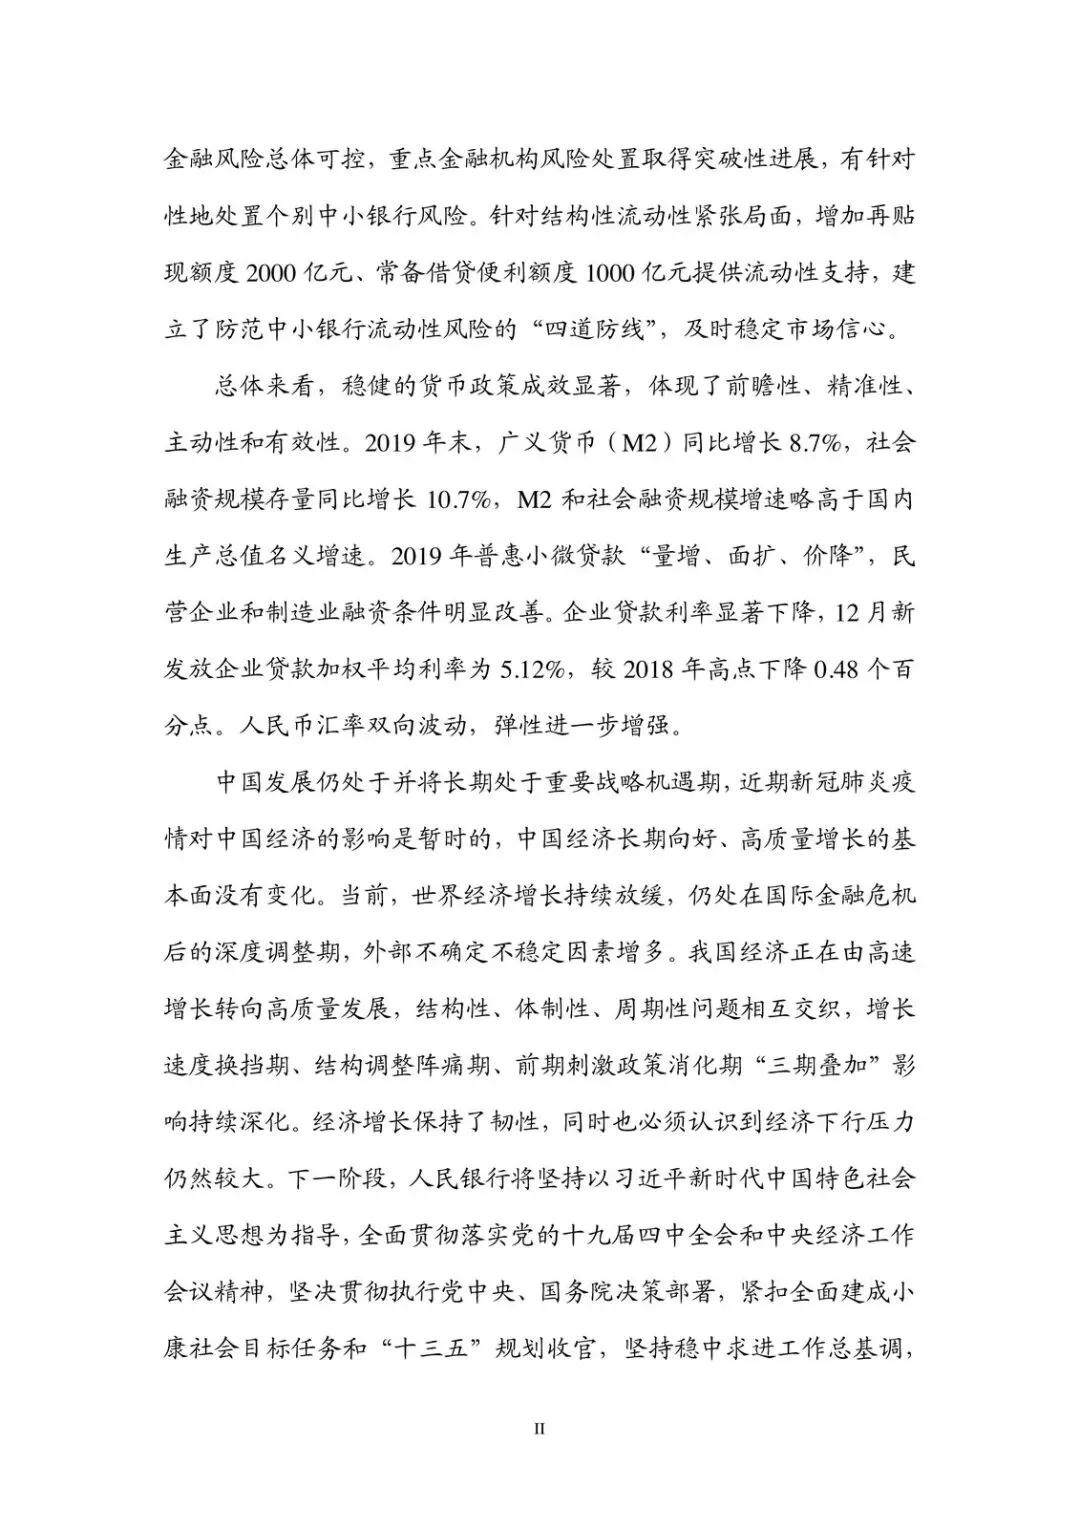
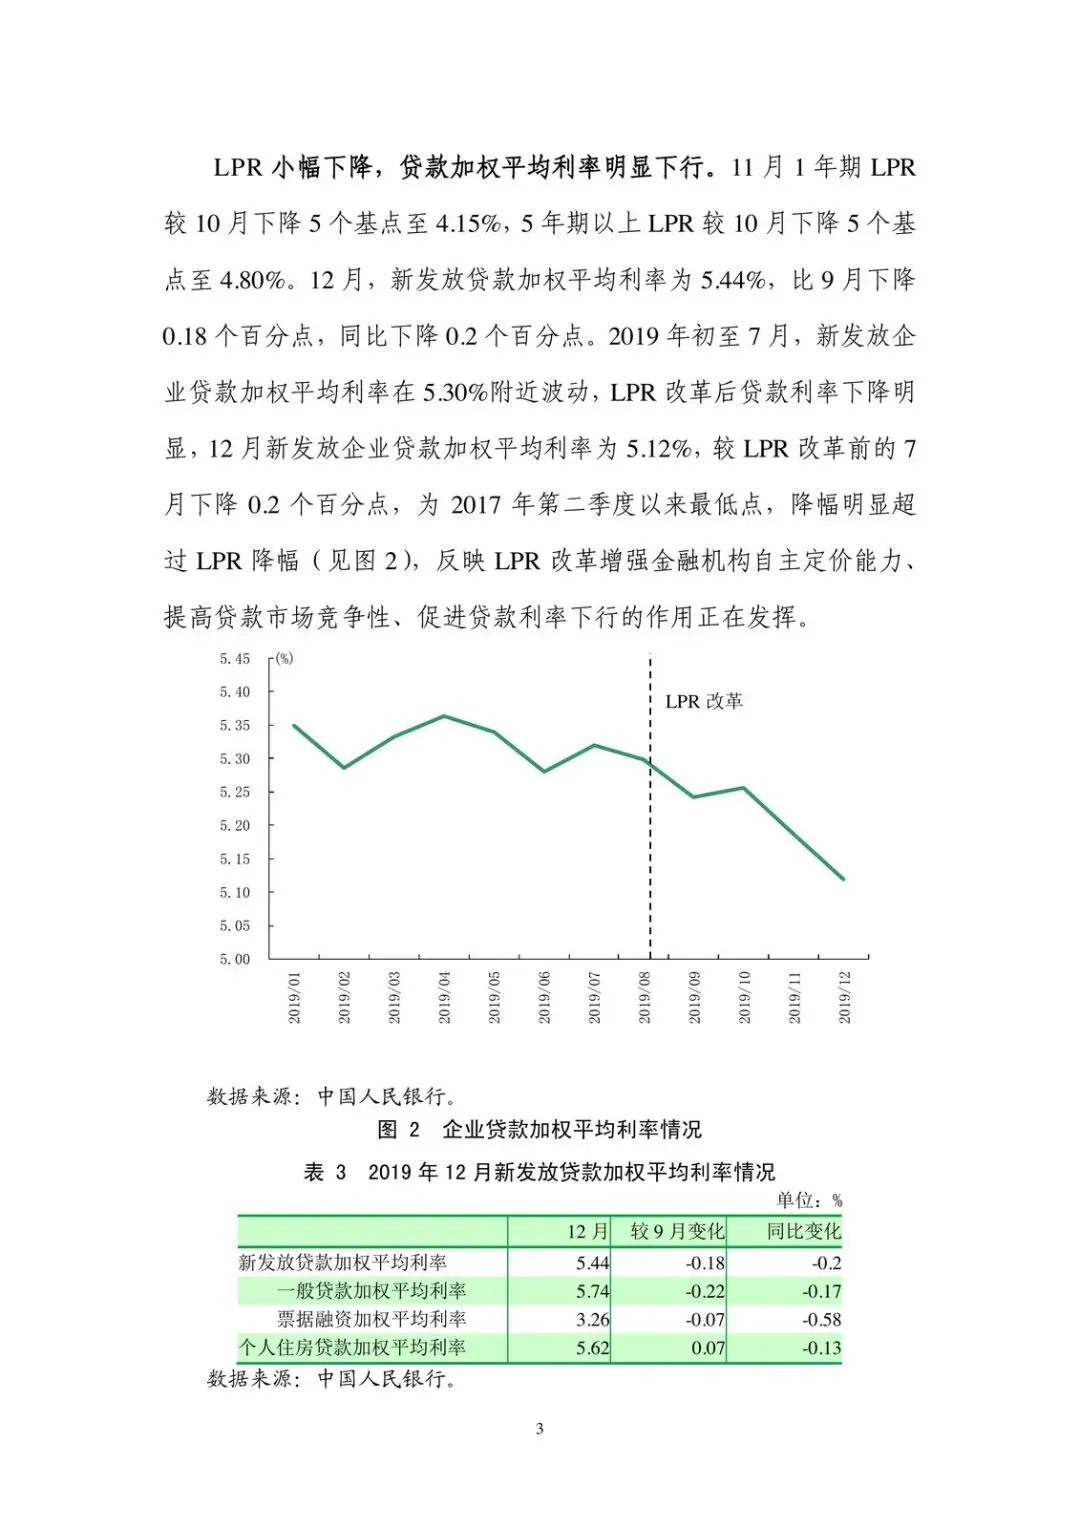
结构上,“三档两优”准备金、再贷款再贴现、MPA一起用,普惠小微贷款被概括成“量增、面扩、价降”,民营和制造业融资条件改善。12月新发放企业贷款加权平均利率5.12%,较2018年高点降0.48个百分点。
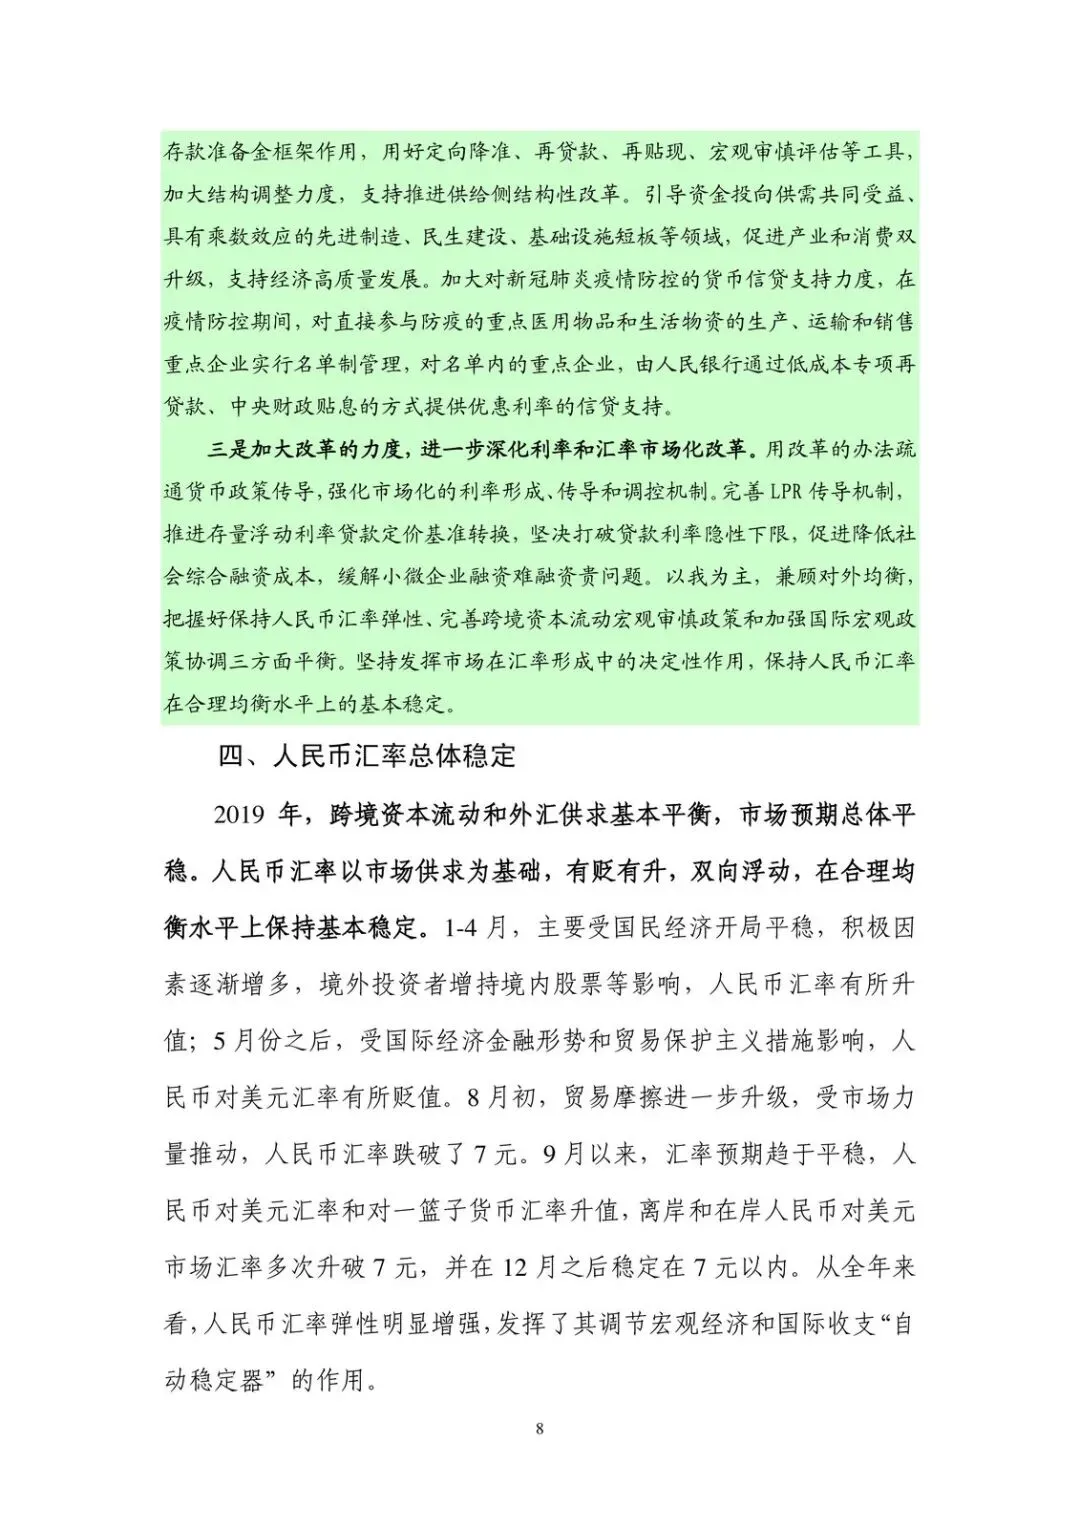
汇率方面,对美元双向“破7”,香港常态化发行人民币央票,官方口径是以我为主、兼顾对外均衡。风险上,个别中小银行出问题后,再贴现额度加2000亿元、SLF额度加1000亿元,并搭了中小银行流动性的“四道防线”。
受益的是能拿到普惠和制造业贷款的企业;受损的是还想靠隐性利率下限躺着的定价惯性,以及资本不足、风险暴露的中小机构。
为什么是现在:疫情被写成当前最重要的工作
报告明确:疫情对经济的影响是暂时的,长期向好的基本面没变;但外部放缓、三期叠加、下行压力仍大。下一阶段口径从“稳健”改成“灵活适度”,并点名:加大对疫情防控的货币信贷支持,支持复工复产。
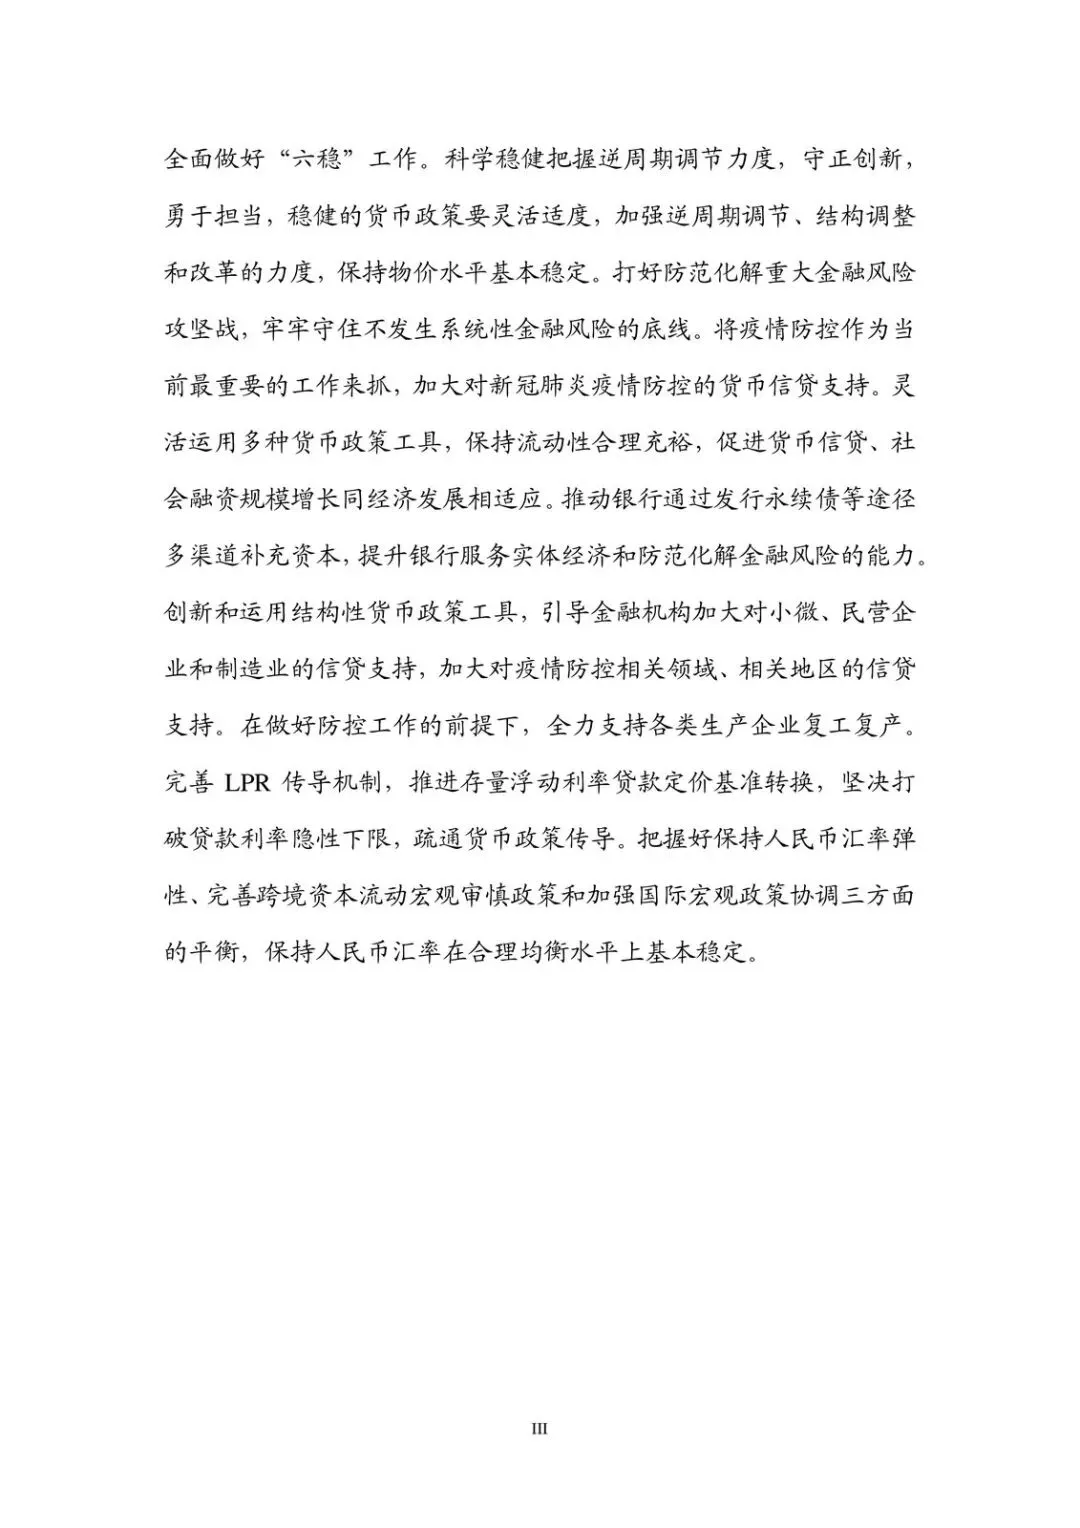
所以现在不是另起炉灶,而是把2019年已经铺好的工具——降准、再贷款再贴现、结构性工具——对准疫区和产业链。物价要盯住基本稳定,不等于无视猪肉带来的CPI 2.9%;核心通胀回落,给逆周期留了空间,但报告仍强调科学把握力度,不是无约束宽松。
银行利润和LPR:传导堵点要靠改革砸开
专栏把银行利润讲得很直:2019年前三季度商业银行净利润1.65万亿元,同比增9.19%;A股上市银行市值约占上市公司16.56%,利润却约占39.01%。近三年利润大约17%交税、23%分红,剩余60%补核心一级资本。净息差2018年约2.2%,并不算离谱,规模大、管理成本低才把利润基数撑起来。
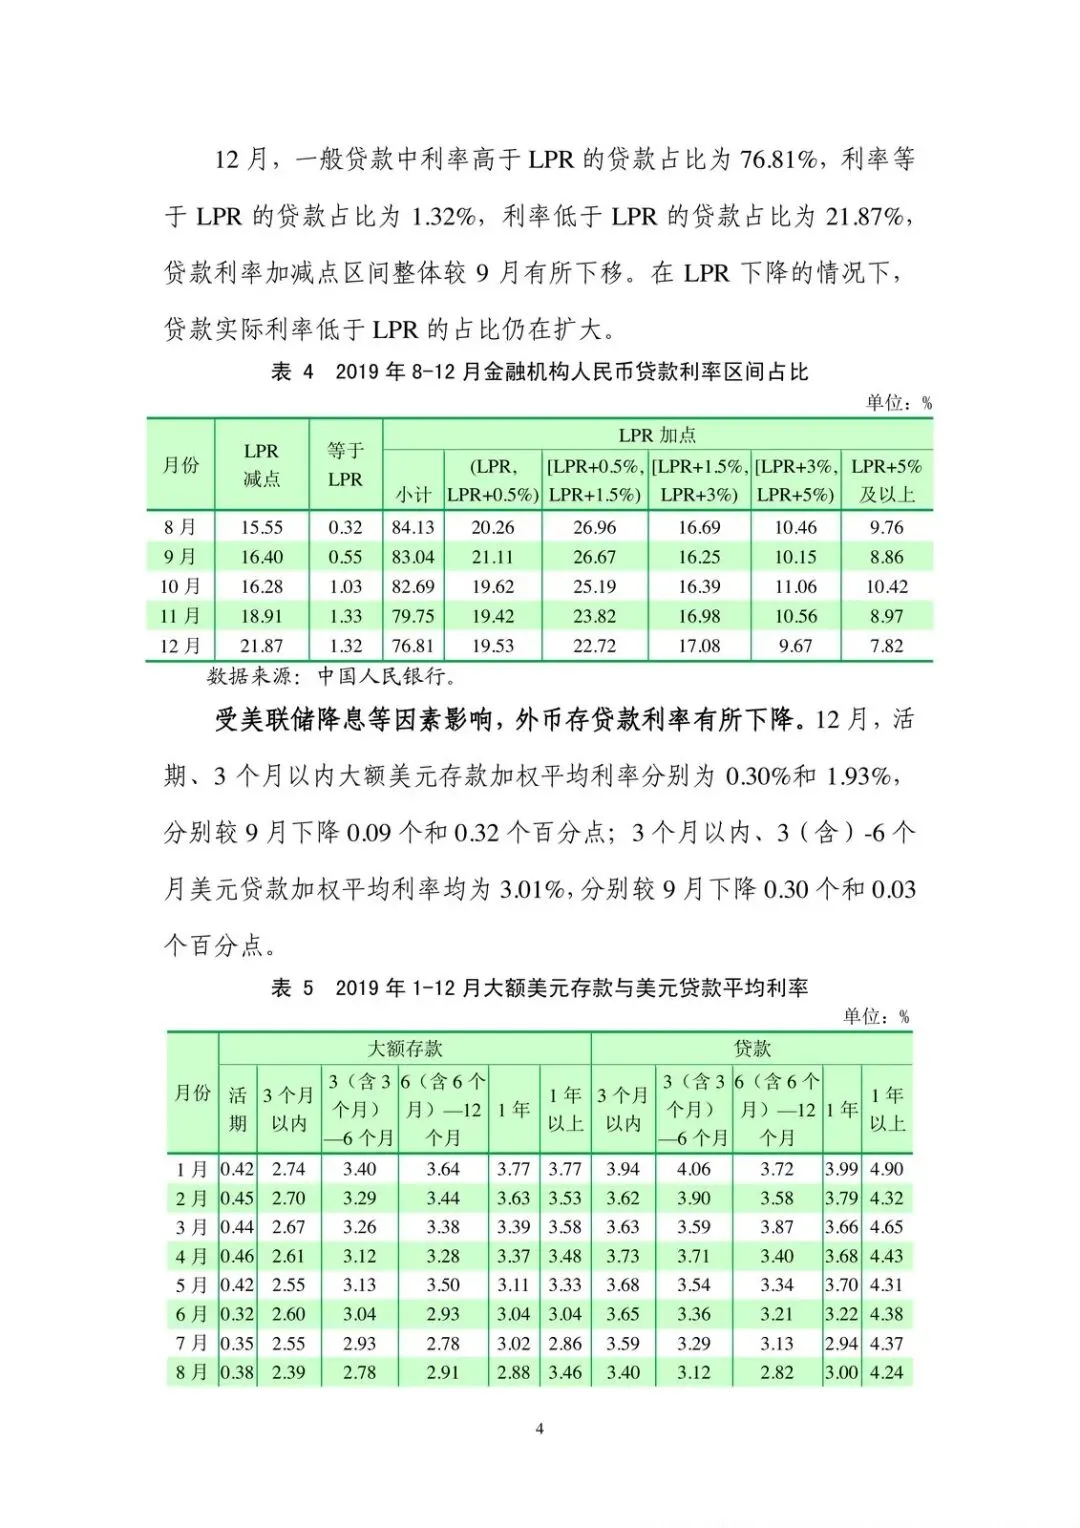
逻辑是:间接融资为主,放贷和化险都要资本,外源补资本慢,内源利润就成了硬约束。永续债被当作突破口。利率端则是LPR改革、存量浮动贷款定价基准转换,目标写成“坚决打破贷款利率隐性下限”。
谁受益:资本能跟上、能按LPR重新定价的银行和借款企业。谁紧张:资本缺口大、资产质量差、还靠基准利率惯性的机构。
接下来该盯什么
政策主线已经写死:流动性合理充裕,货币信贷、社融增长与经济发展相适应;结构性工具继续加小微、民营、制造业和疫情相关领域;汇率弹性、跨境资本流动宏观审慎、国际协调三者平衡,汇率在合理均衡水平上基本稳定。
可执行观察清单
- M2、社融存量增速是否继续略高于名义GDP,有没有滑到“不够用”或冲到明显宽松。
- 新发放企业贷款加权平均利率能否在5.12%附近继续下移,LPR加点是否真正打破隐性下限。
- 普惠小微是否仍是“量增、面扩、价降”,疫情相关领域、疫区信贷是否单独放量。
- 银行永续债等资本补充是否加快,中小银行流动性能否不再靠临时额度“四道防线”救急。
- CPI是否仍由猪肉等食品驱动、核心CPI是否维持温和,PPI同比降幅会不会再度走阔。
- 人民币对美元是否维持双向波动、弹性增强,而不是单边盯住某个整数关口。
以下为原文预览:
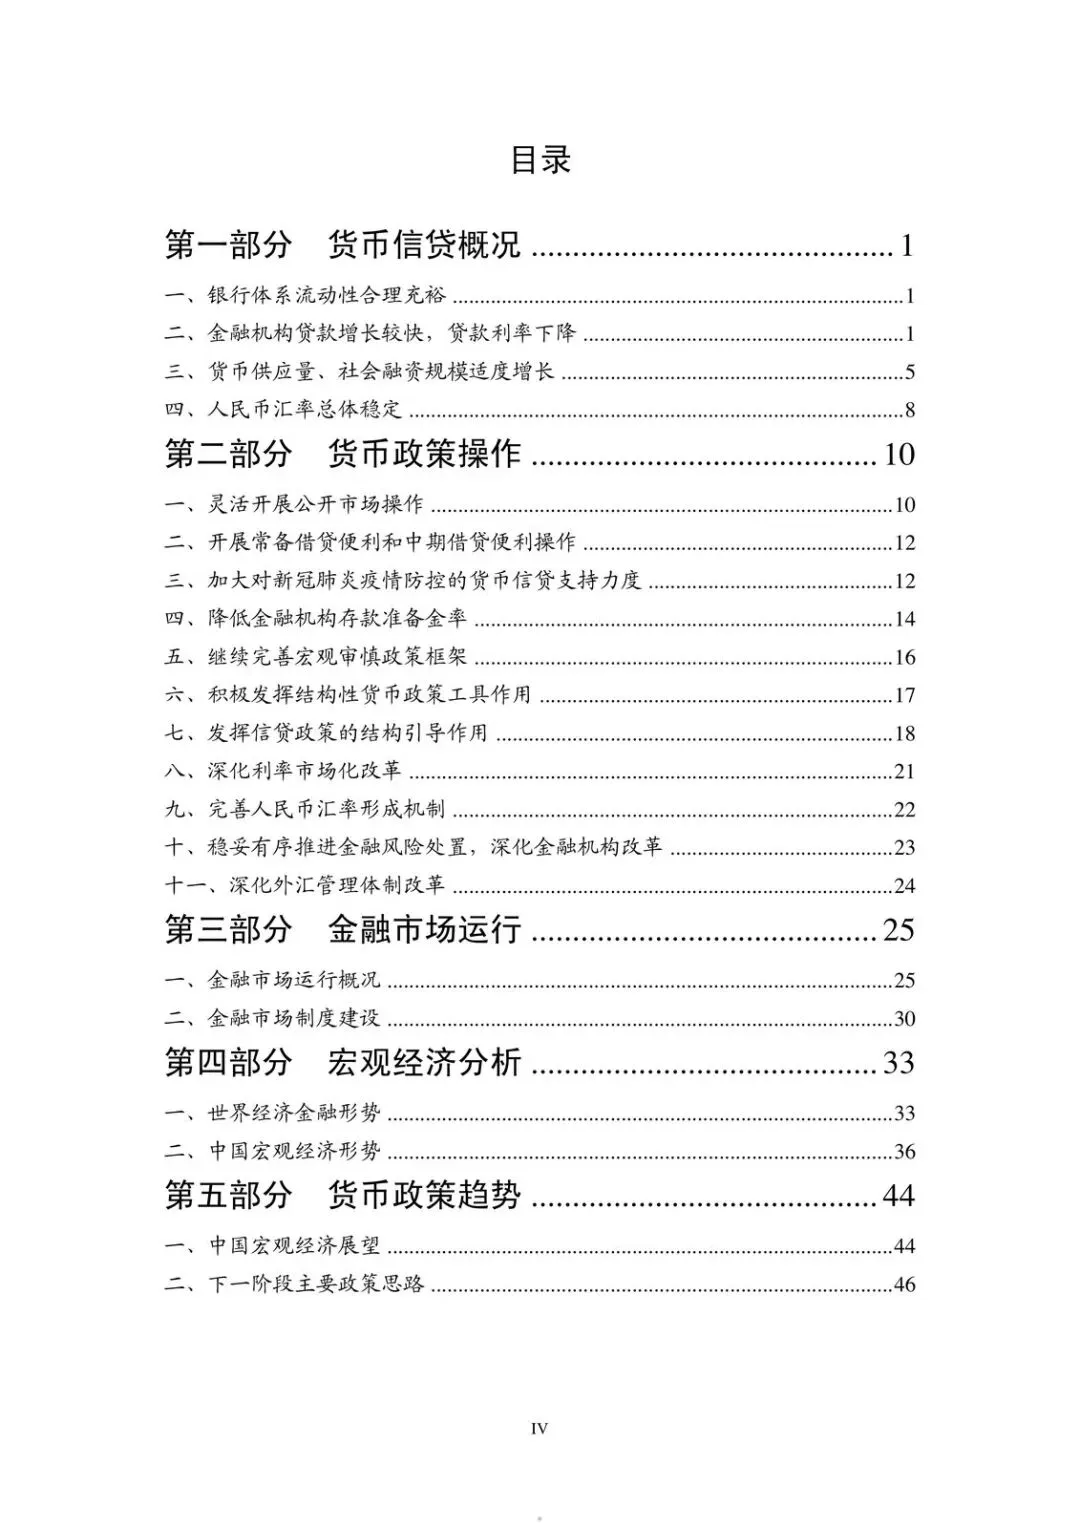
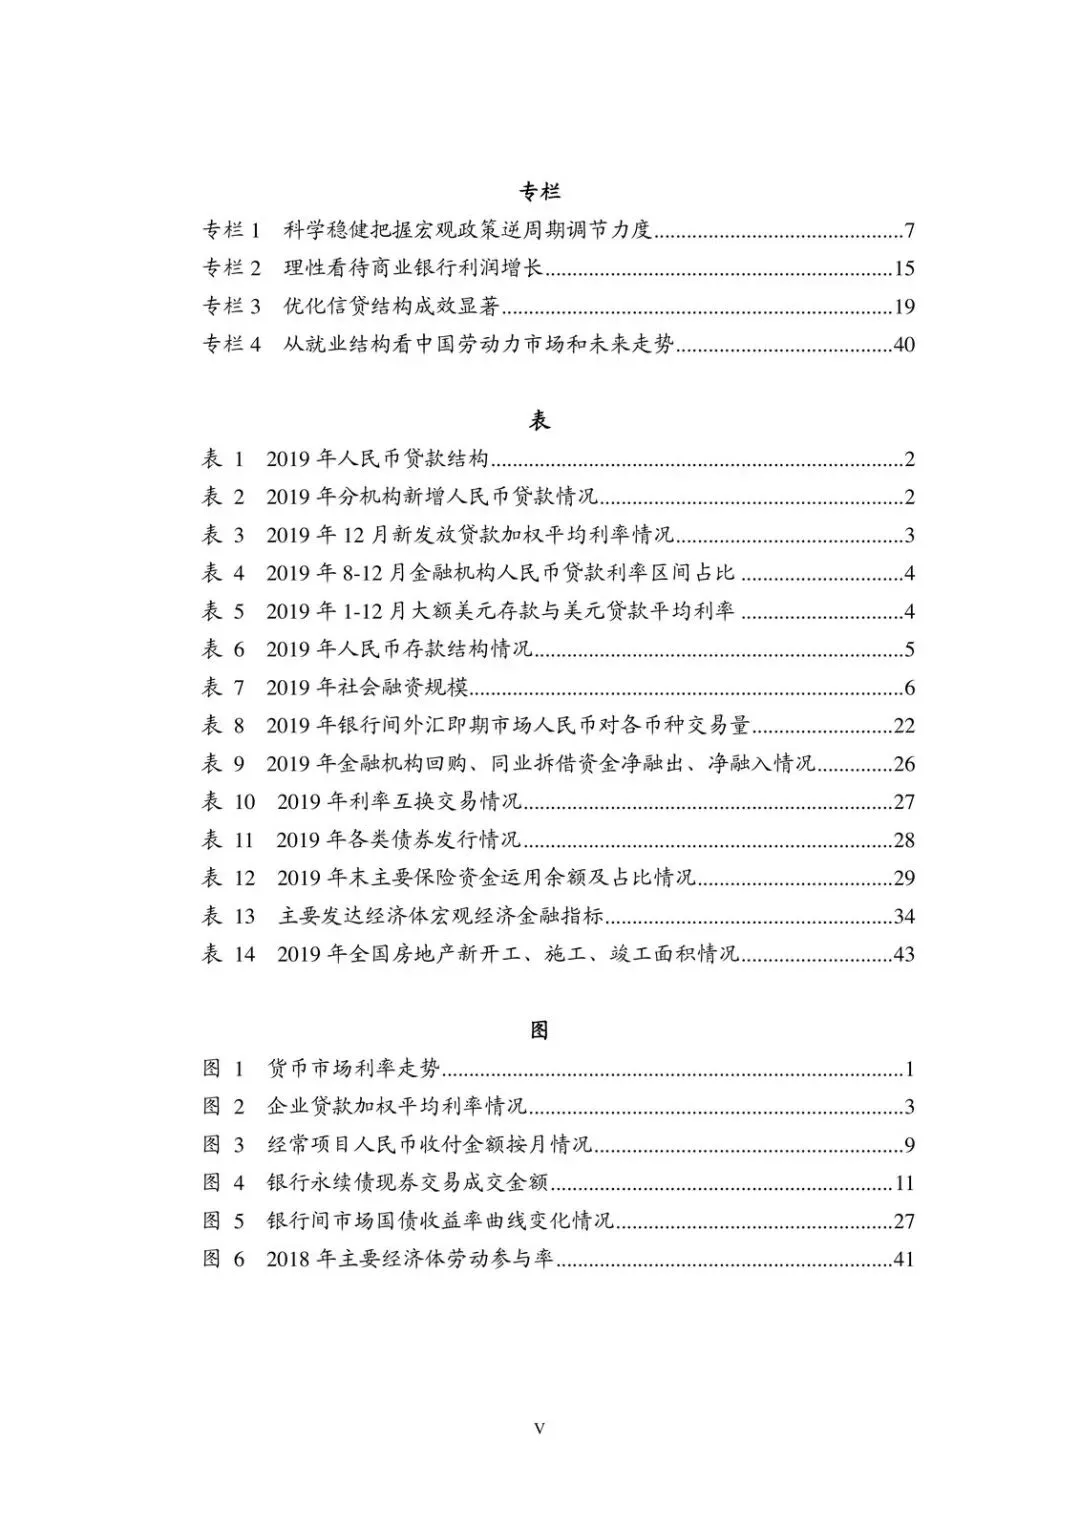
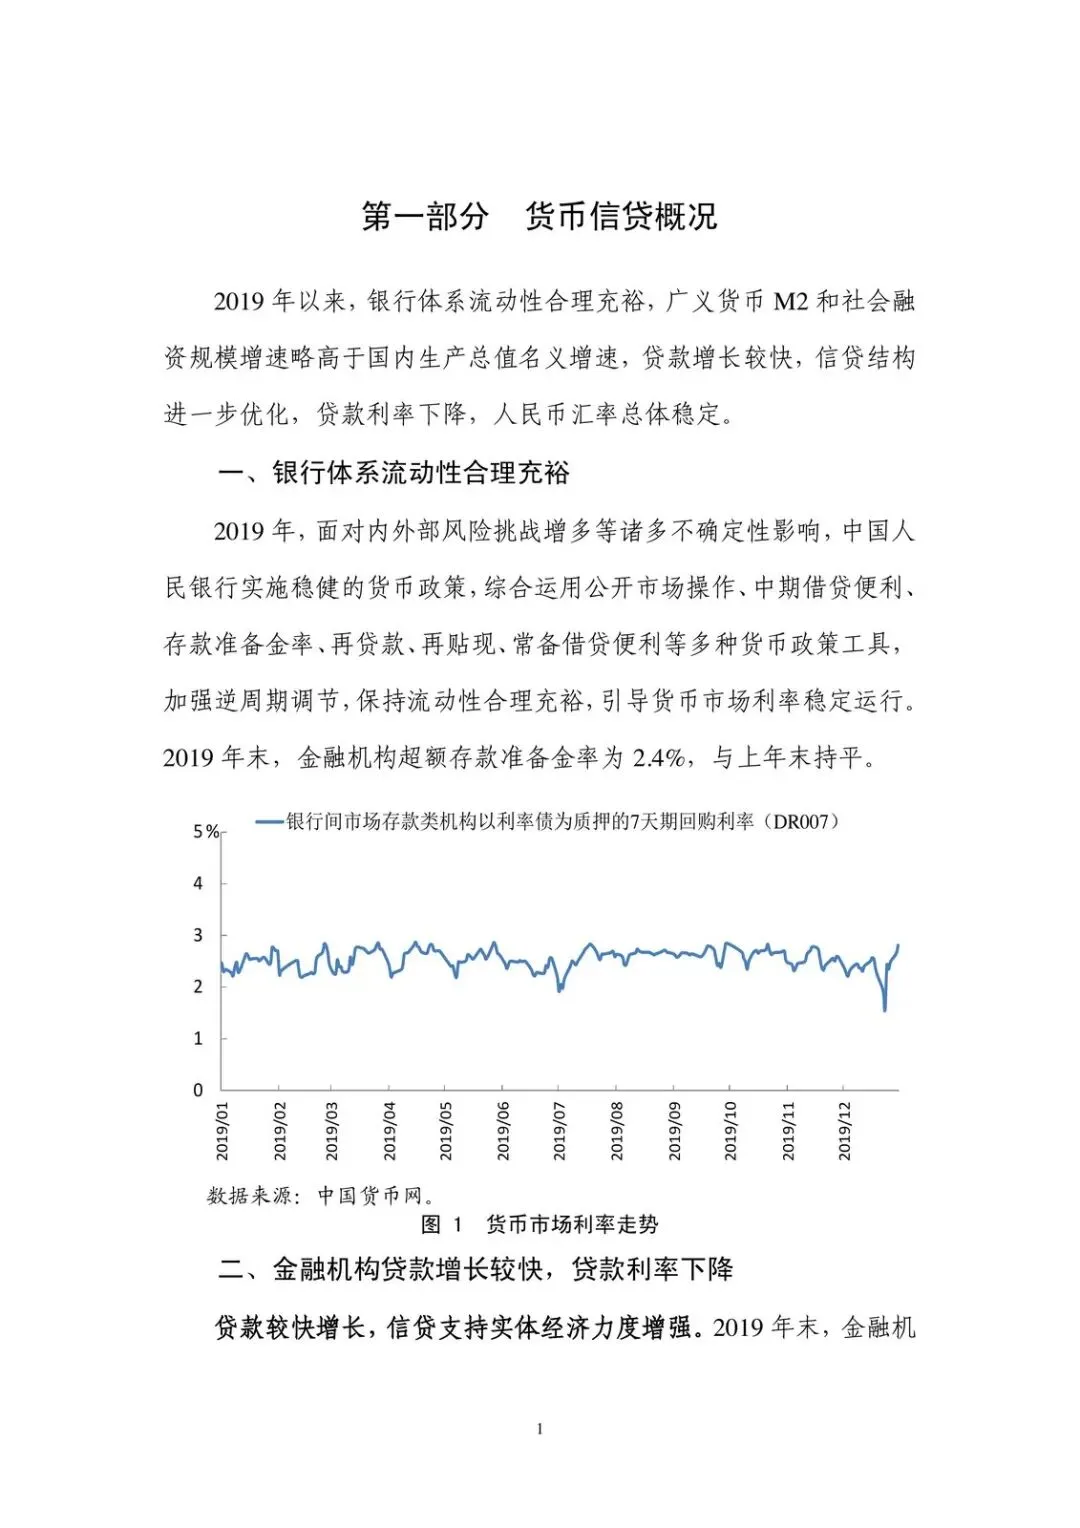
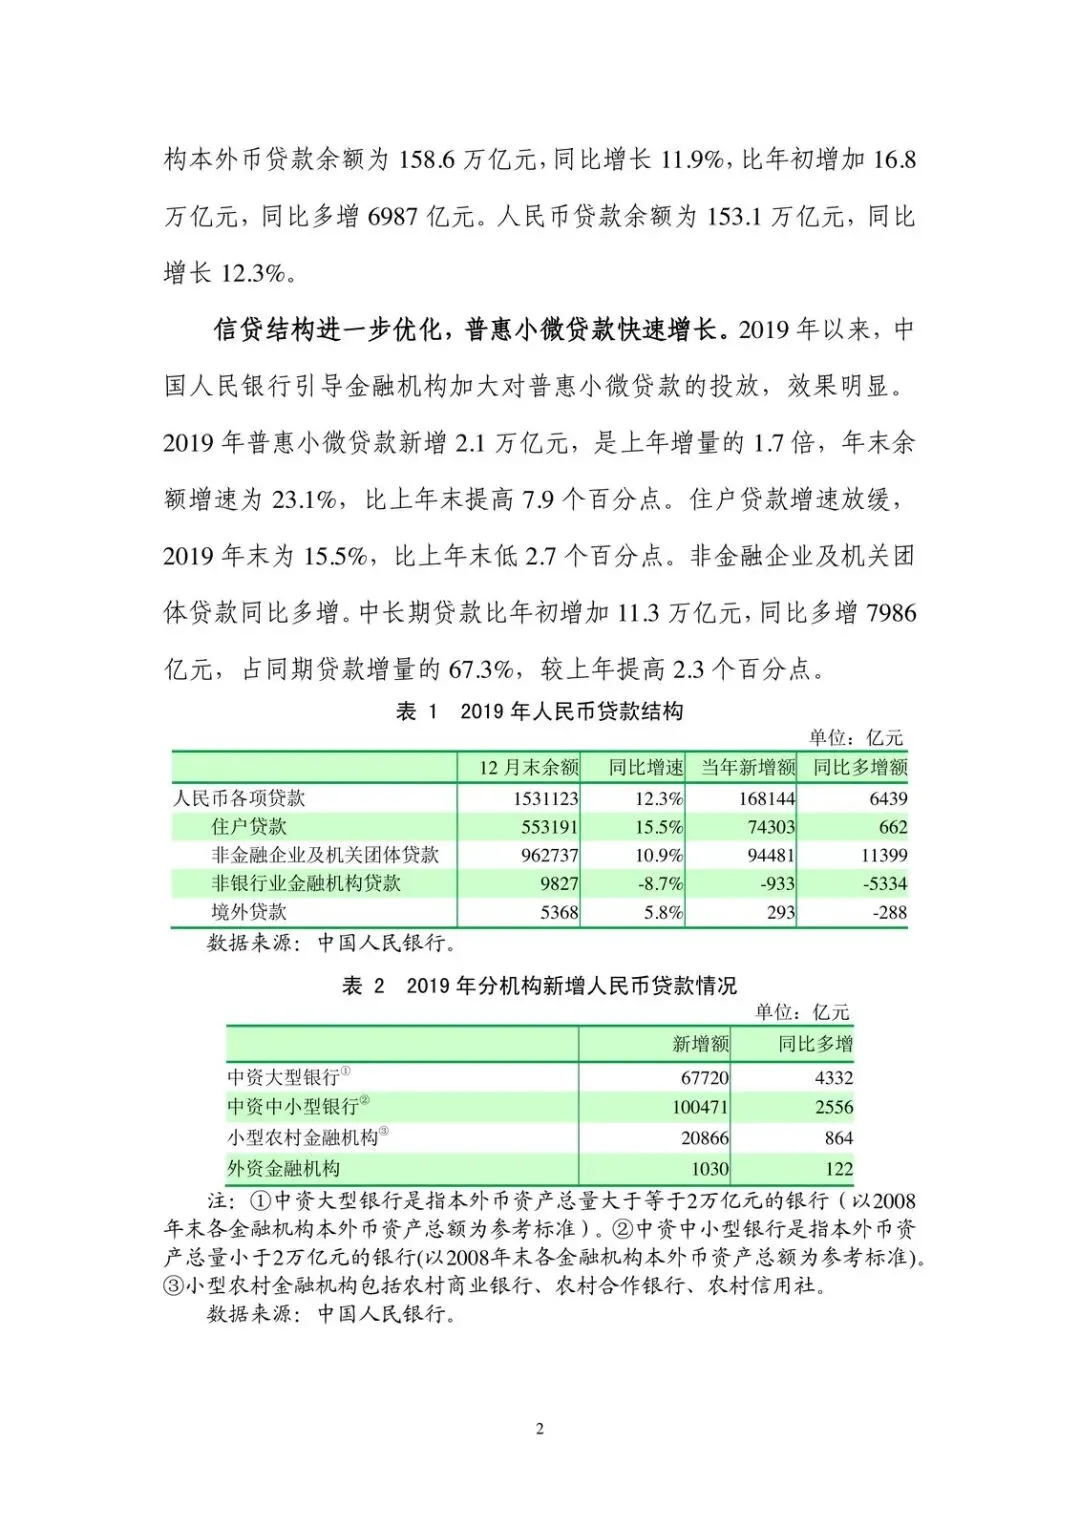
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
发表评论: