
 研报速递
标题写得挺实在:《2Q换代压力集中释放,2H26关注毛利率修复;下调盈利预测及目标价》。
评级买入,维持。目标价135.2块——注意,这是下调过的数字。
当时赛力斯股价88块出头。135.2意味着还得再涨五成多。
......
他当时看的是啥?
2025年这份成绩单,车是真能卖:全年营收1650.54亿,同比+13.7%;总销量51.69万辆,问界一家就交了42.6万辆。
单车ASP 39.1万,毛利率29.1%,还逆势扩了近3个点。
卖得贵,还卖得多。村里管这叫高端化成了。
但钱呢?
归母净利润59.57亿,同比基本原地踏步;扣非的51.36亿,反而跌了7.8%。
利润去哪了?被费用吃了。
销售费用+26.1%,管理费用+35.0%,研发费用+42.4%。
陈庆在报告里写得明白:下一代高阶智驾的研发、新平台投入、海外渠道铺设,钱都前置花出去了。
再看单季:4Q25归母净利润6.44亿,同比跌了72.8%。
卖车赚吆喝,利润没跟上。典型的增收不增利。
所以他的判断是:上半年换代压力集中释放,下半年看毛利率修复。
新车这边,问界M7/M9改款放量,再加个全新M6进来;出海盯着中东和欧洲,打高毛利的第二曲线。
方向没毛病,维持买入。但盈利预测得砍:2026年EPS从8.21砍到5.03,一刀砍掉近四成。
该打的预防针,报告里都打了。
......
半年过去,账怎么算?
目标价135.2,股价连摸都没摸到——未达标。
期末一算,-46.83%。
88块看135块,半年后腰斩。这就是这半年的赛力斯。
新能源整车这赛道,卷字当头。问界卖得好是真好,但费用前置、换代空窗、价格战,大概率一个都躲不掉。
研报写的是逻辑,股价走的是情绪。逻辑对了,节奏错了,账照样难看。
......
说说陈庆老师的战绩。
卡在下面,自己看。
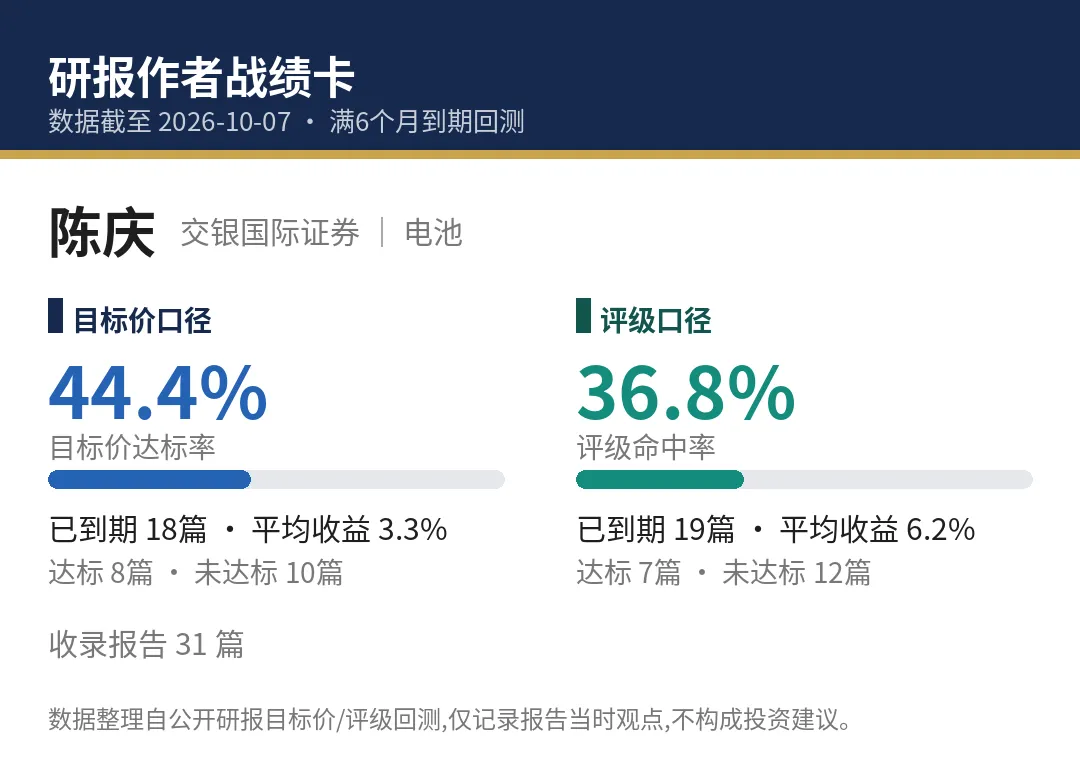
目标价口径:18次到期,达标8次,44.4%,平均收益3.3%。
评级口径:19次到期,命中7次,36.8%。
实话实说,这胜率不算高。四六开都不到,离"高胜率"有段距离。
但有一说一:人家这篇报告把费用前置的风险写在了明处,也把盈利预测砍了近四成——该说的都说了。
只是市场先生不讲武德,该跌照跌,八九不离十,谁来都一样。
战绩卡摆这儿,数字自己会说话。靠不靠谱,你自己看。
......
多说一句:这篇只是把"这篇研报当时说了啥、后来怎么样"复盘一遍,不是推荐。
研报回顾看的是方法,不是抄作业。
最后吆喝一句:想看哪个分析师的战绩卡,私信我,或者评论区点名。收到我就把他的卡发你,靠不靠谱,你自己看。
另,对更多研报感兴趣的朋友,欢迎点击左下角"阅读原文"获取更多内容。
以上。
本文数据来自公开券商研报及公开行情统计,仅为信息汇总,不构成投资建议。市场有风险,决策需谨慎。

发表评论
发表评论: