
 研报速递
一、分析说明
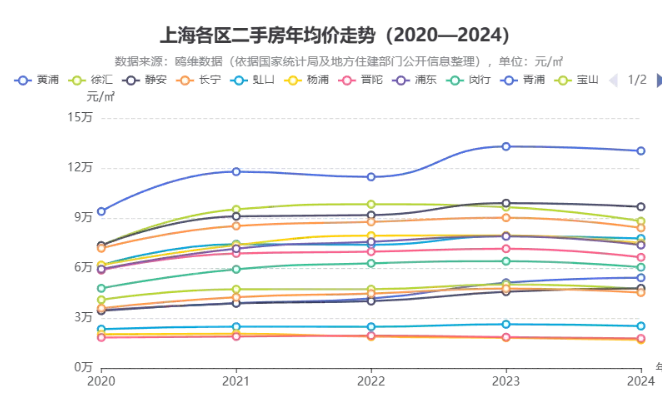
本报告整理上海市16个市辖区2020—2024年二手房年度均价数据,旨在客观呈现近五年各区域房价的变动轨迹与结构特征。数据来源于国家统计局及地方住房和城乡建设部门公开信息,经第三方数据平台聚合整理,统计口径为二手房年均价(元/平方米)。
需要说明的是,本报告所采用的二手房均价口径与上海市统计局发布的"新建住宅销售均价"口径存在差异,两者不宜直接比较。报告仅作数据整理与趋势描述,不构成任何投资或购房建议。
二、五年变动的总体阶段
将16个区的年度均价进行横向对比,可将2020—2024年的市场走势划分为三个阶段。
(一)2020—2021年:普遍上涨期
本阶段16个区年度均价均较上年上涨,涨幅区间为3%—30%。其中:
•黄浦区由93,943元/平方米升至117,773元/平方米,涨幅25.4%;
•徐汇区由73,450元/平方米升至95,193元/平方米,涨幅29.6%;
•静安区由73,472元/平方米升至91,003元/平方米,涨幅23.9%;
•奉贤区由23,313元/平方米升至24,783元/平方米,涨幅6.3%。
该阶段的普遍上涨与同期宏观流动性环境及市场预期变化有关。
(二)2021—2023年:高位分化期
普遍上涨结束后,各区域走势出现分化:
•内环线以内核心区域继续上行,黄浦区2023年达到132,890元/平方米,静安区达到98,914元/平方米;
•崇明区同期由20,546元/平方米降至18,131元/平方米,呈现持续下行;
•青浦区表现突出,由38,898元/平方米升至51,175元/平方米,两年累计涨幅31.6%;松江区由38,802元/平方米升至45,770元/平方米,涨幅17.9%。
青浦区的较快上行与长三角生态绿色一体化发展示范区规划推进、轨道交通及产业项目落地等因素相关。
(三)2023—2024年:整体调整期
本阶段除青浦区、松江区仍保持小幅上涨外,其余14个区年度均价均较上年回落。主要区域调整幅度如下:
•徐汇区由96,532元/平方米降至88,071元/平方米,降幅8.8%;
•长宁区由90,163元/平方米降至84,037元/平方米,降幅6.8%;
•杨浦区由79,527元/平方米降至74,942元/平方米,降幅5.8%;
•闵行区由64,058元/平方米降至60,449元/平方米,降幅5.6%。
三、区域价格梯队结构
以2024年年度均价为依据,16个区可划分为五个梯队:
梯队 | 价格区间(元/㎡) | 涵盖区域 |
第一梯队 | 100,000以上 | 黄浦区 |
第二梯队 | 80,000—100,000 | 徐汇区、静安区、长宁区 |
第三梯队 | 60,000—80,000 | 虹口区、杨浦区、普陀区、浦东新区、闵行区 |
第四梯队 | 35,000—55,000 | 宝山区、嘉定区、松江区、青浦区 |
第五梯队 | 30,000以下 | 奉贤区、金山区、崇明区 |
从五年变动看,各梯队之间的相对排序未发生根本性变化。黄浦区持续居于首位,崇明区、金山区持续处于末位区间。青浦区虽涨幅较大,其价格水平仍处于第四梯队范围。这表明城市核心区位、公共服务资源与产业布局等长期因素对房价的支撑作用在报告期内保持稳定。
四、区域分化的主要影响因素
基于数据观察,近五年各区域房价走势差异主要受以下两方面因素影响。
(一)规划与产业政策的兑现进度
长三角一体化示范区、虹桥国际开放枢纽等规划的推进,对青浦区房价形成了持续支撑。同期,松江区依托G60科创走廊产业导入,价格亦保持相对稳定的上行态势。相比之下,金山区、崇明区在报告期内缺乏同等力度的产业规划锚点,价格走势相对平缓。
(二)核心区域的供应稀缺性
内环线以内区域新增商品住房供应有限,存量房源的区位与公共服务资源具备较强稀缺性。2023年市场整体调整阶段,黄浦区价格仍创出报告期内新高;2024年调整期内,核心城区的回落幅度(约2%—9%)总体小于远郊区域。
五、数据说明与局限性
1.本报告数据为二手房年度均价,基于公开交易信息聚合整理,与新房网签均价、房屋中介挂牌价等口径存在差异,不同来源数据不宜直接混用。
2.静安区2020年均价73,472元/平方米系原始数据记录,因2015年原闸北区并入静安区,历史口径调整可能影响年度间可比性,引用时请注意。
3.年度均价为区域汇总指标,同一区域内不同板块、房龄、户型的价格差异可能较大,区域均价不能反映具体小区或板块的实际成交水平。
4.报告期截至2024年。根据国家统计局发布的70个大中城市二手住宅销售价格指数,2026年以来上海二手住宅价格环比已连续多月上涨,后续走势有待持续观察。
六、结语
2020—2024年,上海市各区二手房价格经历了普遍上涨、高位分化与整体调整三个阶段。区域间价格梯队结构保持相对稳定,规划政策兑现进度与核心区域供应稀缺性是解释分化现象的两个主要因素。建议后续结合季度成交数据、信贷政策变动及人口流动等指标,对市场走势作进一步跟踪分析。
数据来源:国家统计局、地方住房和城乡建设部门公开信息,经鸥维数据聚合整理。本报告仅供研究参考,不构成投资建议。

发表评论
2026-10-15 16:38:13 回复该评论
发表评论: