
 研报速递
从「养活」到「养好」:3,365 亿元市场的老龄化定价权转移
From Feeding to Caring: How an Ageing Pet Population Reprices a RMB 336.5 Billion Market
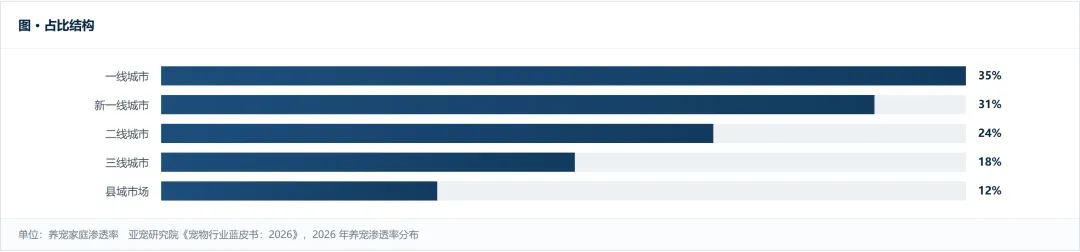
2026 年中国宠物行业市场规模预计达 3,365 亿元,同比增长 4.3%;而犬猫数量为 1.89 亿只,同比增速已降至 0.89%,猫存栏 1.04 亿只、增速降至 0.8%。数量几乎不再增长,而金额仍在增长——这个剪刀差就是整个行业未来三年的全部机会来源。最有力的证据来自年龄结构:7 岁以上犬猫数量持续上升,「618」期间天猫老年猫主食罐销量同比 +300%、老年猫处方粮成交增长近 80%、营养膏增长超 260%。同时渗透率的落差依然巨大:一线 35%、新一线 31%、二线 24%、三线 18%、县域仅 12%。换言之,一只「猫狗」贡献的增量,正在被一只「老龄犬猫」贡献的客单价所超越——行业的经营单元,正在从「养宠人数」切换为「单只宠物的全生命周期价值」。
简化版 · Condensed Edition | 数据研究牵头人:胡志辉 陈代
本报告为中寰创世与群象岛联合研究出品之分析研究成果,数据研究牵头人:胡志辉 陈代述。文中数据均来自公开渠道与自有研究,结论供决策参考。本版本为简化版,如需详尽版市场分析报告,请联系:E-mail: 263456559@qq.com TEL: 1856 9800 888
数量增速已降至 0.89%,金额增速却仍有 4.3%:这个剪刀差决定了未来三年的一切
核心结论 · Executive Summary
▪ 规模:2026 年市场规模预计 3,365 亿元,同比增长 4.3%。这是亚宠研究院《宠物行业蓝皮书:2026》的核心口径。关键不在 3,365 这个绝对值,而在 4.3% 与 0.89% 的落差:市场规模增速是宠物数量增速的约 4.8 倍,这个倍数就是「单宠消费深度」对「宠物数量」的替代倍数,也是判断未来三年行业动能的核心参数。
▪ 存量:犬猫 1.89 亿只,同比增长仅 0.89%;猫 1.04 亿只,增速回落至 0.8%。猫的增速低于犬,说明连「猫比狗增长快」这一长期叙事也在减弱。数量红利基本结束,过去十年支撑行业的第一增长曲线已经走平,未来必须靠单宠消费的深度与结构来替代。
▪ 结构:食品约 39%、医疗约 26%、用品约 25%、其他服务约 10%。这一结构与部分市场调研机构「食品占比过半」的口径存在差异,差异主要来自分类边界(详见正文与附录口径说明)。真正重要的是医疗与用品两项合计已超过五成,说明宠物消费已从「吃饭」扩展到「看病与生活」,这才是客单价提升的真实来源。
▪ 老龄化是最确定的结构性变量。7 岁以上犬猫数量上升,而犬猫的生理年龄在 7 岁后进入疾病高发期,这意味着老龄化将同时抬高「医疗支出」与「主粮升级支出」。2026 年「618」期间天猫老年猫主食罐销量同比 +300%、营养膏增长超 260%、老年猫处方粮成交增长近 80%——这是一个被电商大促验证过的需求,不是概念。
▪ 渗透率的落差是第二增长曲线。一线城市渗透率 35%、新一线 31%、二线 24%、三线 18%、县域仅 12%。县域与一线之间存在近 3 倍的差距,这既是渠道下沉的机会,也是客单价长期承压的现实。对投资人而言,「下沉」的价值在于数量,「老龄化」的价值在于金额——两条曲线不能混为一谈。
▪ 集中度极低,是本赛道最本质的结构性特征。2025 年宠物食品 CR3 约 21%、CR10 约 33%,而美国同类市场 CR3 达 57%;欧睿国际口径下 2024 年公司口径 CR5 为 25.4%、品牌口径 CR5 为 18.9%,较 2020 年分别提升 5.4 与 5.3 个百分点。集中度提升是必然方向,但过程将伴随持续的出清与价格战。
▪ 盈利端已经先于规模端发出信号。A 股四家宠物食品上市公司 2025 年合计营收突破 140 亿元,但其中三家净利润下滑;到 2026 年一季度,7 家相关上市公司净利润全部同比下滑。增收不增利说明行业正在用价格换份额,这对新进入者是最明确的警告。
规模、存量、结构、渗透率与盈利端构成的五组读数
读数提示:三组数字必须分开读 · Key Insights
▪ 3,365 亿元与 3,126 亿元不是同一口径。亚宠研究院《蓝皮书:2026》口径下 2026 年为 3,365 亿元(同比 +4.3%),隐含 2025 年基数约 3,226 亿元;而另一常见口径(城镇犬猫消费市场)2025 年为 3,126 亿元。两者相差约 100 亿元,差异来自是否含异宠、宠物用品的统计边界与零售终端覆盖范围。横向比较时务必核对口径与统计年度,不可直接做趋势对比。
▪ 食品占比 39% 与 53.7% 的差异来自分类边界。「食品约 39%」与「食品 53.7%」两个口径的分歧点在于:是否将宠物保健品、部分功能性零食、独立计价的宠物食品相关用品计入食品板块。本报告统一采用亚宠研究院口径以保证 2026 年内部可比,并同时披露另一口径供读者交叉验证。
▪ 渗透率是「数量」指标,不要与「金额」指标混读。县域渗透率 12% 与一线 35% 的差距描述的是「有多少家庭养宠」,而非「单只宠物花多少钱」。下沉市场带来的是用户数量与低客单价,老龄化带来的是存量用户的客单价提升。两条曲线的驱动因素、盈利模型与风险特征完全不同。
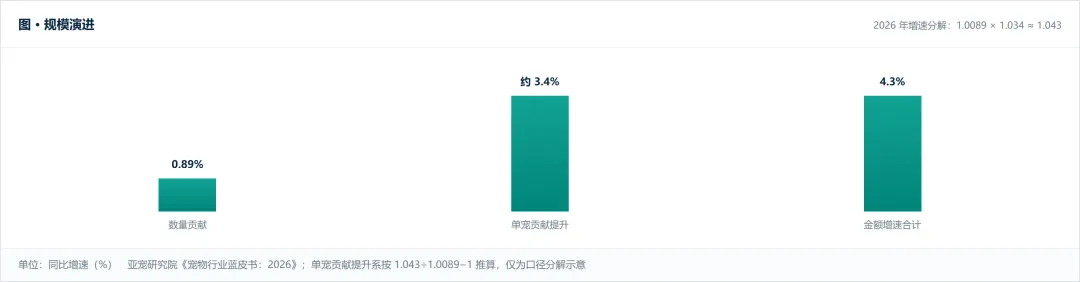
▪ 4.3% 与 0.89% 的比值是本报告最有用的一个派生指标。金额增速约为数量增速的 4.8 倍,意味着「单宠年均消费」在 2026 年约提升 3.4%(1.043÷1.0089−1)。这个 3.4% 才是行业真实的能力增长刻度——任何以「行业增长 4.3%」为前提做的规划,都必须先回答「我的单宠贡献有没有提升 3.4%」。
2.5 一组容易被忽略的读数:宠物食品的量价关系
宠物食品是最大的基本盘,但其内部正在发生一次结构性迁移。犬猫粮市场规模约 900 亿元(2024 口径),同比约 +8.3%,这一增速高于宠物行业整体。但增速的来源已从「总量」转向「单价」:国产份额 61% 意味着价格竞争最激烈的市场已经完成替代,此后价格战的边际收益迅速递减。真正还能支撑增长的是三个方向——一是功能化(处方粮、老龄期配方、幼年期配方),二是适口性与原料升级带来的溢价,三是渠道结构变化(内容电商与私域带来的直连能力)。换言之,宠物食品的增长故事正在从「国产替代」切换为「功能溢价」,这两个故事对企业的能力要求完全不同:前者是供应链与成本控制,后者是研发与品类运营。
4.3% 的金额增长与 0.89% 的数量增长,正在把行业推向「单宠经济」
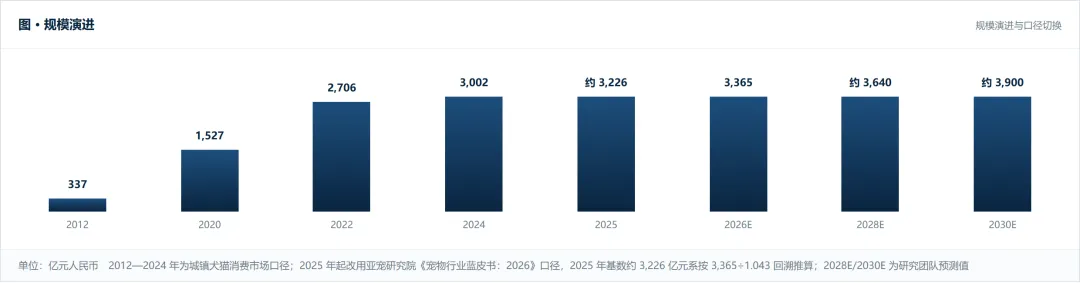
这张图最重要的信息不是曲线形状,而是两条曲线的错位。2012—2022 年行业规模的年复合增速高达 23.16%,这主要由宠物数量从家庭「可选项」变为「标配」驱动;而 2015—2024 年 CAGR 已降至 13.3%,行业普遍预计未来十年回落至约 8%。进入 2026 年,金额增速 4.3% 与数量增速 0.89% 的剪刀差彻底成型——这意味着行业已经完成了从「量驱动」到「价值驱动」的相位切换,而绝大多数经营者的思维方式仍停留在量驱动的阶段。
消费结构:医疗与用品合计过半,是客单价提升的真正来源
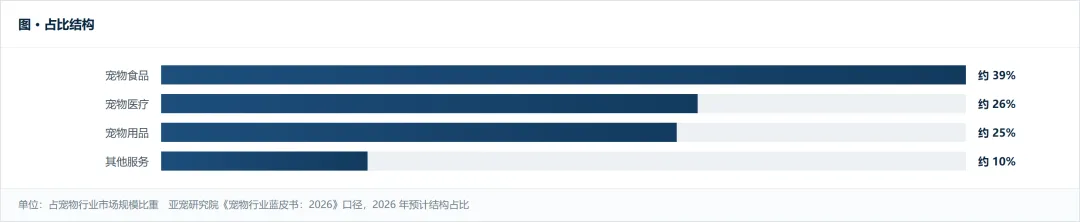
食品占比下降到 39%,并不意味着食品在退潮。食品的绝对金额仍然是最大板块,只是增速低于医疗与服务。真正值得注意的是医疗与用品两项合计已超过五成:医疗支出具有「刚性 + 复购」双重属性,用品支出正在从「耐用品一次性购买」向「耗材 + 智能化订阅」迁移。这两类支出的共同点是:它们都依附于「一只具体的宠物」,而不是依附于「一个养宠的人」——这是「单宠经济」在支出结构上的直接体现。
四大细分赛道:份额、2026 年关键动态与机会判断
| 宠物食品 | 最大基本盘、最小整合空间 | ||
| 宠物医疗 | 老龄化最直接的受益方 | ||
| 宠物用品 | 智能化红利最陡 | ||
| 其他服务 | 高毛利但难规模化 |
3.4 历史增长轨迹与中长期预测
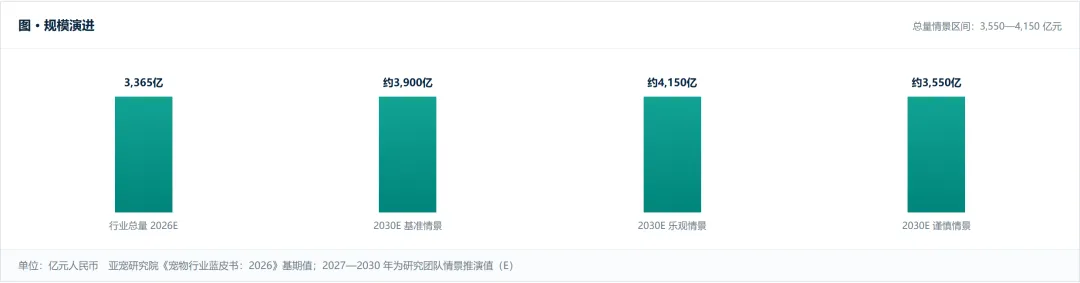
从更长周期看,城镇犬猫消费市场规模在 2012 年仅约 337 亿元,2024 年已达约 3,002 亿元,2026 年预计 3,365 亿元。研究团队预计到 2028 年市场规模约 3,640 亿元、到 2030 年约 3,900 亿元,对应 2026—2030 年复合增速约 3.8%。这一预测显著低于「未来十年 8%」的行业普遍预期,差异源于我们把老龄化带来的客单价提升与数量端的减速做了净抵扣。需要说明的是,若采用含异宠、宠物文旅、宠物食品工业等更宽口径的「宠物经济产业规模」统计,2023 年曾达 5,928 亿元、同比增速 20.1%,2028 年有望达 11,500 亿元(另一口径预测)。两个口径相差约 2.8 倍,这个差距本身不重要,重要的是明确自己在讨论哪一个口径。
3.5 把 4.3% 拆开:这份增长究竟来自哪里
这张分解图是本报告的方法论核心。2026 年 4.3% 的金额增速,可以拆成「数量贡献 0.89%」与「单宠贡献提升约 3.4%」两部分。换言之,行业年度增量的绝大部分来自既有宠物消费深度的提升,仅一小部分来自宠物数量增加。这个比例是一个可以精确计算、也可以精确考核的指标——它意味着未来三年,任何增长计划的核心变量都是「单宠年均消费」,而不是「新增用户数」或「门店数」。
四个维度的分离读数:总量、数量、结构、价格
| 总量维度 | |||
| 数量维度 | 拉新策略的边际回报已接近于零,增长必须来自存量用户的品类延展 | ||
| 结构维度 | 医疗与用品是增量的主要承载板块,食品仍是流量入口但不再是利润引擎 | ||
| 价格维度 | 从「替代进口」转向「功能溢价」,研发与品类运营能力取代成本控制成为第一能力 |
渗透率分层的真实含义:不是「空白市场」,而是「不同市场」
这条梯度必须与客单价梯度一起读才有意义。一线 35% 的渗透率对应的是高客单价与高复购频次,县域 12% 的渗透率对应的是低客单价与低频次。因此「县域渗透率仅 12%」这个数字,既是最容易被引用的增长空间,也是最容易被误读的增长空间。真正该问的问题是:「县域市场的单宠年均消费是一线的多少?」如果答案明显更低,那么下沉带来的是收入而不是利润;只有当答案接近时,县域才是「规模与价值兼具」的市场。本报告的判断是:县域的价值主要在于服务可得性与网络覆盖,而非单宠价值密度——这与顺丰三级物流网络覆盖 2,800 余个县的行业动作方向一致:基础设施下沉解决的是「能不能买到」,而不是「愿不愿意买贵」。
3.6 宠物板块上市公司:规模增长与利润下滑同时出现
| 收入端 | |||
| 利润端 | 7 家相关上市公司净利润全部同比下滑 | 价格战的成本已全面传导至利润表,且 2026 年呈现扩散态势 | |
| 份额端 | |||
| 资本端 | 医疗赛道的资本化进程未被盈利问题打断 |
这四行读数合起来指向一个判断:行业的问题不是需求,是成本结构。收入端仍在增长(140 亿元合计营收),份额端仍在集中(国产 61%、CR3 21%),资本端仍然开放(瑞派闯关港股),但利润端连续两年全面恶化。这只有一种解释:企业正在用价格换份额,而价格换来的份额尚未转化为规模效应。规模效应需要销量,毛利率需要价格,当两者无法同时改善时,行业会先经历一轮出清,再经历一轮集中。对参与者的判断因此非常明确:这一轮洗牌中活下来的企业,将同时拥有份额与定价权。
格局判断:从「做宠物生意」到「做一只宠物的生意」 · Key Insights
▪ 数量增长已不能支撑任何规模的扩张计划。0.89% 的犬猫数量增速意味着:新增用户带来的增量,已不足以覆盖任何一个全国性品牌的渠道成本。这直接否定了「开店更快、扩品类更宽」这条增长路径。
▪ 结构升级是唯一还在增长的通道。食品 39% / 医疗 26% / 用品 25% / 服务 10% 的结构中,医疗与服务的增速普遍高于食品。谁能更早把一只宠物从「吃口粮」带到「做体检、买保险、用智能设备、参加老年护理」,谁就掌握了增量的分配权。
▪ 县域市场是规模选项,县域商人是价格选项。12% 与 35% 的渗透率差距确实存在空间,但县域客单价与复购频次显著低于一线,下沉带来的规模扩张很可能以毛利率下移为代价——这不是价值创造,是渠道延伸。
2026 年 1—10 月行业关键动态:老龄化、规范化与盈利拐点同时出现
2026-06
天猫 618 大促验证老龄化需求:老年猫主食罐销量同比 +300%
2026 年「618」期间,天猫平台老年猫主食罐销量同比增长约 300%,老年猫营养膏增长超 260%,老年猫处方粮成交增长近 80%。三个高增速品类同时指向同一个结论:宠物主粮正在被「年龄」重新定价——功能化、处方化、适口性成为溢价来源,而非单纯的粗蛋白含量竞争。
2026-10
亚宠研究院发布《宠物行业蓝皮书:2026》:3,365 亿元与 +4.3%
蓝皮书预计 2026 年中国宠物行业市场规模达 3,365 亿元、同比增长 4.3%;犬猫数量 1.89 亿只、同比 +0.89%,其中猫 1.04 亿只、增速降至 0.8%;7 岁以上犬猫数量上升。同时给出渗透率分布:一线 35%、新一线 31%、二线 24%、三线 18%、县域 12%。这是目前公开渠道中口径最完整、最新的年度行业读数。
2026-Q1
上市公司盈利端集体承压:7 家净利润全部同比下滑
A 股宠物板块 2026 年一季度出现普遍性盈利下滑,7 家相关上市公司净利润全部同比下滑。此前 2025 年全年,四家宠物食品上市公司合计营收突破 140 亿元,但其中三家净利润已出现下滑。增收不增利连续两年出现,说明行业正在以价格换份额,这一信号对新进入者是明确警告。
| 宠物食品 | |||
| 宠物医疗 | |||
| 智能用品 | |||
| 宠物保险 | |||
| 拟人化服务 |
「单宠经济」:把一只宠物当作一个可经营的完整账户
行业长期以「养宠人群」为运营单位,但宠物食品、医疗、保险、用品的复购周期与决策链条各不相同,导致同一批用户被拆散在多个独立品类中反复获客。老龄化的出现,使「按宠物生命周期」重排运营单元第一次具备了商业可行性:7 岁以上的犬猫,其主粮已切换为处方或功能形态、医疗器械与体检频次上升、保险定价随龄上升、照护服务的需求同步出现。一条完整的「单宠账户」价值曲线,在幼犬期是主粮与疫苗,在成年期是零食与智能设备,在老年期则是功能主粮、慢病诊疗与护理服务。能够把这条曲线跑通的企业,其获客成本摊薄能力将显著优于按品类独立运营的竞争者。
宠物保险:最确定的增量池,也是最不成熟的品类
宠物保险是财险领域增速最快的细分赛道之一。2025 年上半年众安在线相关保费规模约 5.63 亿元(同比 +51.3%),平安产险约 2.47 亿元(同比 +113.2%),连续五年规模翻倍,但渗透率仍不足 4%。技术侧的进展已经到位:核保环节通过鼻纹识别、基因检测建立宠物「数字身份证」,理赔环节用 AI 影像识别实现病历自动审核。真正的瓶颈不在技术而在标准与体验——无统一的宠物诊疗标准,险企难以界定治疗项目的合理性,理赔审核成本居高不下;「理赔难」的投诉持续发酵,这使得保险的渗透率提升被卡在「想买但不敢买」的阶段。
产业链的价值分配:谁在赚谁的钱
头部玩家画像:四类主体、四套逻辑
乖宝宠物国产宠食龙头
旗下「麦富迪」等品牌,市占率由 2015 年约 2% 提升至 2024 年约 6%,是国产阵营中份额提升最快的主体之一。
A 股上市 · 2024 年份额约 6% · 功能化与性价比双轮
中宠股份代工转自主品牌
以出口代工起家,旗下「顽皮」等自主品牌,市占率由 2015 年约 1% 升至 2024 年约 3%。
A 股上市 · 2024 年份额约 3% · 出口基因与自主品牌双轮
佩蒂 / 源飞 / 依依零食代工转型
以宠物零食代工出口为主,正加速向自主品牌转型,是出口转内销最典型的样本。
出口基因 · 自主品牌尚在爬坡 · 存在产能与品控双重考验
瑞派 / 新瑞鹏医疗连锁双寡头
瑞派按 2024 年收入计约占中国宠物医疗行业 4.8%,正在闯关港股 IPO;新瑞鹏为另一头部连锁体系。老龄化浪潮下,连锁化与规范化同步推进。
港股 IPO 推进中 · 医疗是老龄化最直接的受益赛道
国产替代已完成第一阶段,竞争重心正在切换
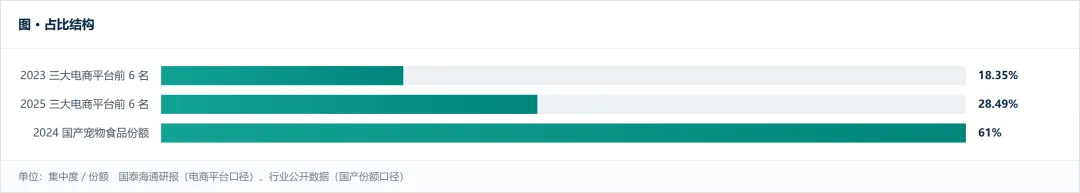
国产替代的第一阶段已经结束。2024 年国产宠物食品市场份额达 61%,首次全面超越进口;三大电商平台前 6 名集中度在两年内从 18.35% 提升至 28.49%。这两组数据共同说明:「进口替代」这个叙事已经兑现,不再具备超额收益。接下来真正决定胜负的是三件事——一是功能化研发投入(老龄化刚需)、二是渠道效率(内容电商与私域的运营能力)、三是供应链的规模与品控稳定性。三只松鼠、伊利等跨界巨头的进入,将进一步推高行业的营销与供应链门槛。
集中度提升是一个必然方向,但过程一定伴随出清。当 CR3 只有 21%、而 2026 年一季度 7 家上市公司净利润全部同比下滑时,行业的整合逻辑与淘汰逻辑是同一枚硬币的两面——这意味着「行业向好」与「你在其中很难」可以同时为真。
中寰创世 · 群象岛 分析研究结论
一个必须正视的行业现象
宠物行业存在系统性的「同病不同价」与信息不透明问题:同一疾病在不同医院的收费差异显著,治疗项目与必要性与定价的对应关系缺乏公开标准,部分机构存在过度检查、虚高收费与病历不完整等问题。2025 年 8 月《宠物诊疗机构诊疗服务指南》的实施,是行业从「经验定价」走向「规范定价」的关键一步。对合规意识强、诊疗体系规范的机构而言,这是一次筛选,也是一次提价机会;对依赖信息不对称牟利的机构而言,则是明确的出清信号。
6.5 竞争格局的四个判断维度
| 份额集中度 | 持续提升但缓慢,预计 2030 年 CR3 升至 30%—35% 区间 | ||
| 渠道集中度 | 继续向平台头部集中 | 能同时经营平台与私域的全渠道品牌 | |
| 医疗连锁化 | 连锁化率显著提升 | ||
| 信任与规范 | 从「经验定价」走向「规范定价」,监管交叉真空逐步收窄 | 主动公开价格与诊疗标准的机构 |
四个维度合起来,勾勒出未来三年的竞争形态。份额会集中,但集中的速度不会很快(CR3 从 21% 到 30%—35% 需要数年);渠道会集中,但私域会分散;医疗连锁化会加速,因为它是唯一同时有「老龄化需求」与「规范化推动」双重助力的板块;而信任与规范的重建,将是所有板块共同面对的门槛。这意味着三年后的竞争格局不是「一家独大」,而是「少数全国性品牌 + 若干区域强势主体 + 大量被规范出局的小机构」的三层结构。对参与者的定位判断因此应当明确:要么成为第一层,要么做深成为第二层,第三层在规范化趋势下将持续萎缩。
老龄化、智能化、规范化、拟人化与下沉:五条正在同时发生的结构变化
TREND 01
老龄化:从「养活」到「养好」的第一性变量7 岁以上犬猫数量持续上升,而犬猫在 7 岁后进入疾病高发期,这将同时抬高「医疗支出」与「主粮升级支出」。2026 年 618 期间天猫老年猫主食罐销量同比 +300%、营养膏增长超 260%、处方粮成交增长近 80%——这是被大促验证过的真实需求,而非概念。对经营者的含义是:「年龄」应当成为产品与运营的第一个标签维度。
TREND 02
智能化:从单品竞争转向场景方案竞争自动喂食器、智能猫砂盆、宠物智能定位器切中上班族养宠痛点。2025 年亚宠展设智能专区,120 余个智能科技品牌参展。淘宝数据显示宠物语言翻译器成交额同比增长近 740%;京东调研显示 61.5% 用户愿为宠物「情绪健康」付费。但硬件天然是一次性收入,真正的机会在于用耗材、滤芯与会员订阅承接后续价值。
TREND 03
规范化:诊疗标准落地打开合规红利2025 年 8 月《宠物诊疗机构诊疗服务指南》正式实施,行业首次有了可执行的诊疗服务规范。顺丰携手淄博构建覆盖全国 2,800 余个县的三级物流配送网络,为长尾市场提供履约基础设施。「制度供给」与「履约基础设施」同时到位,是本轮周期区别于上一轮最重要的差别——它让县域市场的服务可得性第一次具备了规模化条件。
TREND 04
拟人化与延伸服务:高毛利但难复制殡葬、克隆、沟通师、高端摄影、定制化旅游套餐等拟人化服务满足情感需求,溢价显著。殡葬与殡葬险等新兴服务形态在部分城市已形成稳定需求,宠物生命末端的服务正在从「零散自发」走向「标准化产品」。这类服务无法跨区域复制,因此更适合以本地密度与加盟体系构建壁垒。
TREND 05
宠物险与金融服务:最确定的增量池宠物保险成为财险领域增速最快的细分赛道。2025 年上半年众安在线保费约 5.63 亿元(同比 +51.3%)、平安产险约 2.47 亿元(同比 +113.2%),连续五年规模翻倍,但渗透率仍不足 4%。核保通过鼻纹识别、基因检测建立「数字身份证」,理赔用 AI 影像识别实现病历自动审核。技术与政策之外的真正瓶颈是理赔体验与行业标准。
预测说明:本表统一采用亚宠研究院《宠物行业蓝皮书:2026》口径。需特别提示:①2025 年基期值 3,226 亿元系依据 3,365÷1.043 回溯推算,非逐年披露实测值;②若采用城镇犬猫消费市场口径(2025 年为 3,126 亿元),或含异宠与宠物文旅的宽口径「宠物经济产业规模」(2023 年为 5,928 亿元),数值将显著不同,三个口径不可相加或直接比较;③2027—2030 年为中寰创世与群象岛研究团队基于「数量增速 0.8%—0.9% 刚性 + 老龄化客单价提升 + 县域下沉摊薄」三个变量自行推演,非任何机构的官方预测,仅供趋势参考。
乐观情景
概率 25%
2030 年 4,150 亿元以上
老龄化需求被充分承接,功能主粮与慢病诊疗双双跑赢行业整体增速 8—10 个百分点
宠物险渗透率突破 10%,理赔标准与体验改善使「想买不敢买」的障碍解除
行业出清完成,CR3 从 21% 提升至 35% 以上,价格战结束、毛利率回升
基准情景
概率 50%
2030 年约 3,900 亿元
市场按现有路径演进,金额增速维持 3%—4% 区间,数量增速长期低于 1%
老龄化品类保持高增但基数迅速抬升,对整体增速的边际贡献逐年递减
头部集中与尾部出清并行,2027 年前后完成第一轮格局定型
谨慎情景
概率 25%
2030 年 3,550 亿元以下
价格战持续,2026—2027 年出现第二轮全行业盈利恶化,上市公司净利润连续三年下滑
宠物医疗监管交叉真空未被有效填补,连锁化受阻,医疗板块增速回落至个位数
宠物险理赔体验问题引发监管收紧,渗透率提升停滞,规模增长难以抵消件均下滑
03优先切入医疗与保险的合规红利
监管交叉真空与「理赔难」投诉是行业最大痛点,也是标准化服务供给的最大空白。建议以诊疗标准化 + 保险理赔 SaaS 为切口,为医院与险企提供合规基础设施,而非直接下场做诊疗竞争。《宠物诊疗机构诊疗服务指南》的实施,已经为这类基础设施划出了明确的需求边界。
04用智能化产品做流量入口,用订阅做收入
智能设备天然具备高频与联网属性,是低成本触达用户的入口。建议以硬件建立触点,以订阅制服务(耗材、滤芯、会员、增值保障)承接收入,避免陷入一次性硬件的低毛利陷阱。京东调研显示 61.5% 用户愿为宠物「情绪健康」付费,说明情感维度的付费意愿已经存在,关键在于把它设计成可持续的订阅关系。
05把县域市场定位为「规模」而非「利润」
渗透率一线 35%、县域 12% 的差距确实存在空间,顺丰三级物流网络覆盖 2,800 余个县也为服务可得性提供了基础设施。但县域客单价与复购频次结构性偏低。建议以标准化、高毛利、低服务密度的轻资产模式进入,把县域当作渠道覆盖与数据采集网络,而非利润中心来考核。
06把毛利率而非收入增速纳入考核
2025 年四家上市公司合计营收突破 140 亿元但三家净利下滑,2026 年一季度 7 家净利润全部同比下滑。在渗透率上升与集中度提升并行的阶段,收入增速已经不是有效的经营指标。建议以单宠贡献毛利、复购频次、品类延展率三项指标替代 GMV 作为核心考核,这既是应对价格战的必要动作,也是唯一能穿透促销粉饰的经营信号。
07用可验证的合规记录对抗信任危机
同病不同价、信息不透明、理赔难等乱象正在系统性损害整个行业的消费信任,并压制宠物险与医疗的渗透率。对合规意识强、诊疗体系规范的机构而言,这既是筛选,也是提价机会。建议主动公开诊疗项目与收费标准、建立可追溯的病历与价格体系,把「透明」做成可被消费者感知的竞争优势。
把全篇收敛成六条可以带走的判断
一句话结论
宠物行业已经不是一个「养宠人数」的行业,而是一个「单只宠物生命周期价值」的行业。3,365 亿元的规模与 0.89% 的数量增速共同确认:未来的增量不会来自更多人开始养宠,而只会来自同一只宠物被照顾得更久、更细、更贵。老龄化是这条曲线最重要的拐点,规范化是这条曲线最重要的门槛,而 2026 年一季度集体下滑的净利润则说明——并不是所有参与者都能分享这条曲线的收益。对经营者最务实的建议只有一句:把「一只宠物从幼年到老年」的完整需求,做成一份可被反复触达、可被交叉销售、可被合规交付的账户。
研究团队的三点保留意见 · Key Insights
▪ 第一,关于渗透率口径。一线 35%、县域 12% 的分层梯度清晰,但蓝皮书未公开该指标的样本口径与抽样方法。若样本以城市养宠家庭为分母而非全体家庭,则数值会被系统性高估,引用时需注明分母定义。
▪ 第二,关于老龄化的量化程度。「7 岁以上犬猫数量上升」是定性表述,公开渠道未见该年龄段的绝对数量与占比。本报告据此推导的相关判断(如老年期消费占单宠生命周期价值的具体比例)均未给出精确数值,仅作方向性判断。
▪ 第三,关于 2028E/2030E 的预测。本报告的 3,640 亿元(2028E)与 3,900 亿元(2030E)是研究团队基于「数量低增速 + 单宠贡献温和提升」的自建模型推演结果,显著低于行业普遍的「未来十年 8%」预期,也未采用任何机构官方预测。读者应把它当作情景假设的参考,而非可引用的统计值。
宠物行业最重要的变化不是一个数字,而是两个数字之间的关系。2026 年市场规模预计 3,365 亿元、同比增长 4.3%;而犬猫数量 1.89 亿只,增速已降至 0.89%。金额增速是数量增速的 4.8 倍——这个剪刀差宣布了一个时代的结束:「多养了一只宠物」不再是行业增长的来源,「把一只宠物照顾得更好」才是。最有力的证据是年龄。7 岁以上犬猫数量正在上升,而 7 岁恰恰是犬猫疾病高发的起点。于是同一年里,天猫老年猫主食罐销量增长 300%,老年猫营养膏增长超过 260%,处方粮成交增长近 80%。这些数字不是营销概念,它们是被大促真实交易验证过的需求。另一条被同时验证的曲线是渗透率:一线 35%、新一线 31%、二线 24%、三线 18%、县域 12%。县域近 3 倍的差距是真实的增长空间,但它带来的是数量而非金额。所以结论非常清楚:对行业参与者而言,最值得配置的资源不是门店数、不是 SKU 数,也不是拉新预算,而是「单只宠物全生命周期价值」这条曲线的运营能力——具体说,就是把年龄做成第一标签维度,把品类串成单宠账户。而对观察者而言,必须同时记住另外两个数字:宠物食品 CR3 仅 21%,美国同类市场为 57%,集中度提升是必然方向;以及 2026 年一季度 7 家上市公司净利润全部同比下滑,说明这一过程不会温和完成。行业向好与你很难,可以同时为真。
中寰创世 · 群象岛 联合研究出品|数据研究牵头人:胡志辉 陈代述
数据来源与引用规范
数据来源 · Sources
1. 《宠物行业蓝皮书:2026》(亚宠研究院,2026年10月发布)——市场规模 3,365 亿元、同比 +4.3%、犬猫 1.89 亿只、猫 1.04 亿只、结构占比与渗透率分布
2. 《宠物行业白皮书(消费报告)》历年版本——城镇犬猫消费市场规模序列(2012—2025)与集中度数据
3. 亚宠研究院历年宠物行业蓝皮书配套调研数据
4. 2026 年「618」天猫平台老年宠物相关品类成交数据
5. 京东宠物行业调研数据(宠物情绪健康付费意愿)
6. 淘宝平台宠物智能与新奇品类成交数据(宠物语言翻译器等)
7. 欧睿国际(Euromonitor)宠物食品集中度数据——公司口径与品牌口径 CR5 及 2014—2023 年进口品牌份额变化
8. 国泰海通证券研究报告——淘天、京东、抖音三大平台宠物食品行业前 6 名集中度
9. 乖宝宠物、中宠股份、佩蒂股份、源飞宠物、依依股份等A 股宠物上市公司公开财报与市场份额披露
10. 瑞派宠物医院 IPO 申报材料与港交所公开披露文件
11. 新瑞鹏宠物医疗集团公开信息
12. 《宠物诊疗机构诊疗服务指南》(2025 年 8 月实施)
13. 众安在线、平安产险宠物保险相关保费公开披露数据
14. 顺丰携手淄博三级物流配送网络覆盖县数量公开报道
15. 宠物食品出口与代工企业公开年报及海关统计口径资料
16. 宠物殡葬、殡葬险及拟人化延伸服务行业公开报道与地方案例
17. 2012—2024 年宠物行业历史增速与 CAGR 的行业研究整理数据
引用规范与口径说明:一、必须核对的三套规模口径。本报告主体采用亚宠研究院口径,但市场上同时存在另外两套并行口径,三者不可相加或直接做趋势对比:①亚宠研究院《蓝皮书:2026》口径——2026 年预计 3,365 亿元、同比 +4.3%,隐含 2025 年基数约 3,226 亿元;②城镇犬猫消费市场口径——2025 年为 3,126 亿元、2024 年约 3,002 亿元,差异主要来自异宠是否计入、宠物用品统计边界与零售终端覆盖范围;③宠物经济产业规模宽口径——2023 年为 5,928 亿元、同比 +20.1%,含繁育、食品工业、医疗、保险、文旅等全产业链。二、结构占比的口径分歧。本报告采用「食品约 39%、医疗约 26%、用品约 25%、其他服务约 10%」。另有口径为「食品 53.7%、医疗 27.6%、用品 12.2%、服务 6.5%」。两者差异并非数据错误,而来自分类边界:是否将宠物保健品、部分功能性零食、独立计价的宠物食品相关用品计入食品板块。本报告保留两种口径并同时披露,以便读者自行判断可比性。三、部分数据为推算或区间值。①2025 年 3,226 亿元系按 3,365÷1.043 回溯推算,非逐年披露实测值;②2027—2030 年规模预测为研究团队自行推演,非任何机构官方预测;③2016—2021 年之间的中间年份规模与 2030 年细分结构份额为区间插值,仅用于呈现增长轨迹形状,不应作为精确统计数据引用。四、时点说明。本报告数据信息收集截止日为 2026 年 10 月 9 日。蓝皮书为 2026 年 10 月发布,与本报告发布日接近,但其底层调研样本与统计年度可能早于发布日,引用时请注意时点差异。上市公司财务数据以公开财报为准,「7 家上市公司净利润全部同比下滑」指 2026 年一季度报告期。五、风险提示与免责。本报告所载数据均引自公开渠道与第三方研究机构资料,中寰创世与群象岛已尽审慎义务核对来源,但不对数据的绝对准确性与完整性作出保证。报告中的分析、判断、预测与建议仅代表研究团队于 2026 年 10 月 9 日发布之日的观点,不构成任何形式的投资建议、法律意见、财务顾问意见或要约邀请,亦不构成对任何证券、基金、股权、项目或交易机会的推荐、推介或承诺。市场有风险,投资需谨慎。
简化版详尽版市场分析报告获取方式
本报告为简化版,保留核心结论、关键指标、风险矩阵与战略建议,篇幅便于快速阅读与转发。如需详尽版市场分析报告(含完整数据模型、企业级benchmark 对标、细分赛道逐一测算、投资标的筛选清单与定制化数据服务),请联系研究团队。
E-mail:263456559@qq.comTEL:1856 9800 888
专业参考提醒 · Professional Reference Notice专业参考提醒:本报告所载数据均引自公开渠道与第三方研究机构资料,中寰创世与群象岛已尽审慎义务核对来源,但不对数据的绝对准确性与完整性作出保证。报告中的分析、判断、预测与建议仅代表研究团队于发布之日的观点,市场环境、政策口径与统计基准均可能发生变化,引用时请以最新公开信息为准,并自行核对数据口径。不同机构对同一市场的统计范围存在差异,横向比较前务必确认口径一致。
本报告由中寰创世与群象岛联合编制并公开发布,欢迎署名转载,转载时请注明出处。
数据研究牵头人:胡志辉 陈代述。
免责声明:本报告所载数据均来自公开渠道与研究机构公开资料,中寰创世与群象岛不对数据的绝对准确性作出保证。报告中的分析、判断、预测与建议仅代表研究团队于发布之日的观点,不构成任何形式的投资建议、法律意见、财务顾问意见或要约邀请,亦不构成对任何证券、基金、股权、项目或交易机会的推荐、推介或承诺。任何基于本报告内容作出的投资决策、交易决策或经营决策,所产生的全部后果由决策者自行承担;因使用本报告内容而产生的直接或间接损失,中寰创世与群象岛概不承担任何责任。市场有风险,投资需谨慎。
中寰创世 × 群象岛 · 联合研究出品

发表评论
发表评论: