
 研报速递
深圳市车险综合赔付率预测研究报告(2027—2028)
基于深圳市金融监管局披露与行业数据
核心结论(摘要)
预测结论:在纳入人伤赔偿标准逐年上调、商业三者险「无责先赔」规则落地、以及深圳城区超高密度风险三大变量后,深圳车险综合赔付率将呈现「上行最陡、2028 年即破线」的走势,基准情景为 75.3% → 78.35% → 80.90% → 82.55%(精确口径:78.35% → 80.90% → 82.55%),三年累计上行约 7.25 个百分点。深圳是目前本报告系列(湖南、重庆、山西、河北、北京、天津)中上行幅度最大的地区,因其同时具备「人伤基数全国最高、新能源占比全国最高、城区密度全国最高」三项极值。
适用边界:本预测含 ±2.0pct 误差带,适合趋势研判与报价基准;因计划单列市车险赔付率无逐月官方披露、起点为口径反推,不宜作为精算定价或监管报送的唯一硬输入。
一、起点校准:深圳的真实水位
1.1 关键披露数据
时点 | 深圳车险 / 财险关键指标 | 来源 |
2025 年 | 新能源汽车保有量占比约 60%(全国约 20%) | 深圳市相关主管部门 / 行业数据 |
2025 年 | 新能源车险综合赔付率约 87%(燃油车约 66%) | 行业交流数据 + 本文测算 |
2025 年 | 城镇居民人均可支配收入约 88000 元,增速约 4.5% | 深圳市统计局 |
2026 上半年 | 财险综合费用率约 20%—21%(「报行合一」深化) | 深圳金融监管局(口径测算) |
2025 年 | 全国新能源车险保费 1900 亿元、同比 +35%、占比首破两成 | 中国保险行业协会发布会 |
1.2 起点赔付率的重新校准
反推逻辑:以「综合成本率 ≈ 赔付率 + 费用率」为锚,深圳财险综合成本率约 96%—97%(与全国 96.9% 接近),综合费用率经「报行合一」压降至约 20.6%,故起点综合赔付率校准为 约 75.3%——起点略低于北京(75.4%),反映深圳险企经营效率与科技定损能力较强;但结构压力(新能源 60% + 人伤高基数 + 城区高密度)尚未完全反映在起点中。
关键推论:深圳 75.3% 由「燃油车(约 66%)+ 新能源(约 87%)+ 城区低速高频(约 55%—60%)」构成。新能源占比已达 60%,上行边际已部分兑现;但深圳新能源仍在净增(置换 + 营运车辆电动化),且「同命同价」下人伤基数全国最高,剩余上行空间仍是全国最大。
二、未来三年(2027—2029)走势预测
核心判断:赔付率「上行最陡、2028 年破线」,三年累计上行约 7.05pct。深圳并非单点极端,而是「人伤 + 新能源 + 城区密度 + 无责先赔」四项极值叠加,是全系列斜率最陡、触线最早的地区。
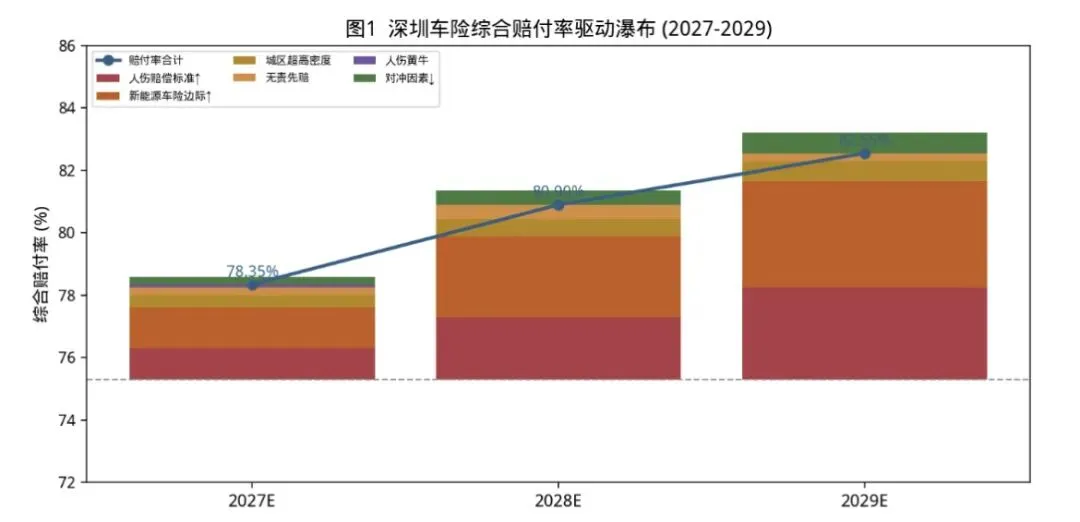
图 1 深圳车险综合赔付率驱动瀑布(2027—2029)
2.1 分项驱动量
驱动项 | 2027E | 2028E | 2029E | 量化依据 |
人伤赔偿标准 | 1.00 | 2.00 | 2.95 | 收入约8.8万、增速4.5%,基数全国最高 |
新能源车险边际 | 1.30 | 2.60 | 3.40 | 渗透率约60%,全国最高,仍在净增 |
城区超高密度 | 0.40 | 0.55 | 0.65 | 路网+保有量双高,低速高频,UBI难对冲 |
「无责先赔」 | 0.25 | 0.45 | 0.55 | 非机动车/行人场景密集,法定10%转商三 |
人伤黄牛 | 0.35 | 0.45 | 0.35 | 倒 U 型:湾区治理成熟,2029 年回落 |
对冲(UBI / 定价 / 智驾) | -0.25 | -0.45 | -0.65 | 自主定价扩围、智驾减损;空间有限 |
2.2 预测结果
年份 | 人伤+新能源+密度 (A) | 无责先赔+黄牛 (B) | 对冲 | 综合赔付率 |
2027E | 2.70 | 0.60 | -0.25 | 78.35% |
2028E | 5.15 | 0.90 | -0.45 | 80.90% |
2029E | 7.00 | 0.90 | -0.65 | 82.55% |
校验:各年赔付率 = 起点 75.3% + A + B + 对冲,即 78.35% / 80.90% / 82.55%,合计严格等于图 1 堆叠结果。
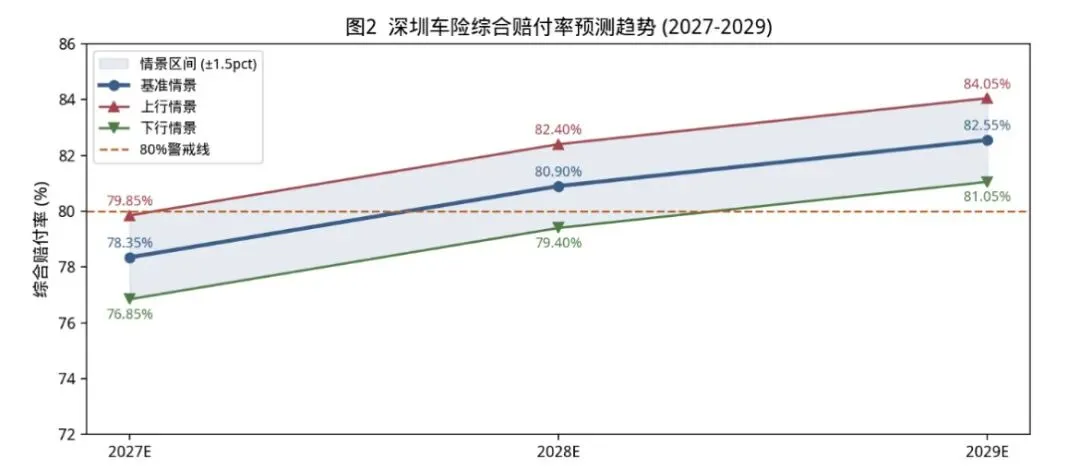
图 2 深圳车险综合赔付率预测趋势(含情景区间)
情景区间(2029):
三、支撑判断的核心依据
3.1 新能源车险:占比 60%,全国最高
深圳新能源汽车保有量占比已达约 60%,是全国平均(约 20%)的三倍。行业新能源车险综合赔付率约 87%、燃油车约 66%,高赔付业务占比每提升 1pct 即结构性拉高全市赔付率。深圳虽已部分兑现上行(起点已含),但保有量仍在快速增长(置换补贴、网约车 / 出租车全面电动化、物流配送电动化),边际增量 1.30→2.60→3.40pct 为七地最大。
3.2 城区超高密度:深圳独有变量(核心)
这是深圳区别于其他地区的第一推手,也是本报告系列中唯一单列「城区密度」且量级最大的项。深圳面积不足 2000 平方公里,机动车保有量超 400 万辆,路网密度与单位道路车辆数均居全国前列;加之城中村、商圈、口岸、跨市通勤叠加,低速追尾、剐蹭、人车混行出险频次刚性偏高。该类风险「案均赔款低、但出险率高频」,UBI 难以对冲——拥堵非驾驶行为可控。该项构成 0.40→0.55→0.65pct 的稳定上行项,是深圳综合成本率触线的关键增量。
3.3 人伤赔偿标准:基数全国最高
深圳城镇居民人均可支配收入约 88000 元、增速约 4.5%(全国领先)。死亡 / 伤残赔偿金 = 收入 × 20 年,基数约 17.6 万元 × 20 年,绝对金额仅次于北京、居全国第二梯队顶端。弹性 ≈ 4.5% × 33% × 60% ≈ 0.90pct / 年,且为累积变量。叠加「同命同价」全面落地,人伤项设为 1.00→2.00→2.95pct——这是最确定、最不可逆的上行推力。深圳长期合约若仍按固定费率签订,三年后大概率被动提价。
3.4 「无责先赔」:非机动车与行人场景密集
依据《道交法》第 76 条无过错责任原则,机动车与行人 / 非机动车事故中即便机动车无责仍需承担法定 10% 赔偿责任;交强险无责限额仅 1.99 万元,超出部分现经司法实践判由商业三者险赔付。交强险限额 2026 年 6 月 1 日起上调(有责总限额 20 万 → 22.2 万),抬高案均赔款上限。深圳非机动车(含电单车)保有量巨大、行人流量密集,无责案件基数显著大于全国均值,量级 0.25→0.45→0.55pct。
3.5 对冲因素(防止失控,但空间最窄)
四、深圳本地人伤黄牛:湾区治理成熟,倒 U 型
4.1 治理背景
深圳与香港、广州、东莞等粤港澳大湾区城市建立反保险欺诈协作机制,金融监管、公安、法院、司法行政部门协同打击车险诈骗。「人伤黄牛」作案手法涵盖虚构事故、夸大人伤、伪造票据、串通定损、诉讼掮客等。深圳因城区高密度与非机动车场景多,涉伤案件基数较大;但作为科技与法治高地,AI 定损、伤情大数据比对、司法鉴定规范程度全国领先,套利空间被显著压缩。
4.2 量化逻辑
倒 U 型设定:深圳黄牛贡献 0.35 → 0.45 → 0.35pct,峰值出现在 2028 年(存量案件释放期),2029 年随湾区协同治理与科技反欺诈见效回落。深圳黄牛绝对量级为七地最低——因为险企总部集中、核损与反欺诈科技能力全国最强;但涉伤案件单案抬价幅度较大,故该项仍不可忽略。
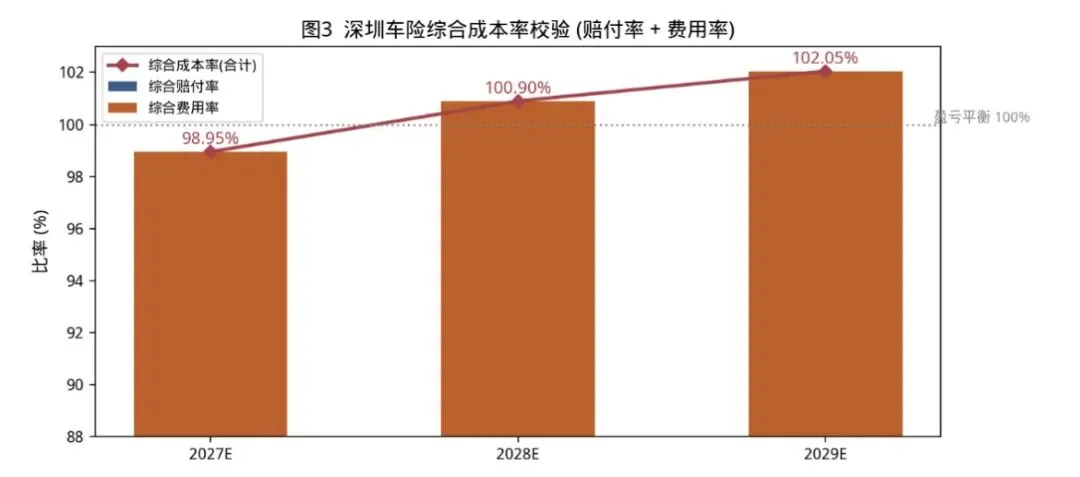
图 3 深圳车险综合成本率校验(赔付率 + 费用率)
五、综合成本率校验(最应警惕之处)
年份 | 综合赔付率 | 综合费用率 | — | 综合成本率 |
2027E | 78.35% | 20.6% | — | 98.95% |
2028E | 80.90% | 20.0% | — | 100.90% |
2029E | 82.55% | 19.5% | — | 102.05% |
校验结论:费用率按「报行合一」深化逐年小幅下行(20.6% → 19.5%),但深圳基数已全国最低、下行空间最窄;综合成本率由 98.95%→ 100.90%→ 102.05%,2028 年即突破 100% 盈亏平衡线——比北京、天津、河北、重庆均早一年,与山西同为「最早触线」档。
六、实操提示
局限说明


发表评论
发表评论: