
 研报速递
一、总体判断
2026年是光模块行业的超级景气年。主线是AI算力投资推动速率升级:800G继续大规模放量,1.6T提前进入规模出货,3.2T已进入研发和验证阶段。与此同时,行业面临三个结构性变量:上游光芯片与磷化铟材料短缺,CPO等新封装架构开始商业化,以及中美之间围绕光模块的贸易博弈。
加入载板之家
二、市场规模与需求
各机构对增长幅度的预期在年内多次上调。LightCounting年初预测,2026年全球以太网光模块市场规模将达260亿美元,其中800G和1.6T合计有望达到146亿美元,约占64%。到10月,其最新口径已明显上修:以太网光模块市场在2024年收入翻倍、2025年增长近90%之后,LightCounting目前预计2026年销售额增长120%。
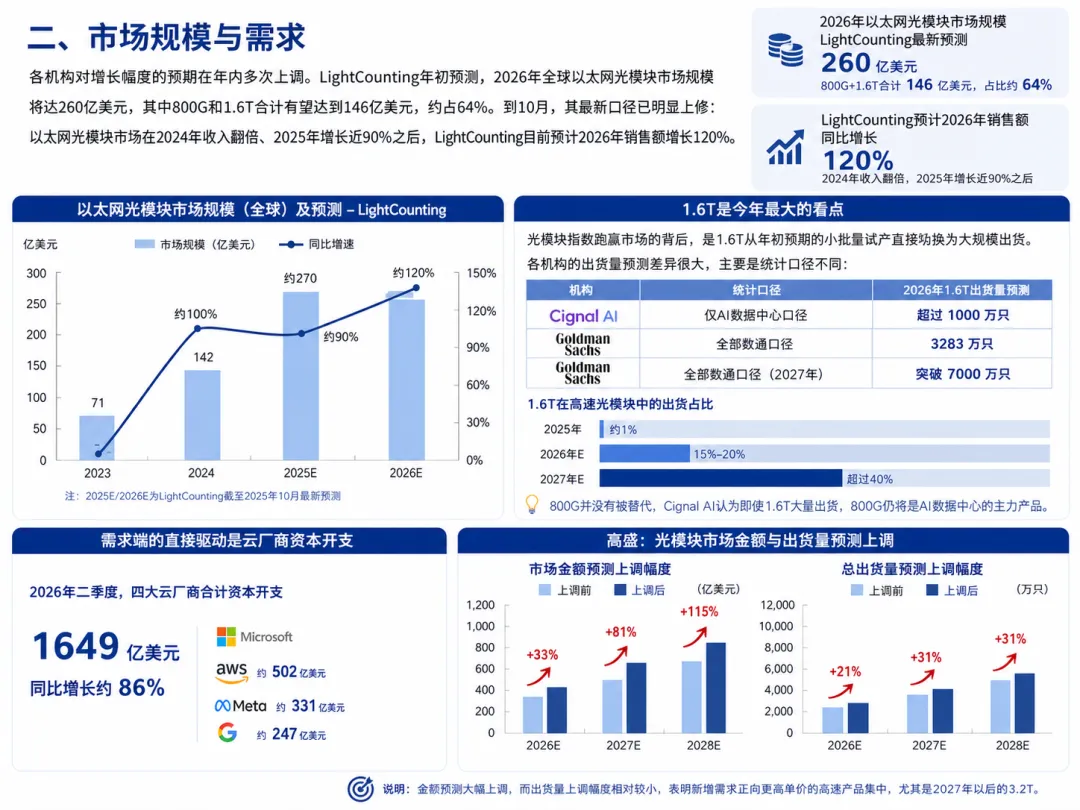
1.6T是今年最大的看点。银河证券指出,光模块指数跑赢市场的背后,是1.6T从年初预期的小批量试产直接切换为大规模出货。各机构的出货量预测差异很大,主要是统计口径不同:Cignal AI(仅AI数据中心口径)预计2026年超过1000万只,高盛(全部数通口径)预计3283万只,2027年有望突破7000万只。1.6T在高速光模块中的出货占比,2025年约为1%,2026年快速提升至15%–20%,2027年预计超过40%。800G并没有被替代,Cignal AI认为即使1.6T大量出货,800G仍将是AI数据中心的主力产品。
需求端的直接驱动是云厂商资本开支。仅2026年二季度,微软、亚马逊、Meta、谷歌合计资本开支就达1649亿美元,同比增长约86%。9月,高盛将2026至2028年的光模块市场金额预测分别上调33%、81%和115%,但总出货量只上调21%、31%和31%,说明新增需求正向更高单价的高速产品集中,尤其是2027年以后的3.2T。
三、技术演进
速率方面,400G单通道是下一代的技术基础。OFC 2026上最重要的技术发布是博通的Taurus BCM83640,这是业界首款3nm、单通道400G的光PAM-4 DSP。其意义在于:200G单通道时代,1.6T模块需要8条光通道;用400G单通道后只需4条,元件数量和功耗都会下降,光学组装也更简单。3.2T量产时间点基本形成共识:中际旭创表示已在OFC展示4×400G方案,8×400G方案也在成熟中,整体3.2T方案预计2028年成熟。硅光渗透率快速提升。有行业分析认为,2026年硅光方案在800G光模块中占比将超过50%,在1.6T中高达70%–80%。
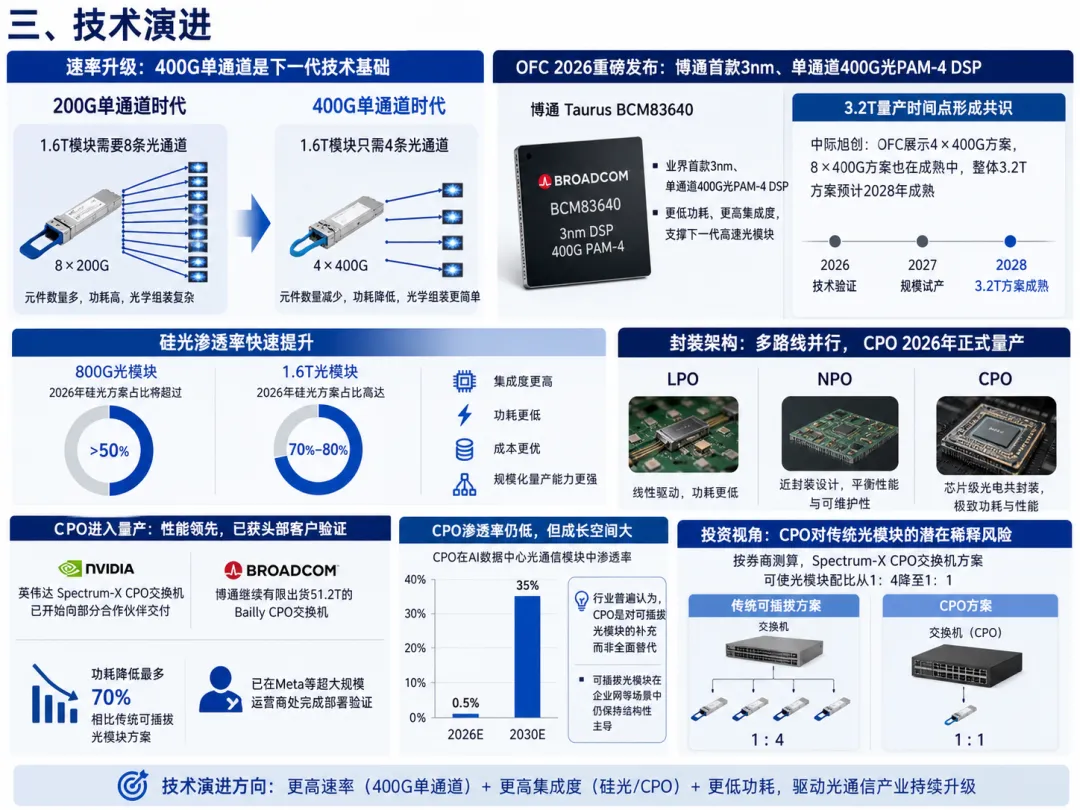
封装架构上,LPO、NPO、CPO等多条路线并行。CPO在2026年正式进入量产。据TrendForce,英伟达已开始向部分合作伙伴交付Spectrum-X CPO交换机,博通则继续有限出货51.2T的Bailly CPO交换机,标志着CPO正式进入量产阶段。博通方案相比传统可插拔光模块功耗最多可降低70%,并已在Meta等超大规模运营商处完成部署验证。不过CPO的渗透率目前仍很低:TrendForce数据显示,2026年CPO在AI数据中心光通信模块中渗透率仅约0.5%,预计到2030年提升至35%。行业普遍认为,CPO是对可插拔光模块的补充而非全面替代,可插拔光模块在企业网等场景中仍保持结构性主导。CPO对传统光模块的潜在稀释,是投资界关注的技术风险。按券商测算,Spectrum-X CPO交换机方案可使光模块配比从1:4降至1:1。
四、产业格局与企业表现
中国厂商在全球高速光模块制造中占主导地位。全球前十大光模块厂商中中国企业占7席,中际旭创和新易盛控制800G以上模块超过60%的份额。
半年报显示头部企业业绩爆发。中际旭创上半年营收417.78亿元,同比增长182.49%;归母净利润136.51亿元,同比增长241.70%,半年净利润已超过2025年全年。其海外业务收入约396.15亿元,占比近95%。新易盛营收209.10亿元,同比翻倍;净利润75.29亿元,同比增长90.98%;毛利率达48.46%。二线厂商也在推进:光迅科技披露1.6T进入规模化出货阶段,3.2T硅光NPO模块完成头部客户系统验证。
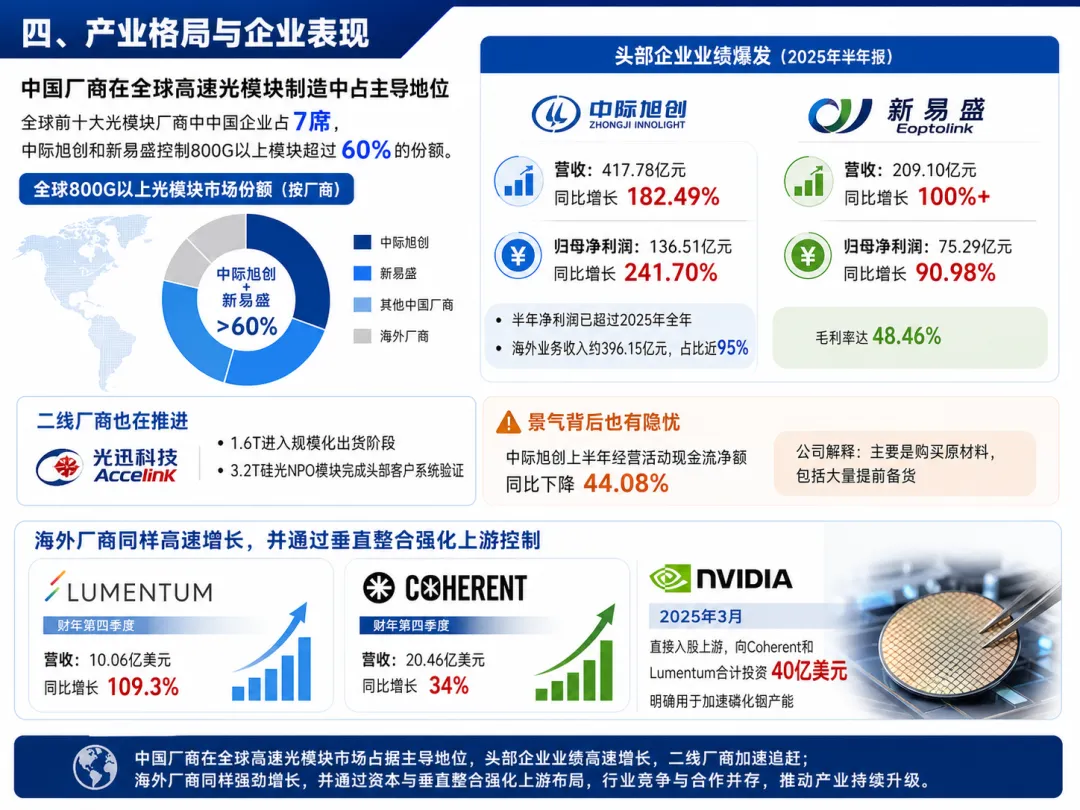
值得注意的是,景气背后也有隐忧。中际旭创上半年经营活动现金流净额同比下降44.08%,公司解释主要是购买原材料,包括大量提前备货。
海外厂商同样高速增长,并通过垂直整合强化上游控制。Lumentum财年第四季度营收约10.06亿美元,同比增长109.3%;Coherent同期营收约20.46亿美元,同比增长34%。英伟达在3月直接入股上游,向Coherent和Lumentum合计投资40亿美元,明确用于加速磷化铟产能。游控制。
五、上游供应链瓶颈
当前行业的核心矛盾是供给不足而非需求不足。供给瓶颈集中在DSP芯片、高速EML光芯片和磷化铟衬底三个环节。LightCounting 4月估计光模块需求比供给高出约30%;全球EML供需缺口已扩大至超过30%,订单排满至2028年。
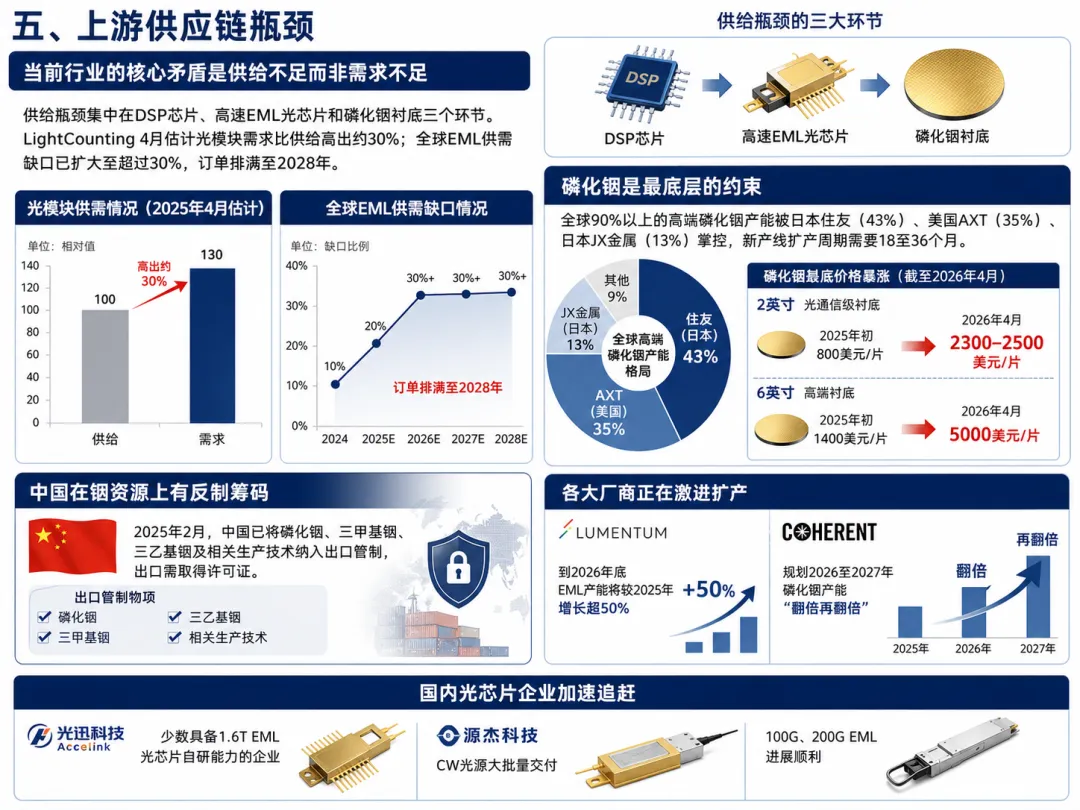
磷化铟是最底层的约束。全球90%以上的高端磷化铟产能被日本住友(43%)、美国AXT(35%)、日本JX金属(13%)掌控,新产线扩产周期需要18至36个月。价格随之暴涨:截至2026年4月,2英寸光通信级磷化铟衬底从2025年初的800美元/片涨到2300–2500美元/片,6英寸高端衬底从1400美元/片涨到5000美元/片。各大厂商正在激进扩产,Lumentum表示到2026年底EML产能将较2025年增长超50%,Coherent则规划2026至2027年磷化铟产能“翻倍再翻倍”。
中国在铟资源上有反制筹码。2025年2月,中国已将磷化铟、三甲基铟、三乙基铟及相关生产技术纳入出口管制,出口需取得许可证。国内光芯片企业也在加速追赶,光迅科技是少数具备1.6T EML光芯片自研能力的企业,源杰科技的CW光源大批量交付,100G、200G EML进展顺利。
六、地缘政治与贸易
8月初,美国开始酝酿限制中国光模块。路透社8月4日报道,FCC正准备一项措施,禁止美国进口新型号的中国光模块。影响范围很大:中国总部厂商约占全部数通光器件收入的60%,全球约一半的光模块制造产能在潜在影响范围内。但美国同样依赖中国,中国模块也依赖博通、Marvell的DSP,以及Lumentum、Coherent和三菱电机的激光器与光芯片。
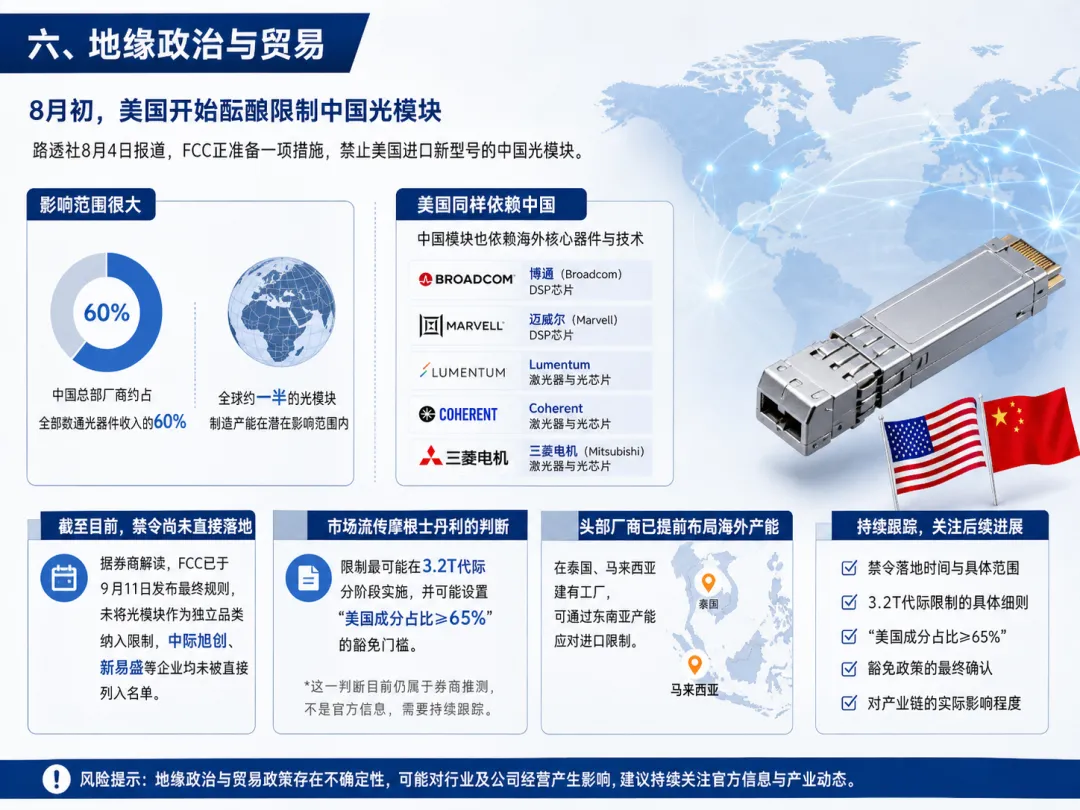
截至目前,禁令尚未直接落地。据券商解读,FCC已于9月11日发布最终规则,未将光模块作为独立品类纳入限制,中际旭创、新易盛等企业均未被直接列入名单。市场还流传摩根士丹利的判断:限制最可能在3.2T代际分阶段实施,并可能设置"美国成分占比≥65%"的豁免门槛。这一点目前仍属于券商推测,不是官方信息,需要持续跟踪。此外,头部厂商已提前布局海外产能,在泰国、马来西亚建有工厂,可通过东南亚产能应对进口限制。
七、风险与展望
短期看,行业景气预计延续到2027年。有机构认为行业量利双升预计持续至2027年上半年,3.2T预计从2028年起逐步起量。中长期看,LightCounting中性情景下,全球光模块市场到2031年将接近600亿美元,增速会逐步放缓,从2026年的120%降至2027年的76%,到2031年约20%。
主要风险有四点。第一是周期性回调,LightCounting指出光模块市场大约每三年出现一次下行,最近两次在2019年和2022年,主要由云厂商资本开支放缓和库存积压引起。第二是架构效率提升,AI集群架构的演进可能减少每颗加速器所需的光模块数量,即使集群总带宽仍在上升,CPO放量也会带来配比稀释。第三是上游瓶颈,即使需求旺盛,出货量也受制于光芯片和材料产能。第四是政策不确定性,FCC规则、中国铟出口管制以及双方后续反制措施都可能重塑供应链分工。
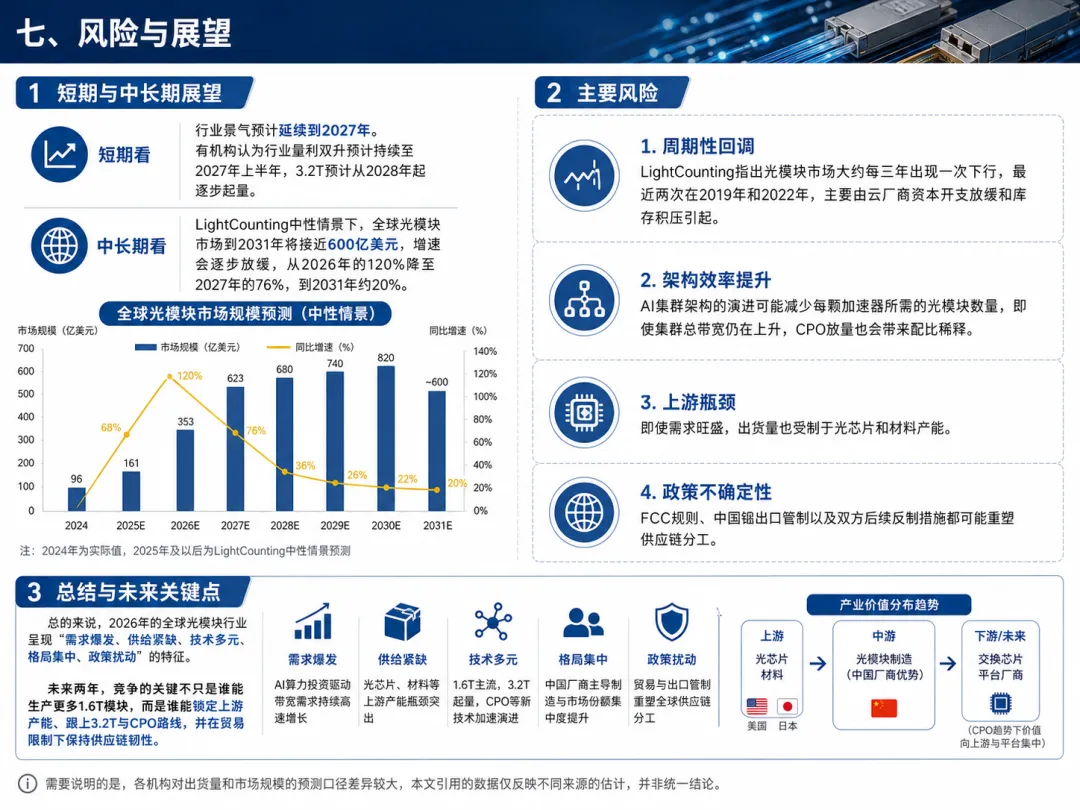
总的来说,2026年的全球光模块行业呈现"需求爆发、供给紧缺、技术多元、格局集中、政策扰动"的特征。中国厂商掌握制造和市场份额优势,美日厂商掌握上游芯片和材料,CPO则可能让价值进一步向交换芯片和平台厂商集中。未来两年,竞争的关键不只是谁能生产更多1.6T模块,而是谁能锁定上游产能、跟上3.2T与CPO路线,并在贸易限制下保持供应链韧性。
需要说明的是,各机构对出货量和市场规模的预测口径差异较大,本文引用的数据仅反映不同来源的估计,并非统一结论。



发表评论
2026-10-14 04:41:10 回复该评论
发表评论: