
 研报速递
最近,国盛证券发布了首份正式覆盖Momenta的研报,给予"买入"评级。
我们对股价不作任何预测,也不评价评级本身。但研报里拆开的经营逻辑,值得整理给你看。
为什么是现在:上市后的第一份成绩单
券商为什么会在这个时间点开始覆盖?绕不开一件事:Momenta 上市后的首份半年报。
营收同比增长 75.9%,经调整净亏损从去年同期的 4.2 亿大幅收窄到千万级,累计搭载量突破 130 万台。规模在涨、亏损在收,这是资本市场开始认真看一家公司的前提。
一个飞轮,两条腿
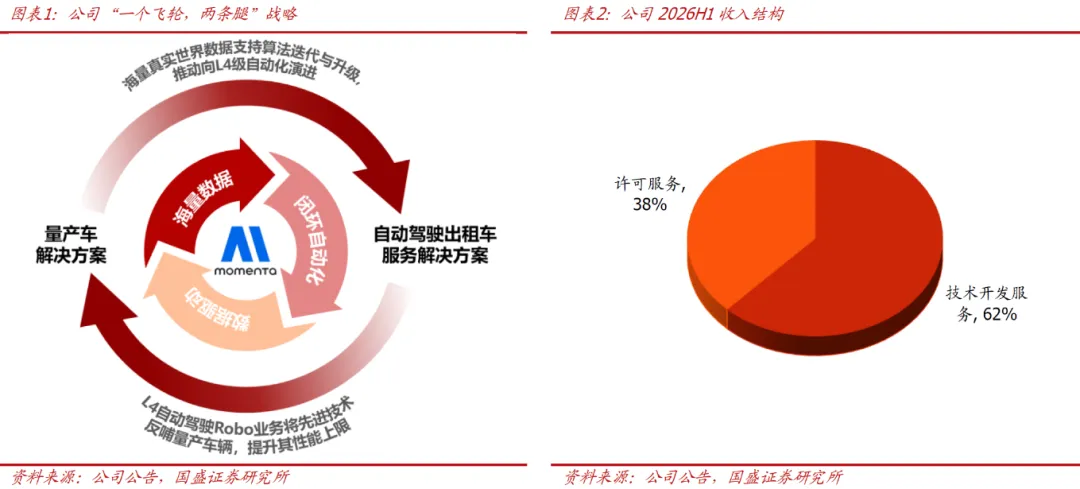
Momenta 的生意,可以分成两条腿。
第一条,量产车的智驾方案。 这是当前的主要收入来源,2026 上半年毛利率 73.2%——卖方案、收许可费,本身就是门赚钱的生意。
第二条,L4 无人驾驶。 Robotaxi、Robovan,这是第二增长曲线。现在还在投入期,短期不指望它赚钱,但它是远期利润的大头,也是把故事讲长远的关键。
为什么叫"一个飞轮"?因为两条腿不是分开的。量产车跑得越多,积累的真实路测数据越多,世界模型就被喂得越聪明;模型越聪明,L4 就越稳。量产的收益,在反哺无人驾驶的技术底座。
为什么是 Momenta
先看一组数字:
目前 Momenta 的搭载量已经到 130 万 + 台,已成功交付量产车型 120+,累计定点车型 240+,合作车企覆盖奔驰、丰田、比亚迪等26 家全球品牌。
增长从量变到质变有个过程:前期慢,越过某个点后越来越快。从首个 10 万台,到后面量产提速到每 10 万台一个月,搭载量一路滚到了 130 万 + 台。
规模不是摊出来,是滚出来的。这是研报里最核心的一个判断。
护城河,不是一天挖出来的
研报把 Momenta 的壁垒拆成三块。
第一,真实路测数据。 智驾是数据喂出来的。路上跑得多、路况够复杂,世界模型才学得会 "像人一样开车"。130 万台的搭载量,就是别人短时间补不上的数据池。
第二,L2/L4 技术底座复用。 很多公司做量产和做无人驾驶是两套班子、两套技术,成本高还互相拖累。Momenta 不是,量产练出的能力直接长在 L4 上,底层是通的。每多跑一台量产车,都是在给无人驾驶攒经验。
第三,极致费控。 投入期最容易失控的就是花钱。Momenta 上半年经调整净亏损收窄到千万级,说明它烧钱铺未来的同时,把运营效率压住了。能扛住投入期,才有资格谈第二曲线。
往后看:第二增长曲线要起来了
研报最看重的,是后面这几件事。
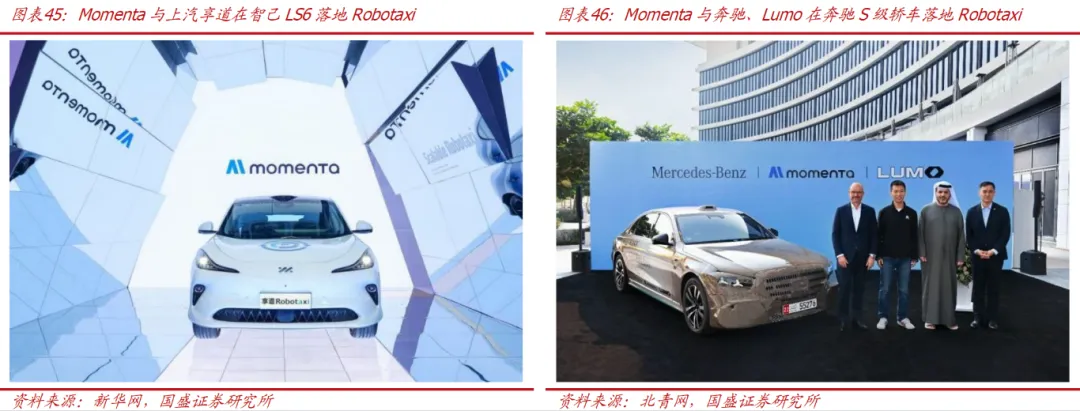
Robotaxi 要开始扩队。 2026 年 Q4 起,车队规模扩到数百台,从 "试运行" 走向规模化。再结合与 Uber、Grab 等出行平台的合作,它不只是造无人车,而是接进了一整套出行网络。
钱在那里。 累计 240+ 款定点的背后,是摆在明面上的收入池。如果从 "一次卖方案" 走向 "订阅制",单车价值还会数倍提升 —— 智驾不再是一次性买卖,而是持续收钱的服务。
所以,国盛这份研报想讲的故事,其实不复杂:一条腿的量产在赚钱,另一条腿的无人驾驶在铺未来。
财务和规模是第一层,我们更在意的第二层是:这两条腿,正在一起转起来。
本文来源于网络整理,如有侵权请联系删除。
最新的智驾爆料,请关注⬇️

发表评论
发表评论: