
 研报速递
更多行业资讯
关注联合资信
淮安作为淮河生态经济带核心及全国性交通枢纽,区位资源与政策条件良好,经济产业稳步发展、新质生产力加快培育,长期具备发展潜力,但同时存在政府性基金收入承压、政府债务负担处于省内中上游。淮安市作为淮河生态经济带核心城市和全国性交通枢纽城市,区域内河湖广布、矿产资源丰富,立体交通体系持续完善,区位优势明显。2023-2025年,淮安市经济总量持续增长,产业结构持续优化,淮安市构建“外来链式招商培育支柱产业+本土矿产资源赋能特色细分产业”的双路径发展模式,持续推进“7+3”先进制造业集群体系和“353”战略性新兴产业集群建设,加快形成新一代信息技术、新能源、汽车及零部件、新材料、食品大健康五大主导产业,新一代信息技术迈入千亿层级,新质生产力加速释放,叠加省市及“十五五”系列产业与区域政策加持,长期发展潜力较好。同期,全市一般公共预算收入稳步提升、税收质量持续改善,但财政自给水平偏弱,对上级补助依赖度较高,政府性基金收入持续承压,地方政府债务规模增长、债务负担处于省内中上游水平。
淮安已取得阶段性化债成效,平台退出、城投转型落地带动市场利差修复,后续将依托“十五五”规划持续加强债务监管,控增化存、防范风险反弹,推动发展与风险防控良性循环。2025年淮安市完成年度化债任务,截至2026年9月底淮安市69家融资平台实现退出,市级核心城投完成转型,风险缓释取得阶段性成效,淮安市城投利差自2023年9月显著收敛,目前基本持平全省水平,在苏北五市中排第四位,化债成效得到市场定价认可。淮安将按照“十五五”规划,强化全口径债务穿透监管,落实一揽子化债方案,严控新增、化解存量,防范风险反弹及跨领域传导,实现发展与风险防控良性循环。
淮安市各区县整体经济水平处于省内中游水平,区域经济、财政、债务发展分化明显。2025年,淮安区、清江浦区、涟水县和淮阴区经济实力靠前(GDP均超800亿元),洪泽区人均GDP水平领先,盱眙县人均GDP(10.23万元)最低。财政方面,淮安区一般公共预算收入(44.38亿元)最高、洪泽区(25.51亿元)最低,盱眙县、金湖县增速领先而清江浦区和洪泽区负增长;税收占比多在70%~87%,收入质量总体良好;受房地产调整影响政府性基金收入普遍下滑,综合财力与财政自主能力区域分化显著,金湖县、清江浦区自给能力较强,盱眙县、涟水县对上级补助依赖度超四成。2025年底除洪泽区和涟水县外,全市多数区域债务负担指标有所下行。
淮安市发债城投集中于市本级,近年城投债券呈净偿还态势,城投债务集中市本级且区域债务负担、现金短债覆盖能力分化明显,各区县财政对城投及政府债务保障能力一般。淮安市存续发债城投企业数量较多,AAA、AA+主体高度集中于市本级。2025年全市城投债券发行规模同比回落,债券融资由净流入转为净流出,2026年1-9月延续净流出态势,城投债务净偿还趋势显著。截至2025年末,全市城投债务规模持续扩容且高度集中于市本级,整体债务负担小幅改善但区域分化明显,淮安区和洪泽区债务负担相对较重。2024年以来,淮安市城投企业货币资金对短期债务的整体覆盖能力持续改善,区域分化依旧存在;淮安区改善幅度最为明显,市本级、淮阴区现金保障仍偏弱。2025年全市城投企业筹资现金流净流出压力边际缓解,2026年上半年大幅转为净流入。各区县财政对城投及政府债务保障能力一般。
(一)淮安市区域特征及经济发展状况
淮安市是全国综合性交通枢纽城市、淮河生态经济带核心城市,区位优势明显,公铁水空立体交通体系加快成型。淮安市经济总量持续增长,产业结构持续向新优化,依托多重政策支持,长期发展潜力较好。
区位优势明显。淮安市地处江苏省北部中心、淮河下游,位于京杭大运河与古淮河交汇处。北接连云港,东邻盐城,南连扬州及安徽滁州,西邻宿迁,是苏北重要中心城市,也是长三角衔接京津冀、通达沿海、辐射皖北内陆的关键节点,全国重要内河航运枢纽;全市面积10030平方千米,下辖清江浦区、淮阴区、淮安区、洪泽区4区和涟水县、盱眙县和金湖县3县,并设有淮安经济技术开发区(以下简称“经开区”)、淮安高新技术产业开发区(以下简称“淮安高新区”)2个国家级开发区。
地貌条件较好,水网密布、矿产资源丰富。淮安市地形西高东低,除盱眙县分布少量丘陵岗地外,市域以平原为主,境内水网密布,京杭大运河、淮河干流等9条主要河流穿境而过,全国五大淡水湖之一的洪泽湖大部分坐落于辖区内,全市平原、湖泊、丘陵岗地分别占69.39%、11.39%、18.32%,属典型平原水网地区;过境水量充沛,多年平均水资源总量31.2亿立方米,已构建河湖连通、排蓄兼顾的防洪与水资源配置体系;矿产资源品类较多,石盐、芒硝、凹凸棒石黏土保有资源储量居江苏省首位。淮安地貌条件较好,水网密布,矿产资源丰富,为区域产业发展奠定较好自然基础。
持续完善水路、公路、铁路、航空协同发展的立体交通网络。淮安市被明确为全国性综合交通枢纽城市,入选国家综合货运枢纽补链强链支持城市和现代流通战略支点城市,持续完善水路、公路、铁路、航空协同发展的立体交通网络。水运方面,淮安依托京杭大运河、淮河、盐河等9条过境河流,推进全国内河航运中心建设,基本形成通江达海、绿色智慧、五向放射的干线航道网和大型化、自动化、数智化的内河枢纽港,拥有航道73条、码头94座、泊位367个,航道总里程1483公里,三级及以上高等级航道占比全省第二,集装箱吞吐量连续多年位居江苏省内河第一;全市港口货物通过能力和集装箱通过能力分别为1.6亿吨和125.5万标箱;2025年,淮安市港口吞吐量8201.6万吨,同比增长0.8%;集装箱吞吐量61.2万标箱,同比增长7.0%。公路方面,十四五末全市公路总里程13753.434公里,已建成京沪、长深、盐洛、新扬、淮盐等高速通道,京沪、长深高速淮安段完成四改八扩容,八车道高速里程超100公里。铁路方面,淮安东站客运量迈入千万时代,高铁四向连通,实现1小时联通苏北、2小时衔接苏南、4小时通达北京。航空运输方面,淮安涟水国际机场为苏北重要航空口岸,机场三期扩建工程有序推进。2025年,航空客运量200.75万人次,同比增长9.5%,货邮吞吐量9628.13吨,大幅增长68.8%。
城镇化稳步提质。截至2025年底,淮安市常住人口449.34万人,其中城镇常住人口311.39万人,常住人口城镇化率达69.30%,城镇化质量持续提升,城乡收入差距持续收窄。
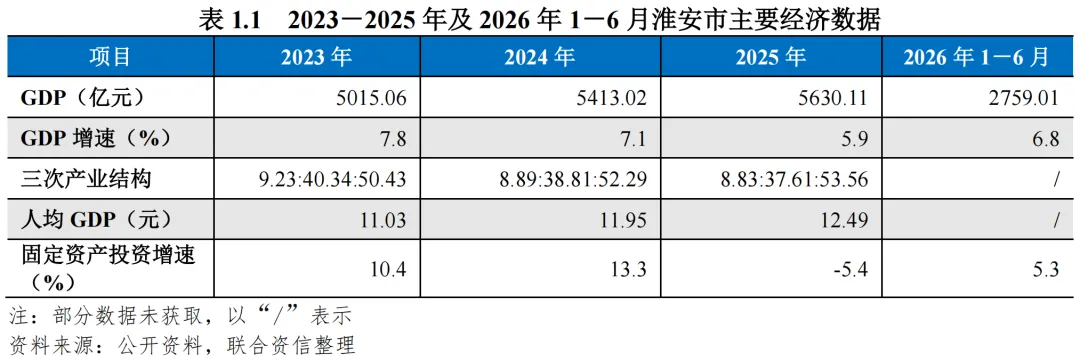
经济总量持续增长。2023-2025年,淮安市经济总量持续增长。其中,2025年,淮安市完成地区生产总值5630.11亿元,同比增长5.9%。分产业看,第一产业增加值497.32亿元,同比增长4.5%;第二产业增加值2117.55亿元,同比增长4.1%;第三产业增加值3015.24亿元,同比增长7.5%。人均GDP方面,2025年淮安市人均GDP为12.49万元,较上年有所提升,区域发展质量稳步改善。2026年1-6月,淮安市实现地区生产总值2831.54亿元,同比增长4.8%。其中,第一产业增加值143.33亿元,同比增长4.6%;第二产业增加值1101.87亿元,同比增长3.6%;第三产业增加值1586.33亿元,同比增长5.7%。
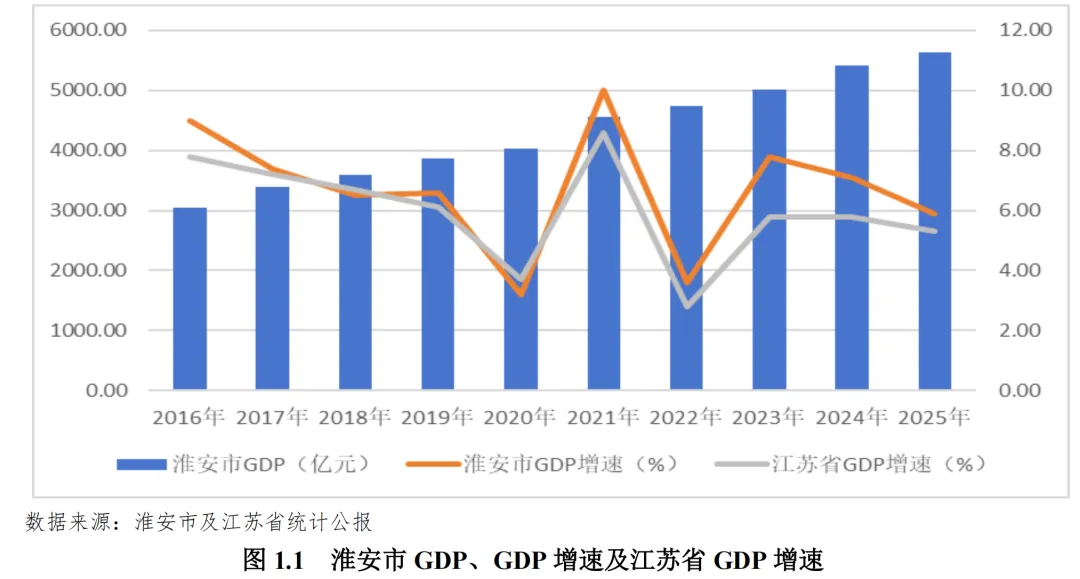
2023-2025年,淮安市产业结构持续优化;淮安市产业呈双轮驱动格局,依托交通、园区与良好营商环境,链式招引培育新一代信息技术、新能源、汽车及零部件等先进制造业,PCB、光伏产业竞争优势明显;同时发挥省内前列的石盐、芒硝、凹凸棒石黏土资源,做强盐化‑凹土特色新材料,部分精细化工产品行业领先。当地农业地理标志品牌丰富,三产占比过半,枢纽物流潜力较大。
2023-2025年,淮安市三次产业结构持续优化;其中,2025年三次产业结构比例为8.8:37.6:53.6。第一产业发展基础稳固,淮安自然条件优越,是知名“鱼米之乡”与全国重要绿色农副产品生产基地,绿色优质农产品比重达82.6%,全市拥有“盱眙龙虾”“洪泽湖大闸蟹”“淮安大米”“洪泽芡实”等131件地理标志证明商标。工业层面,全市构建“外来链式招商培育支柱产业+本土矿产资源赋能特色细分产业”的双路径发展模式,持续推进“7+3”先进制造业集群体系1和“353”战略性新兴产业集群2建设,加快形成新一代信息技术、新能源、汽车及零部件、新材料、食品大健康五大主导产业。其中新一代信息技术、新能源、汽车零部件以外部龙头导入为主,依托全国性综合交通枢纽区位、园区载体以及“四最”营商环境发展;新材料产业内部形成分化,既包含引进的金属新材料重大项目,也拥有依托本地矿产发展起来的盐化‑凹土特色新材料赛道。具体来看,新一代信息技术为全市工业核心增长引擎,2025年新一代信息技术产业实现产值1068.86亿元,同比增长18.29%,正式迈入千亿产业集群。淮安市PCB印制电路板产业具备全球影响力,形成经开区和涟水县双核心产业布局:经开区集聚全球PCB头部厂商鹏鼎控股等头部制造企业,涟水县补齐电子玻纤布、覆铜板等上游基材短板,打通“电子玻纤布—覆铜板—PCB—电子元器件”完整垂直产业链,聚赫新材、巨泰电子等配套企业就近落地,实现“隔墙供应”产业协同;鹏鼎控股在淮累计投资超390亿元,年产值超150亿元。新能源产业集聚天合光能、捷泰新能源、阿特斯和南高齿等龙头企业,建成全球单体领先的N型光伏电池制造基地,光伏产业纳入国家先进制造业集群,2025年新能源产业产值569.7亿元,同比增长18%,已经形成光伏、储能、风电、氢能多赛道协同发展格局。新材料领域呈现“外来重大项目+本土资源特色赛道”并行格局:一方面落地中天淮安精品钢帘线项目,聚力打造全球钢帘线产业基地;另一方面,淮安石盐、芒硝、凹凸棒石黏土保有储量居江苏省首位,依托独特矿产资源,集聚盐化凹土新材料规上企业超200家,吸引中化、中石化、实联集团、山东金岭等大型企业布局,乙烯利、香芹酮等产品产能全球第一,特种聚醚、聚醚胺市场占有率位居全球前三,全市正加快建设全省纤维新材料创新型产业集群、全省一流化工产业创新发展示范基地。汽车及零部件产业处于快速成长期,比亚迪新能源商用车基地落地投产,双环齿轮、韩泰轮胎等龙头企业集聚,初步构建新能源商用车整车+核心零部件配套体系。第三产业方面,现代物流、商贸服务、文旅产业协同发展,依托公‑铁‑水‑空综合交通枢纽优势,枢纽物流经济发展潜力较大。民营经济方面,依托“四最”营商环境持续激发市场活力,民间投资活跃度较高,在先进制造、现代服务业领域贡献较大,多家企业入选江苏省民营企业百强。
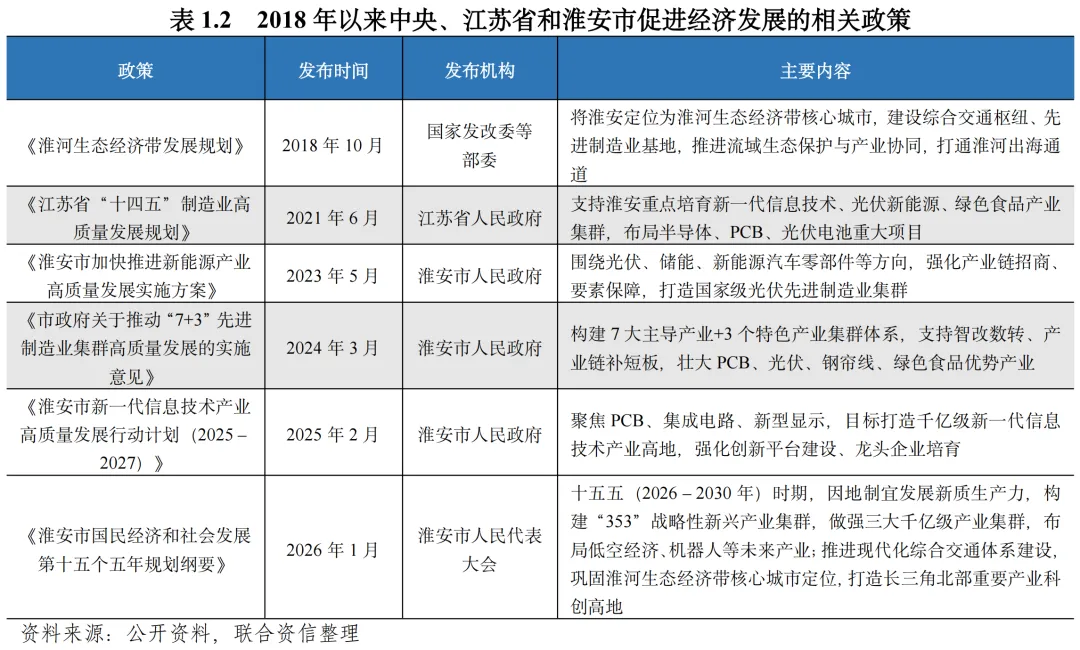
政策叠加赋能,区域长期发展潜力较好。自2018年起,中央、江苏省及淮安市先后出台系列区域及产业扶持政策,确立淮安淮河生态经济带核心城市定位,支持其建设综合交通枢纽与先进制造业基地。“十四五”阶段,江苏省省级政策引导淮安培育新一代信息技术、光伏新能源、绿色食品产业集群;市级配套政策持续落地,围绕光伏、储能、新能源汽车零部件、PCB、集成电路等重点领域,构建“7+3”先进制造业集群体系,推进企业智改数转与产业链强链补链,壮大优势产业规模。十五五规划期内,淮安提出加快发展新质生产力,打造“353”战略性新兴产业集群做强千亿级产业集群,前瞻布局低空经济、机器人等未来产业,持续夯实长三角北部产业科创高地基础,区域产业升级、项目落地具备持续政策加持。
(二)淮安市财政实力及债务情况
2023-2025年,淮安市一般公共预算收入持续增长,收入规模位居江苏省中下游,收入质量良好;财政自给能力中等,财政收支平衡对上级补助依赖程度较高;政府性基金收入受土地市场成交影响持续下降;地方政府债务余额持续增长,政府债务负担较重。
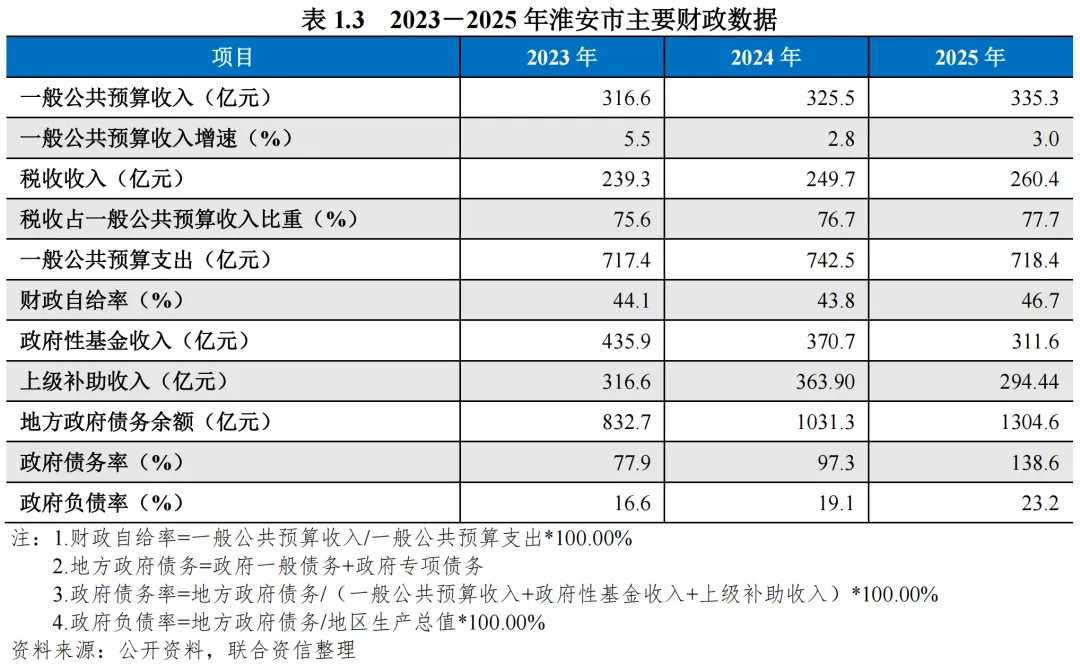
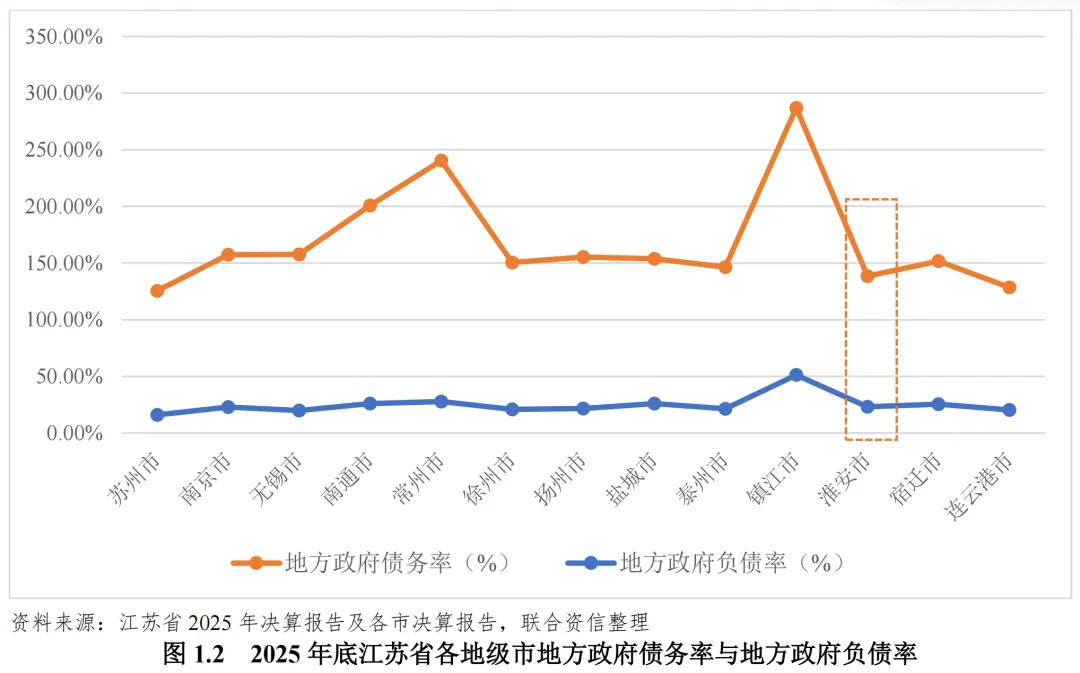
淮安市整体债务负担较重,在江苏省各地级市中处于中上游水平。2025年,淮安市地方政府债务率和地方政府负债率分别为138.6%和23.2%,在江苏省各地级市中分别排名第3位和第8位(按照债务负担从低到高排序)。
(三)淮安市债务化解情况
淮安市坚持“在发展中化债、在化债中发展”,通过债务置换、压实县区责任、平台市场化退出等方式推进债务治理,2025年完成化债清欠任务,截至2026年9月底69家融资平台实现退出,市级核心城投完成转型,风险缓释取得阶段性成效。城投利差自2023年9月显著收敛,目前基本持平全省水平,化债成效得到市场定价认可。下一步,淮安将按照“十五五”规划,强化全口径债务穿透监管,落实一揽子化债方案,严控新增、化解存量,防范风险反弹及跨领域传导,实现发展与风险防控良性循环。
债务管控方面,淮安市坚持在“发展中化债、在化债中发展”,落实债务管理“三个转变”要求,化债重心逐步向严防债务风险反弹、阻断跨领域风险传导转变,围绕债务化解构建“争取政策-规范置换-统筹财力-管控风险”闭环:一方面积极争取上级置换债、新增专项债及中央预算内、“两重两新”、政策性金融工具等政策支持,规范开展存量债务置换,严把项目入库关、强化债券全生命周期绩效管理,将法定债务余额控制在省核限额内,并优先保障重点项目、加大科技投入以培育新动能;另一方面压实县区属地化债主体责任,兜牢“三保“底线,对高风险区域实行投资提级审批,指导盘活闲置低效资产多渠道筹资。同时统筹财政财力、奖补与债券资源,协同推进清欠民企账款和存量PPP规范处置,持续消化并严控新增财政暂付款;开展国企“削峰降本”专项行动,通过利率指导、银企对接和数字化监管平台压降综合融资成本,2025年淮安市顺利完成年度化债及清欠任务,国企存量融资综合成本较上年末下降20个基点,推动融资平台剥离政府融资职能、向市场化实体化转型。在此基础上建立覆盖法定债务、隐性债务和平台经营性债务的全口径穿透式动态监测体系,落实债务问责倒查,严守不新增隐性债务、不虚假化债底线,强化国企重大投资前置审核与“纪巡审财”协同监督,完善风险预警应急和财政支出责任管控,推动发展与防险良性循环。根据淮安市十五五规划,淮安市未来将提高风险防范能力,有序化解房地产、地方政府债务、经济金融、能源等重点领域风险,完善政府债务管理体系,严格落实地方政府债务限额和预算管理,落实一揽子化债方案,遏制新增隐性债务,合规高效化解存量隐性债务,深化全口径债务穿透式监测,兜牢兜实基层“三保”底线。
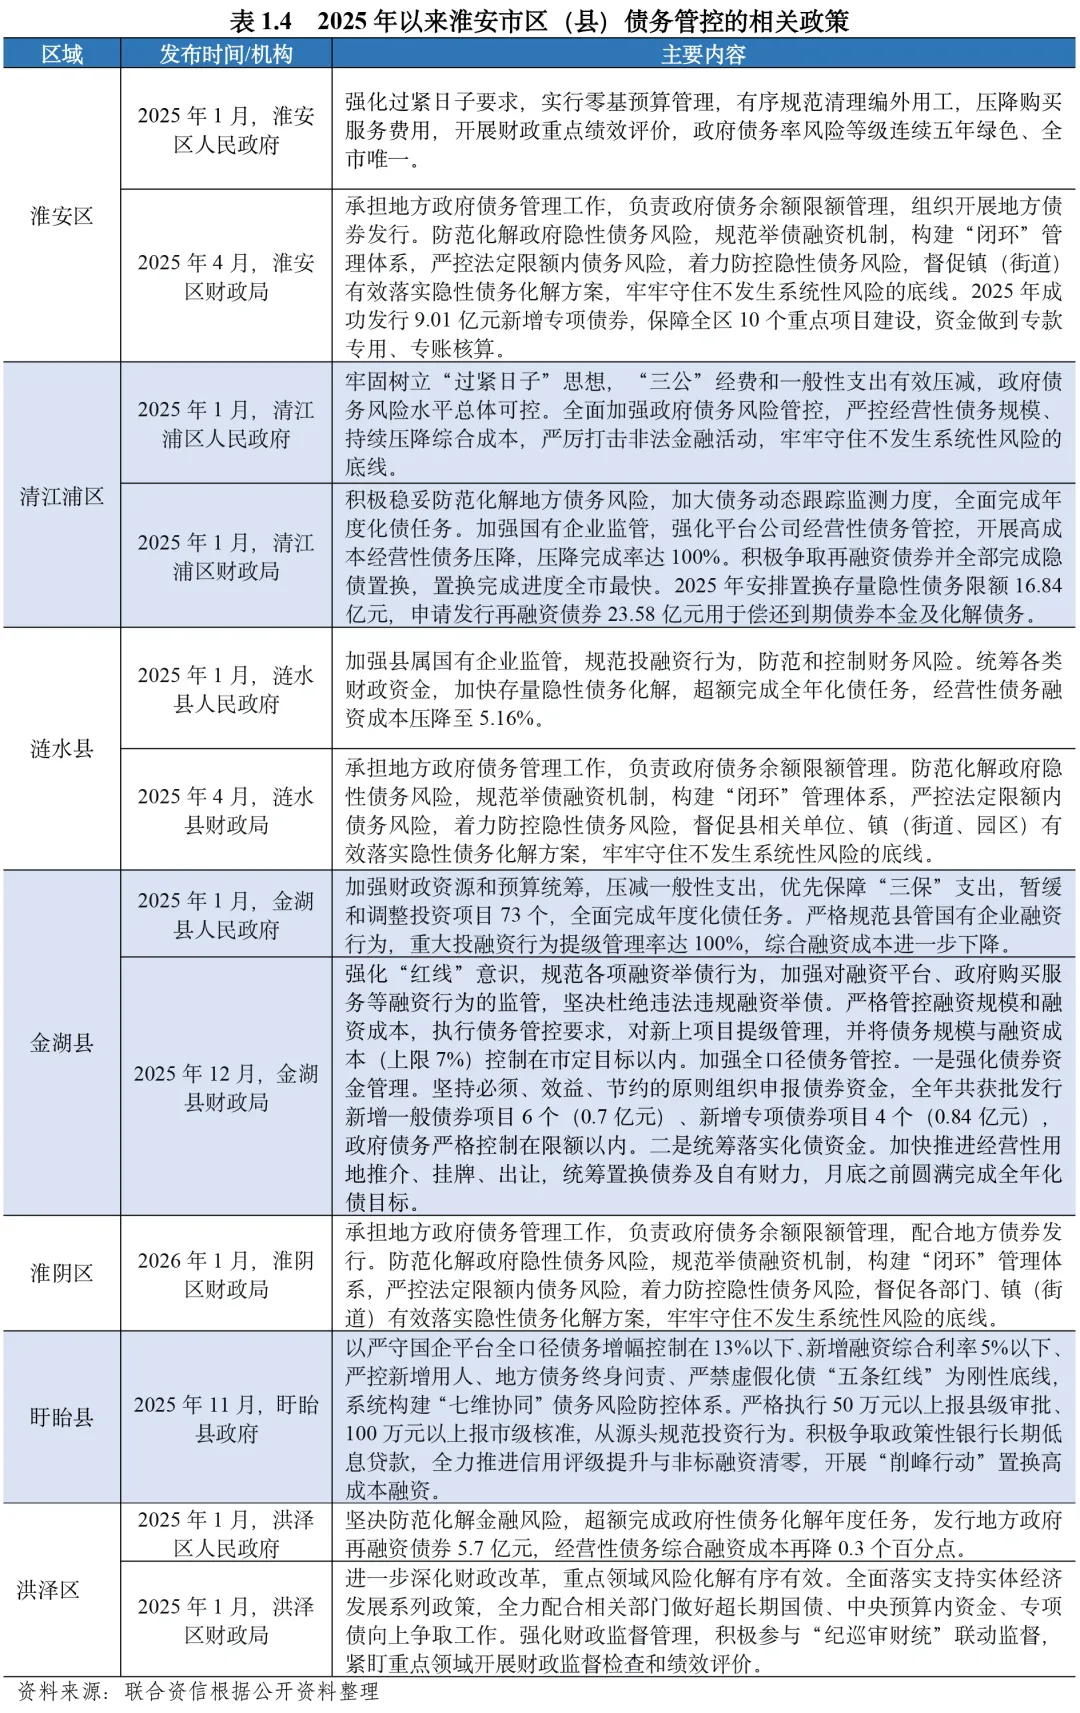
融资平台退出方面,淮安市融资平台退出推进力度较大,呈现“早期名单调出+近年批量官方退出”的两阶段特征,根据公开信息统计,截至2026年9月底,淮安市累计披露融资平台退出记录78条、涉及69家主体,其中发债主体26家、存量债券1354.99亿元;退出实现各区县全覆盖,市级平台退出记录最多达24条,其次为清江浦区18条、洪泽区16条、盱眙县7条、涟水县6条、淮阴区3条、淮安区2条、金湖县2条。2023年为退出高峰,当年合计51条退出记录(包含33条政府官方批量退出),退出企业主要集中于清江浦区17家,洪泽区16家,盱眙县和涟水县各5家,以未发债的区县级国有中小企业为主,属于批量“削峰整合”,早期2013-2022年主要通过募集说明书作出“已调出银监会融资平台名单”“不承担政府融资职能”“自2015年1月1日起新增债务依法由发行人偿还”的声明。对应国发〔2014〕43号文后的名单制退出,2023年以来则以政府或企业正式公告形式,明确“自公告之日起退出政府融资平台,作为独立市场化经营主体运营,不再承担政府融资职能”,契合中央一揽子化债及融资平台“退平台”政策导向,淮安市国有联合投资发展集团有限公司、淮安市交通控股集团有限公司、淮安市城市发展投资控股集团有限公司、淮安开发控股有限公司等市级核心发债平台均已完成市场化转型声明,2024年以来仍持续有大型平台披露退出;整体看,淮安融资平台剥离政府融资职能、向市场化实体转型工作覆盖面广、延续性强,与当地“在发展中化债、推动平台退平台”的政策导向相契合,区域融资平台数量压减和债务风险缓释取得阶段性成效。
负面舆情方面,2018-2022年,淮安市部分区县级平台出现过零星商业票据逾期相关舆情,主要集中于区县层级主体,市级核心城投公开市场债券未发生违约。2023年以来,公开资料中未查询到市级层面债券、非标债务实质性违约事件;市级重点城投主体信用评级保持稳定,未出现评级下调。
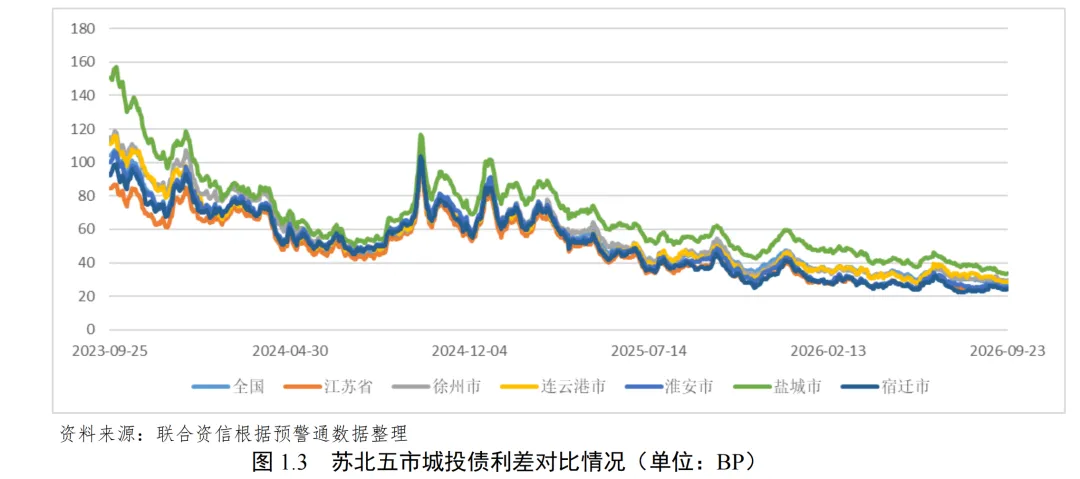
利差方面,从全国层面来看,截至2026年9月23日,江苏省城投利差24.66BP,较全国平均水平低2.61BP,整体城投信用表现优于全国。省内城投市场形成明显梯队分化:南京、苏州为第一梯队;淮安等多数城市集中在第二梯队;连云港、徐州和盐城处于第三梯队;省内各地级市利差的分化程度较2023年高点显著收敛,当前高低城市利差差距约12BP,远低于2023年95.64BP的历史极值。从苏北五市利差看,淮安市城投利差25.69BP,在苏北五市中排第四位,仅高于宿迁,较苏北利差最高的盐城低约7.93BP,风险溢价处于苏北中等偏低区间;2023年9月至今,淮安利差从100.21BP大幅下行74.52BP,降幅74.36%,利差显著收敛。目前淮安市城投企业利差与江苏省均值仅相差1.03BP,对比2023年9月高于全省近16BP的状态,市场已经对淮安化债成效完成定价。
(一)淮安市区(县)经济实力
淮安市下属区(县)整体经济发展水平在江苏省内处于中游,区域间存在一定差异。各区(县)中,淮安区整体经济实力最强,洪泽区人均GDP水平最高。
区域规划方面,淮安市下辖4区(清江浦区、淮安区、淮阴区、洪泽区)、3县(涟水县、盱眙县、金湖县),另设有经开区、淮安高新区等园区。
根据《淮安市国土空间总体规划(2021-2035)》,淮安市城市定位为长三角北部现代化中心城市、全国性综合交通枢纽、江淮现代产业高地和大运人文魅力名城,未来构建成“两带三片区、一核一走廊”的国土空间总体格局。“两带”指大运河文化带和淮河生态经济带。“三片区”指北部田园、中部都市、南部水乡3个片区。“一核”即淮洪涟一体化发展形成的都市区核心,包括淮安主城和洪泽、涟水副城,是全市城镇化、先进制造和枢纽经济核心。“一走廊”是指宁淮城镇发展走廊,穿越盱眙县、金湖县、洪泽区、淮安主城区、涟水县等沿线地区,通过长深高速、宁淮城际等快速交通,积极承接南京产业、创新、文化等优势资源转移,打造成为区域大循环主通道。淮安市强化全市全域全要素统筹,加强生态、农业、城镇空间的整体谋划,拓展区域城镇联系,优化市域空间组织,促进中心城市集聚,以发展带与发展轴联系要素、集聚人口、推进新型城镇化,优化城乡资源配置和全域国土空间总体格局。
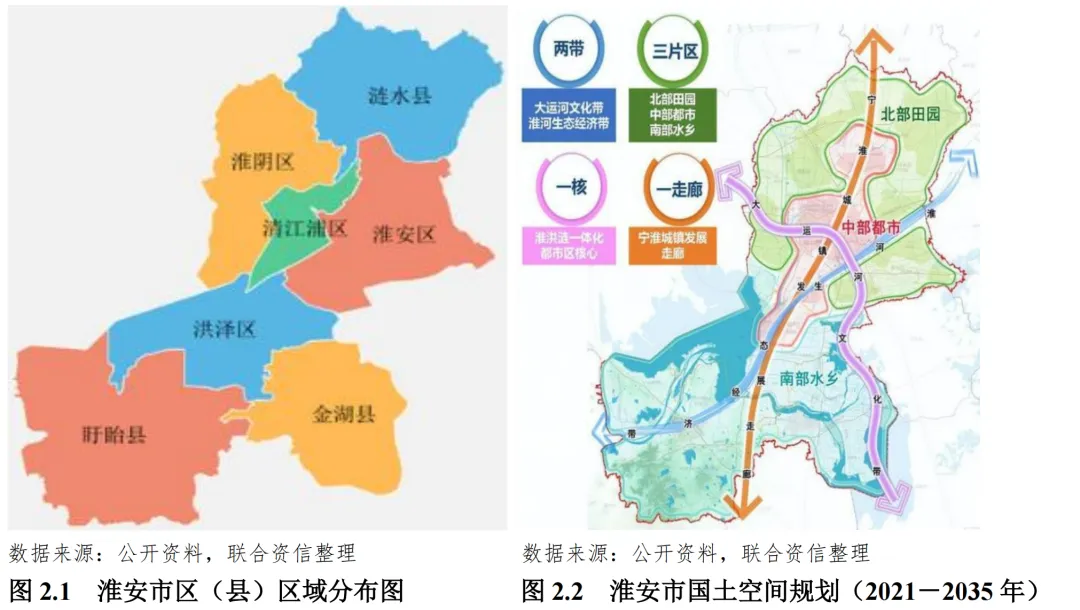
产业布局方面,淮安市围绕“333”现代产业集群,重点发展新一代信息技术、绿色食品、新型装备制造三大制造业,生态文旅、现代物流、现代商贸三大服务业,以及“三特”现代农业,中远期构建智造创新、枢纽服务经济、生态健康经济三大新经济集群。
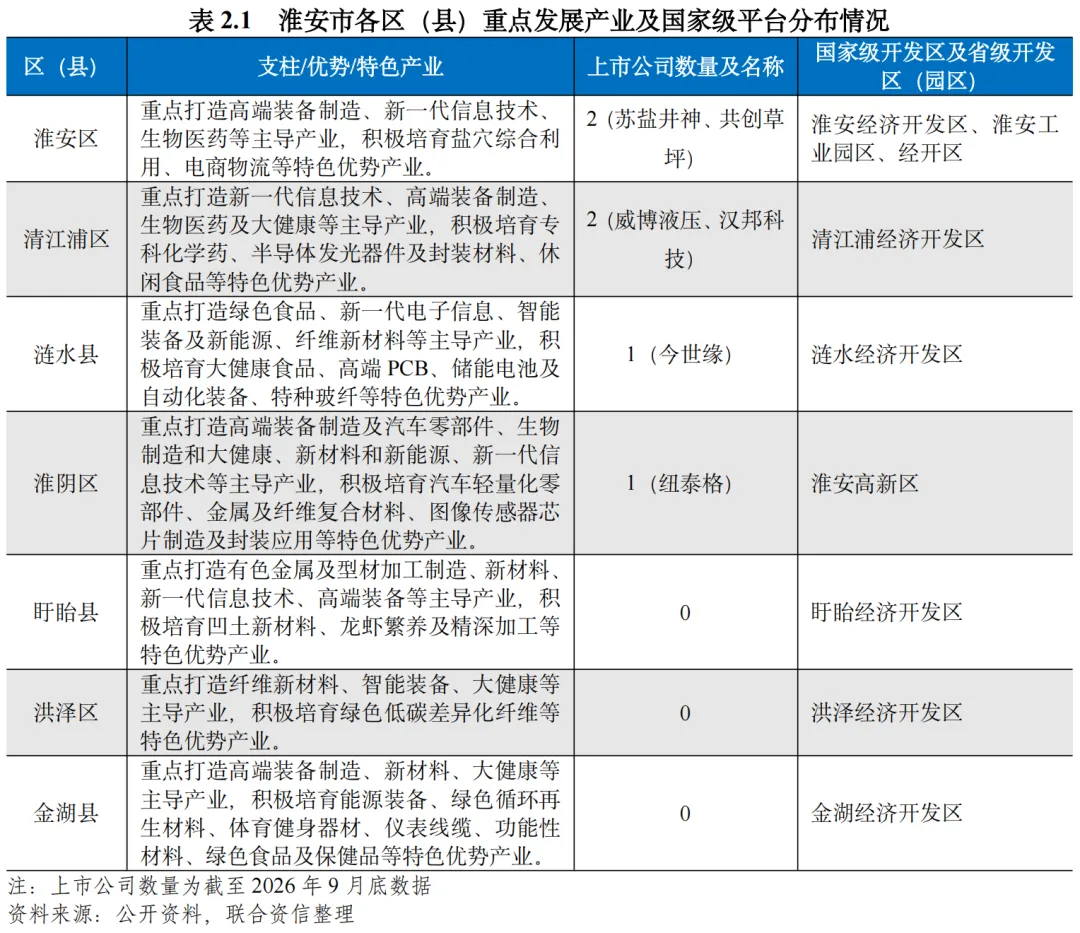
空间上构建“一轴一核多点”创新要素配置格局,以宁淮创新轴、市区创新集聚核和县区专精化创新转化基地为支撑,依托经开区、淮安高新区两大国家级园区,联动涟水空港、高铁东站、新港三大枢纽片区,推动产业与枢纽深度融合,并围绕大运河、洪泽湖、白马湖等生态文化片区培育休闲旅游、健康体验、文化创意等新经济业态。各区县支柱产业情况见下表。
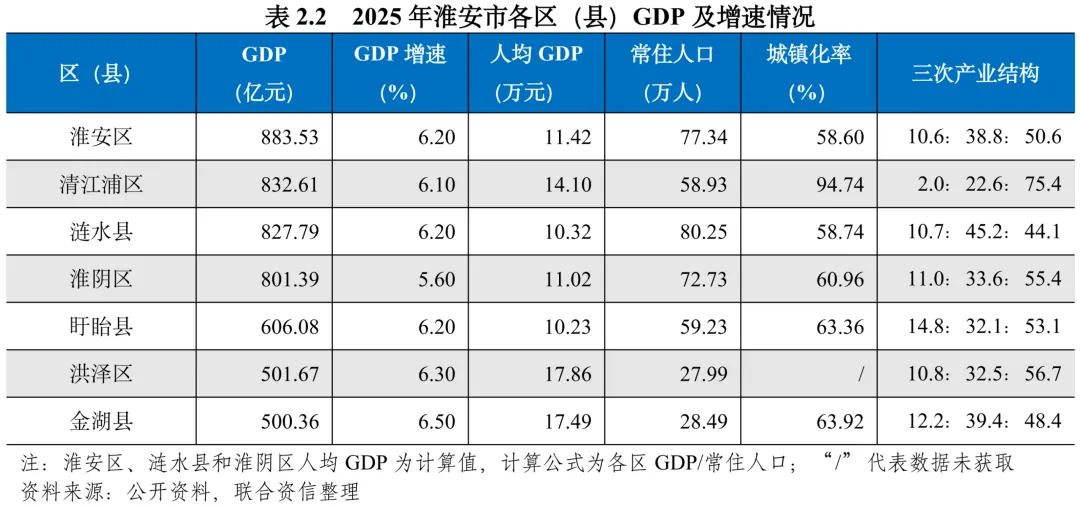
经济发展方面,淮安市各区(县)经济发展呈现差异化特征。2025年,淮安区GDP排名第一,与清江浦区、涟水县和淮阴区GDP均超过800亿元,为第一梯队区县;盱眙县、洪泽区和金湖县GDP处于第二梯队,与第一梯队存在一定差距。从经济增速看,2025年除淮阴区(5.60%)外,其他区(县)经济增速均超过6.00%,其中金湖县增速最高(6.50%)。人均GDP方面,洪泽区人均GDP最高,为17.86万元;盱眙县人均GDP最低,为10.23万元。城镇化水平方面,根据已获取的数据,清江浦区城镇化率最高,为94.74%;淮安区城镇化率最低,为58.60%。
(二)淮安市各区(县)财政实力及债务情况
1.财政收入情况
2025年,淮安市各区(县)财政实力存在一定差异;除清江浦区和洪泽区外,其他区(县)一般公共预算收入均实现同比增长,税收收入质量整体良好;多数区(县)政府性基金收入呈负增长,基金收入承压明显;上级补助方面,盱眙县和涟水县对上级补助依赖程度最高,清江浦区依赖相对较低。
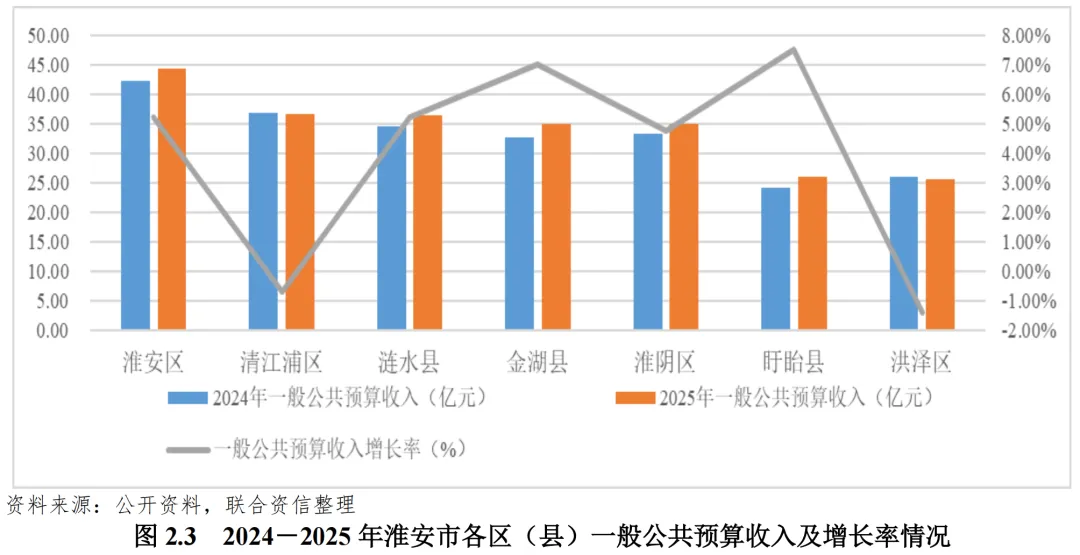
一般公共预算收入方面,2025年,淮安区收入最高(44.38亿元);清江浦区、涟水县、金湖县、淮阴区处于中等水平,在34.00~37.00亿元之间;盱眙县、洪泽区相对较低,均未达到26.00亿元,其中洪泽区最低(25.51亿元)。整体来看,2025年各区(县)一般公共预算收入同比有增有降。增速方面,2025年,淮安市各区(县)一般公共预算收入增速分化明显,盱眙县增幅最高(7.50%),金湖县次之(7.00%),淮安区、涟水县和淮阴区增速均介于4.5%~5.5%之间;清江浦区(-0.72%)和洪泽区(-1.40%)为负增长,其中洪泽区降幅最大。总体来看,淮安市各区(县)之间财政实力存在一定差异。
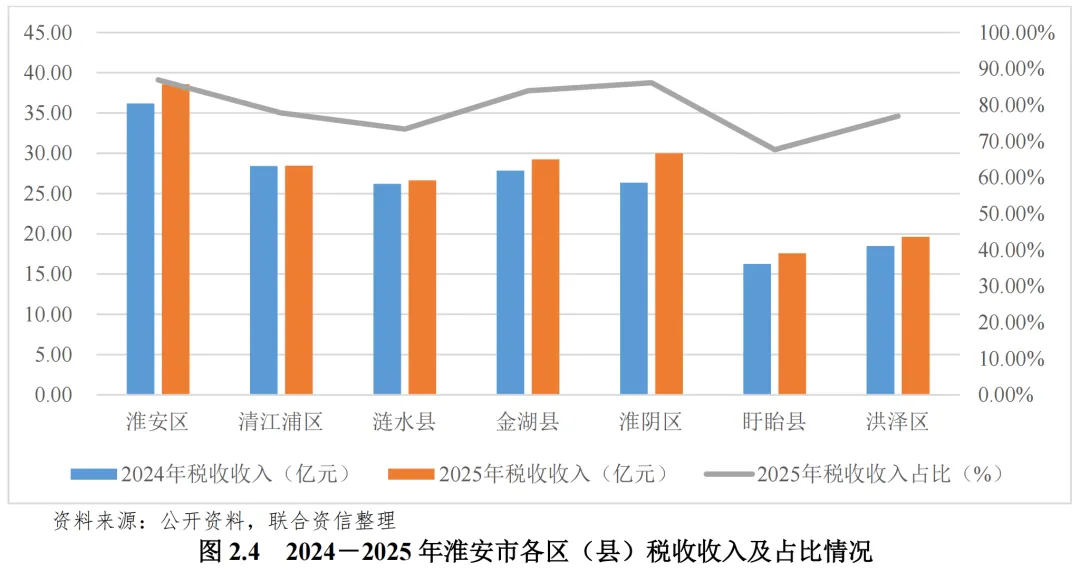
税收收入方面,2025年,淮安市下属各区(县)税收收入同比均有所增长,其中淮阴区税收收入同比增长13.85%,增幅最大;盱眙县增长幅度次之,为7.99%;清江浦区同比增长0.14%,增幅最小。从税收收入占比看,除盱眙县(67.67%)外,淮安市下属各区(县)税收收入占比基本在70.00%~87.00%区间,其中淮安区最高,为86.93%,涟水县最低,为73.38%;整体税收收入质量良好。
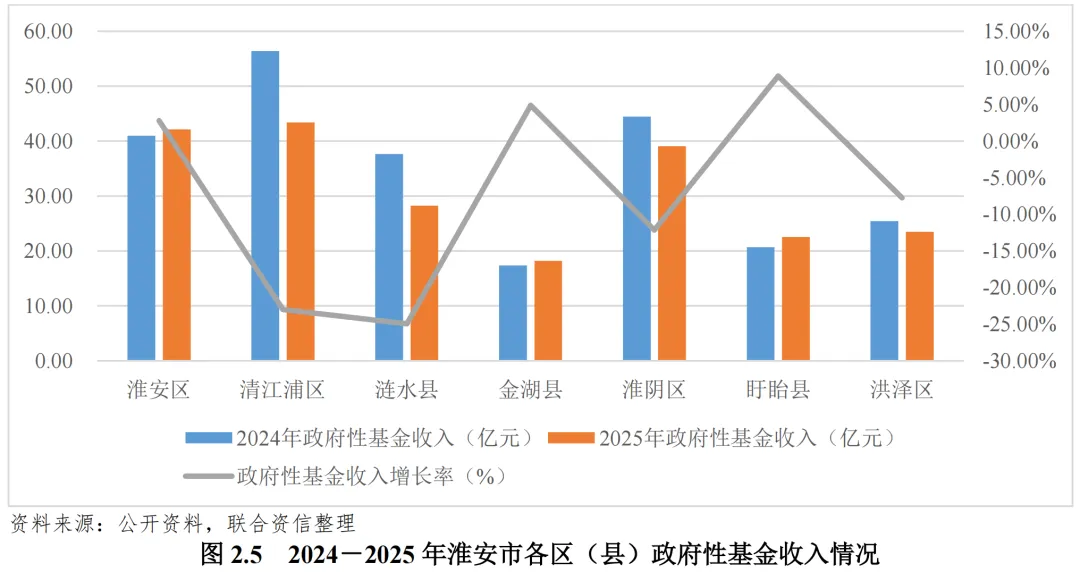
政府性基金收入方面,2024-2025年,淮安市整体政府性基金收入呈下滑态势,区县规模差异明显:清江浦区、淮安区、淮阴区政府性基金收入体量位居前列;洪泽区、涟水县规模居中;盱眙县、金湖县体量相对偏小。
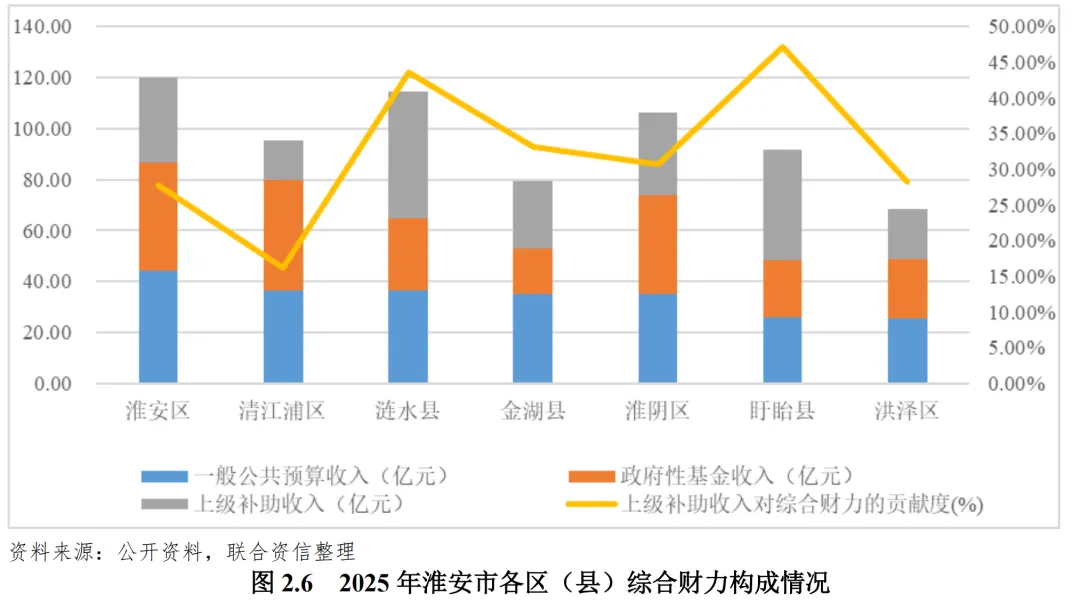
从综合财力情况看,2025年,淮安区、涟水县综合财力均超110亿元,综合财力较强;淮阴区、清江浦区、盱眙县综合财力介于90~110亿元,处于中等水平;金湖县、洪泽区综合财力不足80亿元,财力规模相对偏弱。
从财力结构看,淮安市各区(县)财政自主能力分化明显。金湖县一般公共预算收入占综合财力比重最高(43.94%),清江浦区(38.33%)、洪泽区(37.31%)和淮安区(37.02%)次之,四地财政自主能力相对较强;盱眙县占比最低(28.30%),对上级补助和基金收入依赖较重。政府性基金收入占比方面,除涟水县、金湖县和盱眙县外,淮安市其他区政府性基金收入占综合财力的比重均超过30%;其中清江浦区占比最高,为45.52%,淮阴区(36.65%)和洪泽区(34.34%)占比亦较高。上级补助依赖度方面,盱眙县(47.17%)和涟水县(43.67%)的综合财力对上级补助依赖最高,清江浦区(16.15%)依赖相对较低,区域间财政可持续性分化明显。
2.债务情况
2025年以来,淮安市各区(县)政府债务余额均保持增长,各区(县)债务负担水平差异较大且整体有所加重;其中,清江浦区政府债务规模最大,洪泽区债务负担最重。
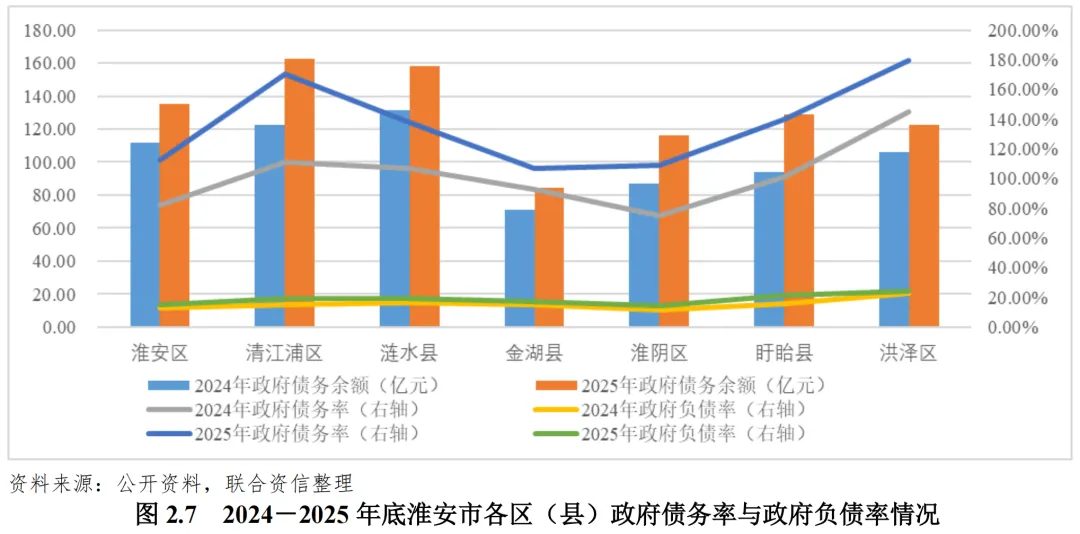
截至2025年底,淮安市各区(县)政府债务余额均保持增长。其中,清江浦区债务规模最大,为162.77亿元,涟水县、淮安区的债务规模亦位居前列,金湖县最低(84.51亿元)。
政府负债率方面,2025年,淮安市各区(县)政府负债率均有所提升,区域间差异较小,均位于14.00%~25.00%之间;其中,洪泽区政府负债率最高(24.44%),盱眙县次之(21.23%),淮阴区最低(14.46%)。
政府债务率方面,2025年,淮安市各区(县)政府债务率均增幅明显,各区(县)之间债务负担水平相差较大,其中洪泽区政府债务负担最重(179.33%),清江浦区次之(170.60%),金湖县最低(106.52%)。从政府债务率增速看,2025年,除金湖县外,其余区县政府债务率增速均超过30个百分点;其中,清江浦区增速最快,同比增长59.17个百分点,盱眙县次之(增长39.16个百分点)、此外洪泽区、淮安区、淮阴区和涟水县增速均超过30个百分点,金湖县最低(增长13.96个百分点)。整体来看,淮安市各区(县)债务负担普遍加重,需重点关注其债务风险。
(一)淮安市城投企业概况
淮安市存续发债城投企业数量较多,高信用等级主体向市本级集中。
截至2026年9月22日,淮安市有存续债券的城投企业共31家;区域分布上,市本级16家,清江浦区、淮安区和金湖县各3家,洪泽区和盱眙县各2家,淮阴区和涟水县各1家。级别分布上,AAA企业共7家,以市本级为主(6家),涟水县出现首家区县AAA城投企业。AA+企业共10家,市本级6家,清江浦区为2家,淮安区和淮阴区各1家;AA企业共13家,其中市本级4家,区县9家(金湖县3家,盱眙县2家,洪泽区2家,淮安区1家,清江浦区1家);无级别城投企业1家;AAA、AA+高信用等级资源向市本级集中,仅涟水县实现区县层面AAA突破,其余县域平台普遍以AA评级为主。
(二)淮安市城投企业发债情况
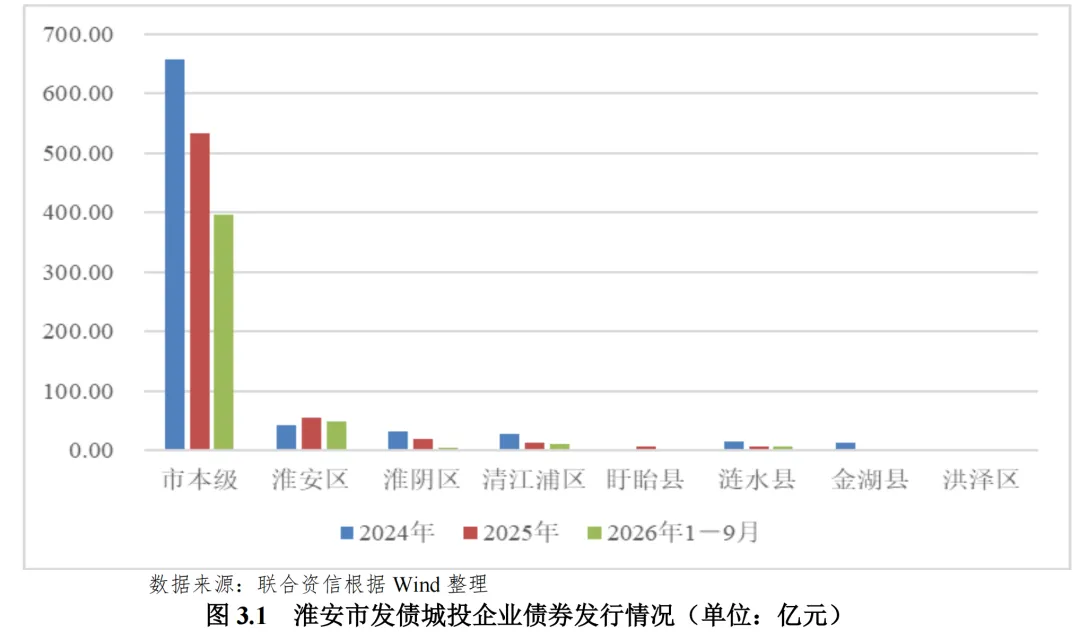
2025年,淮安市发债城投企业债券发行规模同比下降;发行主体以市级、级别以AA+为主。2025年起全市城投债由净流入转为大额净偿还,2026年1-9月仍延续净偿还态势。
2025年,淮安市共有20家城投企业发行债券,发行规模639.31亿元,同比下降19.15%。2026年1-9月发行规模达482.43亿元,为2025年全年的75.46%。从发行主体区域分布看,2025年市本级发债规模占全市83.48%;淮安区次之(占8.79%),淮阴区占3.11%;清江浦区、金湖县、涟水县、盱眙县占比均不足2%,洪泽区当年无新增城投债发行。从主体评级结构看,2025年AAA、AA+、AA级城投发行债券金额占比分别为30.27%、56.91%和12.82%,AA+级别城投企业成为发债主力。
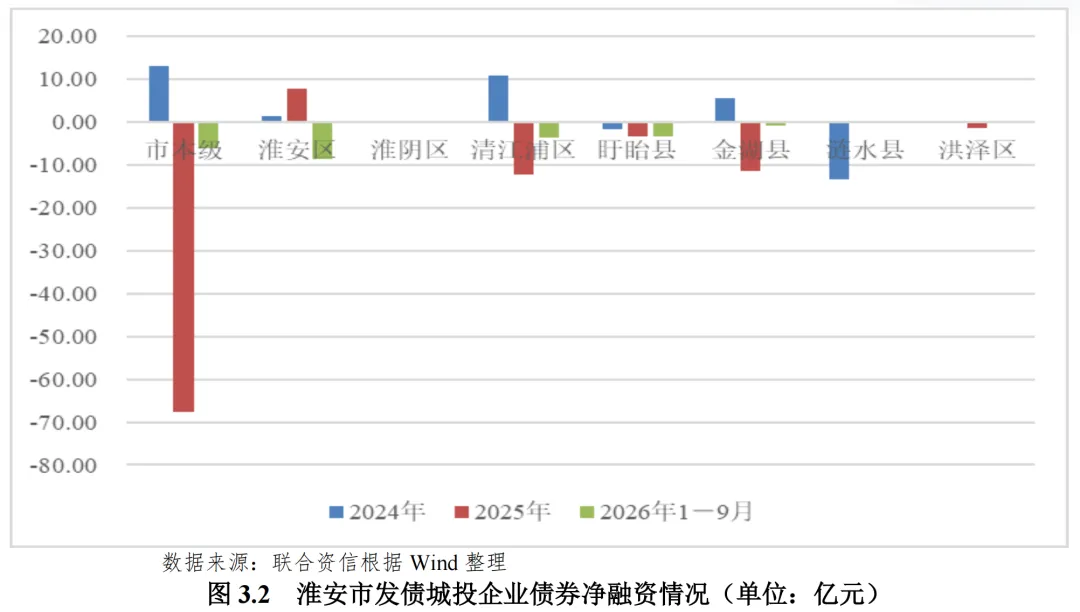
从债券发行净融资看,2024年淮安市债券净融资为15.53亿元,整体呈净流入态势。其中,市本级、清江浦区和金湖县为主要融资贡献区域,合计29.21亿元,涟水县净流出13.50亿元;2025年,受化债政策推动债务化解影响,全市债券净融资转为-88.88亿元,进入大额净偿还阶段,除淮安区小幅净流入7.65亿元、淮阴区净流入0.10亿元外,其余区县全部为净流出,市级平台是偿债主力,净偿还规模达67.72亿元;2026年1-9月延续净偿还态势,全市债券净融资-23.08亿元,淮安区由2025年的融资正贡献转为净偿还(-8.65亿元),盱眙县连续三年保持净偿还,洪泽区、涟水县本年债券融资持平,整体看淮安市城投债券融资端持续承压,债务滚动压力抬升,区县层面融资分化加剧,多数区县由债券资金净流入转向还本支出。
(三)城投企业偿债能力分析
截至2025年底,淮安市发债城投企业债务规模小幅扩张,全市货币资金对短债保障整体改善,但市本级、淮阴区流动性仍偏弱;2026年上半年区域融资环境回暖,但淮阴区、涟水县再融资承压。市本级财力覆盖倍数最低但融资渠道更强,部分财力指标较好的区县仍存在流动性短板,需持续关注债务扩张及筹资净流出区域的偿债接续风险。
截至2025年底,淮安市发债城投企业全部债务规模4903.86亿元,同比增长2.38%,区域债务小幅扩张,各区县债务走势分化,其中市本级债务体量最大(2965.48亿元),涟水县债务增幅最高(29.80%),市本级、洪泽区、淮安区、清江浦区债务有所增加,淮阴区、金湖县、盱眙县债务同比压降;2026年6月底全市全部债务增至5177.03亿元,较2025年底增长5.57%,债务总量增速抬升,市本级、淮安区、涟水县、清江浦区和盱眙县债务有所增长,其他区县债务规模有所压降。
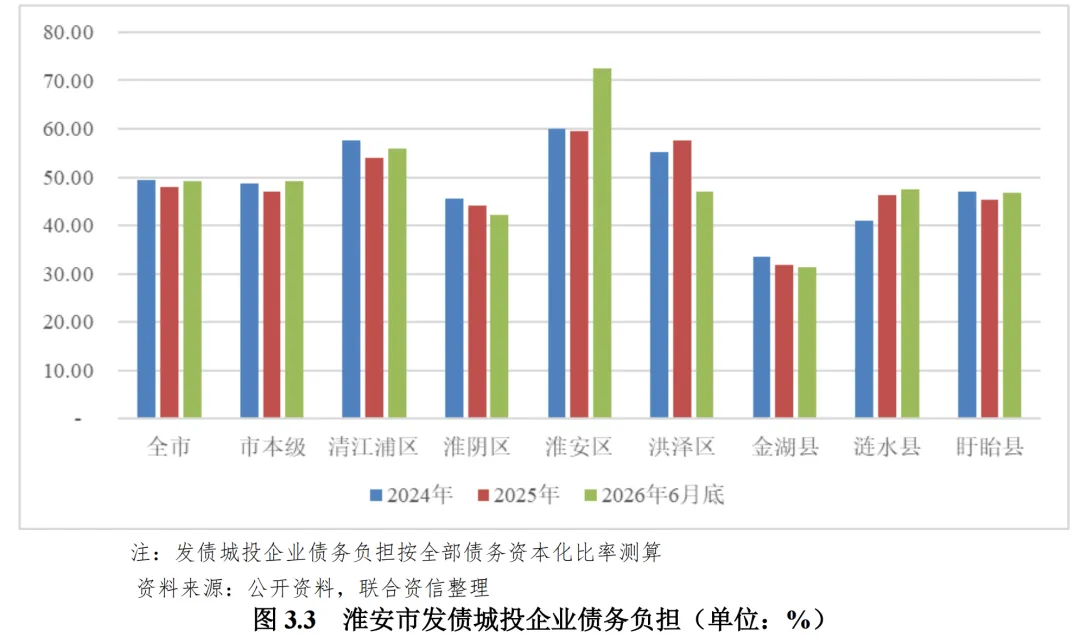
债务负担方面,2025年底,淮安市发债城投企业资产负债率和全部债务资本化比率分别为55.38%和48.17%,同比分别下降0.51个百分点和1.17个百分点。分区域看,淮安区和洪泽区全部债务资本化比率处于55%~60%之间,债务负担较重;清江浦区为54.97%;市本级、淮阴区、涟水县、盱眙县处于40%~50%之间,金湖县为31.95%,债务负担指标表现较轻。从变化趋势看,2025年底除洪泽区和涟水县外,全市多数区域债务负担指标有所下行。2026年6月底,淮安市发债城投企业全部债务资本化比率为49.54%,较上年底小幅上升1.37个百分点。整体看,2025年以来,淮安市城投企业全部债务资本化比率先降后升,整体债务负担小幅增加。
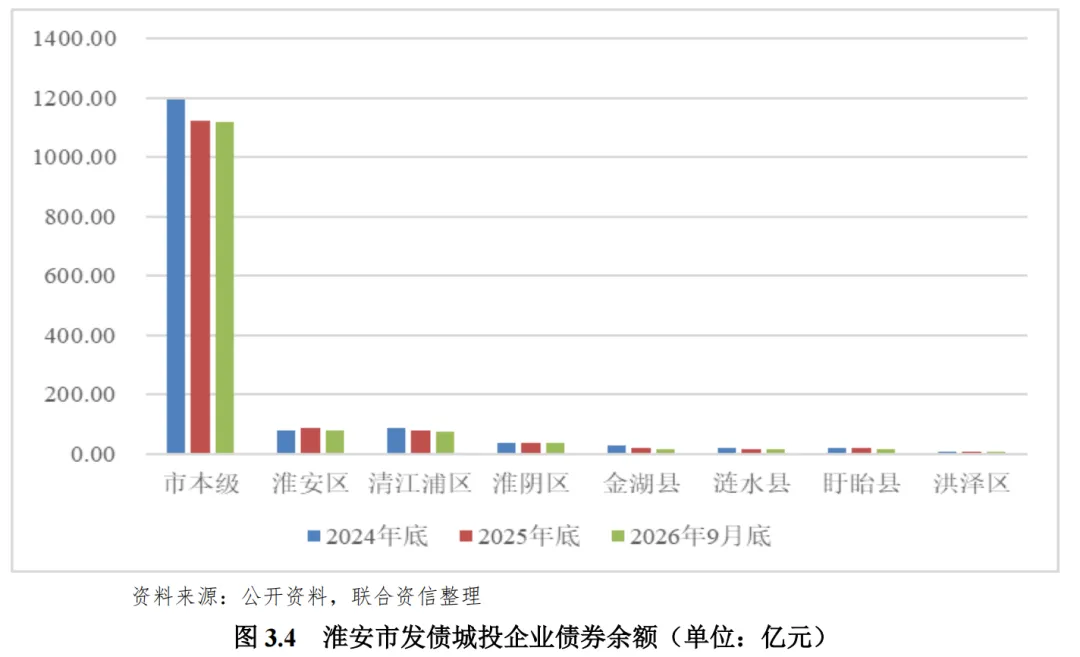
截至2026年9月22日,淮安市发债城投企业存续债券余额为1363.55亿元(不含ABS)。债券集中兑付方面,未来一年内淮安市发债城投企业到期债券(在考虑行权的情况下)规模为545.71亿元。到期债券高度集中于市本级,规模达473.00亿元;区县层面,淮阴区、清江浦区一年内到期债券规模处于20~25亿元之间;涟水县、淮安区在10.00亿元左右;盱眙县、洪泽区、金湖县均小于5.00亿元。整体来看,淮安市城投短期债券偿付压力集中在市本级,淮阴区、清江浦区、涟水县及淮安区存在一定短期兑付压力,需重点关注市本级及到期规模偏高区县的资金筹措与接续安排。
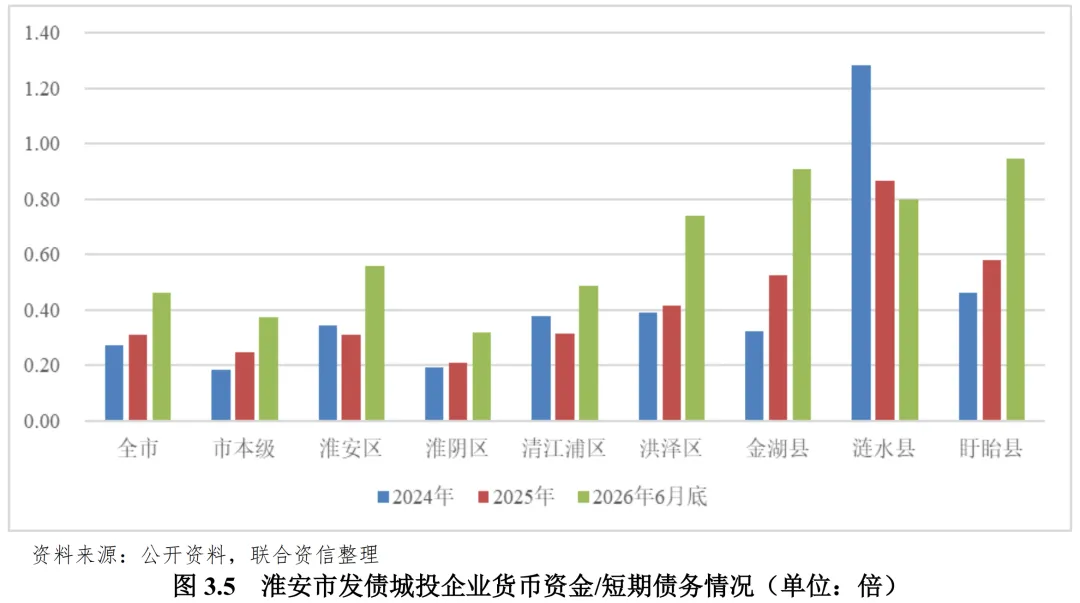
短期偿债指标方面,截至2025年底,淮安市货币资金/短期债务指标升至0.31倍,整体现金覆盖能力小幅改善;分区域看,涟水县指标回落至0.87倍,现金覆盖能力有所下降,但仍为区域内最高;盱眙县、金湖县、洪泽区指标处于0.40倍~0.60倍之间,现金保障尚可;淮安区、清江浦区、淮阴区、市本级指标处于0.20~0.31倍区间,货币资金对短期债务覆盖不足。截至2026年6月底,淮安市全市该指标进一步上升至0.46倍,除涟水县小幅下降外,其他区县该指标均较上年底实现不同程度增长,整体短期现金保障能力明显增强。金湖县、盱眙县、洪泽区和涟水县均大于0.70倍,货币资金对短期债务保障较好;淮安区为0.56倍,清江浦区为0.49倍,保障尚可;市本级和淮阴区处于0.30~0.40倍,货币资金对短期债务覆盖不足。2024年以来,淮安市城投企业货币资金对短期债务的整体覆盖能力持续改善,淮安区改善幅度最为明显,市本级、淮阴区现金保障仍偏弱,需持续跟踪上述区域流动性管理。
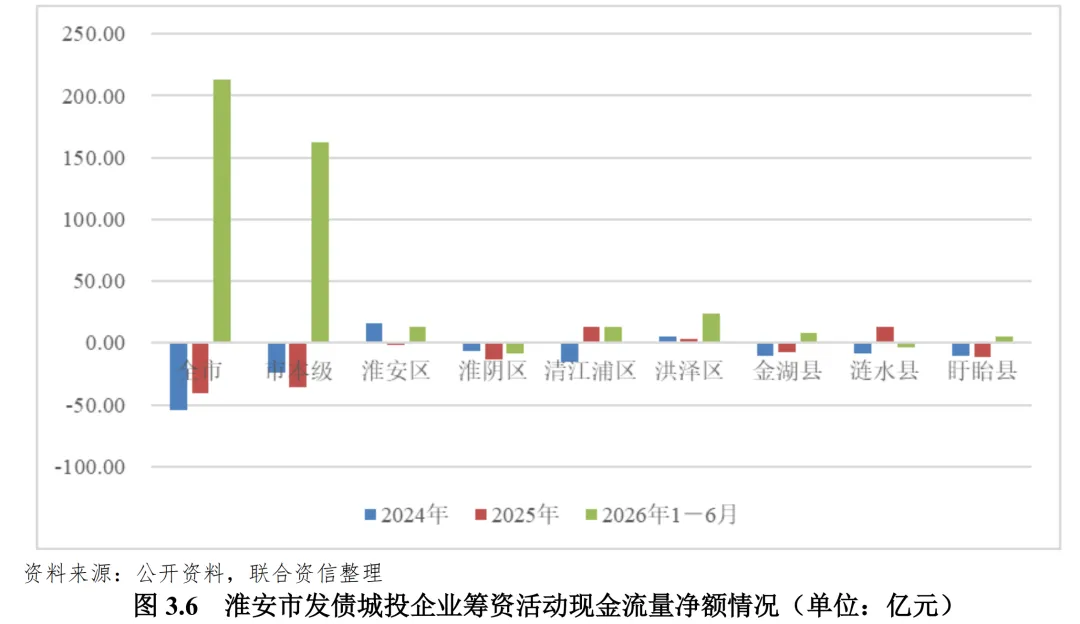
再融资方面,2024年,淮安市发债城投企业筹资活动现金流净流出规模达54.48亿元,仅洪泽区、淮安区保持筹资净流入,其余区县均净流出。2025年全市仍延续净流出态势,仅洪泽区、涟水县、清江浦区筹资净流入,其余均表现为净流出,区域融资接续压力仍存。2026年1-6月,全市筹资活动现金流量净额大幅转为净流入213.52亿元,多数区域实现筹资净流入;其中市本级净流入规模最高,达162.37亿元,洪泽区、金湖县、清江浦区、淮安区、盱眙县筹资同步净流入;淮阴区、涟水县筹资仍为净流出。整体来看,2024至2025年淮安市多数区域筹资持续净流出,融资接续压力较大;2026年上半年整体融资情况明显回暖,但区域分化明显,淮阴区、涟水县融资接续仍承压,需持续关注上述区域融资可得性。
(四)财政收入对发债城投企业债务的支持保障能力4
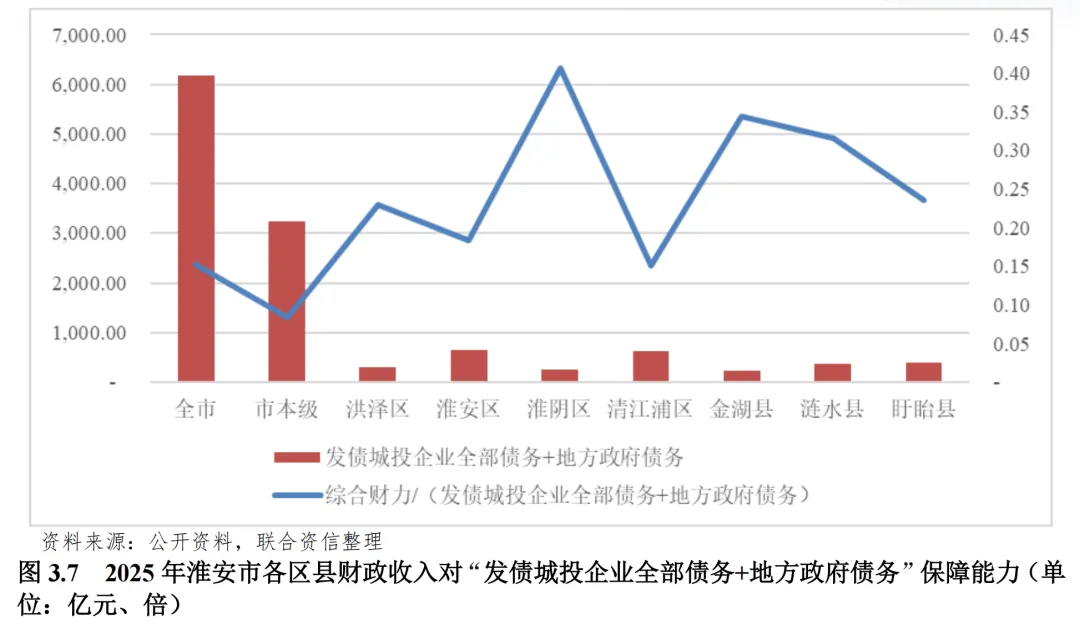
2025年,淮安市各区域综合财力对广义债务(发债城投企业全部债务+地方政府债务)的覆盖水平分化明显,全部区域覆盖倍数均小于1.00倍,仅依靠当年综合财力无法覆盖存量广义债务,债务周转高度依赖再融资接续。分区域来看,淮阴区覆盖倍数0.41倍为全市最高,金湖县和涟水县处于0.30~0.35倍之间,盱眙县、洪泽区处于0.23~0.24倍区间,淮安区、清江浦区均小于0.20倍,市本级仅0.08倍,为全市最低。淮安市市本级及各区县财政收入对发债城投债务及政府债务保障能力一般。
[1]“7+3”先进制造业集群:智能装备及新能源、新能源汽车及零部件、纤维新材料、化工新材料、PCB电子元器件、绿色食品、生物技术及新医药7个优势产业集群;人工智能、集成电路、新兴数字产业3个先导产业集群。
[2]“353”战略性新兴产业融合集群:新一代信息技术、新能源、汽车及零部件等3个千亿级产业集群;化工新材料、金属及无机非金属材料、纤维新材料、生物医药大健康、智能制造装备等5个五百亿级产业集群;软件和信息服务、人工智能、绿色环保等3个百亿级产业集群。
[3]本部分仅研究有存续债券的淮安市城投企业。
[4]受城投企业公开信息披露范围约束,本次研究可获取的样本为有存续债券的淮安市市级和各区县城投企业。城投企业企业债务不仅包含发债企业债务,还涵盖大量无存续债券的城投企业债务,该部分债务缺乏公开可查的完整数据。因此,受公开资料可得性限制,本研究难以完整还原各区县真实债务压力及债务全貌,研究结论存在一定局限性。
公用评级一部
王聪 刘卓雅



发表评论
发表评论: