行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

商业航天系列研究报告-07:深空探测微小卫星产业化拐点研判——技术飞轮下产业全景与技术转化路线图

wang 2026-10-13 行业资讯
商业航天系列研究报告-07:深空探测微小卫星产业化拐点研判——技术飞轮下产业全景与技术转化路线图
目 录
第一章赛道概述——深空探测微小卫星正从“技术验证”迈向“规模化产业应用”
第二章关键技术体系分析——六层技术栈中,推进、链路、自主导航与轻量载荷构成四大高地
第三章技术飞轮闭环——八环节逐级咬合,深空探测微小卫星的增长引擎已经点火
第四章重点企业分析——国际龙头以并购整合构筑壁垒,国内企业以资本化冲刺规模
第五章趋势展望——480亿美元深空大盘之下,微小卫星是增速最快的技术先锋
附录A—D参考文献 · 关键术语和公式表 · 关键技术转化价值清单 · 潜力企业清单
EXECUTIVE SUMMARY
核心结论摘要
深空探测微小卫星——指以立方星(CubeSat)和百公斤级以下微纳平台为载体、执行月球以远及地月空间探测任务的航天器——正在经历从“技术试验品”到“产业主力军”的历史性转变。2018年MarCO双星以6U立方星之躯完成火星中继通信[1],2022—2025年间LICIACube、CAPSTONE、天都双星、ESCAPADE等任务接连验证深空探测微平台的工程可行性[6][8][22],2026年天问二号抵达小行星2016HO3、CAPSTONE 02获准立项,标志该赛道进入“任务常态化”阶段[8][41]。
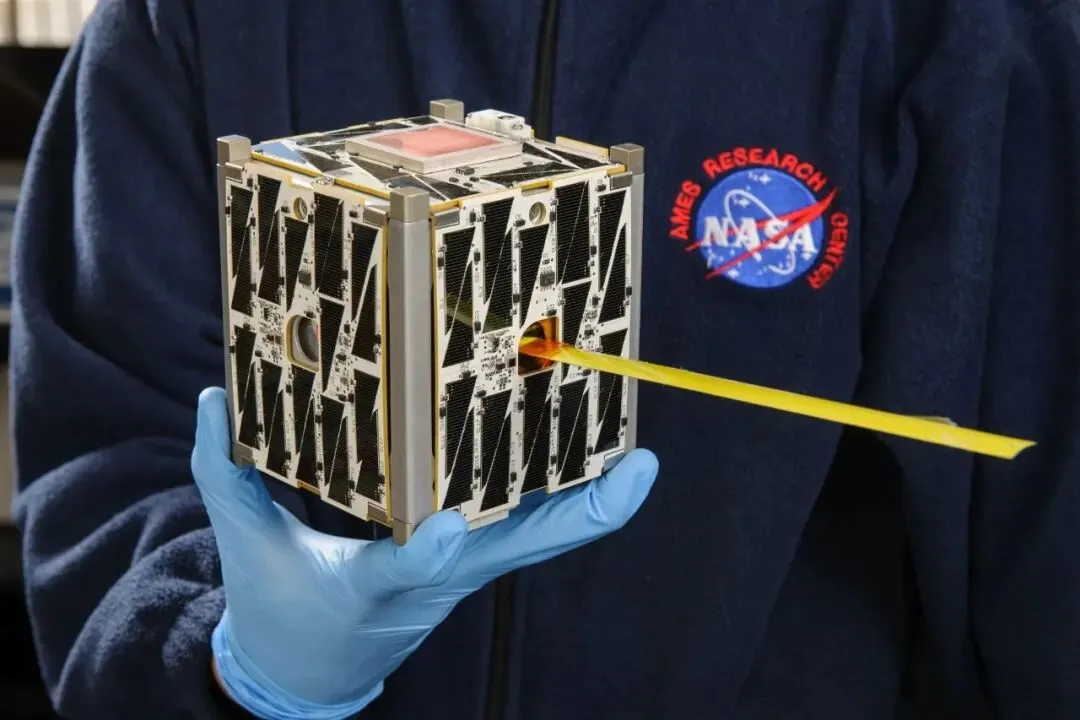
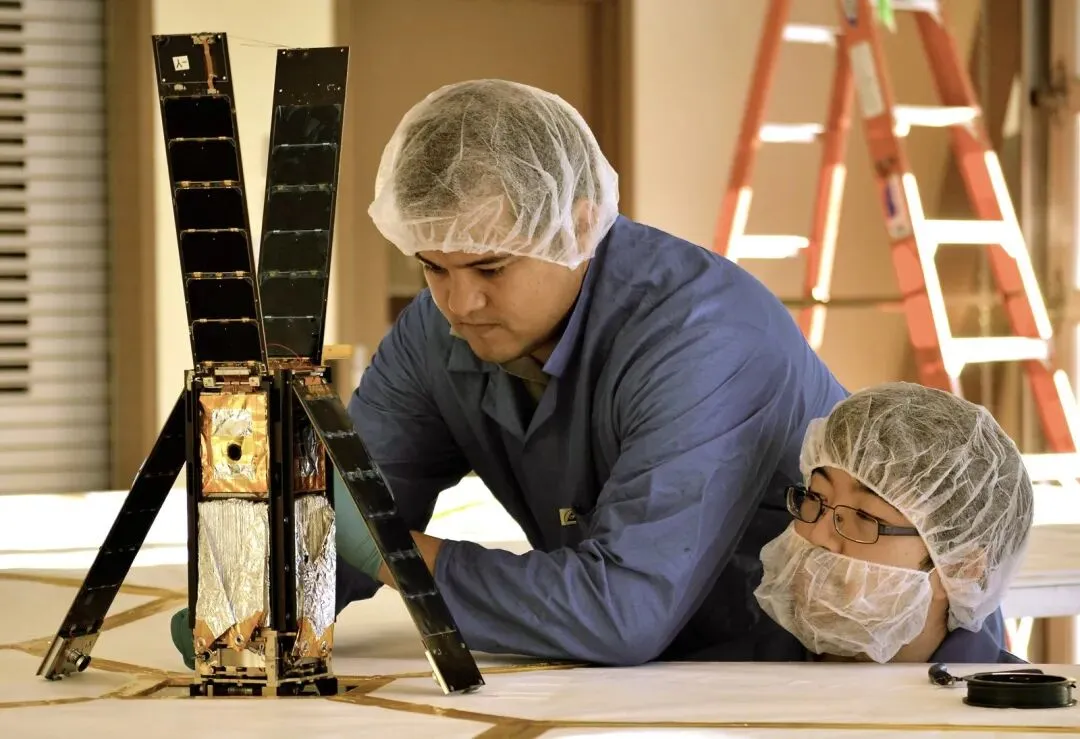
NASA艾姆斯研究中心工程师手托一颗立方星飞行件——体积仅数升、可单手托举,却集成了电源、姿控、测控与推进等完整平台功能(图源:NASA,公有领域)
本报告的核心判断是:深空探测微小卫星已经形成并正在加速一个完整的“技术飞轮”闭环——基础研究与任务需求牵引关键技术攻关,攻关成果通过标准化平台快速转化为样机并低成本在轨验证,验证数据反哺工程化与批量生产,批产又支撑星座组网与规模化应用,应用收益最终回流为新一轮研发投入。飞轮的两个杠杆点分别是“在轨验证”(点火器)与“工程化批产”(变速器):CubeSat标准使单星成本降至传统深空探测器的百分之一量级,而商业测控、商业激光链路、货架化平台的出现,使验证周期从十年压缩到两至三年。
技术层面,六层体系(平台—推进—载荷—链路—地面—应用)中,碘工质电推进(BIT-3比冲2150秒级)、小型化激光通信(DSOC已在数亿公里距离演示)、自主导航(CAPS、脉冲星导航)、轻小型高光谱与低频雷达载荷是决定竞争力的四大高地[16][19]。市场层面,全球立方星市场2024年约4.3亿美元,预计以16%左右的复合增速在2034—2035年达到17.6亿—22亿美元[43][44];而其背后的深空探测整体市场规模约为其百倍量级。资本层面,洛克希德·马丁4.5亿美元收购Terran Orbital、AstroForge累计融资5600万美元、国内微纳星空2025年单年融资15.6亿元、航天驭星跻身百亿独角兽并启动IPO辅导,显示赛道已进入“并购整合+大额融资”的成熟期前夜[31][33][36]。
对中国而言,龙江双星、天都双星的成功证明了高校与新型研发机构主导深空探测微小卫星的可行性[5];鹊桥通导遥星座、嫦娥七号/八号、国际月球科研站、小行星防御任务(计划2027年发射)将带来持续十年的确定性需求[41][52]。本报告建议重点关注四类转化方向:深空电推进与绿色推进、小型激光通信终端与深空组网、星上AI自主导航与在轨智能、小行星伴飞雷达与高光谱载荷;重点跟踪Terran Orbital/洛马、Tyvak International、Rocket Lab、Advanced Space、AstroForge等国际龙头,以及微纳星空、天仪研究院、国星宇航、起源太空、航天驭星、蓝星光域、蔚星科技、遨天科技等国内力量。
CHAPTER 01
赛道概述
深空探测微小卫星正从“技术验证”迈向“规模化产业应用”
1.1 概念界定与范畴——“小平台、大任务”重构深空探测的成本逻辑
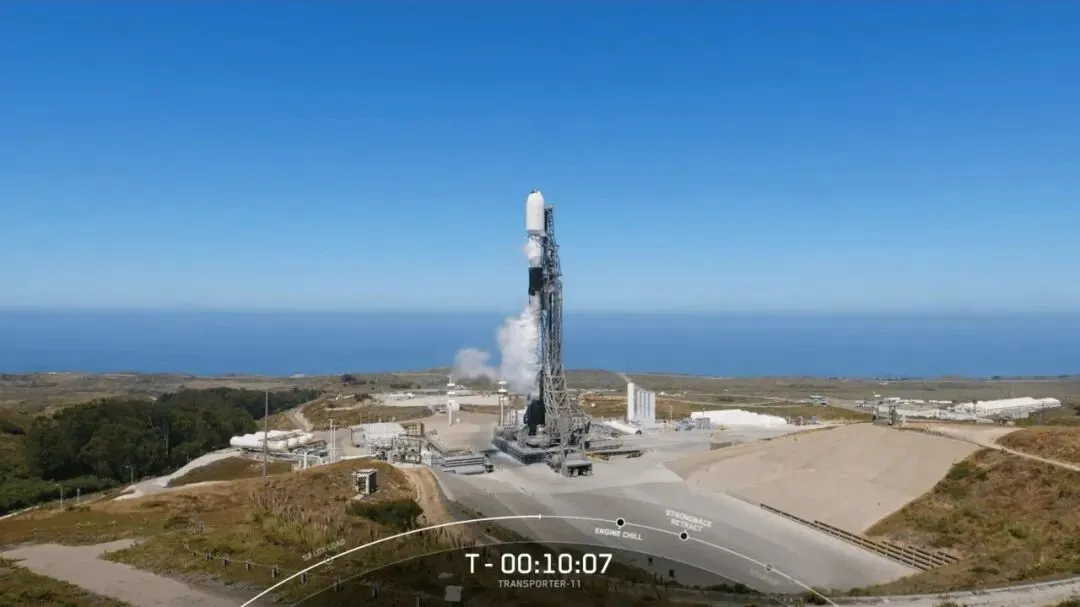
SpaceX猎鹰9号在范登堡太空军基地执行Transporter-11拼车任务的倒计时静态点火画面——常态化"太空班车"把进入深空的门票压到百万美元级,是赛道规模化的基础设施(图源:SpaceX,公开影像)
深空探测微小卫星是指质量通常在1—200千克(含CubeSat、微卫星两个子类)、脱离近地轨道、执行月球、拉格朗日点、小行星、火星及更远目标探测任务的小型航天器。其核心特征不是“小”,而是“以标准化、低成本平台承载高风险前沿任务”:1U立方星标准单元为10厘米立方、质量约1.33千克,6U、12U构型已成为深空任务主力[1][46]。与传统大卫星动辄数亿美元、十年研制周期相比,深空探测微小卫星把单星成本压到百万至千万美元级——CAPSTONE(12U、约25千克)整项任务成本约2400万美元,不足传统月球轨道器的十分之一[8]。
本报告的范畴界定遵循“任务域”而非“轨道域”:凡任务目标位于地月空间、月球、日地拉格朗日点、近地小行星、火星及以远的微小卫星均纳入研究范围;仅服务近地轨道的遥感、通信立方星不作为主体,但其共用技术(平台总线、批产工艺、商业测控)作为飞轮的支撑要素一并分析。按任务类型,深空探测微小卫星可分为科学探测型(如EQUULEUS、BioSentinel)、技术验证型(如MarCO、Lunar Flashlight)、通信导航服务型(如CAPSTONE、天都双星)、行星防御型(如LICIACube、Milani)和资源勘查型(如AstroForge Odin、起源太空NEO-01)五类[11][14][32][40]。
从产业经济学视角看,深空探测微小卫星的本质是一次“成本结构的革命”。传统深空探测遵循“旗舰任务”逻辑——单任务投资十亿美元级、研制周期十年级、发射机会窗口稀缺,因此必须追求极致可靠性,而可靠性工程又进一步推高成本,形成“越贵越不敢失败、越不敢失败越贵”的锁定循环。微小卫星打破该循环的路径不是把大卫星做小,而是重构任务哲学:以可承受失败的成本结构换取高频次的在轨试错,以高频次试错换取技术数据的快速积累,再以数据积累换取可靠性的指数式提升。这一逻辑与半导体行业的摩尔定律、运载火箭行业的复用革命同构——其共同点都是把“稀缺的重资产”转化为“可迭代的标准品”。理解这一点,才能理解为什么NASA敢于在Artemis I上一次性搭载10颗未经深空验证的立方星,也能理解为什么资本市场愿意为Odin这样成功率不足五成的任务支付数千万美元[10][31][32]。
1.2 发展历程——三次跃迁奠定今日格局,每一次都以“首飞破障”为标志
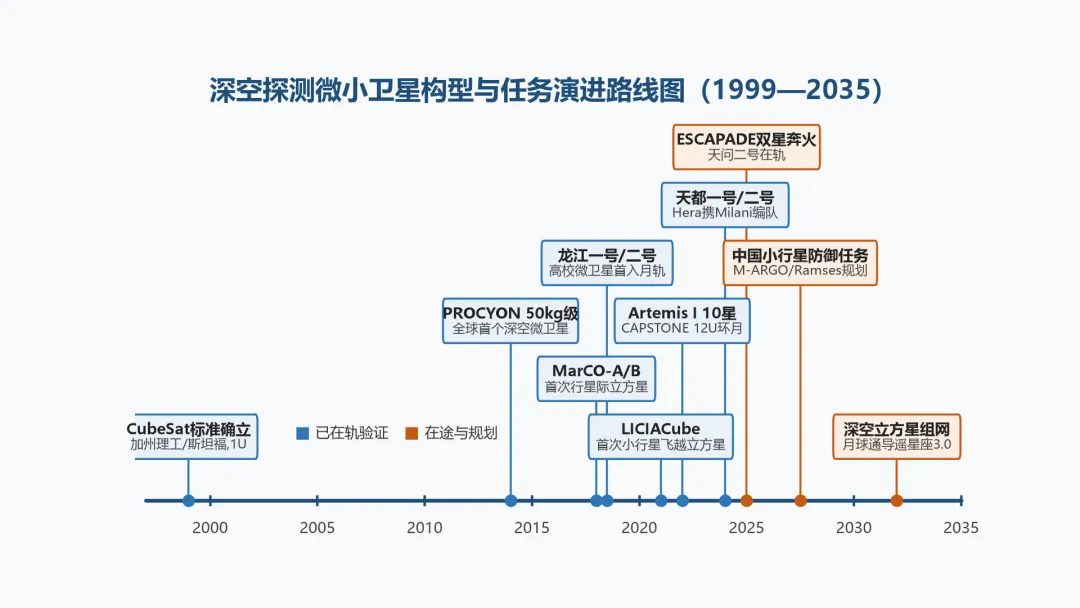
第一次跃迁(1999—2013年):立方星标准确立与近地生态成熟。1999年加州理工州立大学和斯坦福大学提出CubeSat标准,此后十余年间立方星在近地轨道完成了从教育载荷到业务卫星的转变,但深空领域仍是空白——微小卫星被认为“飞不远、联不上、活不久”。第二次跃迁(2014—2018年):深空首飞破障。2014年日本东京大学与JAXA联合研制的PROCYON(约50千克)成为世界首个深空微小探测器,验证了微型离子发动机深空巡航的边界[4];2018年5月,中国哈尔滨工业大学研制的龙江一号/二号(各约47千克)随鹊桥中继星发射,龙江二号成为全球首个独立进入环月轨道的微卫星,并搭载沙特阿拉伯相机开展国际合作[5];同年11月,NASA的MarCO-A/B双6U立方星飞掠火星,为“洞察号”着陆提供实时中继,并在距火星约7600公里处传回图像,人类深空探测正式进入微小卫星时代[1][2][3]。
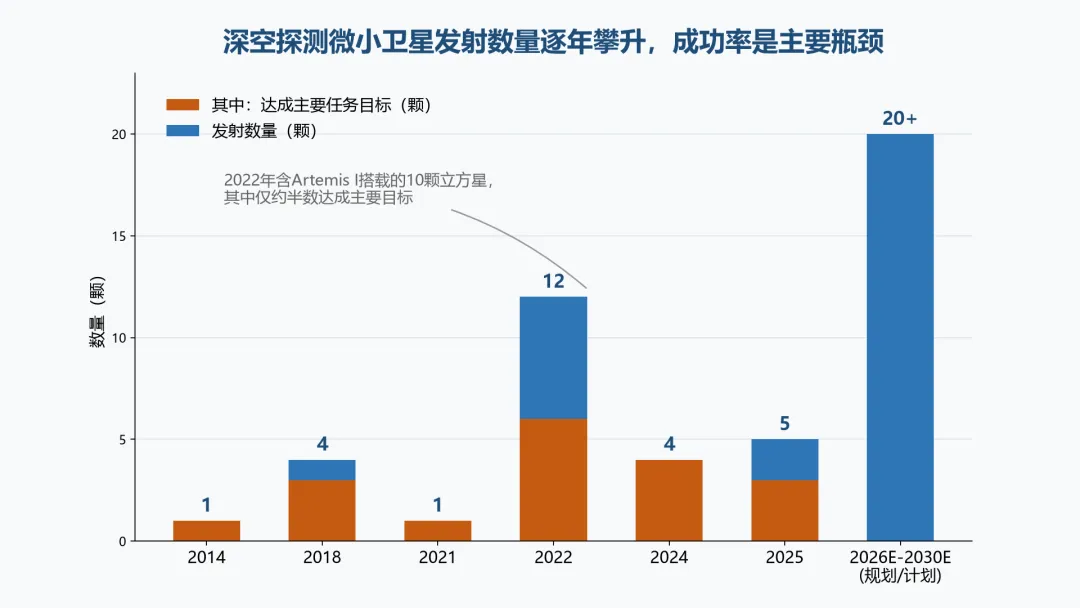
第三次跃迁(2022年至今):规模化与商业化并进。2022年11月Artemis I一次搭载10颗深空立方星(LunaH-Map、Lunar Flashlight、NEA Scout、EQUULEUS、ArgoMoon、CuSP、BioSentinel等),虽成败参半,却以“批量试错”方式完成了史上最密集的深空探测微小卫星在轨验证[9][10][11][12];同年CAPSTONE成为首颗进入月球近直线晕轨道(NRHO)的立方星,验证了CAPS自主导航与芯片级原子钟[8];2022年9月,随DART任务释放的意大利LICIACube(6U)全程拍摄人类首次小行星动能撞击试验[6][7];2024年3月中国天都一号/二号(各约15千克)随鹊桥二号升空,首次实现月球轨道微卫星编队飞行与微波星间测距[50][52];2025年11月,Rocket Lab研制的ESCAPADE双火星探测器发射,2026年2月在日地L2点完成commissioning,将于2027年9月抵达火星——商业公司首次总承行星际探测器[22][23]。同期,ESA的Hera任务搭载Milani、Juventas两颗6U立方星奔赴Didymos双小行星系统,Ramses任务(2028年发射)继续采用“母船+立方星”模式[24][28];此外,ESA的M-ARGO正推进世界首个独立巡航小行星的12U立方星方案[29]。三次跃迁的共同规律是:每一代任务都把上一代“不可能”变成“标配”,这正是技术飞轮转动的宏观表现。
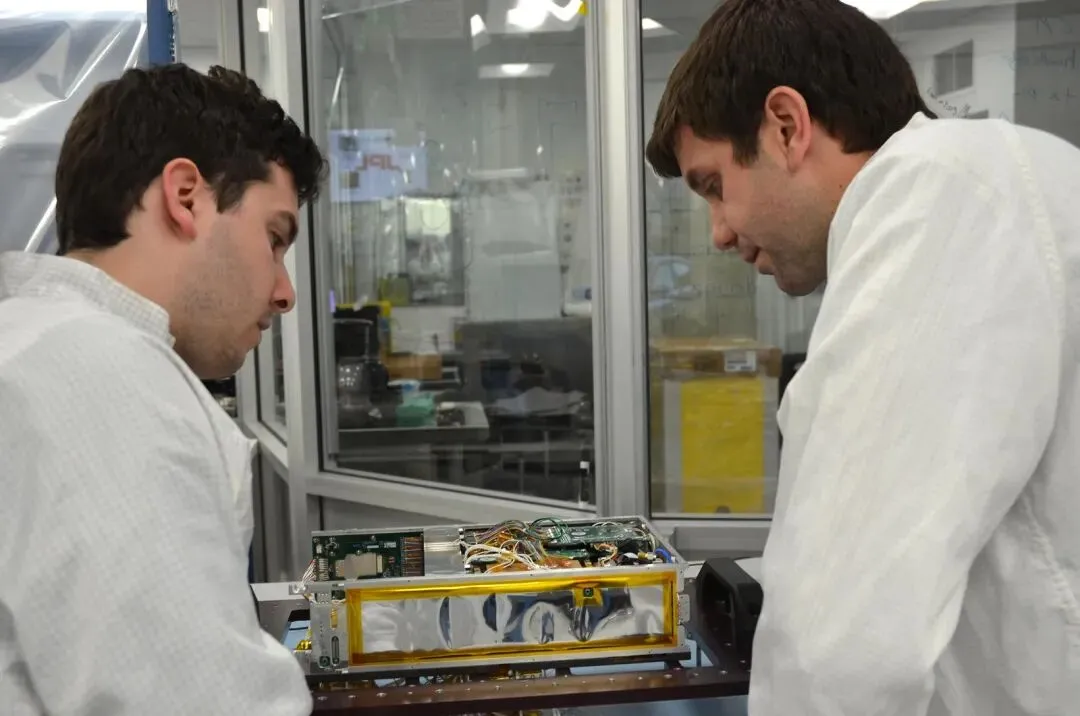
JPL工程师与MarCO立方星实物合影——6U构型仅相当于一只公文包,却完成了人类首次行星际立方星任务(图源:NASA/JPL-Caltech,PIA20342,公有领域)
图1-1:深空探测微小卫星构型演进路线图(1999—2035)——从1U教育载荷到深空编队与运输节点
1.3 分类体系与主流技术路线——“搭载借力”与“独立巡航”二分天下,编队与服务星座正在崛起
从任务架构看,深空探测微小卫星存在五条主流技术路线。其一为“搭载借力路线”:以立方星搭大任务便车(如MarCO随洞察号、Artemis I搭载10星、LICIACube随DART),优点是发射机会多、成本极低,缺点是轨道自由度受限、寿命短[1][7][10]。其二为“独立巡航路线”:自带推进与高增益链路独立奔赴目标(PROCYON、CAPSTONE、ESCAPADE、天问二号微平台),技术门槛最高但任务主权完整[4][8][22]。其三为“编队组网路线”:多星协同实现单星无法完成的功能(天都双星星间测距与射电干涉、ESCAPADE双点测量、龙江双星干涉规划),是科学产出的倍增器[5][22][50]。其四为“商业资源路线”:以采矿与勘查为商业闭环(AstroForge的Brokkr/Odin/Vestri三步走、Karman+、起源太空NEO-01),风险最高但想象空间最大[31][32][40]。其五为“通导遥服务路线”:以星座形态提供月球/深空通信导航增强服务(鹊桥星座、NASA LunaNet、ESA Moonlight),是深空探测基础设施化的方向[52]。
表1-1:深空微小卫星主流技术路线对比表(据公开任务资料整理[1][4][5][8][22][32][40][52])
对比维度
搭载借力型
独立巡航型
编队组网型
商业资源型
通导遥服务型
核心原理
依附主任务弹道与运载余量,共享发射与测控
自带推进与能源完成地月/行星际转移
多星时空协同,干涉测量或多点探测
低成本迭代探测器逼近小行星勘查
地月空间星座提供通信导航增强
关键模块
标准化CubeSat总线、Iris类小型应答机
微推进、自主导航、高增益/激光链路
星间链路、编队GNC、统一时统
轻量光谱仪、自主避障、商业测控
中继载荷、激光星间链路、原子钟
核心指标
数kbps—百kbps数传、月—火级距离
ΔV百米—千米/秒级、在位寿命数年
星间测距厘米—米级、基线可编程
单星成本≤千万美元、快速迭代
覆盖极区/背面、定位百米级
优势
成本最低、机会多、失败容忍
任务主权完整、目标任选
科学产出倍增、功能可重构
商业闭环清晰、资本可接力
现金流稳定、基础设施属性
劣势
轨道寿命受限、依赖主任务
技术门槛与成本最高
运控复杂、体系成熟度低
技术/监管/市场三重不确定性
前期投入大、需求培育期长
成本与工程难度
极低/低
中高/高
中/中高
低—中/中
高/中高
适用场景
行星际首飞验证、搭载试验
独立科学任务、先行侦察
射电干涉、双点磁场测量
小行星采矿前期勘查
月球科研站、载人探测保障
成熟度
已多任务验证
已验证、快速扩散
在轨验证阶段
在轨试验阶段
建设初期
代表主体
JPL、Tyvak、各高校
JAXA/东大、Rocket Lab、深空探测实验室
深空探测实验室、UCB-SSL、ESA
AstroForge、Karman+、起源太空
CNSA、NASA(LunaNet)、ESA(Moonlight)
主要证据
MarCO(2018)、Artemis I十星(2022)
PROCYON(2014)、CAPSTONE(2022)、ESCAPADE(2025)
龙江二号(2018)、天都双星(2024)
Odin(2025)、NEO-01(2021)
鹊桥一号/二号(2018/2024)
五条路线并非互斥,而是在飞轮中各司其职:搭载路线提供最廉价的“第一次飞行”,独立路线锤炼完整的深空能力栈,编队路线打开科学价值天花板,商业资源路线探索自我造血的商业模式,服务星座路线则把一次性任务沉淀为可持续运营的基础设施。判断一家企业或一国体系的真实位置,关键看它正沿着哪条路线向上迁移——例如Rocket Lab以ESCAPADE从“组件供应商”跃迁为“行星际探测器总承包商”,正是路线迁移带来估值跃迁的典型案例[22][23]。
1.4 产业格局与代表机构——国家实验室仍占主导,商业公司正接管“制造与运营”环节
国际层面,形成四类主体:一是国家航天机构及其研发中心(NASA/JPL、ESA、JAXA),主导科学目标定义与首飞验证,JPL的MarCO团队孵化出整套深空探测立方星技术栈(Iris应答机、冷气体微推进、展开式太阳翼)[1];二是商业总线平台商(Terran Orbital——2024年10月被洛克希德·马丁以约4.5亿美元收购、Tyvak International、GomSpace、NanoAvionics、AAC Clyde Space、EnduroSat、ISISPACE、Blue Canyon),把深空探测能力做成货架产品,CAPSTONE的总线即由Tyvak(现Terran Orbital体系)提供,Milani、Ramses的Farinella立方星均由Tyvak International承制[8][24][25];三是任务运营与软件商(Advanced Space运营CAPSTONE并获CAPSTONE 02合同[8]);四是新锐任务公司(Rocket Lab以Photon/Explorer平台总承ESCAPADE,AstroForge开创商业深空采矿并获FCC首张商业深空探测通信许可[22][32])。
国内层面,呈现“国家队定标、高校破题、商业公司放量”的三层结构:国家层面,国家航天局通过天问二号(2025年5月29日发射、2026年7月抵达小行星2016HO3)牵引小行星探测体系,探月工程部署鹊桥通导遥星座与国际月球科研站[41][42];新型研发机构层面,深空探测实验室牵头天都一号/二号实现月球轨道微卫星编队[50];高校层面,哈尔滨工业大学以龙江双星成为世界首个将微卫星送入月球轨道的高校[5];商业公司层面,微纳星空、天仪研究院、国星宇航等制造商2025—2026年密集融资并启动IPO程序,航天驭星的商业测控网覆盖率已达92.8%,起源太空专注小行星资源,蓝星光域、遨天科技等核心部组件商进入批量交付期[33][34][35][36][40]。
代表机构的技术特长呈现明显的地缘分工:美国以JPL为技术源头、商业公司为放大器,形成“实验室突破—企业产品化—军采兜底”的完整链条;欧洲以ESA订单为纽带,把Tyvak International、OHB、Emxys等企业编成深空探测立方星“联合舰队”,并通过Ramses等任务有意培植自主供应链[24][25][26];日本采取“少而精”路线,PROCYON、EQUULEUS均由大学主导,技术风格偏极致轻量化[4][14];中国的特色是“国家任务搭台、高校企业唱戏”,龙江、天都均由高校与新型研发机构主导,商业公司在部组件与运营环节快速补强[5][50]。四种模式各有优劣:美国链条最完整但成本高企,欧洲协同最好但决策链长,日本原创性强但产业转化弱,中国动员力最强但商业深空探测履历最短——未来五年的竞争焦点在于谁能率先把“国家任务能力”转化为“可出口的商业产品”。
图1-2:深空及地月空间微小卫星年度发射数量(据公开任务数据库统计)——2022年Artemis I十星集中发射形成第一个峰值
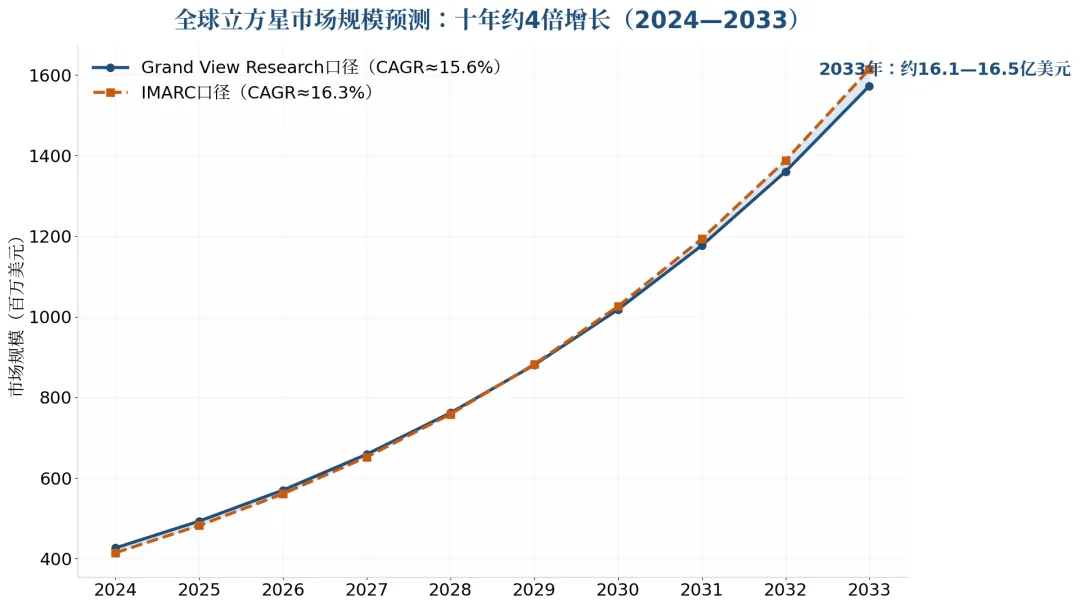
图1-3:立方星市场规模预测(综合MRFR与IMARC口径[43][44])——深空探测方向是增速最快的细分
CHAPTER 02
关键技术体系分析
六层技术栈中,推进、链路、自主导航与轻量载荷构成四大高地
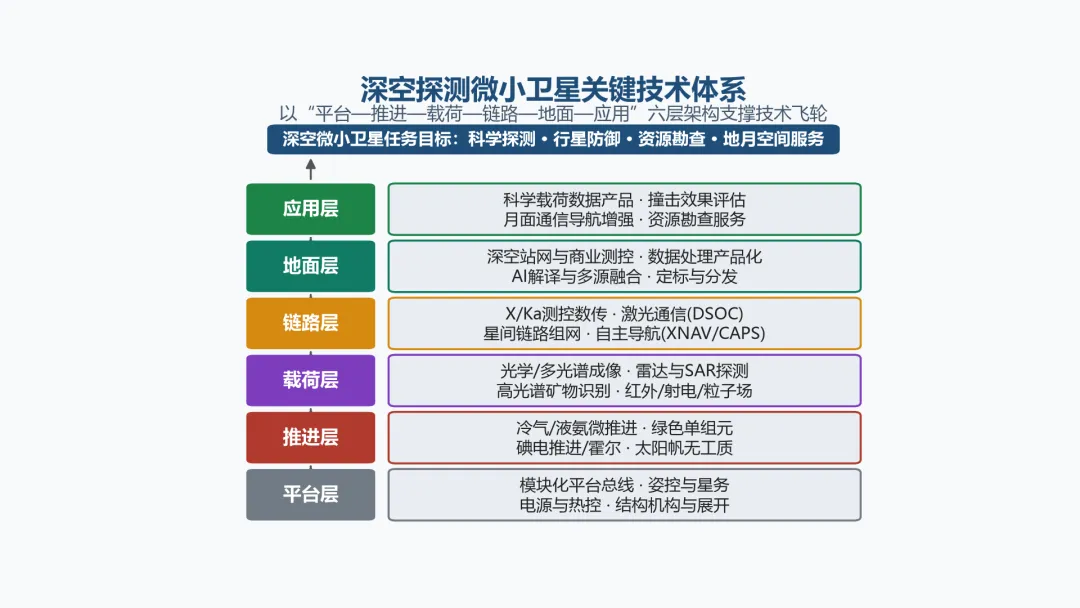
2.1 技术体系总体架构——以六层架构把“不可达”拆解为“可工程化”
深空探测微小卫星的关键技术体系可归纳为六层:平台层解决“装得下、活得久”,推进层解决“到得了”,载荷层解决“看得清”,链路层解决“联得上”,地面层解决“收得回、用得起”,应用层解决“卖得出”。与近地卫星相比,深空探测场景对每一层都施加了极端约束:通信时延以分钟计且窗口稀缺,太阳能流密度随距离平方衰减(火星轨道仅为地球轨道的43%),辐照与温差环境严酷,地面不可能实时干预。因此深空探测微小卫星的技术主线是“自主化”与“极致轻量化”的双重挤压,所有子系统都必须在瓦级功率、百克级质量的预算内完成任务级功能[1][8]。
图2-1:深空探测微小卫星关键技术体系架构图——六层架构自下而上支撑任务目标
2.2 光学与多光谱成像技术——小口径相机靠“贴得足够近”战胜大口径望远镜
概念与原理:光学/多光谱成像是深空探测微小卫星最基本的目标感知手段,通过可见光至近红外波段的反射辐射获取小天体形貌、旋转状态与表面成分信息。设计要求:在数十至数千公里距离上实现米级—十米级分辨率,同时具备自主目标捕获与跟踪能力(地面无法实时闭环)。技术参数与功能:MarCO搭载的双相机在7600公里距离成像火星[3];LICIACube的LEIA与LUKE相机在撞击后数分钟内以约55公里最近距离获取Dimorphos喷射物图像,分辨率达米级[6][7];Hera任务Milani的ASPECT可见-近红外光谱成像仪覆盖650—1650纳米波段[28];Tyvak为Ramses研制的Farinella将搭载Horus光学成像导航一体化相机[25][27]。
技术重难点:一是微小口径(通常<10厘米)导致的信噪比与衍射极限约束;二是暗弱高速相对运动目标下的自主识别与快门控制;三是热致离焦——深空大温差使光机结构微米级变形即可离焦。解决方案与思路:采用CMOS大面阵+时间延迟积分(TDI)提升信噪比;以星上目标检测算法驱动自适应曝光;碳化硅/殷钢低膨胀结构与在轨调焦机构补偿热变形;计算成像(去卷积、超分辨重建)在地面端进一步挖掘分辨率潜力。其产业意义在于:光学载荷是微小卫星“性价比叙事”的根基——造价百万美元级的相机贴近目标后,产出可媲美地基大望远镜无法获得的几何视角[6][25]。
2.3 雷达与SAR探测技术——低频雷达透视小行星内部,是唯一不可替代的“CT机”
概念与原理:深空探测雷达载荷通过对小天体发射电磁波并接收回波,实现形貌测绘与次表层结构透视;低频(数十MHz)雷达可穿透数十至上百米深的干燥月壤与碎石堆结构,SAR体制则通过合成孔径提升横向分辨率。设计要求:大展开天线轻量化、收发隔离度高、低功耗。技术参数与功能:ESA Hera任务Juventas立方星搭载的JuRa雷达工作于50—70MHz频段,双偶极天线展开后对Didymos卫星Dimorphos进行人类首次小行星内部断层扫描,并配有GRASS重力计[28];Ramses任务的两颗立方星(Farinella与Emxys承制星)将继续沿用小行星低频雷达路线[24][25][26];天问二号亦配置穿透雷达用于2016HO3内部结构探测[15]。
技术重难点:低频意味着波长4—6米,天线增益与方向性天然受限;小行星引力微弱(表面逃逸速度仅厘米/秒级),雷达观测几何极易受轨道扰动破坏;星上发射功率被电源预算卡死。解决方案与思路:采用双基地体制——母船发射、立方星接收,规避单星收发矛盾;利用编队飞行构建可变基线干涉测量;以稀疏阵列和数字波束形成补偿物理孔径不足;任务设计上选择碎石堆型小行星(如Dimorphos、2016HO3)使电磁穿透条件最优。该方向是国内载荷商的明确机会窗口——低频雷达+微小平台的组合尚无垄断者[24][28]。
从任务演进看,深空探测雷达正经历“三步走”:第一步是地基雷达(金石、阿雷西博曾主导近地小行星成像,但受地球自转与距离平方四次方衰减限制);第二步是母船搭载雷达(如隼鸟2号的LiDAR测高、OSIRIS-REx的激光测绘);第三步是伴飞立方星雷达——把天线送到目标身边数公里处,用极低的功率换取前所未有的穿透深度与分辨率。第三步的工程难点在于“弱引力环境下的观测几何保持”:立方星围绕质量仅数百万吨的小天体飞行,太阳光压与引力场不规则性都会使轨道在数小时内显著漂移,因此Juventas设计了低频雷达与重力计的组合观测,用重力场反演结果反哺轨道滤波[28]。对国内企业而言,低频雷达载荷的配套链条(大展开天线、低频收发组件、星上处理)与通信卫星的相控阵技术高度同源,具备横向迁移的产业基础。
2.4 高光谱探测技术——矿物识别的“指纹仪”是小行星资源化的前提
概念与原理:高光谱成像在数百个连续窄波段上获取目标光谱,通过吸收特征识别矿物(含水矿物2.7微米吸收峰、金属M型的1—2微米特征等),是小行星成分普查与资源评估的核心手段。设计要求:轻小型光谱仪(<5千克级)、高光谱分辨率(纳米级)、低温或被动制冷、星上光谱压缩。技术参数与功能:Milani的ASPECT为4通道可见-近红外光谱成像仪[28];LunaH-Map搭载微型中子谱仪测绘月球极区水冰[11];AstroForge的Odin(约120千克)搭载相机与光谱仪用于判定2022 OB5小行星的金属含量[32];起源太空“仰望一号”则以紫外-光学望远镜开展小天体巡天[40]。
技术重难点:分光元件微型化后光通量骤降;深空低温背景对红外通道制冷提出苛刻要求;海量光谱立方体数据与有限下行带宽的矛盾。解决方案与思路:线性渐变滤光片(LVF)与计算重构光谱技术替代传统光栅;微机械傅里叶光谱仪芯片化;星上光谱特征提取+只下传参数化结果;多星组网普查提高时间分辨率。功能定位上,高光谱是连接“科学探测”与“资源开发”的桥梁——没有成分数据,小行星采矿无从谈起,这正是AstroForge与起源太空都把光谱载荷置于首飞任务的原因[31][32][40]。
2.5 红外、夜光、视频与微弱信号协同感知——热红外定“生死”,协同感知定“方位”
概念与原理:红外载荷通过目标热辐射反演温度场与热惯量,是判定小行星表层物理状态(碎石堆或整体岩)和巡视器着陆安全的关键;夜光与视频载荷服务撞击试验与着陆过程记录;GNSS-R/AIS等微弱信号协同感知技术在地月空间演化为“无源导航+目标监视”体系——利用导航卫星漏信号、月面反射信号与空间目标无线电信号实现低成本广域感知。设计要求:非制冷红外探测器长寿命标定、视频高帧率触发、微弱信号高灵敏度接收。技术参数与功能:Lunar Flashlight以4通道近红外激光反射计探测月坑水冰(推进系统故障未能完全达成目标)[12];LICIACube以视频序列记录DART撞击羽流演化[6];Ramses主船将搭载JAXA提供的热红外成像仪[24];国内蔚星科技等企业的红外星座技术亦在向深空探测场景外溢。
技术重难点:深空低温环境下红外探测器自热与背景抑制的矛盾;撞击/着陆事件毫秒级时间不确定性下的可靠触发;地月空间微弱信号(功率密度可低至-180dBW/m²量级)的捕获。解决方案与思路:微测辐射热计+在轨黑体定标;事件触发采用多传感器投票(光变曲线+加速度计+相机光流);微弱信号方向发展大口径可展开接收阵+长时间相干积累+多星协同定位。该组技术的转化价值集中于行星防御评估与月面活动监视两大刚需[6][12][24]。
2.6 星座组网与运控技术——从“一星一团队”到“一人多星”的运维革命
概念与原理:星座组网技术使多颗微小卫星以编队或星座形态协同工作,运控技术则以自动化任务规划替代人工值守。深空探测场景的特殊性在于:光速时延迫使运控重心从地面移向星上,星座管理从“集中式调度”变为“分布式自治”。设计要求:星间链路时统纳秒级同步、编队GNC厘米—米级相对控制、地面站网全球布局或中继支援。技术参数与功能:天都一号/二号在月球轨道实现微波星间测距与编队飞行,并试验白昼激光测距[50];CAPSTONE验证了与月球勘测轨道器(LRO)的点对点测距自主导航(CAPS)[8];航天驭星的商业地面网实现单星日数传22圈次、星地传输间隔缩短至1小时内,服务星箭超500颗(箭)、覆盖率92.8%[36][37]。
技术重难点:深空探测多星任务的轨道确定精度随距离恶化;星座规模扩大后地面运控人力成本线性增长(AstroForge测算自建5站深空探测网需约2亿美元);不同任务星上协议异构。解决方案与思路:星间链路分担测定轨(把“绝对定轨”转化为“相对保持”);运控软件SaaS化与AI自动异常处置——Advanced Space的NNEP项目正将机器学习部署于星上自主运维,AstroForge更激进地开发Solo模型让AI全权接管飞船[8][31];商业测控按次计费摊薄固定成本。组网与运控是飞轮第六环节的直接载体,决定了星座化能否真正发生[31][36]。
运控经济学的变化尤其值得关注。传统深空探测任务的运控团队规模可达百人级(OSIRIS-REx交会期间每班次约100人),占全寿命成本三分之一以上[31];而微小卫星星座的商业逻辑要求“一人管多星”甚至“无人值守”。这倒逼出三层自动化能力:例行层面,轨道保持、数传调度、电源管理全部脚本化;异常层面,星上故障检测隔离与恢复(FDIR)覆盖80%以上的常见故障;认知层面,AI模型接管“地面没有预案”的长尾异常——这正是AstroForge在Odin失联后痛定思痛的转型方向[31]。国内方面,航天驭星、星图测控等企业已把近地星座运控做到高度自动化,其向深空探测延伸的关键短板在于深空探测天线口径与超长时延下的协议栈,而非运控软件本身[36][37]。
2.7 测控数传与星间链路——激光通信把深空探测链路从“拨号时代”带入“宽带时代”
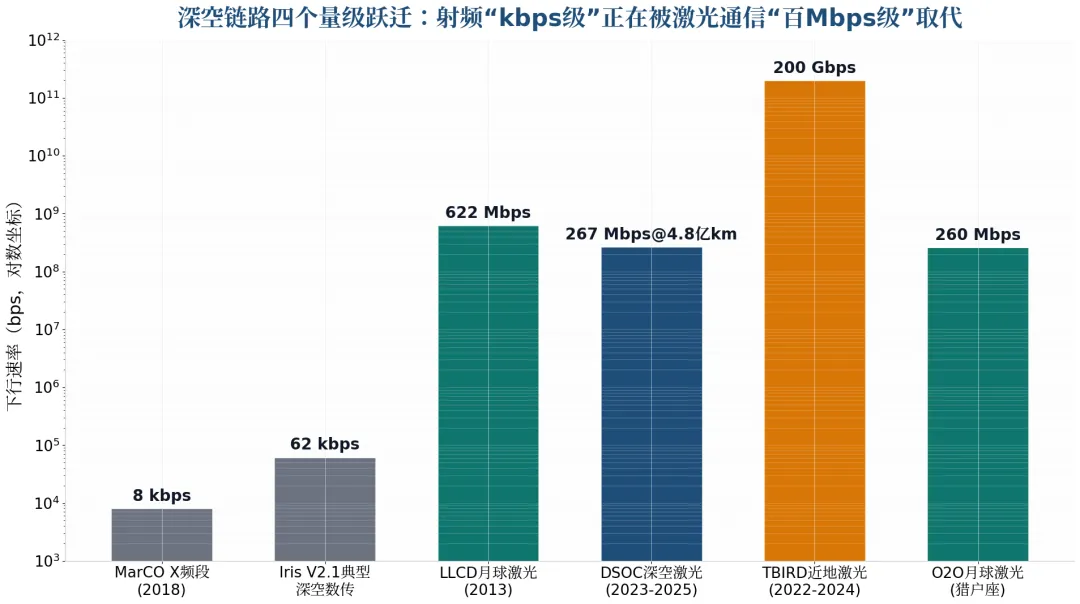
概念与原理:测控数传链路负责遥控遥测与科学数据回传,星间链路负责星间测距与数据交换。射频链路速率受天线口径与距离平方限制,激光通信以微米级波束宽度换取数量级速率提升。设计要求:微小平台指向精度优于微弧度(激光链路命门)、低功耗小型应答机、与深空探测网(DSN)兼容。技术参数与功能:MarCO的Iris应答机(V2.1约1.1千克)以X频段实现8kbps级火星距离数传[1];Lunar Flashlight等Artemis立方星均采用Iris系列[10];2013年LLCD实现月地622Mbps下行[19];DSOC随Psyche探测器在数亿公里距离演示深空激光链路(设计目标2.62AU处1.2Mbps以上,实测在约3100万公里处达267Mbps)[18][19];TBIRD在近地轨道创下200Gbps下行纪录[20][21];Artemis II的O2O系统目标260Mbps级月地双向链路[19]。
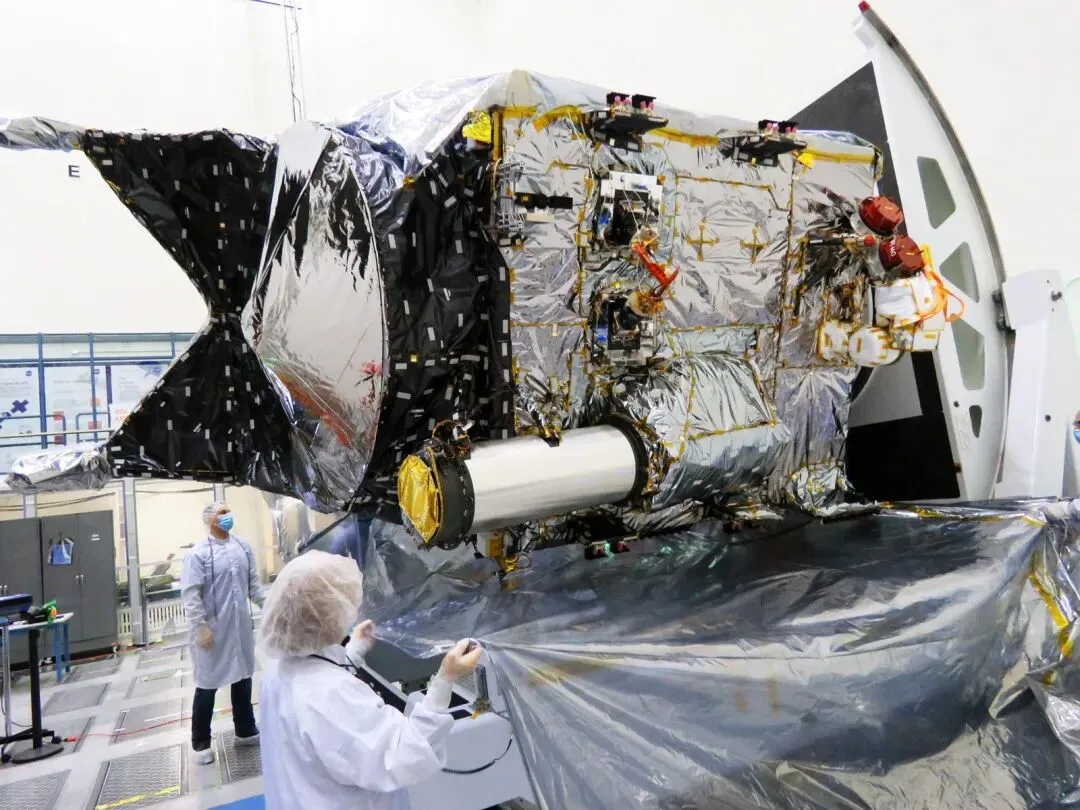
DSOC飞行激光收发器在JPL装配测试——其近红外激光实现了数亿公里级深空光通信(图源:NASA/JPL-Caltech,PIA24570,公有领域)
技术重难点:激光链路要求平台微弧度级指向,而微卫星反作用轮振动与此直接冲突;深空光子饥饿条件下需单光子探测(超导纳米线探测器等);小雨衰与云层可用性要求地面站网全球化布局。解决方案与思路:隔振平台+快反镜两级稳定架构;星上信标光+地面上行导光闭环捕获;蓝星光域等国内企业已把星载激光终端做到批产(常熟基地千台级年产能、近50台套在轨),为深空化提供成本基础[38][39]。链路技术是六层体系中投资强度最高、护城河最深的环节之一,也是中美欧竞相布局的战略焦点[18][38]。
图2-2:深空测控数传能力演进——从MarCO的8kbps到激光通信的百Mbps—200Gbps,四个数量级跃迁[1][19][20]
2.8 地面处理与产品化技术——数据只有变成“标准产品”才构成飞轮的商业回报
概念与原理:地面处理涵盖数据接收、定标、校正、反演、融合与产品分级,产品化则把科学数据封装为可定价的服务(小行星成分报告、撞击效果评估、月面通信接入)。设计要求:处理链条自动化、产品标准与国际数据体系兼容(如PDS)、支持多源数据登记。技术参数与功能:中国“月球与行星数据发布系统”已公开发布2016HO3改进星历(位置误差由上百千米收敛至千米量级)[3];NASA PDS体系沉淀了MarCO、DART/LICIACube全部科学数据[1][7];商业测控商把“地面站即服务”(GSaaS)做成按分钟计费的标准商品[36]。
技术重难点:小天体数据无成熟地形控制网,摄影测量解算收敛困难;科学载荷定标链条长、专家依赖度高;多任务数据格式碎片化。解决方案与思路:以SfM(运动恢复结构)+形状模型联合解算自动构建小天体控制网;机器学习辅助光谱分类与形貌分割;采用云原生管线实现“接收—处理—发布”小时级闭环。地面层的价值常被低估:它决定了同样的在轨数据能卖出1份还是100份产品,是飞轮第七环节“数据产品化”的核心引擎[3][36]。
2.9 AI解译与多源融合技术——星上智能是深空“无人化”的最后一公里
概念与原理:AI解译指在星上或地面用机器学习完成目标检测、地形识别、光谱分类与异常诊断;多源融合把光学、光谱、雷达、测控观测统一进同一状态估计框架。设计要求:星上算力受限(通常TOPS级以下、功耗瓦级)下的模型压缩与可信执行;小样本、强分布外(OOD)场景的鲁棒性。技术参数与功能:ESA Φ-sat系列已验证星上AI遥感解译范式;Advanced Space获AFRL合同(Oracle项目7200万美元级)开发地月空间态势感知ML系统[8];AstroForge正开发Transformer架构的Solo星载AI,计划2027年Autonomy-1任务由AI全权驾驶飞船,2026年底随DeepSpace-2以“影子模式”在轨验证[31];国星宇航“星算”星座单星算力达744TOPS级,规划2800颗AI智算卫星并已获ITU核准3156颗频率轨道资源[35]。
技术重难点:深空样本稀缺导致模型泛化风险;航天级芯片算力与抗辐照的矛盾;AI决策的可解释性与任务安全认证。解决方案与思路:仿真到真实(Sim2Real)迁移学习、物理约束神经网络(PINN)提升小样本可靠性;抗辐照商用芯片(如COTS GPU加三模冗余)路线已被多颗立方星验证;“人在环上”的渐进授权——先影子模式、再建议模式、最后自主模式,AstroForge的Solo正是按此路径推进[31]。AI与多源融合是放大所有其他技术价值的乘数项,也是2027年前后最可能率先工程化深空应用的使能技术[31][35]。
多源融合的深空范式可概括为“先融合定位、再融合认知”:定位层,光学导航图像、星间测距、地基测控三类观测量进入同一滤波器,天问二号即利用抵近段光学导航把小行星星历误差从上百千米压缩到千米量级[3][41];认知层,光谱、雷达、热红外对同一目标的观测在特征空间拼接,产出单一载荷无法获得的结论——例如“高反照率+低热惯量+雷达低回波”联合指向新鲜碎石堆表面。工程上的最大障碍是时空配准:不同载荷的观测时刻、姿态、分辨率各异,深空探测场景又缺乏地面控制点,只能依赖小行星形状模型作为公共坐标基准。这意味着“形状模型快速构建”本身已成为多源融合的前置技术,也是地面处理软件商的核心竞争力所在[3]。
2.10 平台与服务技术——微推进决定“能去哪”,总线货架化决定“谁都能去”
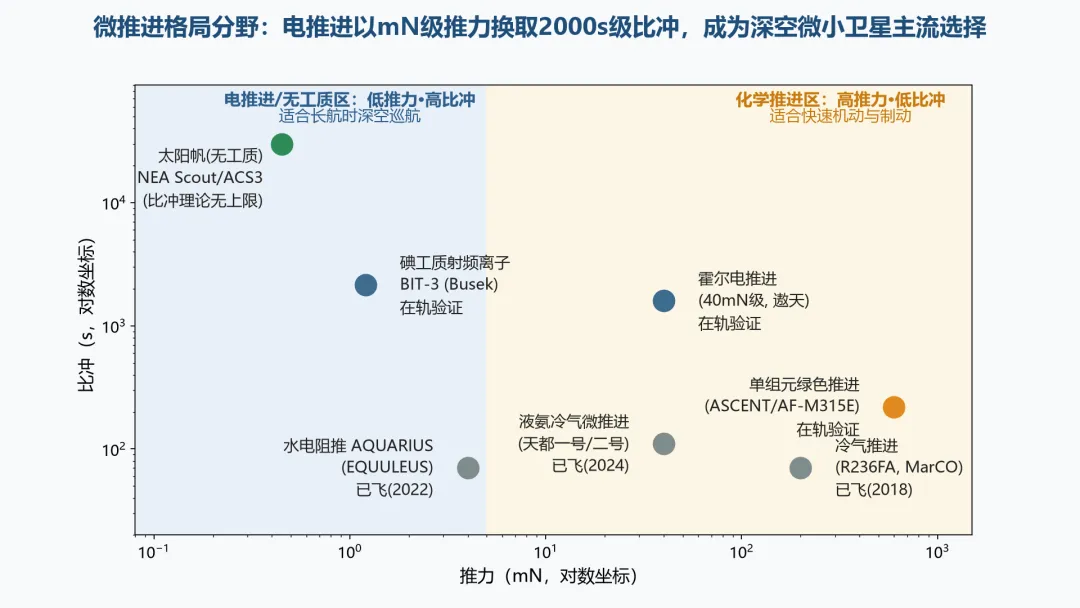
概念与原理:平台技术包括结构、电源、姿控、星务与推进分系统;服务技术指平台总线的货架化供给与深空运输服务。设计要求:总功率百瓦级内完成深空生存(月食低温、长休眠)、推进系统提供百米/秒至千米/秒级ΔV、平台即插即用支持载荷快速集成。技术参数与功能:MarCO使用R236FA冷气体推进(8推力器)完成5次轨道修正[1];天都双星采用液氨冷气微推进并首次使用3D打印贮箱[50];EQUULEUS的AQUARIUS水基电阻推比冲约70秒[14];Busek BIT-3碘工质射频离子推力器推力约1.1—1.25mN、比冲2150秒级,已在轨累计数千小时验证[16];国内遨天科技40mN级霍尔电推进已批量服务SAR卫星任务并扩展深空型号[45];无工质方向,IKAROS(2010)与LightSail 2(2019)验证太阳光压帆,NEA Scout太阳帆立方星虽失联但ACS3在轨展开成功[13][48][49]。
图2-3:微推进技术格局——电推进以mN级推力换取2000秒级比冲,是深空巡航的最优解[1][14][16][45][50]
技术重难点:推进剂微型化贮存(微漏率阀门是BIT-3在LunaH-Map上的失效点)[11];深空低温下肼类推进剂冻结风险驱动绿色推进剂(ASCENT、水基)替代;平台功率密度与辐照寿命。解决方案与思路:固体碘工质规避高压贮箱(BIT-3的关键创新);MEMS微阀与增材制造一体化流路;平台侧,Terran Orbital/Tyvak、NanoAvionics、GomSpace、EnduroSat及国内微纳星空、天仪研究院均已形成深空可扩展总线产品族,Rocket Lab更以垂直整合的Explorer平台在三年内完成火星探测器总承[22][23][33]。服务端,Impulse Space的Helios、Firefly的Elytra等“深空摆渡车”将把微小探测器从GTO/地月空间接力送往目标,进一步降低独立巡航门槛。平台与服务层是飞轮第五环节“工程化批产”的物质基础。
平台货架化的深层影响在于“产业准入门槛的重构”。十年前,研制一颗深空探测器需要自建全部专业队伍;今天,一家初创公司可以采购NanoAvionics或微纳星空的总线、Busek或遨天的推进、蓝星光域或Mynaric类的激光终端、航天驭星的测控服务,自身只保留载荷与任务设计两个核心环节[16][33][36][38]。这种“微笑曲线”式分工使创新主体的数量呈数量级增长——AstroForge以不足50人的团队两度发射深空探测器即是明证[31]。但也要清醒看到,货架化只解决了“常规深空任务”的门槛,真正决定竞争力的仍是那20%的非标能力:弱引力交会、超长时延自主、极端热控,这些能力无法采购,只能在任务中锤炼。
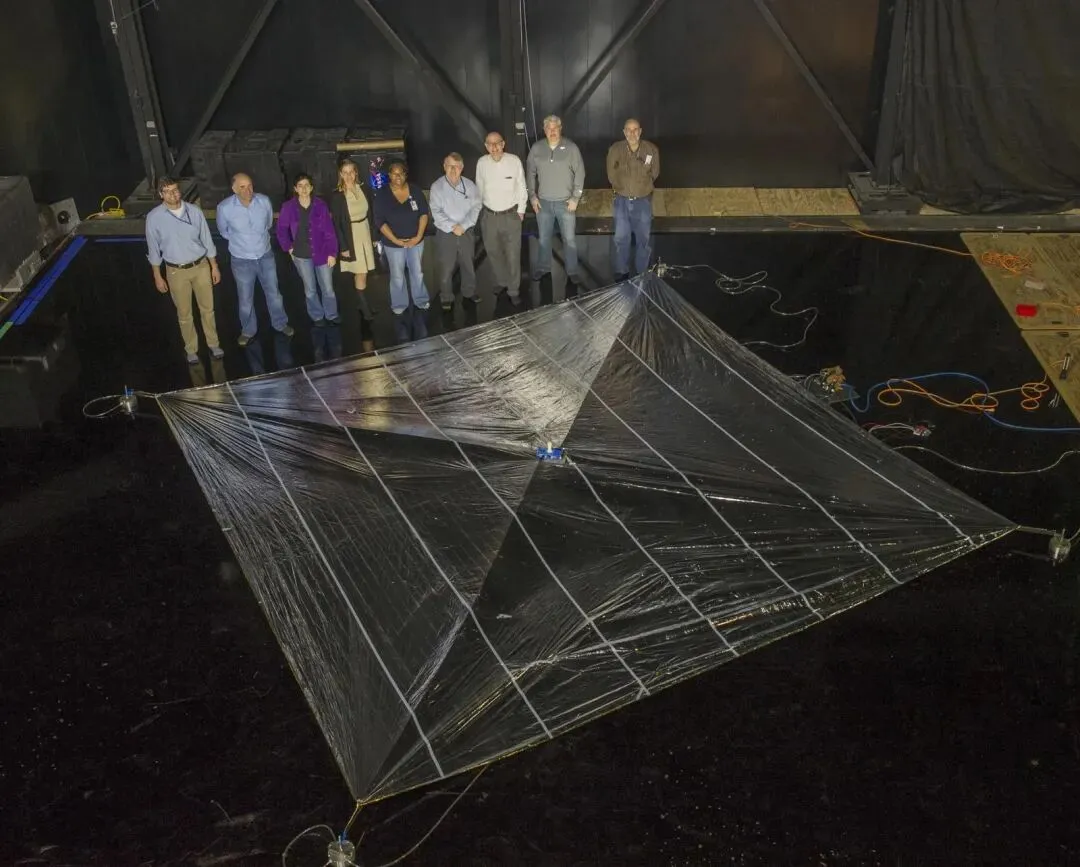
NEA Scout太阳帆在洁净室展开测试——无工质推进可赋予微小卫星近乎无限的续航(图源:NASA/MSFC,MSFC-1501505,公有领域)
Lunar Flashlight在飞往月球途中回望地球(拼接影像)——6U立方星的深空自拍(图源:NASA/JPL-Caltech/亚利桑那大学,PIA25257,公有领域)
2.11 关键技术发展路线图——2027年前后自主导航与激光链路率先工程化
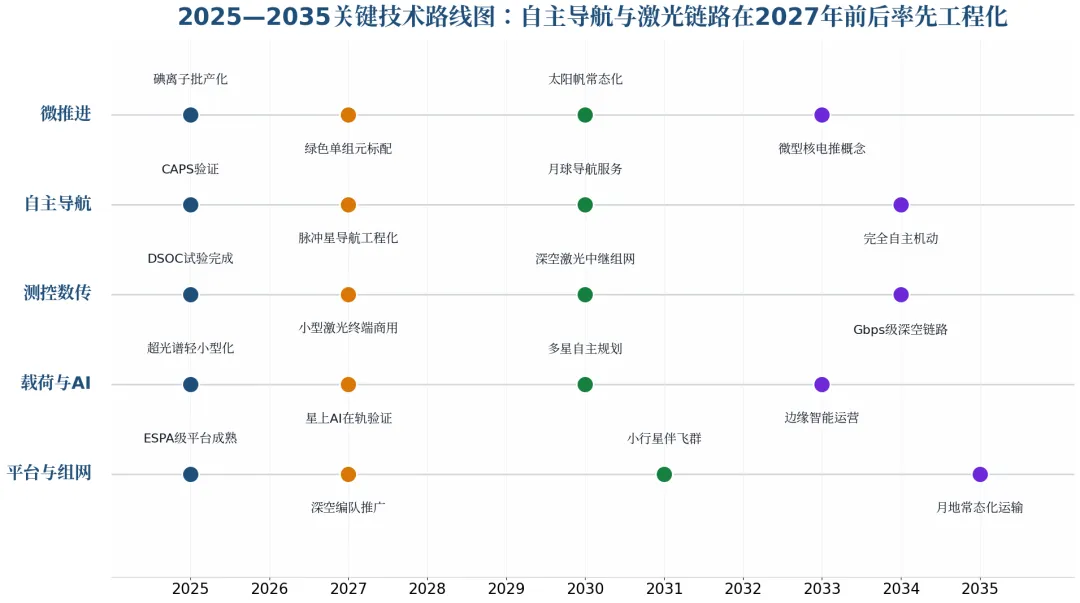
综合各层技术的成熟度与在轨验证节奏,未来十年的演进主线清晰可见:2025—2027年,碘工质电推进完成批产化、小型激光终端商用化、CAPS类自主导航工程化;2027—2030年,月球导航星座开始提供服务、星上AI进入在轨验证高峰、深空编队飞行从天都模式向多星干涉扩展;2030—2035年,深空激光中继组网、Gbps级深空链路、边缘智能星座运营成为可能,月地空间进入常态化运输时代[8][18][31][35][50]。
图2-4:2025—2035关键技术路线图——五条泳道的里程碑均指向“自主化+宽带化+星座化”
CHAPTER 03
技术飞轮闭环
八环节逐级咬合,深空探测微小卫星的增长引擎已经点火
3.1 飞轮模型总体逻辑——每一次任务都为下一次迭代“上发条”
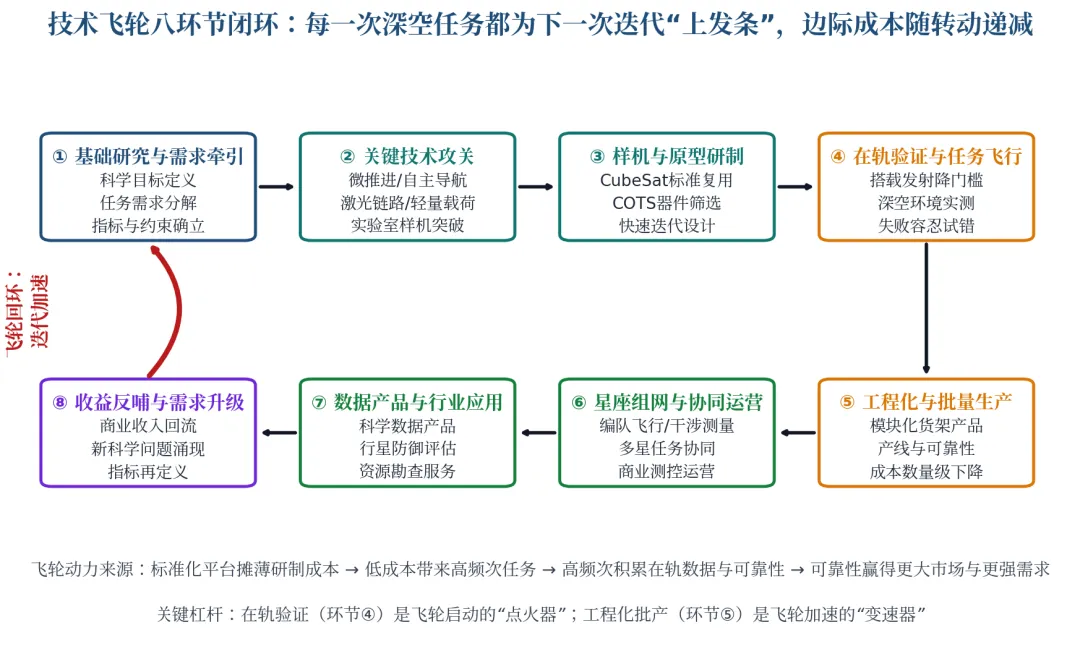
“技术飞轮”描述的是这样一种自我强化的产业机制:技术突破降低任务成本→低成本提高任务频次→高频次积累在轨数据与可靠性→可靠性吸引更大需求与资本→需求与资本反哺更强的技术研发。深空探测微小卫星的飞轮之所以在2020年代启动,根本原因是三个“成本拐点”同时到来:CubeSat标准使平台成本降两个数量级、拼车发射使进入深空的门票降到百万美元级、商业测控网使运营不再依赖国家级深空站[1][36]。本报告将该飞轮解构为八个环节构成的闭环:基础研究与需求牵引→关键技术攻关→样机与原型研制→在轨验证与任务飞行→工程化与批量生产→星座组网与协同运营→数据产品与行业应用→收益反哺与需求升级,再回环至起点。
图3-1:深空探测微小卫星技术落地闭环逻辑图——矩形矩阵八个环节以单向箭头依次咬合,左侧红色弧线为“收益反哺”回环
3.2 环节一:基础研究与需求牵引——科学问题定义任务,任务定义技术
飞轮的第一推动力来自科学前沿与国家需求的耦合。行星防御在2013年车里雅宾斯克事件后成为国际共识,直接催生了DART+LICIACube、Hera+Milani/Juventas、Ramses三代“母船+立方星”任务[7][24][28];月球极区水冰问题牵引出LunaH-Map、Lunar Flashlight与中国的月球科研站规划[11][12];太阳系形成问题牵引天问二号奔赴“活化石”2016HO3[41]。基础研究侧的供给同样关键:超长波射电天文学对“宇宙黎明”的观测需求,使龙江双星这类百公里基线干涉构型成为唯一可行解——地基无法穿透电离层观测10MHz以下频段[5]。需求牵引的量化证据是各国预算:NASA行星科学部SIMPLEx等小型任务线、ESA空间安全计划、中国小行星防御任务(计划2027年前后发射、2029年撞击2015 XF261)共同构成确定性采购池[24][41]。
3.3 环节二:关键技术攻关——以“任务级指标”反推“器件级突破”
攻关环节的方法论是指标逐级分解:任务(如火星中继)→系统(8kbps@1.5AU)→分系统(Iris应答机1.1千克、X频段)→器件(行波管、微阀)。MarCO团队为达成火星中继,被迫同步突破Iris小型应答机、R236FA冷气体微推进与双展开太阳翼三项技术[1];BIT-3为在立方星内实现离子推进,发明了固态碘贮供系统——碘常温为固体、升华供气,彻底取消高压气瓶[16];天都双星为在15千克级平台实现月球编队,攻关液氨微推进与3D打印贮箱[50]。攻关环节的效率杠杆是“货架复用”:Iris应答机自MarCO后飞向LICIACube、CAPSTONE及多颗Artemis立方星,单器件被复用6次以上,研发成本被逐次摊薄[1][10]。
3.4 环节三:样机与原型研制——CubeSat标准把“十年一星”压缩为“两年一星”
标准化是飞轮的加速器。CubeSat规范定义了机械接口、电接口与部署器标准(如PPOD),使样机研制可采用COTS器件与模块化总线:Tyvak为CAPSTONE提供12U总线仅用两年[8];Rocket Lab从签约到ESCAPADE双星出厂仅三年余,且太阳能帆板、反作用轮、贮箱、星载计算机全部自产[22][23];国内微纳星空以批产线模式年产数十颗卫星,天仪研究院累计发射卫星超过30颗[33]。样机阶段的核心管理创新是“快样机哲学”(rapid prototyping):AstroForge在约10个月内完成Odin探测器研制,单星成本约350万美元——相当于传统深空任务的零头[32]。失败成本足够低,才敢于把未成熟技术送上太空,这正是微小卫星对大任务体系的范式颠覆。
MarCO立方星与PPOD部署器——标准化部署接口是“样机快速上天”的物理基础(图源:NASA/JPL-Caltech/Tyvak/Cal Poly SLO,PIA22322,公有领域)
3.5 环节四:在轨验证与任务飞行——飞轮的“点火器”,失败也是燃料
在轨验证是闭环中最不可替代的一环:地面试验无法复现深空的光、热、辐照与通信时延组合。该环节的关键设计是“失败容忍”:Artemis I搭载的10颗立方星中,NEA Scout、OMOTENASHI失联,LunaH-Map推进阀门故障、Lunar Flashlight推进器性能不足未能入轨,但EQUULEUS、ArgoMoon、CuSP、BioSentinel取得成功——6:4的成败比在大任务体系不可想象,对飞轮却是高效的数据采集[10][11][12][13][14]。AstroForge的Odin于2025年3月失联,但公司在数月内即把教训转化为Solo星载AI的研发决策——“如果当时星上有AI自救,任务也许可以挽回”[31]。中国的验证策略则强调“编队即验证”:天都双星一次任务同时验证编队飞行、星间测距、白昼激光测距与液氨微推进四项技术[50]。验证数据的沉淀(故障树、在轨寿命、环境模型)构成后续批产的设计基线——这是飞轮中最具复利的资产。
该环节还有一条隐性的制度创新线索:搭载机会的民主化。NASA的CubeSat Launch Initiative、SIMPLEx计划与Artemis搭载名额,把深空飞行的“入场券”从国家任务委员会扩散到高校评审体系;商业侧,直觉机器公司的IM系列月球着陆任务为AstroForge Odin等商业探测器提供了稳定的深空班次[32]。中国则通过鹊桥二号搭载天都双星、嫦娥任务国际合作载荷等安排提供类似通道[50][52]。可以预见,谁掌握更多、更便宜的深空搭载班次,谁就在飞轮第四环节掌握了“发牌权”——这也是Impulse Space等运输公司估值飙升的底层逻辑。
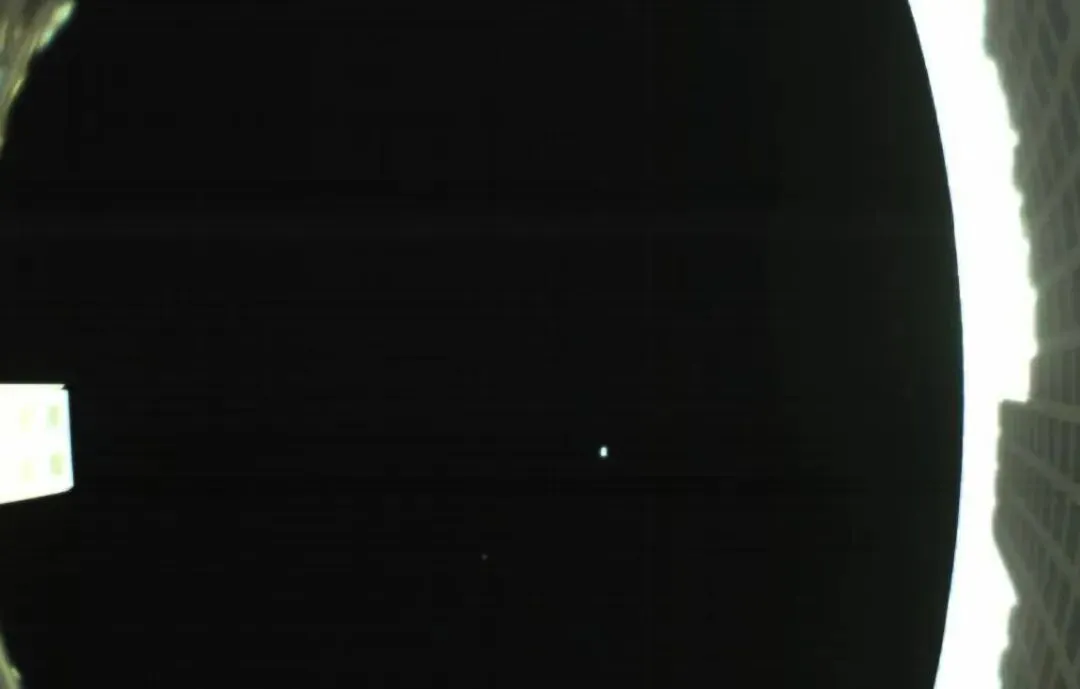
MarCO-B在距火星约7600公里处拍摄的第一张图像——立方星首次从火星距离回望(图源:NASA/JPL-Caltech,PIA22323,公有领域)
3.6 环节五:工程化与批量生产——飞轮的“变速器”,把航天器变成工业品
在轨验证通过的技术进入工程化阶段,标志是“设计冻结+产线复制+可靠性标准”。国际标杆:Terran Orbital建成年产百颗级的卫星工厂后被洛克希德·马丁以约4.5亿美元收购,资本市场用真金白银为批产能力定价;Tyvak International在意大利形成深空探测立方星专业产线,连续承接Milani、Farinella订单[25][27]。国内进展:微纳星空建成标准化批产线并承接国家任务,2025年融资15.6亿元、IPO拟募资最高50亿元投向产能与研发[33][34];蓝星光域常熟基地具备千台级激光终端年产能,2026年上半年已完成百台套级交付[38][39];杭州510所建设千套级霍尔电推进智能化产线[45]。批产的财务效果是单价随产量递减(学习曲线斜率85%—90%),使星座组网在经济上成立——这正是从“任务”到“产业”的分界线。
工程化阶段还伴随着一次“组织形态”的跃迁:从项目制转向产品线制。项目制下,每颗卫星都是定制工程,知识沉淀在人脑里;产品线制下,总线、接口、测试流程全部标准化,知识沉淀在产线与工艺文件里——后者才能被资本市场定价。微纳星空冲击科创板的叙事核心正是“从手搓到量产”的标准化能力[33];Terran Orbital被收购的估值基础同样是其产线而非单个项目。对深空探测方向的特殊要求是:批产线必须具备“深空配置”的快速切换能力(高增益天线、增强热控、抗辐照加严),否则近地批产能力无法直接变现为深空份额——这构成产线投资的第二个决策变量。
3.7 环节六:星座组网与协同运营——规模效应在太空同样成立
批产卫星只有组网运营才能产生持续现金流。深空探测场景的三个组网方向已经明朗:一是通信中继星座,NASA LunaNet与ESA Moonlight均计划以小型中继星服务月面用户,鹊桥二号与规划中的鹊桥通导遥星座构成中国方案[52];二是导航增强星座,为月面与地月空间提供定位授时,CAPSTONE 02将演示自主导航与地月通信的组合能力[8];三是科学编队,ESCAPADE双星证明“两点测量”对空间天气研究的不可替代性,ESA Ramses延续双立方星伴飞模式[22][24]。运营侧的革命是商业测控:航天驭星以92.8%的市场覆盖率把测控做成水电煤式服务,使星座运营方无需自建站网[36];Rocket Lab则把ESCAPADE的commissioning运营也纳入商业合同——“造星+管星”一体化正在复制到深空[22]。
3.8 环节七:数据产品与行业应用——从科学论文到可定价商品
数据产品的成熟度决定飞轮的商业成色。当前已出现四类产品:科学数据产品(PDS归档、小行星星历服务[3])、工程评估产品(DART撞击动量传递系数β的测定依赖LICIACube图像与地基光变联合反演[6][7])、任务保障产品(月面通信导航接入、深空测控时段)、资源勘查报告(AstroForge的商业模式本质是“出售小行星成分确定性”[31][32])。应用侧的需求主体从科研机构扩展到国防(地月空间态势感知,如AFRL Oracle合同[8])、矿业与金融(资源证券化需要第三方勘查数据)、保险(任务风险定价依赖在轨可靠性数据库)。产品化的关键里程碑是“标准合同”的出现——当数据可以按模板合同销售而非一事一议时,飞轮的商业回路才真正闭合。
3.9 环节八:收益反哺与需求升级——回环闭合,飞轮加速
收益通过三条管道回流研发:商业利润(平台商批产毛利再投入新型号)、资本市场(微纳星空、航天驭星、国星宇航的IPO募资直接投向产能与算力星座[33][35][36])、政府订单(验证成功的技术被纳入国家任务采购,如CAPS导航进入CAPSTONE 02[8])。需求升级则表现为指标抬升:第一代任务证明“能到”,第二代要求“到得快、测得准、传得回”,第三代要求“常态化服务”——DSOC成功后NASA即将光通信列为Artemis及火星通信轨道器的基线[18][22]。回环的证据链已经完整:MarCO(2018验证)→Artemis十星(2022放量)→ESCAPADE(2025商业总承)→CAPSTONE 02(2026服务化),每一步的技术栈都建立在前一步的在轨遗产之上[1][8][22]。
3.10 飞轮堵点与加速因子——深空网带宽、可靠性数据库与发射机会是三大瓶颈
堵点一:深空测控资源稀缺。DSN三站长期超载,AstroForge测算自建全球深空网需约2亿美元[31]——这既是瓶颈也是商业测控向深空延伸的机会。堵点二:可靠性数据孤岛。立方星故障数据分散于各机构,缺乏共享数据库抬高保险与设计成本。堵点三:深空发射机会受大任务排期钳制,独立发射成本仍高,Impulse Space、Firefly等的“深空摆渡车”旨在解开此结。加速因子同样明确:AI星上自主降低对深空网的依赖[31]、激光链路把带宽瓶颈上移两个数量级[18][20]、拼车发射与商业化月球着陆器(CLPS/IM系列)提供稳定班次[32]。综合判断:飞轮当前处于“点火后加速”阶段,未来3—5年将完成从政府主导到商业主导的重心切换。
CHAPTER 04
重点企业分析
国际龙头以并购整合构筑壁垒,国内企业以资本化冲刺规模
4.1 技术情报跟踪——顶刊顶会、国家布局与龙头研发三线扫描
学术前沿方面,深空探测微小卫星的成果密集发表于Nature、Science及IEEE Aerospace Conference、SmallSat Conference等顶刊顶会:DART撞击的动量传递系数测定系列成果2023年发表于Nature,LICIACube近距离成像数据是其中关键输入[6][7];CubeSat热分析工具(SATMO)等新一代设计方法学2025年登上arXiv并系统梳理了ESCAPADE(干重约201千克级)等新一代行星际小卫星参数[46]。国家布局方面:NASA以SIMPLEx计划常态化采购小型行星任务、以CLPS创造稳定月球班次,并通过CAPSTONE 02(2026年公布,Advanced Space承建双星)把地月空间自主导航推向业务化[8];ESA空间安全计划在Hera之后批准Ramses(2026年2月与OHB Italia签署8120万欧元主合同,两次合同累计约1.5亿欧元),继续采用立方星伴飞体制[24][26];JAXA为Ramses提供太阳翼与热红外成像仪,并探讨Destiny+搭载发射[24];中国方面,天问二号已于2026年7月抵达2016HO3开展探测[41],小行星防御任务计划2027年发射、2029年对2015 XF261实施“伴飞+撞击+伴飞”试验,鹊桥通导遥星座与国际月球科研站(2035年前后基本型)构成长期需求底座[52]。龙头研发方面:洛克希德·马丁收购Terran Orbital补齐低成本快速响应能力;Rocket Lab的Explorer平台成为首个商业行星际探测器总线[22];Tyvak International确立欧洲深空探测立方星首选承制商地位[25][27]。
从情报信号看,三条线索正在交汇:顶刊顶会的研究热点从“单星可行性”转向“编队协同与自主运维”(SATMO等新一代设计工具面向多行星热环境建模[46]);国家任务从“搭载试验”转向“业务采购”(CAPSTONE 02把立方星纳入月球基础设施规划[8]);龙头企业从“卖产品”转向“卖任务”(Rocket Lab按整任务收费、AstroForge按勘查数据收费[22][31])。三者共同指向同一结论:深空探测微小卫星的价值计量单位,正在从“颗”变为“次任务”,再变为“年服务”。这一计量单位的迁移,是判断企业商业模式成熟度的最简明标尺。
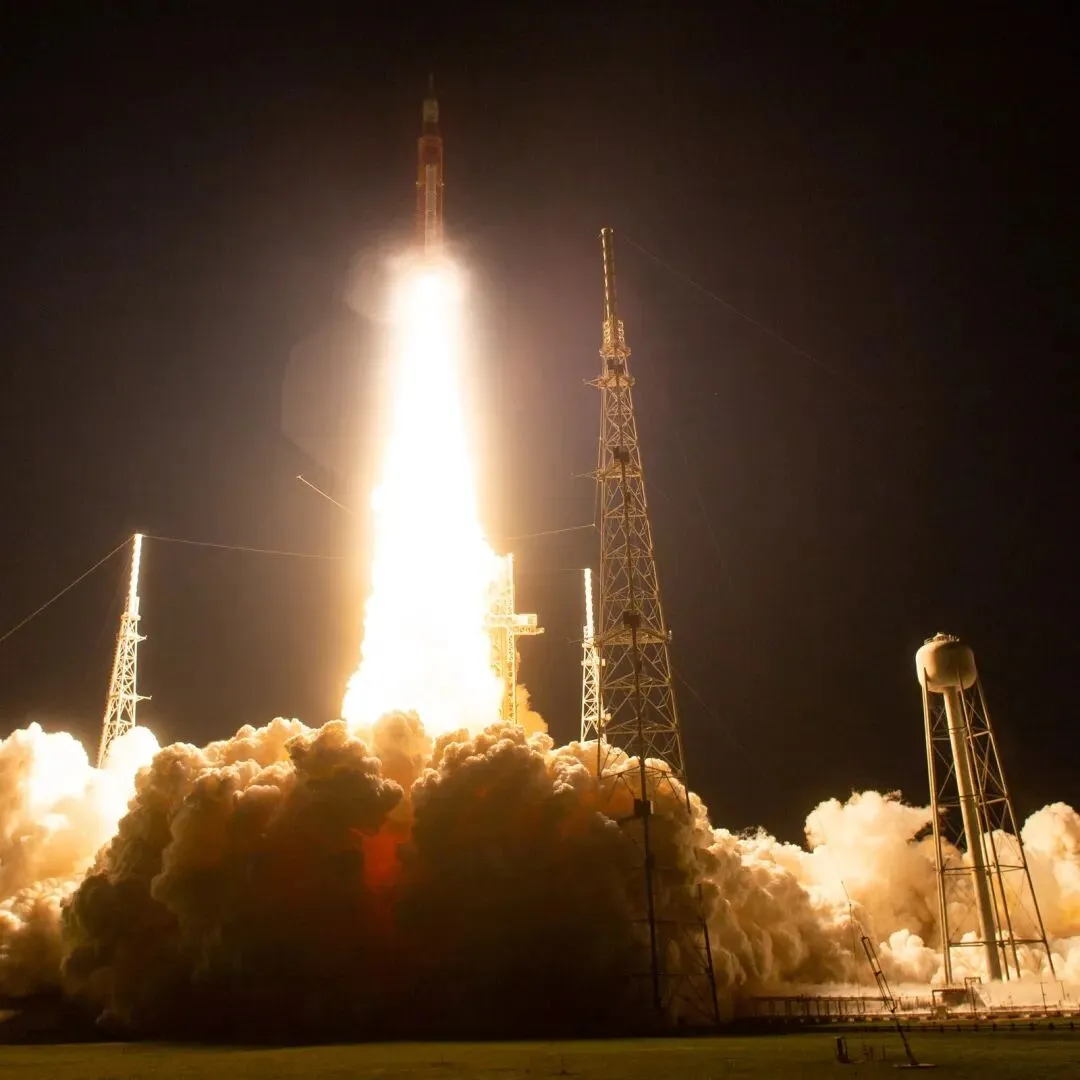
Artemis I发射升空——其搭载的10颗立方星完成史上最大规模深空探测微卫星集中验证(图源:NASA HQ,NHQ202211160030,公有领域)
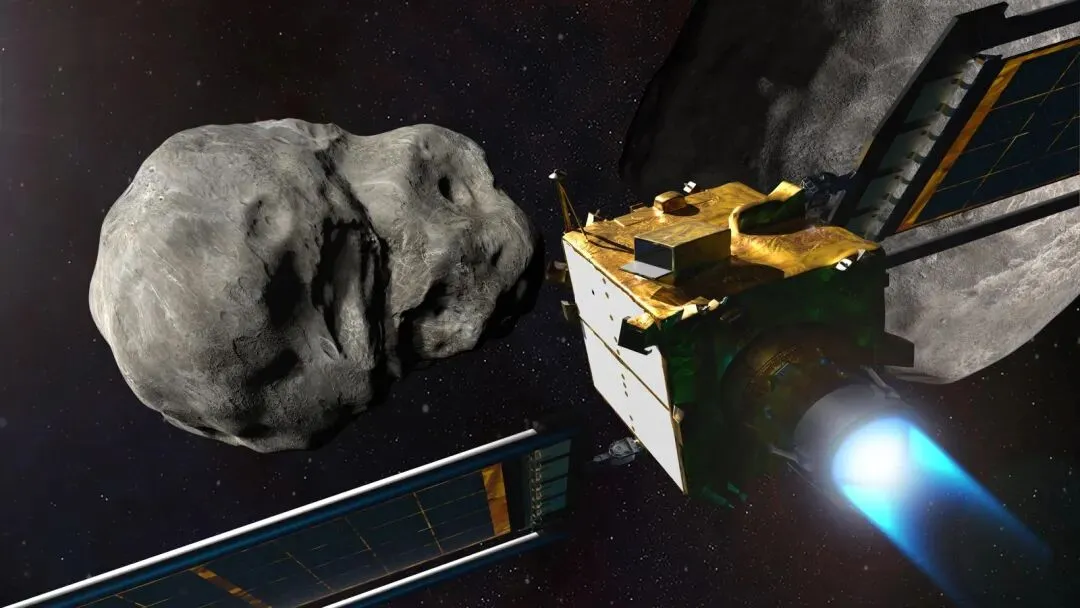
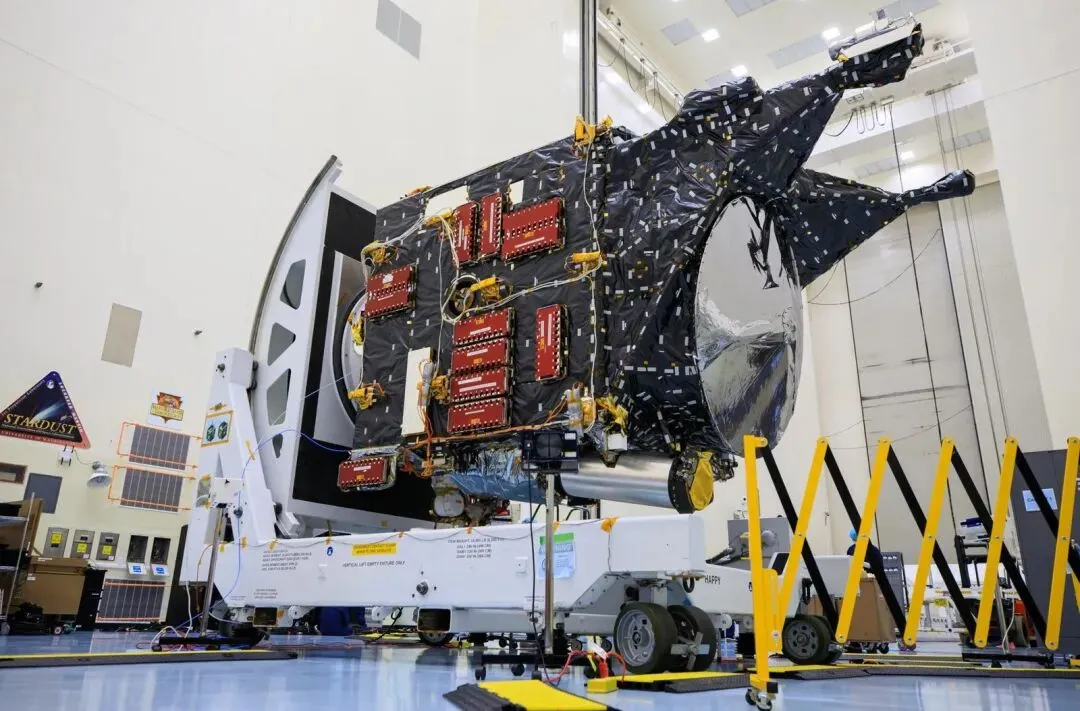
DART接近Didymos双小行星系统(任务艺术效果图)——行星防御催生了三代“母船+立方星”任务(图源:NASA/JHUAPL,PIA25329,公有领域)
4.2 国际重点企业——产品与技术壁垒透视
表4-1:国际重点企业产品与技术壁垒一览(据公开资料整理)
企业(国家)
属性
定位与代表产品
技术壁垒
深空动态
Terran Orbital/洛克希德·马丁(美)
平台总线
深空可扩展总线;CAPSTONE平台、TBIRD载星PTD-3
年产百颗级产线+宇航级供应链管理
2024年被洛马约4.5亿美元收购[8][20]
Tyvak International(意/美)
平台总线
深空探测立方星承制:Milani、Farinella
欧洲深空探测立方星事实标准、ESA信任链
Ramses任务Farinella星2025—2026年两期合同共约1290万欧元[25][26]
Advanced Space(美)
运营与导航
CAPSTONE任务运营、CAPS自主导航
地月空间动力学与自主导航软件栈
获CAPSTONE 02双星合同与AFRL Oracle合同[8]
Rocket Lab(美)
总承+发射
Photon/Explorer行星际平台、ESCAPADE双星
垂直整合(帆板/反作用轮/贮箱自产)
2025年11月发射ESCAPADE,2026年2月完成在轨commissioning[22][23]
AstroForge(美)
资源开发
Brokkr/Odin/Vestri三步走、Solo星载AI
首张FCC商业深空通信许可、快速迭代体系
累计融资约5600万美元;Odin 2025年失联后转向AI自主[31][32]
Busek(美)
推进
BIT-3碘离子推力器(1.25mN/2150s级)
固态碘贮供专利与长寿命验证
BIT-3在轨累计数千小时[16]
GomSpace(丹麦)
平台组件
立方星分系统货架产品
全球客户网络与组件生态
参与多项深空探测立方星供应链[43]
NanoAvionics(立陶宛)
平台总线
MP42等微卫星总线
模块化总线快速定制
进入多国安防与科学任务供应链[43]
AAC Clyde Space(瑞典/英)
平台与数据
立方星平台+数据服务
欧洲批量交付记录
MRFR立方星报告列名核心厂商[43]
EnduroSat(保加利亚)
平台总线
ESP级微卫星平台
低成本快速集成
共享/拼车任务活跃[43]
ISISPACE(荷兰)
组件与集成
立方星部署器与分系统
PPOD部署器生态位
深空搭载部署链路关键供应商[43]
Impulse Space(美)
空间运输
Helios高能摆渡级
大ΔV上面级快速开发
2025年C轮融资约3亿美元,瞄准深空接力[8]
Karman+(美/欧)
资源开发
小行星采矿探测器概念
低成本探测器架构
种子轮约2000万美元[31]
国际竞争格局的深层信号有三:第一,传统军工巨头不再自研微卫星体系而是直接收购(洛马收Terran Orbital、RTX持有Blue Canyon),说明深空探测微平台已被认定为战略能力[8];第二,商业公司总承行星际任务的门槛已被Rocket Lab击穿,“探测器即产品”时代开启[22];第三,欧洲通过ESA订单把Tyvak International、Emxys等企业锻造成深空探测立方星国家队,产业链自主可控意图明显[24][25][26]。
4.3 国内重点企业——制造、测控、载荷、推进四条战线全面铺开
表4-2:国内重点企业产品与技术壁垒一览(据公开资料整理)
企业
战线
定位与代表产品
技术壁垒
资本与动态
微纳星空
整星制造
10—1000kg卫星批产、深空平台拓展
标准化产线与国家级任务履历
2025年融资15.6亿元,科创板IPO辅导、拟募资最高50亿元[33][34]
天仪研究院
整星制造
微小卫星快速研制(累计30余颗)
低成本短周期研制体系
已完成D+轮融资,推进IPO辅导[33]
国星宇航
AI星座
“星算”2800颗AI智算卫星规划、灵境引擎
星上算力(单星744TOPS级)与星间激光组网
2026年5月第三次递表港交所,投后估值约115.5亿元[35]
起源太空
资源开发
NEO-01太空采矿机器人、仰望一号望远镜
国内唯一小行星资源开发在轨验证
经纬中国、线性资本等投资,NEO-01已在轨[40]
航天驭星
测控运控
全球商业测控网、在轨运管服务
92.8%市场覆盖率、500+星箭服务经验
D/D+/D++轮累计近20亿元,百亿独角兽,2026年6月IPO辅导备案[36][37]
蓝星光域
激光链路
星载激光通信终端Z1—Z4系列
千台级批产基地、近50台套在轨验证
2025年C轮近5亿元、2026年C+轮数亿元[38][39]
蔚星科技
红外载荷
红外遥感星座与热红外载荷
非制冷红外探测器星载化
绍兴卫星产线规划年产百颗级
遨天科技
电推进
40mN级霍尔电推进(在轨点火成功)
霍尔推力器批产与在轨履历
产品已服务SAR星座并向深空型号延伸[45]
寰宇昊行
电推进
固体工质霍尔电推进
固工质贮供一体化
获卓璞资本等投资,产品在轨点火验证[45]
鸿擎科技
电推进
永磁励磁霍尔电推进(氪工质)
氪工质在轨点火填补国内空白
累计轨控超1000公里[45]
国内企业的战略共性是“近地练兵、深空卡位”:整星商以遥感/通信星座订单养产线,同时通过天都类任务获取深空履历;部组件商(激光终端、霍尔推进、红外载荷)在国家星座大规模组网中完成批产验证,等待深空采购放量。短板同样清晰:尚无国内商业公司独立总承深空探测器,深空测控仍依赖国家深空网,小行星采矿的商业闭环未跑通——这三点恰是“十五五”期间的超车窗口[33][36][40]。
4.4 产学研协同——高校是深空探测微小卫星的“原始创新发动机”
深空探测微小卫星的产学研模式独具特色:高校直接担任总体单位。哈尔滨工业大学紫丁香学生团队(平均年龄24岁)完成龙江双星总体设计[5];东京大学主导PROCYON总体[4];UC Berkeley空间科学实验室作为ESCAPADE任务业主管理科学载荷[22];亚利桑那州立大学主导LunaH-Map[11]。这种“高校总体+企业配套+国家测控”的三角结构大幅降低了创新成本。国内协同的新载体是深空探测实验室(国家新型研发机构),其天都双星即由实验室联合哈工大等研制[50]。建议关注三类协同标的:有深空总体履历的高校团队衍生企业、与国家实验室共建联合实验室的部组件商、承接SIMPLEx类小型任务总体合同的商业公司。
4.5 投融资分析——赛道进入“并购+IPO+大额C轮”三重共振
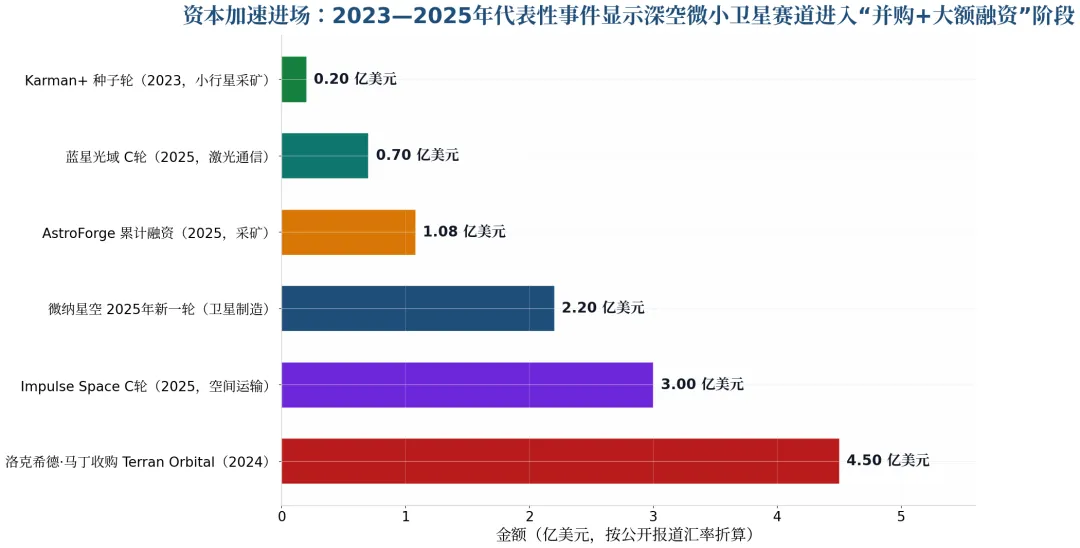
2023—2026年的资本事件显示赛道价值重估正在发生:并购端,洛克希德·马丁约4.5亿美元收购Terran Orbital,为深空探测微平台商给出明确估值锚;一级市场端,Impulse Space C轮约3亿美元、微纳星空单年15.6亿元、蓝星光域C轮近5亿元加C+轮数亿元、航天驭星年内三轮近20亿元跻身百亿独角兽[33][34][36][38][39];IPO端,微纳星空(科创板辅导)、国星宇航(港股三次递表、投后估值约115.5亿元)、航天驭星(2026年6月辅导备案)构成第一波上市梯队[33][35][36]。投资逻辑已从“故事”转向“订单+产线+在轨履历”三要素定价,纯概念期结束。
图4-1:2023—2025年代表性投融资与并购事件(按公开报道折算)[31][33][36][38]
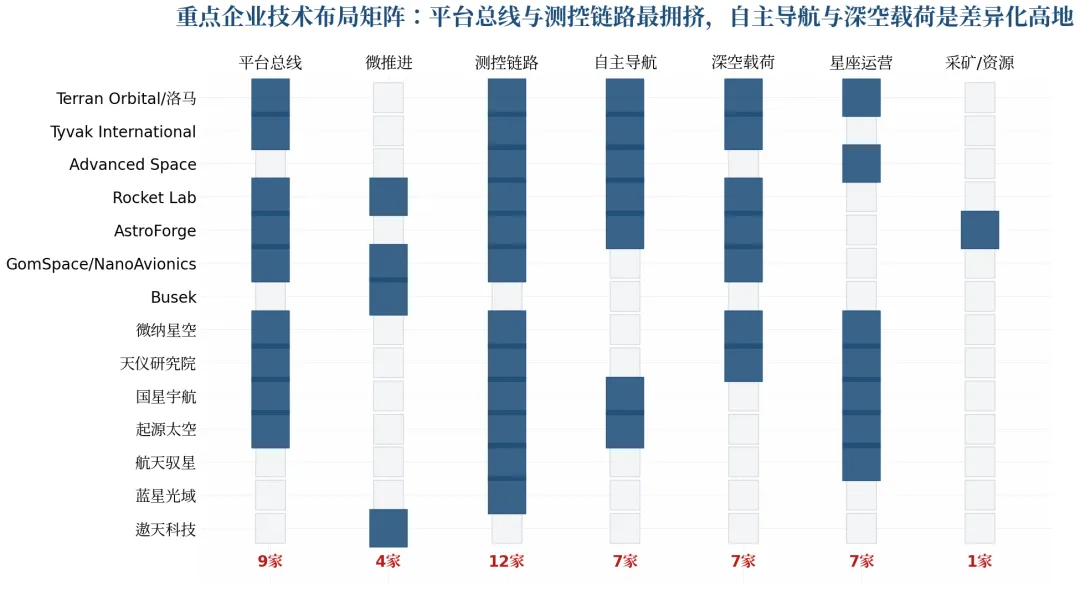
图4-2:重点企业技术布局矩阵——平台总线与测控链路拥挤,自主导航与深空载荷是差异化高地
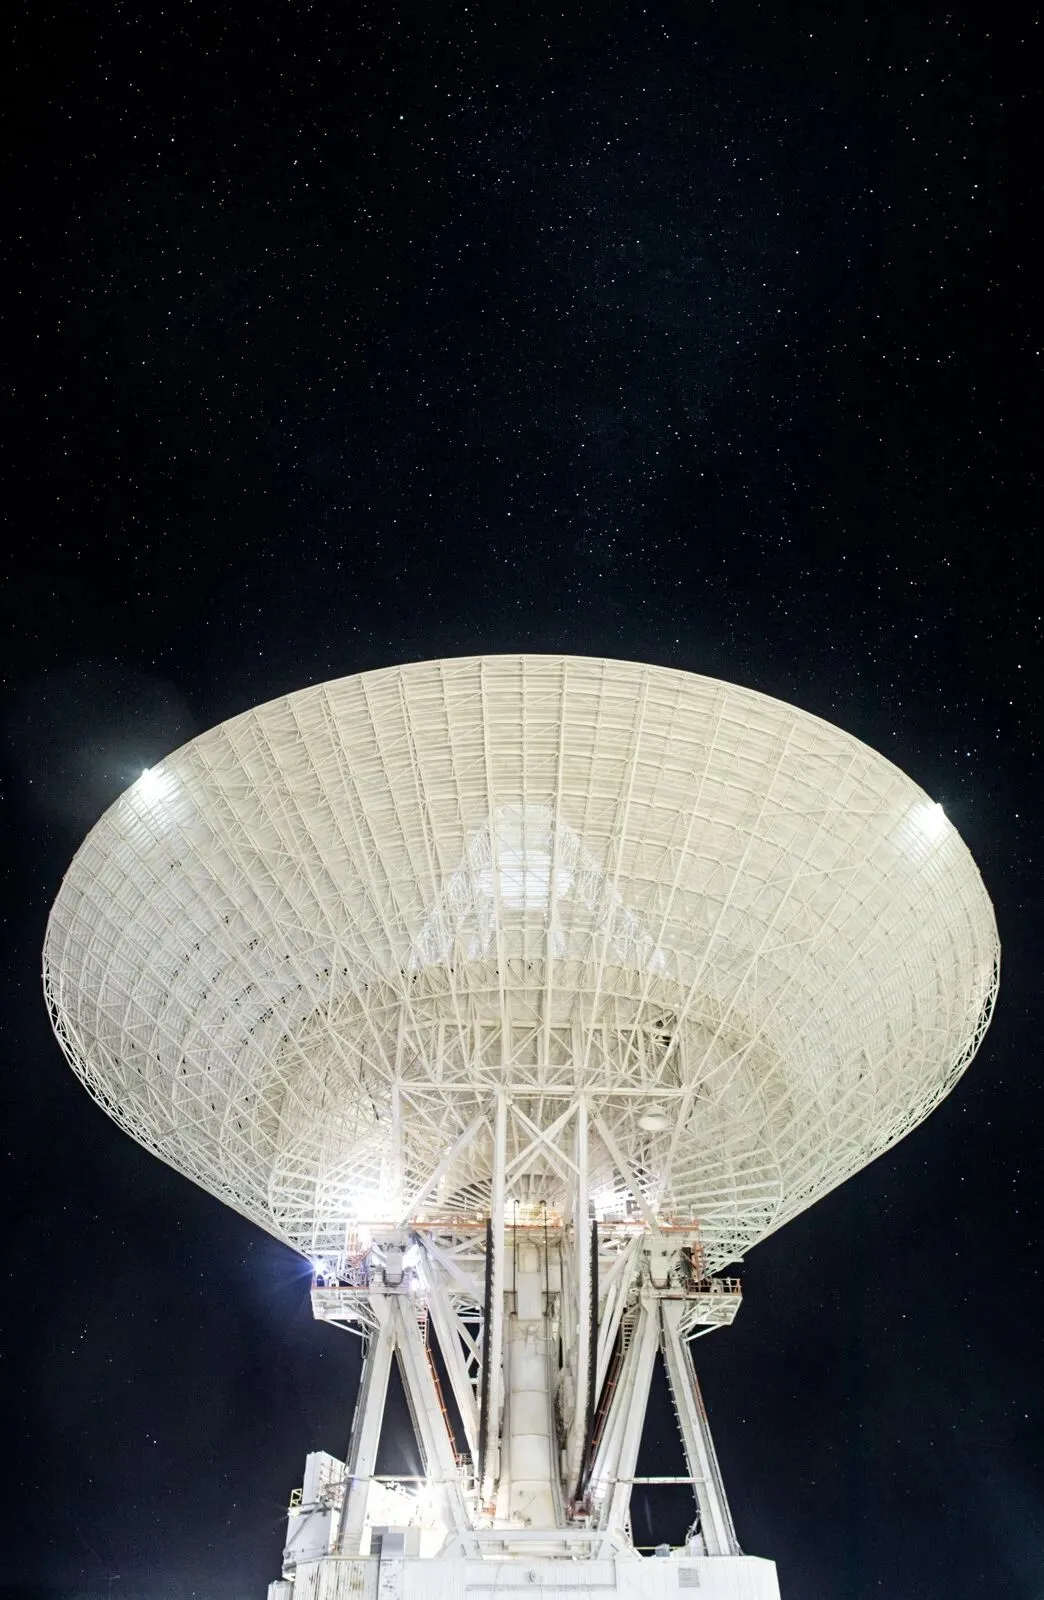
戈德斯通深空站70米天线——深空网资源稀缺正催生商业测控向深空延伸(图源:NASA/JPL-Caltech,PIA26716,公有领域)
CHAPTER 05
趋势展望
480亿美元深空大盘之下,微小卫星是增速最快的技术先锋
5.1 市场空间测算——小基数、高增速、强杠杆
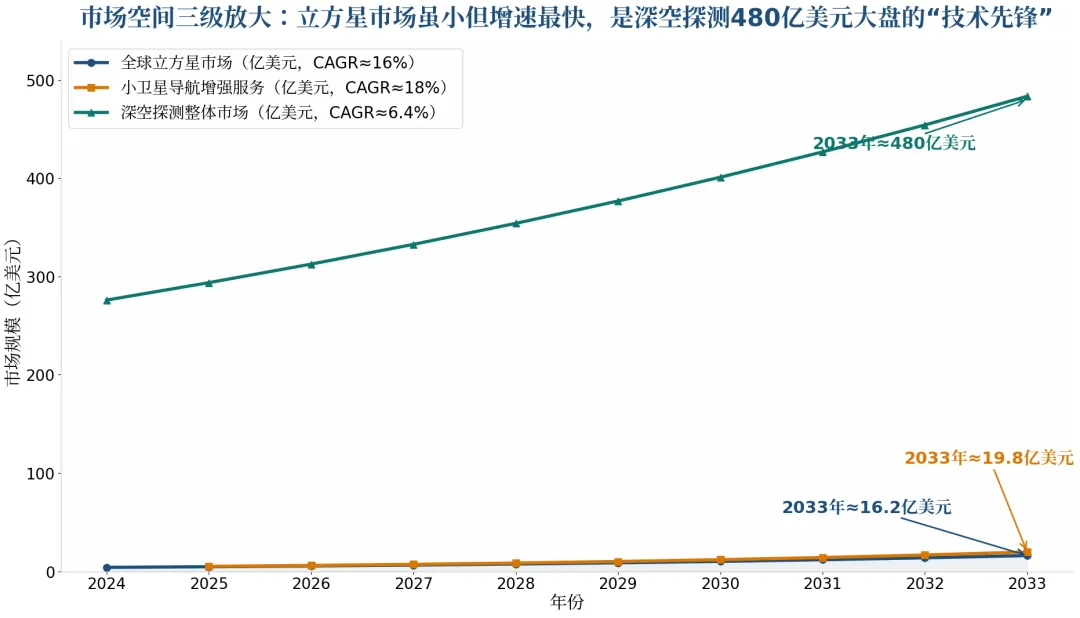
三层市场逐级放大:最内层,全球立方星市场2024年约4.27亿美元,预计2035年达约22.04亿美元(CAGR约16.1%)[43];IMARC口径2025年约4.82亿美元、2034年约17.56亿美元(CAGR约15.4%)[44]。中间层,小卫星导航增强等新型服务市场2025年约5.2亿美元、2033年预计接近20亿美元。最外层,深空探测整体市场(含任务、载荷与服务)2033年将达480亿美元量级。微小卫星的杠杆逻辑在于:它以约1%的成本切入,却承担越来越高的任务份额——ESCAPADE证明商业微平台可总承行星际任务[22],CAPSTONE 02证明政府愿意为“服务化”地月资产付费[8]。中国的确定性需求来自鹊桥通导遥星座建设、嫦娥七号(2026年前后)/八号(2028年前后)、国际月球科研站2035年基本型与小行星防御任务,未来十年国内深空探测微小卫星及配套服务市场有望达到百亿人民币量级[41][52]。
图5-1:市场空间三级放大测算——立方星市场增速约为深空大盘的2.5倍[43][44]
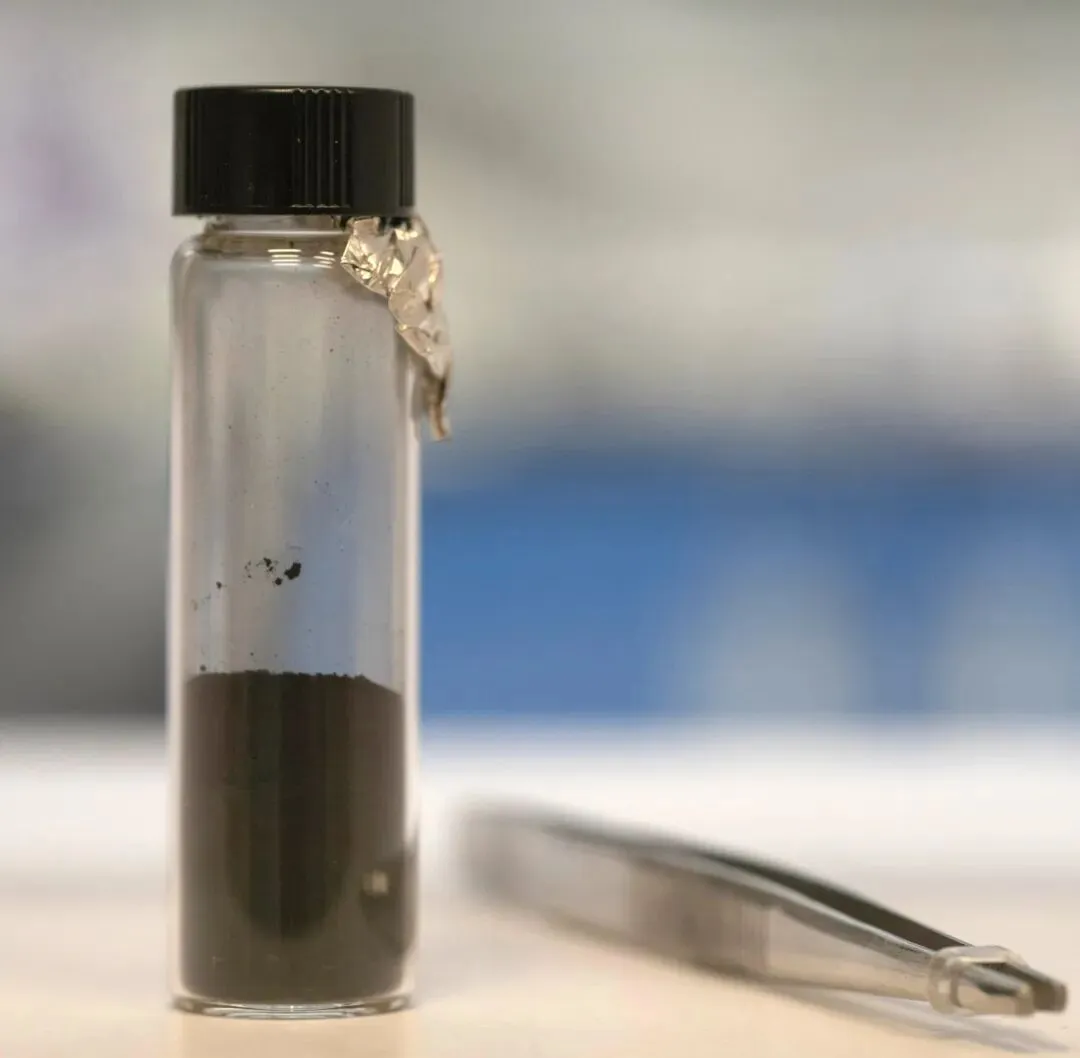
OSIRIS-REx带回的贝努小行星样品——深空探测的科学回报是需求侧的根本动力(图源:NASA/GSFC,公有领域)
5.2 最具潜力的新技术与新产品——五个方向值得提前卡位
方向一:深空激光通信终端与中继星座。DSOC已在数亿公里距离验证深空光链路[18],TBIRD把近地光通信推到200Gbps[20],Artemis II的O2O系统将光通信带入载人任务[17][19]——下一步是把终端小型化到立方星可背负、并组网为深空中继。方向二:星上AI自主系统。AstroForge的Solo模型与Advanced Space的NNEP项目预示“无人值守探测器”[31],其商业价值等于把每任务运控成本砍掉一个量级。方向三:深空摆渡运输。Impulse Space的Helios、Firefly的Elytra等高能上面级为微小探测器提供“最后一光年”接力,NASA已组织多家供应商开展轨道转移飞行器研究[8]。方向四:自主导航组合(芯片级原子钟+脉冲星导航+光学导航),DSAC与SEXTANT已完成关键技术验证[30][51],CAPSTONE 02将推进业务化[8]。方向五:太阳帆与无工质推进,IKAROS与LightSail 2完成原理验证后[47][48],ACS3的新一代复合帆杆在轨展开成功[49],Solar Cruiser等任务将把帆面积推向千平方米级。
Psyche探测器在肯尼迪航天中心展开测试——其搭载的DSOC终端开启深空光通信时代(图源:NASA/KSC,KSC-20220503,公有领域)
LightSail太阳帆在肯尼迪航天中心进行展开试验——无工质推进是微小卫星深空续航的终极答案之一(图源:NASA/KSC,KSC-20170222,公有领域)
5.3 最具转化价值的关键技术——十二项技术进入“在轨验证→产品化”窗口期
综合成熟度、市场需求与竞争格局三维评估,本报告遴选出十二项最具转化价值的关键技术(详见附录C清单):碘工质电推进、小型激光通信终端、深空自主导航(CAPS类)、脉冲星导航、芯片级原子钟、小行星低频雷达、轻小型高光谱载荷、星上AI解译、深空编队GNC、商业深空测控服务、深空轨道转移运输、太阳帆推进[8][16][18][28][30][31][47][51]。其中,碘电推进、激光终端、编队GNC三项已具备“中国制造”的量产条件(遨天/寰宇昊行/鸿擎的电推进、蓝星光域的激光终端、天都模式的编队技术[45][38][50]),建议以国家任务采购为牵引完成“最后一公里”工程化;自主导航与原子钟两项国内差距最大,建议以产学研联合体形式攻关;商业深空测控是唯一可立即产生现金流的环节,航天驭星等企业已具备延伸条件[36]。
5.4 风险与挑战——可靠性、资源、监管三重约束需要正视
技术风险:Artemis I十星中四星未达成主要目标的事实提醒业界,微卫星深空任务可靠性仍显著低于传统体系,阀门、展开机构、通信链路是三大故障高发点[10][11][12];资源风险:深空测控带宽是硬约束,DSN超载与自建网2亿美元级投入之间的矛盾将长期存在[31];监管风险:频轨协调、深空通信许可(FCC首张商业深空许可2024年才发出[32])、行星保护协议对商业采矿任务的适用性均有不确定性;商业风险:小行星采矿尚未证明商业闭环,AstroForge两连败说明资本市场耐心有限[31]。总体判断:2027—2030年是赛道洗牌期,拥有“在轨履历+批产能力+国家任务订单”三重资产的企业将存活并主导下一个十年。
面向投资者与产业决策者的操作化建议:第一,把“深空在轨履历”作为尽调第一要素——拥有深空飞行 heritage 的团队与首次尝试者之间存在无法用资金弥合的经验差;第二,优先布局“卖铲人”环节(推进、激光终端、测控、热控涂层),其收入不依赖单一任务成败;第三,关注搭载班次供给方的排期数据,班次密度是预测赛道增速的领先指标;第四,对纯资源开发类标的设置“里程碑对赌”——Odin失联与Brokkr-1失利证明,该细分的技术风险必须用分段注资管理[31][32]。对中国产业界的补充建议是:尽快补齐深空测控与自主导航两块短板,前者决定商业公司能否摆脱对国家深空网的排队依赖,后者决定中国微卫星能否在月球导航服务这一新兴市场上与LunaNet、Moonlight同台竞争[8][36][52]。
(本报告全部图表按1080P标准绘制;照片均来自NASA各中心公开发布的公有领域影像,图中标注图源与编号;文中引用以上标[1]格式标注,全部来源见附录A。)
APPENDIX A
参考文献
[1] NASA/JPL. Mars Cube One (MarCO) Mission. https://www.jpl.nasa.gov/missions/mars-cube-one-marco/
[2] NASA/JPL-Caltech Photojournal. PIA20342(MarCO立方星与工程师). https://photojournal.jpl.nasa.gov/catalog/PIA20342
[3] NASA/JPL-Caltech Photojournal. PIA22323(MarCO首张火星图像). https://photojournal.jpl.nasa.gov/catalog/PIA22323
[4] Wikipedia. PROCYON(日本深空微型探测器). https://en.wikipedia.org/wiki/PROCYON
[5] 百度百科. 龙江一号(哈工大月球轨道微卫星). https://baike.baidu.com/item/龙江一号/22543756
[6] Wikipedia. LICIACube(DART撞击观测立方星). https://en.wikipedia.org/wiki/LICIACube
[7] Wikipedia. Double Asteroid Redirection Test (DART). https://en.wikipedia.org/wiki/Double_Asteroid_Redirection_Test
[8] NASA. CAPSTONE 02 Mission(含CAPSTONE在轨成果). https://www.nasa.gov/mission/capstone02/
[9] Wikipedia. Artemis 1. https://en.wikipedia.org/wiki/Artemis_1
[10] NASA. Artemis I Mission(搭载十颗立方星). https://www.nasa.gov/mission/artemis-i/
[11] Wikipedia. LunaH-Map. https://en.wikipedia.org/wiki/LunaH-Map
[12] Wikipedia. Lunar Flashlight. https://en.wikipedia.org/wiki/Lunar_Flashlight
[13] Wikipedia. Near-Earth Asteroid Scout (NEA Scout). https://en.wikipedia.org/wiki/Near-Earth_Asteroid_Scout
[14] Wikipedia. EQUULEUS(日本地月空间立方星). https://en.wikipedia.org/wiki/EQUULEUS
[15] 百度百科. 天问二号(任务载荷与飞行阶段). https://baike.baidu.com/item/天问二号/61029100
[16] Busek Co. Inc. BIT-3碘工质射频离子推力器. https://www.busek.com/
[17] Wikipedia. Artemis 2(O2O光通信系统). https://en.wikipedia.org/wiki/Artemis_2
[18] NASA/JPL. Deep Space Optical Communications (DSOC). https://www.jpl.nasa.gov/missions/deep-space-optical-communications-dsoc/
[19] arXiv. The Western Australian Optical Ground Station(LLCD/DSOC/O2O速率数据). https://arxiv.org/pdf/2201.11846
[20] Via Satellite. NASA's TBIRD Mission Demonstrates 200 Gbps Optical Downlink. https://www.satellitetoday.com/technology/2023/05/12/nasas-tbird-mission-demonstrates-breaks-its-own-record-with-200-gbps-optical-downlink/
[21] Via Satellite. NASA's TBIRD Mission Demonstrates 1.4TB Optical Downlink. https://www.satellitetoday.com/technology/2022/12/06/nasas-tbird-mission-demonstrates-1-4tb-optical-downlink/
[22] Rocket Lab Corporation. Rocket Lab Completes Spacecraft Commissioning for NASA's ESCAPADE Mars Mission. https://investors.rocketlabcorp.com/news-releases/news-release-details/rocket-lab-completes-spacecraft-commissioning-nasas-escapade
[23] Via Satellite. Rocket Lab Completes ESCAPADE Spacecraft Testing. https://www.satellitetoday.com/launch/2024/07/29/rocket-lab-completes-escapade-spacecraft-testing-ready-to-ship-for-mars-launch-later-this-year/
[24] SpaceDaily. ESA signs Ramses spacecraft and cubesat deals for Apophis flyby. https://www.spacedaily.com/reports/ESA_signs_Ramses_spacecraft_and_cubesat_deals_for_Apophis_flyby_999.html
[25] Terran Orbital. Planetary Defense Mission and the Farinella CubeSat. https://terranorbital.com/terran-orbital-subsidiary-selected-for-esa-planetary-defense-mission-to-asteroid-apophis/
[26] European Spaceflight. ESA Awards OHB a €81.2 Million Contract for Ramses Asteroid Probe. https://europeanspaceflight.com/esa-awards-ohb-a-e81-2-million-contract-for-ramses-asteroid-probe/
[27] Tyvak International. Farinella CubeSat for ESA's Ramses Planetary Defence Mission. https://tyvak.eu/tyvak-international-returns-to-deep-space-with-farinella-for-esas-ramses-planetary-defence-mission/
[28] Wikipedia. Hera (space mission)(含Milani/Juventas立方星). https://en.wikipedia.org/wiki/Hera_(space_mission)
[29] Wikipedia. M-ARGO(ESA独立深空立方星). https://en.wikipedia.org/wiki/M-ARGO
[30] Wikipedia. SEXTANT(国际空间站脉冲星导航试验). https://en.wikipedia.org/wiki/SEXTANT
[31] TechCrunch. AstroForge is putting AI in command of its next spacecraft. https://techcrunch.com/2026/09/22/astroforge-is-putting-ai-in-command-of-its-next-spacecraft/
[32] TS2 Space. AstroForge Brokkr-2 (Odin) Mission Overview. https://ts2.tech/en/astroforges-brokkr-2-spacecraft-aims-to-commercialize-space-mining/
[33] 东方财富. 微纳星空从“手搓”到量产,冲击科创板. https://wap.eastmoney.com/a/202605203743344898.html
[34] 泰伯网. 微纳星空2025年全年共完成15.6亿元股权融资. https://www.taibo.cn/newsflashes/31354234
[35] 凤凰财经. 国星宇航冲刺AI卫星第一股,递交香港IPO招股书. https://finance.ifeng.com/c/8t9GiaLRoy3
[36] 瑞财经. 航天驭星累计完成近20亿元融资,已启动IPO辅导. https://m.rccaijing.com/news-7472587637716087919.html
[37] 百度百科. 北京航天驭星科技股份有限公司. https://baike.baidu.com/item/北京航天驭星科技股份有限公司/66230986
[38] 36氪创投平台. 蓝星光域融资历史. https://pitchhub.36kr.com/project/2140887460084356
[39] 投资界. 蓝星光域完成数亿元C+轮融资. https://news.pedaily.cn/202609/569422.shtml
[40] 36氪. 起源太空两颗卫星上天并完成多项观测任务. https://www.36kr.com/p/1450856055220358
[41] 国家航天局. 天问二号探测器抵达目标小行星开展科学探测. https://www.cnsa.gov.cn/n6758823/n6758838/c10760422/content.html
[42] 第一财经. 天问二号任务发射圆满成功. https://www.yicai.com/brief/102639831.html
[43] Market Research Future. CubeSat Market Report(2024年4.27亿美元、2035年22.04亿美元). https://www.marketresearchfuture.com/reports/cubesat-market-7523
[44] IMARC Group(via openPR). CubeSat Market Outlook 2026-2034. https://www.openpr.com/news/4651735/cubesat-market-outlook-2026-2034-size-share-trends-demand
[45] 未来天玑. 霍尔电推进赛道动态(遨天/寰宇昊行/鸿擎/510所). https://www.futurephecda.com/news?tags=霍尔电推
[46] arXiv. SATMO: a Multi-Planet Thermal Analysis Tool for CubeSat Missions. https://arxiv.org/html/2512.07896v1
[47] Wikipedia. IKAROS(世界首个太阳帆深空探测器). https://en.wikipedia.org/wiki/IKAROS
[48] Wikipedia. LightSail 2. https://en.wikipedia.org/wiki/LightSail_2
[49] Wikipedia. Advanced Composite Solar Sail System (ACS3). https://en.wikipedia.org/wiki/Advanced_Composite_Solar_Sail_System
[50] 百度百科. 天都一号(月球轨道编队微卫星). https://baike.baidu.com/item/天都一号
[51] Wikipedia. Deep Space Atomic Clock (DSAC). https://en.wikipedia.org/wiki/Deep_Space_Atomic_Clock
[52] 百度百科. 鹊桥二号(含鹊桥通导遥星座规划). https://baike.baidu.com/item/鹊桥二号
APPENDIX B
关键术语和公式表
术语/公式
定义或表达式
说明与应用
立方星(CubeSat)
以U为单位的标准化微卫星,1U=10cm×10cm×10cm、约1.33kg
深空任务主力为6U/12U构型
微小卫星
质量10—100kg(微)/1—10kg(纳)级卫星统称
本报告上限扩展至约200kg级深空探测器
比冲 Isp
Isp = F/(ṁ·g₀),单位s
衡量推进效率;电推进可达2000s级
速度增量 Δv
Δv = ve·ln(m₀/mf)(齐奥尔科夫斯基公式)
决定轨道转移能力;深空微卫星需百米/秒—千米/秒级
近直线晕轨道 NRHO
地月系统L1/L2附近的近直线晕轨道
CAPSTONE首验;月球门户空间站规划轨道
地月拉格朗日点
地月引力平衡点L1—L5
鹊桥中继星运行于L2晕轨道
日地L2点
日地系统外侧重力平衡点,距地球约150万km
ESCAPADE巡航待命点
晕轨道(Halo Orbit)
绕拉格朗日点的三维周期轨道
需定期轨道维持
自由空间光通信
以激光为载波的无线通信,码速率与频率成正比
DSOC/TBIRD/O2O代表技术路线
链路预算
Pr = Pt·Gt·Gr·(λ/4πR)²
深空链路设计的核心公式
信噪比 SNR
SNR = 信号功率/噪声功率
决定数传误码率与速率上限
香农极限
C = B·log₂(1+SNR)
信道容量理论上限
脉冲星导航 XNAV
利用毫秒脉冲星X射线脉冲到达时间解算位置
SEXTANT验证约10km级定位精度
原子钟/DSAC
基于原子跃迁频率的守时装置;DSAC为汞离子钟
单向导航与深空自主守时基础
CAPS自主导航
CAPSTONE验证的星间点对点测距导航体系
减少对地面深空网依赖
合成孔径雷达 SAR
利用平台运动合成等效大孔径的成像雷达
深空化用于小行星形貌测绘
低频雷达(JuRa类)
50—70MHz穿透式雷达
透视小行星内部结构
高光谱成像
数百连续窄波段成像,光谱分辨率纳米级
矿物识别(如2.7μm含水矿物吸收峰)
热惯量
I = √(kρc),描述材料温度响应
红外反演判定碎石堆/整体岩
微测辐射热计
非制冷红外探测器
微卫星红外载荷主流器件
TDI
时间延迟积分成像
弥补小口径相机信噪比
GNSS-R
利用导航卫星反射信号的遥感/感知技术
地月空间无源感知的演化基础
AIS协同感知
基于自动识别系统的目标协同监视
深空化为空间目标无线电协同监视
电推进
以电场/电磁场加速工质的推进方式
离子/霍尔两大类,高比冲低推力
碘工质推进
固态碘升华供气的新型电推进(BIT-3)
取消高压贮箱,适配立方星
霍尔推力器
利用霍尔效应约束电子的等离子体推力器
40mN级已实现商业批产
冷气体推进
高压气体直接膨胀喷出(R236FA/液氨)
结构最简单,MarCO/天都采用
绿色推进剂
ASCENT/AF-M315E等低毒单组元推进剂
替代肼类,降低地面操作成本
太阳帆
利用太阳光压产生推力,光压P≈4.6μN/m²@1AU
IKAROS/LightSail 2/ACS3验证
电阻推(Resistojet)
电加热工质喷出,如AQUARIUS水基推进
比冲约70s级,安全廉价
反应轮/反作用飞轮
角动量交换式姿控执行机构
微卫星姿控标配
星间链路 ISL
星间射频/激光通信与测距链路
编队飞行与组网基础
编队飞行GNC
多星相对制导导航控制
天都双星微波测距验证
干涉测量
多基线相干观测提升角分辨率
龙江双星超长波射电干涉
超长波射电天文
30MHz以下频段天文观测
月球背面屏蔽地球干扰是理想站址
三模冗余 TMR
三套电路投票容错
COTS器件抗辐照常用手段
COTS器件
商用现货元器件
立方星低成本的关键,需筛选加固
总剂量效应 TID
辐照累计剂量导致的器件退化
深空长寿命任务核心约束
单粒子效应 SEE
高能粒子引发的瞬态/永久故障
需软件容错与硬件闩锁保护
展开机构
太阳翼/天线/帆面在轨展开装置
立方星故障高发点之一
PPOD部署器
立方星标准弹射部署装置
Cal Poly标准,ISISPACE等供货
拼车发射 Rideshare
多星共享运载火箭余量
Transporter/力箭等常态化班次
轨道转移飞行器 OTV
提供轨道间摆渡的上面级(Helios/Elytra)
深空微小探测器“接力棒”
行星防御
监测、偏转威胁地球的近地小行星的技术体系
DART/Hera/Ramses/中国撞击任务
动能撞击
以航天器高速撞击改变小行星轨道
DART使Dimorphos周期改变33分钟
动量传递系数 β
撞击喷射物带来的额外动量倍数
行星防御效能核心参数
小行星类型(S/C/M型)
按光谱分类:硅质/碳质/金属质
M型为采矿首选目标
准卫星
与行星共轨共振的小天体(如2016HO3)
天问二号采样目标
主带彗星
主小行星带内具活动性的小天体(如311P)
天问二号第二阶段目标
深空网 DSN
NASA三大70m站组成的深空测控网
资源超载,催生商业深空测控
商业测控/GSaaS
地面站即服务,按次计费
航天驭星覆盖率92.8%
星上AI/边缘计算
星载推理计算(TOPS级算力)
国星宇航单星744TOPS级
Sim2Real
仿真到真实的迁移学习
解决深空样本稀缺
技术成熟度 TRL
1—9级技术就绪度分级
TRL7—9为在轨验证以上
技术飞轮
技术—成本—频次—数据—需求自我强化的闭环
本报告核心分析框架
APPENDIX C
关键技术转化价值清单
序号
关键技术
成熟度
转化方向
潜在价值与依据
1
碘工质电推进
TRL8
深空探测微小卫星标配动力
BIT-3已验证;国内空白,替代空间最大[16]
2
小型激光通信终端
TRL7—8
深空链路+星间组网
DSOC验证+蓝星光域千台产线[18][38]
3
深空自主导航(CAPS类)
TRL7
月球导航服务/任务软件
CAPSTONE 02采购在即[8]
4
脉冲星导航
TRL6
深空自主定位授时
SEXTANT验证10km级精度[30]
5
芯片级原子钟
TRL7
单向导航/星座时统
DSAC在轨验证,国产化需求迫切[51]
6
小行星低频雷达
TRL7
行星防御/资源勘查载荷
JuRa首飞,Ramses延续[28][24]
7
轻小型高光谱载荷
TRL8
小行星成分普查
ASPECT在轨,采矿前提[28][32]
8
星上AI解译
TRL6—7
无人值守探测器
AstroForge Solo、AFRL NNEP[31][8]
9
深空编队GNC
TRL8
干涉测量星座/双点探测
天都双星验证,中国领先[50]
10
商业深空测控服务
TRL6
测控即服务向深空延伸
DSN超载,航天驭星具备条件[31][36]
11
深空轨道转移运输
TRL6
微小探测器摆渡发射
Helios/Elytra/NASA OTV研究[8]
12
太阳帆推进
TRL7
超长航时深空巡航
IKAROS/LightSail 2/ACS3递进验证[47][48][49]
APPENDIX D
潜力企业清单
以下清单覆盖深空探测微小卫星产业链各环节代表性主体(整星平台、载荷、推进、链路、测控运营、运输与资源开发),按国际/国内分列,据公开资料整理,供跟踪研究参考。
企业
国家/地区
环节
跟踪要点
Terran Orbital(洛克希德·马丁)
美国
平台总线
深空总线+批产工厂
Tyvak International
意大利
平台总线
欧洲深空立方星首选承制商
Advanced Space
美国
运营/导航
CAPSTONE系列、地月自主导航
Rocket Lab
美国
总承/发射
Explorer行星际平台
AstroForge
美国
资源开发
小行星采矿+星上AI
Busek
美国
电推进
BIT系列碘离子推力器
GomSpace
丹麦
组件/平台
立方星分系统货架
NanoAvionics
立陶宛
平台总线
模块化微卫星总线
AAC Clyde Space
瑞典/英国
平台/数据
欧洲批量交付
EnduroSat
保加利亚
平台总线
低成本快速集成
ISISPACE
荷兰
组件/部署
PPOD部署器生态位
Blue Canyon(RTX)
美国
平台/姿控
高精度姿控组件
Impulse Space
美国
空间运输
Helios高能摆渡级
Firefly Aerospace
美国
运输/着陆
Elytra深空摆渡+月球着陆
Karman+
美国/欧洲
资源开发
低成本小行星探测器
TransAstra
美国
资源/运输
小天体捕获与运输概念
York Space Systems
美国
平台总线
国防快速响应卫星
Pumpkin Space
美国
组件
立方星结构/电源组件
Space Inventor
丹麦
平台总线
微卫星定制
CU Aerospace
美国
推进
立方星推进模块
企业/机构
环节
跟踪要点
微纳星空
整星制造
批产线+科创板IPO辅导
天仪研究院
整星制造
30余颗卫星快速研制体系
国星宇航
AI星座
星算计划2800颗、港股IPO
起源太空
资源开发
NEO-01/仰望一号在轨
航天驭星
测控运控
92.8%覆盖率、IPO辅导
蓝星光域
激光链路
千台级产线、C+轮
蔚星科技
红外载荷
红外星座与绍兴产线
遨天科技
电推进
40mN级霍尔推进批产
寰宇昊行
电推进
固工质霍尔在轨点火
鸿擎科技
电推进
氪工质霍尔在轨验证
极光星通
激光链路
星载激光终端
氦星光联
激光链路
星间激光通信
星图测控
测控运控
商业测控上市梯队
天链测控
测控运控
商业地面站网
星邑空间
测控运控
测控服务与站网
地卫二(STAR.VISION)
AI载荷
星上智能计算
椭圆时空
星座运营
通导遥一体化星座
银河航天
整星/星座
批产与相控阵
长光卫星
整星/载荷
批产光学平台外溢
紫微科技
货运飞船
商业天地往返
钧天航宇
整星制造
卫星总体与AIT
中科宇航
发射
力箭系列拼车运力
蓝箭航天
发射
朱雀系列中型运力
星河动力
发射
谷神星/智神星运力
深空探测实验室
国家实验室
天都系列总体单位
哈尔滨工业大学
高校
龙江/天都微卫星团队
免责声明:本报告基于公开资料研究整理,所涉企业信息、融资金额与市场预测均来自公开渠道,仅供研究参考,不构成任何投资建议。数据截至2026年10月。
出品方:中关村通力 · 商业航天研究组
未来数字空间卓越创新中心 · 商业航天系列研究报告之七深空探测微小卫星技术飞轮深度研究报告 · 2026年10月

猜你喜欢

发表评论

发表评论: