
 研报速递
券研终极变现与家族产业突围,哪个才是专业人才应有价值?
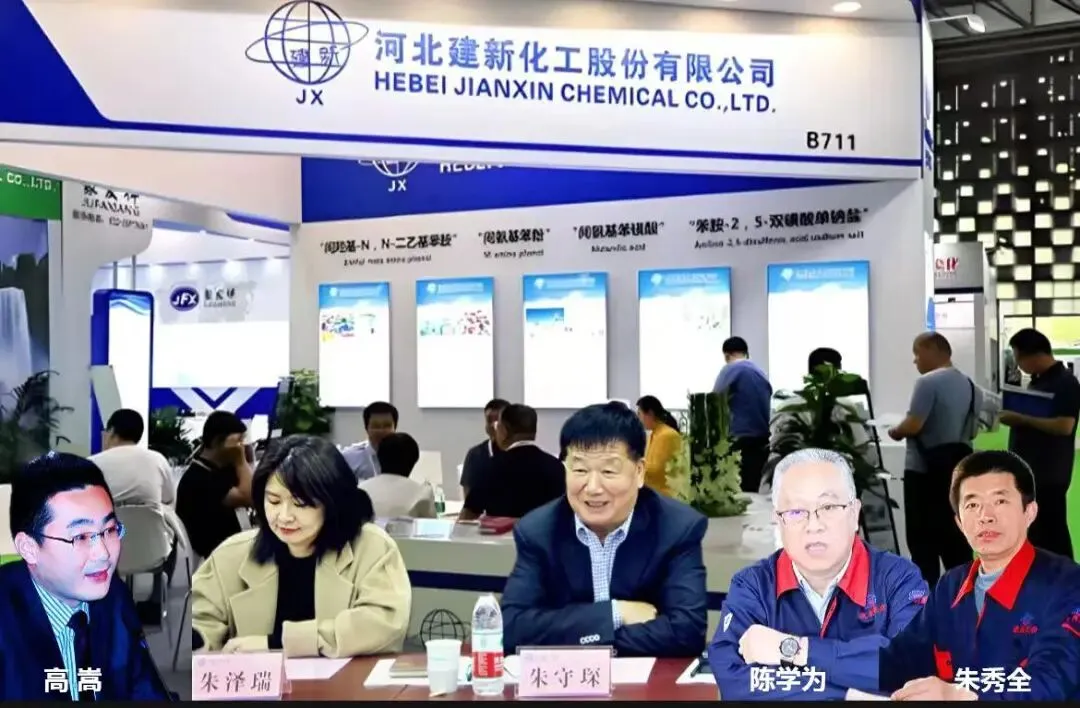
2026年10月9日,创业板精细化工公司建新股份一纸公告把“前券商首席”和“实控人女婿”两个标签绑到了一起。原董秘陈学为因工作调整辞任、留任总经理,接棒者是1984年出生的前券商首席高嵩。
要知道,转投建新前高嵩可是中信证券军工行业首席分析师,并与公司实控人朱守琛为翁婿关系,与董事朱泽瑞为夫妻。
公告同时披露,朱秀全接任公司法定代表人,朱守琛不再兼任法定代表人。朱秀全并非一般高管,而是公司董事、常务副总经理,持有公司股份,并是朱守琛的亲侄子。
两项变动发生在同一天,不仅向外昭示了建新股份的治理权责重构,还因高嵩的“前卖方首席、实控人女婿、做了近八年董事长助理后才接信披岗”三噱头而出圈。
 履历:宝马采购—券商首席—建新董秘
公开资料显示,高嵩1984年生,清华汽车工程本科、慕尼黑工业大学机械工程硕士,有三段工作履历。
实业采购(2007.10—2009.9):曾任宝马汽车全球采购部亚太区采购助理经理,偏供应链、成本、供应商管理;
卖方研究(2009.9—2018.6):在中信证券任职9年,从汽车分析师到军工首席,走完了标准的卖方研究路径。其团队先后拿过新财富汽车第一、军工第二,水晶球军工第一,以及金牛奖、IAMAC保险资管奖,是典型的卖方研究核心分析师。
产业内部(2018.12起):加入建新股份任董事长助理,到2026年10月接董秘,约八年。
从“写报告推荐股票”到“被产业公司雇佣”,再到“替公司做信息披露”,这条路径在券商转产业人群里不稀奇;稀奇的是他并非外聘职业经理人,而是先以董事长助理深度嵌入公司,再因亲属关系与专业背景接任董秘。
这一接任很“高嵩”。军工集团资产证券化、科研院所改制、军民融合、产业链投资逻辑,这类课题本来就和上市公司资本运作、信息披露、机构沟通高度重叠,高嵩等于提前练了董秘的一半基本功。
公告特别写明:高嵩未持有建新股份股票,已取得深交所董秘任职资格。
不过,其与朱守琛翁婿、与朱泽瑞夫妻的亲属关系,虽然不会然影响在建新的任职,但在关联交易回避、内幕信息、独立信披等方面,会是长期被监管和媒体盯的点。
 建新:总经理抓经营、董秘做资本沟通
陈学为不是第一次卸任董秘。其2007年12月起兼董秘近七年半,2015年5月卸任;2022年8月回任,2026年10月再卸,仍保留总经理并持有约684.72万股、占总股本1.22%。
陈学为留任总经理,高嵩接管信披与投资者关系,可理解为“总经理抓经营、董秘专做资本沟通”。
建新2026年上半年走出低弹性修复:营业总收入3.60亿元,同比+51.42%;归母净利润4787.01万元,同比+790.27%;扣非净利4750.50万元,同比+940.46%;经营现金流2537.28万元,同比略降5.12%。
分业务看,纸张化学品1.34亿元、占37.15%;复合材料和新材料中间体9761.04万元、占27.09%;染料和日化中间体8118.42万元、占22.53%;医药和农药中间体4601.94万元、占12.77%。
公司定位仍是沧州精细化工,下游覆盖染料、日化、医药、农药、造纸、复合材料。
业绩从2025年亏损2774万元反弹到2026上半年盈利近4787万元,纵然可喜可贺。但“低基数+产品涨价/产能恢复”阶段最怕两件事:一是机构调研把未披露订单、价格拐点问出边界;二是定期报告前后内幕信息失控。
建新股份做的是精细化工中间体,业绩基数低、弹性大,正好需要一个既懂机构语言、又懂怎么把技术进展翻译成财报预期的人。高嵩的卖方背景恰好补IR,但也正因懂买方语言,更要把“可披露”和“可引导”分开。
9年中信证券分析师与8年建新董事长助理历练,如今做上市公司董秘的跨度,少不了自身能力与家族信任。能将券商视角嵌入公司战略与日常经营,并推动估值、催化、预期管理,这是高嵩与纯行政型董秘的不同点。
 接任董秘:信披、IR与合规的三重压力
对高嵩而言,做董秘不是继续做行业研究,而是把研究能力转成合规输出。董秘岗位的核心不是“研究多准”,而是做好三件事:信息披露合规、投资者关系维系、资本运作配合。
信息披露:定期报告、临时公告、重大合同、关联交易。亲属任职情况下,朱守琛、朱泽瑞相关议案须回避,高嵩本人涉及家族关联交易亦应回避。
投资者关系:Wind数据显示,截至2026年6月末,建新股份约有25只基金持仓,持股约246.27万股、市值约1379万元,且以被动指数类为主。卖方转董秘的价值,是用机构语言把纸张化学品、复合材料中间体、染料中间体的价格周期讲成可验证节奏,而不是讲故事。
资本运作配合:若建新后续再融资、并购或产能整合,军工/汽车研究训练对“技术—估值—监管”翻译有帮助。但建新主业是精细化工,不是军工,高嵩的中信军工经验更多体现在国企改革、资产证券化方法论,不宜直接套到染料中间体估值上。
前任陈学为转总经理、高嵩接董秘,意味着公司把“资本沟通”单独交给他,实控人家族则通过“总经理+董事+董秘”三条线分别把控经营、治理和信披。
对卖方转董秘的人,需避免把“路演话术”带进定期报告:业绩引导、拐点暗示、未披露订单预期,都可能碰内幕信息红线。
高嵩的优势在IR和预期管理,短板在“亲属关系下的独立性”。按上市公司规则,这种亲属关系,会让公司在提名、审议、关联交易回避、内幕信息管控方面变得更敏感。
高嵩在中信做过新财富级别首席,懂买方也懂监管口径,理论上比外行更知道边界;但“女婿+首席”叠加,市场会拿放大镜看每一次业绩会措辞。
 “女婿董秘”与“专业能力”哪个更值钱?
券商首席下海做董秘不是新鲜事,但“首席+实控人女婿+自家公司”三者同框,舆论难免会自动套两个判断:
从覆盖股票到直接管股票,这是“研究员的终极变现”;
用卖方训练补足建新IR和资本运作短板,这是“家族企业引入专业人才”。
好在,高嵩八年董事长助理已经过了“女婿适应期”,董秘身份只是把内部角色正式外化。
高嵩职业挪腾的本质不是“转投岳父旗下”,而是建新股份用一位有中信军工/汽车研究背景、深耕公司八年的家族关联人,接手信披与IR。
关系要披露,能力要验证,合规性会比普通外聘董秘被审得更严。
建新股份当前总市值约41亿元、 属于中小创业板精细化工,董秘既要对接机构也要对接监管。高嵩的价值不在短线拉估值,而在三件事做不做得稳:
一是把技术改造成本、产能释放、中间体价格周期讲成可验证节奏;
二是把机构持仓从被动指数基金为主逐步扩到主动研究覆盖;
三是在合规框架内做再融资、并购或资产整合的沟通准备。
高嵩接任建新董秘,不是简单的岳父旗下生辉,而是专业能力验证。相比于“女婿董秘”,专业能力更值钱。



发表评论
发表评论: