
 研报速递
摘要:
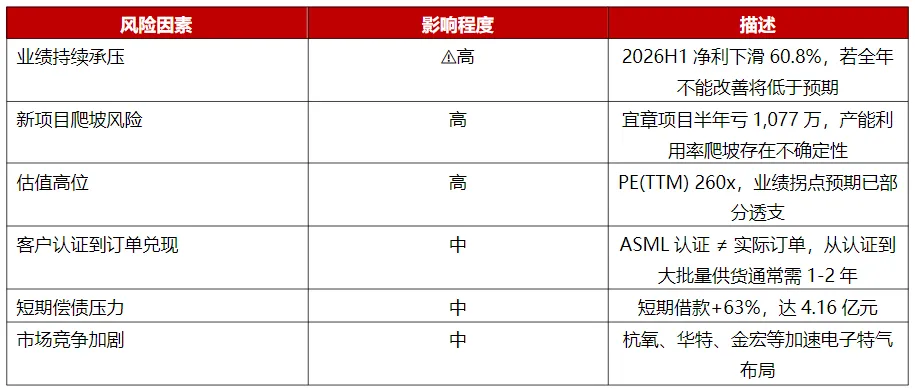
凯美特气是国内电子特气国产替代的「卡位型」标的——2026年2月光刻气产品通过ASML子公司Cymer认证,成为国内少数进入全球光刻机龙头供应链的公司。然而2026年上半年公司业绩「增收不增利」特征显著:营收微增1.7%但归母净利同比下滑60.8%,主因宜章特种气体项目转固致折旧激增、特气收入贡献仍小(占比2.81%)、传统业务毛利率收窄。当前正处于「传统业务放缓 + 电子特气产能释放」的新旧动能转换期阵痛,风险与机遇并存。当前PE(TTM)高达260倍,股价自高点29.95元跌至14.25元(-52%),市场对业绩拐点的等待已反映在估值中。
一、公司概况
1.1 基本信息
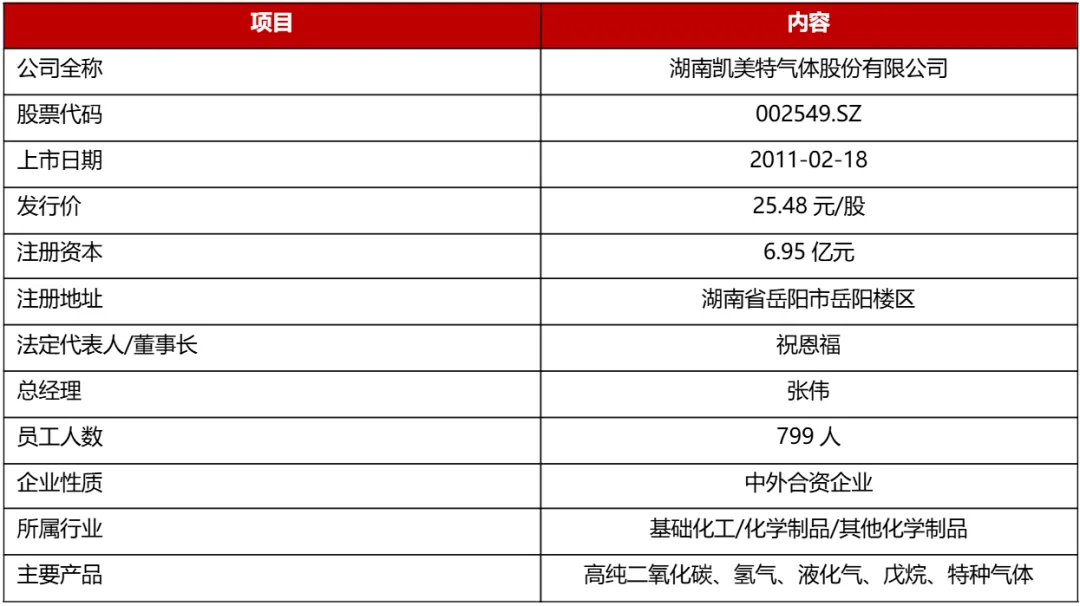
1.2 发展历程:从尾气治理到电子特气平台
公司前身可追溯至1991年成立的湖南凯美特气,依托岳阳巴陵石化的工业尾气资源起家,发展历程可分为三个阶段:
1.0 时代(1991-2017)· 传统气体业务奠基:以石油化工尾气、火炬气为原料,研发生产高纯二氧化碳、氢气、液化气等传统工业气体。客户以食品、饮料、烟草、医药等大工业用户为主,现金流稳定。
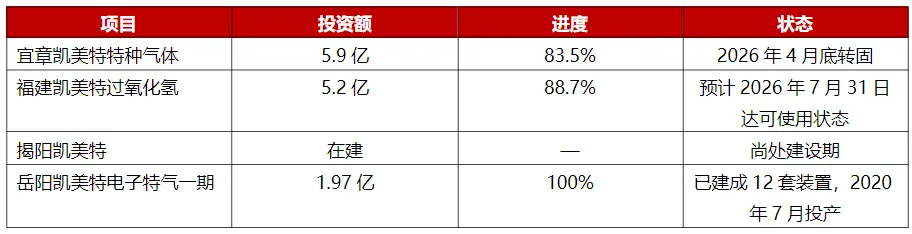
一期项目投资1.97亿元,建成12套电子特气纯化与混配装置,2020年7月正式投产。公司被工信部授予首批国家级专精特新「小巨人」企业。
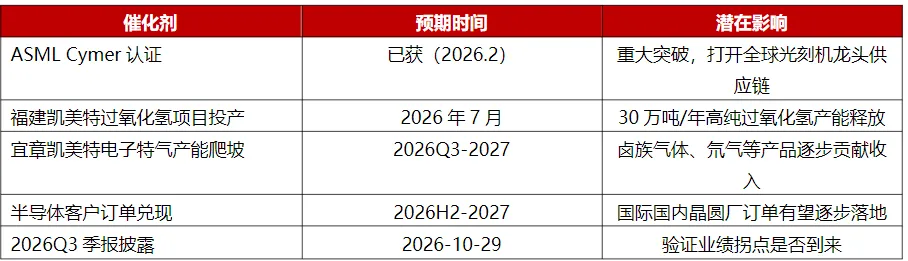
3.0 时代(2024-至今)· 国产替代加速期:2024年起公司开始密集推进新项目,包括宜章凯美特特种气体项目(5.9亿元)、福建凯美特过氧化氢项目(5.2亿元)、揭阳凯美特项目。2025年5月光刻气获日本GIGAPHOTON认证,2026年2月获ASML子公司Cymer认证。
1.3 股权结构与子公司体系
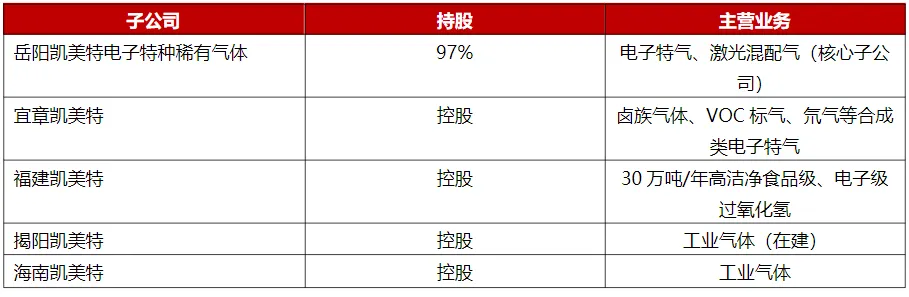
二、主营业务分析(2026H1)
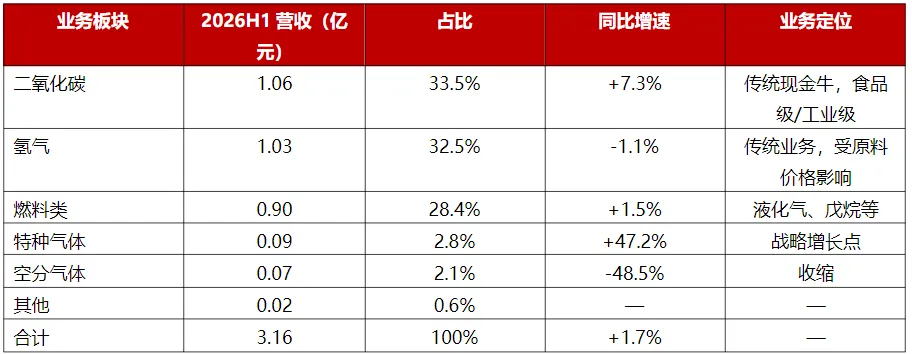
2.1 收入结构:传统业务仍主导,电子特气增速亮眼
2.2 核心业务深度解读
特种气体——最具战略价值的成长引擎
2026H1营收0.09亿元,同比+47.2%,是公司增速最快的业务板块。
收入占比仅2.81%,绝对体量仍小,短期内难以拉动整体业绩。
战略意义重大:光刻气、激光混配气代表了电子特气领域最高技术壁垒的细分赛道。
关键认证突破:2026年2月光刻气通过ASML子公司Cymer认证(全球光刻机龙头);2025年5月光刻气通过日本GIGAPHOTON认证;准分子激光气体通过美国Coherent(相干)认证;通过法国液化空气供应商审计。
公司参与起草国家标准《GB/T 43771-2024 电子气体 一氧化碳》。
二氧化碳——传统现金牛,毛利率承压
营收1.06亿(+7.3%),仍是公司最大单一产品。毛利率从2025H1的39.12%降至2026H1的36.11%(-3pct),受原料气源供给波动及结算价格回调影响。
氢气——原料价格敏感型
营收1.03亿(-1.1%),增速由正转负。毛利率从33.43%降至28.24%(-5.2pct),承压明显。公司氢气主要来自工业副产气提纯。
三、行业分析:电子特气国产化黄金期
3.1 工业气体行业格局
全球格局:高度集中,海外四大寡头垄断——法国液化空气、美国空气产品、德国林德、日本大阳日酸。
国内格局:三大梯队分层。
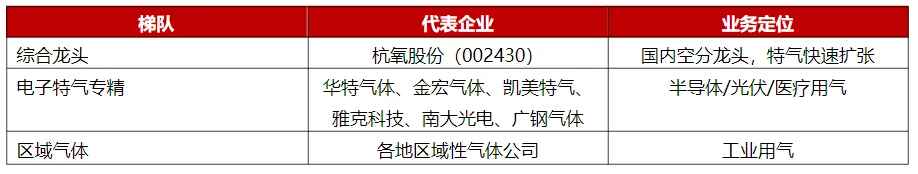
3.2 电子特气市场空间
市场规模:
·全球电子特气市场约300亿美元规模
·中国电子特气市场约300亿元,国产化率仅约15%
·半导体用电子特气国产化率仅10-15%(高纯度产品)
应用领域:集成电路(65%)、显示面板(15%)、LED/光伏(10%)、光纤通信/医疗等(10%)。
3.3 行业三大驱动力
·半导体国产化加速:国内晶圆厂对国产电子特气需求迫切,导入周期从3-5年缩短至1-2年
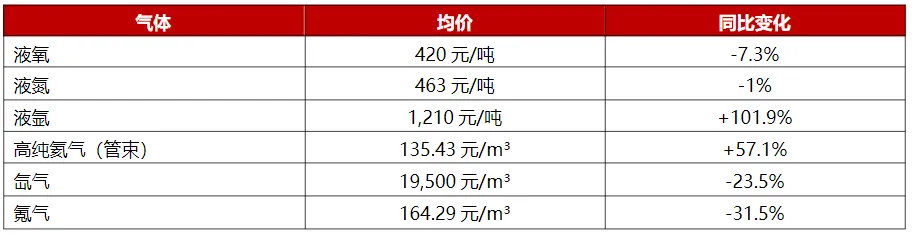
·稀有气体价格上行:2025-2026年液氩同比涨102%,氦气同比涨57-79%
·AI/光刻机需求爆发:随着EUV/DUV光刻工艺迭代,光刻气、激光混配气需求快速增长
3.4 行业价格动态(2026年7月数据)
四、财务分析
4.1 历史业绩趋势
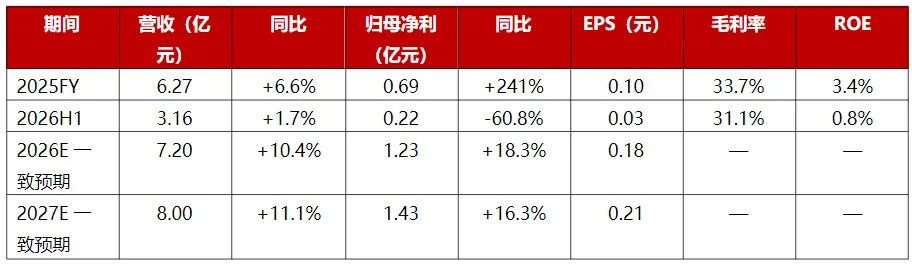
4.2 2026H1业绩「增收不增利」三重压力
第一重:毛利率收窄
·综合毛利率从36.11%降至31.06%(-5.05pct)
·氢气毛利率:33.43% → 28.24%(-5.2pct)
·二氧化碳毛利率:39.12% → 36.11%(-3.0pct)
第二重:费用端激增
·管理费用同比+30.8%,主因宜章项目转固后折旧及试运行费集中计入
·财务费用同比+334%,存款利率下降+利息收入减少
第三重:资产减值
·计提资产减值损失956.57万元(含存货跌价准备871.80万元)
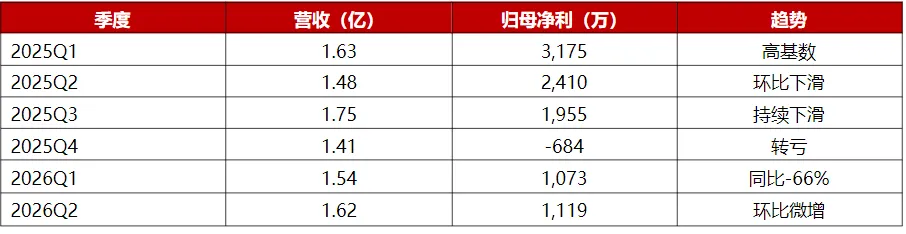
4.3 季度走势:业绩拐点尚未到来
4.4 项目建设进度
五、可比公司估值对比(2026H1数据)
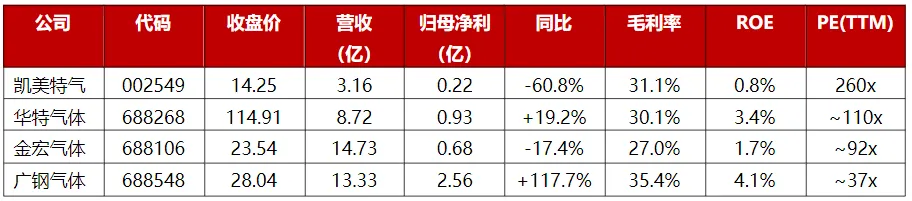
估值分析小结:
·体量最小:凯美特气营收3.16亿,远小于同业,特气收入占比2.81%远低于华特的67%
·估值最高:PE(TTM) 260x,因净利润大幅下滑导致分母变小
·业绩最差:2026H1归母净利同比-60.8%,是同业中唯一大幅下滑
·表现分化:广钢+118%(氦气涨价),华特+19%(光刻气稳健),金宏-17%(增收不增利但体量大)
六、核心催化剂与风险
6.1 核心催化剂
6.2 主要风险
七、投资逻辑梳理
7.1 核心投资逻辑
1. ASML认证是国产电子特气行业的「破冰」事件
·2026年2月光刻气通过ASML子公司Cymer认证,是国内电子特气行业的里程碑
·与Coherent、GIGAPHOTON、Air Liquide的多重认证构建国际客户网络
2. 电子特气产能集中释放期
·宜章凯美特(5.9亿,2026.4转固):卤族气体、VOC标气、氘气
·福建凯美特(5.2亿,2026.7达产):30万吨/年高纯过氧化氢
·揭阳凯美特(在建):区域气体布局
3. 稀有气体涨价周期受益
·2025-2026年液氩+102%,氦气+57-79%
·公司深冷精馏工艺量产5N-6N高纯氦气,已批量切入半导体、航天、医疗
4. 传统业务为新业务提供现金流支撑
·二氧化碳、氢气、燃料类占比超90%,现金流稳定
·2025年扭亏为盈(+241%),基本盘稳固
7.2 关注节点
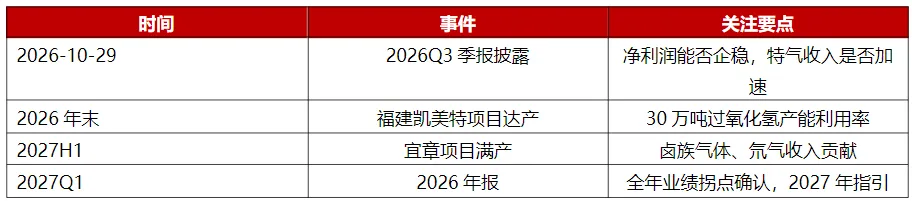
八、技术面速览(截至2026-10-13)
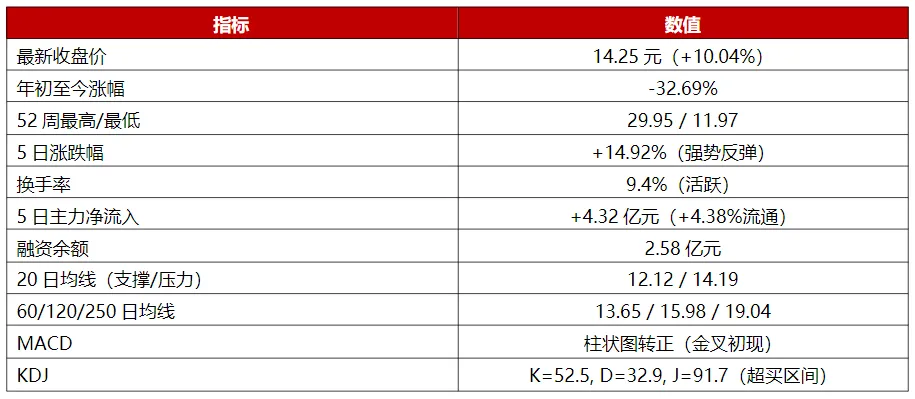
技术面判断:股价自52周高点29.95元深度回调至14.25元(-52%),处于历史相对低位。5日主力净流入4.32亿元(约4.4%流通股),明显有资金抢筹。今日大涨10%站上20日压力线14.19,MACD金叉初现,短线动能较强。中期关键压力:年线19.04元;中期关键支撑:11.97元(52周低点)。
九、总结
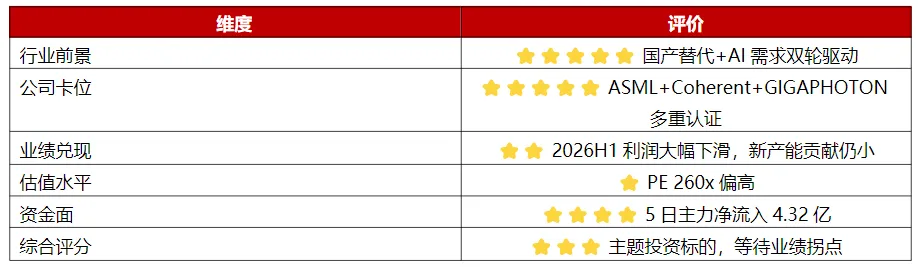
风险评级:中高风险
建议:对电子特气国产替代主题有强信念的投资者可小仓位参与博弈业绩拐点;稳健投资者建议观察2026Q3业绩后再做决策。
免责声明
⚠️ 以上内容基于公开信息整理生成,仅供参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。

发表评论
2026-10-13 20:58:00 回复该评论
发表评论: