
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/93996d0b1b57
金融黑灰产已经不是零散骗子,而是一条能把普惠贷款批量改造成“职业背债”的产业链;制度文件越密,和实际打击效果之间的时滞就越刺眼。
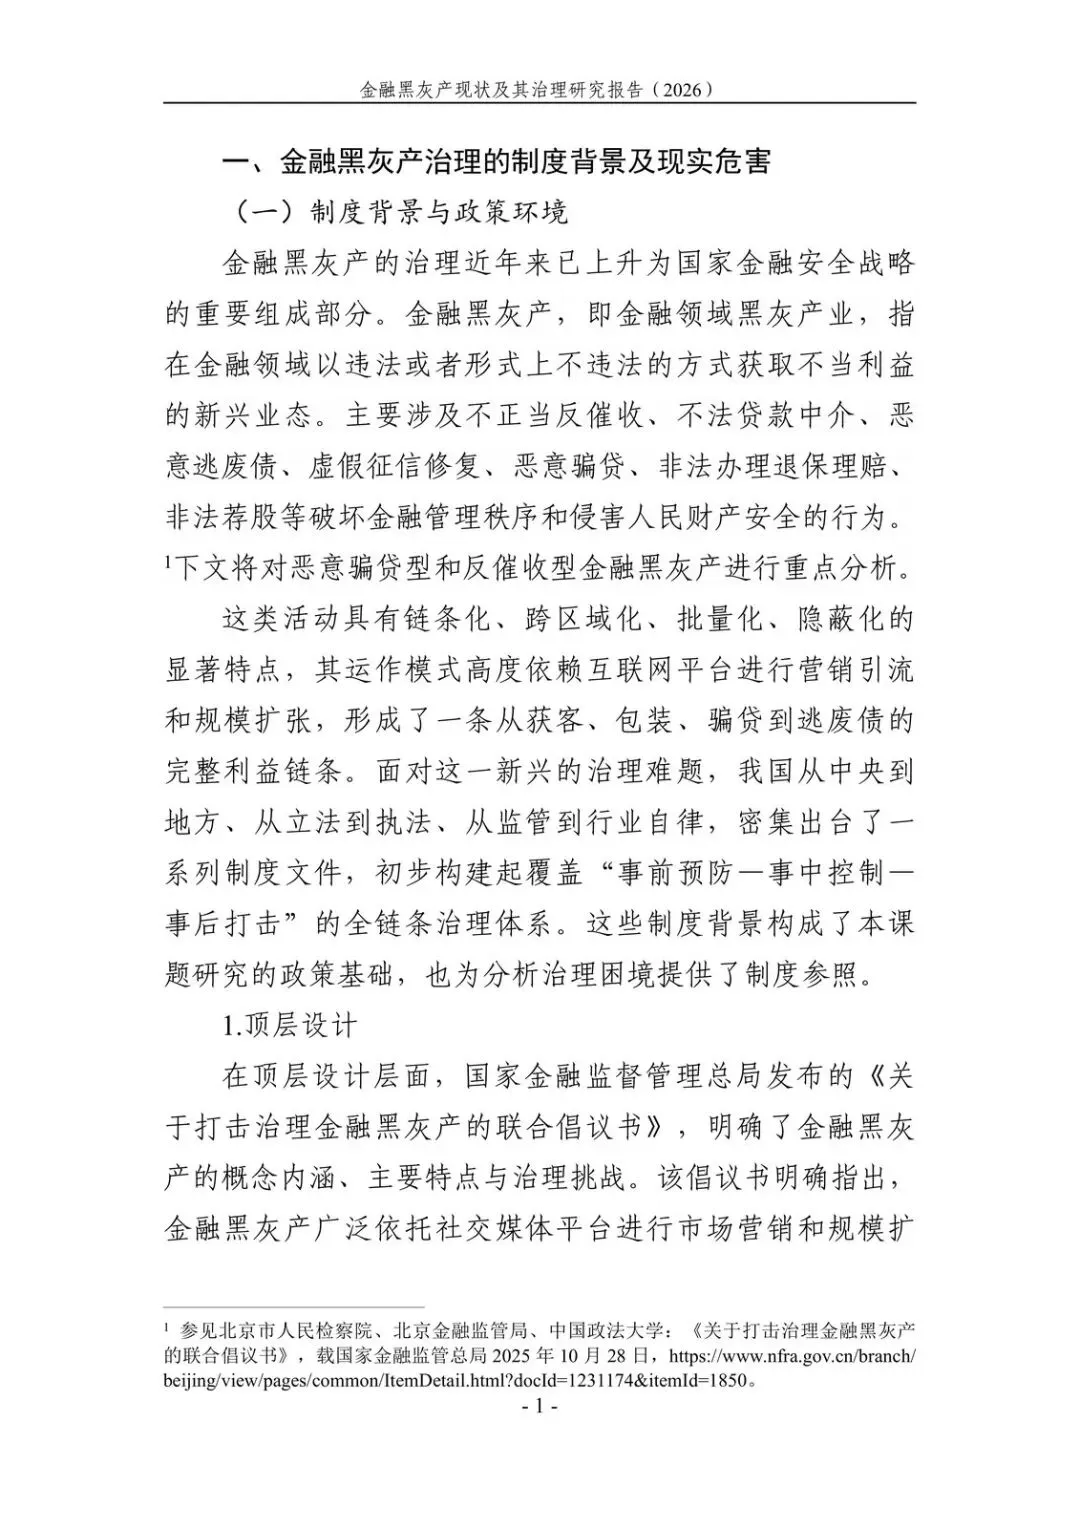
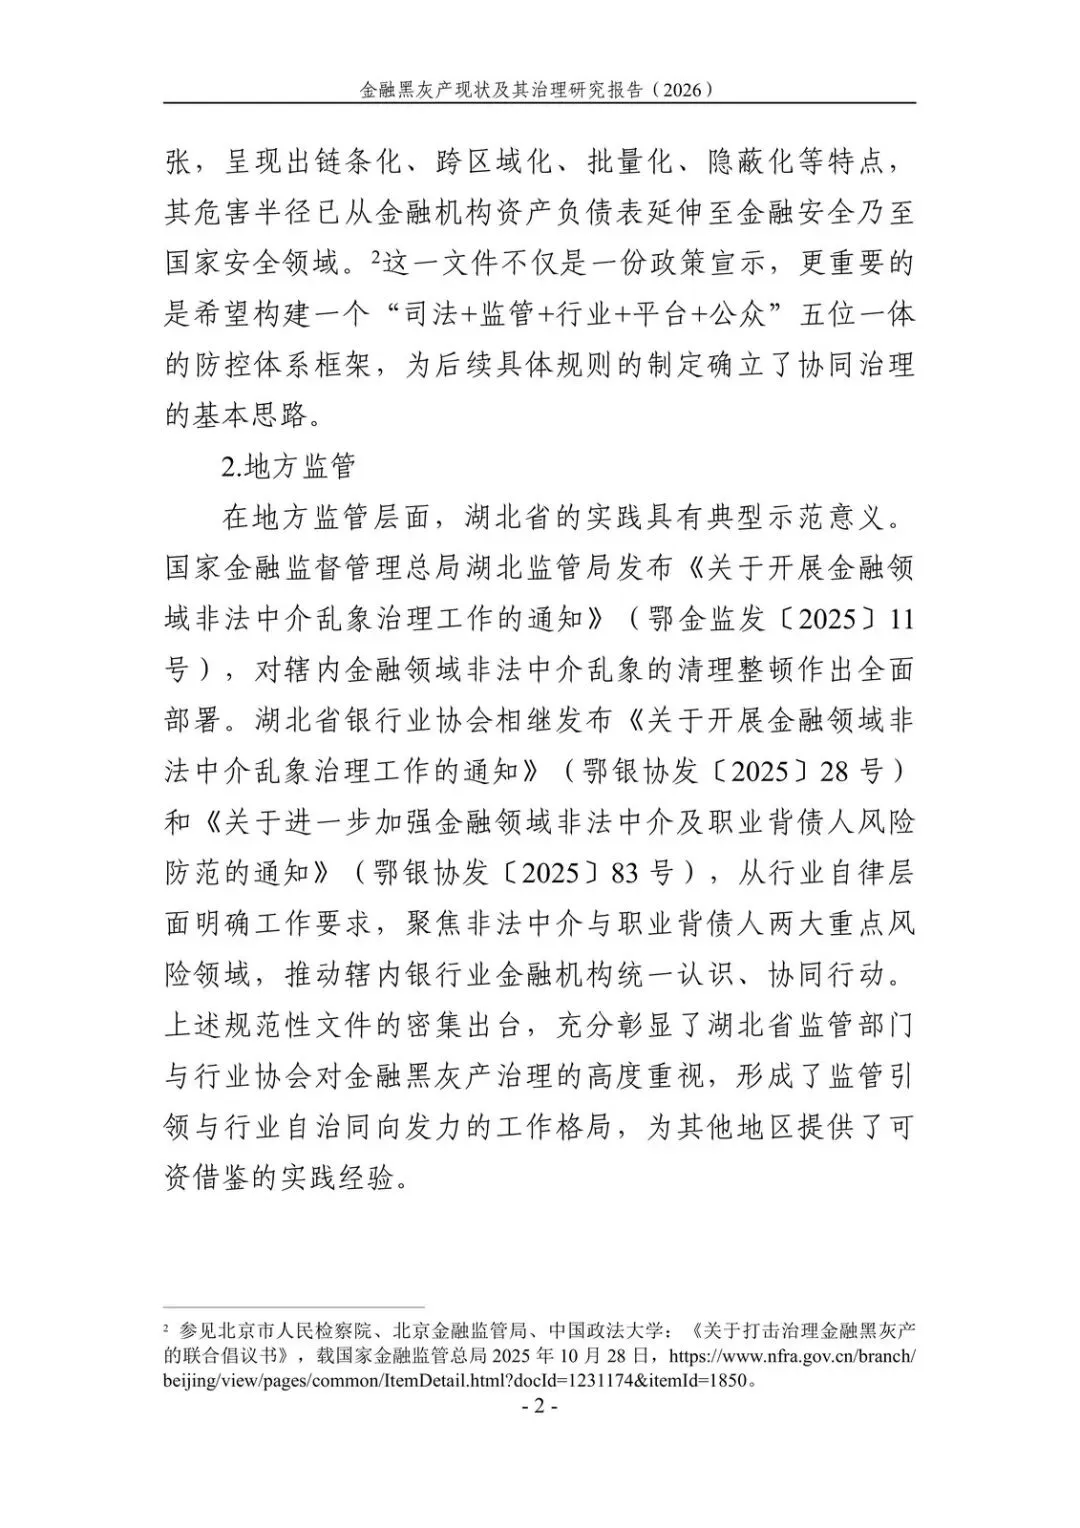
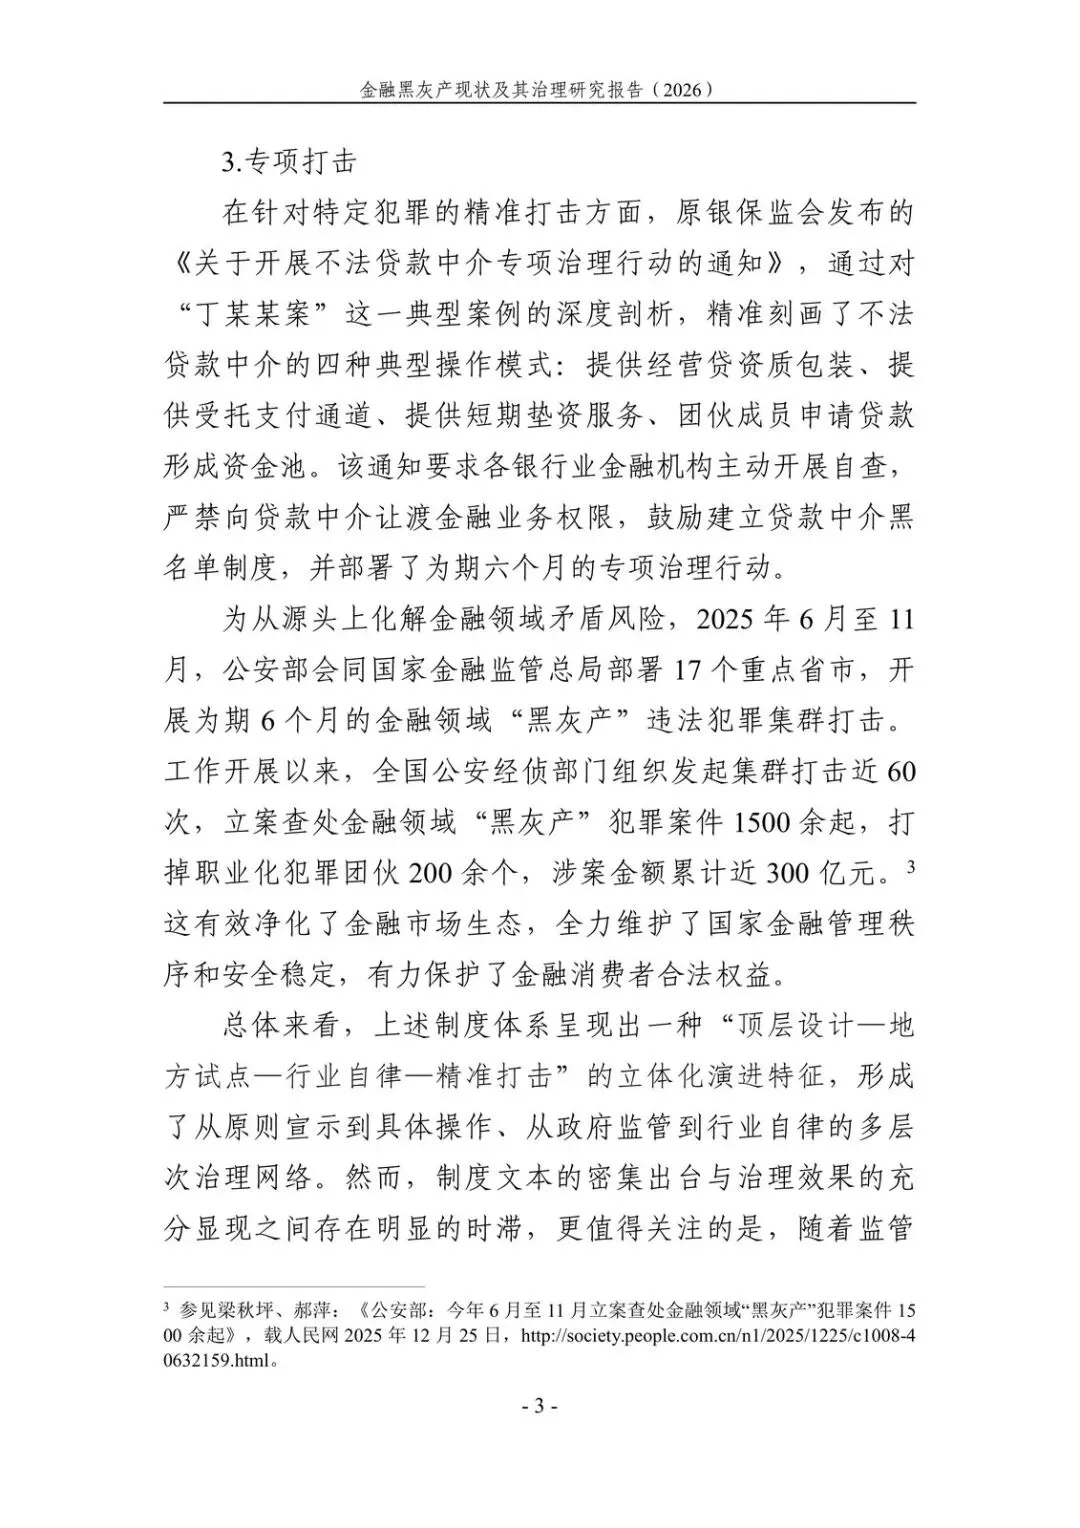
为什么是现在:顶层已把这件事抬到金融安全,公安部公开口径是2025年6月至11月立案查处金融领域“黑灰产”犯罪案件1500余起;湖北也在同一周期密集发文清非法中介和职业背债人。但报告写得很清楚——黑产依托社交平台引流,链条化、跨区域、批量化、隐蔽化,监管一紧,手法就换。
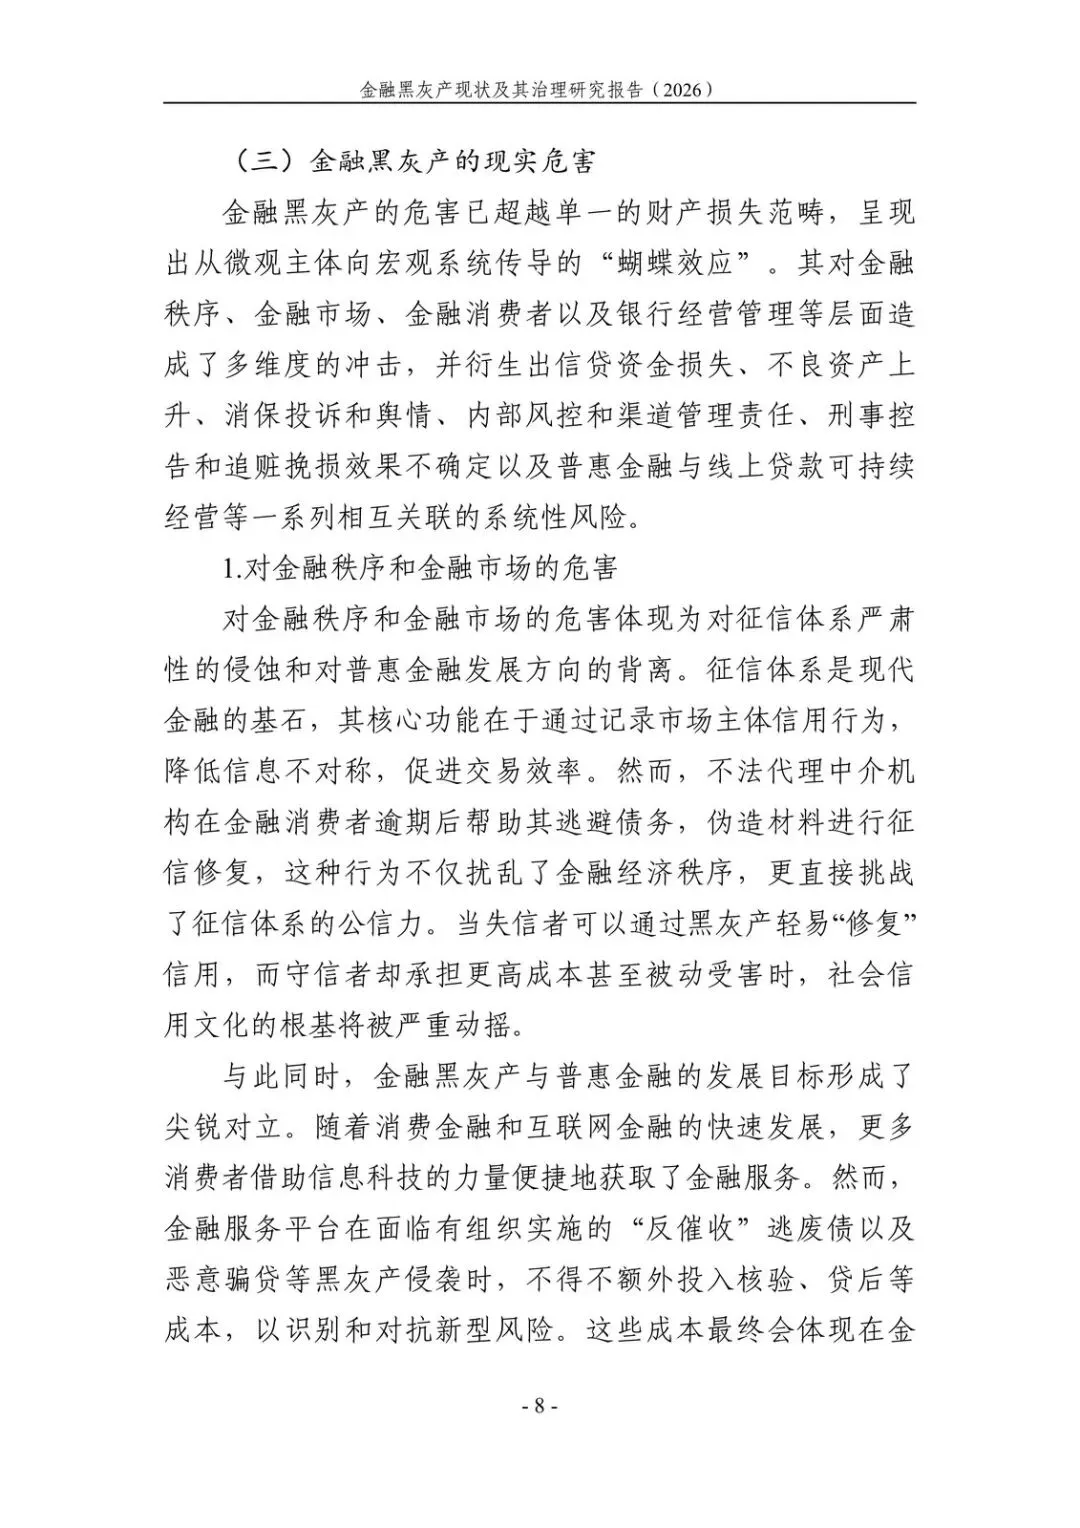
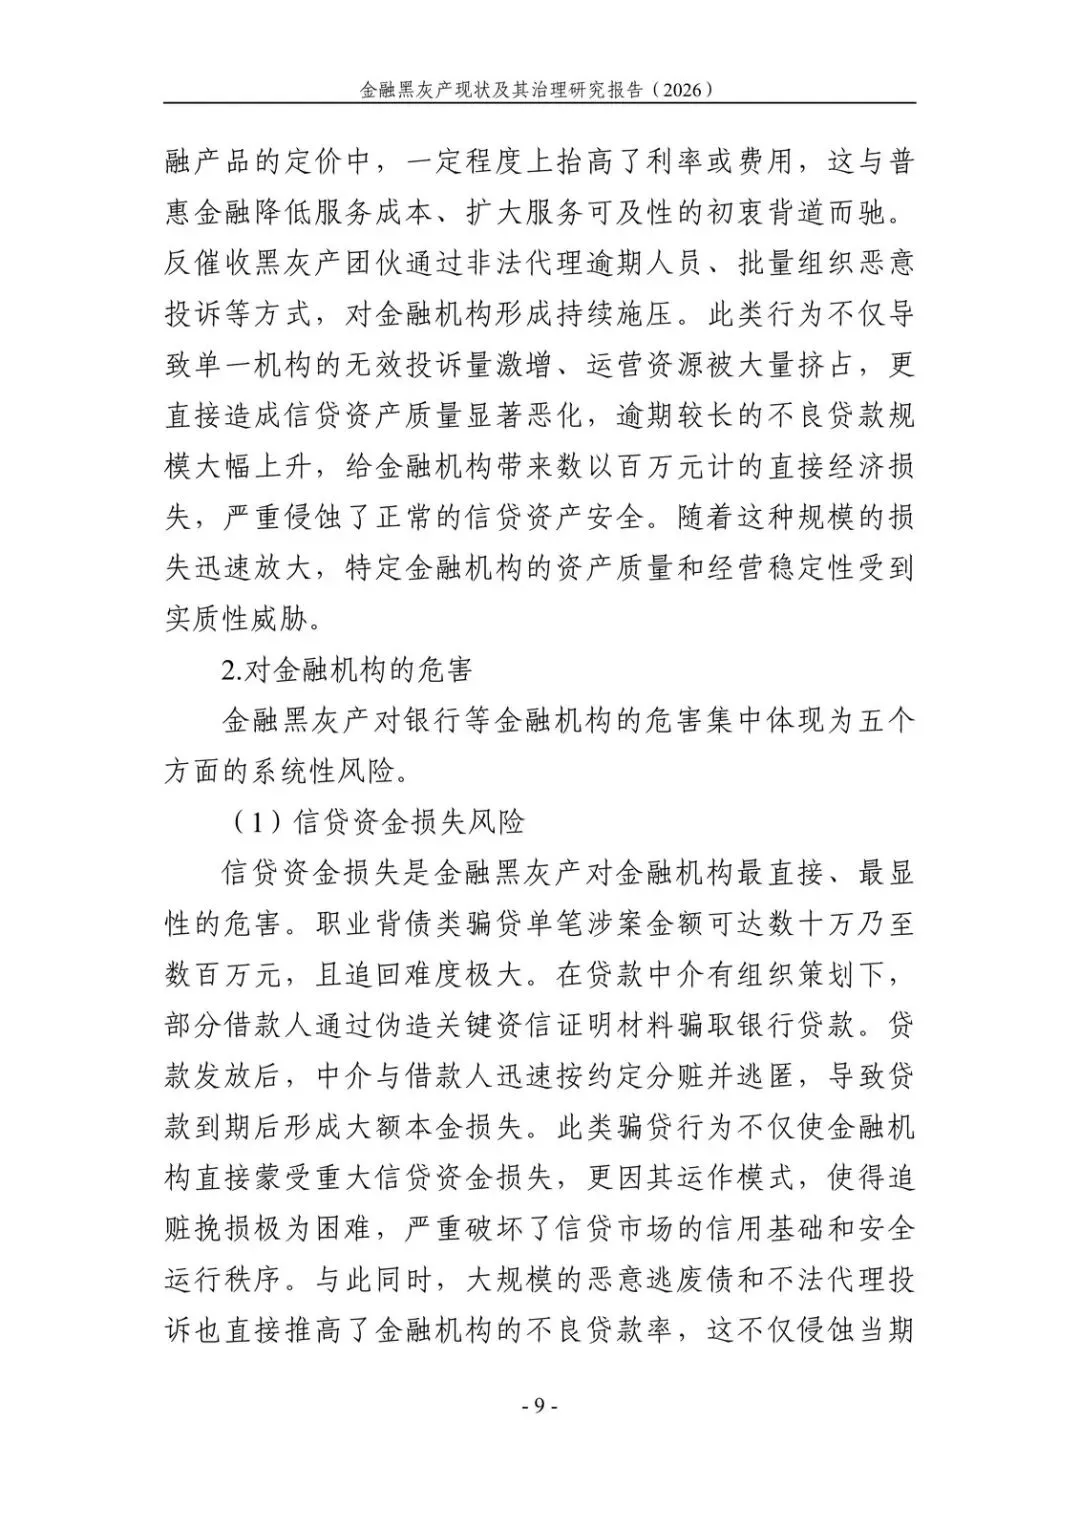
谁会受损:银行先吃信贷损失和不良,再被恶意投诉拖进消保考核;真正的白户、农民、学生被包装成申请人,征信被污染,普惠产品被迫加核验成本,最后可能转嫁成更高费率。谁会受益:中介、包装团伙、反催收工作室,以及“低风险、高收益、追赃极低”的资金通道。
后文只抓一条主线:被动打击为什么打不穿,主动治理要盯哪几个接口。
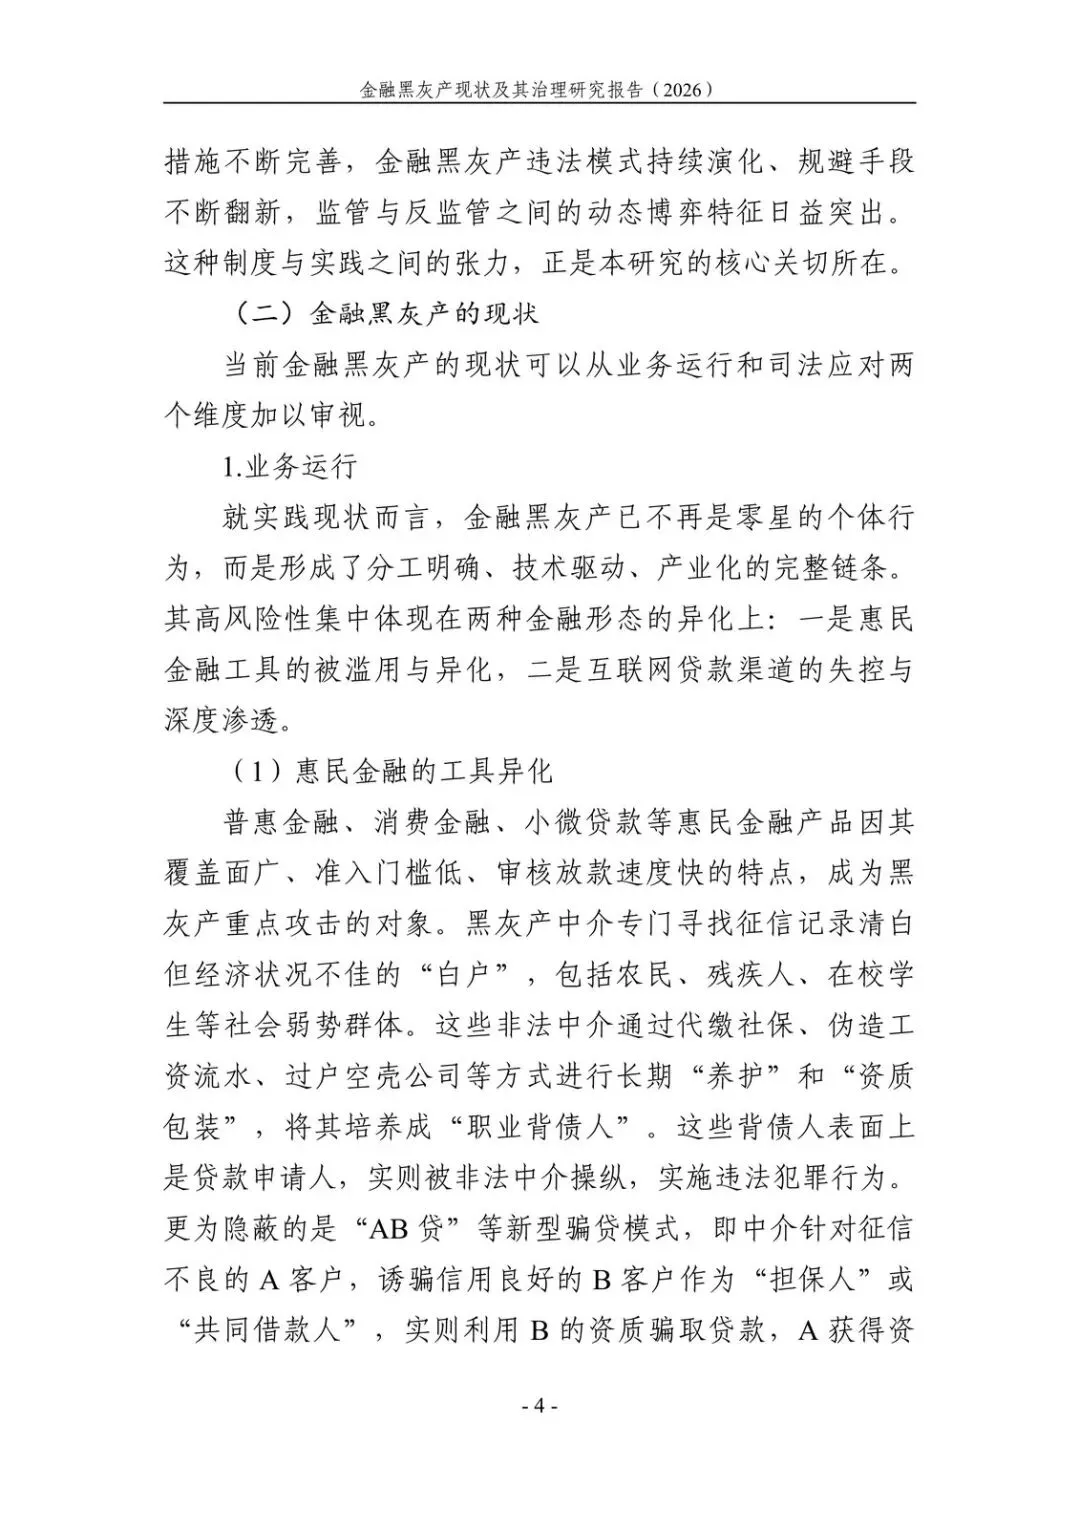
两条产品被异化,才是规模化的入口
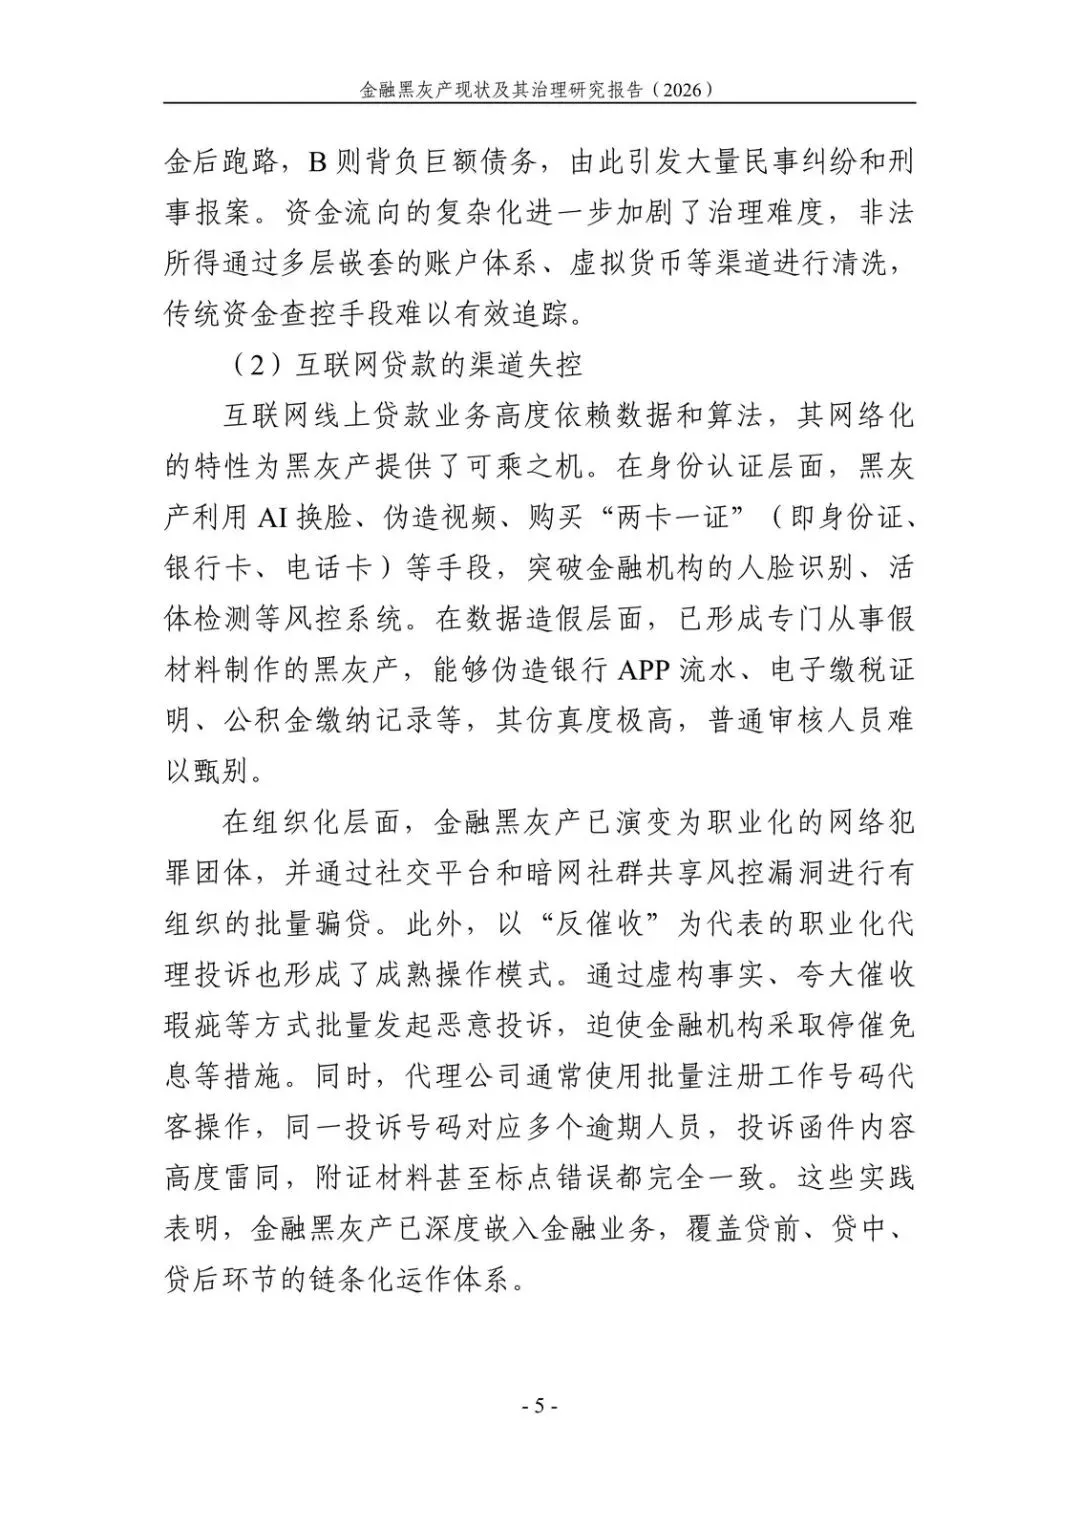
报告把高风险集中在两处:惠民金融工具被滥用,互联网贷款渠道被深度渗透。
非法中介专门找征信干净、经济差的“白户”,代缴社保、伪造流水、过户空壳公司,长期“养护”成职业背债人。表面上是借款人,实则被操纵。更隐蔽的是“AB贷”一类分工:获客、包装、骗贷、逃废债拆开做。
反催收那边则是另一套生意:虚假承诺、高收费、批量格式化投诉和假材料,把“咨询代写”做成逃债工厂。危害不只是单笔坏账,而是征信公信力被掏空——失信能“修复”,守信成本更高。
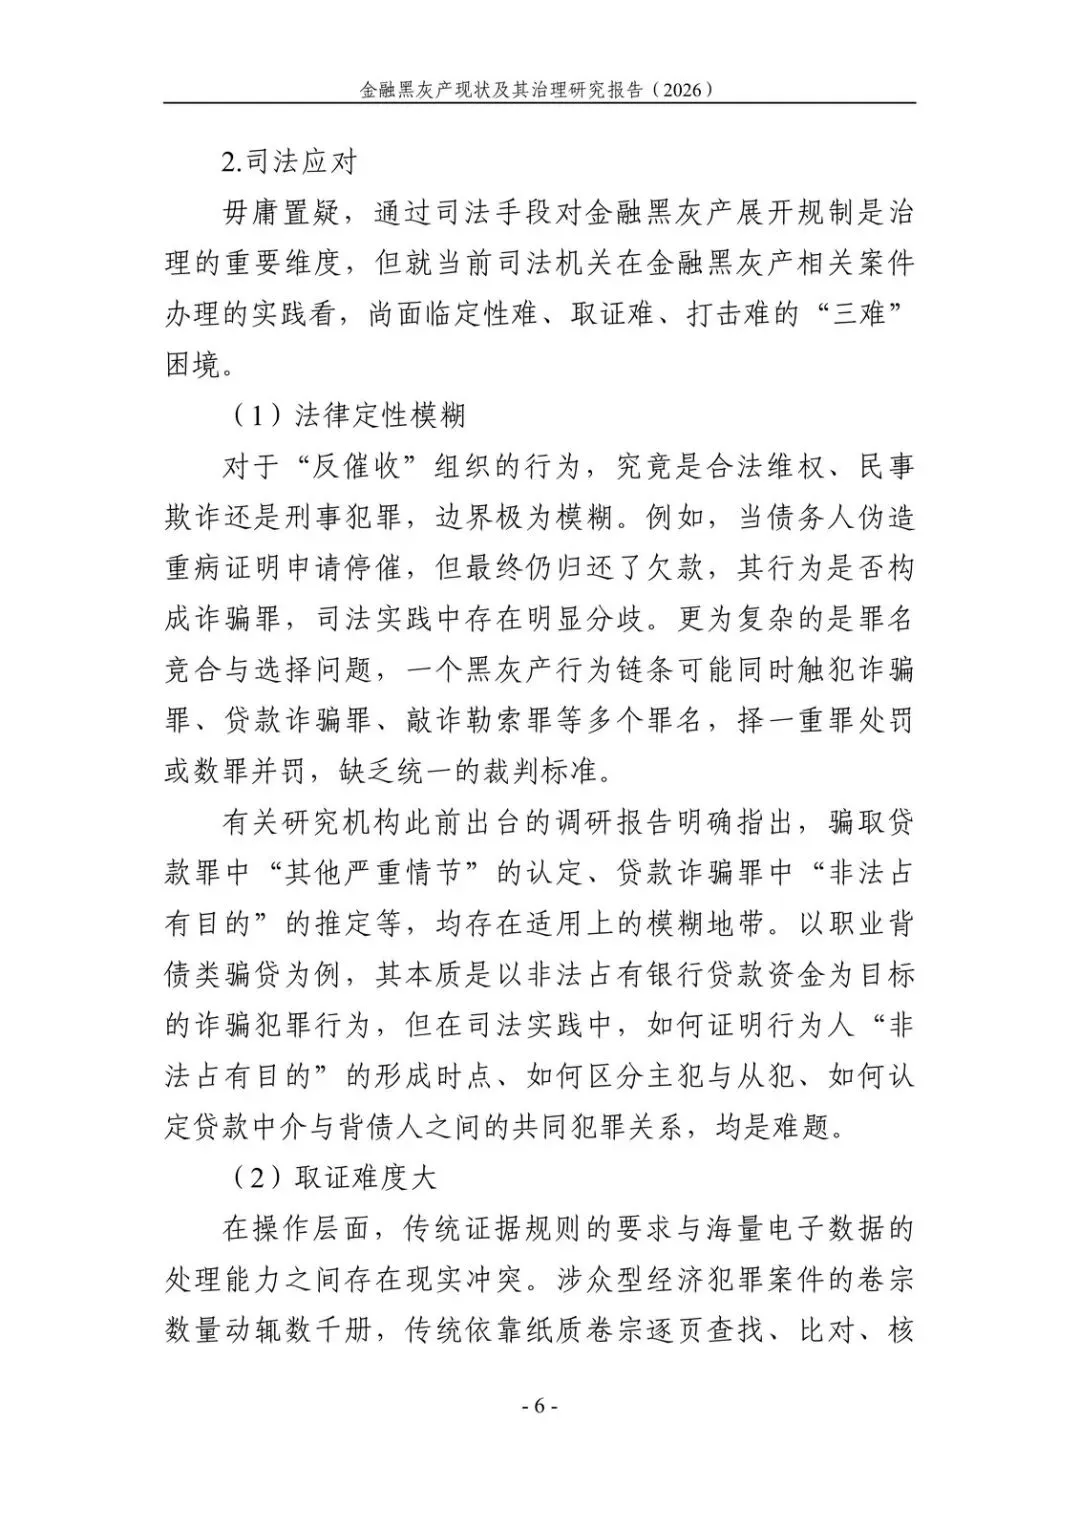
被动打击卡在三个死结
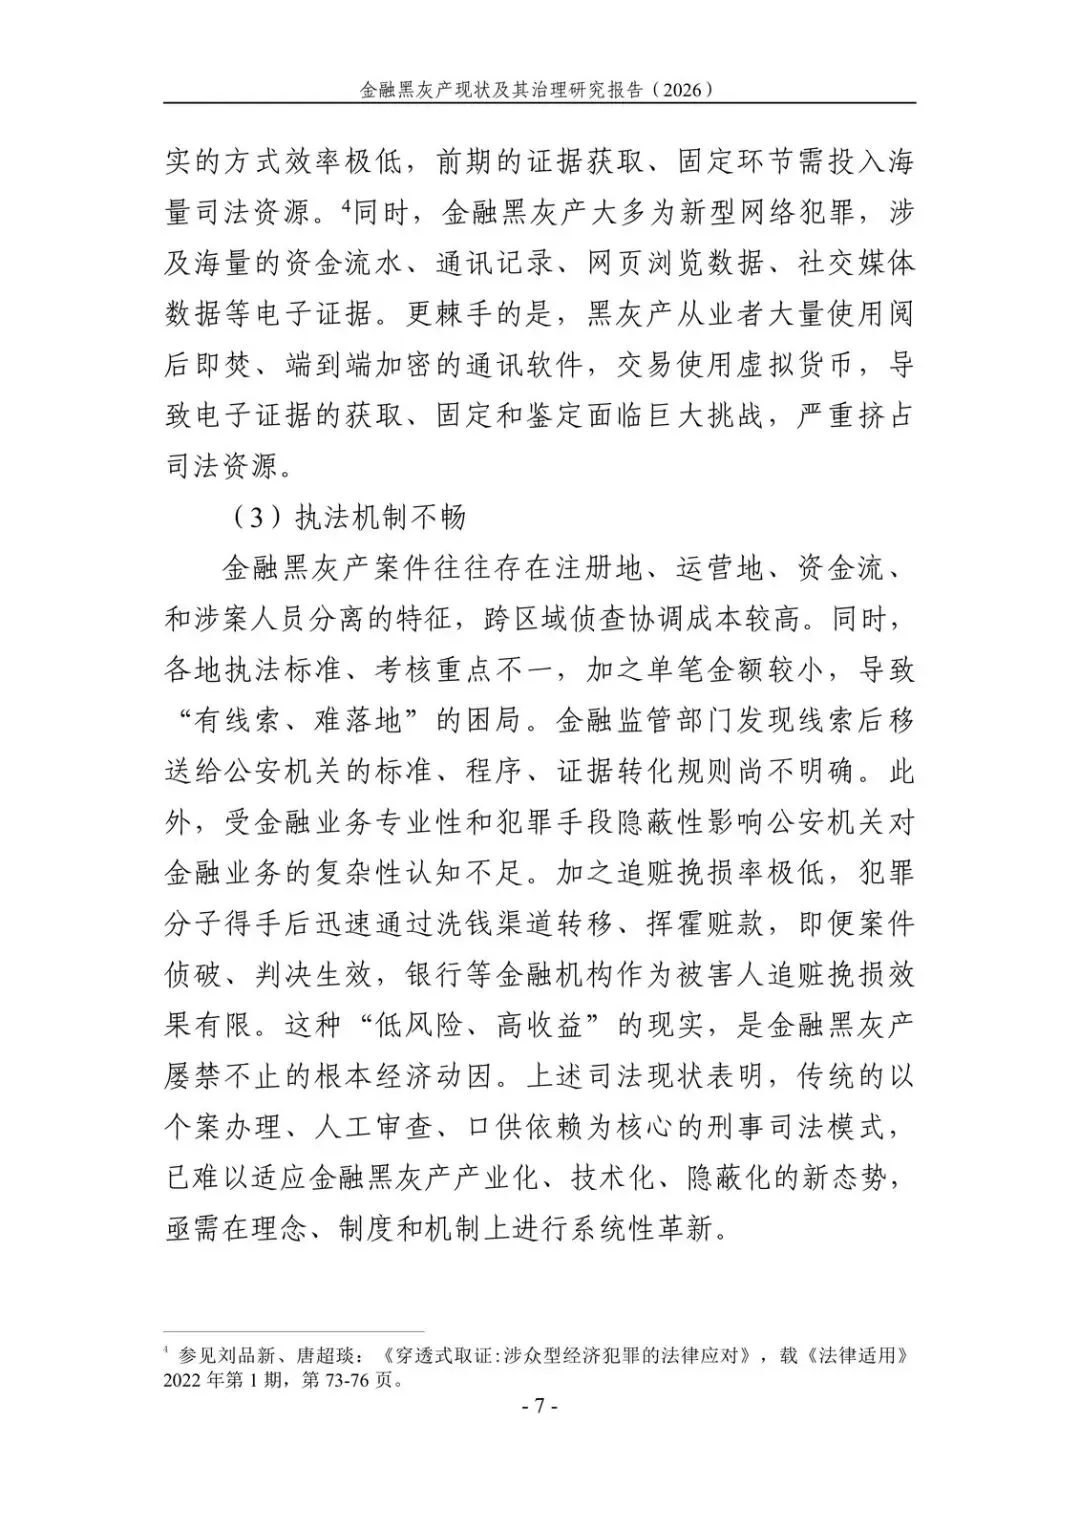
银行侧:线索发现难、证据固定难、自己没有侦查权,电子证据还撞上阅后即焚、端到端加密、虚拟货币。
公安侧:注册地、运营地、资金流、人员四地分离,跨域成本高;单笔金额小,各地标准不一,容易“有线索、难落地”。监管移送公安的标准、程序、证据转化也不清。
行业侧更拧巴:消保考核和银协规范把银行往“先安抚投诉”推,恶意投诉混进真实维权,黑产正好拿考核当盾牌。追赃挽损率极低,钱一转就没了,经济账永远划得过来。
还有一个法律坑:如果只看“有没有还款”,黑产中介代为还款在客观上像履约,反而推不出非法占有目的。报告强调必须主客观统一——骗贷看申请时虚假资信、资金归集到控制账户、到期前失联;反催收看虚假承诺、收费与服务严重不匹配、批量假材料。
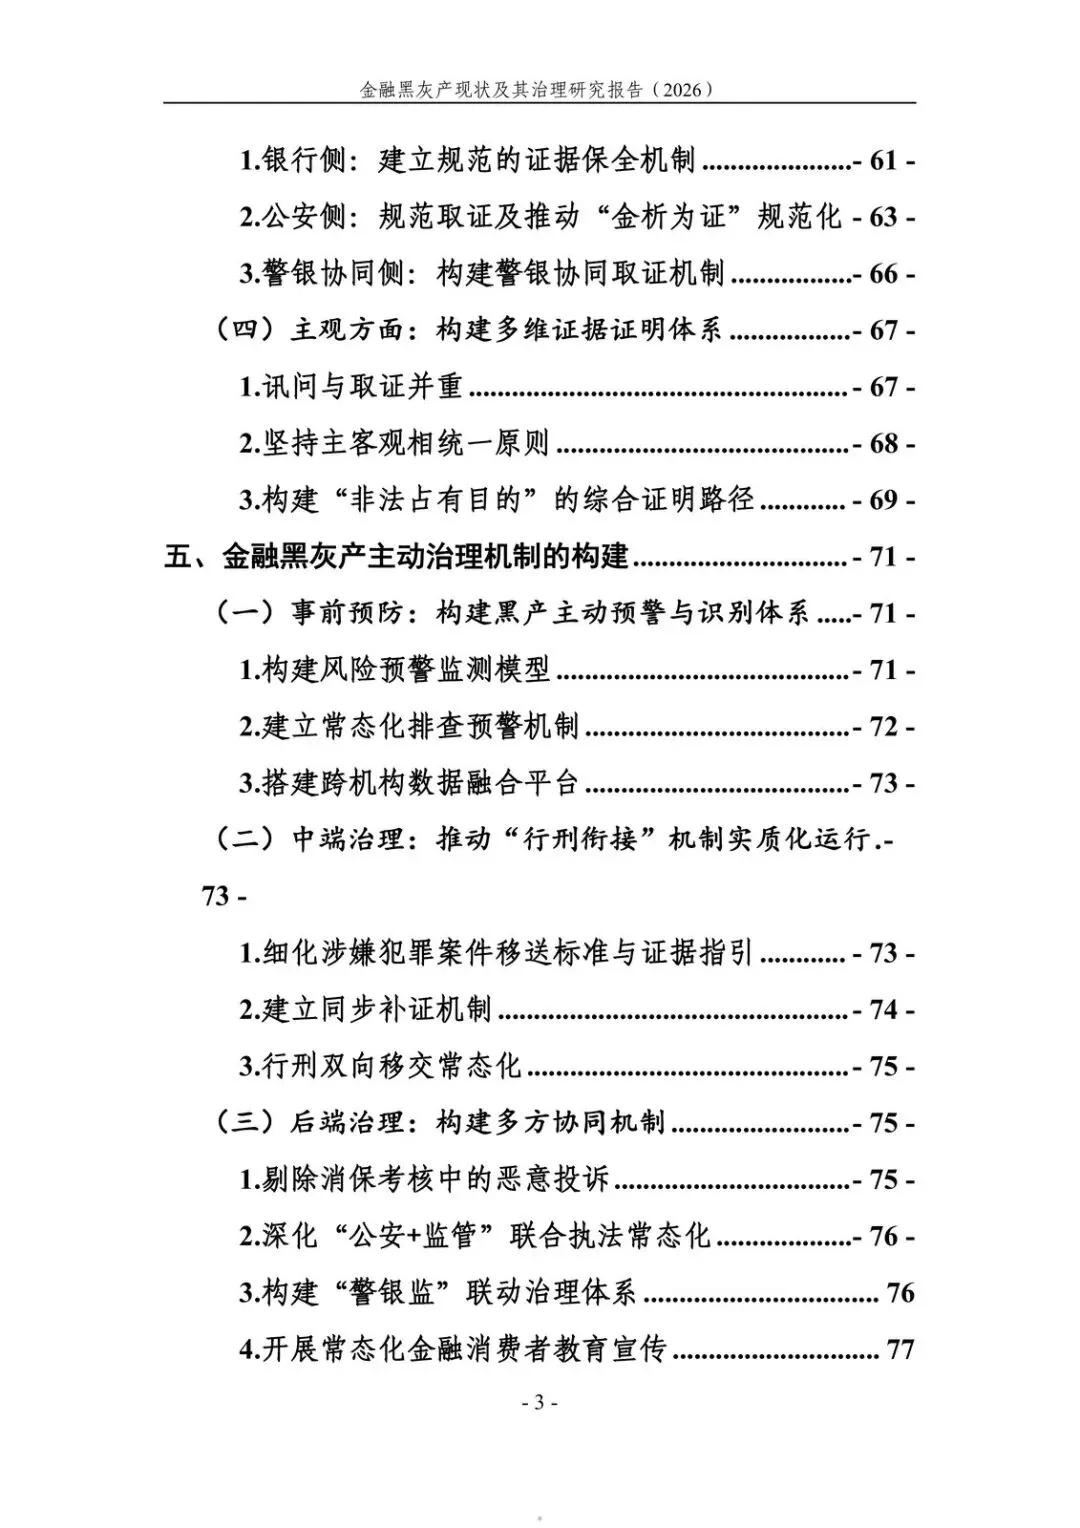
主动治理其实是三截接口,不是再发一份倡议
事前:风险预警模型、常态排查、跨机构数据融合,把“职业背债人+非法中介”从获客端抠出来。
中端:行刑衔接要实质化——移送标准、证据指引、同步补证、双向移交常态化。程序上还要受案分流、初查清单、立案证明标准,管辖按主要犯罪地优先、企业所在地补充。
取证上报告点名“金析为证”:资金分析按规程做成鉴定意见,查明去向、组织和主观意图;银行保全、公安取证、警银协同三条线对齐。
后端:把恶意投诉从消保考核里剔除,否则银行永远不敢硬刚;“公安+监管”联合执法、“警银监”联动,加上消保争议走协商—调解—裁决,别让投诉通道继续给黑产供氧。
该盯什么
- 恶意投诉是否从消保考核口径中被明确剔除,银行对职业投诉的立案移送量有没有上去。
- 跨省骗贷/反催收案件,是否按“主要犯罪地优先”落地,而不是在注册地、资金流之间互相推诿。
- 资金分析鉴定(金析为证)有没有进入卷宗并支撑“非法占有目的”,而不是仍靠逾期结果客观归罪。
- 职业背债人“养护”链条(代缴社保、假流水、空壳过户)在贷前模型里能否被批量打标。
- 追赃挽损率是否离开“几乎为零”的区间——钱如果仍瞬间进虚拟货币和拆分账户,产业链的经济账就没被打断。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
发表评论: