
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/6c37970de40a
“一带一路”已经长成仅次于欧盟的全球第二大贸易板块,真正值得盯的不是口号,而是内部贸易占比、中间品链条和并购替代绿地这三条结构线有没有继续走强。
倡议提出六年后,123个国家、29个国际组织已签合作文件。课题组用BRTII把贸易、投资、区域和风险放到同一套尺子上,核心判断很硬:红利在显现,但区块化加快的同时,结构性风险也在积压。后文就顺着“贸易成板块、投资逆势流入、中国当中间品枢纽、风险跟谁走”这条线拆。
贸易:内部循环已经比欧盟、北美更“黏”
沿线国家和地区内部贸易更趋紧密。出口目的地构成里,内部占比稳步抬升,已超过欧盟、北美自由贸易区及世界其他地区,成为最重要的出口目的地。
放到全球盘子里看:沿线内部贸易占全球总贸易的比重升至2017年的13.4%,体量约相当于欧盟内部贸易的65%。区块化不是概念,是份额。
结构上,中间品是区域贸易的主要形式,资本品增速在加快;电器机械设备、能源大宗商品是主力品类。谁在中间品和资本品上卡位,谁就吃到下一轮分工。谁只靠初级品进出,谁会被链条甩到边上。
为什么是现在:金融危机后全球价值链重构,“中心—外围”单循环松动,沿线贸易从产业间更多转向产业内,和投资、产业转移绑得更紧。受益的是能嵌进电器机械、能源和中间品网络的经济体;受损的是仍高度依赖单一外部市场、内部配套弱的国家。
投资:危机后逆势流入,并购正在换挡
金融危机以来,沿线外资流动规模逆势上升。全球外资流入、流出总额中,沿线占比虽有短期波动,但整体上行,对外投资升势更明显,带追赶特征。
区域上,东南亚是重点投资区。方式上,跨国并购正取代绿地投资,成为主要投资方式。未来沿线仍被预计将创造巨大的投资和资本形成需求。
受益端:能承接并购整合、产业园落地的东南亚及配套能力较强的经济体。受损端:仍只会讲绿地、不会做并购后整合、风险定价能力弱的主体。中国在投资总指数、潜力、规模、便利化上得分突出,但投资风险得分与以色列、波兰差距不大,风险防范和管理被点名为提升空间。
中国:中间品大国,市场是外溢源,风险别被规模掩盖
中国被写成“一带一路”最大的中间品贸易大国。与沿线贸易关系更紧,规模相对还小,但增速快,区域内互补强于竞争。贸易投资便利化、国际产能和装备制造、多元化投资,被当作优先方向;庞大的中国市场被当作沿线增长的新动力。
和六地区领先国家比:投资总指数、潜力、规模、风险、便利化都靠前,乌兹别克斯坦、俄罗斯等往往只在个别分项高、其余短板明显。这意味着中国吃的是“枢纽溢价”,也承担“枢纽风险”——信息不对称、境外经营、应急机制,材料里写得很直:要推进开办和税收政策、建信息平台、补风险应急。
接下来该盯什么
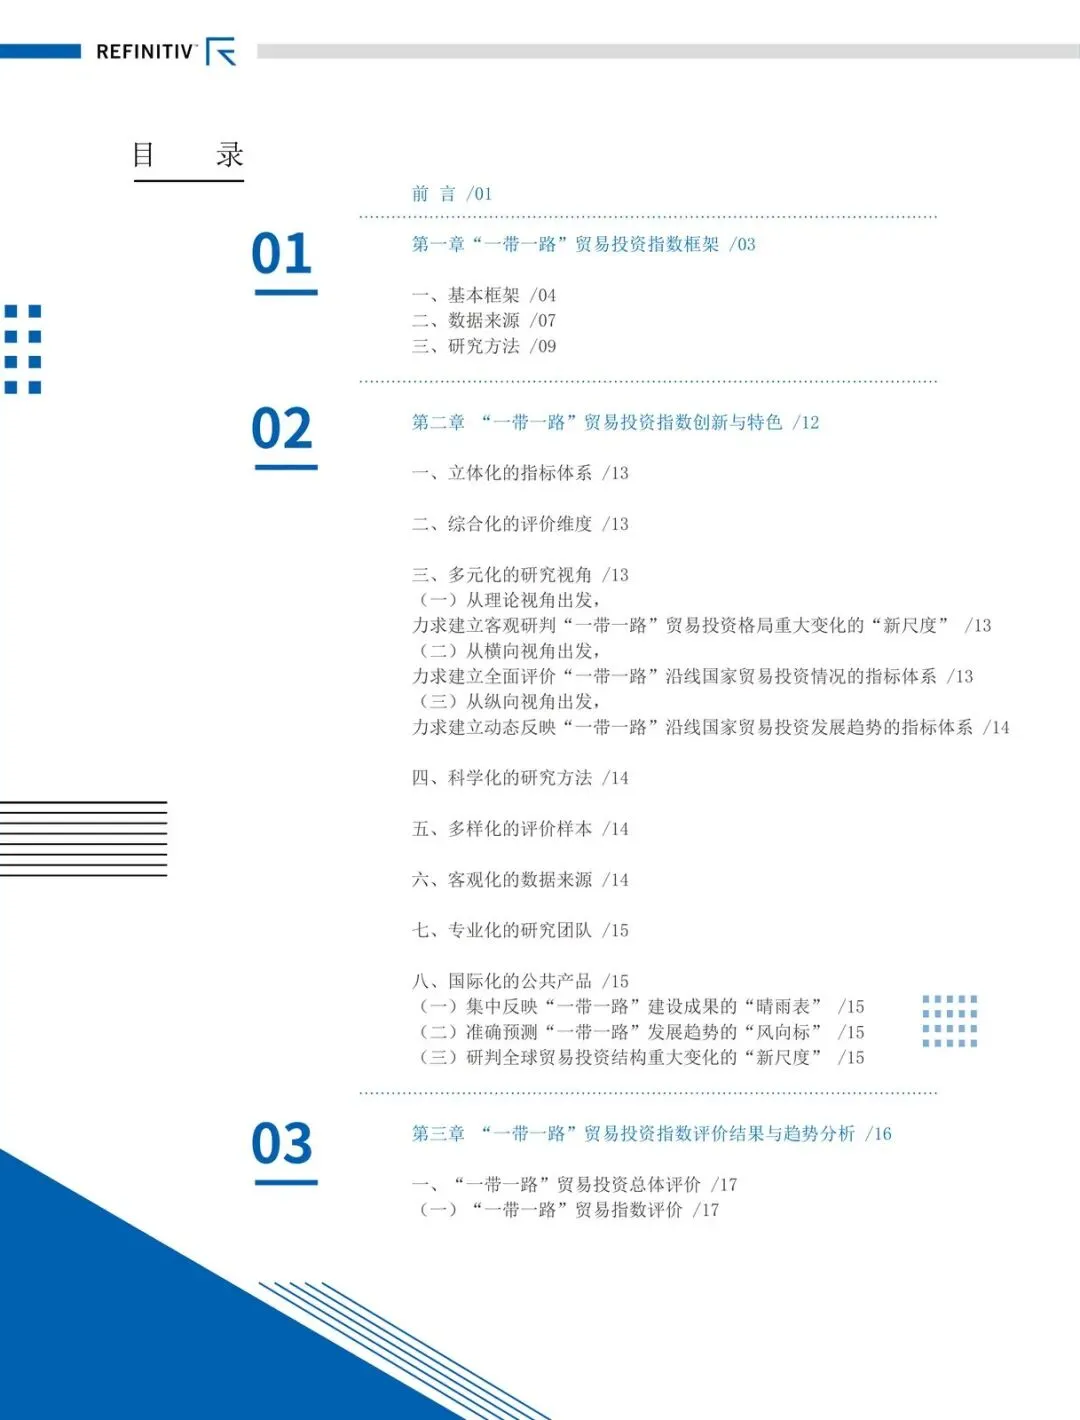
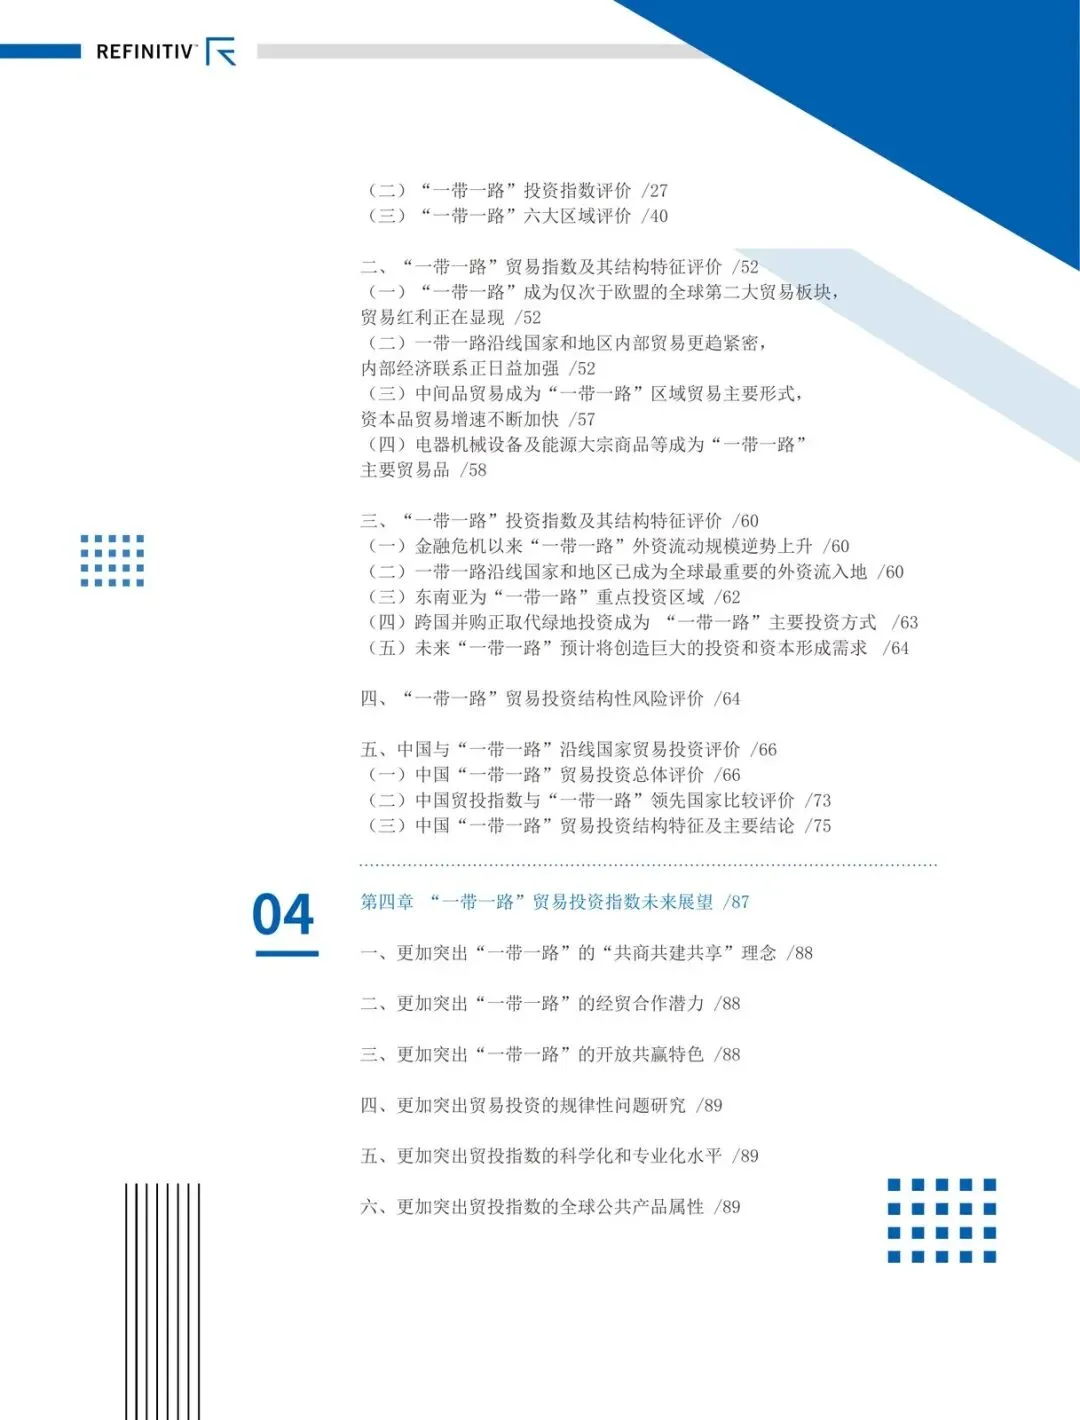
指数被定位成建设成果的晴雨表、趋势的风向标、全球贸投结构变化的新尺度。展望部分强调共商共建共享、挖经贸潜力、开放共赢,以及把规律研究和指数专业化做成全球公共产品。真正能证伪的,还是下面几条可核对的观察点。
- 沿线内部贸易占全球总贸易的比重能否在2017年13.4%之上继续抬,体量相对欧盟内部贸易65%这一比例是扩还是缩。
- 中间品是否仍是区域贸易主形态,资本品增速是否继续快于整体;电器机械设备和能源大宗的份额有没有被其他品类替换。
- 沿线在全球FDI流入、流出中的占比是否延续升势,对外投资的“追赶斜率”会不会放缓。
- 东南亚是否仍是重点投资区域,并购金额/笔数相对绿地是否继续占主导。
- 中国投资风险分项相对以色列、波兰的领先是否扩大;企业开办、税收优惠、境外经营与应急机制有没有可观察的政策落地。
- 中国与沿线贸易增速是否持续高于规模基数所暗示的“体量仍小”阶段,互补性是否仍强于竞争性。
以下为原文预览:
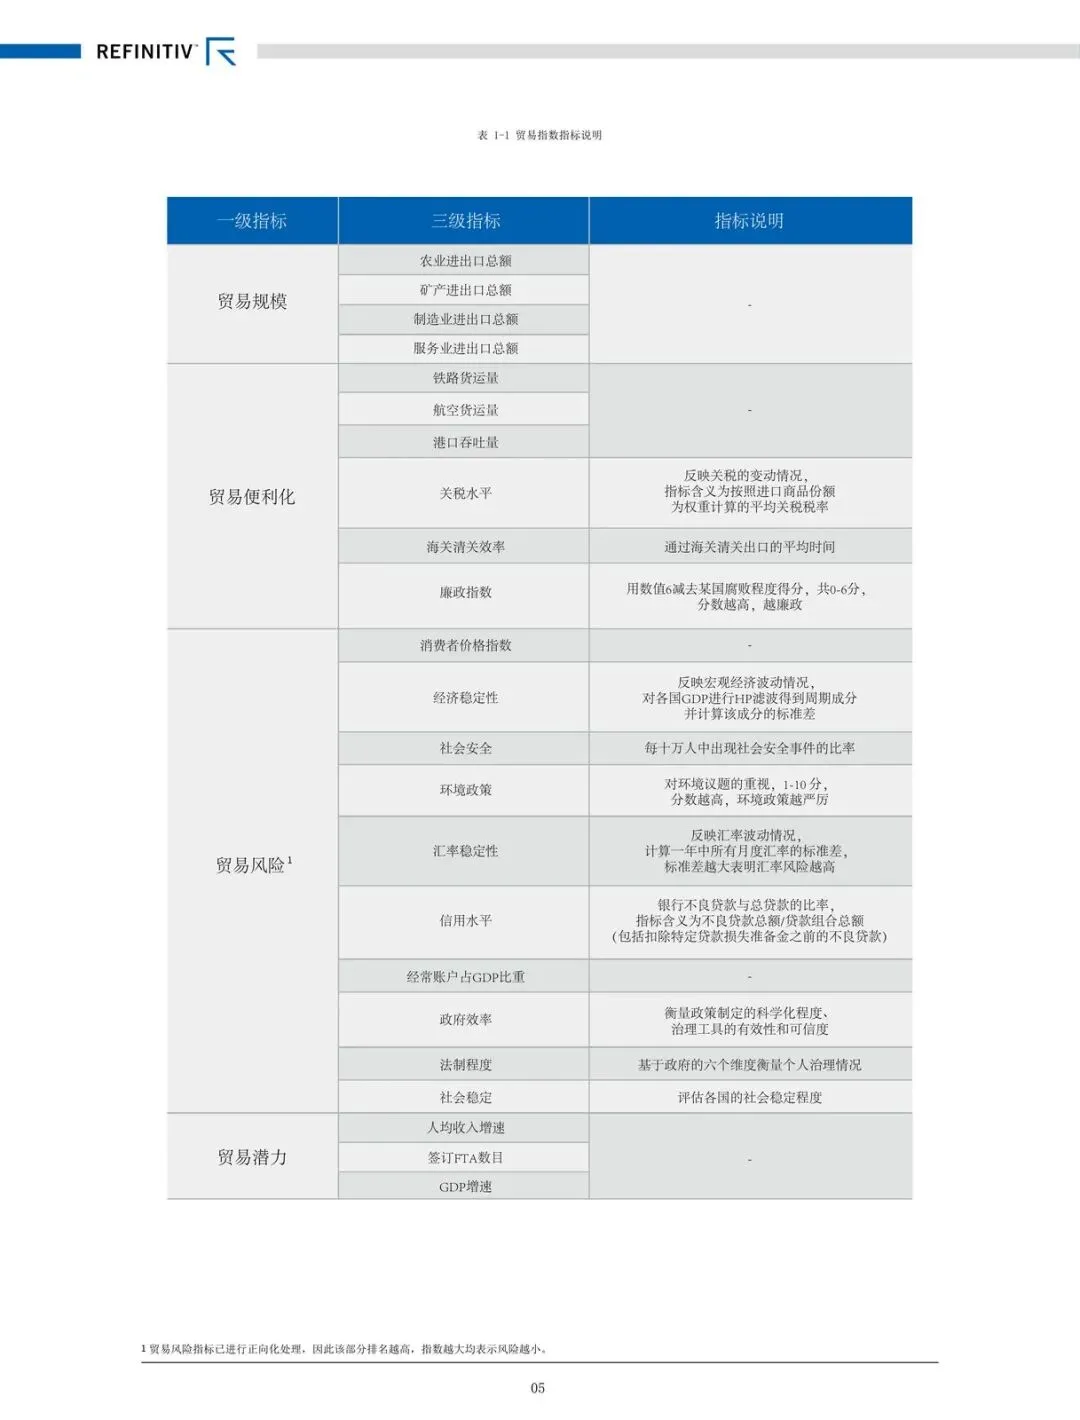
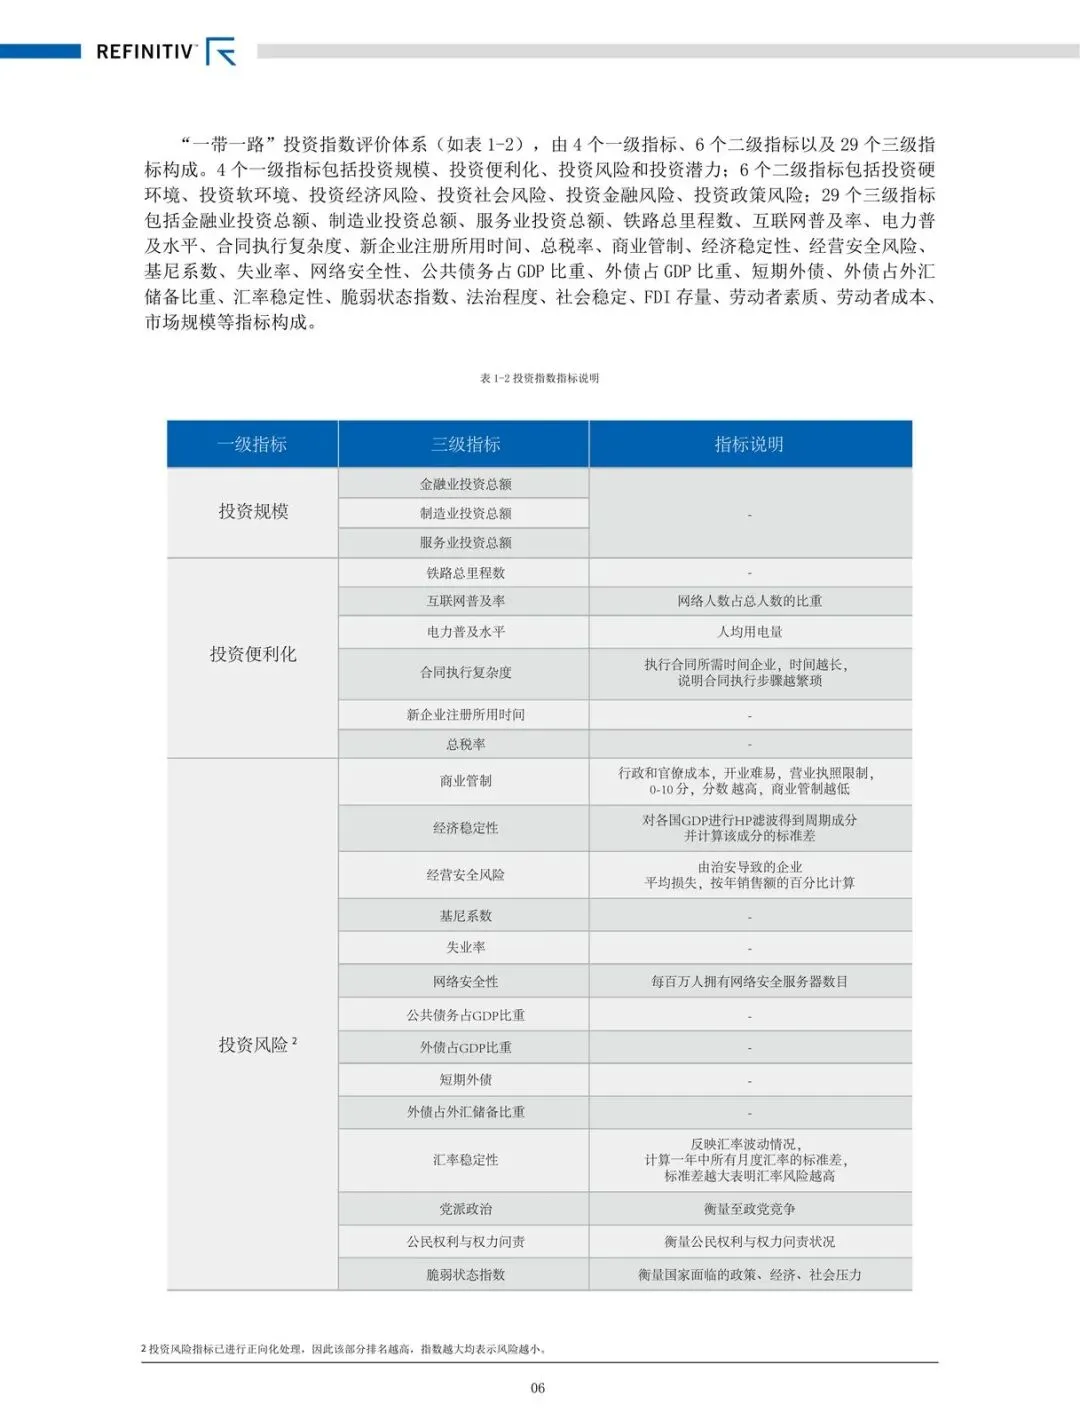
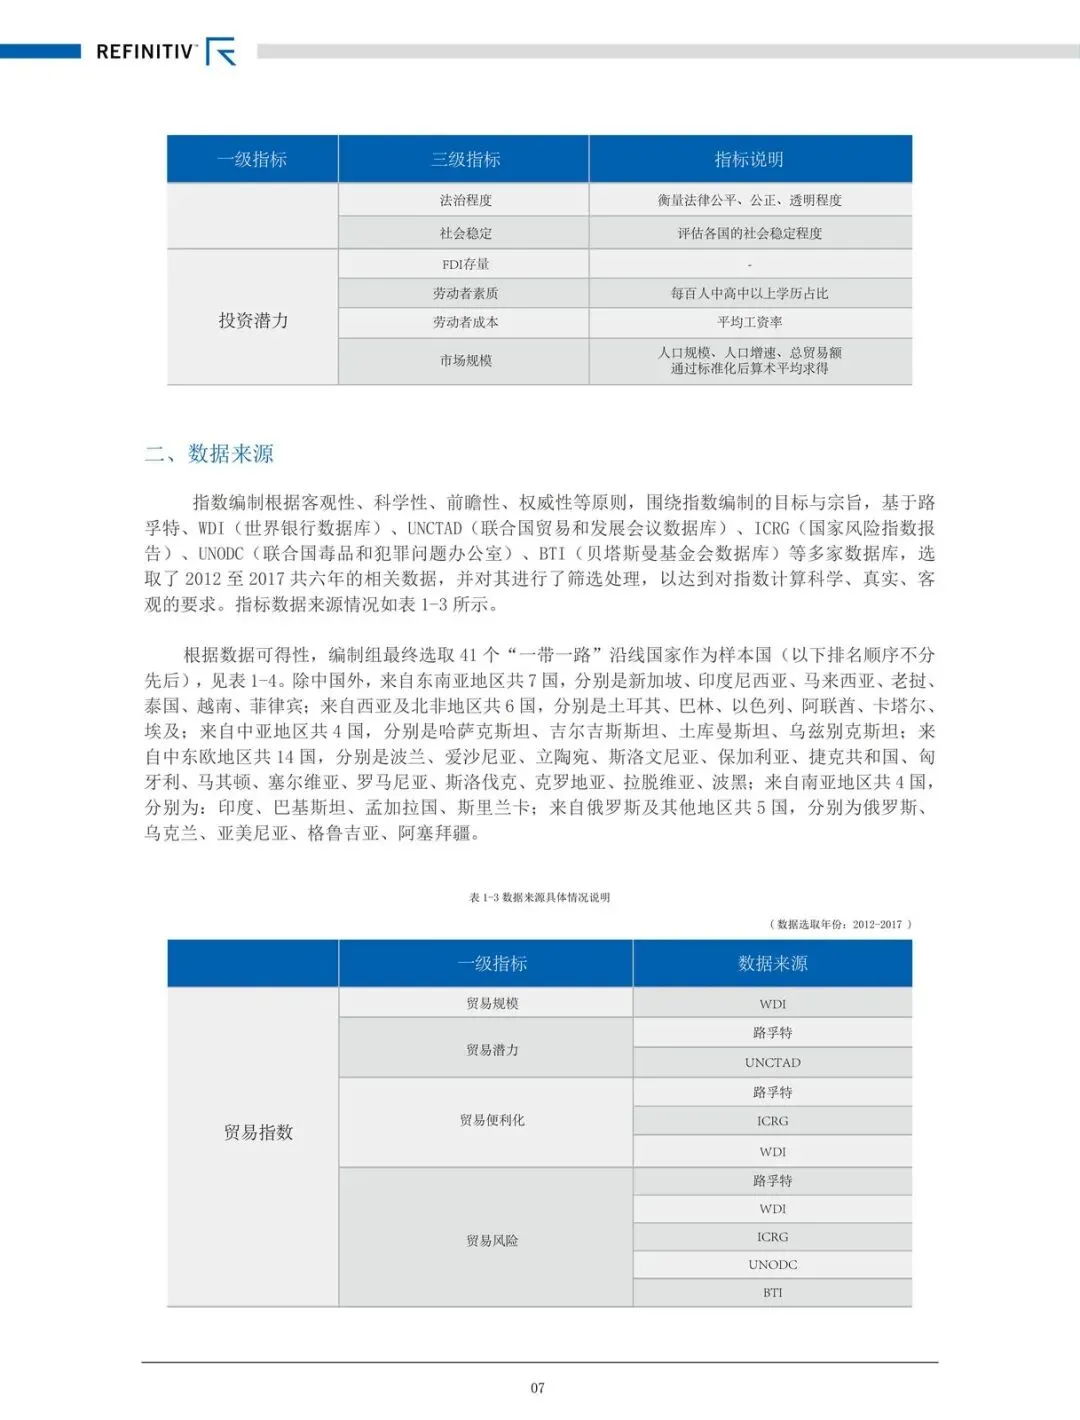
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
发表评论: