
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/55d02a9b1458
国内充电桩还没真正“不够用”,真正拉开差距的是欧美车桩比已经松到15:1、17:1,再加上高压快充要重新铺桩——建设加速的主线不在国内补数量,而在海外补缺口、国内补功率。
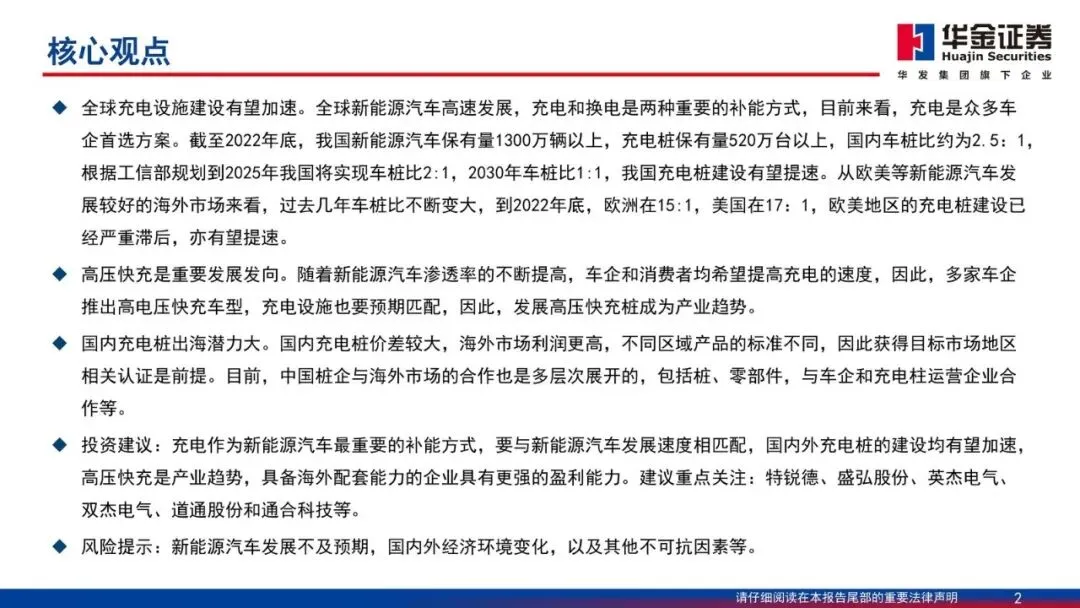
2023年5月这份华金证券充电桩深度报告,把判断钉在三件事上:充电仍是车企首选补能方式;国内要按工信部规划从约2.5:1往2025年2:1、2030年1:1走;欧美过去几年车桩比越拉越大,建设已经滞后。评级维持领先大市。受益的是能做高压快充、拿到海外认证、能把模块和整桩卖出去的企业;受损的是只会堆交流慢充、出不了海、卡在低价内卷里的玩家。
国内不是没桩,是功率和场景还对不上
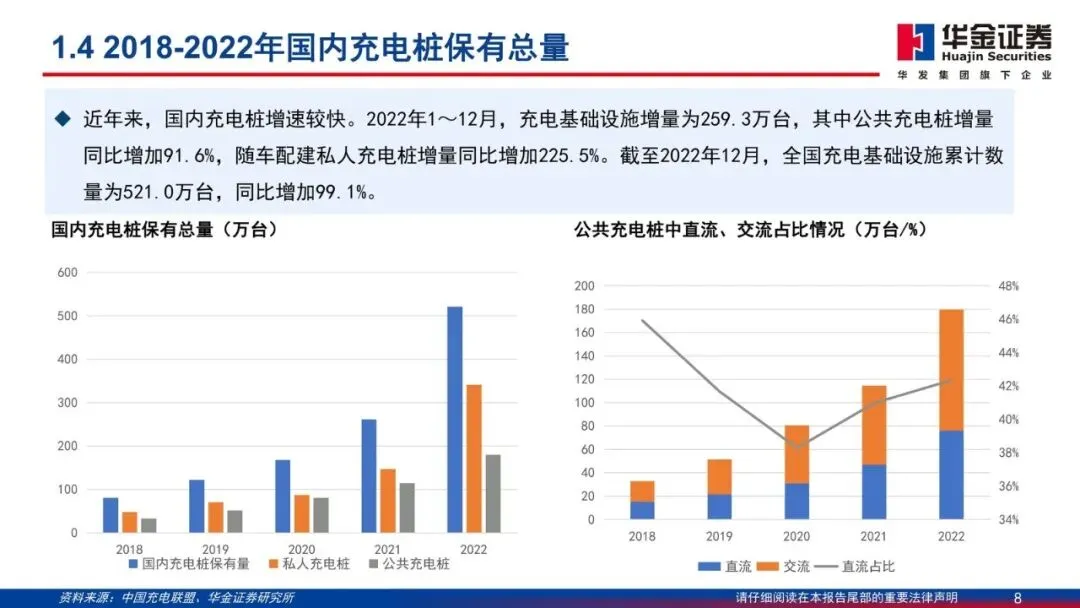
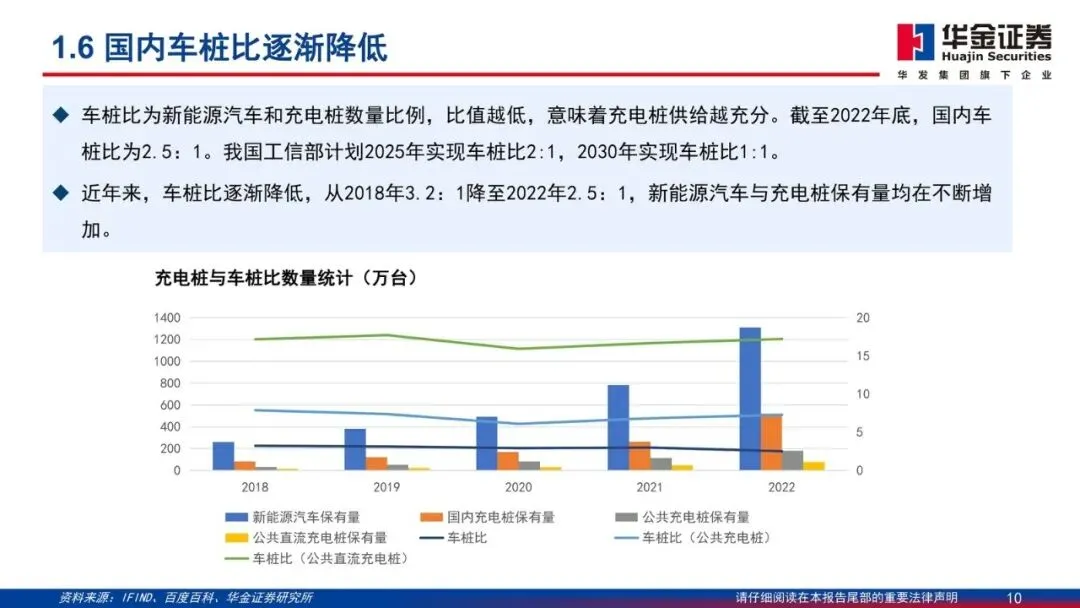
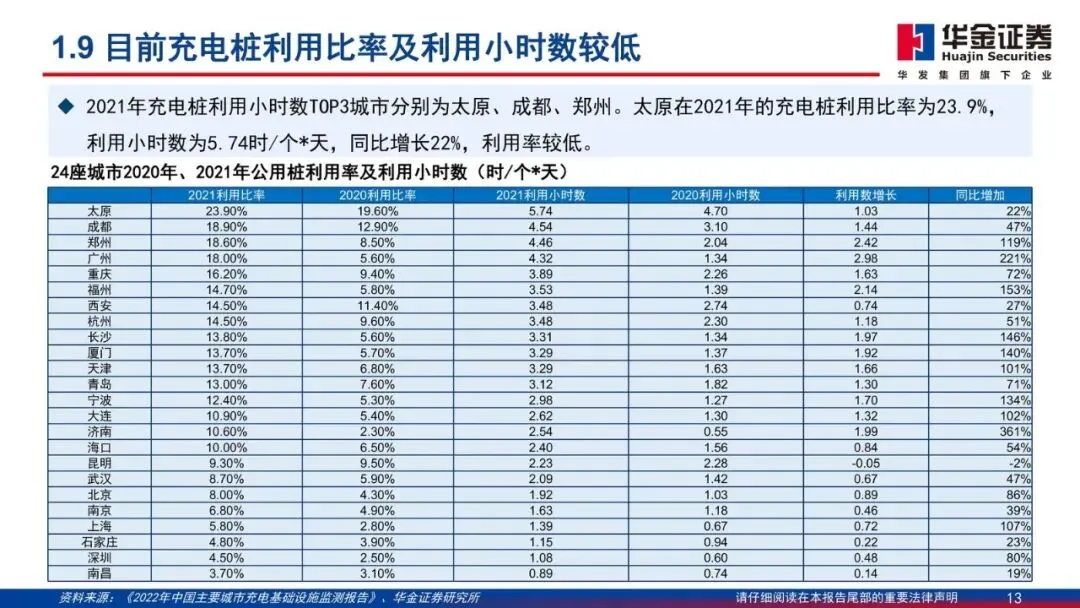
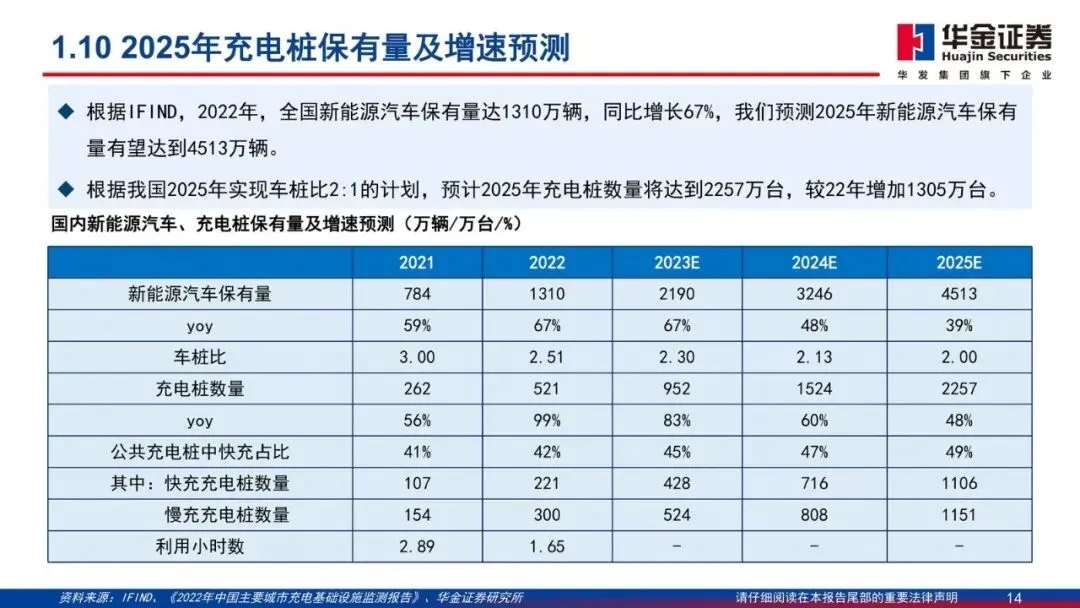
截至2022年底,国内新能源车保有量1300万辆以上,充电桩520万台以上,车桩比约2.5:1。2022年充电基础设施增量259.3万台,公共桩增量同比+91.6%,随车私人桩增量同比+225.5%。数量已经起来了。
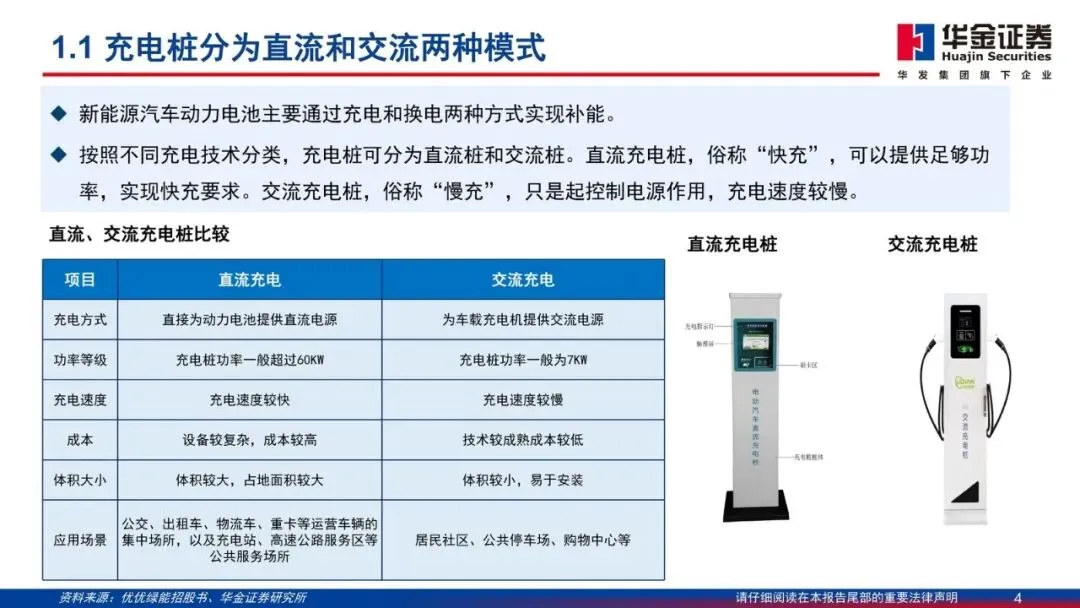
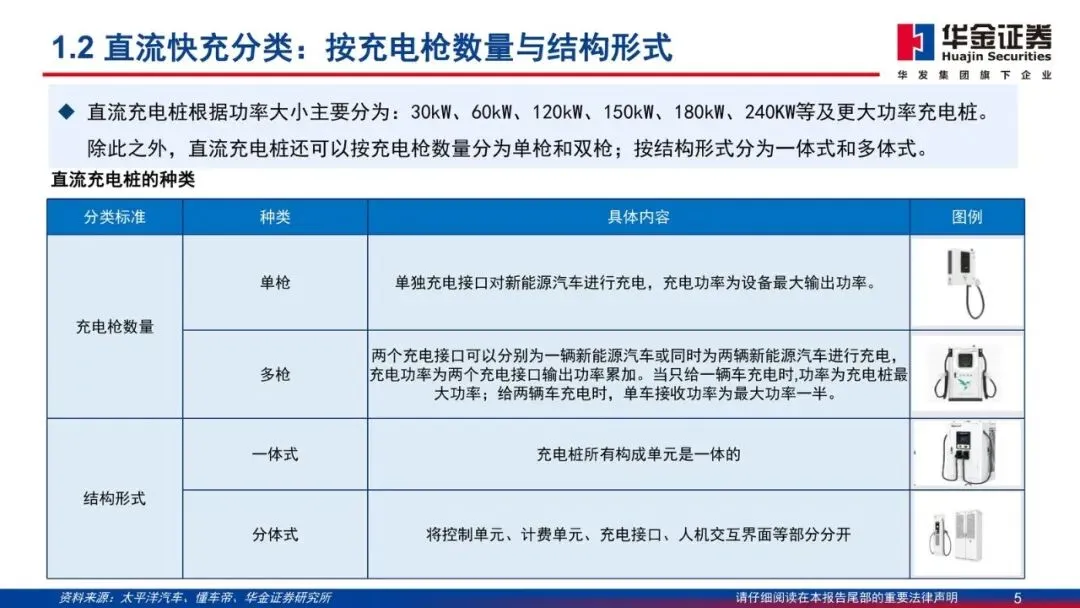
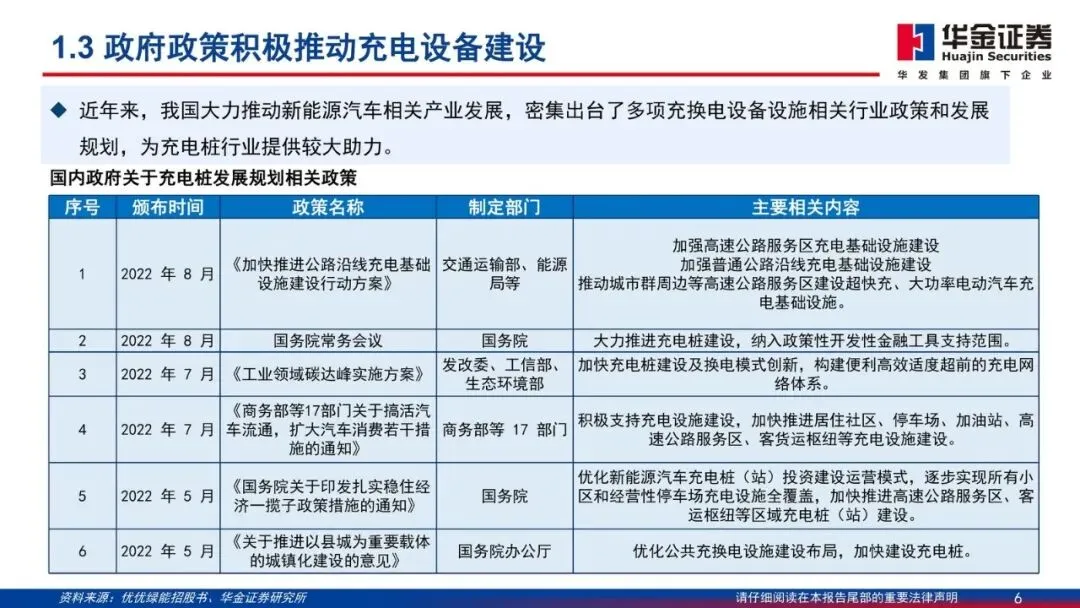
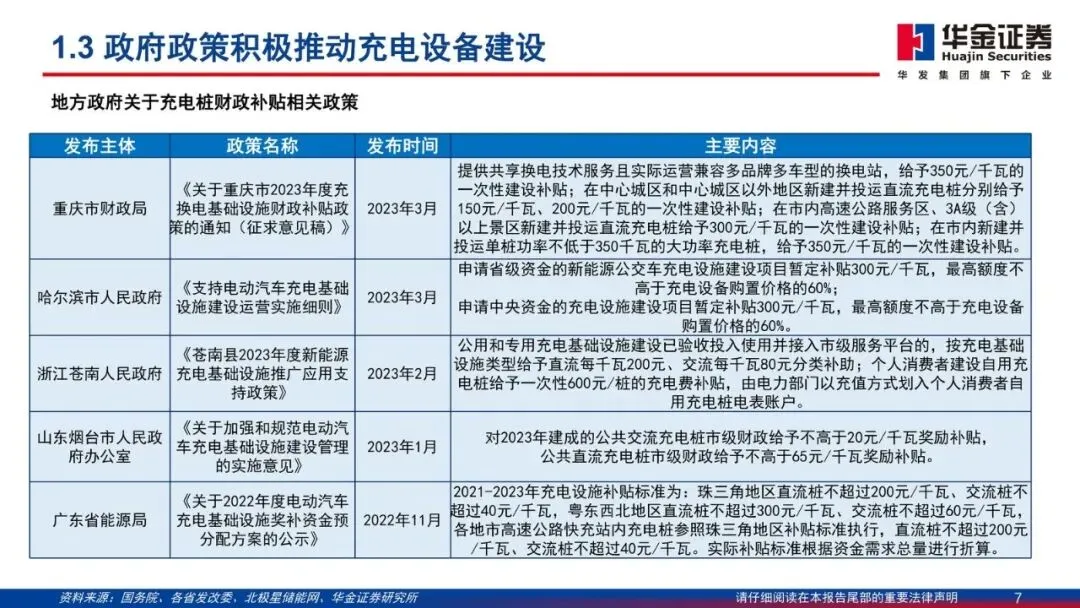
矛盾在结构。直流桩是快充,功率一般超过60kW,给运营车、高速服务区、充电站用;交流桩是慢充,功率大概7kW,给小区、商场停车场。政策也在往公路沿线、超快充、大功率桩上推:2022年交通运输部等要在城市群周边高速服务区建超快充;重庆对单桩功率不低于350kW的大功率桩给350元/千瓦一次性建设补贴。
所以现在值得看,不是因为“没桩”,而是车多了以后,慢充解决不了排队,政策补贴也在往直流、大功率倾斜。
高压快充是下一轮设备替换
车企和用户都要更快充电,高电压快充车型已经在推,桩必须匹配。直流桩按功率从30kW一路到240kW以上,还分单枪/双枪、一体式/分体式。功率上去,模块、散热、电网接入都要重做,不是旧桩拧一下功率旋钮。
成本结构把话语权钉在模块上:建一座充电站大约250万元,充电设施约160万元,场地安装等约90万元。充电机、充电模块占充电系统成本约51.76%,占充电站总成本约33.13%。拆到单桩,充电模块约占50%,模块内部功率器件约30%、磁性元件约25%。
测算里,一座站年净利润约33.1万元,回收期约7.55年。回收并不短,所以运营商会更愿意上利用率高、能收服务费的快充,而不是再铺一堆低功率交流桩。模块、功率器件供应商站在替换链上游。
出海才是利润差,认证是门槛
国内7kW交流桩大约1500-3500元;美国7-11kW交流桩4800-13000元,欧洲ABB同类约5189元。价差在这儿,海外利润更高。前提是拿到目标市场认证,标准不统一。合作已经多层:整桩、零部件、跟车企和运营商绑在一起。
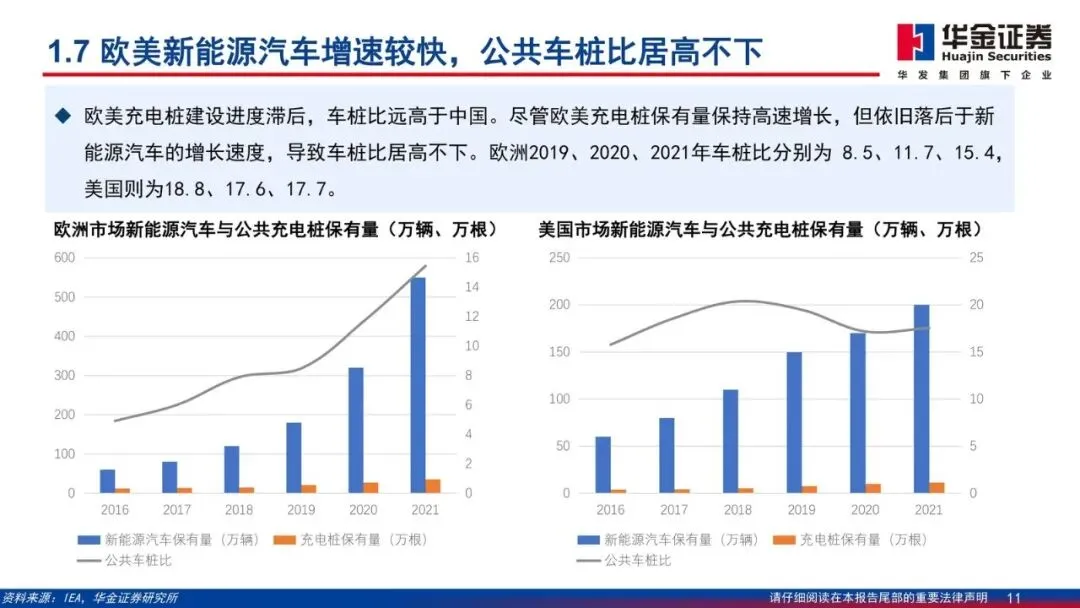
欧美到2022年底车桩比欧洲约15:1、美国约17:1,车跑在前面、桩掉在后面。国内产能和成本优势对上这块缺口,逻辑才闭环。没有认证、只会内销低价交流桩的企业,吃不到这层利润。
报告点名关注:特锐德、盛弘股份、英杰电气、双杰电气、道通股份、通合科技。风险也很直:新能源车销量不及预期、国内外经济环境、其他不可抗因素。车卖慢了,桩的量就跟着慢。
该盯什么
- 国内公共直流桩、大功率/超快充(含高速服务区)新增占比是否继续抬升,而不只是私人交流桩冲量。
- 车桩比是否按规划从约2.5:1向2025年2:1靠近;欧美15:1、17:1是否开始回落。
- 充电模块在新建站成本中是否仍占充电系统一半左右,高压快充订单是否向模块和功率器件集中。
- 国内桩企海外认证、整桩/模块出口以及与海外车企、运营商的合作是否落地成收入。
- 地方补贴是否持续向直流、≥350kW大功率桩倾斜(如重庆350元/千瓦这类口径)。
- 关注名单公司的海外收入与毛利率是否拉开国内同行;若新能源车销量明显低于预期,建设加速逻辑要降权。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
发表评论: