
 研报速递
一、核心结论
屏幕已从"中控单屏"演化为"分布式视觉系统":“仪表+HUD+中控+副驾+后排+吸顶+扶手+车外,单车屏幕数从 2020 年的 1.8 块增至 2024 年的 2.7 块,部分旗舰车型屏幕数突破 5 块。
尺寸大型化已基本完成,进入"质量而非数量"阶段:中控屏 10-15 寸为主流,15 寸以上占比快速上升;2K 分辨率渗透率已接近 50%,4K 正在向中高端渗透。
显示技术路线呈"LCD 基本盘 + Mini LED 高速渗透 + OLED 高端坚守 + Micro LED 蓄势"的四元格局:Mini LED 在 2025 年同比增长 1.5 倍达 300 万片,预计 2026 年保持高速增长;OLED 锁定 50 万+豪华旗舰;Micro LED 2026 年实现上车应用。 HUD/PHUD/AR-HUD 正在成为继屏幕之后的第二战场:AR-HUD 2024 年前装 88.43 万辆,同比增长 273%;2025 年 1-9 月中国乘用车标配 HUD 车型达 375 款,AR-HUD 同比增长 45.78%。 新势力分化:华为(鸿蒙智行)以"三联屏+吸顶屏+巨幕投影+超级桌面"形成"屏生态护城河";小米以 PHUD 天际屏抢占抬头显示话语权;蔚来以 AR-HUD+OLED+15.6 寸双层屏布局高端旗舰;理想以"三联屏+HUD"打造家庭娱乐中心;小鹏与华为联合定义"好 HUD"标准。
二、车载屏幕核心参数的发展趋势
2.1 屏幕数据量(单车屏幕数与总面积)
历史轨迹:
2020 年:单车平均搭载显示屏 1.8 块 2024 年:单车平均搭载显示屏 2.7 块,部分高端车型 5 块+ 2030 年(预测):高端车型屏幕数将突破 8-10 块(覆盖前后排、车外、扶手等多区)
关键驱动:
电动化使整车电子电气架构从分布式转向域控/中央计算,为更多屏幕接入提供算力支持 智能化使屏幕从"信息显示"升级为"智能交互中心",延伸出娱乐、办公、健康等多种场景
2.2 屏幕尺寸
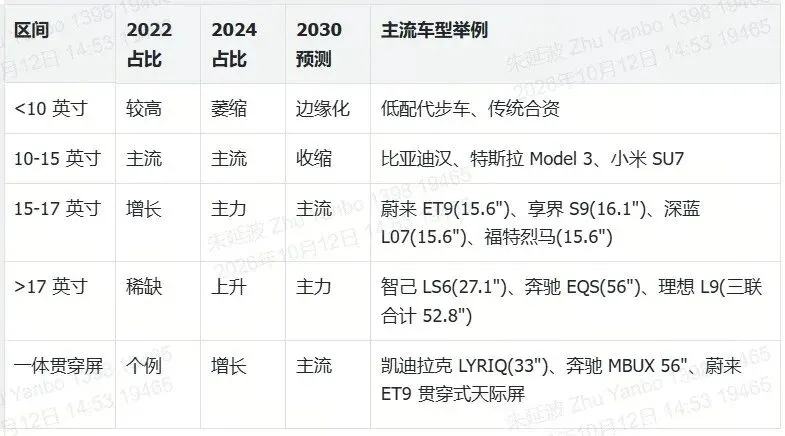
趋势判断:15 寸以上大屏占比将持续上升,2026 年起 15 寸以上中控屏渗透率将突破 70%,贯穿式一体屏(包括 Mini LED 与 OLED)将成为 30 万+车型的差异化锚点。
2.3 屏幕分辨率
渗透率快照
2K 及以上分辨率中控屏占比:已接近 50%(2024 年) 1080P 主流地位:10-15 寸区间仍占主导 3K/4K:正在向中高端渗透,典型应用是蔚来 ET9 的 15.6 寸"双层 OLED 3K 屏"
2.5K Mini LED:2560×1440,典型如福特智趣烈马、享界 S9(3K 中控) 4K(3840×2160):开始进入座舱旗舰 视网膜级(PPD>60):HUD/PHUD 正在跨过该门槛——小米 YU7 天际屏达 108 PPD
2.4 显示材质(Mini LED / OLED / Micro LED / LCD)
2.4.1 LCD(传统液晶)
现状:占车载面板 95% 份额,锁定 20 万元以下车型
优势:成本低、技术成熟、稳定性强 局限:亮度输出不足、温升快、对比度难以突破 5000:1 出货:2024 年中国 TFT 车载出货量同比增长 8.6%,京东方继续全球出货量及出货面积"双第一" 演进:Oxide TFT 氧化物背板技术开始上车(LG Display 为奔驰 GLC EV 供应 40 寸 Oxide TFT LCD)——更高的 PPI、更低的功耗,2026 年首次量产于车载显示
2.4.2 Mini LED(背光液晶)
装机爆发:2022 年 20 万片 → 2023 年 80 万片(同比 +300%)→ 2024 年 120 万片 → 2025 年预计 300 万片(同比 +1.5 倍)
关键优势:
成本结构:随着良率提升与产业链规模化采购,单屏成本快速下降,预计 2026 年单屏成本将下探 20-30% 渗透节奏:2025 年集中爆发于 20-30 万元主流价格带车型;2030 年渗透率有望突破 40%
典型应用车型: 凯迪拉克 LYRIQ(33"一体屏) 小米 YU7 PHUD(三块 11.98 寸) 智己 LS6(27.1" 5K 中控双联屏) 极氪中控屏 福特智趣烈马(15.6" 2.5K)
2.4.3 OLED(自发光有机)
装机轨迹:2022 年 60 万片 → 2024 年 250 万片 → 2025 年 310 万片(同比 +25%)
关键优势:
NTSC 色域 >100%、对比度百万级
自发光、可柔性、可折叠
配合 Tandem(叠层)技术与 LTPO 背板,寿命与稳定性已大幅改善
局限:
单屏成本仍是 LCD 的 3-4 倍,主要适配 50 万元以上旗舰
有机材料在 -30℃ 以下效率下降,长期使用存在"烧屏"风险
典型应用:
奥迪电子后视镜
奔驰 EQS(1.41 米 MBUX 超联屏,柔性 OLED)
蔚来 ET9(15.6" 双层 AMOLED 中控)
蔚来 OLED 中控屏
龙头布局:
三星 SDC、LG Display、京东方、天马、维信诺
LG Display 为奔驰 GLC EV 下一代 MBUX Hyperscreen 供应 40 寸 Oxide TFT LCD(2026 年北美/欧洲上市)
京东方:2025 年 12 月提前 5 个月点亮中国首条 8.6 代 AMOLED 产线,2026 年量产
TCL 华星:2025 年 10 月启动全球首条 G8.6 印刷 OLED 产线,目标 2027 年量产,未来向车载渗透
天马:"轩辕"好屏标准 + 13 寸 L 型柔性 OLED 车载屏
2.4.4 Micro LED(微缩化无机自发光)
定位:被业界视为"终极显示方案",高亮度、低能耗、长寿命俱备,但量产难度大、成本高 量产时间表:2026 年首次上车应用(盖世汽车研究院预测),主要突破口是 HUD/AR-HUD
厂商动作:
京东方:推出 COG(玻璃基)Micro LED 高亮 HUD 方案
TCL 华星:推出超高亮 Micro LED PHUD 显示解决方案
天马:推出 Micro LED IRIS HUD 解决方案
优势:具备替代现有 LCD HUD 的技术潜力,使面板厂在 HUD 赛道掌握主动权
2.5 屏幕亮度与环境适应性
亮度分级现状: 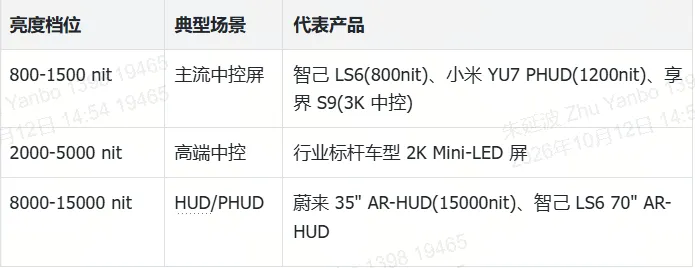
车规级环境适应性:
2.6 AR-HUD/PHUD:屏幕之外的"虚拟显示"
市场规模(中国乘用车,来自高工智能汽车研究院):
价格带装配率(2025 年 1-8 月):
技术演进趋势:
显示技术:硅基液晶(LCoS)正成为主流(能耗更低、对比度更高、体积更小)
成像技术:光波导(吉利 2025 年首发车载光波导 AR-HUD,体积 <6L,15°×6° 视场角,223 寸画幅)、全息光学元件 HOE(体积可压缩到 3-4L,衍射效率 >90%)
投影技术:多焦面 / 斜投影开始量产(华阳多媒体已获国际车厂定点)
与智能驾驶融合:小鹏 + 华为追光全景 AR-HUD,10m 虚像投射 87 寸巨幕,畸变率 <1%,雨雾天可降低事故率 35%
三、五大新势力厂家屏幕现状与布局
对比小结:
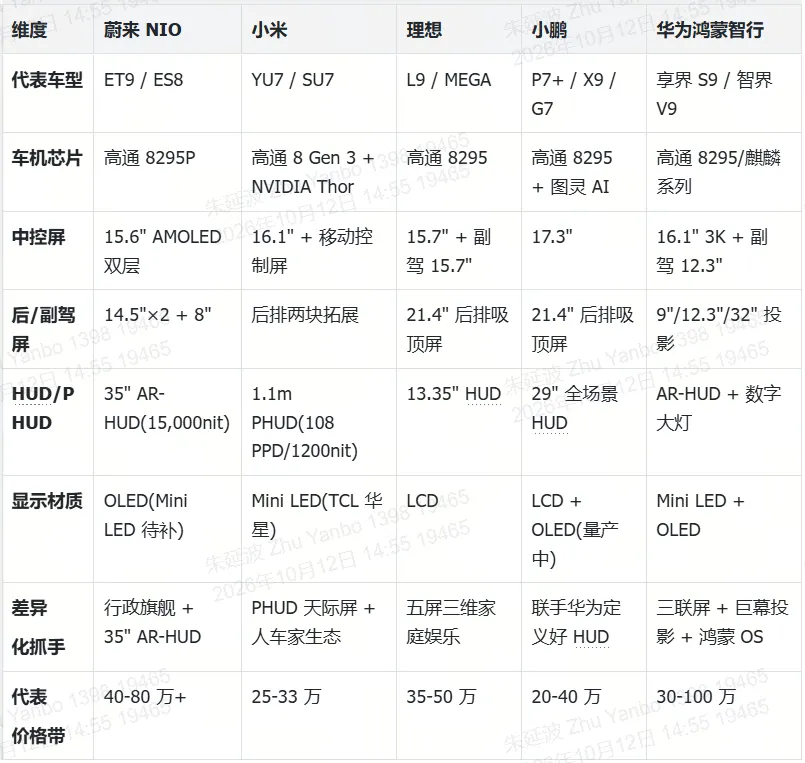
3.1 蔚来 NIO——OLED+AR-HUD 的"高端旗舰派"
3.2 小米——PHUD 天际屏的"颠覆派"
3.3 理想——大联屏+家庭娱乐的"实用派"
3.4 小鹏——联手华为定义"好 HUD 标准"
3.5 华为鸿蒙智行——三联屏+生态的"生态护城河派"
3.5.1 享界 S9(30.98-36.98 万)
3.5.2 智界 V9(MPV,38.98-51.98 万)
3.5.3 鸿蒙智行整体(SUV/轿车/MPV/越野)
四、未来 3-5 年趋势预测与规划
4.1 屏幕总市场规模预测
4.2 七大未来趋势
趋势一:多屏化 → 屏机分离 → 屏幕"无界化"
趋势二:分辨率台阶式跃升
趋势三:材质路线分流固化
趋势四:AR-HUD 进入"标配化"窗口期
趋势五:HUD/PHUD/AR-HUD 三分天下
趋势六:AI 多模态交互重塑屏幕价值
趋势七:供应链国产化与"卡脖子"环节突破
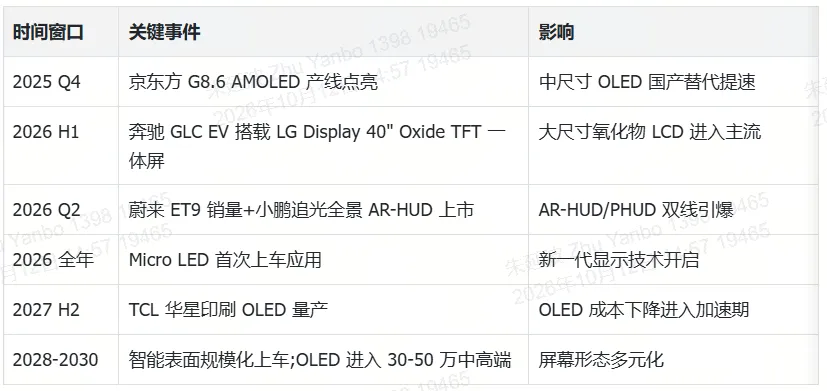
4.3 关键时间表

发表评论
发表评论: