
 研报速递
维维股份(600300)投资分析报告
砍掉 12 亿贸易收入、核心利润反翻倍的豆奶龙头:赔率够了,胜率还没够
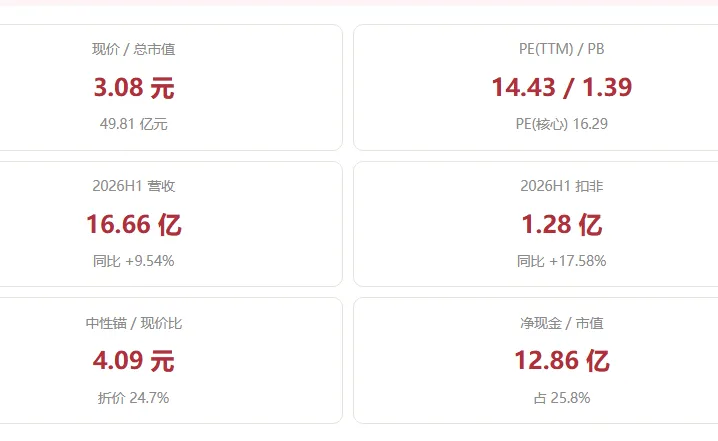
数据截止 2026-10-12 收盘 | 分析日期 2026-10-12 | 现价 3.08 元 | 总市值 49.81 亿元
一家"营收砍掉四分之一、利润反而翻倍"的品牌食品公司,现价对中性锚(4.09 元)折价 24.7%、账上净现金占市值 25.8%——赔率够(价值仓 1.84:1);但月线刚转弱、北向在撤、年内吃了信披与食安两张罚单——胜率不够(55.0%)。
林奇分类:①缓慢增长型(兼具净现金隐蔽资产属性)
结论:不建仓(0 仓位),列入观察池。中性锚 4.09 元、悲观锚 2.53 元;赔率达标却被"胜率 <60%"一票挡住——这是典型的"公司变好了,但还没轮到它涨"的处境。
触发买入需满足三个条件之一(见第十二节),当前一个都没满足。
零、能力圈与硬性资格
0.1 能力圈四问(§0.1)
| 卖豆奶粉与植物蛋白饮料 | |
| "维维"是豆奶粉品类的开创者与代名词,30 余年国民品牌认知 + 全国性分销网络底盘 | |
四问可答,核心是"品牌 + 渠道"的消费品护城河。但须注意:这不是"护城河极宽"的生意——豆奶是低门槛品类,维维的优势在认知与网络,不在技术或成本。
0.2 一票否决清单(§3.0)逐条核查
| 0 亿元 | ||
| 21.22% | ||
| 信披合规 | 2026-04-03 江苏证监局责令改正 + 上交所监管警示 | 需关注 |
| 食品安全 | 2026-09 上海市场监管局通报:维维无添加蔗糖黑芝麻糊霉菌超标 | 需关注 |
硬性资格无"一票出局"项,但有两项"黄灯":会计差错更正与食品安全事件——前者影响历史营收可比性,后者考验品牌管理能力,均须在管理层评分中扣分。
0.3 少数股东损益口径(§1.5)
| −2.5% | −0.7% |
少数股东损益长期为负且金额极小(<1%),说明公司主要利润来自全资子公司,不存在"合并赚了、归母没赚到"的利润转移问题。归母口径可直接使用。另:资产负债表"其他权益工具"为 0,无永续债/优先股,BPS 2.2174 元真实。
一、公司概览与业务结构
维维食品饮料股份有限公司(600300.SH)1994 年创立,2000 年上市,是中国豆奶粉行业的开创者。公司以"维维"品牌经营固体冲调饮料(豆奶粉、豆浆粉)、动植物蛋白饮料(牛奶、鲜奶)、茶类与粮油贸易。2021 年起控股股东变更为徐州市新盛投资控股集团(徐州市国资委全资),持股 30.91%,公司进入"国资入主 + 聚焦主业"的新阶段。
1.1 主营构成(2025 年报,分产品)
2025 年分产品营收结构(亿元)
固体冲调饮料(豆奶粉/豆浆粉)18.03 亿元
粮油仓储贸易6.87 亿元
粮油初加工3.71 亿元
动植物蛋白饮料(奶/鲜奶)3.41 亿元
茶类0.51 亿元
其他0.96 亿元
| 固体冲调饮料 | 18.03 | 53.9% | 45.7% | 86.4% |
| 3.8% | ||||
| −0.2% | ||||
一句话看懂结构:粮油贸易占了 31.6% 的营收,却只贡献 2.6% 的毛利。豆奶一项占营收 53.9%、却贡献 86.4% 的毛利——这就是"维维到底靠什么赚钱"的答案。
核心资产:维维豆奶的国民品牌与全国分销网络
① "维维豆奶,欢乐开怀"——30 余年的国民品牌认知,是豆奶粉品类的价格锚;
② 全国性经销网络:覆盖县乡级终端,2026H1 线上渠道收入 1.67 亿、同比 +138%;
③ 自有产能:固定资产 13.70 亿(2026H1),食品生产线与仓储体系完整;
④ 徐州国资背书:控股股东为徐州市国资委,融资成本与政策资源优于民营同行。
1.2 2026H1 分业务与转型进展(公司披露)
| +9.79% | |||
| 其中:线上渠道 | 1.67 | +138% |
公司自述 2026H1 归母为"历史同期第三高"、扣非为"历史同期第二高"。转型的主线是把资源从"贸易"搬回"食品":产品端做场景化矩阵(早餐自立袋 + 餐饮大瓶 + 非回瓶便捷装),渠道端试点厂商一体化与导购动销体系。
二、基本面(一):财务质量与核心盈利
2.1 五年一图:营收在降,利润在涨
| 2026H1 | 16.66 | +9.54% | 1.31 | 1.28 | 26.3% | 3.58% |
这是全篇最值得盯的一组数字:营收从 45.68 亿(2021)降到 33.49 亿(2025)、累计 −26.7%,同期毛利率却从 19.8% 抬到 28.4%(+8.6pct)、扣非净利从 2.20 亿涨到 3.35 亿。营收在缩、利润在涨——这不是衰退,是主动"减脂增肌"。
为什么营收降、利润反而涨?(本文最关键的一层逻辑)
公司主动压缩的是粮油贸易(毛利率 3.8%、甚至 −0.2% 的初加工),保留并加强的是固体冲调饮料(毛利率 45.7%)。
做一亿贸易收入的毛利,抵不上做一千万豆奶的毛利——砍掉贸易后,营收账面变难看,但每一块钱收入的质量大幅提升。
2026H1 营收同比 +9.54% 是五年来首次转正增长,同时扣非 +17.58% 快于营收——说明结构调整已近尾声,开始进入"量价齐升"的第二阶段。
2.2 核心盈利质量(§1.4)
| 2026H1 | 1.3109 | 1.1809 | 90.1% |
核心盈利 = 扣非归母 −(其他收益 + 投资收益 + 公允价值变动)×(1 − 25%)。占比长期 80%~96%,2026H1 达 90.1%——利润"含金量"健康,不靠补贴与理财撑门面。
2.3 盈利质量:现金流与资产负债表
| 1.01 | ||||
| 0.77x | ||||
| −72.8% | ||||
| 21.2% |
2026H1 经营现金流 1.01 亿、同比 −72.8%(2025H1 为 3.70 亿),是本报告必须点名的瑕疵。 OCF 下滑主因是存货与经营性应收项目的时点变化 + 上年同期高基数,尚不足以判定经营恶化,但已列入证伪条件跟踪。
资产负债表:一张"趴着 14 亿现金、几乎不欠钱"的表
货币资金 14.21 亿(2026H1)− 有息负债 1.34 亿(仅短期借款,无长借、无债券)= 净现金 12.86 亿;
资产负债率仅 21.2%;商誉 0;固定资产 13.70 亿 + 存货 5.02 亿;总资产 46.15 亿、归母权益约 35.9 亿。
净现金占市值 25.8%——等于市场给出的"经营性业务"估值只有 36.94 亿(EV),对 TTM 核心盈利 3.06 亿只有 12.1 倍。
三、基本面(二):护城河与同业对照
3.1 护城河财务验证(巴菲特质量版)
| 产品结构升级带来真实定价权改善 | ||
| 资本配置克制,不乱加杠杆 |
护城河体现在品牌认知 + 渠道网络带来的稳定毛利率,而非技术壁垒。ROIC 仅约 7% 说明这是一门"稳健但不暴利"的生意。
3.2 同业对照(申万三级·软饮料 / 饮料乳品)
| 维维股份 | 49.81 | 14.4 | 1.39 | +8.9% | ||
横向结论:维维的 PE(14.4x) 在可比公司中最低、PB(1.39x) 也最低,但毛利率(26.3%)明显低于同业(30%~46%)。原因是维维仍背着 31.6% 的低毛利粮油贸易——这既是估值折价的理由,也是未来利润率提升的空间。综合判断:维维在同业内属"估值最便宜、质地中等、改善弹性最大"的一档。
同业对照触发的评分约束(§2.4)
维维的 ROE(9.5%)与毛利率(28.4%)均低于同业中位数(同业毛利率中位数约 35%),按 §2.4 触发条款,资产质量中的"财务验证"项封顶 6 分(满分 12)。这是本章对评分卡的直接扣分依据。
四、行业与周期:植物蛋白饮料
4.1 行业景气与赛道位置
| 正向 | ||
| 强正向 | ||
| 正向 |
这不是一门"高景气赛道",而是一门"成熟品类里的结构升级生意"——靠产品年轻化、渠道线上化、成本结构优化来赚增长,而不是靠行业总量扩张。
4.2 商品与成本周期
维维的主要原料是大豆、奶粉、白砂糖与包装材料。2026 年国内豆粕/大豆价格处于近年中位偏低区间,奶价亦处下行周期尾声,成本端整体温和;同时公司通过"减贸易、增食品"提升了毛利率对原料波动的缓冲能力。需注意:粮油贸易业务本身带有大宗商品价格敞口,虽已大幅压缩,但仍会带来收入的季度波动。
五、未来 1-3 年增长前景与业绩拐点
核心逻辑:从"贸易公司"变回"食品公司",2026 是分水岭
过去 5 年(2021-2025)是"结构调整期":砍掉约 12 亿低毛利贸易收入,把毛利率从 19.8% 抬到 28.4%。
未来 3 年(2026-2028)是"结构丰收期":营收重新转正(2026H1 +9.54%),高毛利的豆奶主业重新成为增量主引擎——2026H1 扣非 +17.58% 就是拐点确认的第一个信号。
5.1 2026-2028 年业绩路径推演(§4.2.7)
| 39.3 | 3.474 | 0.215 | 核心盈利恢复至 2024 峰值(3.295 亿)的 105.4% |
推演口径:起点为 2026H1 实际核心盈利 1.181 亿;H2 按 2025 年 H2 核心盈利 1.876 亿 × 0.95 反推(同比略降,保守);此后按年均 +5% 复合。这是一个"温和增长"假设,不含任何激进扩张。
5.2 路径推演互检(§4.2.7)
| −12.0% | |
| 自洽 |
中性锚隐含的盈利水平与路径推演基本一致(偏离 −12.0%),说明"估值锚"与"基本面预期"无内在矛盾——估值不是靠乐观假设撑起来的。
5.3 业绩拐点时间轴
| 实质正面:利润质量反转 | ||
| 2026H1 | 营收五年来首次转正(+9.54%)、线上 +138% | 拐点确认信号 |
拐点已经在 2026 年上半年落地——但要提醒:这是"利润率拐点",不是"营收爆发拐点"。豆奶是成熟品类,未来三年 CAGR 大概率在 5% 上下,不要把它当成长股买。
5.4 未来增长的三条主线
三条主线里,①和②是"经营层"的确定性增长(可预测但不惊人);③是"股东回报层"的期权——12.86 亿净现金如果转成分红或回购,对 49.8 亿市值是实打实的利好,但目前公司口径是"结合经营实际综合考量",没有明确承诺。
5.5 影响业绩的其他主要因素
| 负面 | ||
最需要盯的是食品安全与品牌声誉——对消费品公司,品牌是最值钱也最脆弱的资产。
六、技术面:缠论三级别联立
6.1 三级别结构(§5.2 月线 8 / 周线 6 / 日线 6)
| 月线 0/8 | |||||
| 周线 3/6 | |||||
| 日线 3/6 |
三级别合计 6/20 分(月线 0 + 周线 3 + 日线 3)。注意:月线得 0 分的原因是 MACD 柱由正转负(−0.1115)、DIF 下穿 DEA,属"月线级别动能转弱"的明确信号——这是本报告"技术右侧程度"只给 1/4 分的直接依据。
三级别技术评分(满分 8/6/6)
月线(动能转弱,MACD 柱转负)0
周线(底分型成立,柱微正)3
日线(笔底未破,柱微负)3
结构解读:月线自 2025-09 的 3.126 元低点反弹至 2026-02 的 3.776 元后回落,目前 3.08 元处于月线上行笔的回调段,且月线中枢 [3.13, 3.99] 尚未有效跌破。周线在 [3.10, 3.34] 的中枢内震荡,9 月底出现 2.98 元的底分型后小幅回升,MACD 柱刚由负转正(+0.0146)。日线最后一段下跌笔止于 3.07 元(9-16)后未创新低。技术面呈"大级别动能转弱、小级别底部震荡"的格局——不构成右侧买点。
技术面结论
三级别合计 6/20 分,映射"技术右侧程度"因子 1/4 分。
关键位:周线中枢下沿 3.10 元是短期多空分界,2.98 元(9 月周线低点)是周线底分型颈线;3.34 元(周线上沿)是右侧确认位。ATR14 = 0.0743 元(2.41%),日内波动小。
纪律:月线柱未回正之前,不认右侧。
七、资金面:筹码与资金流向
7.1 资金流向(新浪日频,近 10 个交易日)
| −25.6% | |||
近一个月主力资金净流出为主,仅 10-09、09-30 等零星日出现净流入;10-12 单日主力净流出 2152 万(占比 −25.6%),短线资金在减仓。无连续 3 日以上的主力净流入,资金一致性弱。
7.2 筹码结构(2026-06-30)
| 67,298 户 | 筹码显著集中化(正面) | |
| 北向资金 | 香港中央结算 0.99%(环比减持 1,495 万股) | 外资明显撤离(负面) |
筹码结构矛盾信号并存:股东户数一年降 25.6% 说明筹码在集中(正面),但北向资金单季减持 1495 万股(负面),且基金持仓仅 2%(机构几乎缺席)。
资金面小结
资金面整体偏弱:主力净流出、北向减持、基金缺席;唯一亮点是股东户数持续下降(筹码集中化)。"资金一致性"因子给 1/4 分——资金还没有形成合力。
八、估值:四锚交叉与 SOTP
8.1 林奇分类 → 锚序列(§2.1 / §4.2.1)
公司营收增速 5%~10%、波动中大、行业格局稳定、股息率 3.4%,按 §2.2 决策树归入 ①缓慢增长型(兼具"净现金占市值 25.8%"的隐蔽资产属性)。①类锚序列以股息率锚 + 所有者收益锚为主,PE 锚作辅;又因净现金占比 >10%,强制叠加 EV/核心盈利锚,最终四锚取中位数得中性锚。
8.2 四锚计算
| 1.77 元 | ||
| 中性锚(中位数) | 4.09 元 | |
| 2.53 元 | ||
四个锚离散度较大(1.77 ~ 5.01),说明不同估值视角分歧明显:股息率锚偏低(1.77 元)是因为公司分红率只有 40.8%、当期股息率仅 3.4%;EV 锚偏高(5.01 元)是因为净现金占市值四分之一。取中位数得中性锚 4.09 元。
四锚 vs 现价(元)
悲观锚 2.532.53
现价 3.083.08
所有者收益锚 3.973.97
中性锚 4.09(中位数)4.09
PE 锚 4.214.21
EV 锚 5.015.01
8.3 SOTP 分部估值(§4.2.9)
维维同时经营品牌食品(毛利率 45.7%)与大宗粮油贸易(毛利率 3.8%、部分 −0.2%),两类业务商业模式差异极大,单一 PE 会失真,故做分部估值:按 2025 年毛利贡献拆分——食品毛利占比 97.4%(给 20 倍 PE)、粮油贸易毛利占比 2.6%(给 10 倍 PE),再加净现金 12.86 亿。
| 合计 | 4.64 元/股 |
SOTP 结果 4.64 元,与主锚 4.09 元偏离 +13.5%(在可接受区间内)。两种方法都指向"现价 3.08 元明显低于内在价值"——这是本报告认为"赔率够"的估值基础。
8.4 估值锚序约束(§5.6.2)
| 成立 | ||
| 成立 | ||
| 成立 | ||
锚序成立(分支 1):悲观锚 2.53 元 < 现价 3.08 元 < 中性锚 4.09 元。三档门槛价位对应赔率 1.5:1 → 2.0:1 → 3.0:1、随价格下移单调递增,符合 §5.6.2 单调性要求。
九、综合评分卡与评级(§7.2)
按 §7.2 满分口径逐维打分:五维小计 100 分(资产质量 20 + 估值 25 + 周期景气 15 + 技术 20 + 资金 20),再加减扣分项(林奇避坑/实控人与管理层)与政策事件(±10),不做除法归一。每个维度均按 §1.0 量纲铁律写明"细项数 × 单项满分 = 维度满分"。
9.1 资产质量 20 分 = 定性护城河 8 + 财务验证 12
| 国资背景与隐性担保(1.0) | 4 | 4.0 | 徐州市国资委控股,融资与政策资源优 |
| 定性护城河小计 | 12.8 / 40 | × 0.2 = 2.6 / 8 分 |
定性护城河仅 2.6/8 分:得分主要集中在"国资背景 + 渠道 + 品牌",技术、转换成本、网络效应全为 0——符合"消费品弱壁垒"的定位。
| 小计 | 7 → 封顶 6 | 因 ROE 与毛利率双双低于同业中位 → §2.4 封顶 6 |
资产质量合计 = 定性 2.6 + 财务 6 = 8.6 / 20 分。 这是五维中失分最重的一维之一。
9.2 其余四维
| 20.0 | |||
| 10.0 | |||
| 6.0 | 月线 0/8 + 周线 3/6 + 日线 3/6 | ||
| 8.0 |
五维中:估值得分最高(20/25,现价确实便宜),技术得分最低(6/20,月线动能转弱)。
9.3 评分汇总与评级
| 五维小计 | 52.6 | 100 |
| −3.0 | ||
| +2.0 | ||
| 最终总分 | 51.6 | D 档 · 观察(观察仓 0%~5%) |
五维小计 = 8.6 + 20.0 + 10.0 + 6.0 + 8.0 = 52.6;最终总分 = 52.6 − 0 + (−3.0) + 2.0 = 51.6。断言校验:20+25+15+20+20=100 ✔|8+12=20 ✔|护城河权重和=10.0 ✔。
综合评分卡五维得分(满分 20/25/15/20/20)
资产质量(8.6 / 20)8.6
估值安全边际(20.0 / 25)20.0
周期/景气/竞争格局(10.0 / 15)10.0
技术结构(6.0 / 20)6.0
资金面(8.0 / 20)8.0
估值拿满 20 分(现价便宜),技术与资金合计只拿 14/40(都还没有转向)——这就是"便宜但没人买"的量化画像。
| 51.6 | D 观察 | 0%~5% | 评分允许仓位 2% |
综合分 51.6 落入 D 档(50~59),评分映射基础仓位 2%。
十、胜率赔率与仓位决策
10.1 胜率五因子(§7.3)
| 1/4 | 月线 MACD 柱转负、动能弱,未右侧 | |||
| 1/4 | 主力净流出 + 北向减持,资金未合力 | |||
胜率 = 55.0%(持有期 12~24 个月)——低于价值仓 60% 门槛,这是本报告判"不建仓"的核心依据。
10.2 赔率双口径(§7.4)
| 1.84:1 | 达标 | ||||
| 4.71:1 | 达标 |
两个账户的赔率都达标。价值仓下行用悲观锚(基本面底),趋势仓下行用技术止损(纪律出局)——两个分母口径不同,不可互换。
这个标的的特殊之处:赔率够,胜率不够
绝大多数"不买"的标的,是因为太贵(赔率不达标)。维维恰恰相反——它便宜,赔率 1.84:1 已经过线,但胜率只有 55%。
按 §7.5 表 A:"胜率 <60% → 不建仓(无论赔率多高)"。规则不因为"便宜"就网开一面。
这正是 skill 的价值:它防的恰恰是"看着便宜就抄底"这个最致命的习惯。
10.3 价值仓金字塔三档(§7.5 表 C / §9.5)
| 2.920 元 |
门槛反解公式:x = (中性锚 + k × 悲观锚) ÷ (1 + k),k = 1.5 / 2.0 / 3.0。
⚠️ 但档位价差 <8%,金字塔不成立(禁忌 38,必须诚实披露)
一档 3.154 → 二档 3.050,价差仅 3.30%;二档 3.050 → 三档 2.920,价差仅 4.26%。两条都低于 §7.5 硬约束"档位间价差 ≥8%"。
原因:现价 3.08 距悲观锚 2.53 只有 0.55 元,"下方空间"被压得很窄,三档门槛价被迫挤在一起。按禁忌 38:"价差过小 = 名为分批、实为一把买入,失去摊薄成本的意义",该标的不具备金字塔加仓条件,只能单档试探或不做——而单档试探又卡在"胜率 <60%"上。所以最终就是不建仓。
10.4 仓位三重约束(§7.6 / §8.2)
| 0% | ||
逐重取最小值 → 最终仓位 0%(价值仓)。趋势仓虽满足"胜率 50%~70% + 赔率 ≥3:1",但按 §7.5 表 B 约束第 3 条"仓位 ≤ 该标的价值仓允许仓位的 50%",价值仓为 0,故趋势仓同样为 0。
趋势仓的连锁约束(§7.5 表 B 第 3 条)
趋势仓看似"胜率 55% 在 50%~70% 区间、赔率 4.71:1 > 3:1",命中表 B 的"标准建仓 ≤5%"。但表 B 强制约束之一是:趋势仓仓位 ≤ 该标的价值仓允许仓位的 50%。价值仓允许仓位为 0 → 趋势仓 ≤ 0。
这条设计的用意很清楚:趋势仓不能凌驾于价值仓之上——价值仓说"这公司现在不值得买",趋势仓就不能拿它当纯投机标的。
十一、风险提示与证伪条件
11.1 主要风险
| 高 | ||
| 高 | ||
最大风险是技术面与品牌事件——一个影响短期节奏,一个影响长期估值。
11.2 林奇避坑清单(§4.4)逐条排查
| 通过 | ||
| 通过 | ||
| 通过 | ||
| 通过 | ||
| 通过 | ||
| 通过(需辨析) | ||
| 通过 |
公司规避了林奇的绝大多数陷阱,属"乏味但安全"一档。避坑项扣 0 分。
11.3 管理层与治理(§3.4)
| 徐州市人民政府国有资产监督管理委员会 | ||
| 信披合规(扣分项) | 2026-04-03 江苏证监局责令改正 + 上交所监管警示;董事长、总经理、财务总监被出具警示函并记入诚信档案 | 扣 3 分 |
管理层评分扣 3 分,直接源于信披违规与食品安全两项——这是"公司治理"维度给出的明确警示。
11.4 证伪条件(触发即重估)
必须跟踪的证伪信号(命中任一 → 冻结观察、下调估值)
① 2026 三季报核心盈利同比转负(当前 +17.6%)→ 拐点被证伪;
② 经营现金流连续两个季度同比负增长(2026H1 已 −72.8%)→ 利润质量恶化;
③ 食品安全事件升级(升级为行政处罚、召回扩大、或被媒体持续发酵)→ 品牌受损;
④ 毛利率跌破 25%(当前 26.3%)→ "结构升级"逻辑破坏;
⑤ 控股股东出现质押、减持或资产注入承诺落空 → 治理风险上升;
⑥ 股价有效跌破 2.98 元(周线底分型颈线 + 逼近悲观锚)→ 技术结构破坏。
11.5 压力测试
| +39.3% | |||
| +32.8% | |||
| −17.9% |
风险收益比约为 1.84:1(上行 32.8% vs 下行 17.9%)——结构上是"赔率占优"的局面,这正是它值得进观察池、而不是直接回避的原因。
十二、投资结论
最终结论
【林奇分类】①缓慢增长型(兼具净现金隐蔽资产属性)
【综合评级】D 档 · 观察(评分卡 51.6 分)
【五维小计】52.6/100(资产 8.6 + 估值 20.0 + 景气 10.0 + 技术 6.0 + 资金 8.0),管理层 −3、政策 +2 → 最终 51.6
价值仓:0 仓位——赔率 1.84:1 达标,但胜率 55.0% < 60% 门槛,且三档价差 <8% 导致金字塔不成立。
趋势仓:0 仓位——受"≤价值仓 50%"联动约束锁死。
一句话:公司确实在变好(营收转正、扣非 +17.6%、净现金占市值 25.8%),但市场还没到给它的时间——月线动能刚转弱、资金还在撤。
现在不买,不是因为它不好,而是因为"便宜"还不足以覆盖"没转向"。
12.1 观察池触发条件(满足任一 + 价格配合,方可启动建仓)
| 条件一:技术右侧确认 | ||
| 条件二:估值安全边际加厚 | ||
| 条件三:资金面转向 |
注意:条件是"胜率补到 60%",不是"价格更低就买"。两者必须同时满足。
12.2 操作清单
| 不买入 | 0% | ||
金字塔档位参数(一档 40% / 二档 70% / 三档 100% 累计)因价差约束暂不适用,待条件二触发后按当时锚值重算。
12.3 关键参数表(§〇·三 参数来源)
所有参数三类来源:①skill 规定 ②自身历史分位 ③同业中位。严禁倒推——即不允许为了让报告"看起来可买"而调参数。本报告结论为"不建仓",正是"改结论、不改参数"的体现。
免责声明:本报告基于公开数据与量化模型生成,仅供研究参考,不构成投资建议。股市有风险,入市需谨慎。数据来源:东方财富、腾讯行情、新浪财经、公司公告。
制表时间:2026-10-12 | 分析框架:老郭skill v4.6.1(A股五层决策体系)
规则符合性:13/13 通过(rule_check.py 机器校验)

发表评论
发表评论: