
 研报速递
今天是2026年10月13日,我们来聊聊今天的新闻大事。
每日复盘
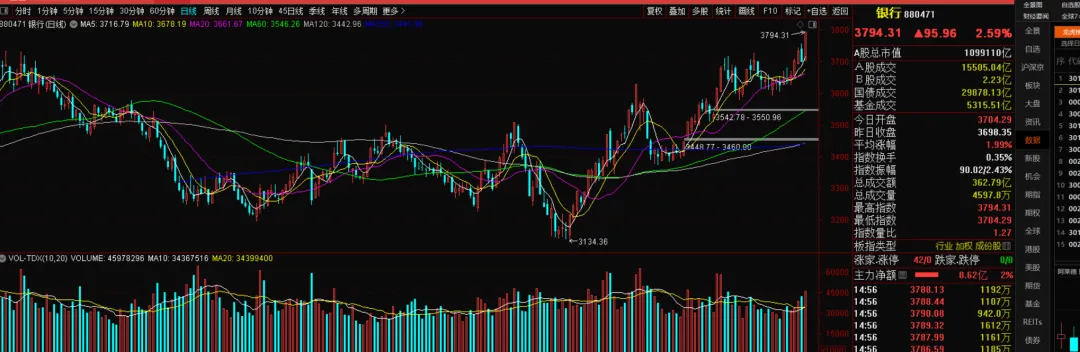
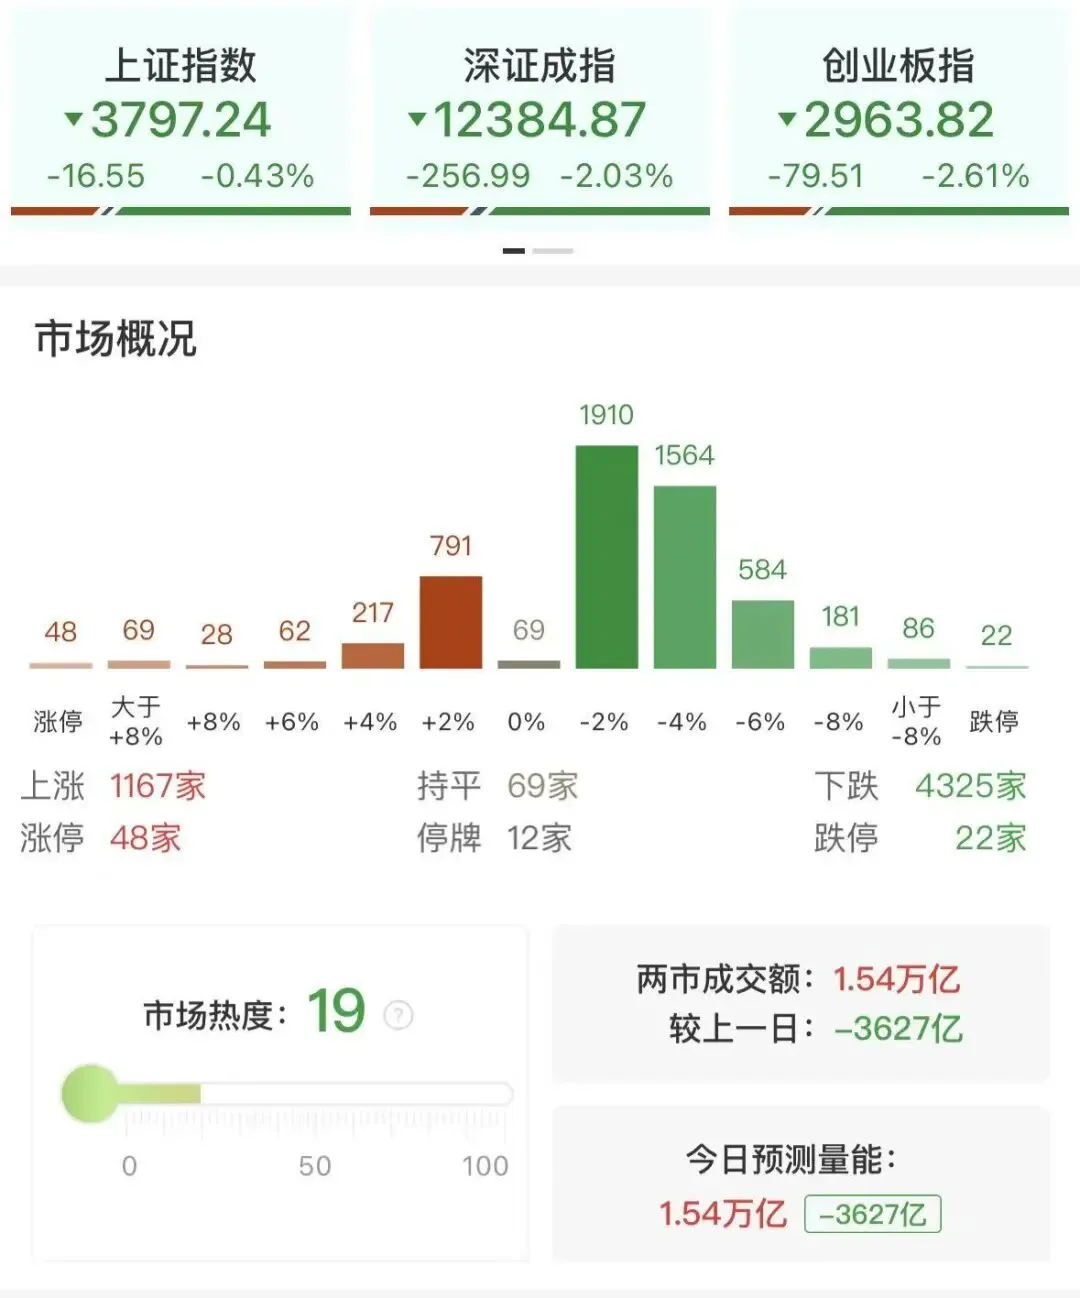 周一,市场震荡回落,创业板指、科创50指数均跌超2%。量能明显萎缩,沪深两市成交额1.54万亿,较上一个交易日缩量3627亿。全市场超4300只个股下跌。盘面上,题材弱势轮动,银行股逆势走强,中国银行、中信银行、工商银行续创历史新高;影视、传媒板块盘中快速走高,果麦文化20CM涨停,博纳影业、吉视传媒回封涨停走出2连板,德才股份、慈文传媒、新华文轩涨停;风电天顺风能涨停,振宏股份涨超10%;储能金冠电气、首航新能双双20CM涨停。下跌方面,贵金属概念集体调整,晓程科技、四川黄金、招金黄金等纷纷下挫。
宏观热点
1、美债长端压力持续扰动,海外流动性约束强化
10 月 13 日,美国财政部拟调整发债结构,计划缩减 10 年期以上长债拍卖规模,新增融资转向短期国库券;此前 30 年期美债收益率一度突破 5.6%,两次长债拍卖动用回购上限仍难压长端利率。机构判断,美国 AI 资本开支高增背景下,长债供需偏紧格局短期难缓解,高利率或成新常态。
点评:高长债利率压制全球成长股估值,港股、A 股科技板块反弹天花板受限;持续跟踪美债拍卖、财政融资与美联储官员讲话。
2、新能源车出口退税政策调整,行业出海逻辑重塑
财政部、税务总局 10 月 12 日公告,自 2027 年 4 月 1 日起新能源汽车增值税出口退税率由 13% 下调至 9%,同步取消电子烟设备出口退税;中汽协数据显示,前三季度国内新能源车产销同比增速超 10%,国内渗透率提升至 53.6%;商务部同步披露中欧混动汽车贸易磋商达成非歧视性配额安排,保障国内车企出口空间。
点评:政策落地预留较长缓冲期,短期冲击有限;低毛利出口车型盈利承压,利好具备海外本地化布局、品牌溢价能力车企,行业从规模出海转向高质量出海。
3、金融街论坛临近召开,资本市场改革预期升温
10 月 12 日金融街论坛年会发布会,证监会主席吴清将于 10 月 19 日开幕式发表主题演讲,证监会多部门负责人参会;10 月 21 日设置主论坛聚焦一流投资机构建设、投资中国机遇,市场等待资本市场制度、投融资改革相关表述。
点评:政策窗口期,关注资本市场估值、上市公司治理、中长期资金入市相关信号,对券商、权益资产风险偏好存在事件催化。
4、中美经贸互动持续沟通,科技产业链预期修复
10 月 12 日,何立峰副总理会见苹果执行董事长库克,表态欢迎外资科技企业深化对华合作,共享中国式现代化机遇;库克称苹果看好在华长期发展,愿意承担经贸沟通桥梁角色。
点评:缓和市场对科技领域贸易摩擦的悲观预期,利好消费电子、苹果产业链,关注后续外资科技企业投资落地动作。
5、三季报披露进入密集期,配置转向景气兑现
财联社 10 月 13 日消息,A 股三季报陆续披露,机构研判全 A 非金融企业三季度业绩有望维持高增;当前市场主线由远期故事转向当期业绩兑现,推荐科技成长、资源红利、制造出海三条配置主线,对冲海外高利率环境冲击。
点评:财报季核心风险为业绩不及预期杀估值;优先筛选现金流扎实、景气验证的细分赛道,规避高估值但业绩空转标的。分行业看,优先验证现金流、毛利率、订单三大指标;对高估值成长股,业绩容错空间显著收窄。
6、地缘扰动原油,运价飙升,大宗商品通胀预期反复
中东地缘冲突持续,油轮避险绕行,超大型油轮运费升至 60 年高位;WTI、布伦特原油期货上行至两周高位;欧盟 12 日扩大对俄军工相关制裁清单,覆盖 1600 余个个人及实体,能源贸易格局持续扰动。
点评:油价上行抬升全球通胀预期,间接约束降息节奏;利好油气、油运板块,压制下游化工、航空等成本敏感行业;地缘事件具备突发性,波动放大,控制仓位博弈。
7、诺贝尔经济学奖落地揭晓,宏观稳定框架受重视
瑞典皇家科学院 10 月 12 日宣布,罗伯特・霍尔、迈克尔・伍德福德获得 2026 诺贝尔经济学奖,表彰二人构建宏观模型,提升财政与货币政策稳定经济周期的能力,理论聚焦通胀、就业与政策调节框架。
点评:偏理论层面,强化市场对全球央行逆周期政策的理解,对宏观交易、债券策略具备中长期参考,短期对资产价格冲击偏弱。
8、美元走强,汇率承压,离岸人民币小幅走弱
10 月 12 日美元指数上涨 0.37% 收于 102.59,逼近阶段高位;离岸人民币纽约尾盘报 6.6948,较上周五小幅走弱;美债高收益率持续支撑美元,人民币汇率保持弹性,央行外汇工具箱可随时启动调节。
点评:美元走强压制贵金属、北向资金流入节奏;持续监测人民币中间价信号,汇率波动影响出口板块与外资重仓白马股。
行业动态
9、半导体设备大额定增,国产化持续加码
10 月 12 日晚间,微导纳米公告拟定增募资不超过 49.44 亿元,资金投向 ALD 薄膜沉积研发中心、半导体设备产业化项目以及补充流动资金;公司 ALD 设备已进入国内多条产线,半导体设备业务 2025 年收入同比 + 169.12%,在手订单充足。粤芯半导体 10 月 13 日登陆创业板,为广东首条量产 12 英寸特色工艺晶圆产线,前三季度营收预计同比 + 61%~66.89%,聚焦功率、模拟芯片。同期安森美自 10 月 10 日启动多品类器件涨价。
点评:设备端资本开支持续落地,验证晶圆厂扩产信心;特色工艺赛道国产替代加速。短期关注三季报订单兑现,海外大厂涨价利好国内功率、模拟芯片厂商;需警惕上游零部件交付不及预期风险。
10、AI 算力互连需求上修,光模块 / 先进封装受益
中信建投 10 月 13 日研报,Marvell 上调长期营收指引,看好数据中心高速互连赛道;台积电 Q3 营收同比 + 54.6% 创历史新高,格芯与台积电达成 20 亿美元先进封装合作,扩产硅中介层。机构判断 1.6T/3.2T 光互连、硅光、CPO 长期空间打开,高速光模块、光芯片、高阶 PCB、先进封装为核心受益环节。昨夜美股 AI 硬件板块集体回调,光通信、存储芯片跌幅居前。
点评:产业长期需求逻辑未破坏,但短期估值受美债高收益率压制,波动加大。选股优先看订单落地、毛利率稳健标的,规避纯题材无业绩兑现标的。
11、新能源车出海磋商落地,固态电池研发提速
商务部 10 月 13 日披露,中欧混动、电动汽车贸易磋商达成多项共识,建立非歧视性配额安排,缓和出口摩擦。10 月 12 日巴黎车展小鹏新车全球发布;奇瑞确认固态电池研发稳步推进,集中招标固态电池设备;比亚迪、上汽、东风同步加快固态电池技术储备。叠加此前出口退税下调政策预留较长缓冲期。
点评:中欧贸易摩擦阶段性缓和,稳定整车出海预期;固态电池属于中长期技术主线,短期更多事件催化,商业化仍需要时间。优先选择海外本地化布局、具备成本 / 品牌优势车企;固态电池产业链关注设备、电解质前瞻布局标的。
12、券商重组换股合并,证券行业格局重塑
10 月 12 日中金公司公告,东兴证券、信达证券将于 10 月 19 日终止上市,并入中金换股吸收合并方案落地。本次合并完成后中金资本实力、经纪与投行规模显著提升,是本轮券商并购重组标志性案例。
点评:头部券商整合提速,行业集中度提升逻辑强化,利好具备并购预期、资本实力雄厚头部券商;中小券商估值分化加剧,缺乏特色、资本薄弱标的长期承压。
13、AI 影视工业化,落地提速,内容产业链价值重估
华泰证券 10 月 13 日研报,AI 影视从单点技术进入工业化生产阶段,国内外长视频模型迭代加速,AI 长剧、电影陆续上线发行。AI 重构影视生产流程,大幅降低内容制作成本,提升 IP 复用效率,改变行业商业模式。
点评:属于传媒板块新增长曲线,短期业绩贡献有限,更多估值预期;关注具备模型能力、IP 储备、视频生成技术的平台与内容公司,需要持续跟踪落地项目商业化数据。
14、工业博览会如期开展,智能制造集中展示
第二十六届中国国际工业博览会 10 月 12 日 - 16 日在上海举办,覆盖工业机器人、工控、先进材料、低空装备等新质生产力赛道,多家龙头发布新一代产品、产线数字化方案。
点评:事件型催化,聚焦工业自动化、机器人、传感器;重点关注新品订单、下游制造业资本开支意愿,仅适合景气验证标的,不宜单纯博弈事件脉冲行情。
15、航空燃油费用上调,民航盈利结构承压
10 月 12 日消息,国内航线燃油附加费自 10 月 10 日起上调。油价高位叠加燃油附加费上调,航司成本端压力抬升;运价传导能力分化。
点评:燃油成本上行压制航司利润,利好航空油运;航司板块需要关注客运量、票价能否覆盖成本上涨,优先筛选现金流强、航线结构优质头部航司。
后市展望
昨日市场呈现明显的结构性分化,成长赛道承压、资金向低估值红利防御板块切换,存量博弈特征显著,短期市场大概率维持震荡磨底格局,整体性行情尚需等待,后续定价重心将全面转向三季报业绩兑现,高估值成长板块容错空间偏低,配置上建议均衡布局,一边关注业绩硬兑现的科技细分龙头,一边保留红利、金融等防御底仓,同时持续跟踪美债收益率、北向资金流向,观察成长板块抛压是否收敛,量能能否修复。
【免责声明】:本平台不对所包含内容的可靠性或完整性提供任何明示或暗示的保证,仅作参考。本公众号只用于学习、欣赏、不用于任何商业盈利、如有侵权,请联系本平台并提供相关书页证明,本平台将更正来源及作者或依据著作权人意见删除该文,并不承担其他任何责任。

发表评论
发表评论: