
 研报速递
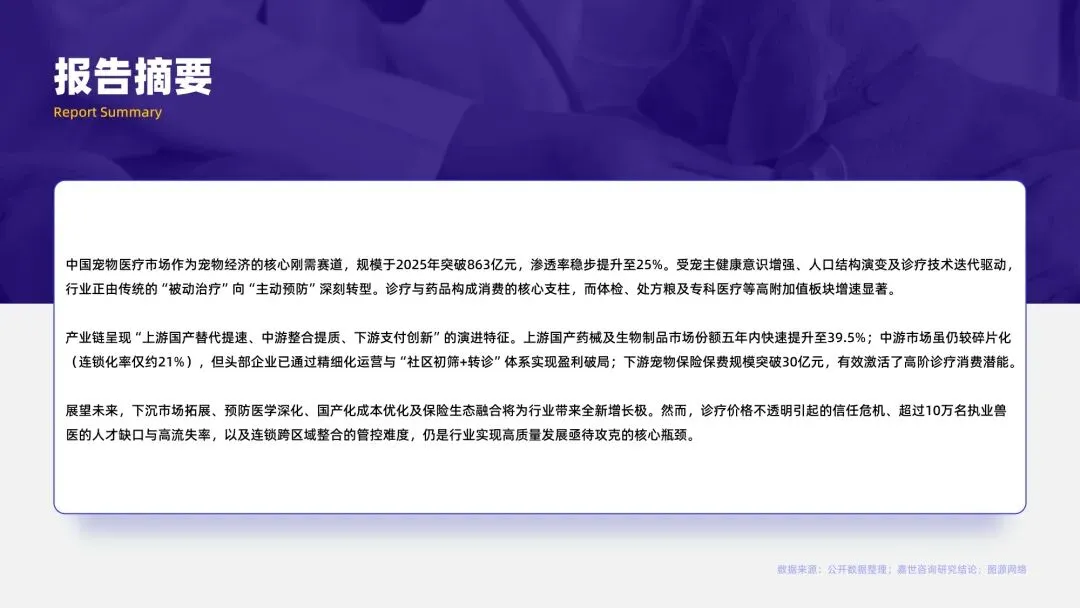
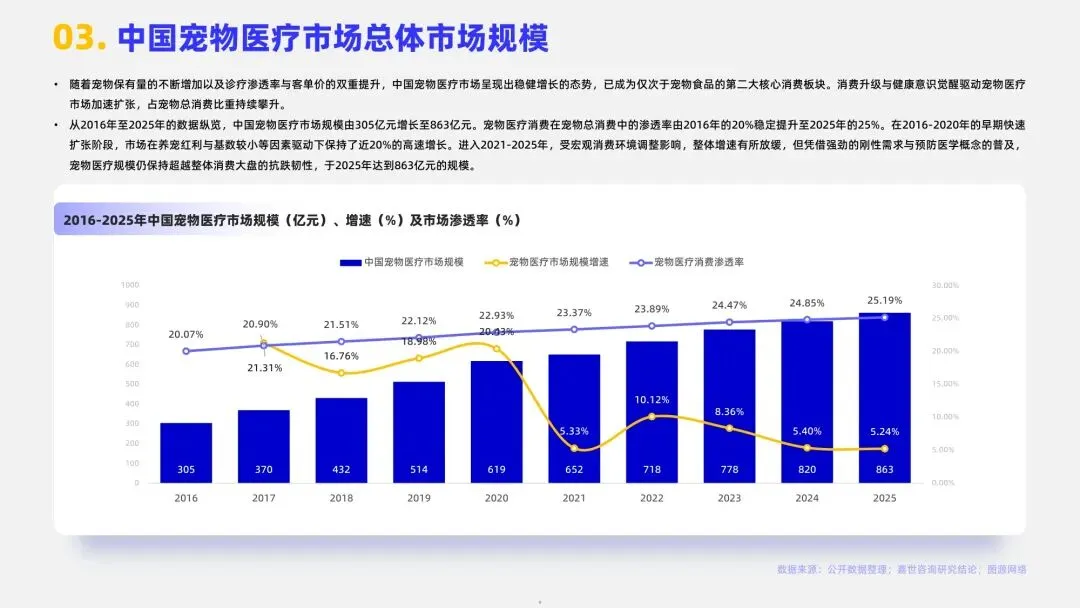
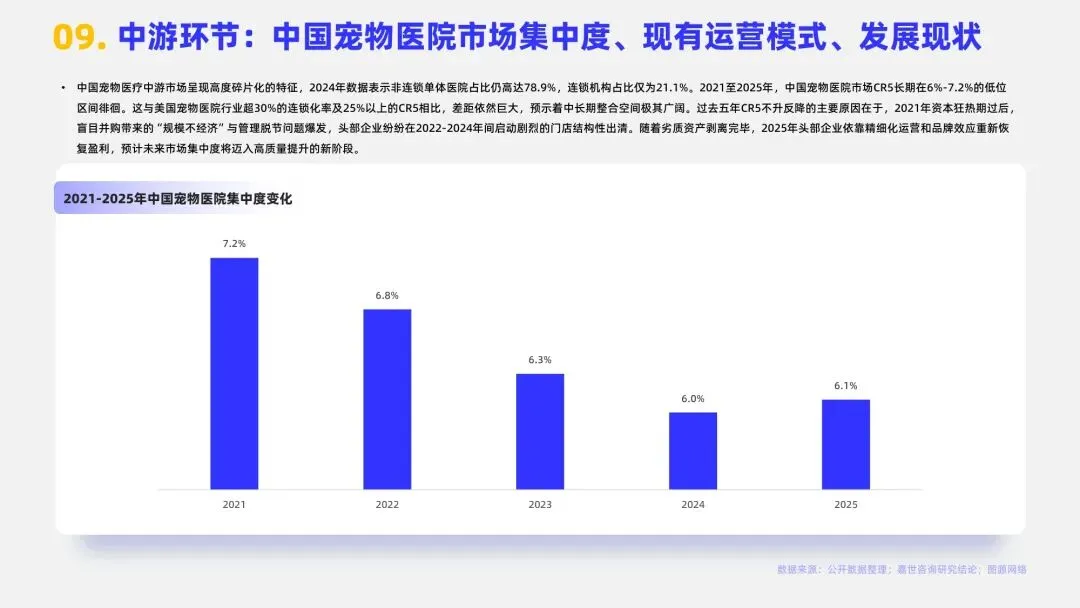
宠物医疗作为宠物经济的刚性核心赛道,市场规模已经来到 863 亿元。行业正在发生深刻转变:消费需求从被动看病治疗,向主动预防健康管理升级;上游药械国产替代提速;中游宠物医院却依旧高度分散,连锁化率仅 21%,同时面临人才短缺、价格信任危机、跨区域整合的多重现实难题。
嘉世咨询《2026宠物医院行业简析报告》,厘清宠物诊疗机构的分类标准,通过 PEST 模型拆解行业增长驱动力,剖析市场大盘与细分消费结构,解析上中下游完整产业链,分析国产药械替代、中游连锁格局、头部连锁样本企业,同时梳理宠物保险带来的新变量,梳理行业未来机遇与现存核心挑战。
报告核心内容介绍
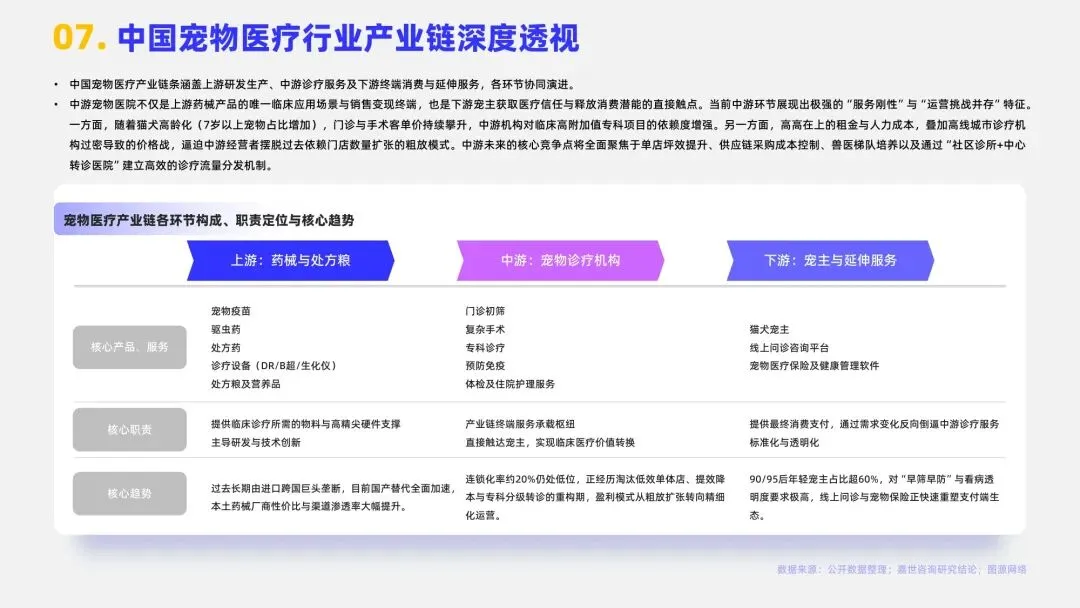
▪行业基础概况:2025 宠物医疗市场规模 863 亿元,渗透率 25%;消费逻辑由被动治疗转向主动预防;产业链呈现上游国产替代提速、中游整合提质、下游支付创新的特征。
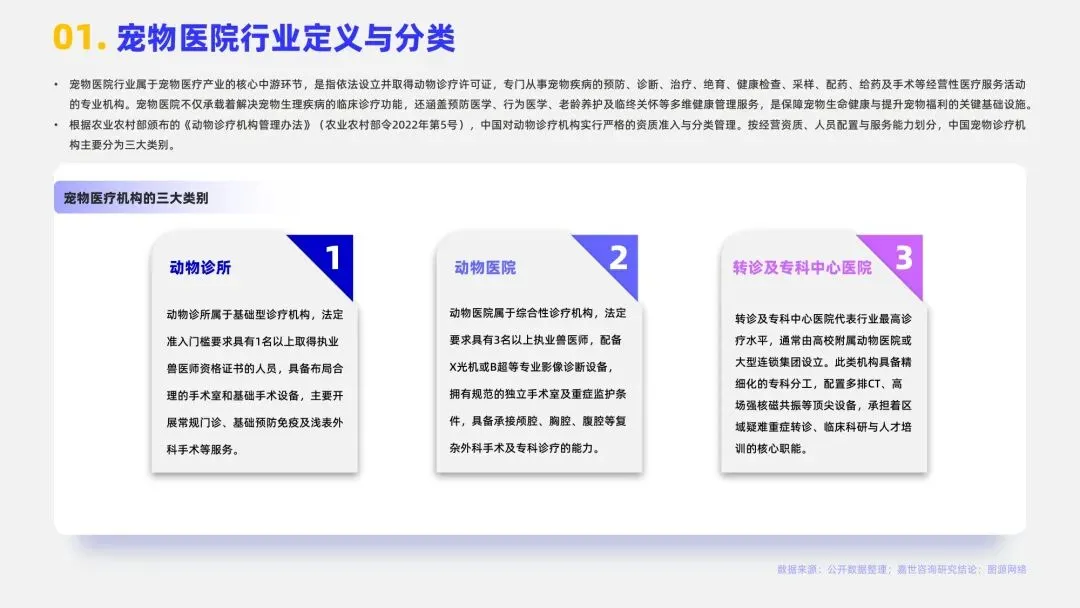
▪机构资质分类:动物诊所、动物医院、转诊专科中心医院三类机构,执行严格的执业兽医人员、设备资质准入要求。
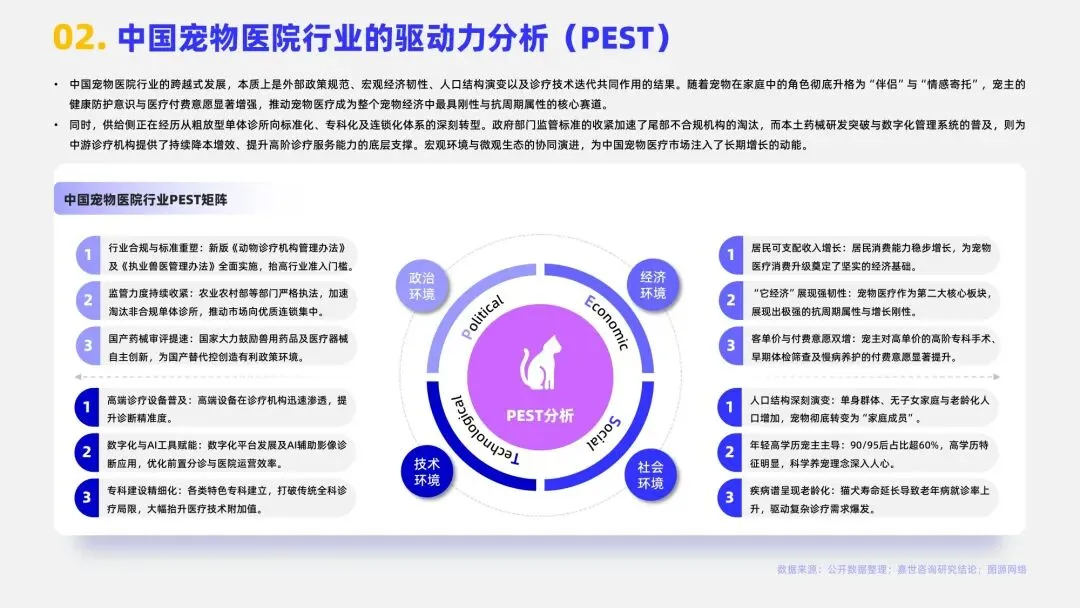
▪驱动因素 PEST:政策监管收紧、经济消费力提升、养宠人口结构变化、诊疗数字化与专科技术迭代共同推动行业发展。
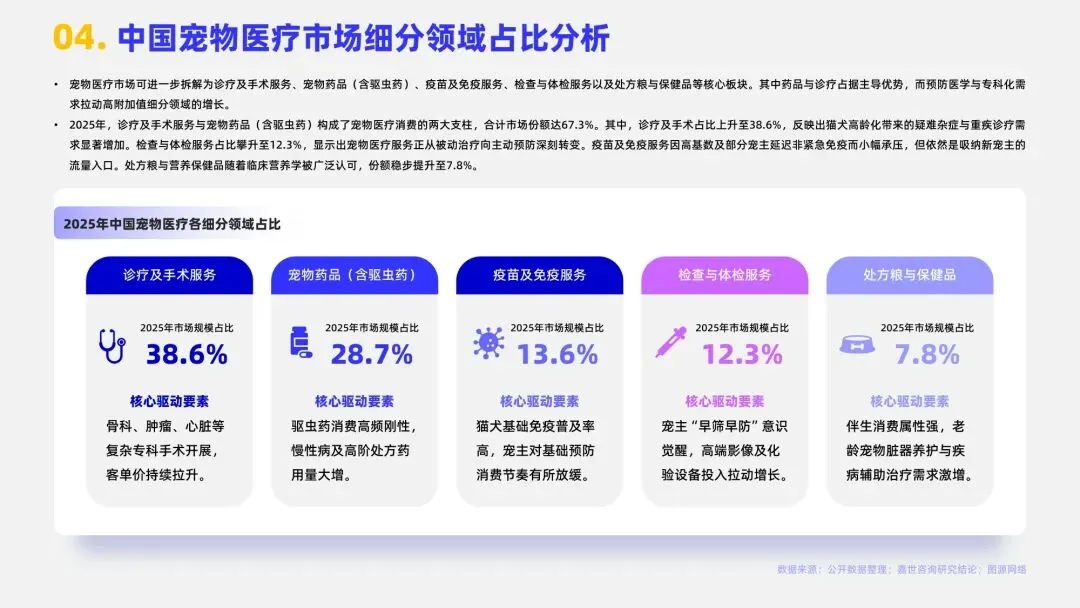
▪市场细分结构:诊疗手术、宠物药品是两大消费支柱;体检、处方营养等高附加值板块增速亮眼。
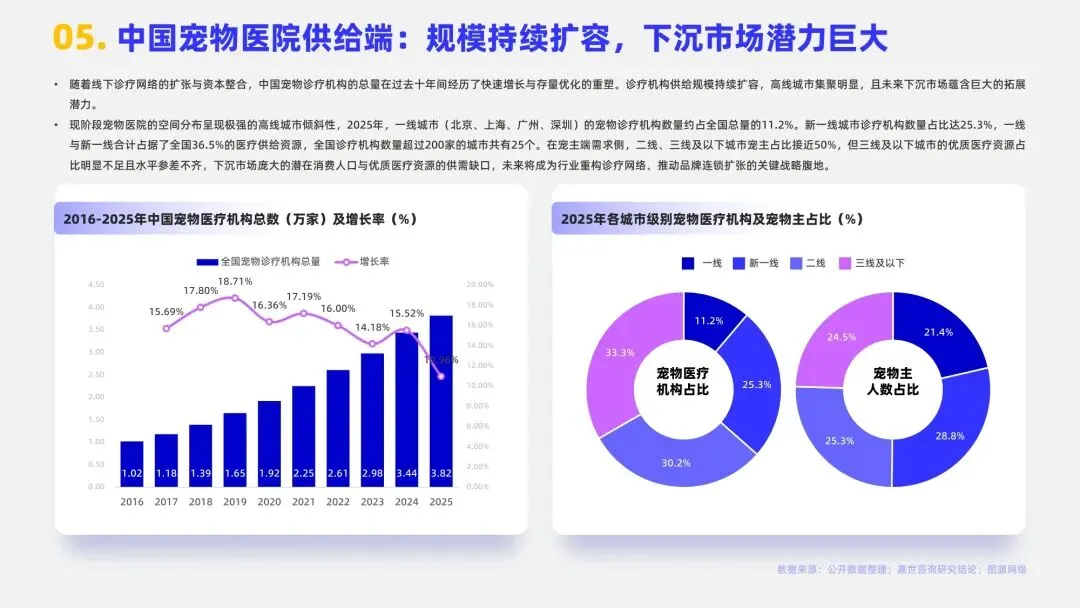
▪供给地域特征:医疗资源高度集中一线、新一线;二三线及以下养宠人群占比近半数,但优质医疗供给不足,下沉市场具备扩张潜力。
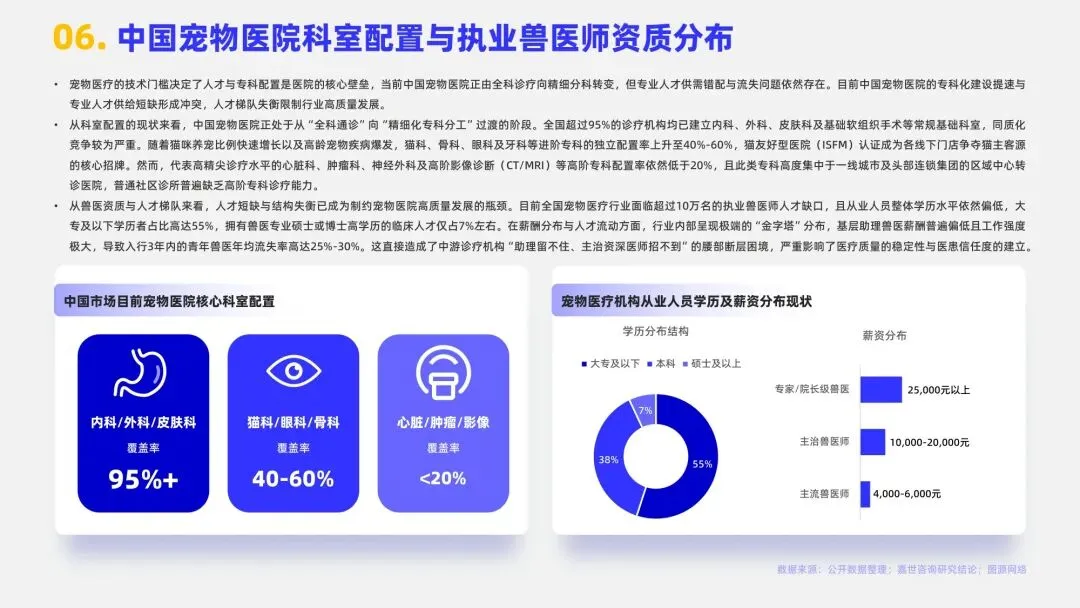
▪人才痛点:行业执业兽医缺口超 10 万,青年兽医流失率高,专科高阶人才供给不足制约行业发展。
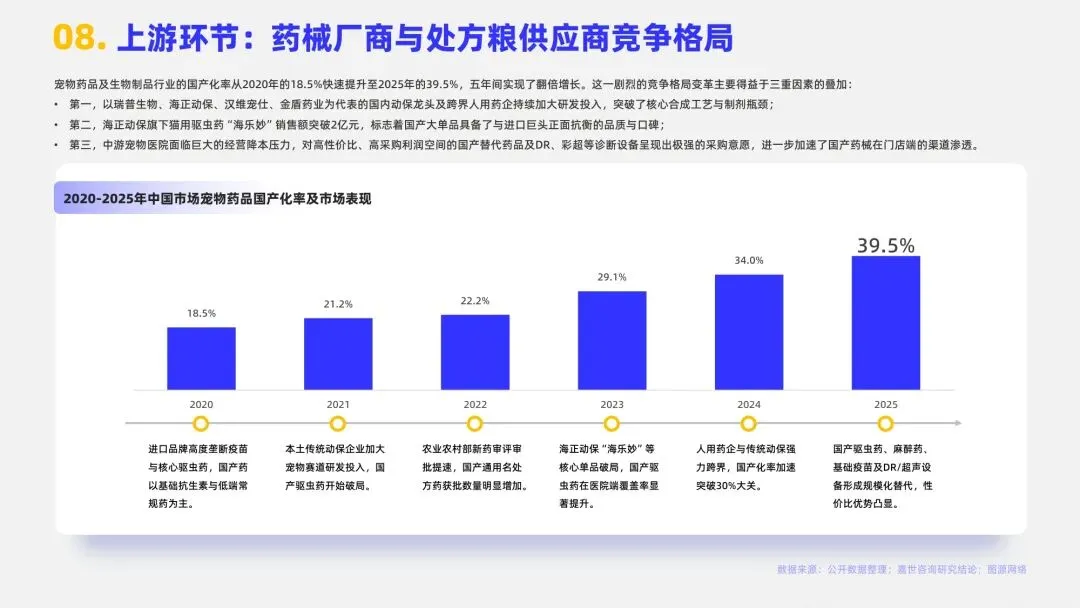
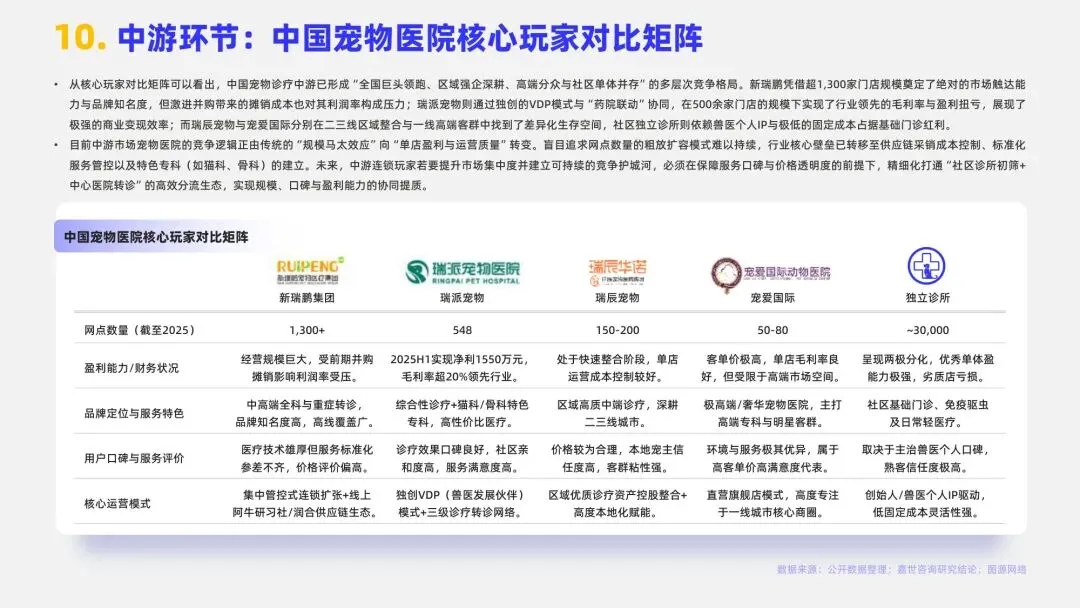
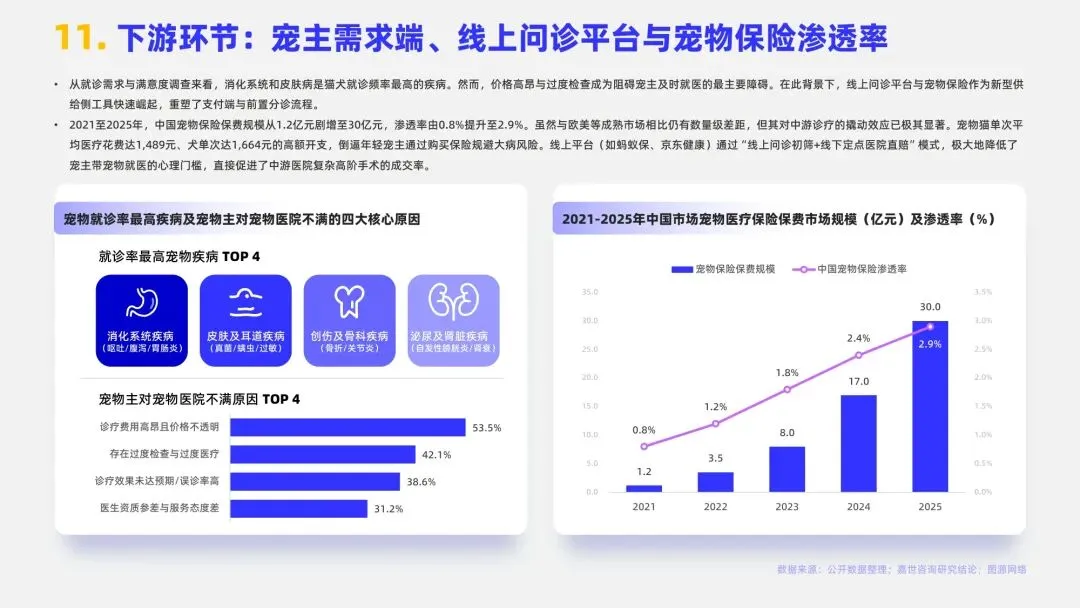
▪全产业链解析:上游药械国产化率从 18.5% 提升至 39.5%;中游市场碎片化严重,单体诊所占 78.9%,竞争逻辑从盲目扩门店转向单店盈利质量;下游宠物保险规模突破 30 亿元,重塑就医支付链路。
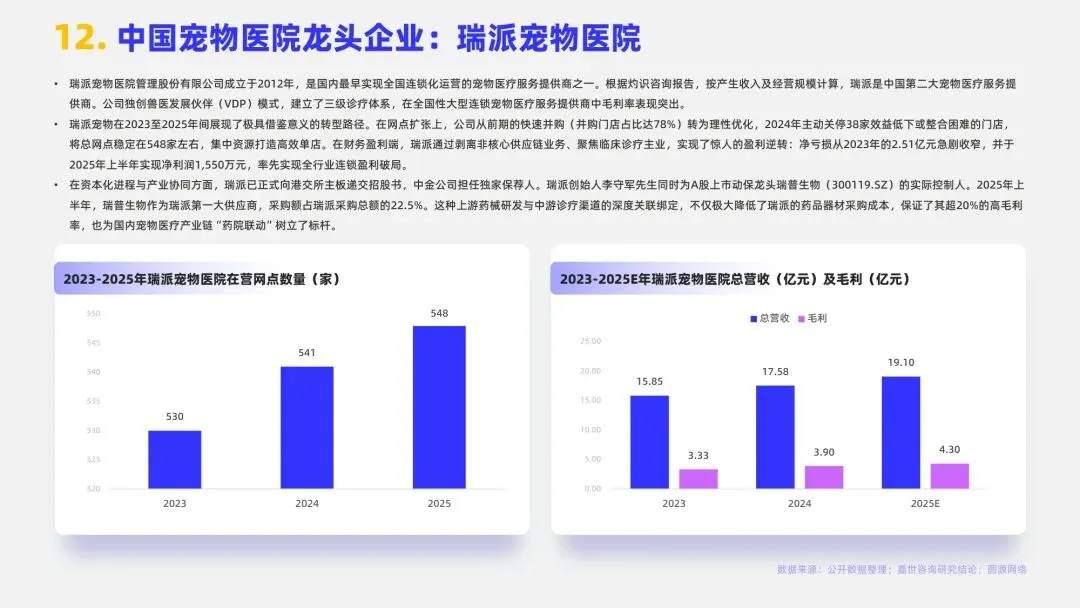
▪头部企业样本:新瑞鹏、瑞派宠物等不同模式连锁代表,“社区初筛 + 中心转诊” 成为成熟运营思路。
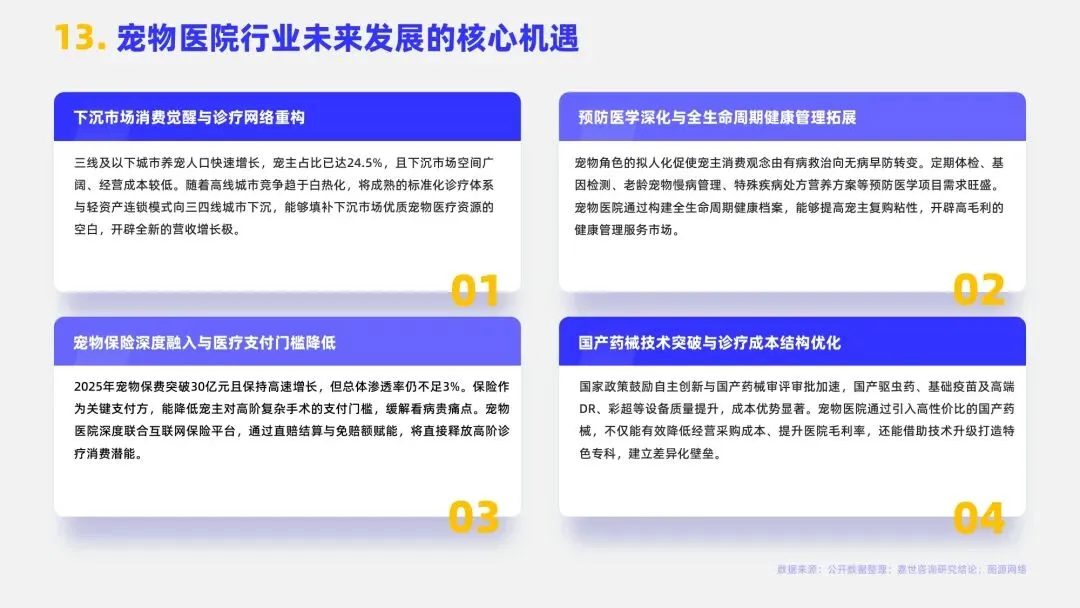
▪行业机遇与瓶颈:下沉市场、预防医学、国产供应链、宠物保险生态是四大增长机会;价格信任危机、人才流失、连锁管控、监管趋严是行业主要挑战。
报告适合:宠物连锁运营、动保原料厂商、宠物产业投资、行业研究者阅读参考。
提示:本报告为产业市场研究,仅供行业参考,不构成门店经营、商业投资决策建议;报告为产业数据分析,不作为宠物诊疗指导,宠物健康问题请遵从执业兽医意见。
宠物医疗是具备强刚性的赛道,但高速增长背后,人才供给不足、价格信任、连锁整合的矛盾同样突出。行业的长期发展,不能只依靠规模扩张,更需要人才梯队建设、供应链能力提升、服务标准化与收费透明化的共同支撑。 芝士盒持续整理宠物、消费类行业白皮书与趋势报告。
---剩余未完,扫描下方二维码免费领取完整报告---




发表评论
发表评论: