
 研报速递
"帮我看看这只股票能不能买。"
在AI助手里敲进这句话,接话的可能不再是那个什么都能聊的通用助手,而是一家正规券商的智能体。它给出的行业数据、选股逻辑,来自这家券商研究所攒了多年的底子。
做这件事的券商,一年前还在忙着自研大模型。
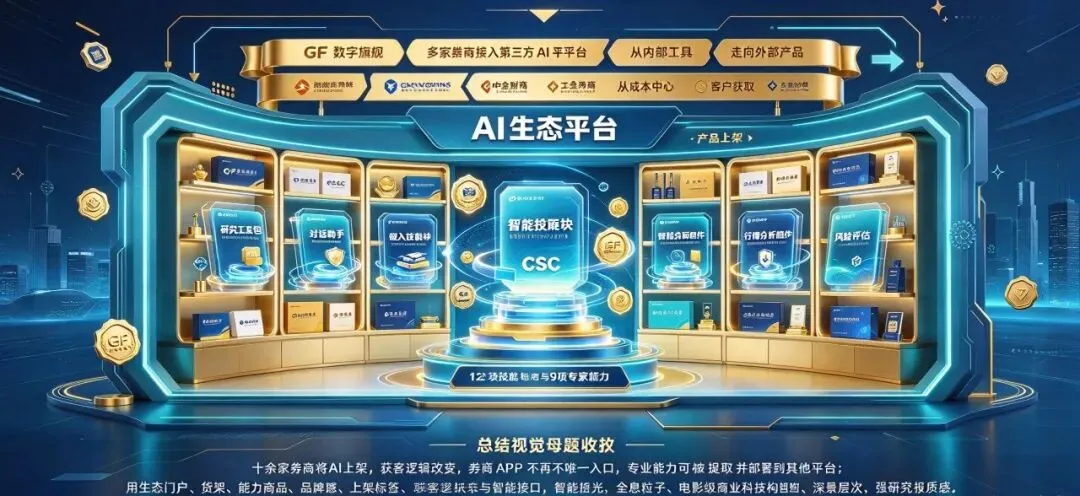
据中国基金报、上海证券报、界面新闻等多家媒体报道,目前已有超过10家券商入驻第三方AI平台,覆盖Kimi、腾讯的AI办公平台、阿里千问、火山引擎等。动作最快的广发证券,9月初成了首家入驻腾讯AI生态专区的券商,一次上了12项自研技能和9项专家能力,自己把这套东西叫作在AI生态里的"数字旗舰店"。
一件看起来只是"多铺了一个渠道"的事,读进去会发现,它是券商AI战略的一次重新分工。
券商修了两年路,今年开始开店
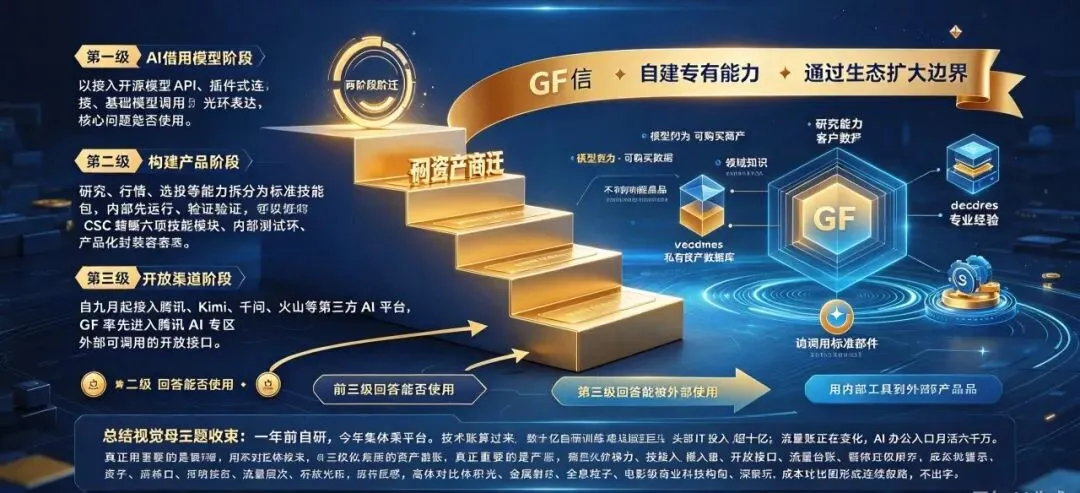
把这两年连起来看,券商在AI上大致跨了三步。
先是借模型。去年到今年上半年,一批券商陆续接入DeepSeek这类通用大模型,先解决"能不能用"的问题。这一步的核心动作是接入。
接着是造产品。研发团队把投研、行情、选股这些专业能力,拆成一个个标准化的技能包或者对话助手,先在内部跑起来。中信建投把自研的"蜻蜓"拆成六项AI技能,走的就是这条路。
再往后是铺渠道。今年9月开始,券商把做好的能力上架到第三方AI平台,让公司之外的人也能直接调用。9月7日,阿里千问开放平台一次上线十余款金融智能体,国泰海通的"灵犀"、兴业证券的智能投资助手、东吴的"秀财"、中金财富四款券商智能体首批入驻。中信建投、中金公司则把能力嵌进了月之暗面9月中旬发布的Kimi金融方案里。
三步里,前两步解决的是自己会不会用,再往前一步解决的是别人能不能用上。真正的新变化在这里:券商的AI头一次从内部工具变成了对外产品,从成本项挪到了获客端。
货架上摆的,其实是三样东西
同样是上架,券商摆出来的东西并不一样。梳理下来大致能分成三类。
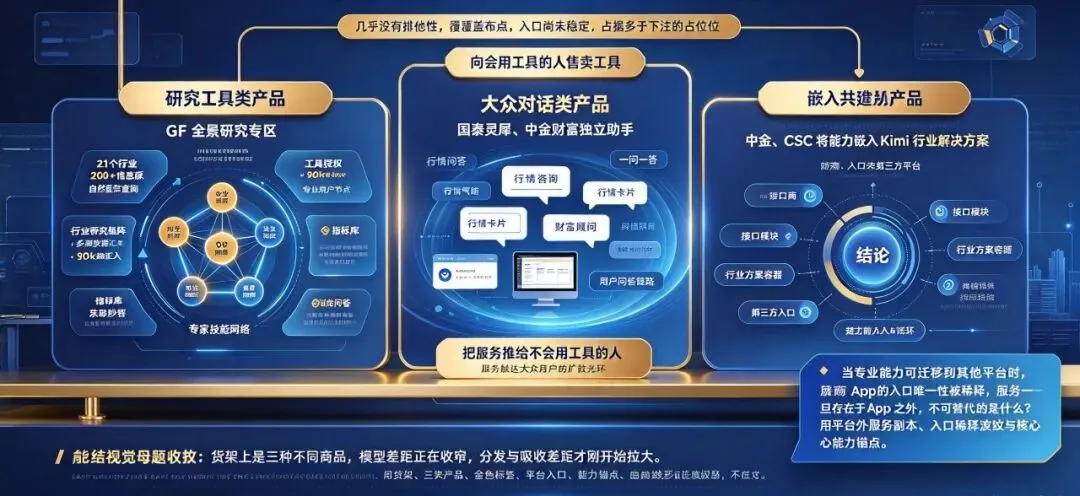
一类是投研工具。广发证券的"全景投研专区"把研究所的资讯、行业数据、研究框架打包,覆盖从发现机会、筛选标的、研判价值到跟踪市场、复盘投后的整条链路。里面一个叫"精品行业数据"的技能,接了汽车、电子、新能源、消费等21个重点行业,汇集200多个数据来源、超过9万项核心指标,用户不用记数据库字段,用大白话提问就能调出来。东方财富的妙想专区首发9个自有专家、配套24项技能,接入机构持仓、公司公告、产业链资讯等九类底层数据。这类东西面向的是有一点研究能力的用户。
一类是大众对话。国泰海通的"灵犀"、中金财富这类,以独立对话助手的形态待在通用AI平台里,主打行情问答、理财咨询。它不要求用户懂研究,问一句答一句,面向的是更宽的投资者群体。
还有一类是嵌入共建。中金公司、中信建投没有一味追求挂上自己的招牌,而是把专业能力嵌进Kimi这样的行业方案里,和平台一起做。能力还是自己的,入口是别人的。
这三类对应三种思路:把工具卖给会用的人,把服务推给不会用的人,把能力借给别人去用。券商摆出来的,是三件不同的商品。
为什么突然都不自己造了
一年前还在拼自研,现在集体借台,背后是三笔账。
技术账先算不过来。训练一个大模型动辄数亿投入,而通用能力上,券商很难追上大厂,更追不上开源社区的迭代速度。据21世纪经济报道援引2025年券商年报,头部券商的信息技术投入已经是十亿级,国泰海通32.35亿元居首,华泰证券26.79亿元紧随其后,招商证券、中信建投、中金公司、广发证券等也都在10亿元以上。钱是这个量级,自研大模型对多数券商来说还是一笔算不过来的买卖。
流量账在变天。券商传统获客,一个有效开户客户的成本业内普遍说是几百元起步。而现在用户获取投资信息的入口正在变。易观分析的数据显示,2026年6月,17个中国主流桌面端AI办公智能体平台合计访问量已突破6000万次。腾讯营销披露,今年已有40多家传统券商总部在其生态投放获客,头部券商预算到了千万级。券商争的,是这个还没定型的入口。
资产账最要紧。模型是可以买到的公共品,投研能力、客户数据、行业知识这些是买不到的私有品。券商真正该做的,是把几十年攒下的专业经验封装成能对外调用的产品。广发证券副总经理辛治运把公司的策略概括成"自研做专、生态做广",话说得很直白:核心能力自己攥着,分发渠道借别人的。
一个细节:没人签独家
这批券商有个动作值得注意,它们几乎都不是"二选一"。
中信证券的说法是"不同平台各有侧重,按场景择优选用"。中信建投的蜻蜓技能在上了一家平台之后,还在推进其他主流AI平台的上线。多家头部券商同时接入好几个平台,没人签独家。
道理不难懂。AI平台的流量入口还没定型,三年后用户是用Kimi问股票,还是用千问问基金,还是用别的,谁也说不准。既然看不准,就都占上。摆摊的成本,比建商场的成本低得多。
这个选择和几年前金融平台抢直播、抢基金代销时的站队打法很不一样。那时候要选边,现在是普遍撒网。背后是对媒介的判断变了:入口的位置还没落定,占位的价值压过了押注的价值。
再往深一层看,当一家券商的专业能力可以被单独摘出来、挂到别人的平台上,"券商App"这个入口的唯一性就被稀释了。一个用户不必下载谁的App,也能用上谁的投研能力。这对券商是个新问题:服务可以脱离自己的App存在之后,什么才是搬不走的东西。
先别急着叫它获客渠道
热闹归热闹,这条路还没跑通。
界面新闻的记者在平台上实测过某券商的智能选股技能,页面提示要"先完成一次授权才能取数",而授权要求用户下载并登录这家券商的App。这个设计把从"看到产品"到"下载应用"的路径缩短了不少。但易观千帆分析师杨玲的判断更保守:目前的效果更多停在"精准触达"和"潜客筛选"这一层,还不能等同于传统的直接获客渠道。用户质量确实更高,因为主动来问的人需求更明确,可开户、交易和个性化服务最终还是要回到券商自己的平台上完成。
一位券商网金人士的比喻更实在:这件事跟做投资者教育活动的思路接近,目标是先把专业能力和信任感立起来,不是直接拉开户。他提到券商以前做抖音、小红书,粉丝涨了不少,预约开户数却不见得多。
合规是另一道要过的关。9月30日起,《金融产品网络营销管理办法》正式实施,线上获客的合规责任更重。当AI的回答从资讯、行情延伸到个股判断、资产配置这类敏感场景,投资建议的表述、适当性管理,以及券商和平台之间责任的划分,都得有明确说法。还有一层数据边界:和第三方平台合作,难免要在平台侧上传自有数据,这部分数据怎么授权、怎么调用、怎么存,直接关系到客户信息保护和券商自己的投研竞争力。
可以自问的几个问题
这场动作还在早期,但方向已经摆出来了。对一家金融机构来说,有三件事值得提前想清楚。
自己的专业能力,能不能被拆成标准件。能被拆开、被单独调用的能力,才有机会上架;捆成一团揉在App里的能力,只能自己用。
从一次对话到一笔开户,闭环卡在哪一环。上架本身不难,难的是把"用户问了"和"用户留下了"之间的那几步接上。
能力出去之后,合规和数据边界怎么划。谁给建议、谁担责任、数据在平台侧怎么流转,这些要在合作前谈清楚,不是出了事再补。
模型的差距在缩小,分发和承接能力的差距才刚开始拉开。券商这一轮抢的是AI平台上的货架位置,而这套逻辑,大概率不会只停在券商。

发表评论
发表评论: