独立储能省份轮动 · 第 10 期 · 江苏 江苏1000万千瓦储能,容量电价还停在"研究"两个字三张门票、一条死线,和一个算不出来的280元 |
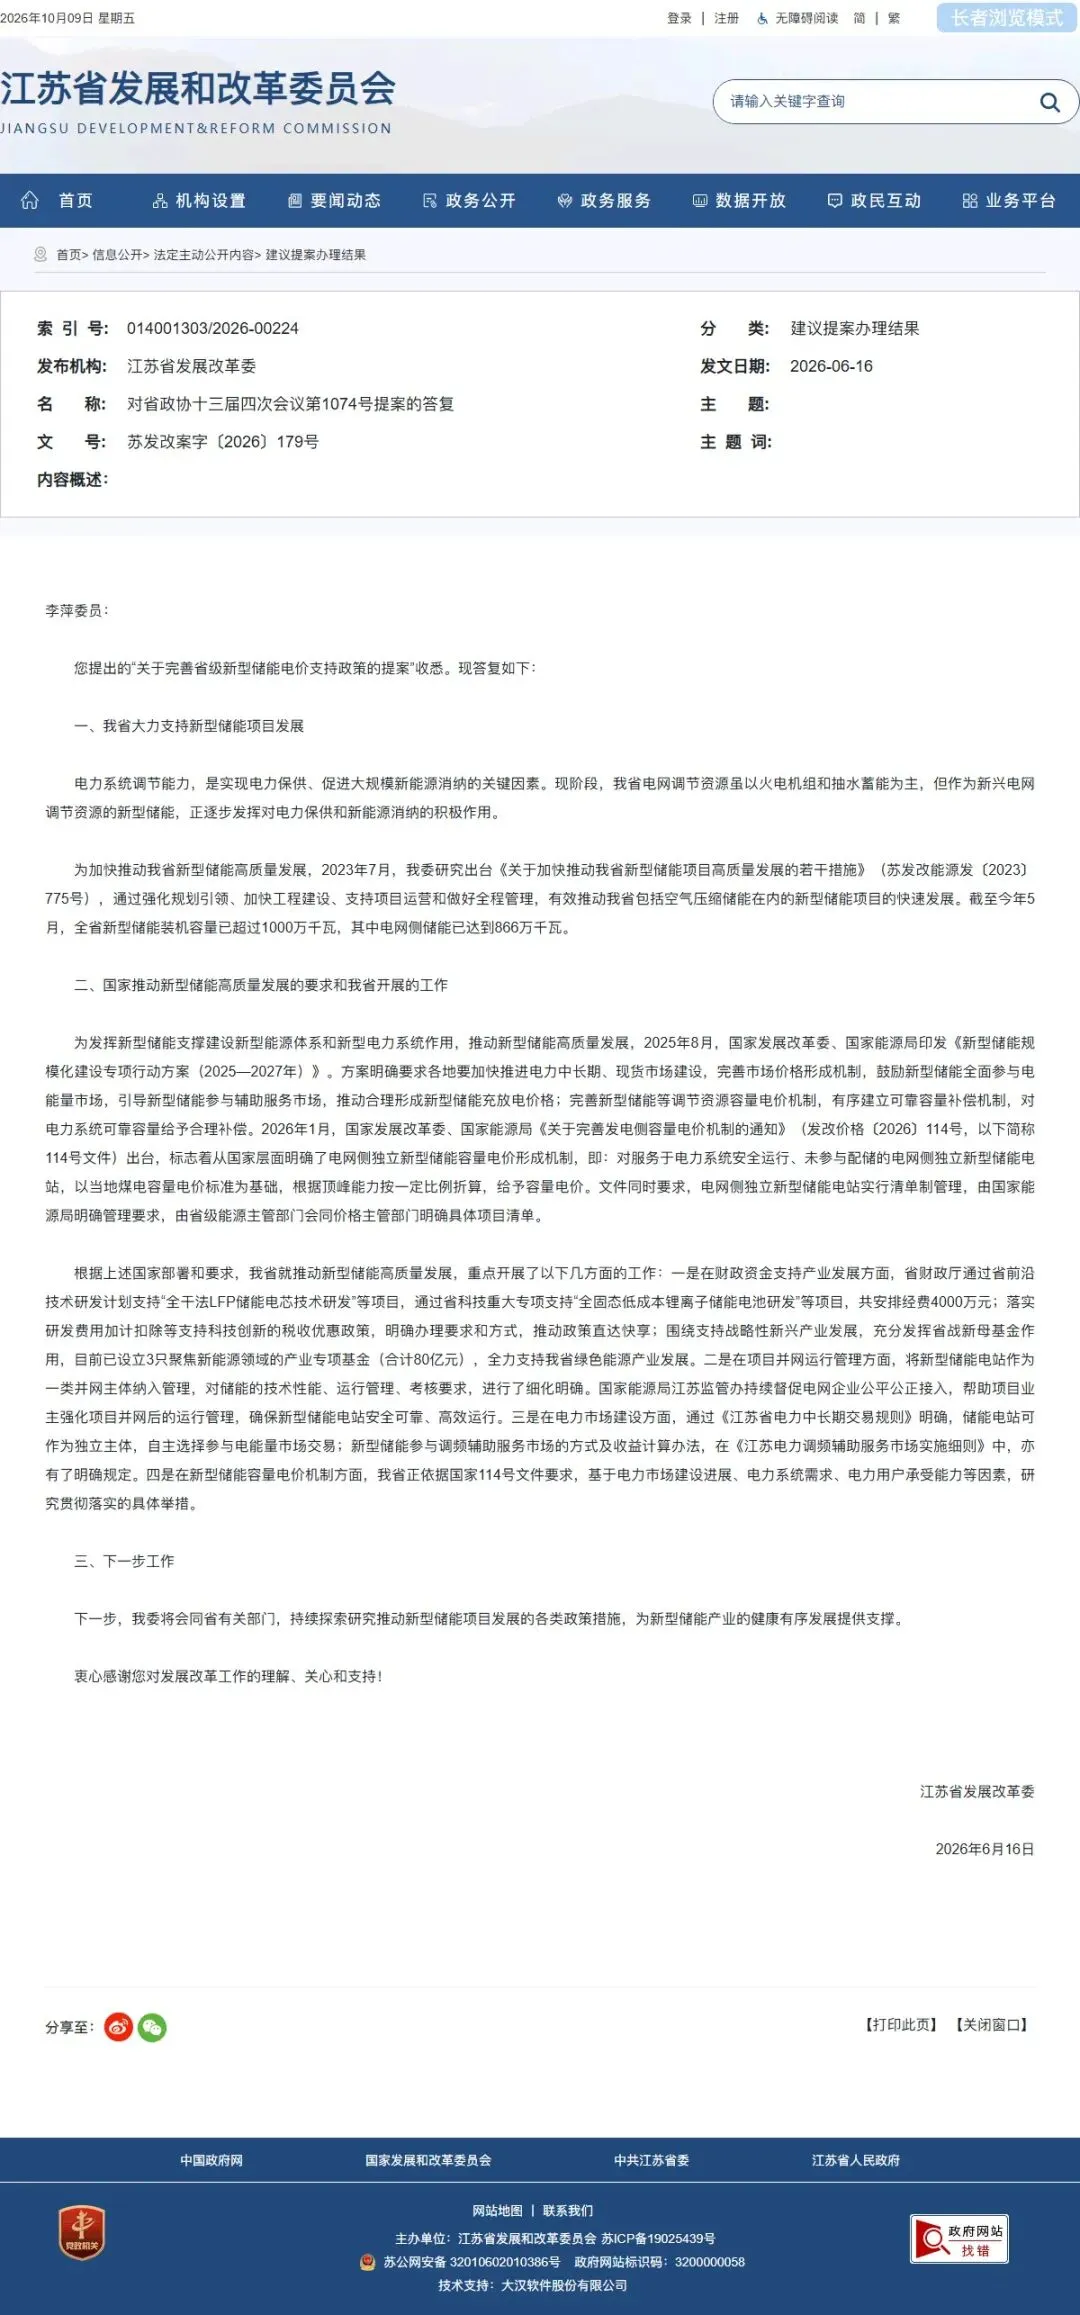
江苏不缺装机,缺的是资格。三张门票决定你能拿哪份钱,其中最新的一张——容量电价清单——省发改委2026年6月仍在"研究贯彻落实的具体举措"。 |
▲ 江苏省发展和改革委员会官网:对省政协十三届四次会议第1074号提案的答复(2026-06-16成文)。文中写明全省新型储能装机已超1000万千瓦、电网侧866万千瓦,同时写明容量电价机制"正研究贯彻落实的具体举措"。官网实拍。 |
一、三张门票:江苏的钱是分开发放的能不能拿钱,先看你在不在名单上 |
壹 | 省级规划名单票 苏发改能源发〔2023〕774/891/1259号、〔2024〕943号明确的省级电网侧储能规划规模内项目,才享受775号文价格政策。 | 最硬 |
|
贰 | 2026年12月31日并网票 省发改委2026-02-11答复:十四五省级规划内项目应于2026年年底前并网投运,逾期作废。 | 最急 |
|
叁 | 114号文容量电价清单票 清单制管理,省级能源主管部门会同价格主管部门定项目清单。江苏截至2026年10月未见公开文件。 | 未印 |
|
748号文(苏发改能源发〔2025〕748号)把30万千瓦以下项目的纳规权下放给了设区市,同时写明:市里自行规划的项目不享受775号文价格政策,由设区市自建容量补贴、电量补偿、共享租赁。权力下放了,钱没有下放——同一个江苏,两套收益模型。 |
二、一条死线:31天里关两道闸老政策的最后一段路 |
2023-07-19 775号文 顶峰费用+迎峰期充电不结算+放电0.391元 | 2026-12-31 并网死线 省级规划内项目逾期作废 | 2027-01-31 过渡期止 衔接通知明确支持性政策延续上限 |
|
两道闸门相距31天。能在这条线前并网的,锁死的是一套已经跑通三年、收益可算的老机制;赶不上的,面对的是一个还没印出来的清单。这就是2026年四季度江苏会出现抢装的原因——不是为了套利,是为了不让资格清零。 |
三、165元是算术天花板,280元不是把官方文件里的数字代进去算一遍 |
1 | 取基准:江苏煤电容量电价2026年1月1日起为165元/千瓦·年(省发改委文件;江苏国信2026-04-29投资者关系记录同步确认)。 |
|
2 | 代公式:114号文:容量电价=当地煤电容量电价×(满功率放电时长÷全年最长净负荷高峰持续时长),折算比例最高不超过1。 |
|
3 | 得结论:165×1.0=165元/千瓦·年,这就是江苏的算术上限。 |
|
|
江苏"全年最长净负荷高峰持续时长"无省级公开数值,上表按 4 小时与 6 小时双情景复算(假设已显式标注)。 有行业文章称江苏容量电价"约280元/千瓦·年"。这个数字用114号文公式算不出来——165元基准下折算封顶只能是165元。可能的混淆来源是应急备用煤电260元/千瓦·年的上限(口径不同,不适用于独立储能)。本报告以公式复算值为准,280元口径列为待核实,不作测算依据。 |
四、真正的收益底座是顶峰费,不是容量电价以省级规划内 100MW/200MWh 项目测算,政策基准日 2026-10-09 |
|
减去年运维(按造价1.4亿元的1.5%约210万元),净现金流约 2258万—2418万元,静态回收期约 5.8—6.2 年。假设显式标注:系统往返效率90%、造价0.7元/瓦时(行业区间0.6—0.8)、辅助服务与现货超额收益未计入。四条收益流——容量电价、顶峰费用、现货电能量、辅助服务——互不替代,不作加总为"一笔钱"。 775号文顶峰费用正式稿为逐年退坡、2025年至2026年1月档0.3元/千瓦时;部分行业文章沿用征求意见稿的0.25元口径,两口径年差160万元,建议以省发改委原文核对。 |
五、装机第一梯队,利用率却在退2026年上半年电化学储能平均利用小时数(中电联监测平台口径) |
东部负荷中心,调峰调频调用充分 | 2025年上半年为800h,同比减少30h | 2026年上半年全国平均 | 2025年上半年仅180h,跃升最猛 |
|
现货侧同样在"将满而未转":江苏2025年9月启动连续结算试运行,2026年1月现货2.2版落地(新能源全量入市、节点电价、日前实时双结算),2026年5月9日转正评估启动会由电力规划设计总院独立开展。截至2026年10月9日,未见江苏电力现货市场正式运行的公开公告,评估推进中。 分时电价执行苏发改价格发〔2025〕426号:两部制峰段上浮80%、谷段下浮65%。关键变化是计价基础由目录电价改为工商业用户购电价格——浮动比例在拉大,价差绝对值却可能因购电价格更低而收窄。有行业口径称峰谷价差由约0.85元回落至约0.65元/千瓦时(待核实,属计价基础换轨,与浮动比例拉大并不矛盾)。 |
六、十三太保,谁手里有票按独立储能已落地体量与门票持有度排序 |
| | | | | 国信苏盐淮安盐穴压缩空气储能 2×300MW 级、储能规模 2400MWh,总投资约 37.4 亿元,2026 年 1 月全面投产,为全球最大规模压缩空气储能电站;另有淮阴高新区 410MW/820MWh 用户侧 | | | 国家电投滨海 200MW/400MWh(投资近 7 亿元、111 天全容量并网)、三峡滨海 216MW/451MWh 组串式共享储能、苏美达盐海化工 30MW/60MWh,独立储能密度全省第一 | | | 14 个电网侧储能项目纳入省电力规划,总投资超 60 亿元,10 个已建成投运、4 个在建(南通市工信局人大建议答复) | | | 枢能 150MW/300MWh(约 1.9 亿元)、易储能源(2.9 亿元、32 套储能单元)、江苏亚富 50MW/100MWh(约 1.2 亿元),三个网侧独立储能同期推进 | | | 溧水欣旺达(南京欣鑫储能,欣旺达智慧能源全资子公司)100MW/200MWh,总投资 2.5 亿元,计划 2026 年 12 月底并网 | | | 2026 年 6 月备案体量分别为 0.619GW/1.439GWh、0.445GW/1.086GWh,居全省前三,但以用户侧为主,网侧独立储能辨识度不足 | | | 优美经开 110MW/220MWh 已并网;灌南项目采用 4 小时长时配置 | | | 沛县大屯源网储荷智能微电网含 600MWh 储能(江苏大屯电热,总投资 10.3 亿元),2026-07 开工、2027-06 竣工,赶不上本轮死线 | | | 本轮检索未见公开的大型独立储能项目,以产业链制造配套为主(待核实) |
|
七、四个判断敢下判断,也敢泼冷水 |
1 | 2026年四季度是江苏近三年最硬的一个窗口,也是最后一个老政策窗口。并网死线与过渡期结束相距31天,赶不上的项目面对的是一张还没印出来的清单。 |
|
2 | 门票比技术更重要。江苏独立储能的第一性问题不是用什么电芯、做几小时,而是在不在省级规划名单里。省级规划内与市级规划项目的收益结构存在量级差异。 |
|
3 | 别拿280元/千瓦·年去做投资测算。代入官方基准复算,江苏上限就是165元/千瓦·年,2小时项目只有55—82.5元。在容量电价文件出台前,收益底座仍然是顶峰费用。 |
|
4 | 装机全国第一梯队,不等于机制全国第一梯队。利用率同比掉了30小时、现货还在评估、容量电价还在研究——江苏的先发优势正在被自己的节奏消耗。 |
|
致力于成为国内资深的新能源政策解读、市场分析、项目投资综合服务平台 |
数据来源江苏省发展改革委对省政协十三届四次会议第1074号提案的答复(2026-06-16);苏发改能源发〔2025〕748号、〔2023〕775号、〔2023〕1375号;江苏省政府政民互动答复(2026-02-11);发改价格〔2026〕114号(国家发展改革委官网);江苏省煤电容量电价机制改革有关工作的通知、江苏国信投资者关系活动记录表(2026-04-29);国家能源局江苏监管办现货市场会商纪要(2026-03/05/06);苏发改价格发〔2025〕426号;中电联国家电化学储能电站安全监测信息平台;江苏省国信集团项目页;南通市工信局人大建议答复;江苏省自然资源厅(2026-06-12);常州经开区(2026-09-28);徐州市人民政府(2026-03-04)。 收益测算政策基准日 2026-10-09;效率、造价、运维等假设参数已在正文标注。凡标注"待核实/行业口径"处不作为确定性依据。 本文数据经人工核实与交叉核校。 |
如果这篇对你有用 点个「赞」、转发给同行、在留言区说说你所在城市的项目赶不赶得上年底并网。 也欢迎在文末点击「喜欢作者」给予支持,这决定我们能不能把每一个省的机制都拆到这个颗粒度。 下期省份:新疆 |
|
「新能源老张说」独立储能省份轮动 · 第 10 期 · 江苏 |

 研报速递




发表评论
发表评论: